 Connexion


Ceux qui manipulent les marchés financiers, et en particulier ceux du mauvais bon à 10 ans du Trésor français, tentent en vain de réduire l’écart entre ses rendements et ceux du Bund mais il leur est difficile de tenir pendant quelques heures leurs illusions…
En effet, au cours de cette séance du 20 octobre 2026, ils ont été obligés de capituler au cours de la matinée et de laisser filer cet écart comme le montre la forte hausse des rendements de l’OAT à 11 heures.
Par la suite, à 17 heures 35, ils ont fait baisser brusquement les rendements de l’OAT pour redorer l’image de ce titre avant la fin de la séance mais ils ont dû capituler finalement comme le montre la brusque hausse dans les… deux dernières minutes de la séance !
Document 1 :
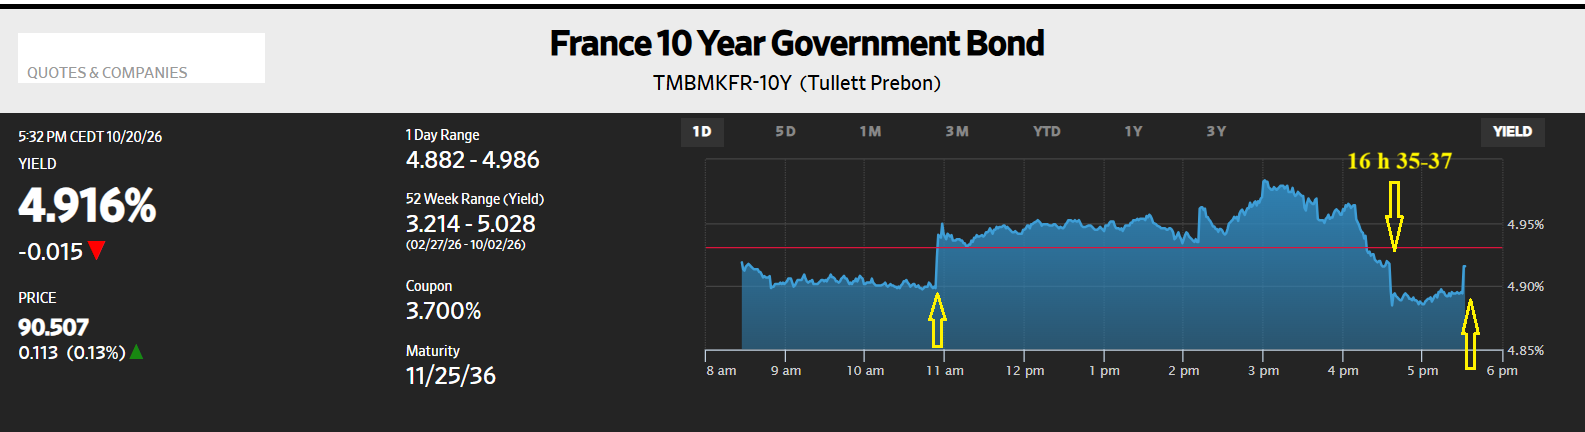
Ces magouilles grossières montrent clairement que ceux qui manipulent les marchés financiers ne maitrisent plus rien, en réalité !
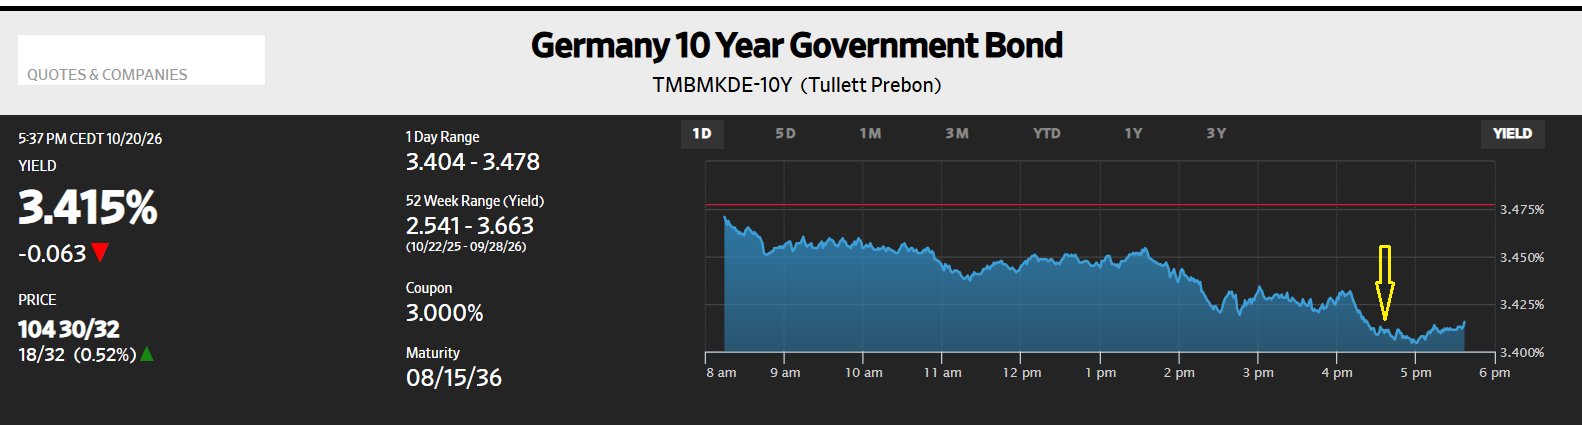
L’évolution des rendements du Bund au cours de la même séance révèle des fluctuations normales dans une tendance baissière sans ces brusques variations à 11 heures, ni à 17 heures 35 ni dans les dernières minutes de la séance de cotation,
Document 2 :
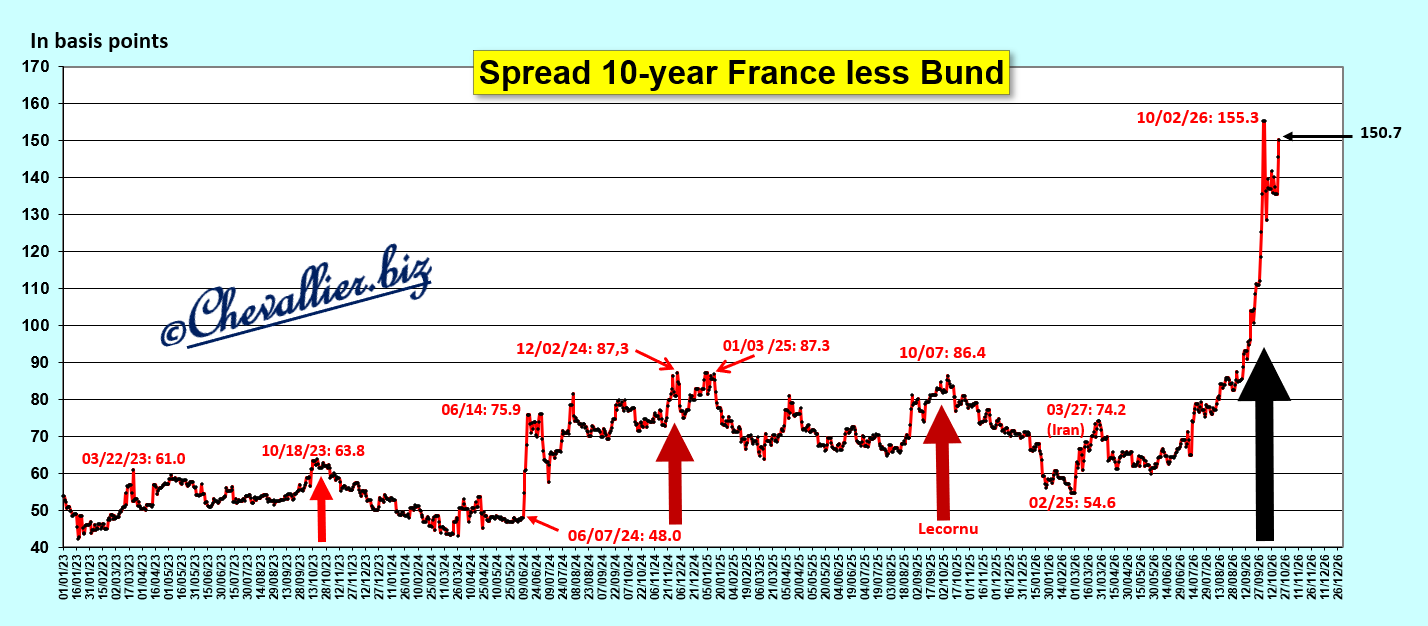
L’écart entre les rendements du mauvais bon à 10 ans du Trésor français et ceux du Bund a donc terminé juste au-dessus de la barre critique des 150 points de base !
Document 3 :
Le décrochage des rendements de l’OAT par rapport à ses homologues a eu lieu à partir du 8 octobre,
Document 4 :
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans !
Document 5 :
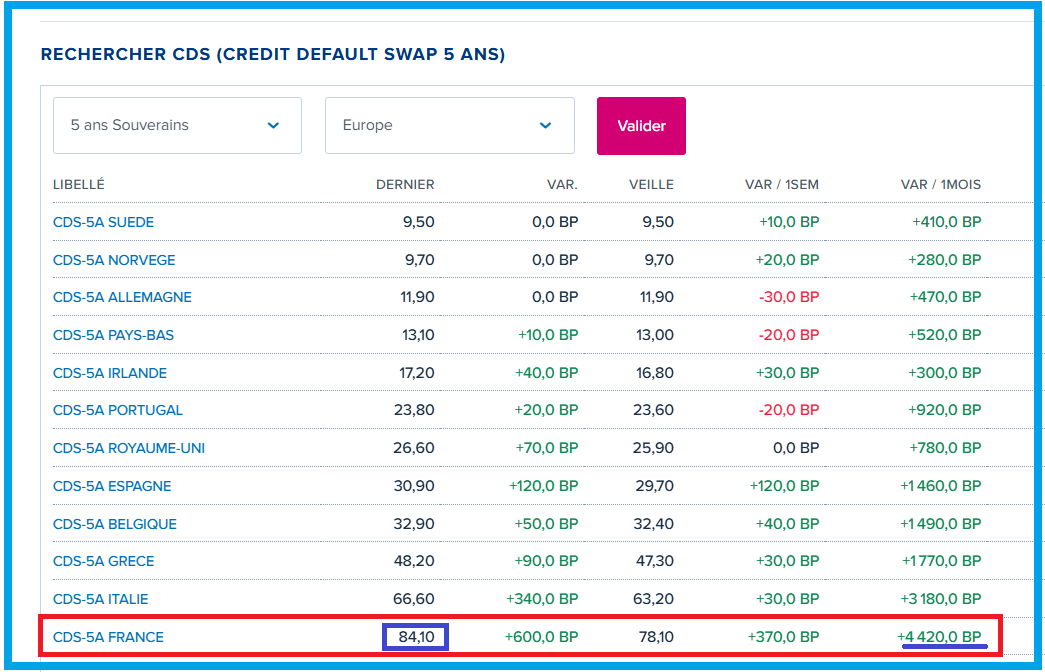
Les CDS de la France ont encore battu un plus haut record avec de fortes hausses ce jour, et par rapport à un mois plus tôt,
Document 6 :
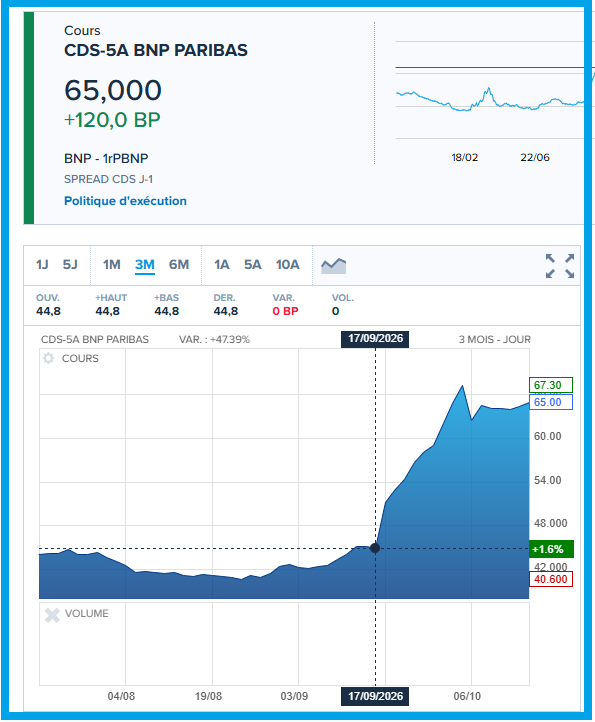
Et il en est de même pour les CDS des grandes banques françaises,
Document 7 :
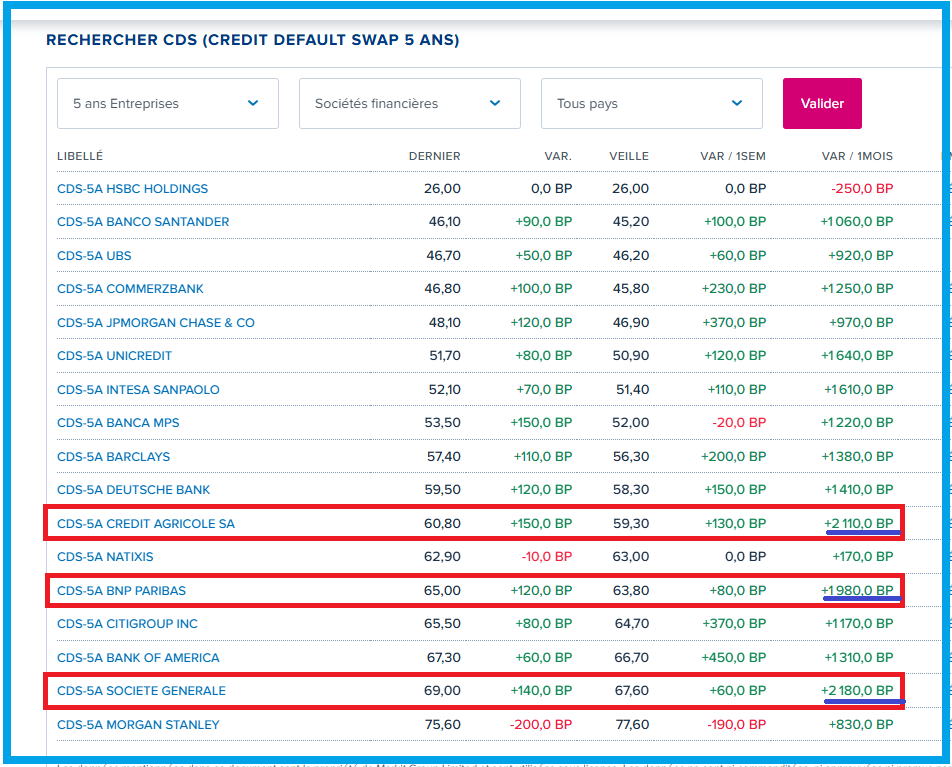
C’est à partir de la séance du 17 septembre que les CDS des banques françaises ont décollé, ce qui confirme ce que j’ai écrit précédemment, à savoir que c’est la décision des dirigeants des grandes banques américaines de ne plus livrer de dollars à leurs homologues français qui a déclenché ces désordres financiers de grande ampleur, exactement comme en 2011-2012, cf. à ce sujet le film documentaire sur BNP.
Document 8 :
Enfin, Corinne, ma fidèle lectrice, toujours aussi pertinente, pense que le Mozart de la finance est allé faire un tour dans les monarchies du Golfe Persique pour les convaincre de ne pas vendre des bons du Trésor français en cherchant même peut-être à récupérer une fois de plus quelques financements…
Là aussi, ce projet a peu de chances de réussir car ces monarchies sont maintenant fort dépourvues…
© Chevallier.biz
Les investisseurs vendent des titres français après les émeutes en France…
Les cours des actions baissent ; le CAC 40 baisse de 1,5 % au cours de cette séance du lundi 19 ce qui est peu mais significatif, car sur une capitalisation boursière de l’ordre de 2 670 milliards d’euros, cela signifie que la perte globale est d’une… quarantaine de milliards d’euros !
Les prix des mauvais bons à 10 ans du Trésor français continuent eux aussi à baisser et inversement leurs rendements augmentent surtout par rapport à ceux du Bund, ce qui signifie que leur écart remonte à 143 points de base,
Document 1 :
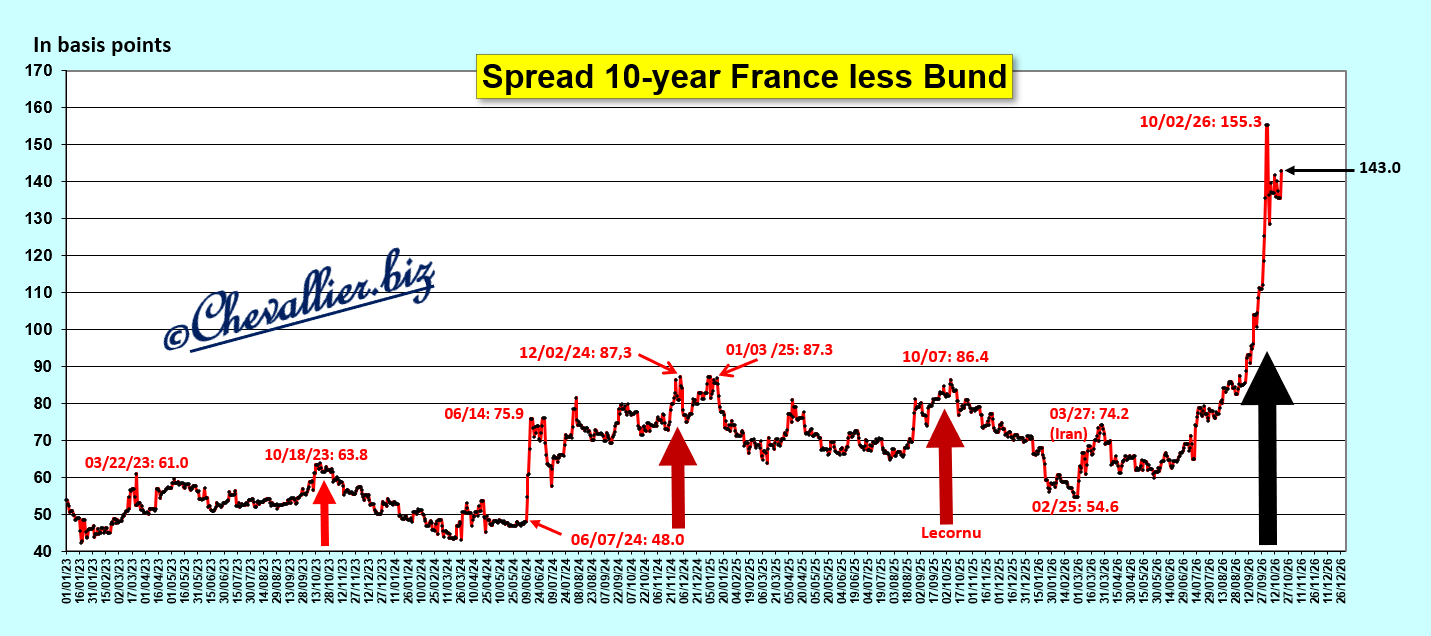
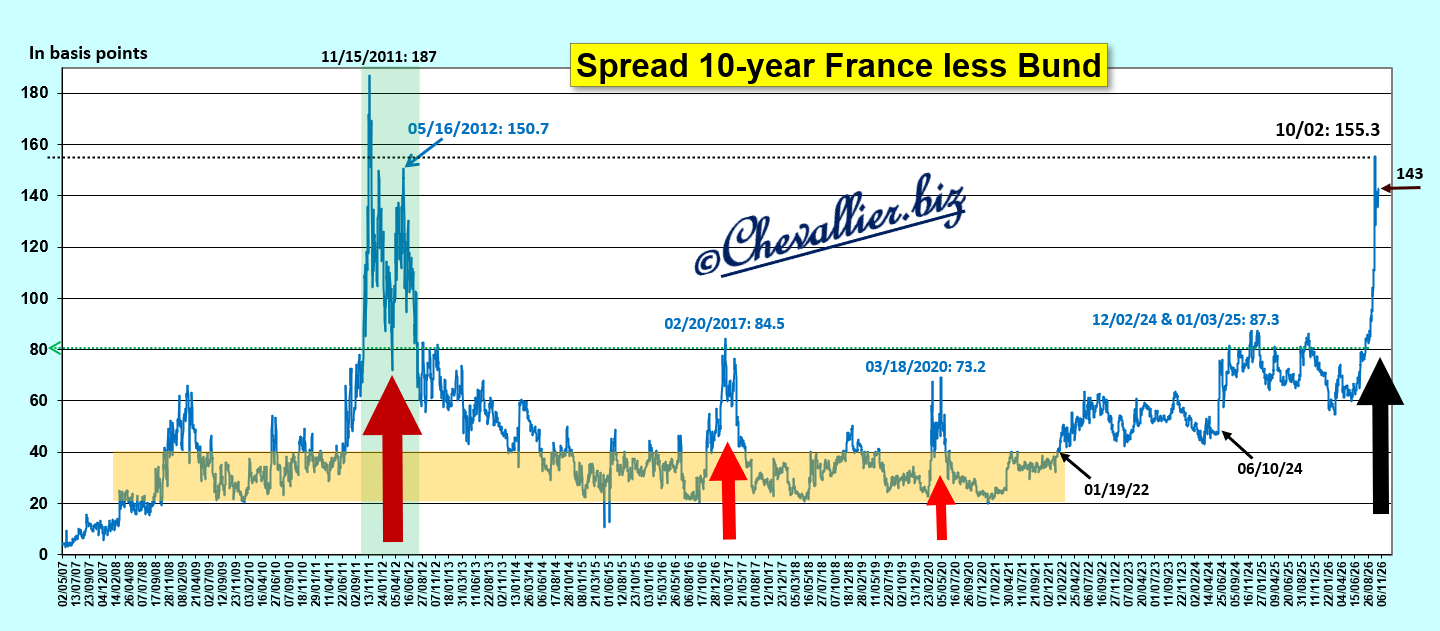
Une telle dégradation de la situation de la France ne s’est produite qu’une fois depuis le début de l’adoption de cette monnaie unique contre nature qu’est l’euro : en 2011-2012 car le système bancaire français était alors au bord du gouffre et il est fort probable que ce soit encore le cas présentement.
En effet, cet écart a bondi lors des seules cinq séances de la semaine de fin septembre-début d’octobre, comme en novembre 2011 après que les dirigeants des grandes banques américaines eurent décidé de ne plus livrer de dollars à leurs homologues français !
Document 2 :
Toutefois, il ne faut pas exagérer cette déroute financière de 2026 car les CDS à 5 ans de la France ne sont que de l’ordre de 80 points de base alors qu’ils sont montés à 240 points de base en 2011,
Document 3 :
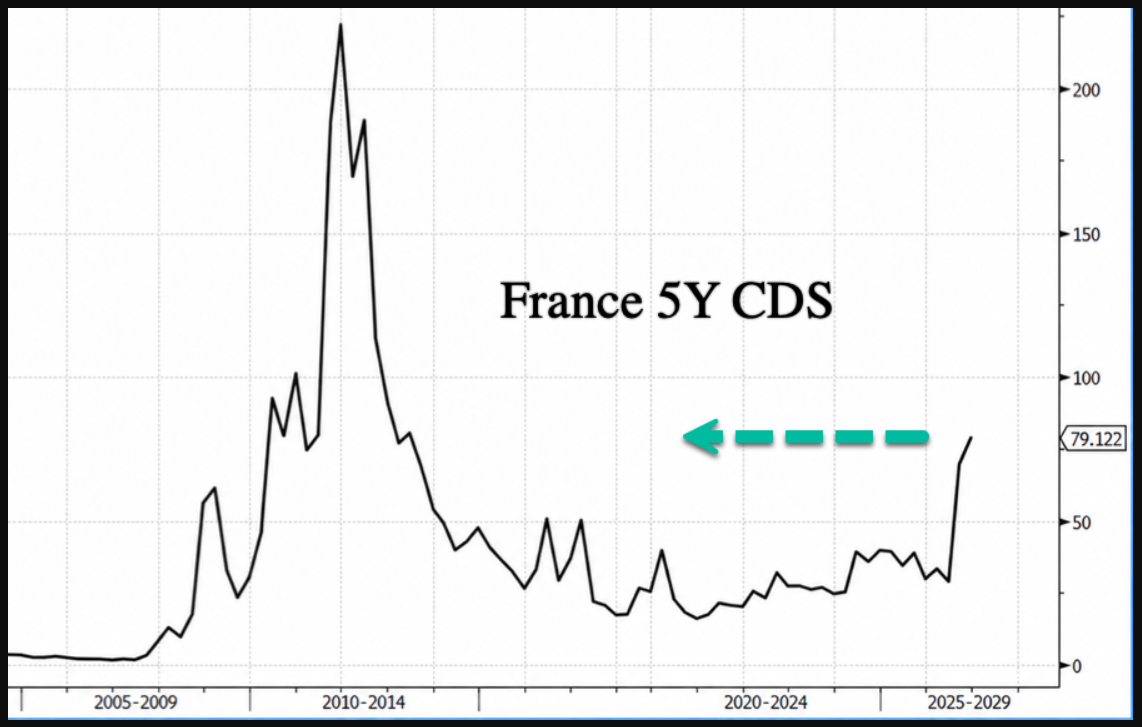
Cependant, il est impossible que les Français puissent résoudre leurs problèmes économiques car ils sont globalement trop anti libéraux. L’esprit d’entreprise des 30 Glorieuses est perdu à tout jamais.
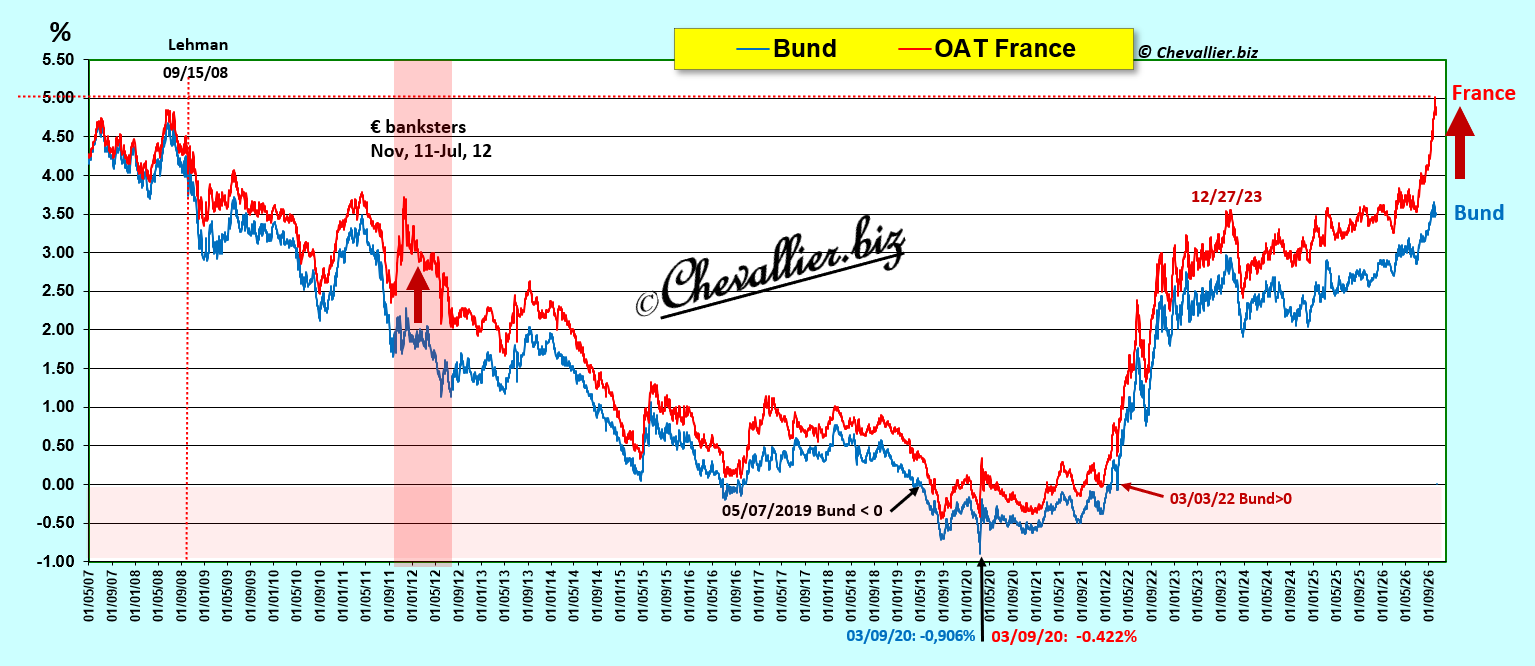
Pour rappel, évolution des rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund depuis le début des grandes turbulences financières,
Document 4 :
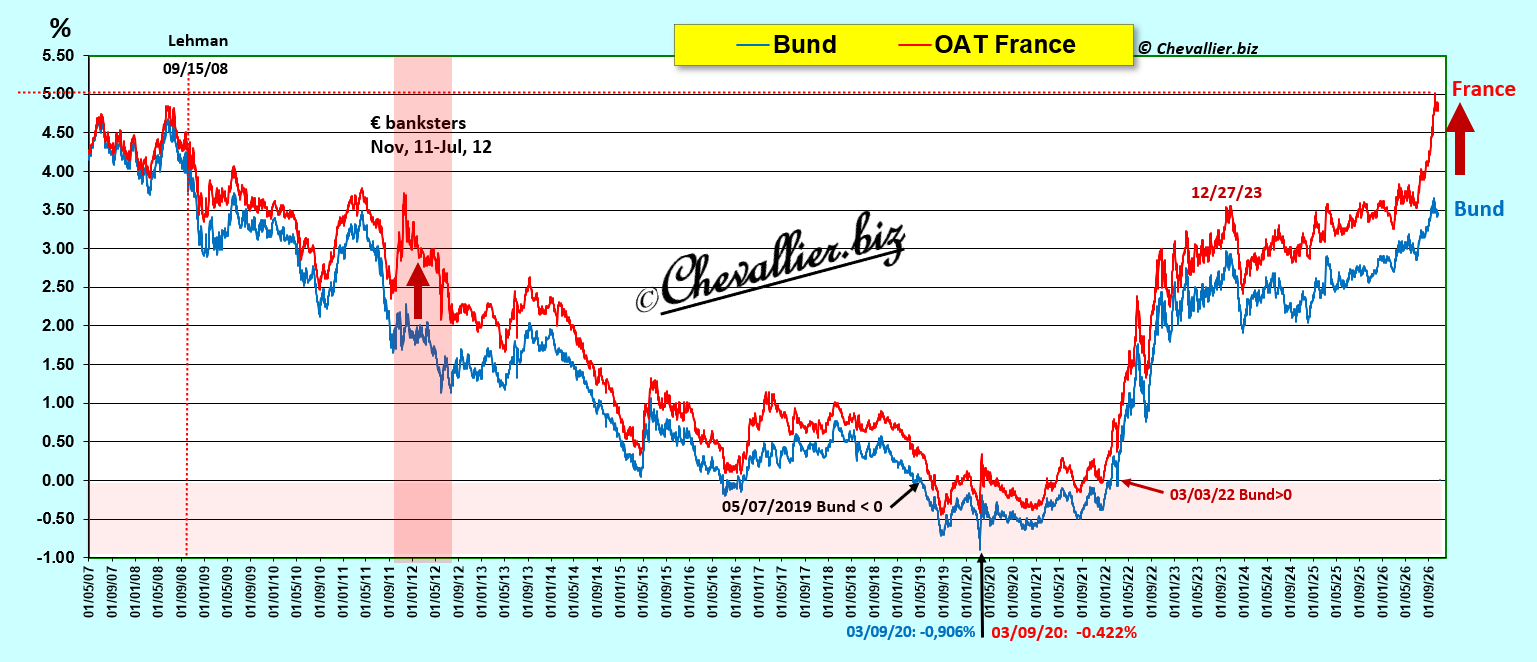
La situation de la France se dégrade nettement par rapport à celle de l’Allemagne et même par rapport à l’Italie,
Document 5 :
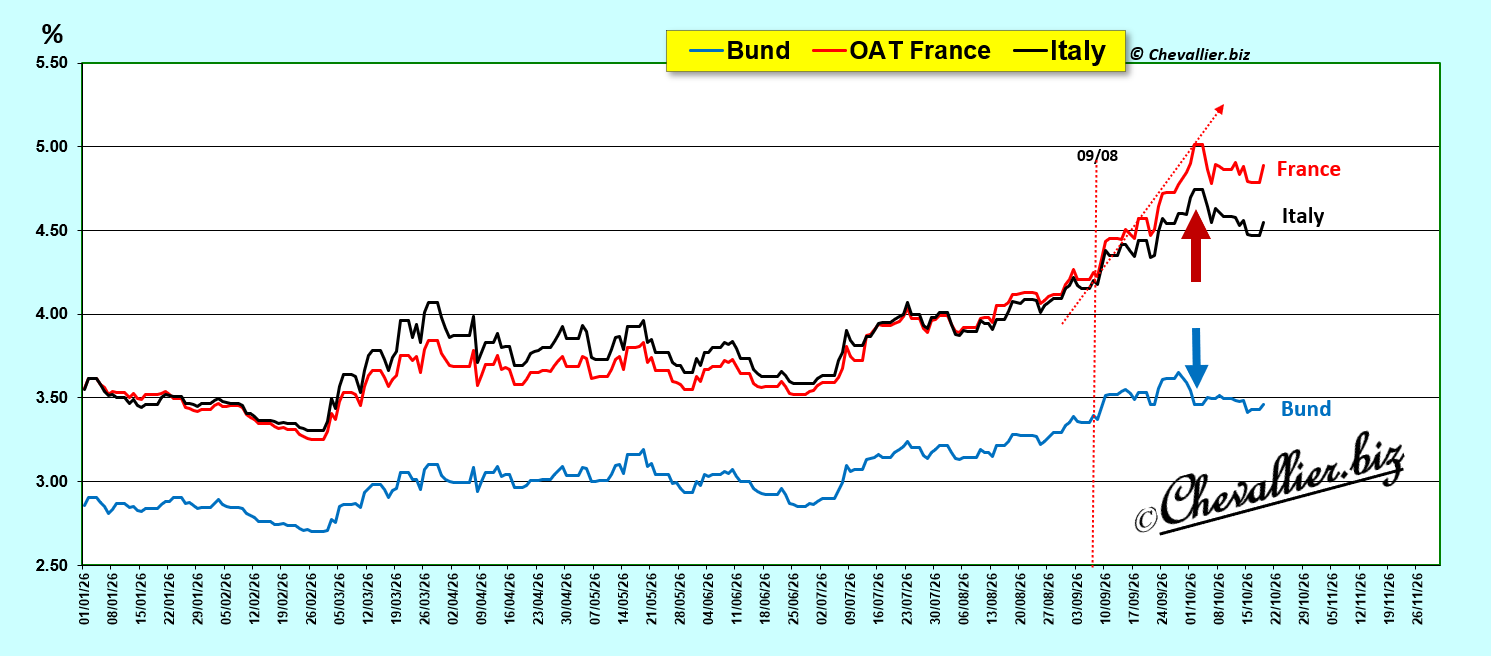
Pour rappel, lorsque les pays européens avaient encore leurs monnaies nationales, une dévaluation pouvait rétablir la compétitivité de pays comme la France en pareilles circonstances, ce qui n’est évidemment plus possible présentement.
Les rendements des bons des Trésors jouent le rôle d’ersatz de monnaies nationales mais en supprimant cet instrument de rééquilibrage automatique que constituaient les dévaluations dans un système de changes libres.
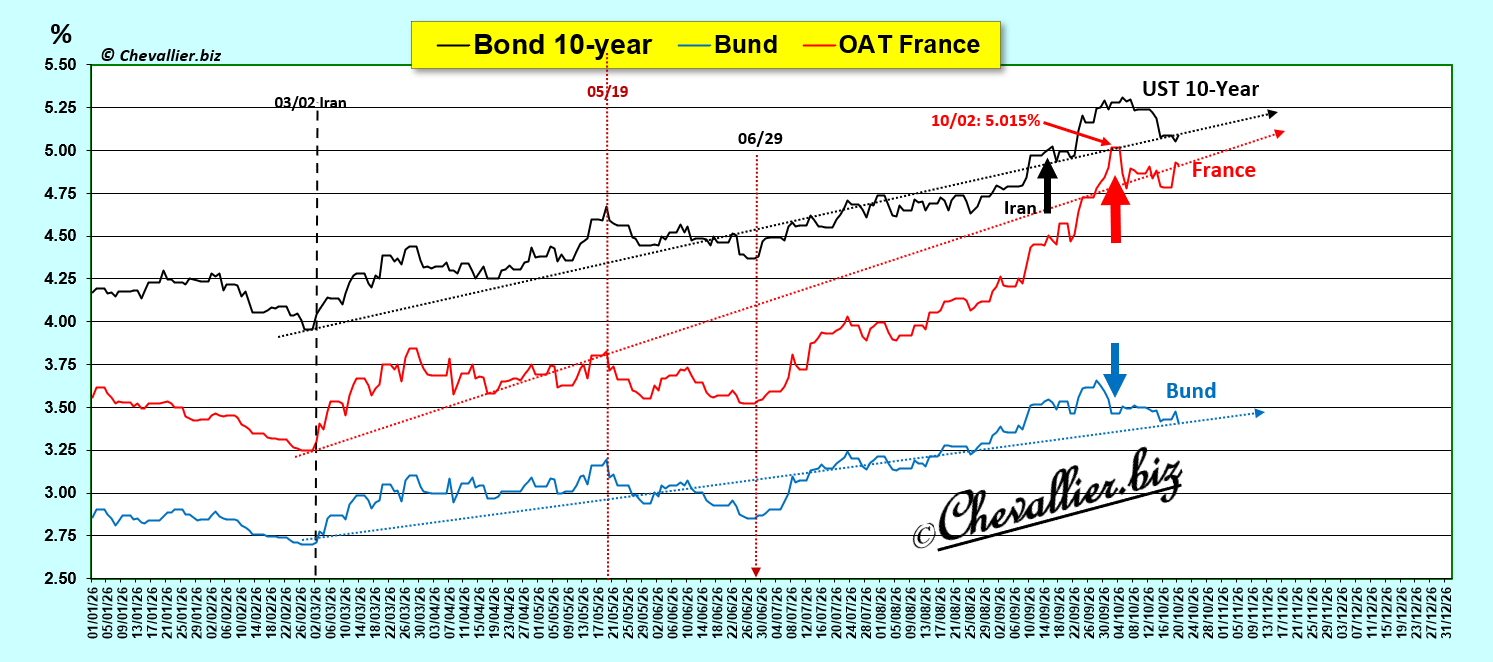
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans des États-Unis,
Document 6 :
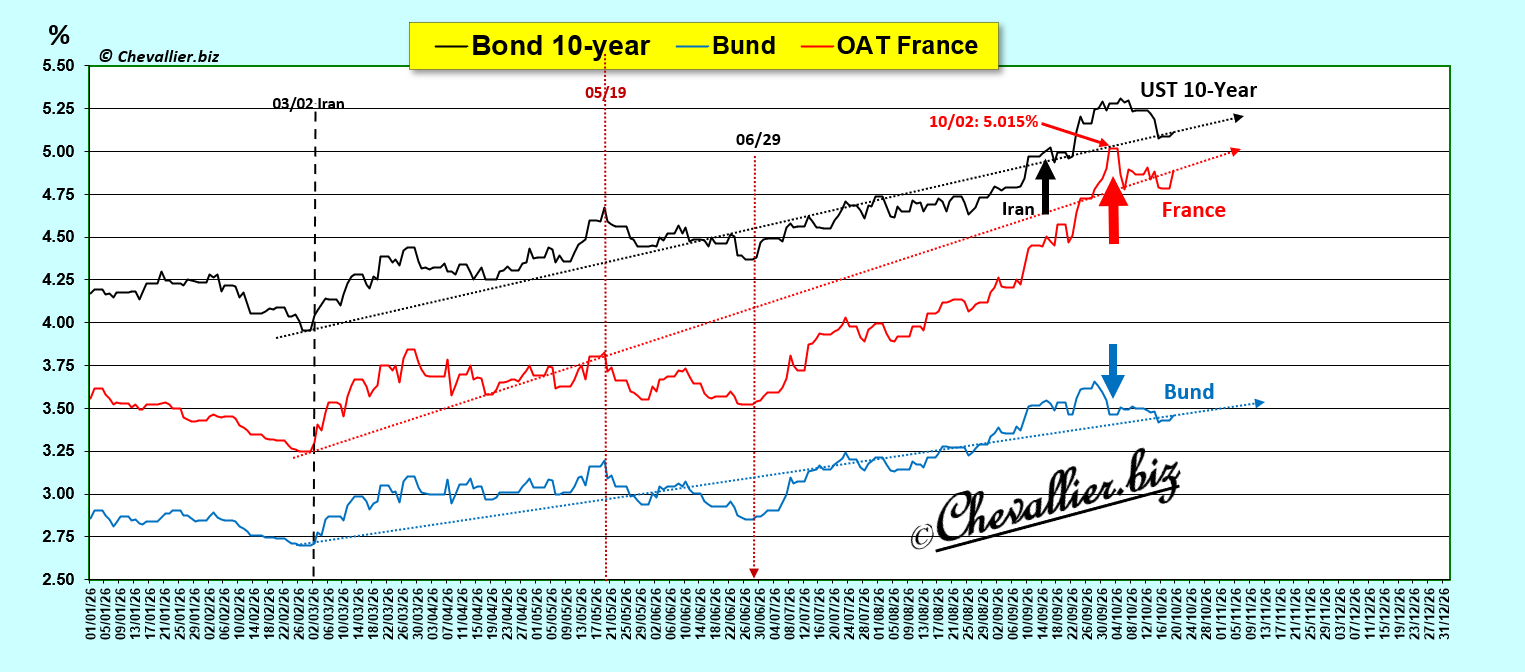
Pour information, les données sont celles de la séance du 19 octobre à 16 heures françaises.
Document 7 :
Cliquer ici pour lire un article édifiant de ZeroHedge sur la France.
© Chevallier.biz
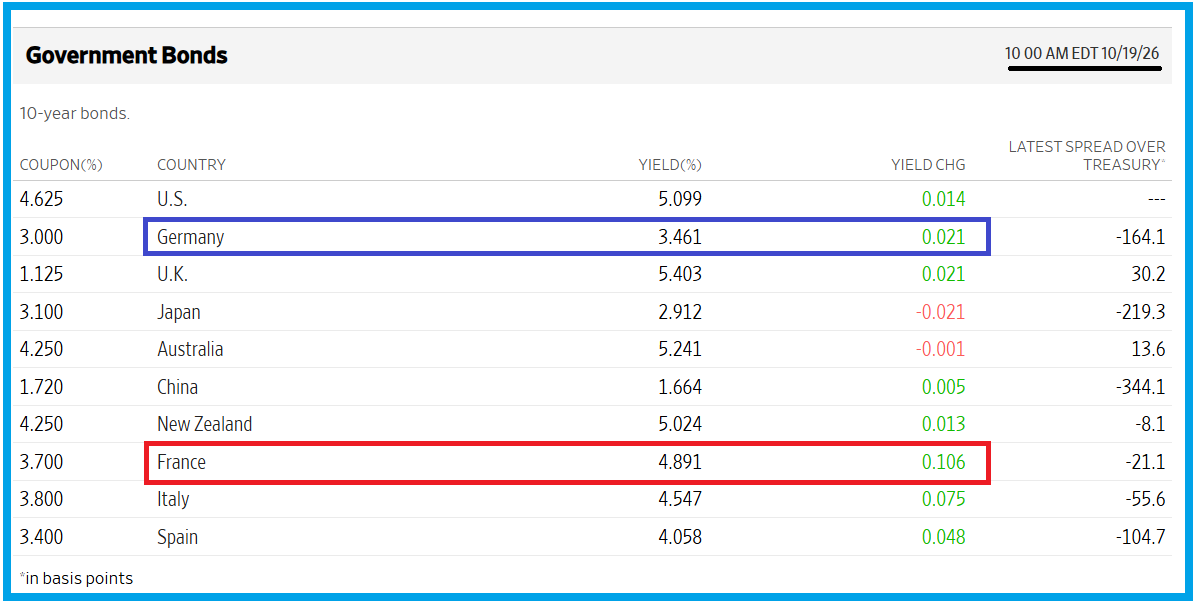
L’écart entre l’OAT et le Bund a terminé la séance à 17 heures 30 à 145,7 points de base.
Document 8 :
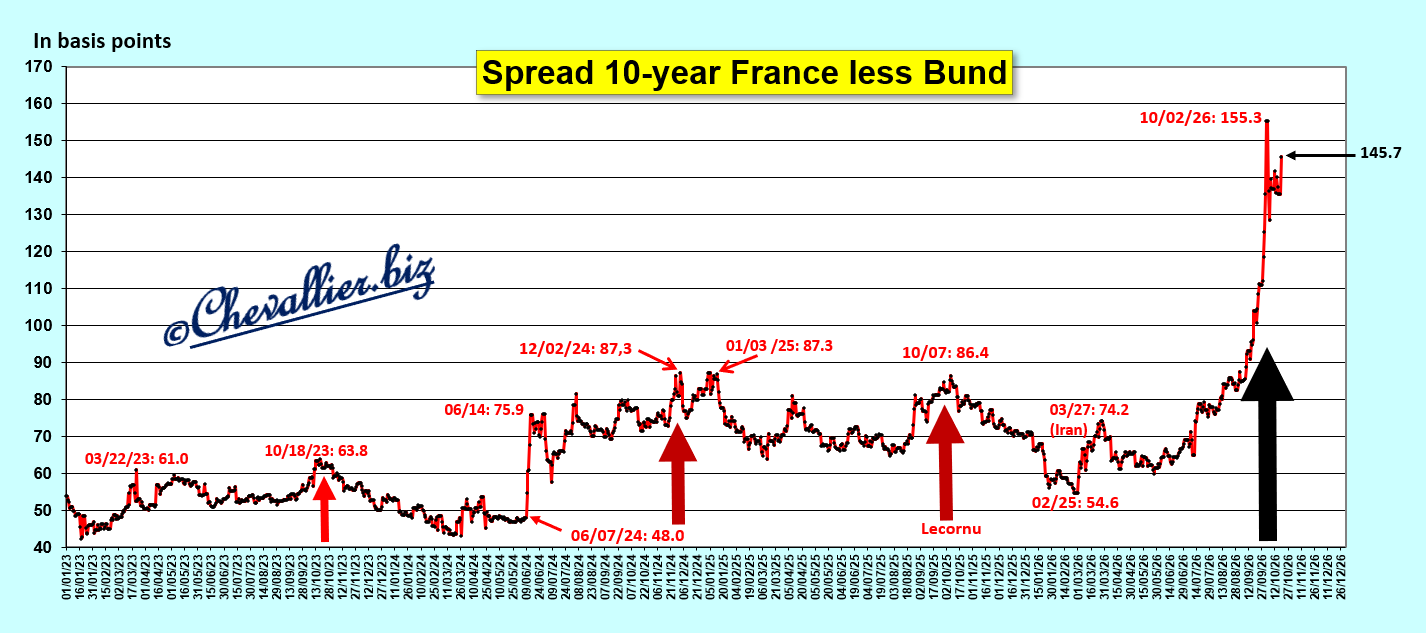
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a explosé au cours de la dernière semaine de septembre. Était-ce le coup de grâce pour la France ?
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’était le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
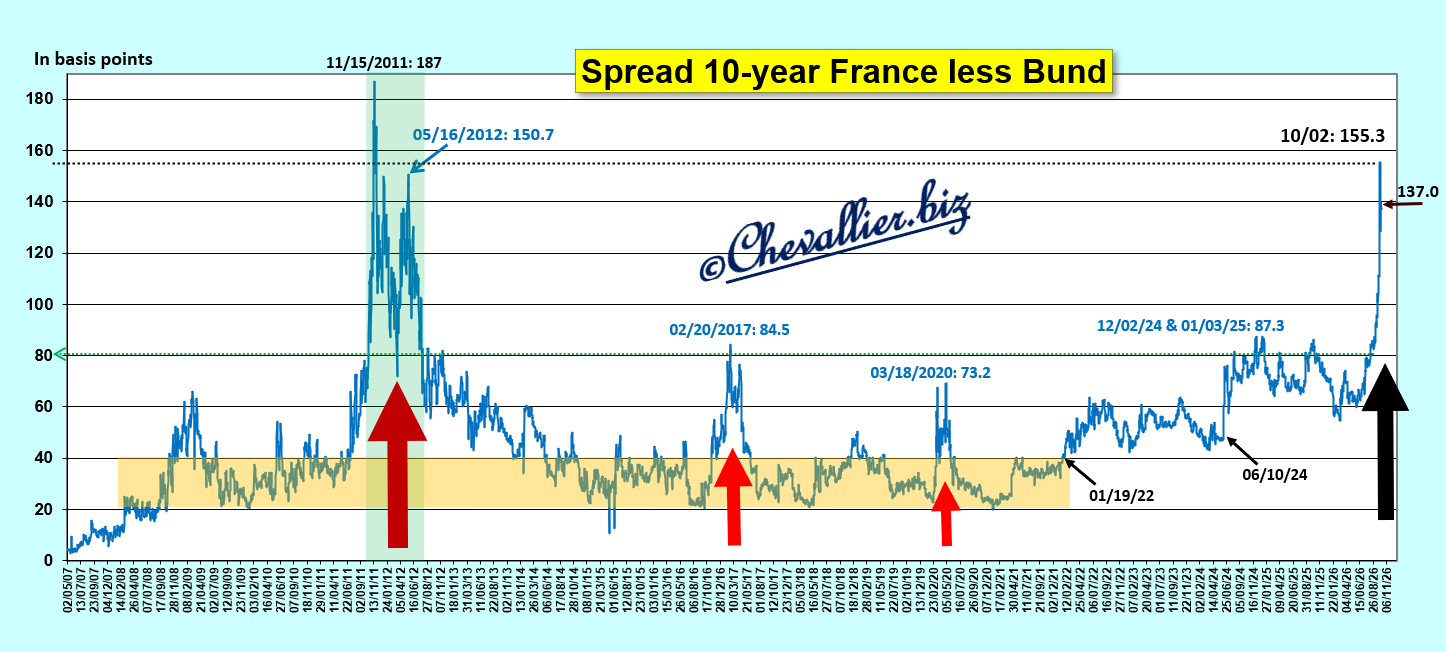
Par la suite, au cours de la première semaine d’octobre 2026, cet écart a fluctué autour de 140 points de base.
Zoom sur la période récente,
Document 2 :
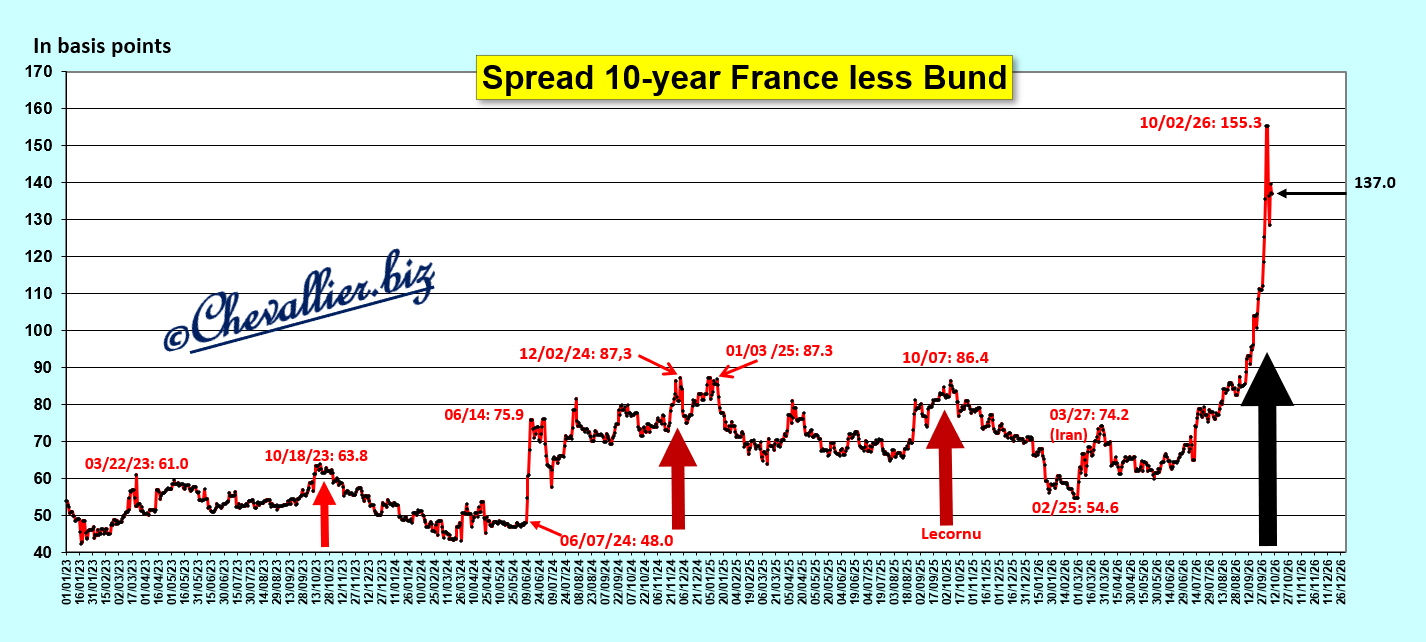
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les ont vendus précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui aurait risqué de majorer leurs pertes dans l’avenir proche.
Les prix des contrats ont baissé et donc leurs rendements ont augmenté logiquement.
Ces capitaux sont donc sortis des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y a produit l’effet inverse : les prix des contrats du Bund ont monté car la demande était forte et donc leurs rendements ont baissé.
Cet effet de ciseaux a donc accentué l’écart entre ces titres,
Document 3 :
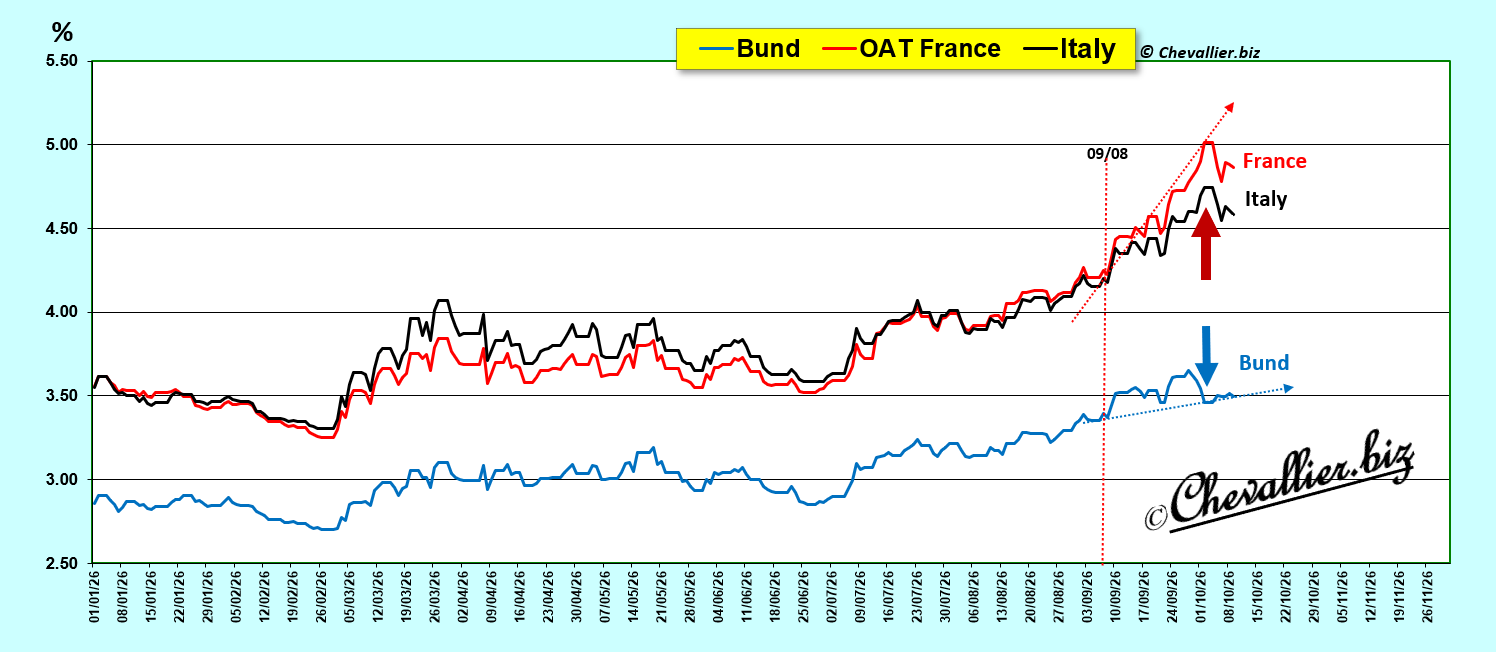
Cependant, cette divergence des rendements s’est légèrement résorbée au cours de la première semaine d’octobre.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours des premières séances d’octobre.
Document 4 :
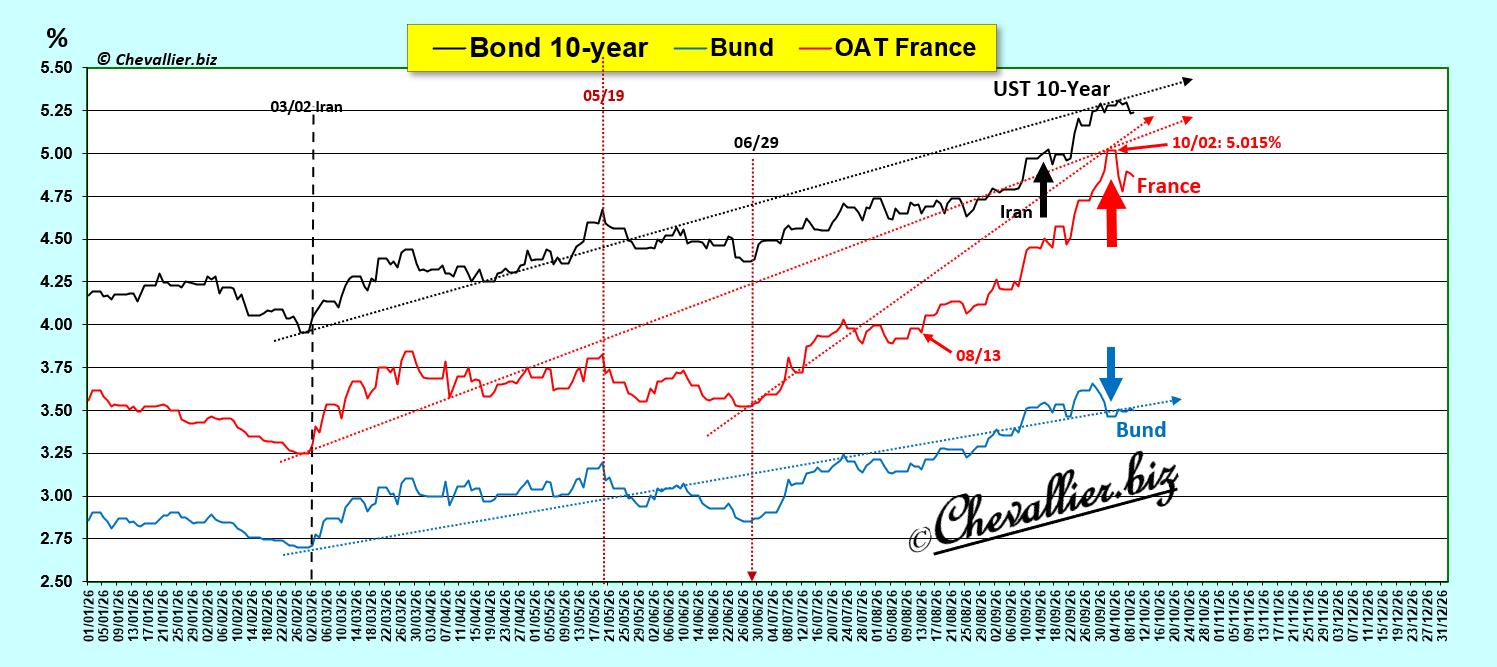
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
L’intervention de la Marine nationale le 6 octobre n’a eu un effet positif qu’au cours des heures qui ont suivi…
Document 6 :
Les CDS à 5 ans sur les mauvais bons du Trésor français atteignent un sommet historique en fluctuant dans les 80 points de base distançant de très loin ceux de tous les autres pays européens mais sans poursuivre leur ascension !
Document 7 :
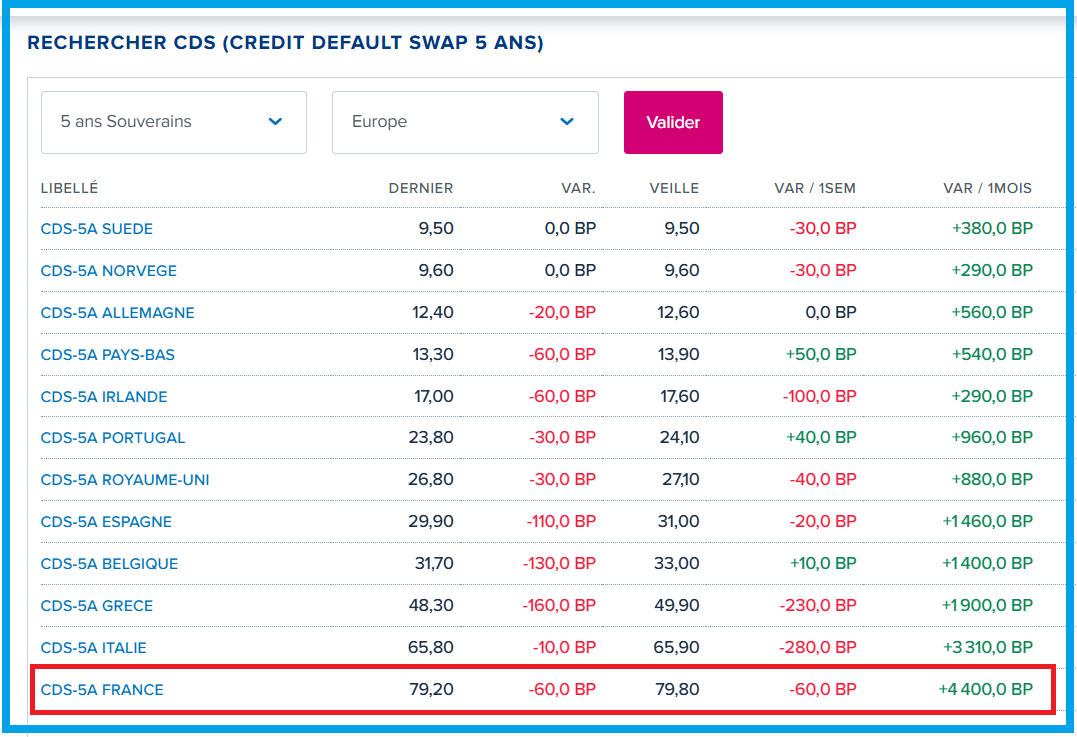
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 79,2 points de base le 9 octobre signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,79 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
Donc, au 11 octobre, il apparait que le coup de chaud sur la dette souveraine française a été plus ou moins bien maitrisé par ceux qui manipulent ces marchés financiers.
Cependant, le gros problème qui se pose présentement en France n’est donc pas celui de cette dette souveraine, mais c’est celui de ses banques !
En effet, les CDS des quatre banques françaises cotées sont parmi les pires des grandes banques des pays occidentaux d’après les données publiées par Boursorama,
Document 8 :
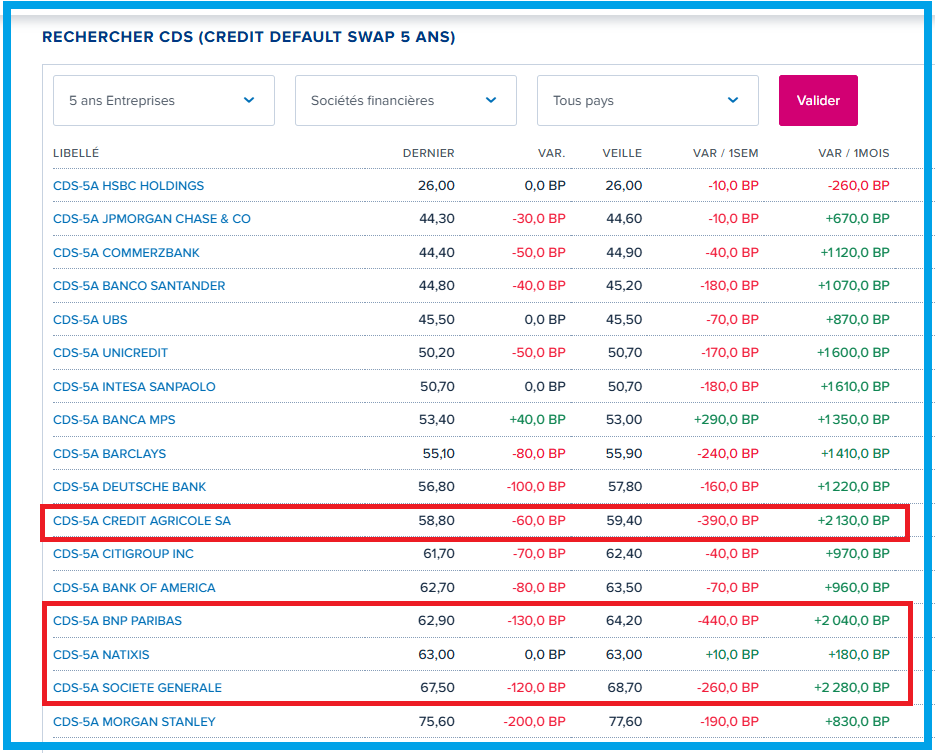
En 2011, c’est la dégradation de la situation des big banks françaises qui a provoqué la crise de la dette souveraine car c’est l’État français (c’est-à-dire les contribuables) qui aurait été obligé de sauver ces banques du naufrage !
En effet, les cours de BNP-Paribas est tombé à 22,72 euros le 19 septembre 2011, donc deux mois avant le 16 novembre 2011 jour où l’écart entre l’OAT et le Bund a bondi à 187 points de base !
Document 9 :
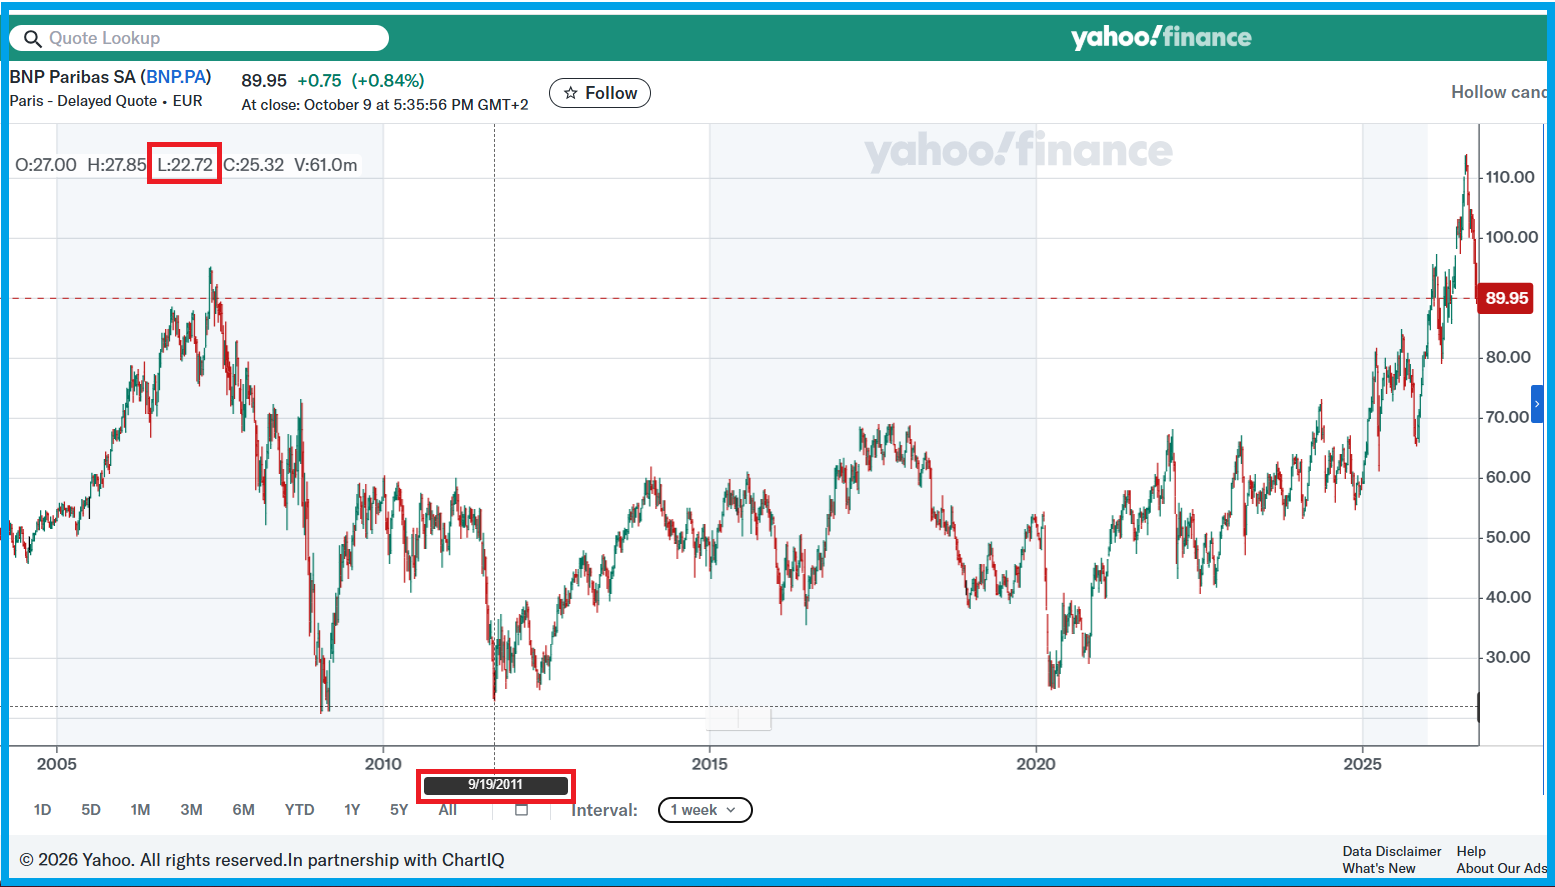
Donc, présentement, en octobre 2026, c’est la dette souveraine de la France qui a plongé avant le grand plongeon des banques.
Cependant, les relations entre le plongeon de la dette souveraine et celui des banques restent étroitement liées.
En effet, le cours de BNP-Paribas a baissé de 21 % par rapport à un plus haut historique de 113,8 euros atteint le 13 aout dernier alors que la chute de 2011 a été de 40 %… ce qui peut se produire dans l’avenir proche !
Toutefois, les CDS des banques françaises en 2011 étaient largement supérieurs à ceux atteints au cours des séances récentes.
En effet, les CDS des BNP-Paribas étaient de 300 points de base le 12 septembre 2011 (contre 62,90 le 9 octobre dernier), ceux de Société Générale étaient de 414 contre 67,50 présentement, ce qui signifie que ces CDS montrent indubitablement que la situation des banques françaises est objectivement très solide en 2026 alors que ces banques étaient réellement au bord du gouffre en 2011 !
Et il en est de même pour ce qui concerne la dette souveraine de la France qui fluctuait de 180 à 190 points de base en novembre 2011 contre 140 points de base actuellement.
Certes, la dette publique de la France est trop forte et elle va générer des charges d’intérêts de 91 milliards d’euros en 2027 d’après les déclarations du Ministère de l’Economie, ce qui constitue le poste de dépenses de l’État le plus élevé.
Le budget de l’Éducation nationale est le deuxième poste de dépenses les plus importantes avec 65,5 milliards d’euros et le suivant est celui des armées avec 63,4 milliards d’euros, ce qui correspond à 2,1 % du PIB (sur la base du deuxième trimestre 2026).
Comme rien ne justifie l’importance de ce budget, il devrait revenir à 1,5 % du PIB qui est la norme, soit à 46 milliards d’euros.
Ainsi, ce sont 17,4 milliards d’euros de dépenses publiques qui devraient être supprimées, ce qui permettrait de diminuer d’autant le budget de l’État.
En supprimant les 500 milliards d’euros de la dette de l’État sur lui-même qui feraient diminuer les charges d’intérêts de 13 milliards d’euros, le déficit du budget prévisionnel de 2027 pourrait donc diminuer de 30 milliards d’euros (17,4 + 13) toutes choses égales par ailleurs.
La conclusion est simple : ce sont les dirigeants de la France qui créent et aggravent ses problèmes alors qu’il existe des solutions pour améliorer la situation des électeurs français qui s’obstinent à élire ces mêmes dirigeants !
Pour rappel, la brusque dégradation de la situation économique en France qui se manifeste par ce bond de l’écart entre les rendements de l’OAT et ceux du Bund a vraisemblablement été provoquée par les dirigeants des grandes banques des États-Unis qui refuseraient de livrer des dollars (USD) à leurs homologues français, cf. mon article à ce sujet, ce qui serait une manifestation des manipulations des marchés et des opinions publiques par, disons, les mondialistes…
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
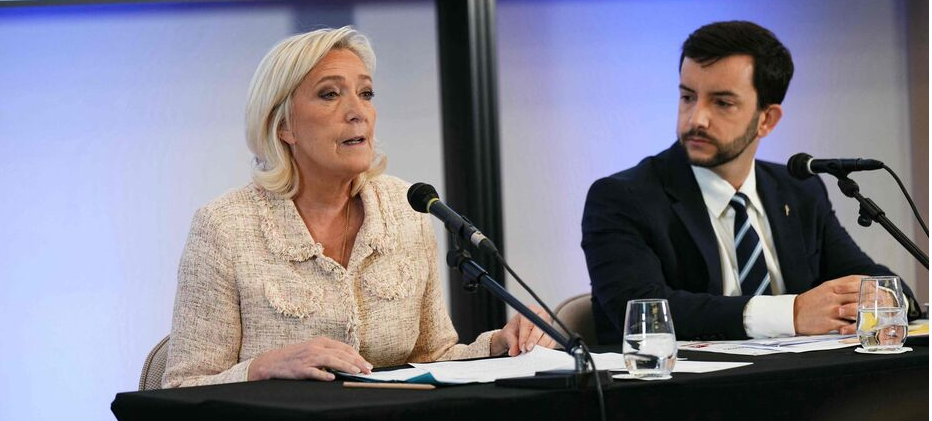
D’après un article de ZeroHedge, Nana Antiedu, analyste de marché chez UBS, a déclaré à ses clients que « les obligations françaises continuent de surperformer après la publication du budget fantôme de Le Pen » et il en est de même pour Rich Privorotsky, responsable du desk one-delta chez Goldman Sachs.
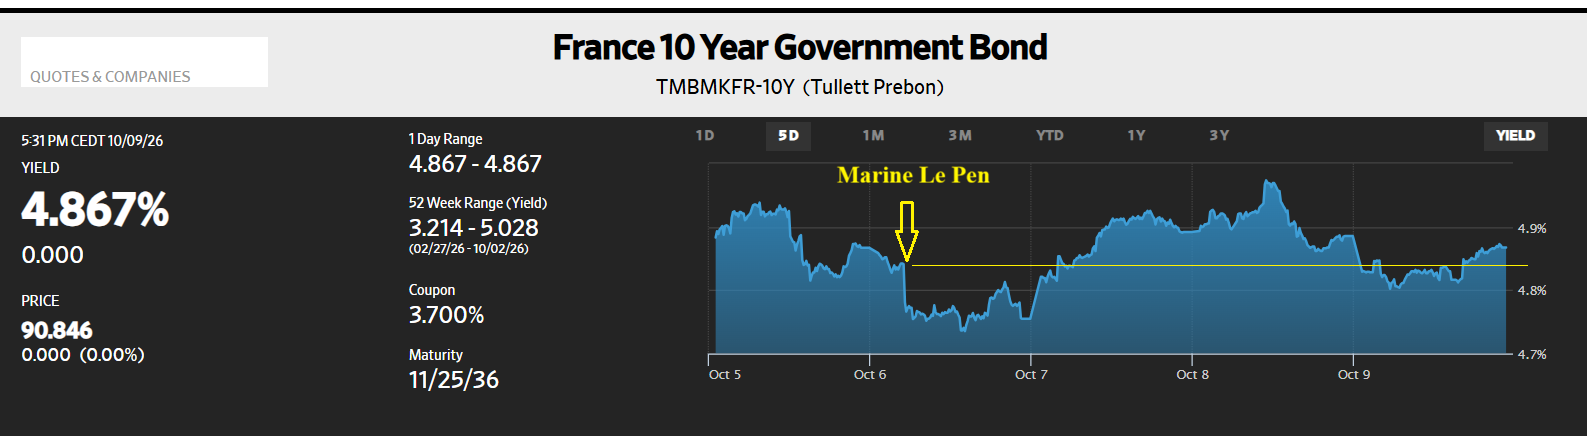
Effectivement, les rendements des mauvais bons à 10 ans du Trésor français ont plongé au début de la séance du 6 octobre après la publication du budget fantôme de Marine Le Pen,
Document 1 :
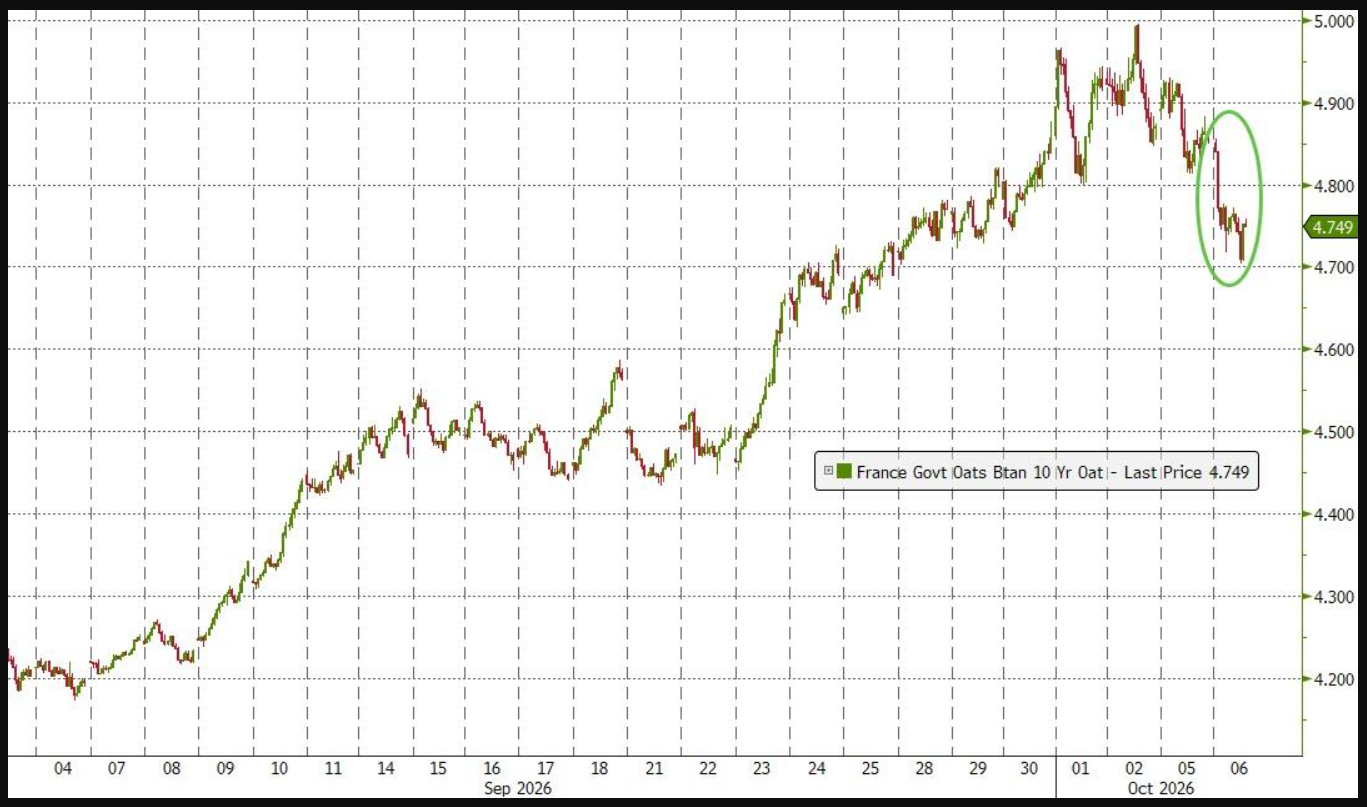
D’après le Wall Street Journal, les rendements des mauvais bons à 10 ans du Trésor français ont plongé abruptement très exactement à 10 heures 10 le 6 octobre en trois minutes seulement en passant de 4,841 % à 10 heures 9 à 4,781 % à 10 heures 12 après la publication du budget fantôme de la Marine Nationale !
Document 2 :
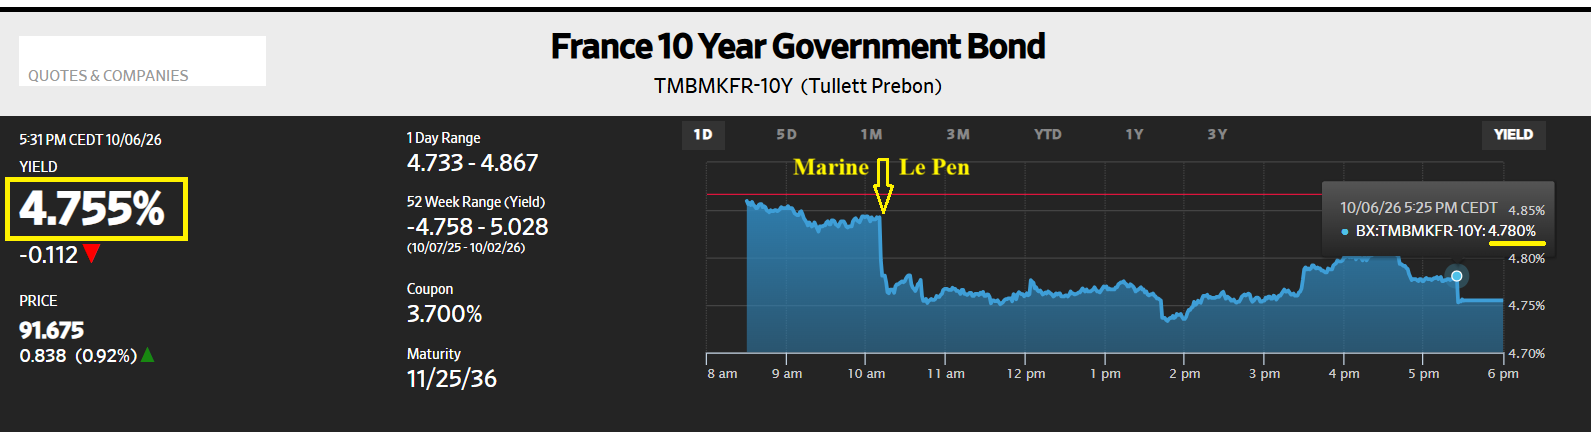
Par la suite, ces rendements ont quand même repris un peu de hauteur et la séance allait se terminer vers les 4,780 % atteints à 17 heures 25 quand, à la minute suivante, ils sont tombés brusquement et miraculeusement à 4,755 % pour terminer la séance à ce niveau !
Les magouilles de la nomenklatura financière franchouillarde sont finalement moins performantes que les déclarations de la Marine Nationale, ce qui est confirmé sur les cinq dernières séances,
Document 3 :
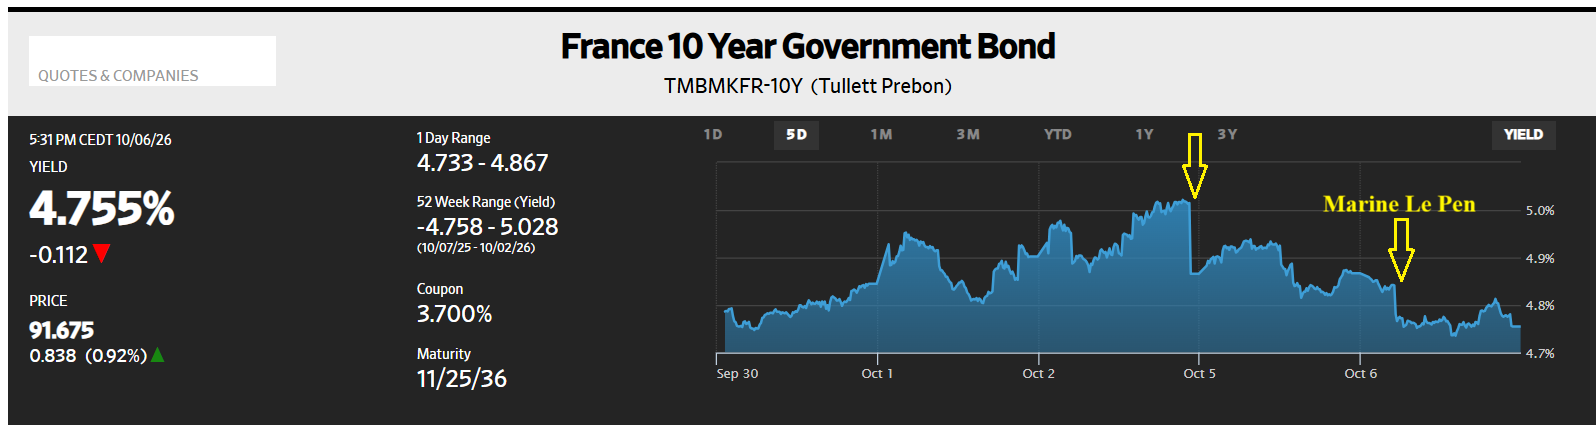
Cependant, ce sauvetage de la Marine Nationale n’empêche pas le Titanic de continuer à sombrer, ce qui se manifeste sur ce graphique par une tendance haussière moins forte que celle de la semaine dernière,
Document 4 :
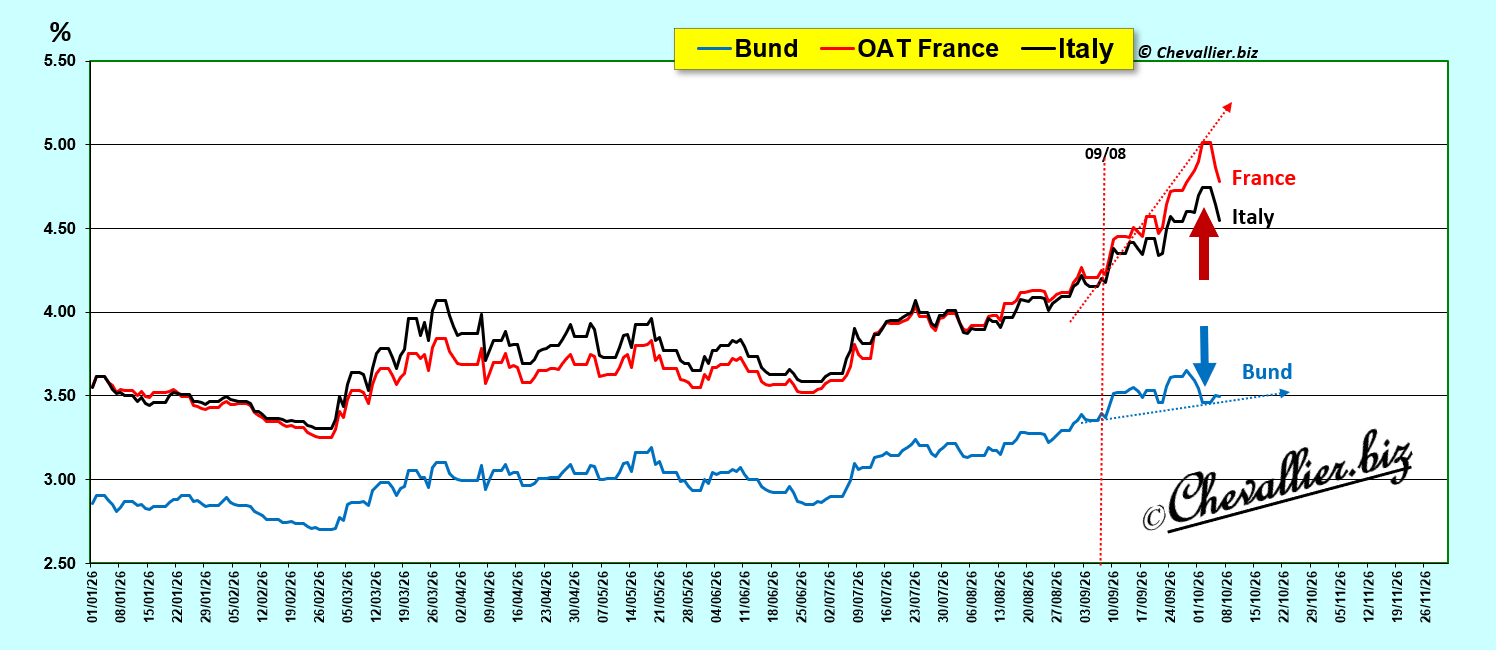
Effectivement, l’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund reste encore à un niveau stratosphérique,
Document 5 :
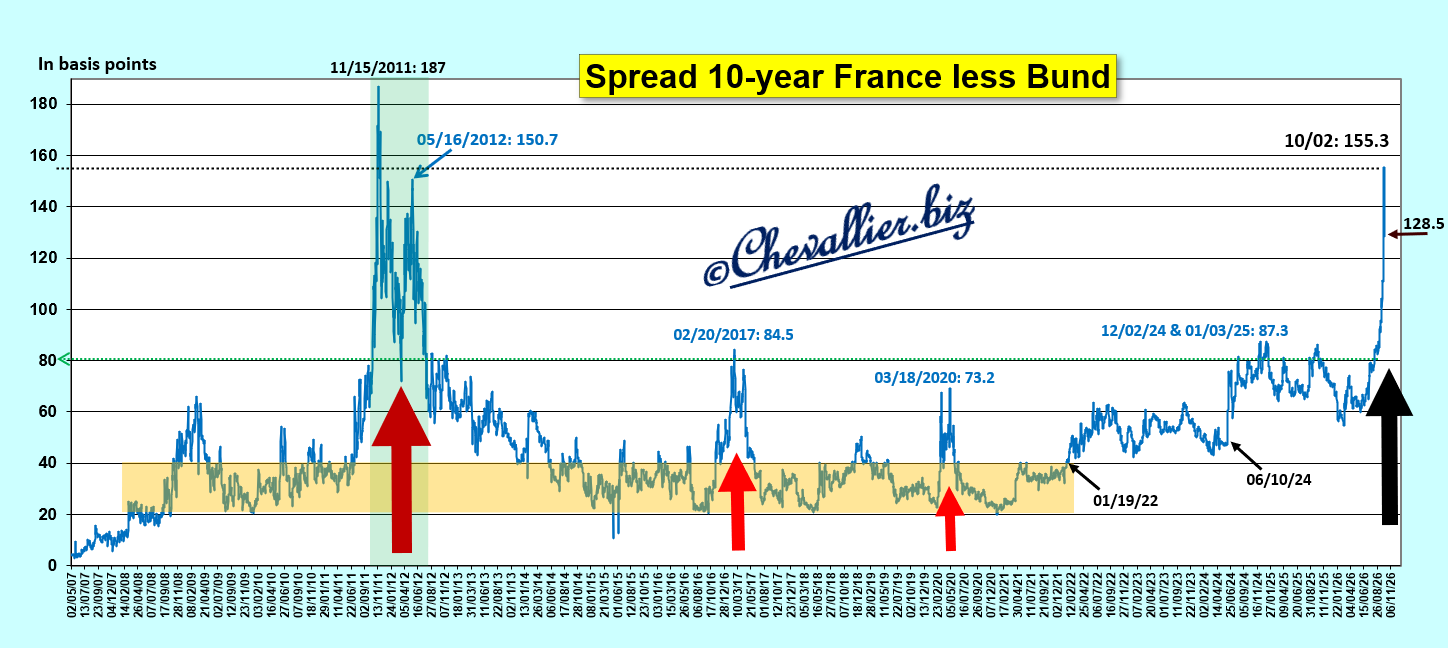
Zoom sur la période récente,
Document 6 :
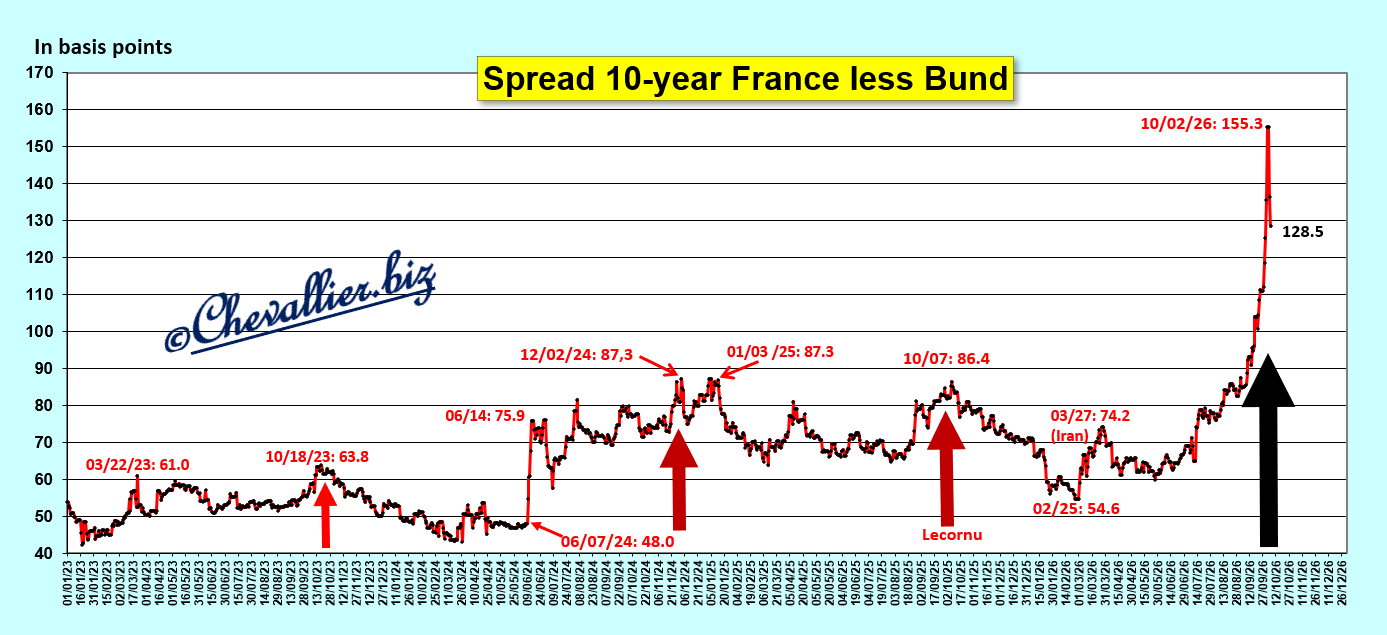
Pour rappel, évolution de ces rendements depuis le début de la manifestation de la crise de l’Eurosystème en 2007,
Document 7 :
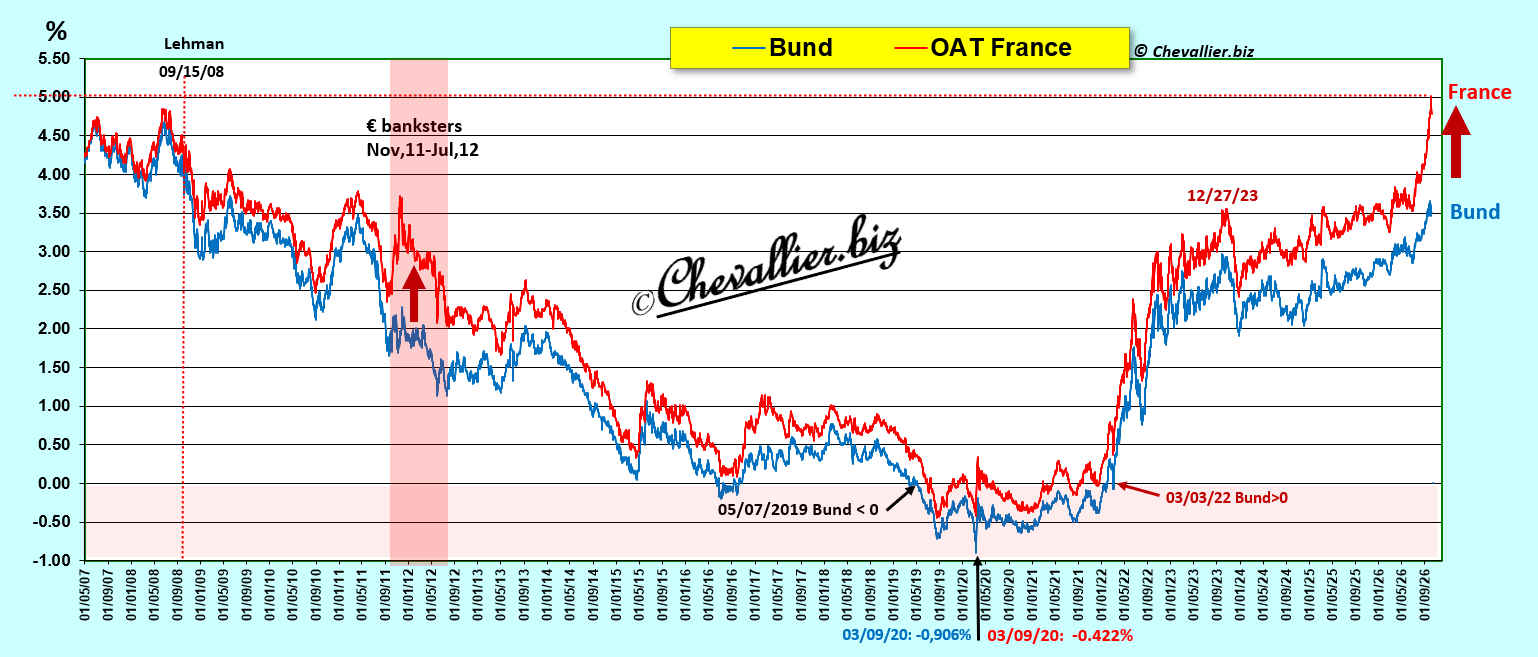
La Marine Nationale pourrait en remettre une couche positive en adoptant mon idée d’annuler la dette détenue par l’Etat sur lui-même portant sur 500 milliards d’euros (d’après le gouverneur de la banque de France) et en économisant au passage une quinzaine de milliards d’euros d’intérêts sur les 91 milliards prévus par le Ministère des finances en 2027, cf. mes articles à ce sujet…
***
Cliquer ici pour lire l’article de ZeroHedge à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum et Gold] D’après tous les médias, les causes de la brusque détérioration de la situation […]
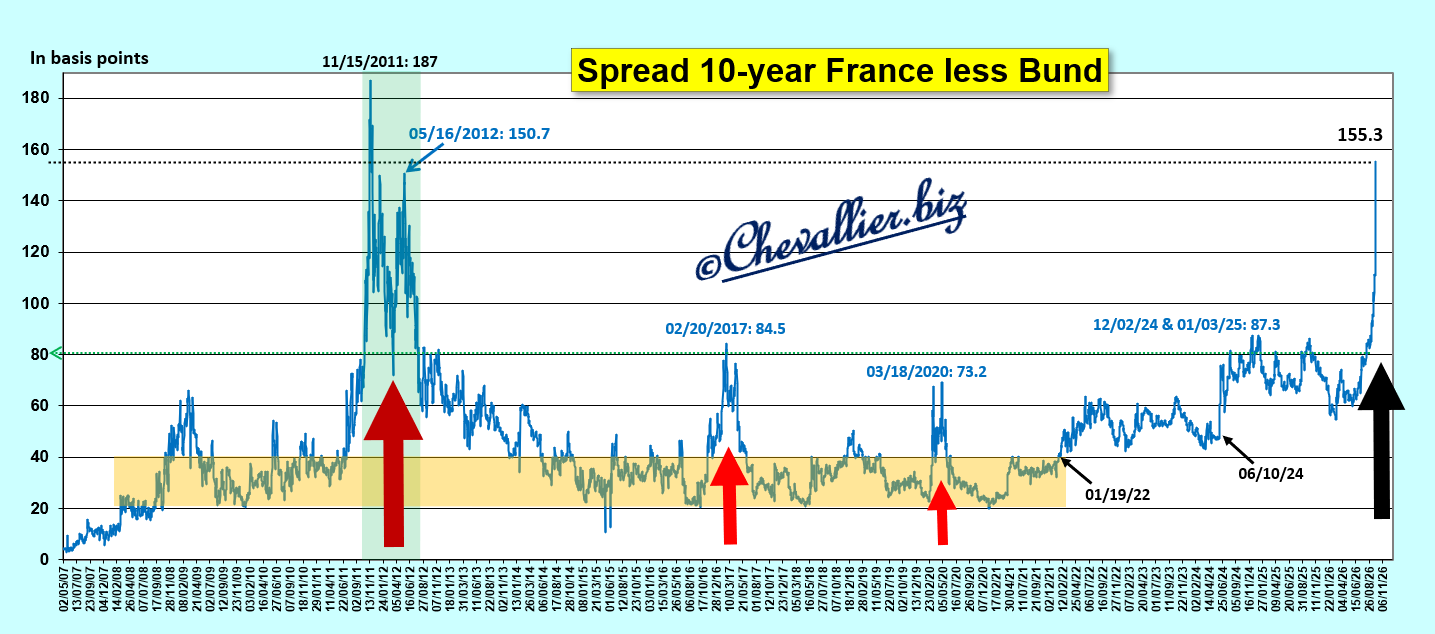
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a continué à exploser le vendredi 2 octobre à cause de la décision des dirigeants des banques… des États-Unis !
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’est le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
Zoom sur la période récente,
Document 2 :
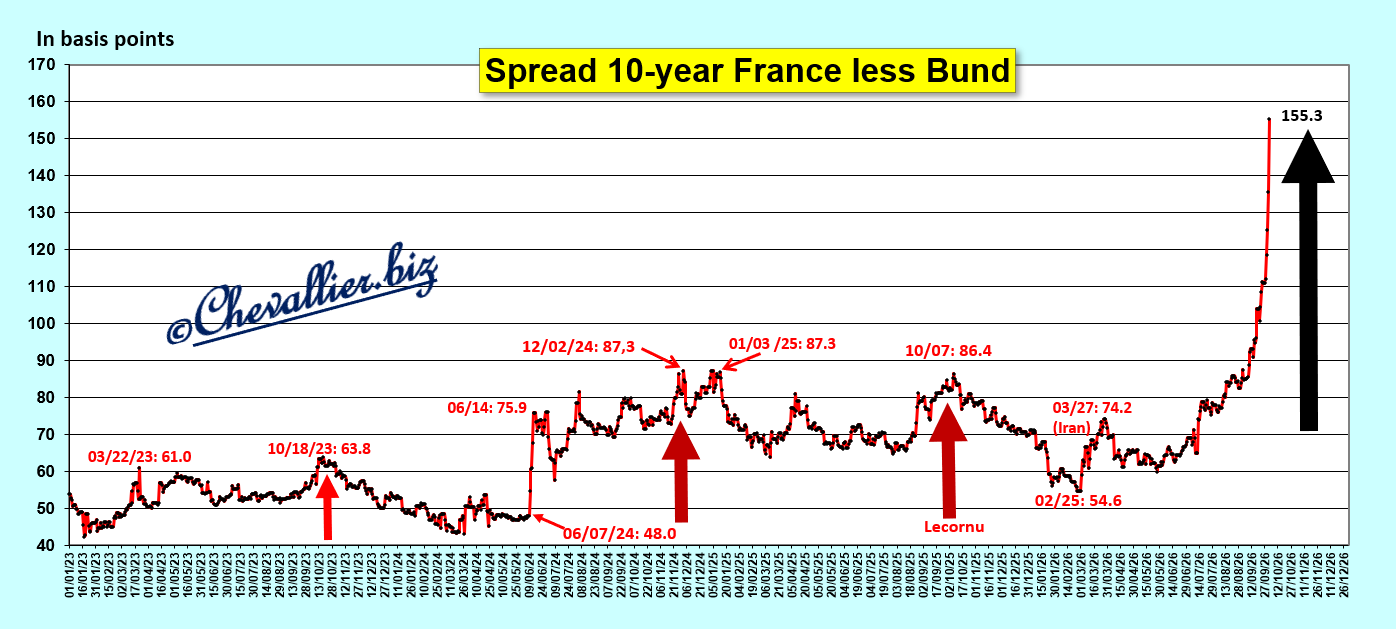
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les vendent précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui risque de majorer leurs pertes dans l’avenir proche.
Les prix des contrats baissent et donc leurs rendements augmentent logiquement.
Ces capitaux sortent donc des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y produit l’effet inverse : les prix des contrats du Bund montent car la demande est forte et donc leurs rendements baissent.
Cet effet de ciseaux accentue donc l’écart entre ces titres,
Document 3 :
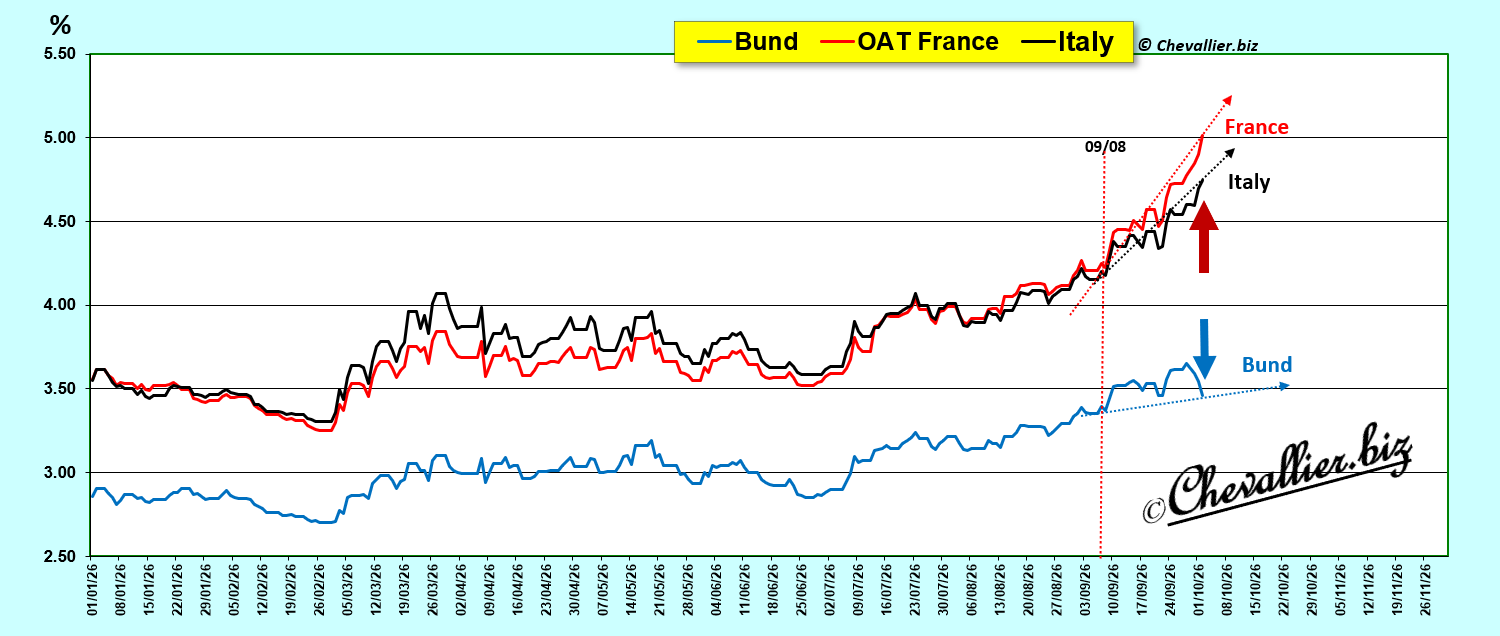
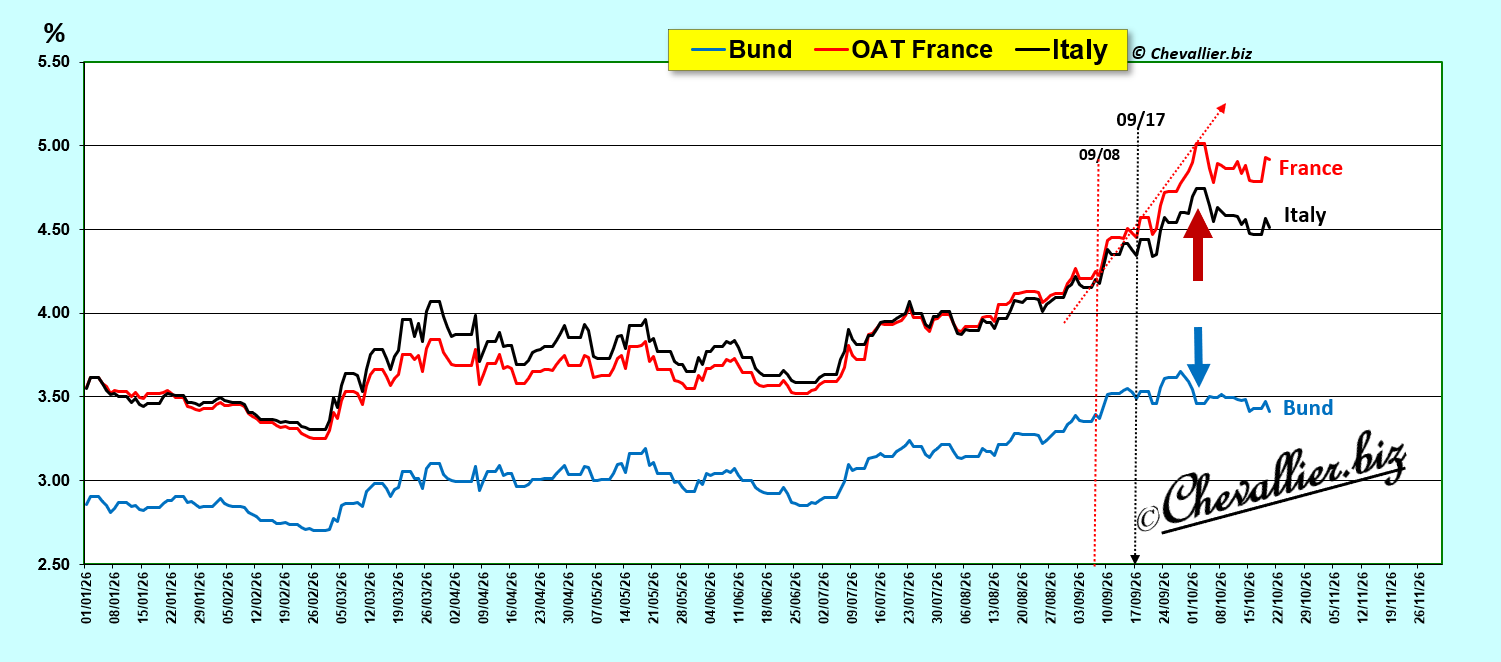
La baisse des rendements du Bund depuis ces derniers jours est bien visible alors que les rendements des bons français à 10 ans bondissent, ceux de l’Italie augmentant eux-aussi mais moins fortement que les français.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours de cette semaine !
Document 4 :
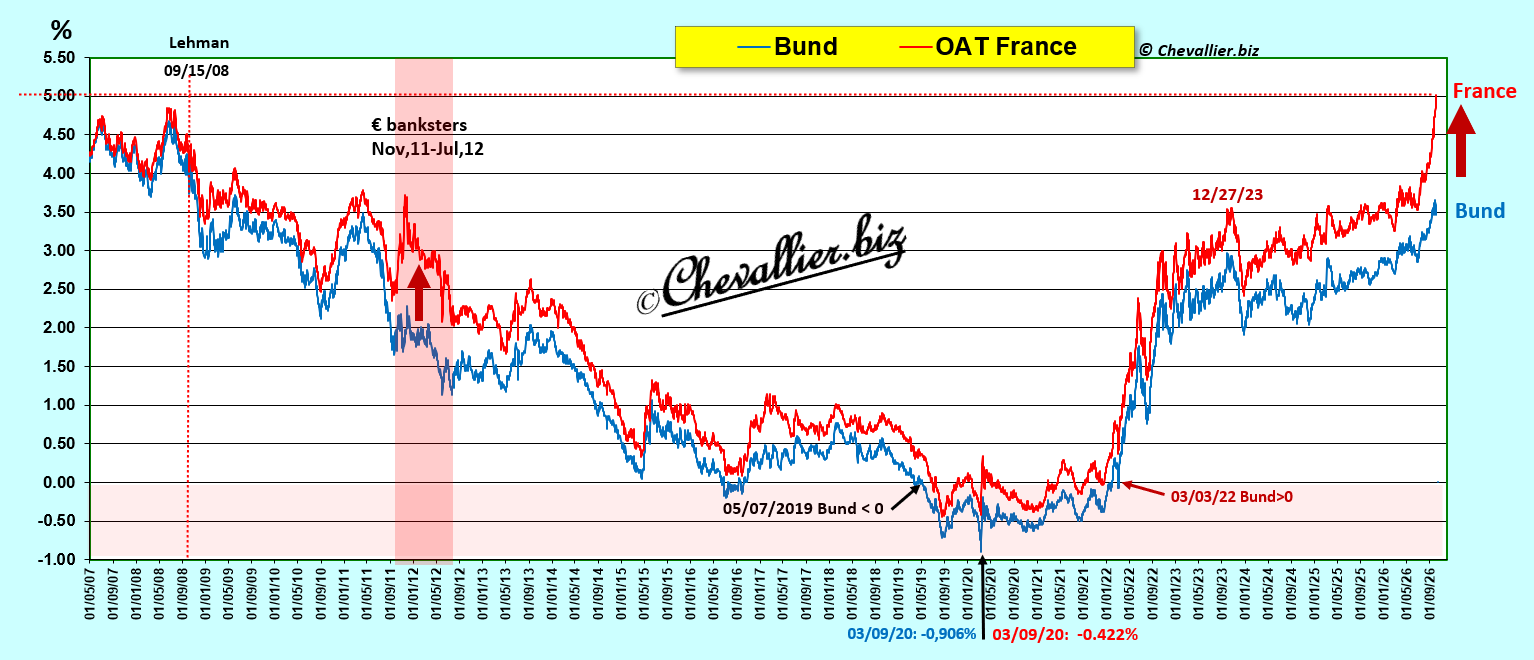
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
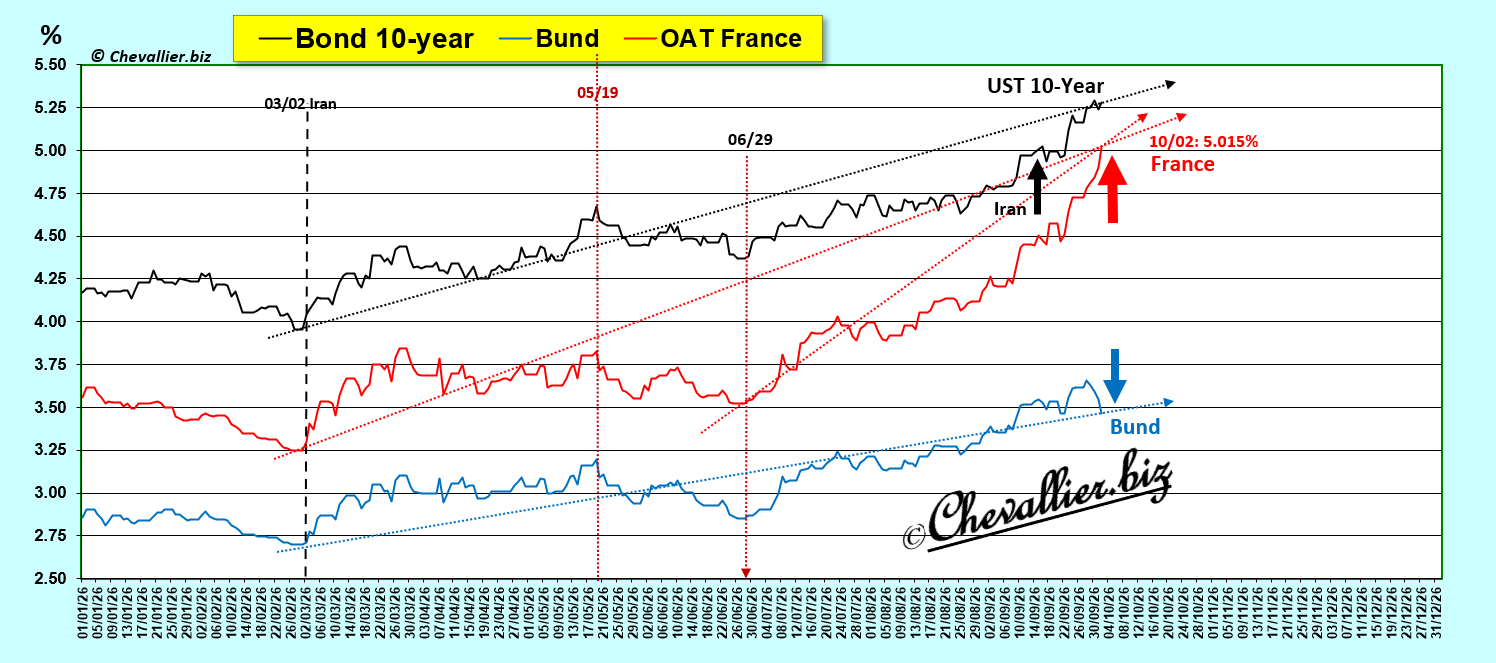
Les rendements des bons du Trésor italien ont toujours été supérieurs à ceux de leurs homologues français, sauf depuis le… 4 août dernier (de quoi passer une mauvaise nuit !),
Document 6 :
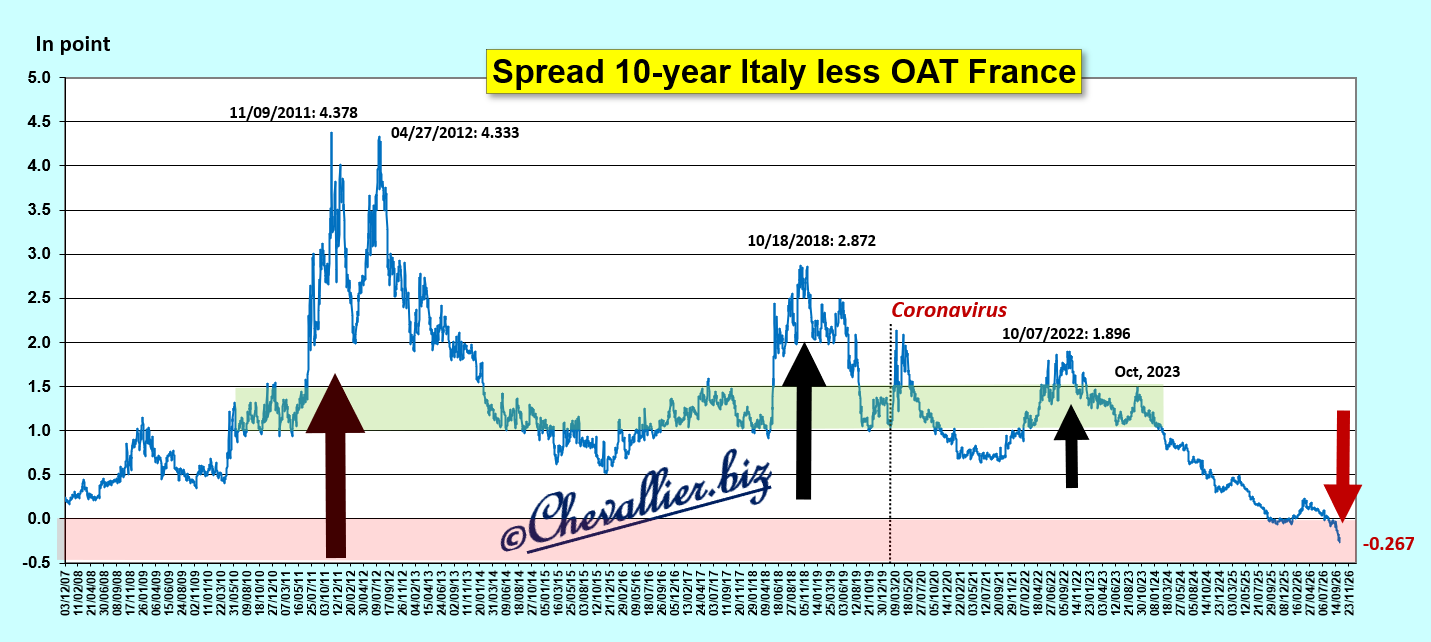
Les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en dépassant allègrement la barre des 80 points de base distançant de très loin ceux de tous les autres pays européens !
Document 7 :
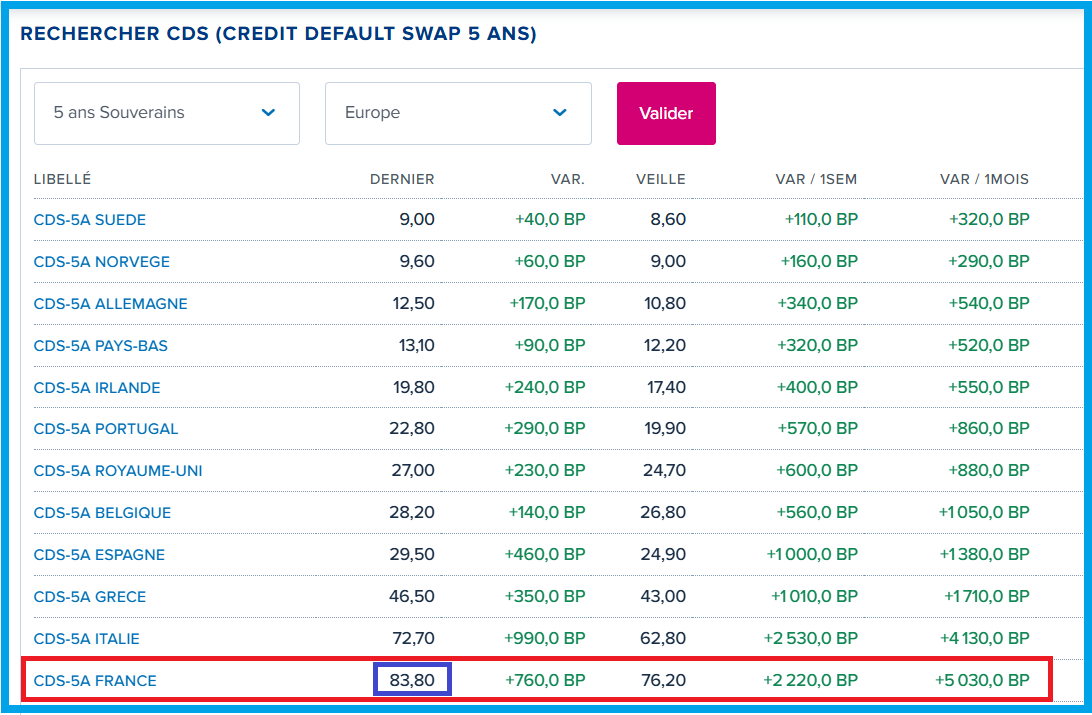
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 83,8 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,84 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
C’est effectivement là la bonne explication, mais avec quelques précisions dans un prochain article…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
Le Mozart de la décadence a encore frappé ce premier octobre : l’écart entre les rendements des mauvais bons à 10 ans du Trésor du 10 ans français et ceux du Bund continue à exploser !
Il a atteint 135,6 points de base. C’est le plus haut niveau atteint depuis le… 16 mai 2012, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
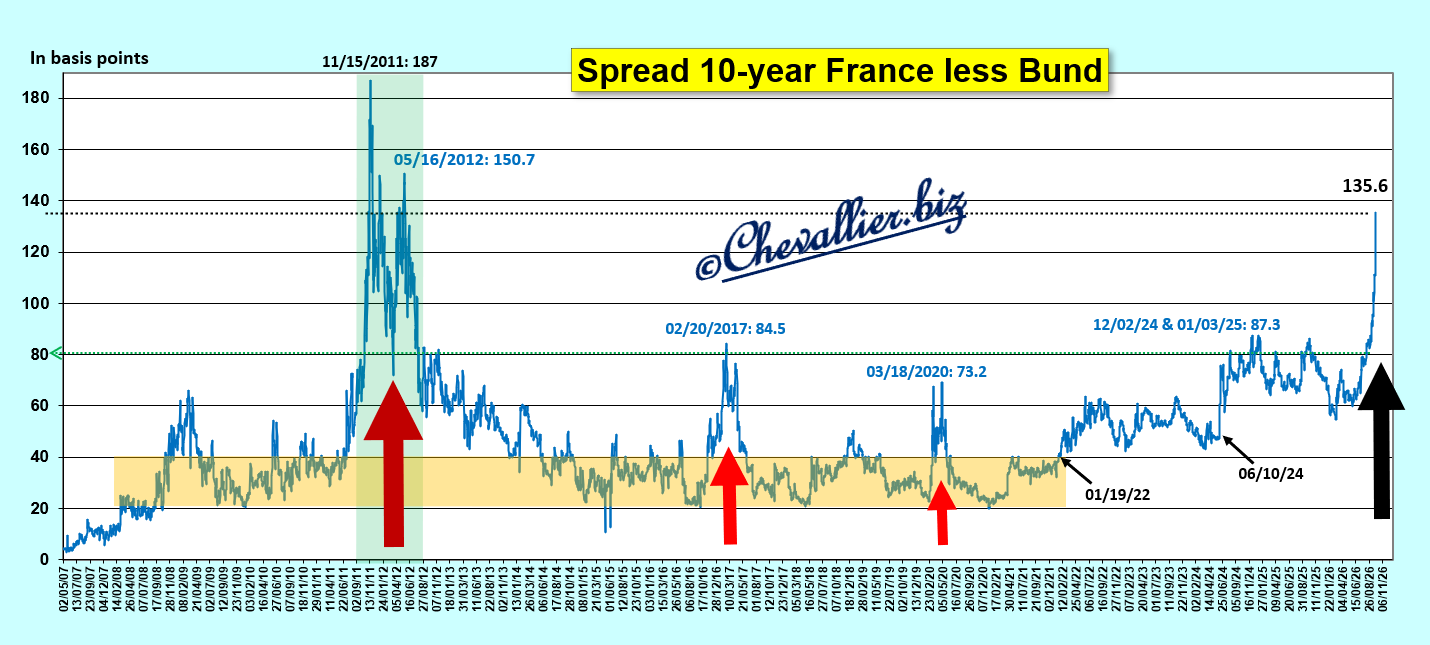
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les vendent précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui risque de majorer leurs pertes dans l’avenir proche.
Les prix des contrats baissent et donc leurs rendements augmentent logiquement.
Ces capitaux sortent donc des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y produit l’effet inverse : les prix des contrats du Bund montent car la demande est forte et donc leurs rendements baissent.
Cet effet de ciseaux accentue donc l’écart entre ces titres.
Zoom sur la période récente,
Document 2 :
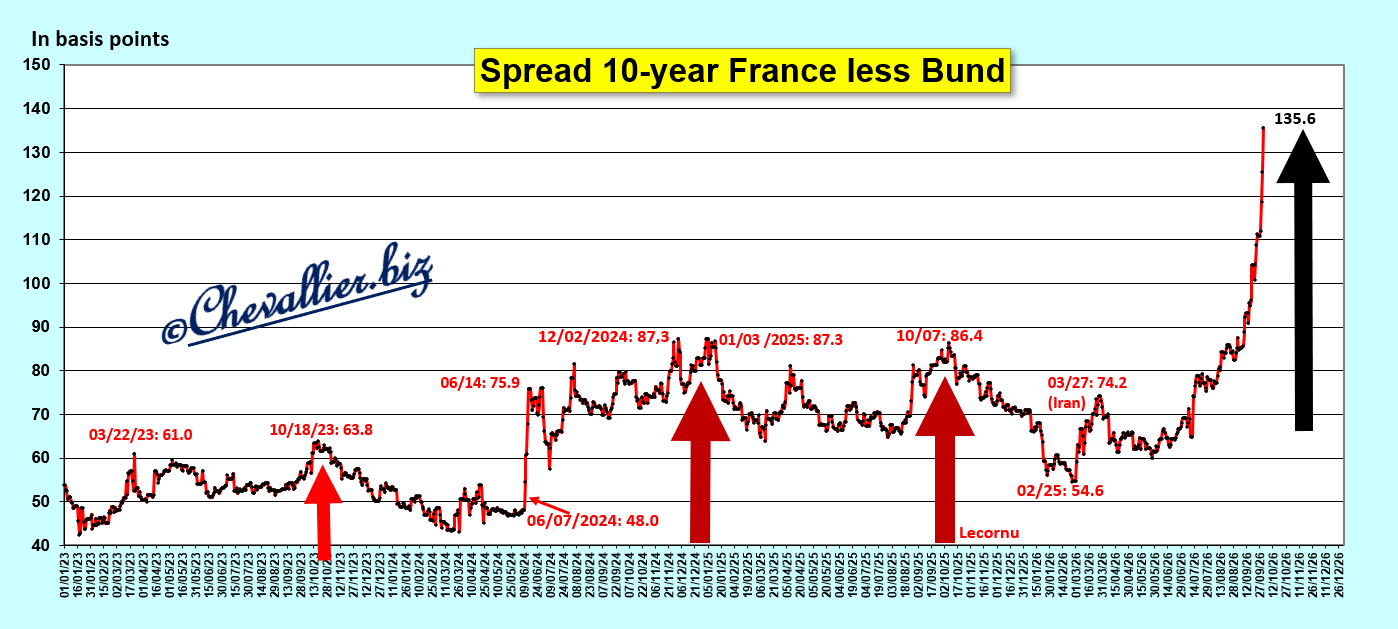
La baisse des rendements du Bund depuis ces derniers jours est bien visible alors que les rendements des bons français à 10 ans bondissent, ceux de l’Italie augmentant eux-aussi mais moins fortement que les français,
Document 3 :
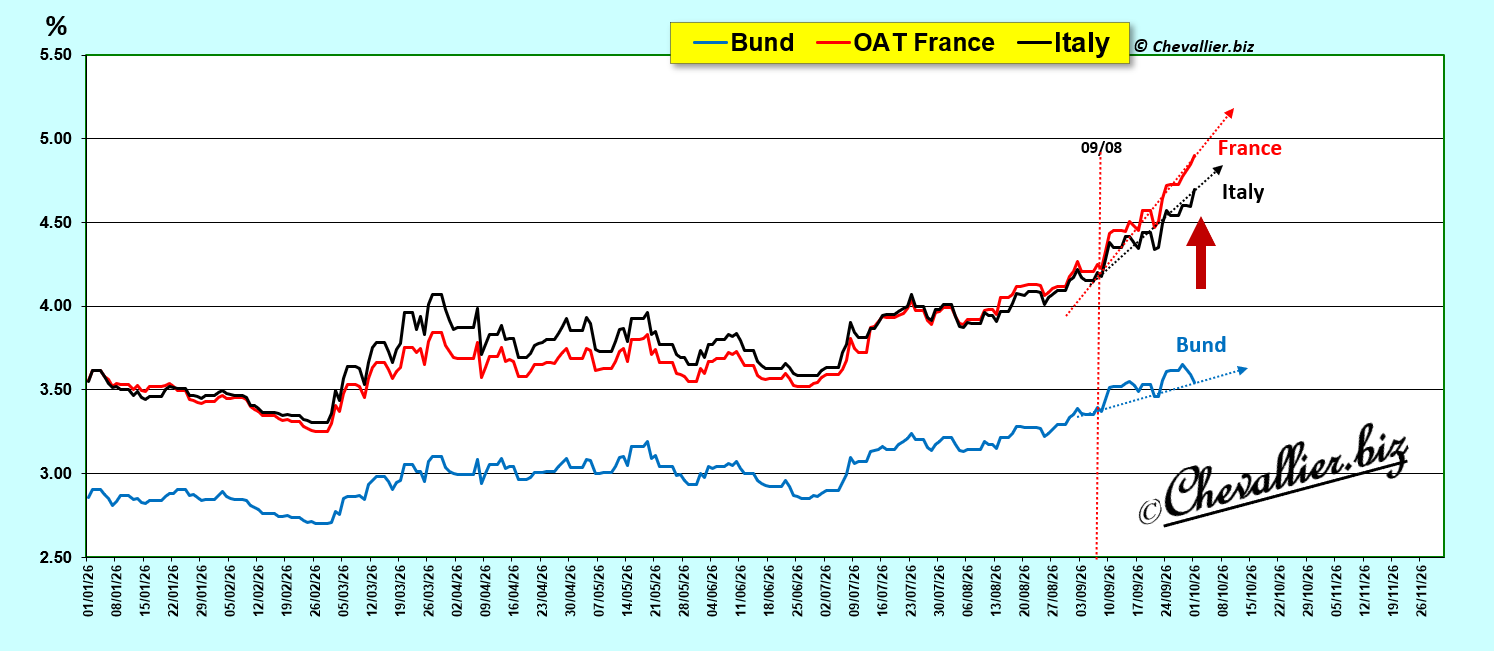
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est plus forte que celles des notes à 10 ans et du Bund,
Document 4 :
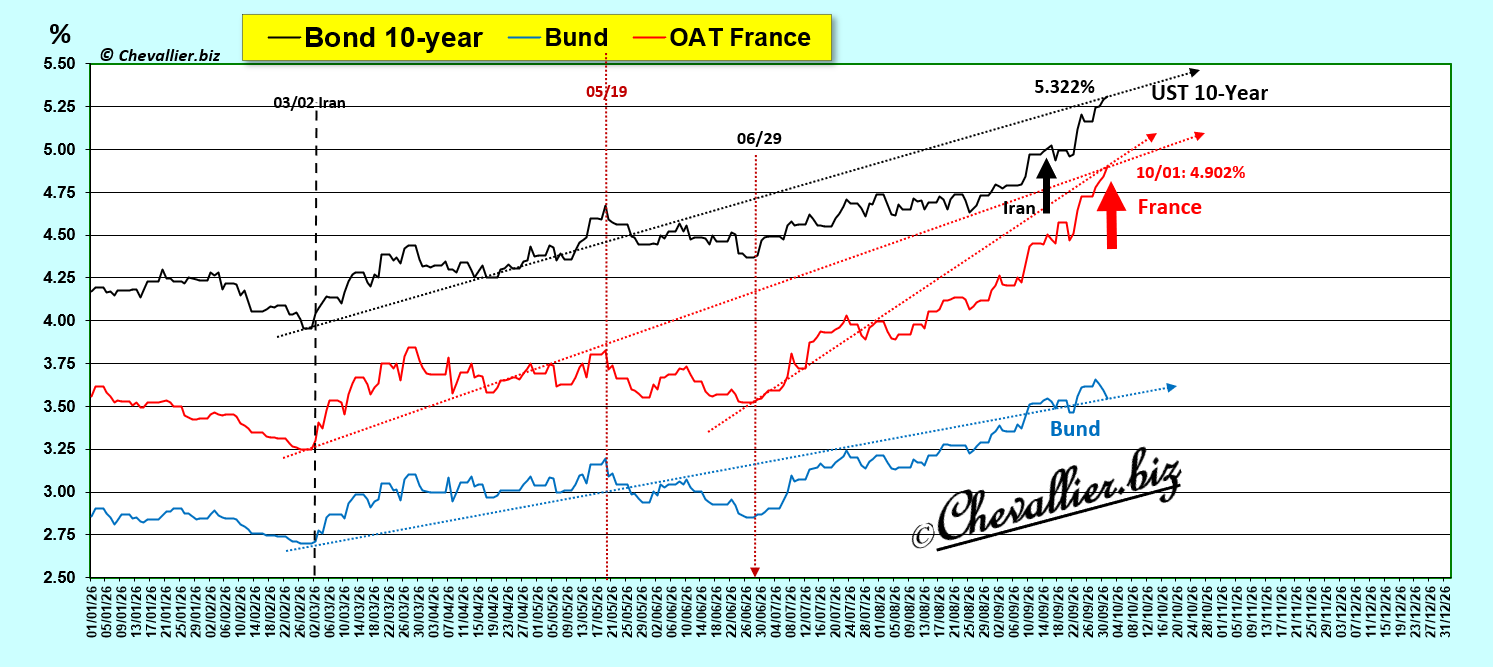
Les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en atteignant presque la barre des 70 points de base distançant de très loin ceux de tous les autres pays européens !
Document 8 :
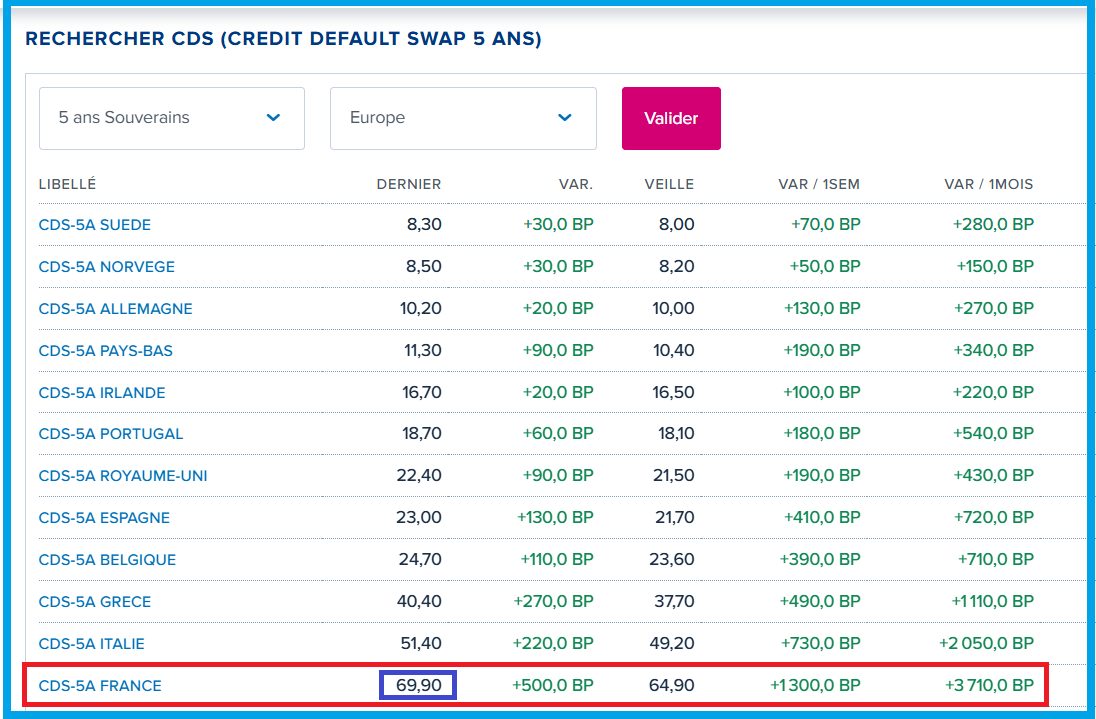
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 69,9 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,70 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
Cliquer ici pour lire un article de ZeroHedge sur ces problèmes.
© Chevallier.biz
Le Mozart de la décadence a encore frappé : l’écart du 10 ans français continue à exploser,
Document 1 :
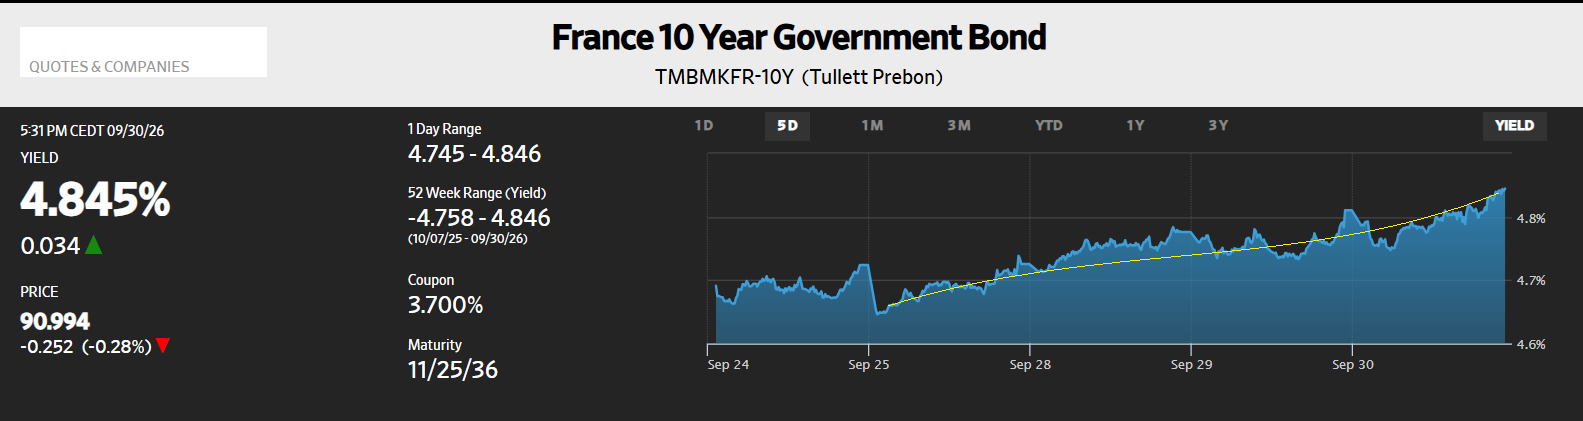
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les vendent pour récupérer des liquidités et pour sortir leurs capitaux de ce placement qui risque de majorer leurs pertes dans l’avenir proche.
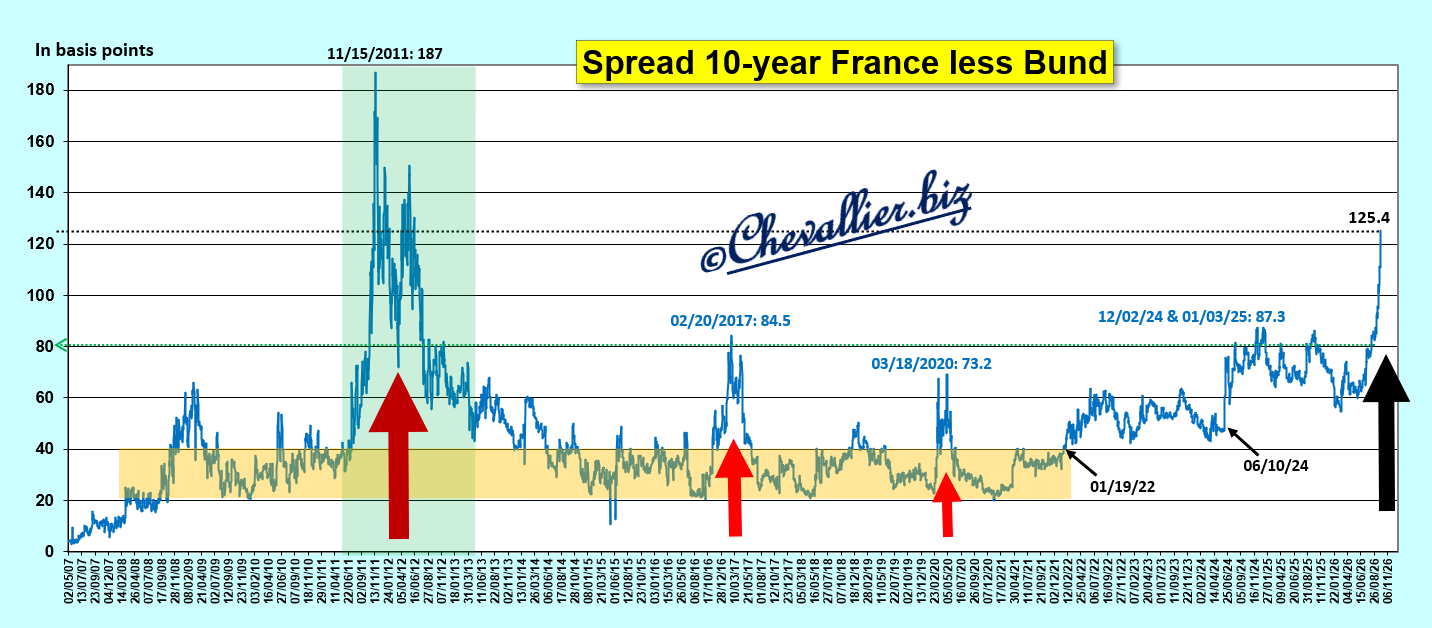
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
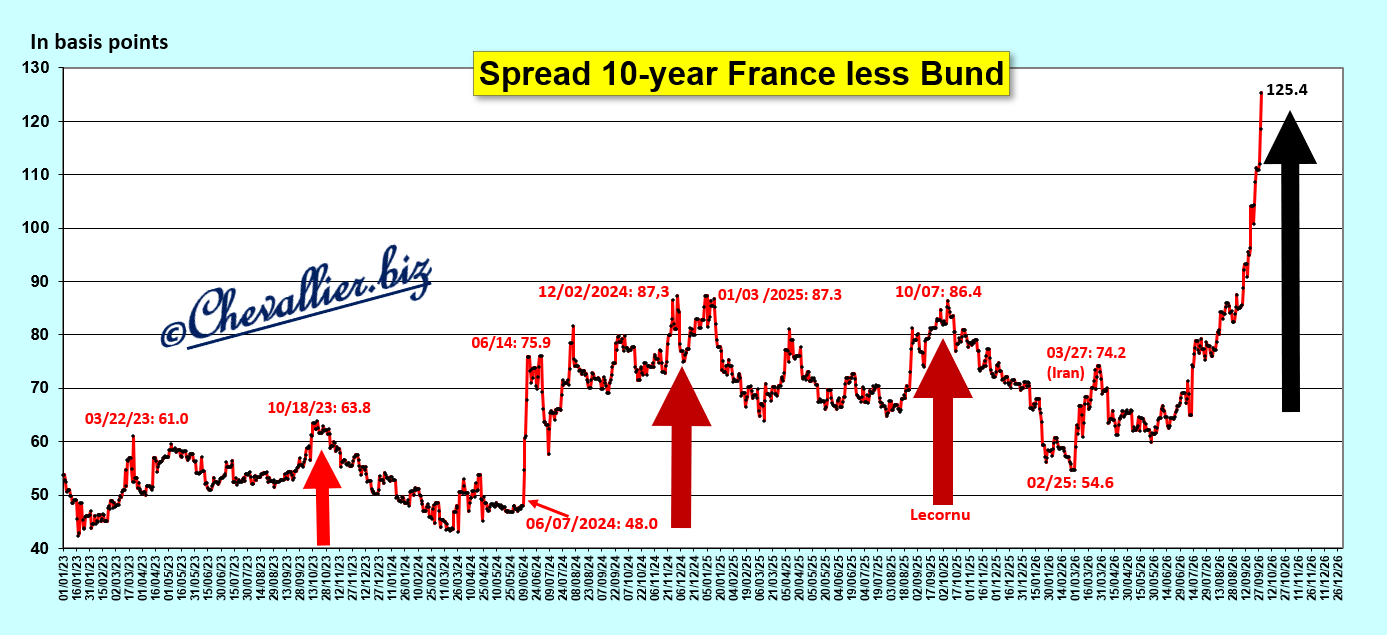
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement par rapport à celle de l’Allemagne, comme au pire des années 2011-2012,
Document 3 :
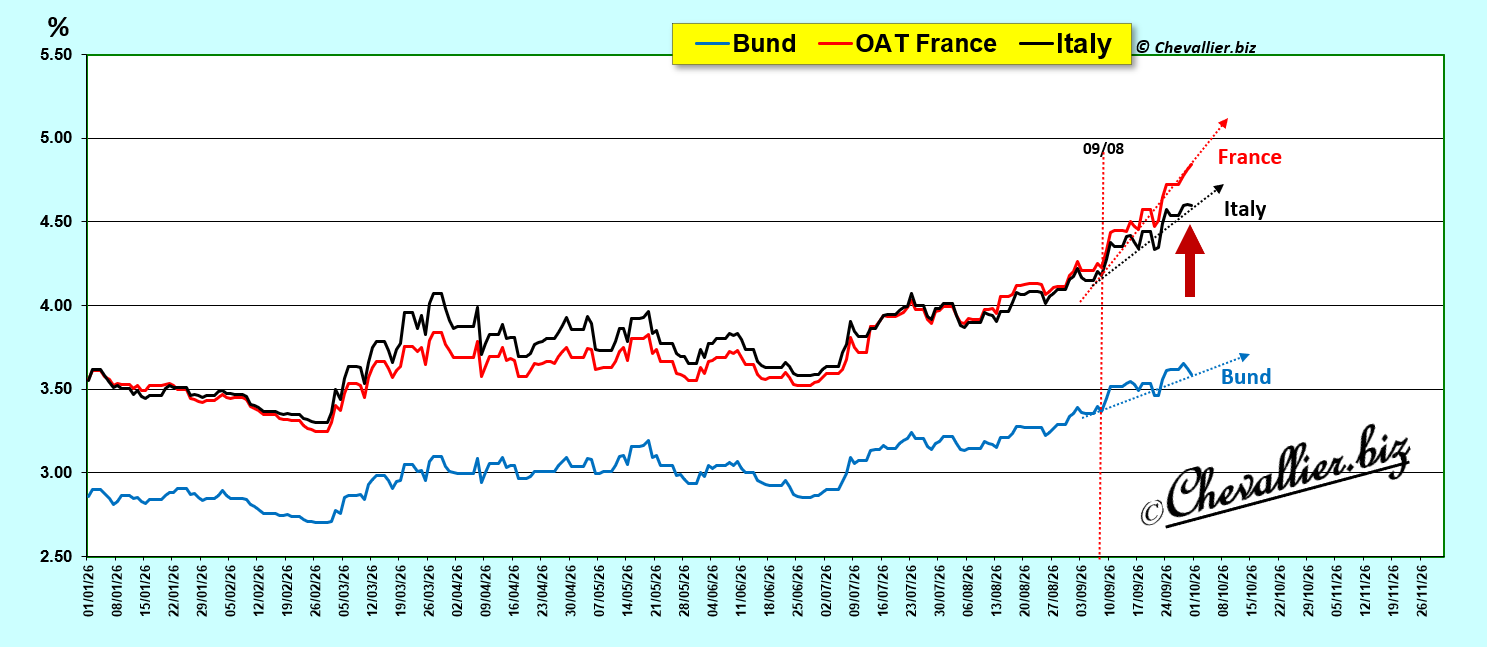
L’Allemagne, jadis le bon élève de la classe européenne, l’Italie qui fut l’un des pires cancres sont largement dépassés maintenant par la France Macronnienne !
Document 4 :
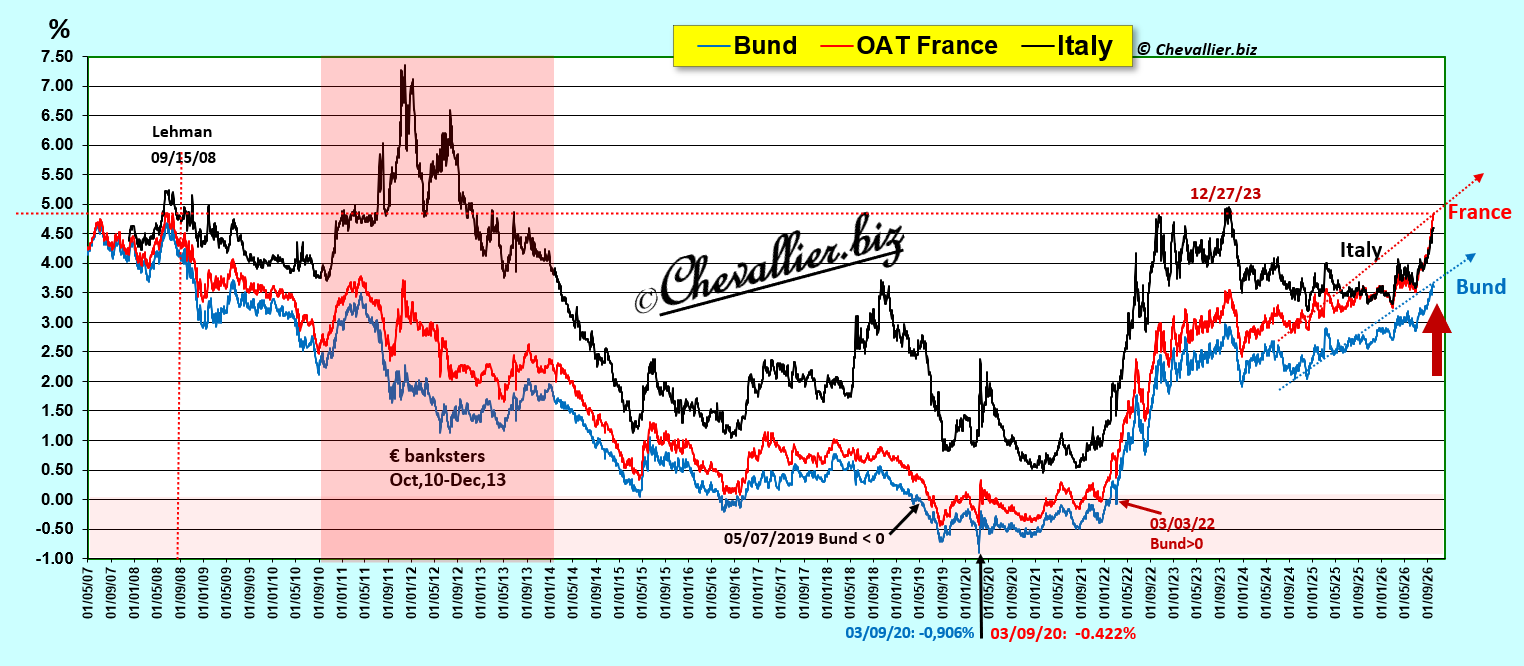
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 5 :
L’écart entre les rendements des bons à 10 ans du Trésor italien et son homologue français est tombé très bas, ce qui signifie que leur écart a atteint un plus haut de ce cycle,
Document 6 :
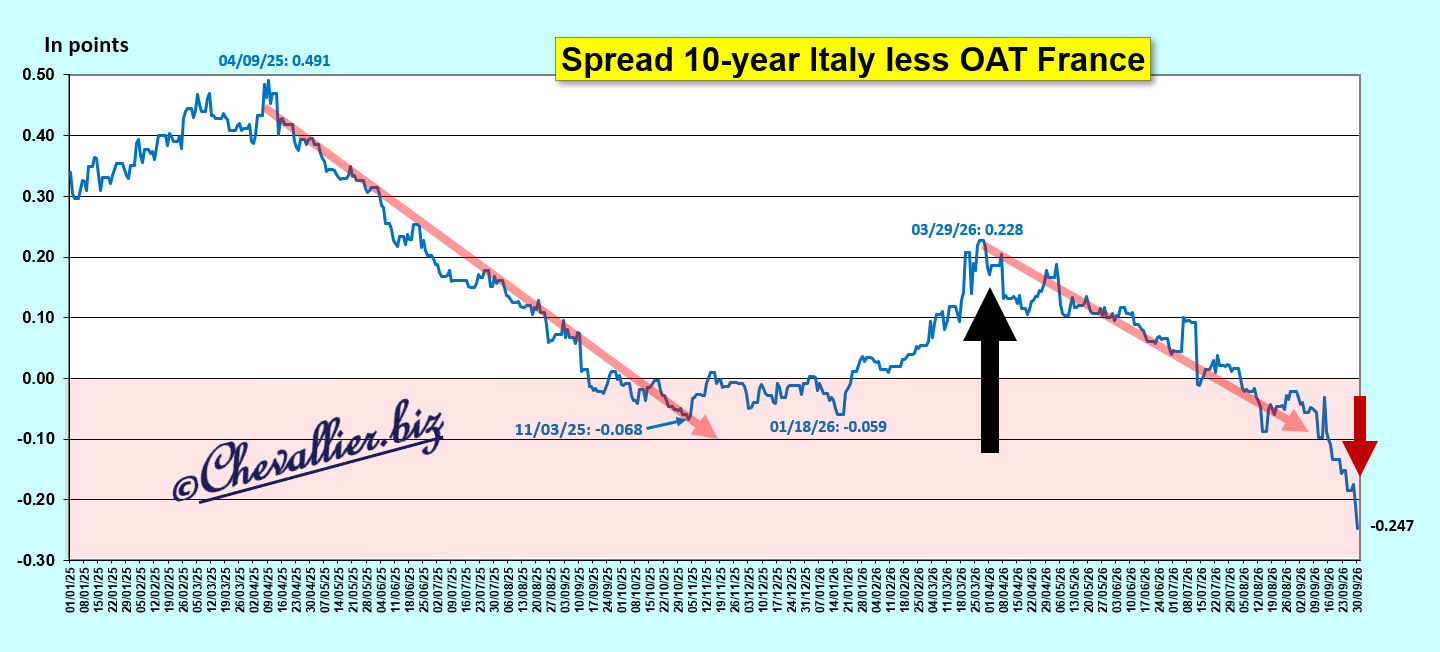
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 7 :
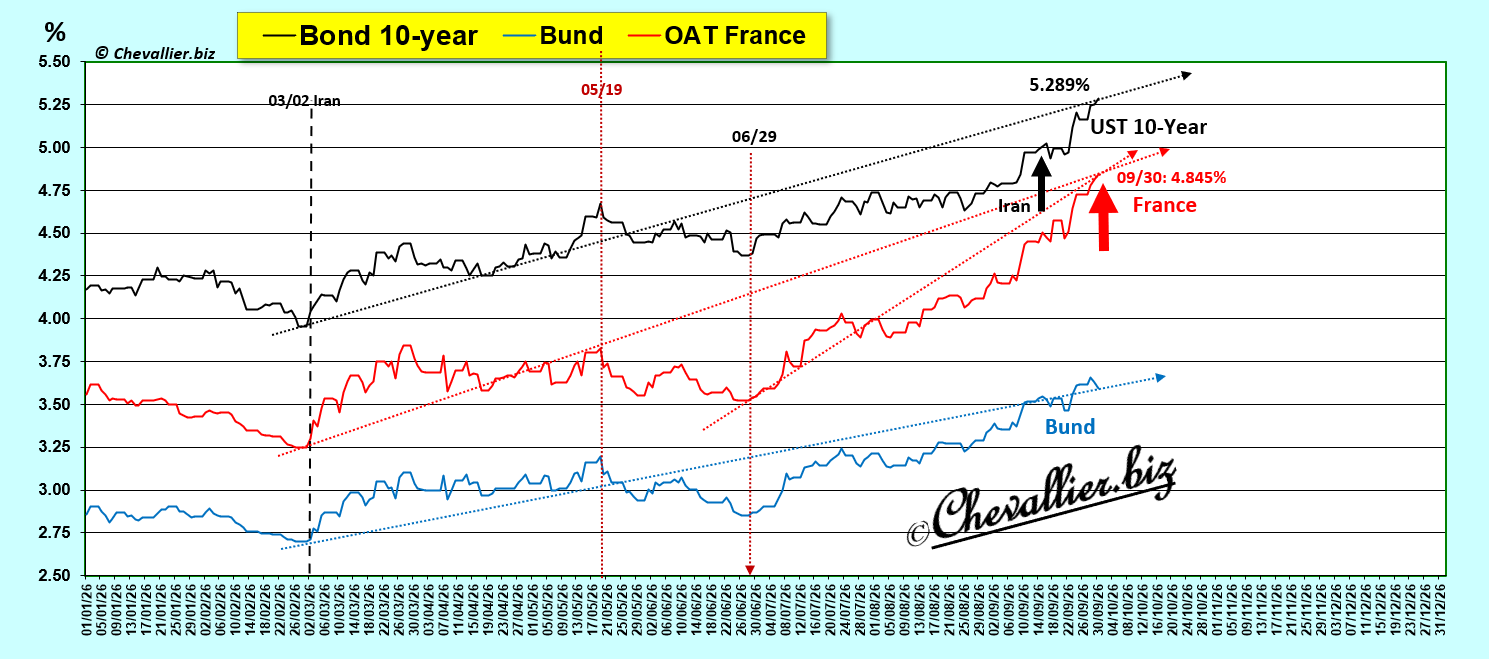
Cerise sur le gâteau : les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en sautant allègrement largement au-dessus de la barre des 60 points distançant de très loin ceux de tous les autres pays européens !
Document 8 :
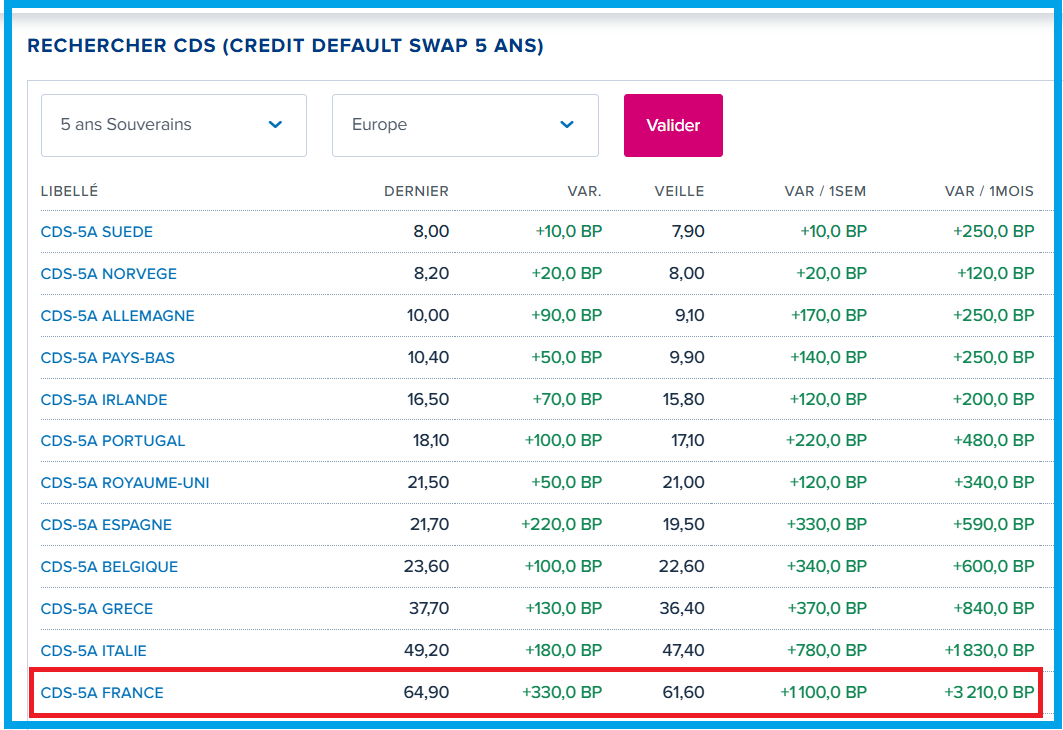
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 64,9 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,65 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
En application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée, 500 milliards d’euros de dettes de l’État français détenues par la Banque de France auraient dû être logiquement et comptablement annulés ainsi que leurs 13 milliards d’intérêts en 2026.
***
La dette négociable de l’État français était de 2 904 milliards d’euros à la fin du mois d’août, derniers chiffres publiés à ce jour par l’Agence France Trésor qui est l’entité qui la gère,
Document 1 :
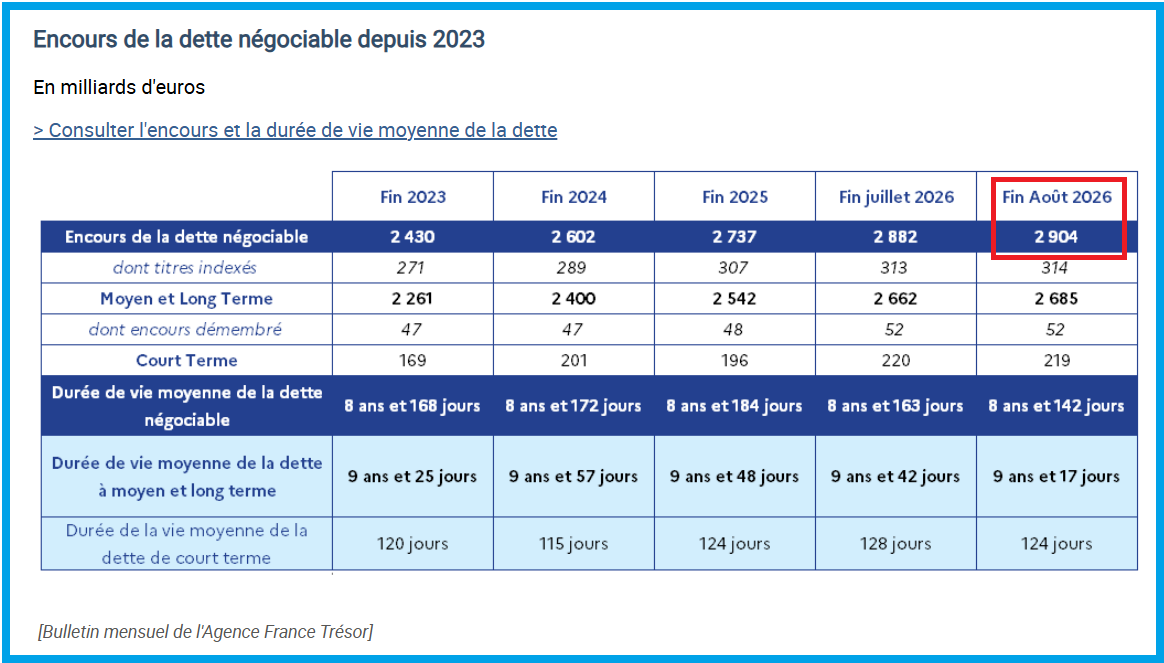
Cette dette négociable est constituée de titres (des bons du Trésor) cotés sur les marchés financiers. L’État français emprunte donc sur les marchés financiers pour financer ses déficits.
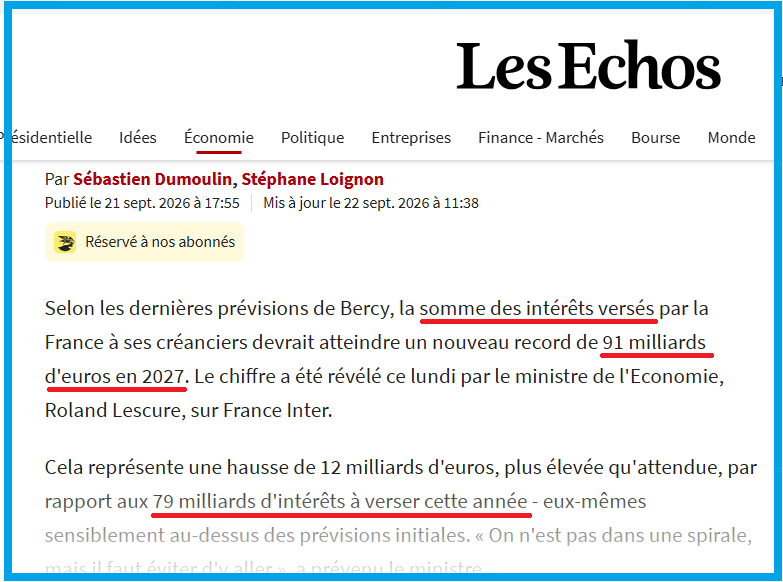
L’État français avait emprunté à la fin du mois d’août dernier 2 904 milliards d’euros à des taux déterminés par ces marchés ce qui le conduit à verser des intérêts pour un total de 79 milliards d’euros sur l’année 2026 d’après les déclarations officielles du ministère de l’Économie et des Finances et de… 91 milliards d’euros sur l’année 2027 qui débutera dans trois mois, toutes choses égales par ailleurs !
Document 2 :
Or, d’après les déclarations du gouverneur de la Banque de France, une partie de cette dette négociable est détenue par cet établissement pour un montant de… 500 milliards d’euros à la fin du mois de juin dernier, derniers chiffres connus officiellement à ce jour !
Or, les activités de la Banque de France sont indissociables de celles de l’État français et certaines d’entre elles sont spécifiquement de son ressort comme par exemple la conservation de l’or de la France et de ses devises, mais in fine ses actifs appartiennent à la nation, c’est-à-dire à l’État français.
La Banque de France est donc une entité étatique qui détient pour 500 milliards d’euros de dettes de… l’État français !
En application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée, ces (seuls) 500 milliards d’euros de dettes de l’État français détenues par la Banque de France auraient dû être logiquement et comptablement annulés.
Cette règle est incontestable pour toute personne comprenant la logique comptable.
La comptabilité, c’est un peu comme les math : on comprend ou on ne comprend pas…
Pour les personnes qui ne comprendraient pas la logique comptable de cette règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée, il suffit de prendre en considération le cas d’une filiale d’un groupe qui veut investir par exemple 10 millions d’euros qu’elle ne peut pas financer elle-même alors que le groupe dispose de disponibilités largement supérieures à ce montant.
Cette filiale qui tient sa propre comptabilité emprunte alors ces 10 millions au groupe dont elle dépend, ce qui est enregistré dans sa comptabilité ainsi que ses intérêts payés, et il en est inversement de même dans la comptabilité du groupe, mais, évidemment, au final, dans la comptabilité du groupe ces opérations n’apparaissent pas dans ses comptes consolidés car ces écritures (de comptabilité interne) ont été annulées.
***
Ces 500 milliards d’euros de dettes de l’État français détenus par la Banque de France représentaient approximativement un sixième de la dette négociable qui se montait à 2 904 milliards d’euros à la fin du mois d’août dernier.
Donc, d’après les déclarations officielles du ministère de l’Économie et des Finances, les intérêts versés par l’État français sur la totalité de la dette négociable (2 904 milliards d’euros) sont de 79 milliards d’euros sur l’année 2026 ; un sixième du montant des intérêts versés en 2026 sur ces 500 milliards (de dettes indues qui auraient dû être annulées) correspondent donc à 13 milliards d’euros qui auraient dû venir en diminution des dépenses de l’État français en 2026.
D’après les déclarations officielles du ministère de l’Économie et des Finances, les intérêts versés par l’État français sur la totalité de la dette négociable seront de 91 milliards d’euros sur l’année 2027 ; un sixième du montant des intérêts versés en 2027 sur ces 500 milliards correspondent à 15 milliards d’euros qui devraient donc venir en diminution des dépenses de l’État français, c’est-à-dire de son budget non finalisé à ce jour pour cette année 2027.
Autre formulation : 500 milliards d’euros de dettes détenues par l’État sur lui-même et leurs 13 milliards d’euros d’intérêts annuels auraient dû être logiquement annulés !
Et il serait donc indispensable et urgent qu’une telle décision soit prise au plus tôt !
En annulant ces 500 milliards d’euros de dettes détenues par l’État sur lui-même tout de suite, ce sont 15 milliards d’euros que les contribuables français pourraient ne pas payer dans les 12 mois à venir, ou, autre solution, ce seraient 15 milliards d’euros qui pourraient être affectés à d’autres dépenses publiques.
D’où une question : comment se fait-il que dans le cadre de la campagne présidentielle qui est déjà bien lancée, aucun homme politique, aucun parti, ne propose une telle solution qui bénéficierait pourtant aux électeurs français ?
***
Jean-Luc Mélenchon réclame depuis des années d’annuler une partie de la dette de l’État français (en la mettant au feu ou en la congelant !) mais sans justifier d’une façon crédible cette revendication qui ne peut donc pas être retenue car tout défaut de paiement sur cette dette souveraine aurait de graves conséquences en précipitant la décadence de le France.
Matthieu Pigasse s’est exprimé en faveur de l’annulation d’une partie de la dette de l’État français mais son argumentation proche de la mienne n’est pas rigoureuse car elle ne repose pas sur l’application précise et stricte de cette règle de logique comptable exposée ci-dessus.
Marine Le Pen a déclaré que les Français souffraient de l’importance de la dette de l’État français mais elle ne propose rien de crédible pour y remédier, et surtout pas la solution exposée ci-dessus !
En dehors des leaders de ces partis dits extrêmes, les dirigeants des partis qui ont été au pouvoir et qui sont responsables du surendettement de l’État français ne proposent évidemment aucune solution crédible pour annuler ces 500 milliards de dettes auto détenues et donc pour restaurer les fondamentaux de la France.
***
D’après les déclarations du gouverneur de la Banque de France, ce sont en réalité 488 milliards d’euros de cette dette négociable, c’est-à-dire de bons du seul Trésor français qui auraient été détenus par la Banque de France à la fin du premier semestre 2026 (derniers chiffres officiels communiqués donc à ce jour) que j’arrondis ici à 500 milliards d’euros pour simplifier.
Ce sont ces seuls 500 milliards d’euros qui devraient être annulés pour ce qui concerne la France, et ils auraient même dû être déjà annulés en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée !
Le problème est alors le suivant : que faire pour combler ce trou dans les actifs de la Banque de France, sans modifier évidemment le passif ?
La réponse est évidente : la Banque de France devrait acheter sur les marchés financiers des bons de Trésors de la zone euro (en dehors de ceux de la France, évidemment) pour remplacer les 500 milliards d’euros de dette française annulée, ce qui permettrait alors de maintenir un bilan équilibré toutes choses égales par ailleurs.
Cette solution est d’autant plus conforme aux traités, aux règlements et aux règles applicables à la Banque Centrale Européenne que ces titres non français ne pourraient plus être annulables en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée contrairement aux déclarations du gouverneur de la Banque de France au sujet de ce trou !
Ainsi, la demande de bons du Trésor de la zone euro en dehors de ceux de la France augmenterait de 500 milliards d’euros, ce qui ferait monter leurs prix et baisser leurs rendements.
Par ailleurs, la dette négociable de la France de 2 904 milliards d’euros baisserait alors de 500 milliards d’euros, ce qui aurait les mêmes effets, à savoir de faire monter leurs prix et baisser leurs rendements. !
***
Il est quand même étonnant que je sois le seul, à ma connaissance et en source ouverte, à mettre en évidence ce dispositif assez sophistiqué (mais plutôt grossier en réalité) qui consiste d’une part à financer des actifs de la Banque de France (pour 792 milliards d’euros en titres d’après son bilan de 2025 !) par de la cavalerie financière et d’autre part à racheter massivement pour 500 milliards d’euros de bons du Trésor français, ce qui n’aurait jamais dû se faire afin de financer un secteur financier en perdition tout en soutirant indument quelques douzaines de milliards d’euros annuellement aux contribuables français.
Depuis le début des années 2000, les manipulations financières sont considérables ainsi que les manipulations des opinions publiques et il est quand même étonnant de constater que personne, en France (et ailleurs aussi), n’analyse correctement ces problèmes alors qu’il y avait des débats publics pendant toute la seconde moitié du XXe siècle au cours desquels de tels problèmes financiers auraient été largement commentés et disputés par beaucoup de personnes compétentes…
***
Les autorités françaises ne publient quasiment aucun document permettant d’analyser correctement ces problèmes de la dette négociable de la France. Les seules sources fiables disponibles émanent de certaines déclarations de certains de leurs dirigeants.
Cliquer ici pour accéder à la page de l’Agence France Trésor sur la dette négociable.
Cliquer ici pour lire un article des Echos sur le montant des intérêts de la dette négociable.
Cliquer ici pour lire un article de RTL relatant l’intervention du gouverneur de la Banque de France à ce sujet.
Cliquer ici pour lire mes articles au sujet du financement de la BCE par cavalerie financière.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence de presque tous les Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens…
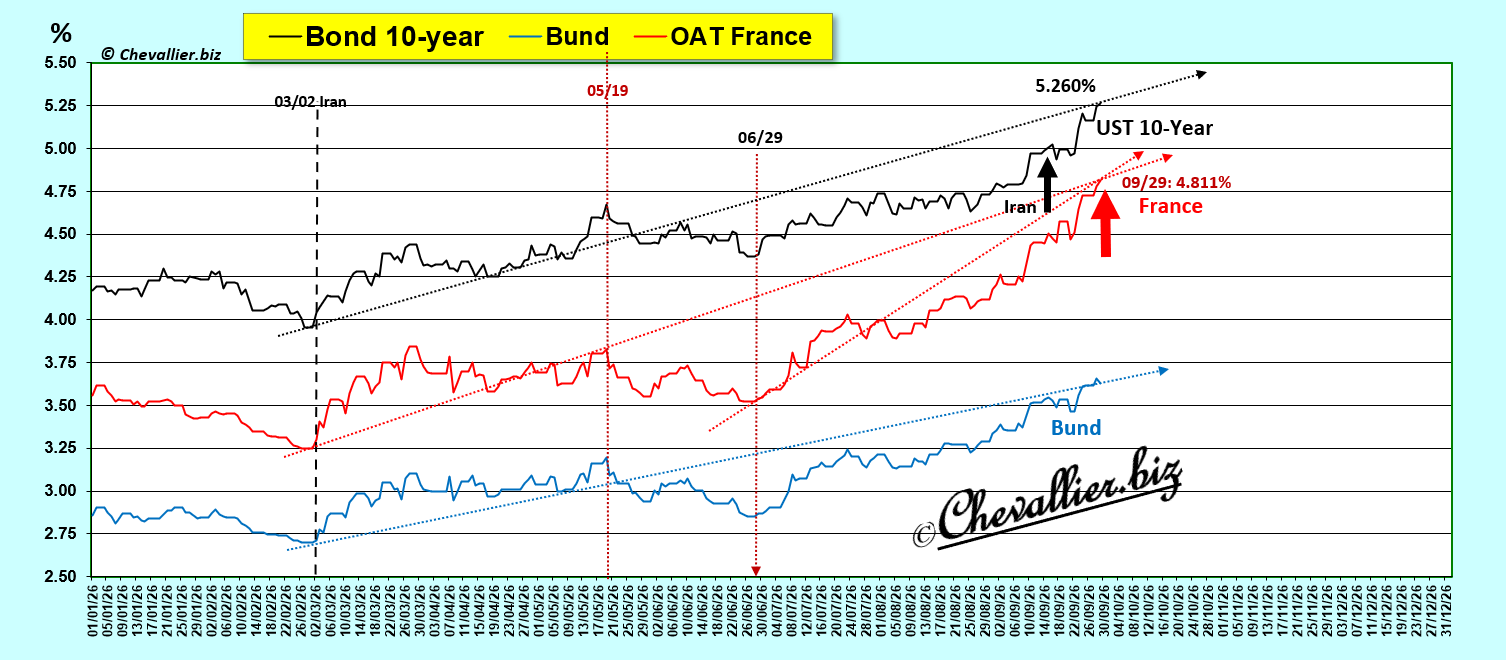
Les rendements des mauvais bons à 10 ans du Trésor français continuent à monter sur une pente plus forte que celles de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain.
Une barre symbolique, historique et inenvisageable vient d’être franchie ce 29 septembre : les rendements des mauvais bons à 10 ans du Trésor français viennent d’atteindre 4,811 % en fin de séance, dans la continuation de la hausse des rendements des treasurys !
Document 1 :
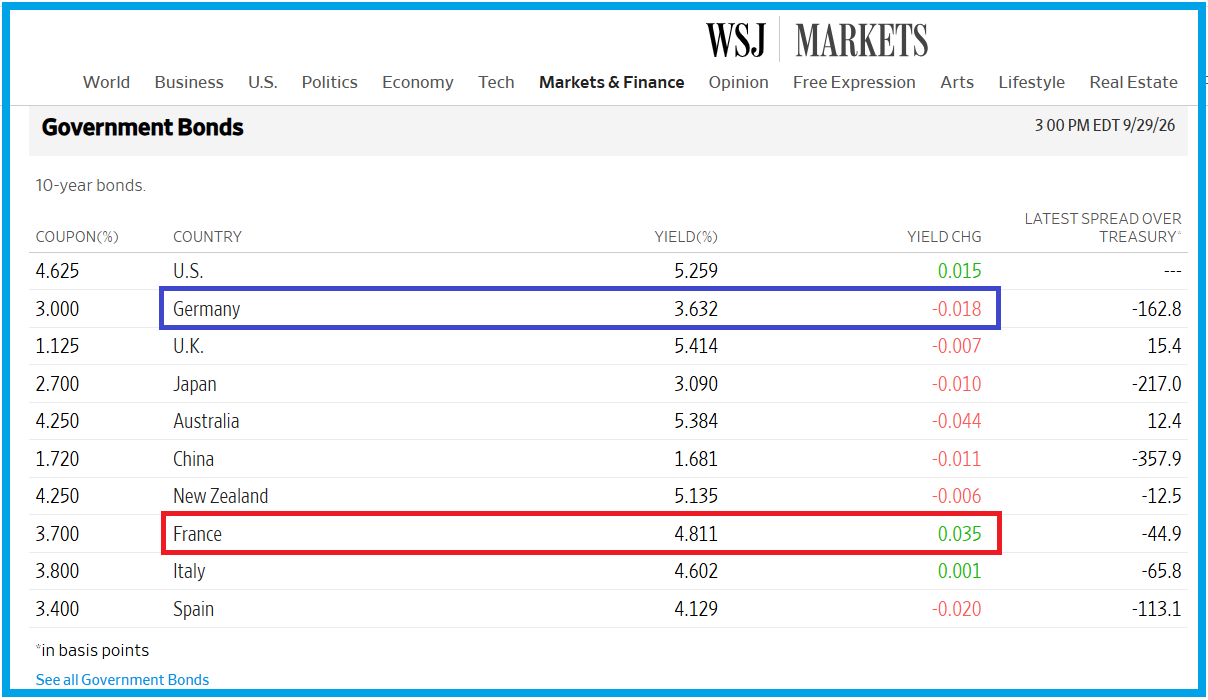
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
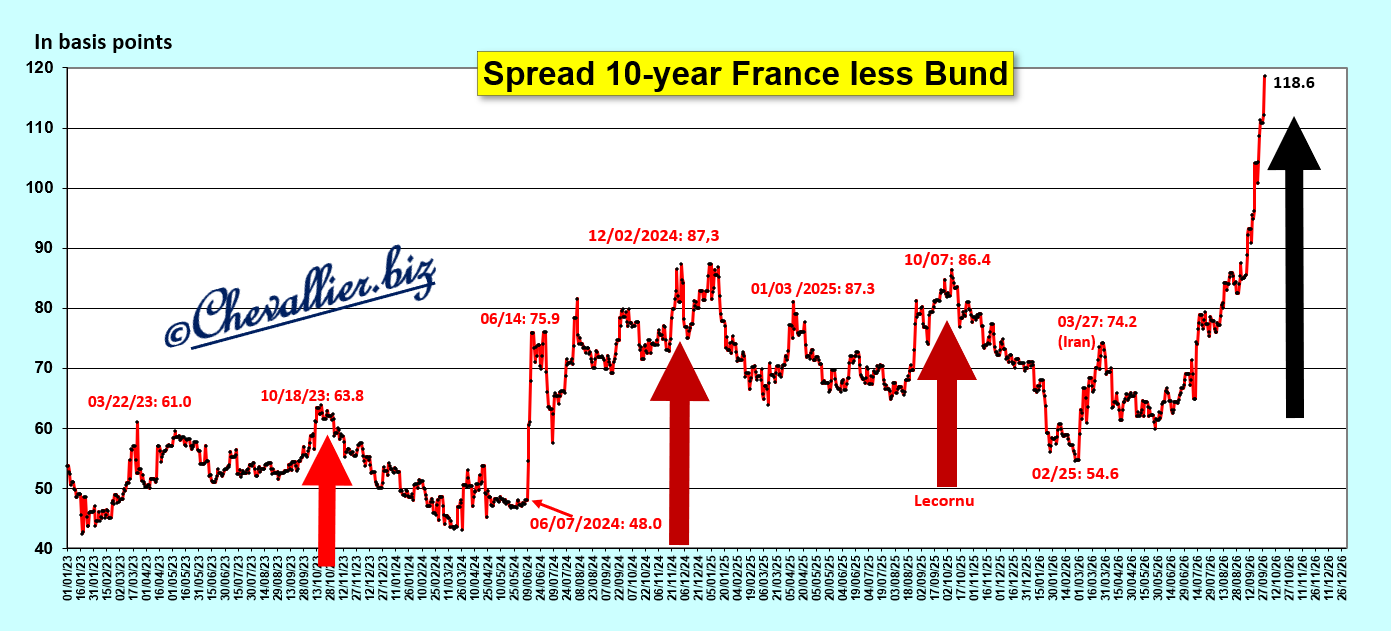
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
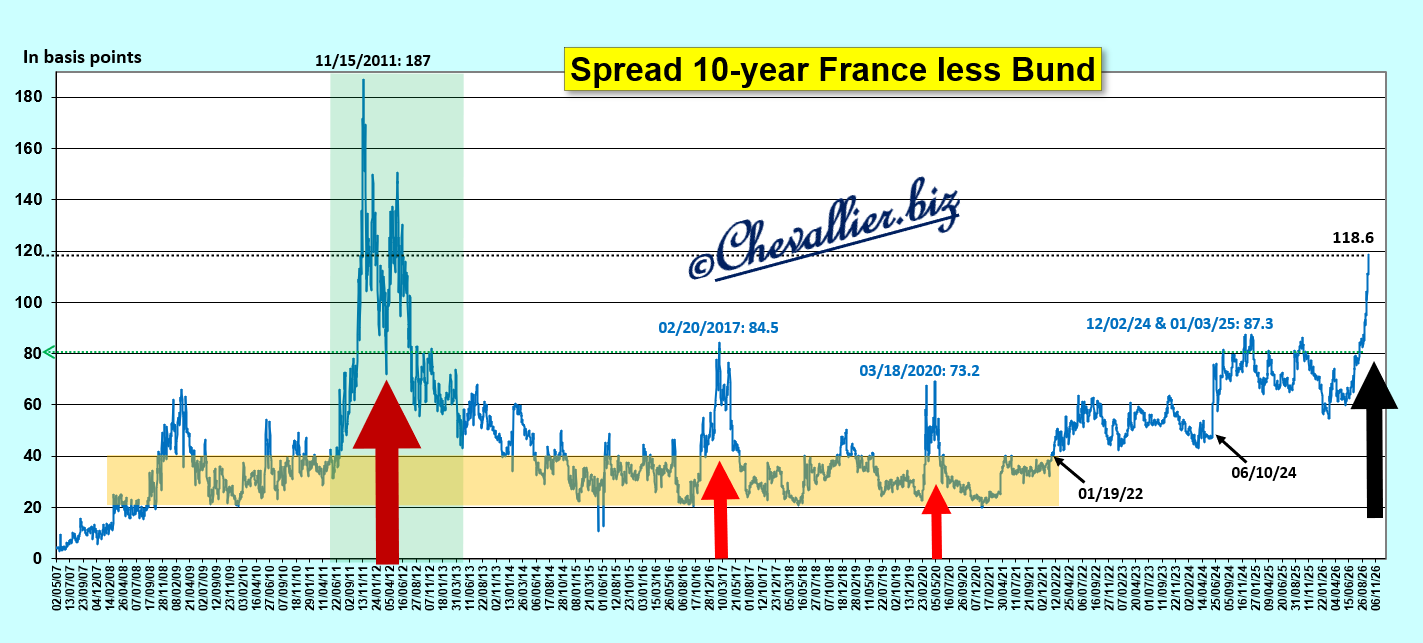
L’Allemagne, jadis le bon élève de la classe européenne, l’Italie, l’un des pires cancres sont largement dépassés maintenant par la France Macronnienne !
Document 4 :
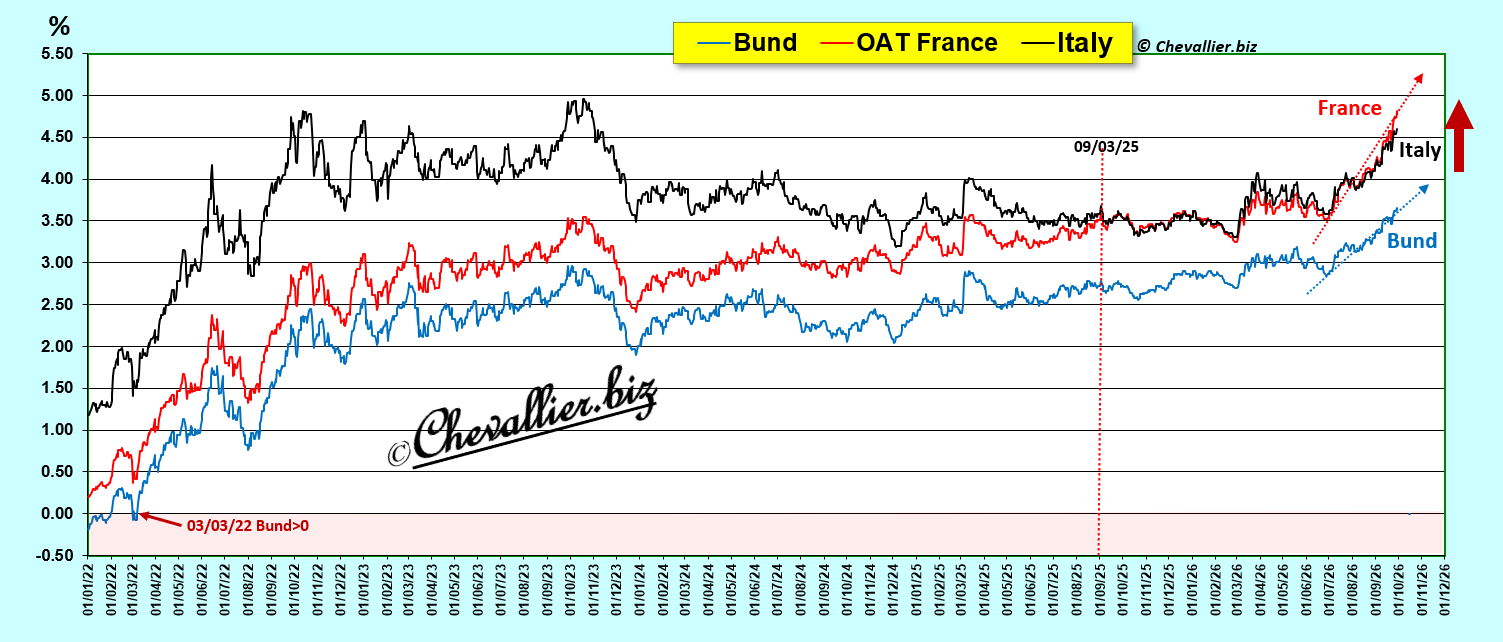
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 5 :
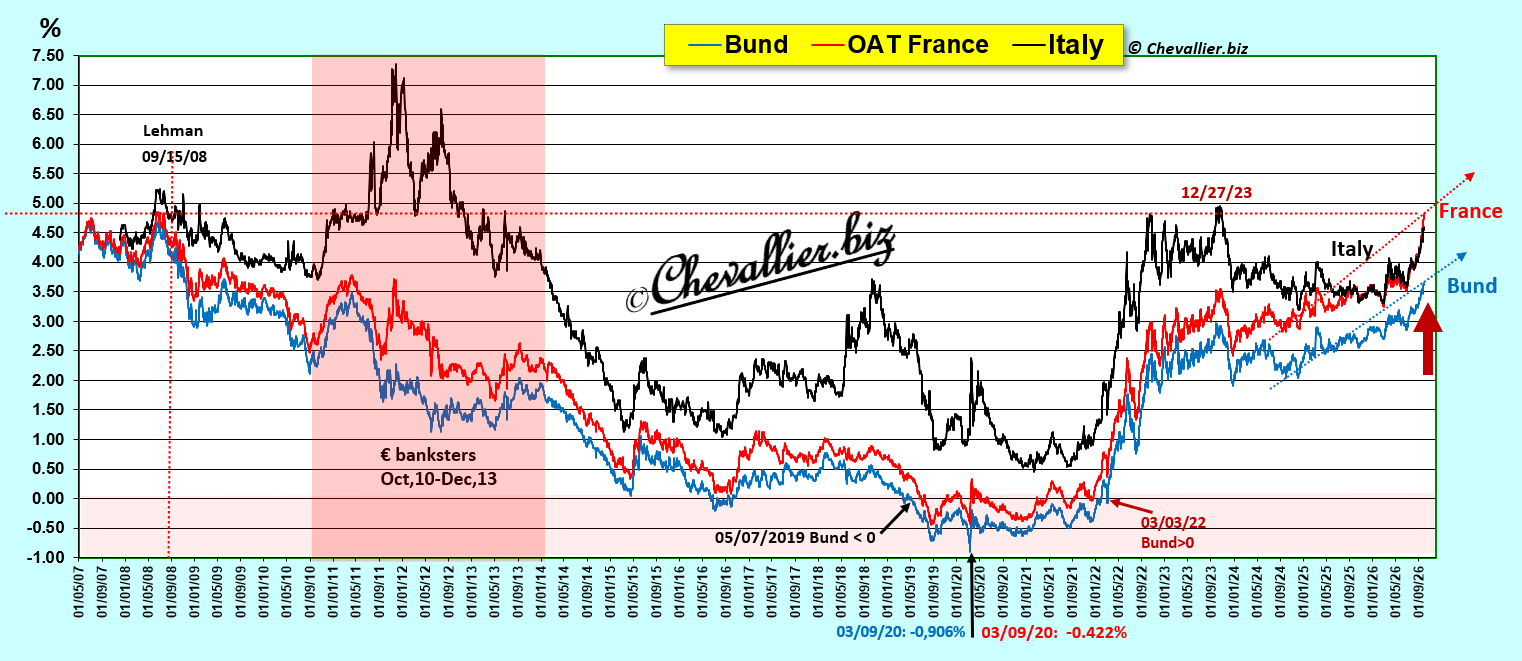
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 6 :
Cerise sur le gâteau : les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en sautant allègrement la barre des 60 points distançant de très loin ceux de tous les autres pays européens !
Document 7 :
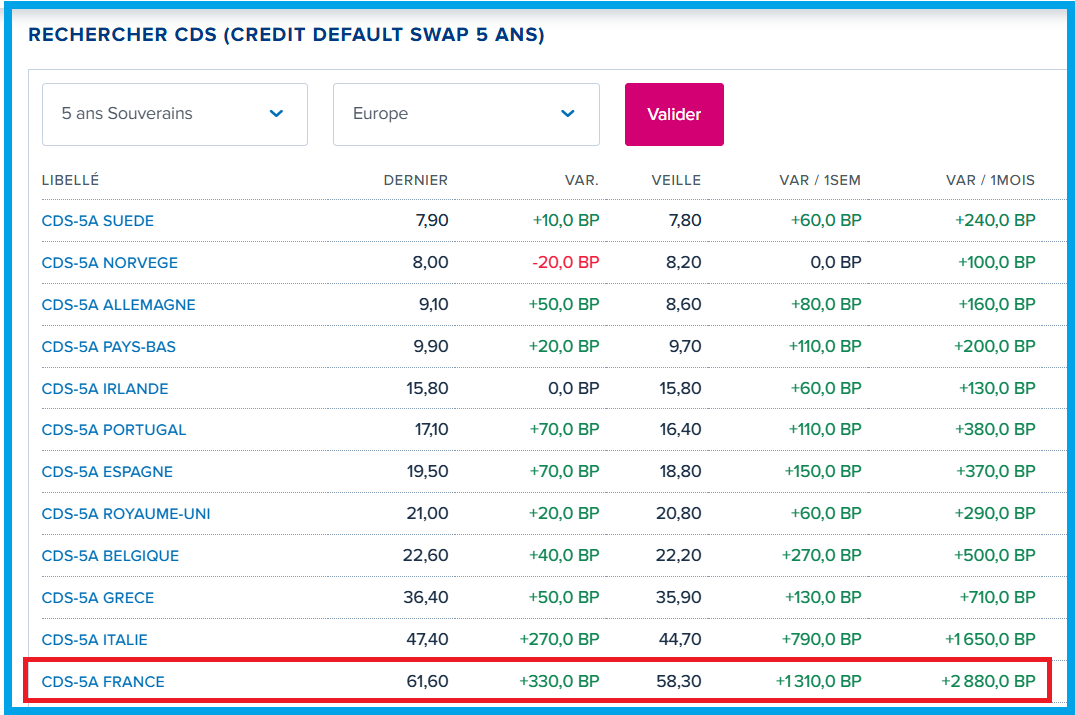
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 60 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,60 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence de presque tous les Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens…
Les rendements des mauvais bons à 10 ans du Trésor français continuent à monter sur une pente plus forte que celles de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain.
Une barre symbolique, historique et inenvisageable vient d’être franchie ce 28 septembre : les rendements des mauvais bons à 10 ans du Trésor français viennent d’atteindre 4,776 % en fin de séance, dans la continuation de la hausse des rendements des treasurys !
Document 1 :
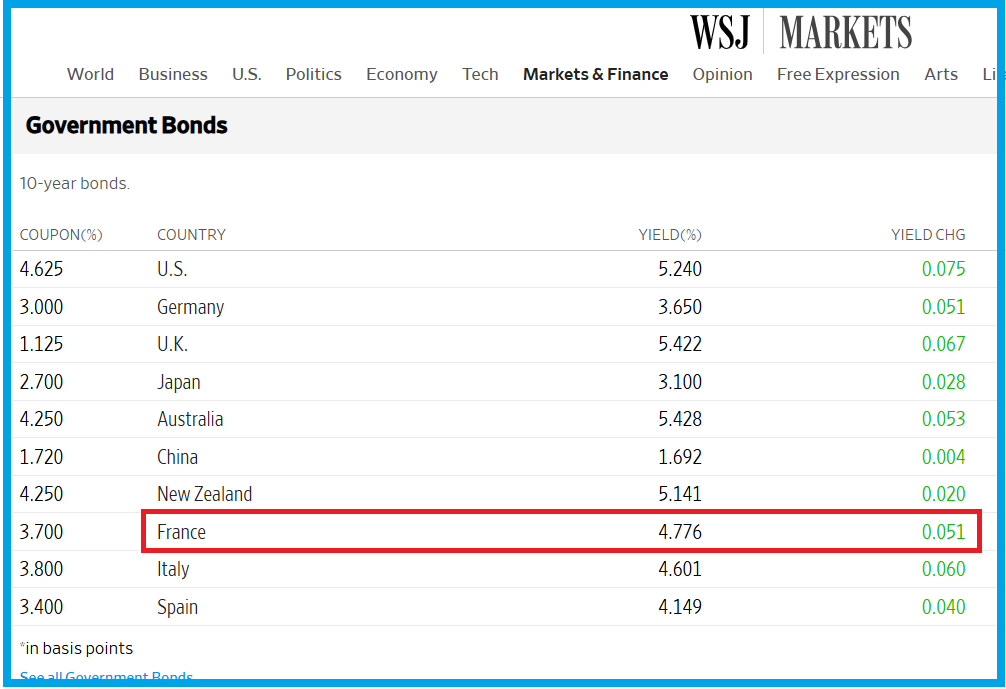
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
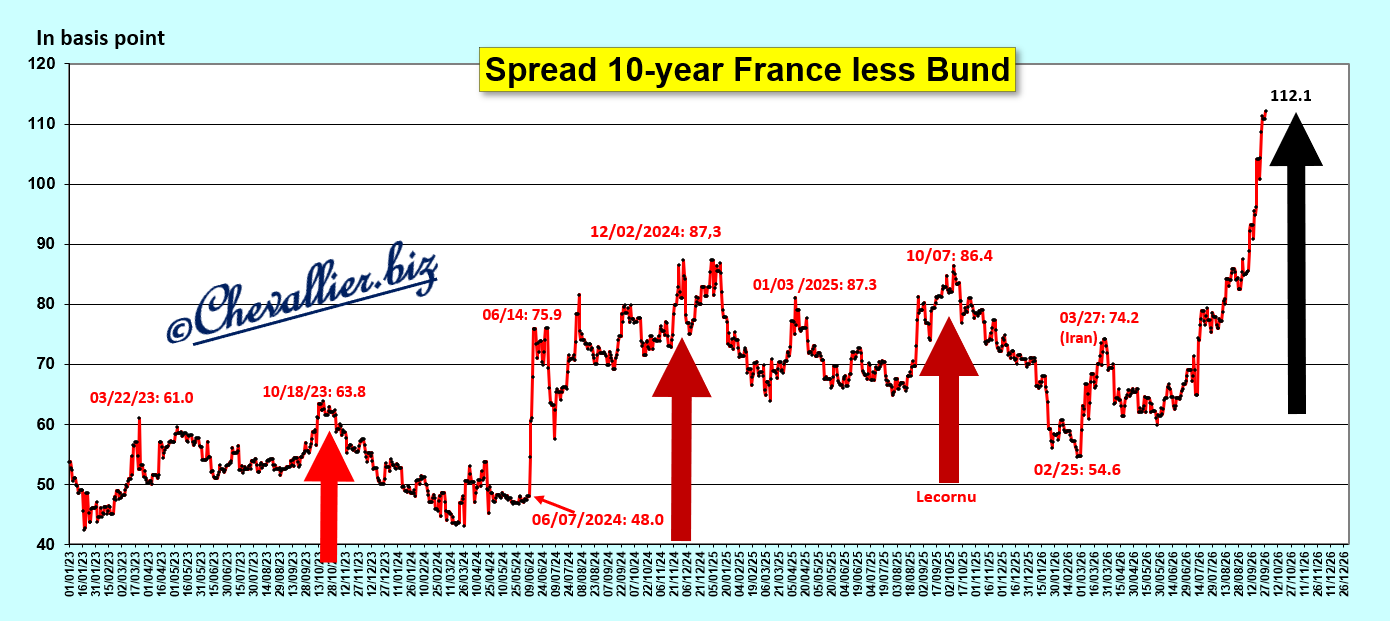
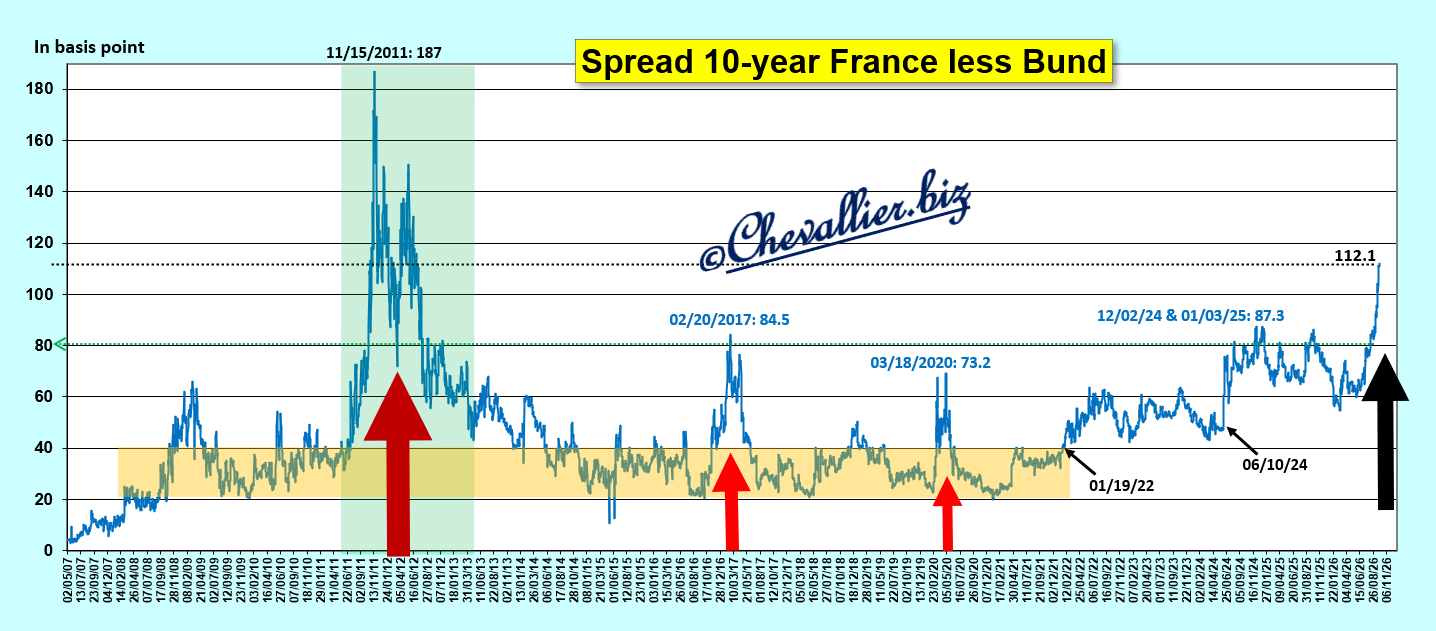
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
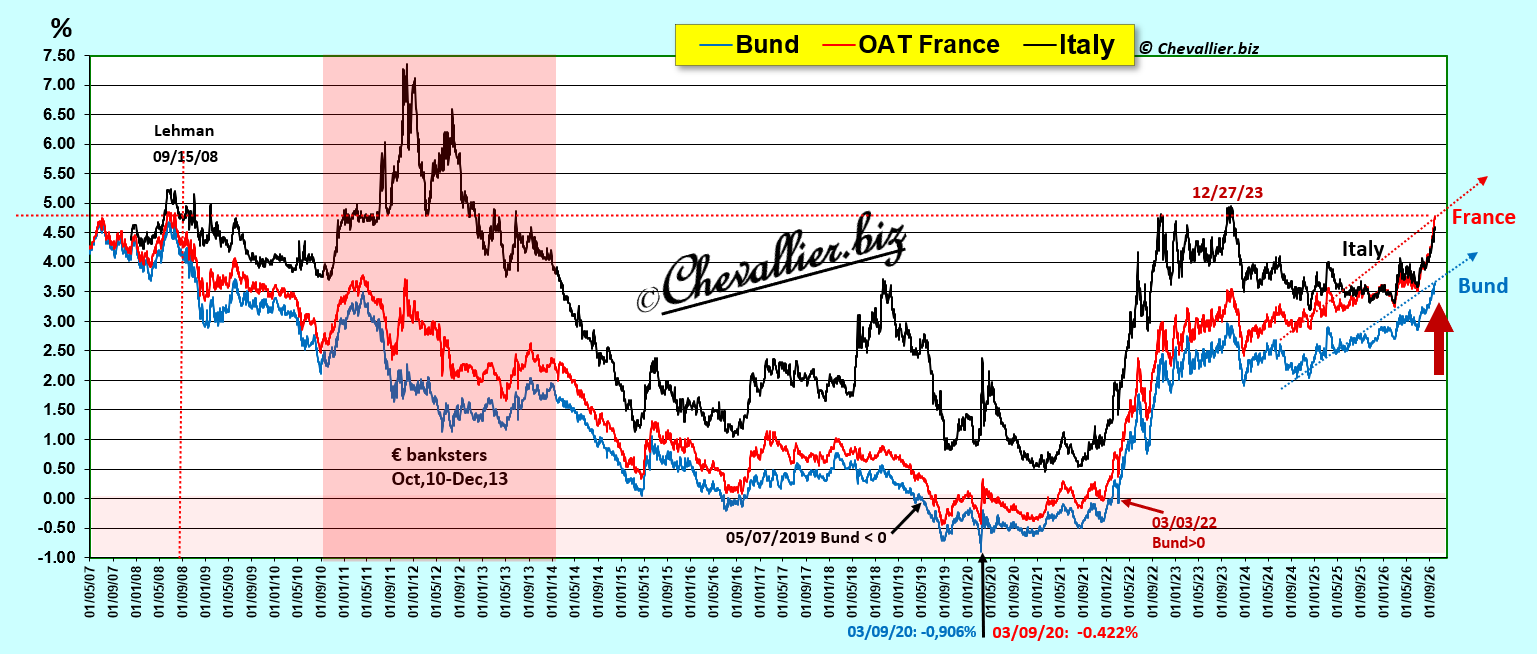
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 5 :
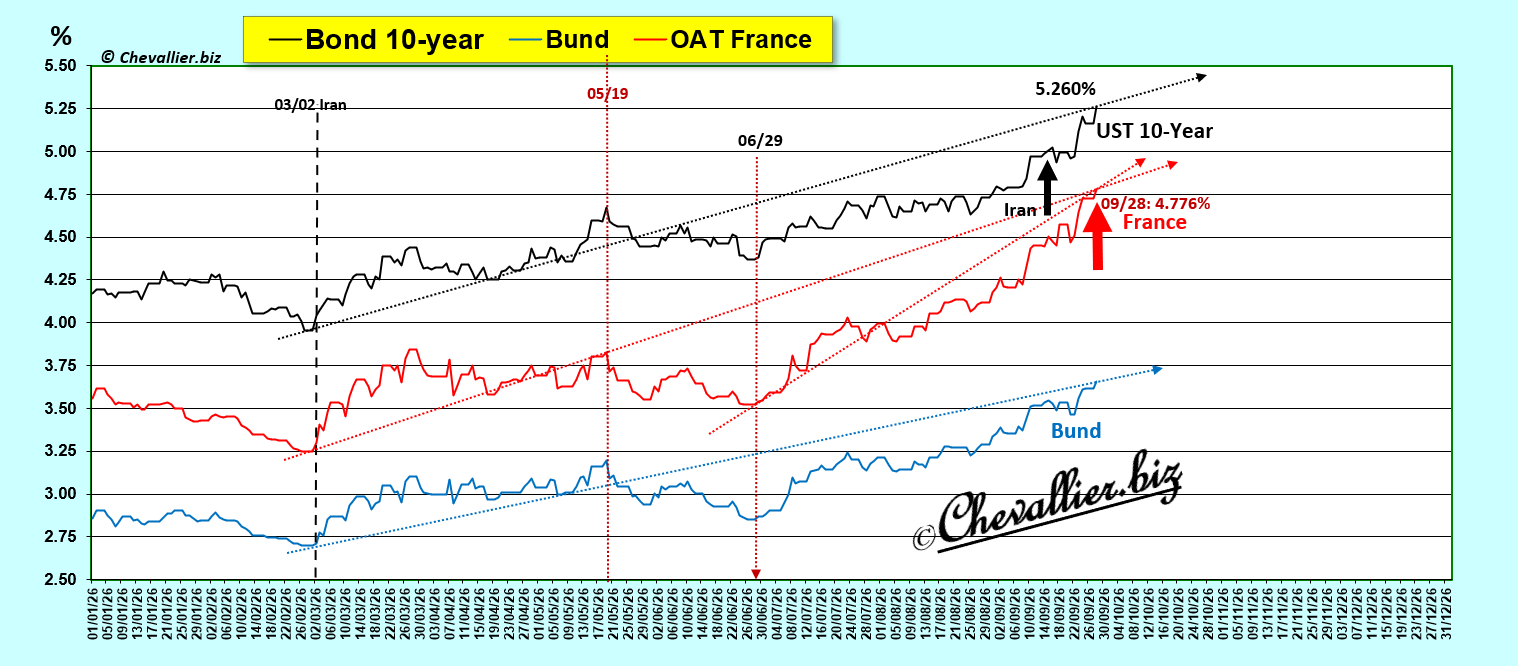
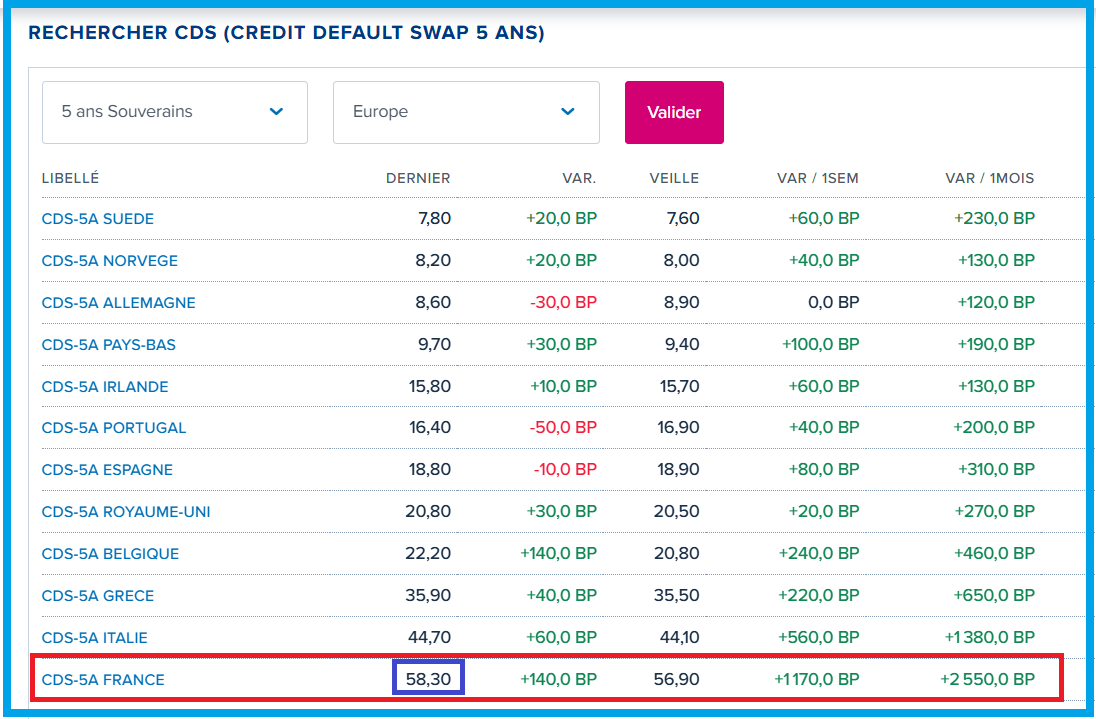
Cerise sur le gâteau : les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique de 58,9 distançant de très loin ceux de tous les autres pays européens !
Document 6 :
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
Un article de ZeroHedge précise que 36 % du diesel que la France importe proviennent des États-Unis alors que le Donald menace d’interdire l’exportation de ce carburant, ce qui aggraverait encore la situation de l’économie de la France.
Cliquer ici pour lire cet article dont l’illustration est reprise ici.
Les données sont arrêtées à la fin des cotations du 10 ans français, à 17 heures 30 heure de Paris.
© Chevallier.biz
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence de presque tous les Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens…
Les rendements des mauvais bons à 10 ans du Trésor français continuent à monter sur une pente plus forte que celles de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain.
Une barre symbolique, historique et inenvisageable vient d’être franchie ce 24 septembre : les rendements des mauvais bons à 10 ans du Trésor français viennent d’atteindre 4,724 % dans les dernières minutes de la séance, anticipant la continuation de la hausse des rendements des treasurys !
Document 1 :
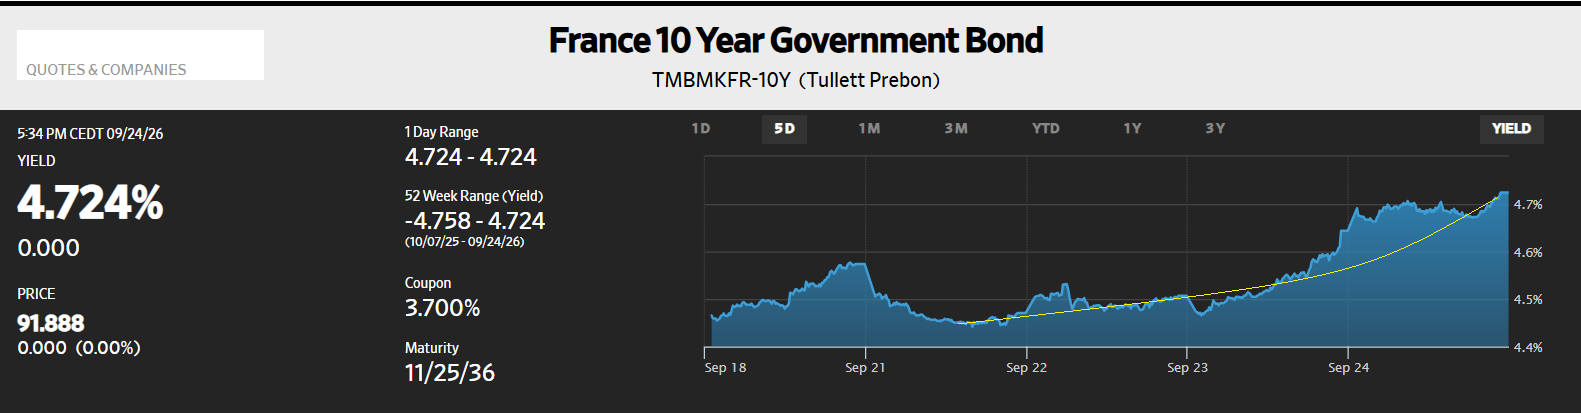
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
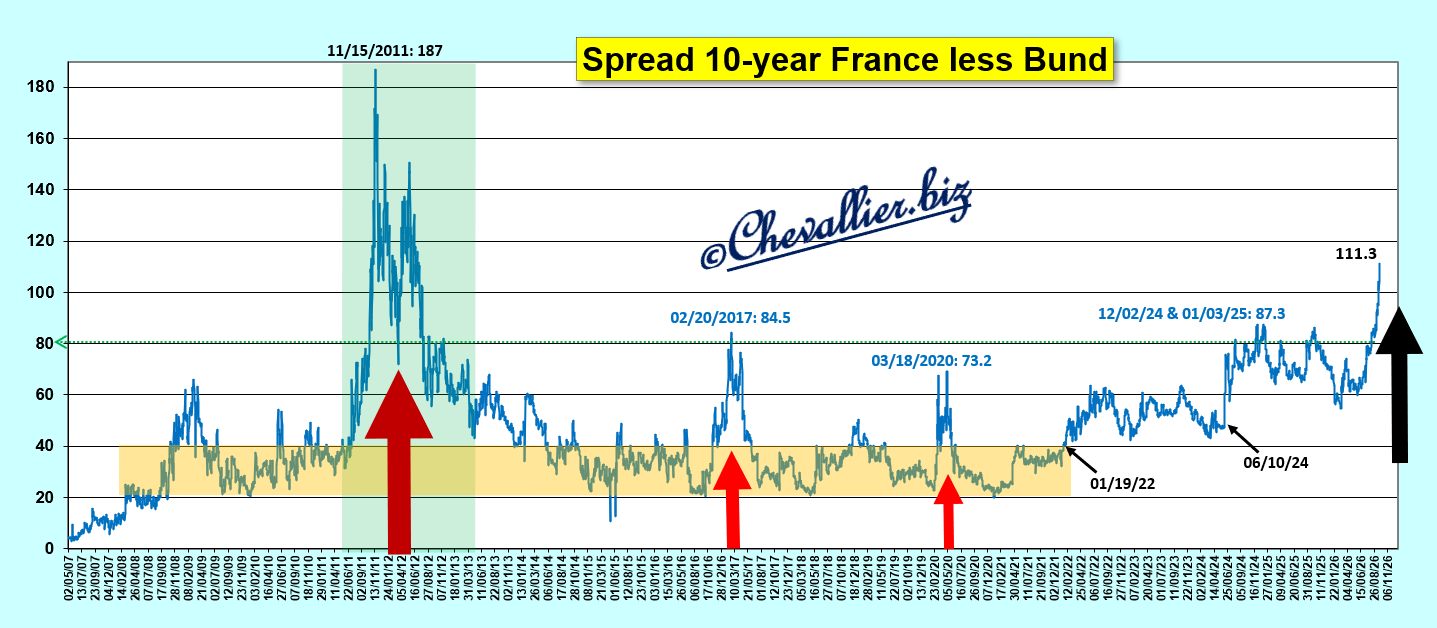
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
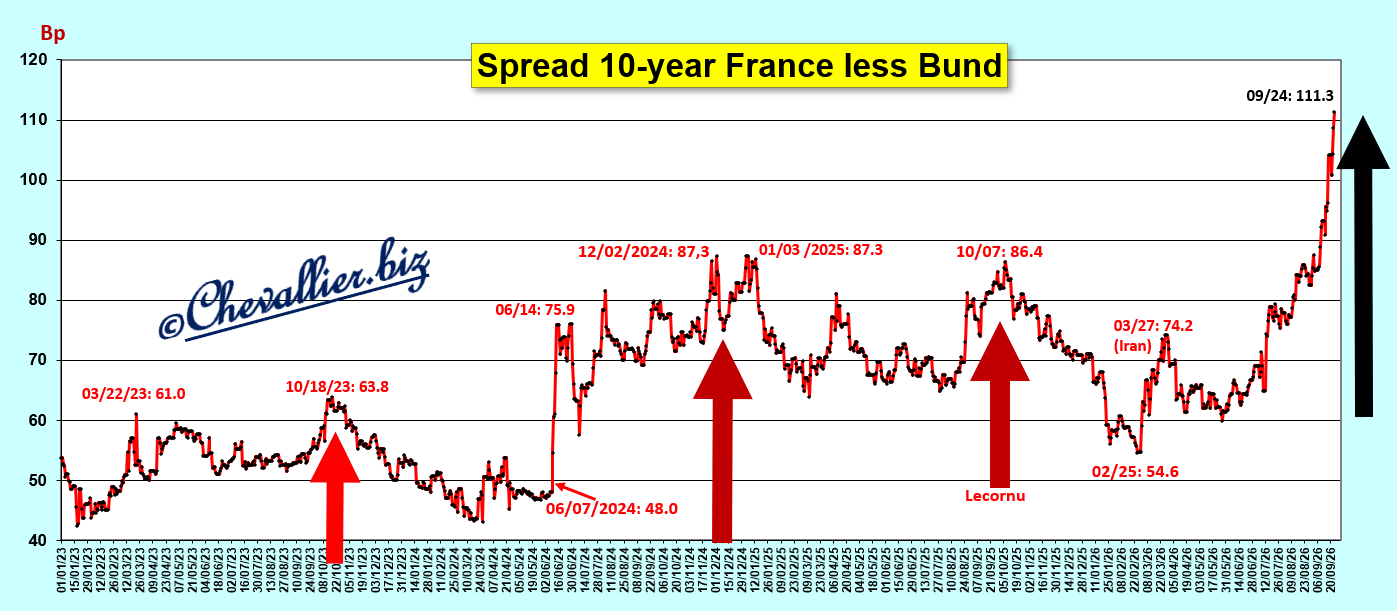
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
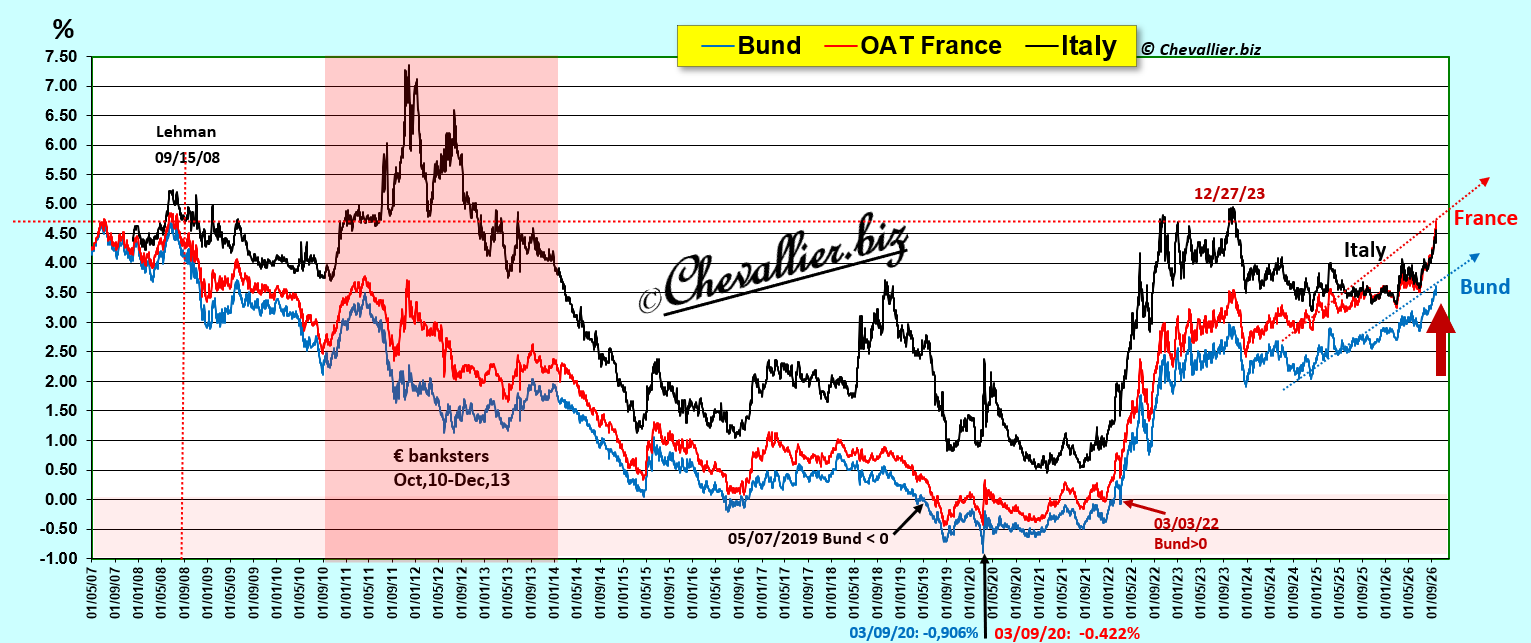
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
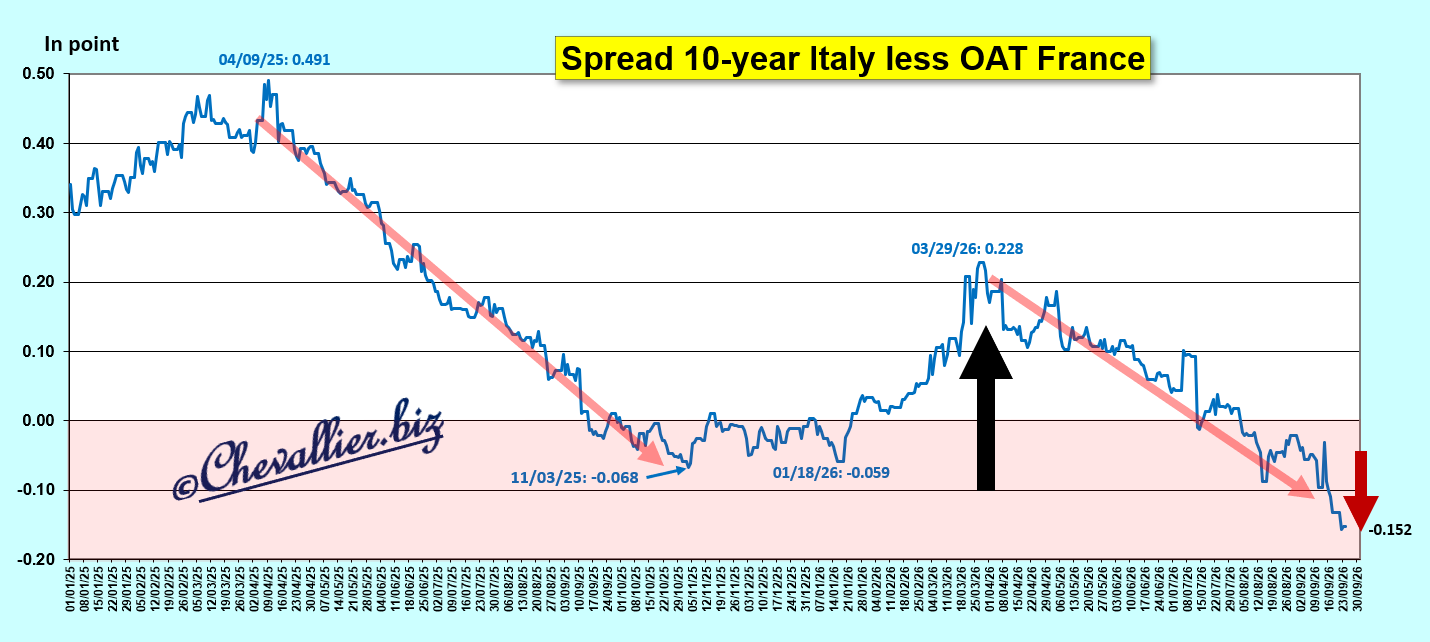
Les rendements du bon à 10 ans de la France se sont même envolés par rapport à ceux de leur homologue italien, ce qui signifie que leur écart est présentement de 15,2 points de base,
Document 5 :
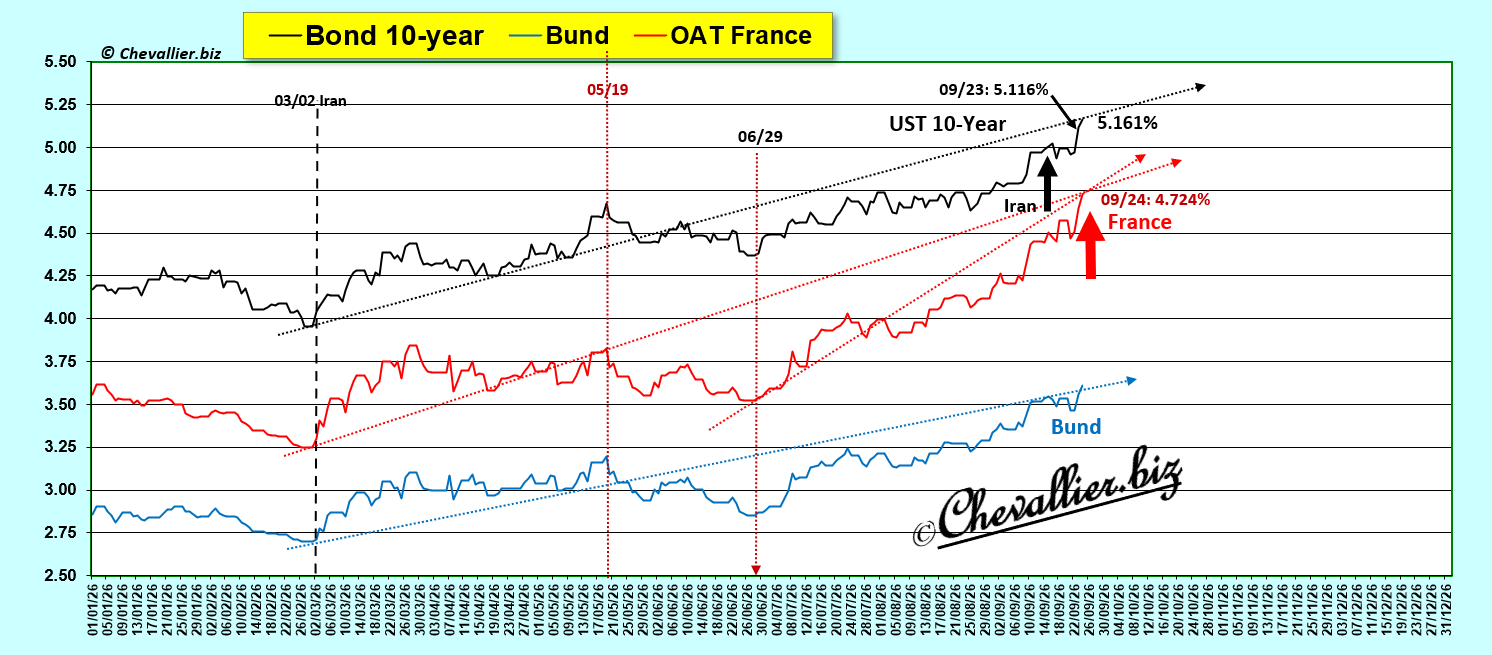
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 6 :
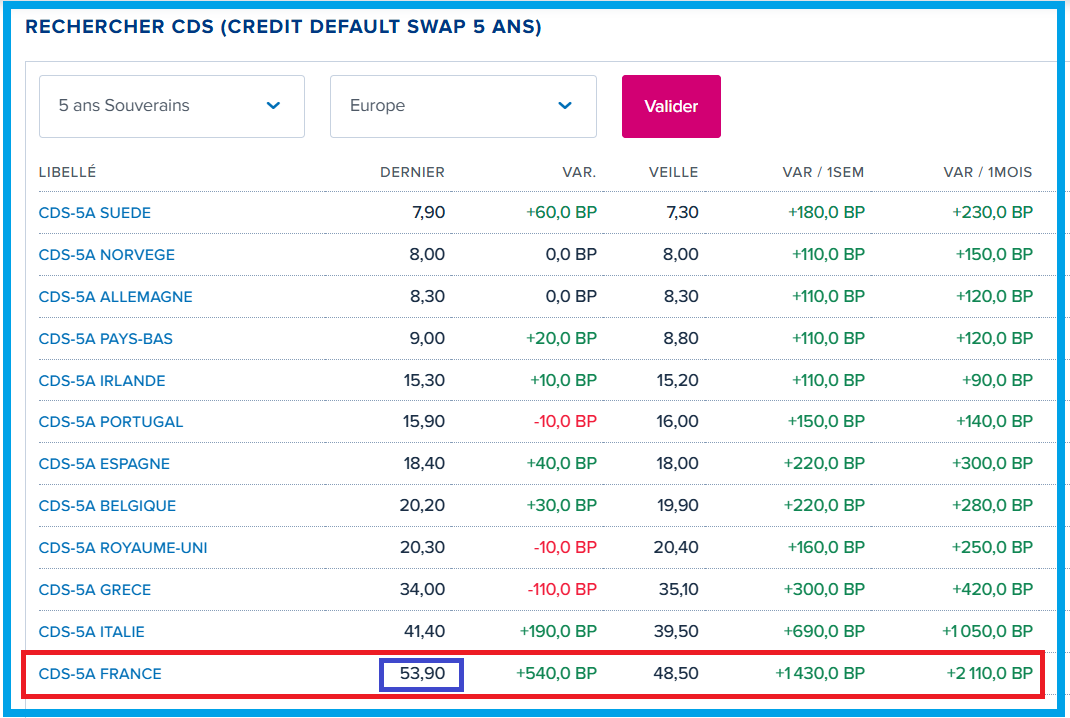
Cerise sur le gâteau : les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique de 53,9 distançant de très loin ceux de tous les autres pays européens !
Document 7 :
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens…
Les rendements des mauvais bons à 10 ans du Trésor français continuent à monter sur une pente plus forte que celles de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain.
Une barre symbolique, historique et inenvisageable vient d’être franchie ce 23 septembre : les rendements des mauvais bons à 10 ans du Trésor français viennent d’atteindre 4,644 % dans les dernières minutes de la séance, anticipant la continuation de la hausse des rendements des treasurys !
Document 1 :
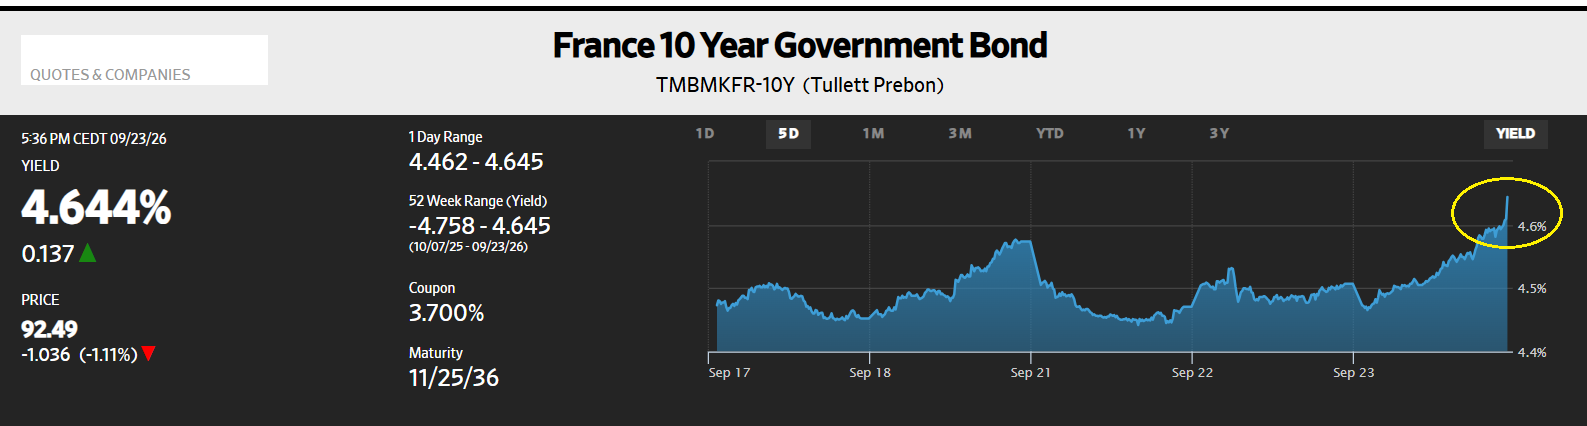
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
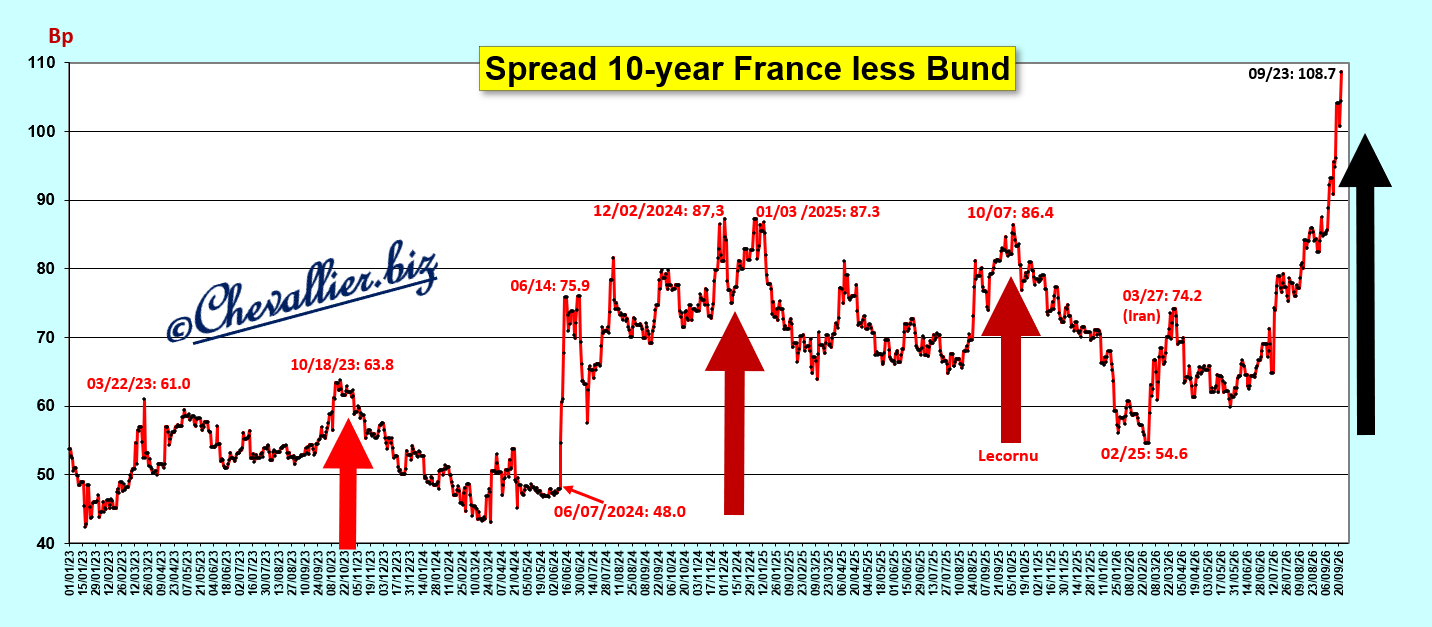
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
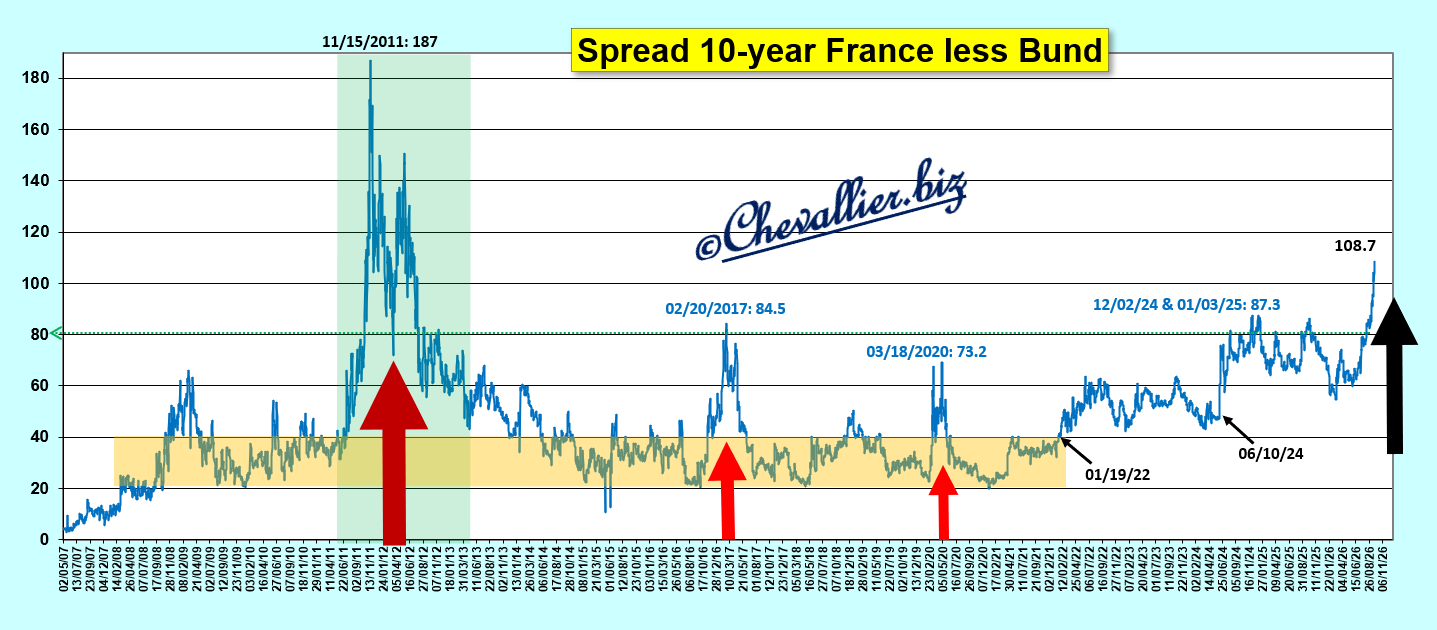
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
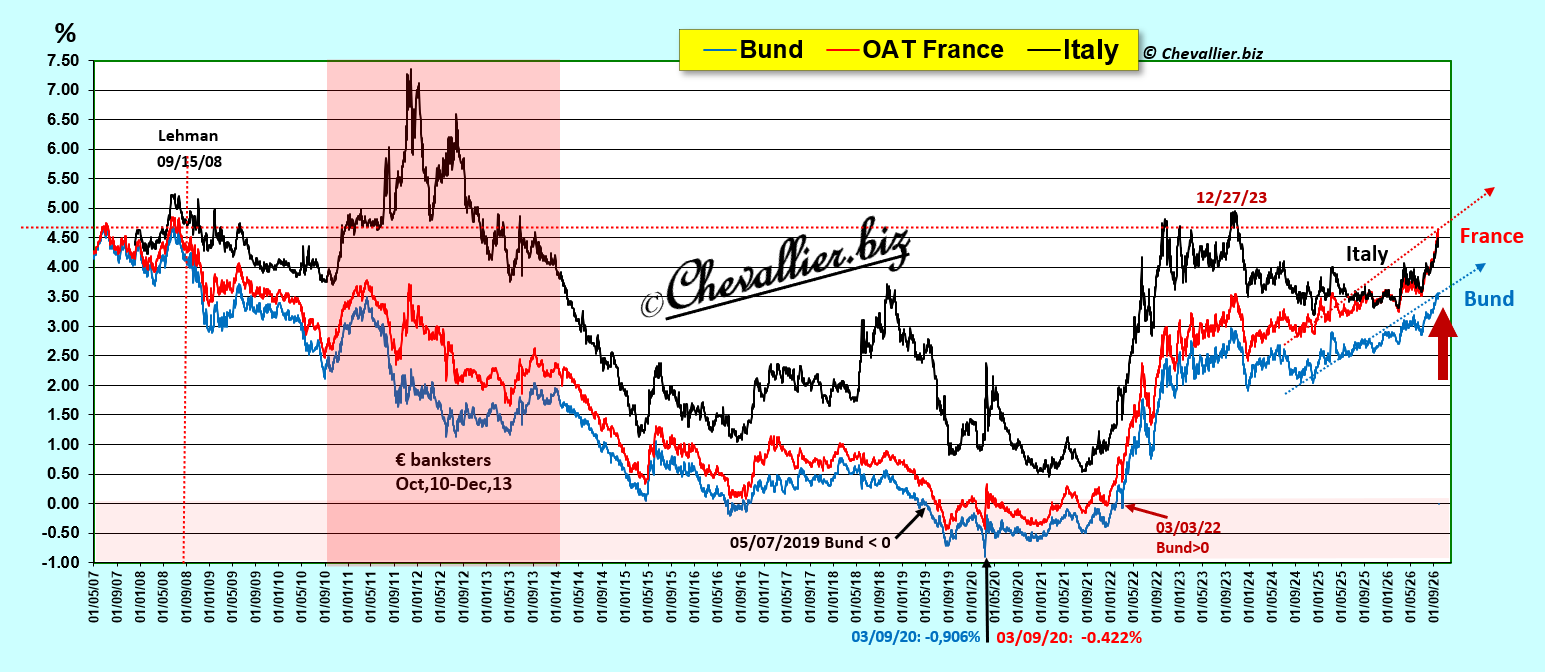
Les rendements du bon à 10 ans de la France se sont même envolés par rapport à ceux de leur homologue italien, ce qui signifie que leur écart est présentement de 15,2 points de base,
Document 5 :
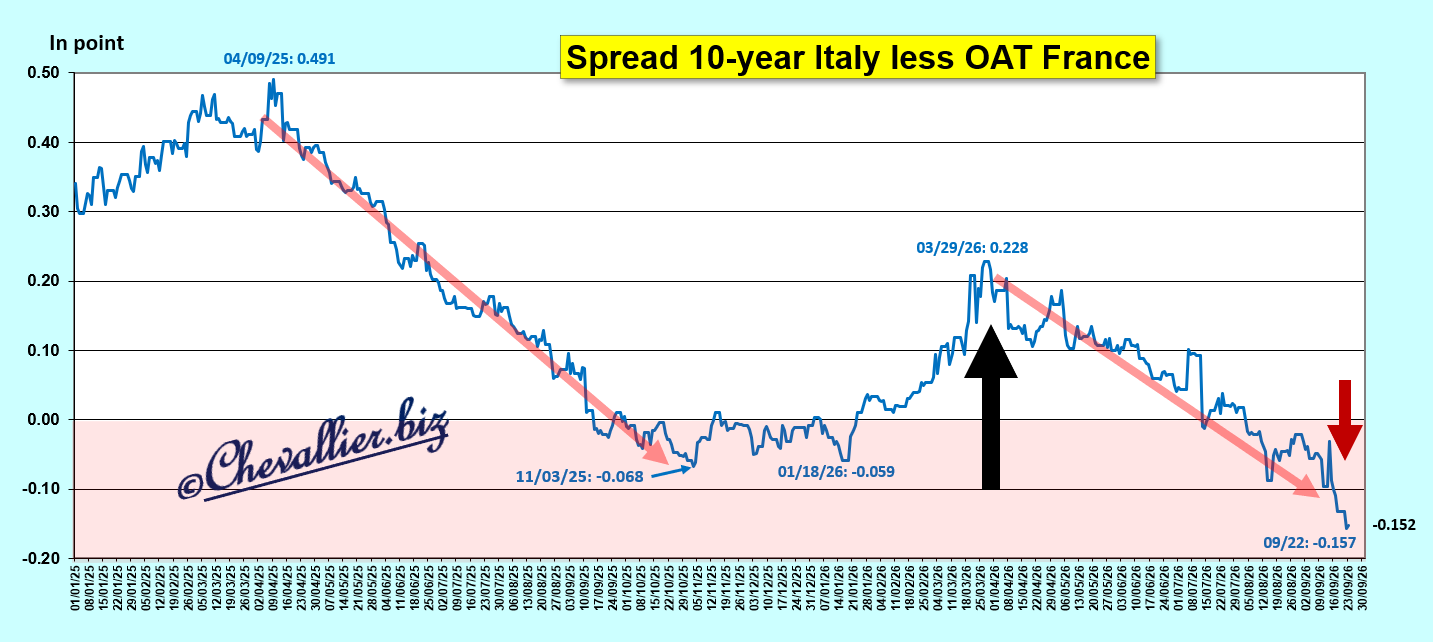
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 6 :
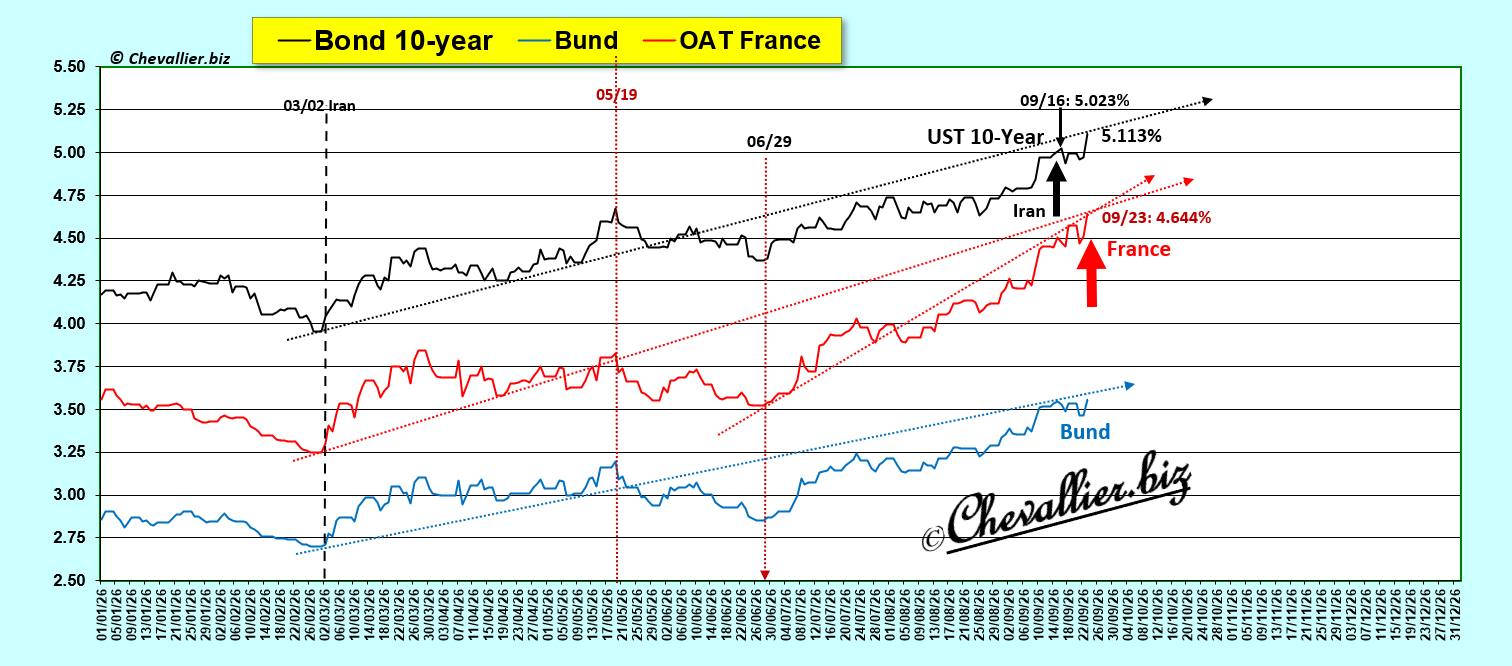
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part quelques très rares exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
Cliquer ici pour lire un article de ZeroHedge expliquant ces hausses des rendements des dettes souveraines européennes.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens…
Les rendements des mauvais bons à 10 ans du Trésor français continuent à monter sur une pente plus forte que celles de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain.
Une barre symbolique, historique et inenvisageable vient d’être franchie ce 18 septembre depuis le milieu de la journée : les rendements des mauvais bons à 10 ans du Trésor français viennent de dépasser de plus d’un point de pourcentage ceux du Bund, de 103,4 points de base très précisément à 16 heures !
Document 1 :
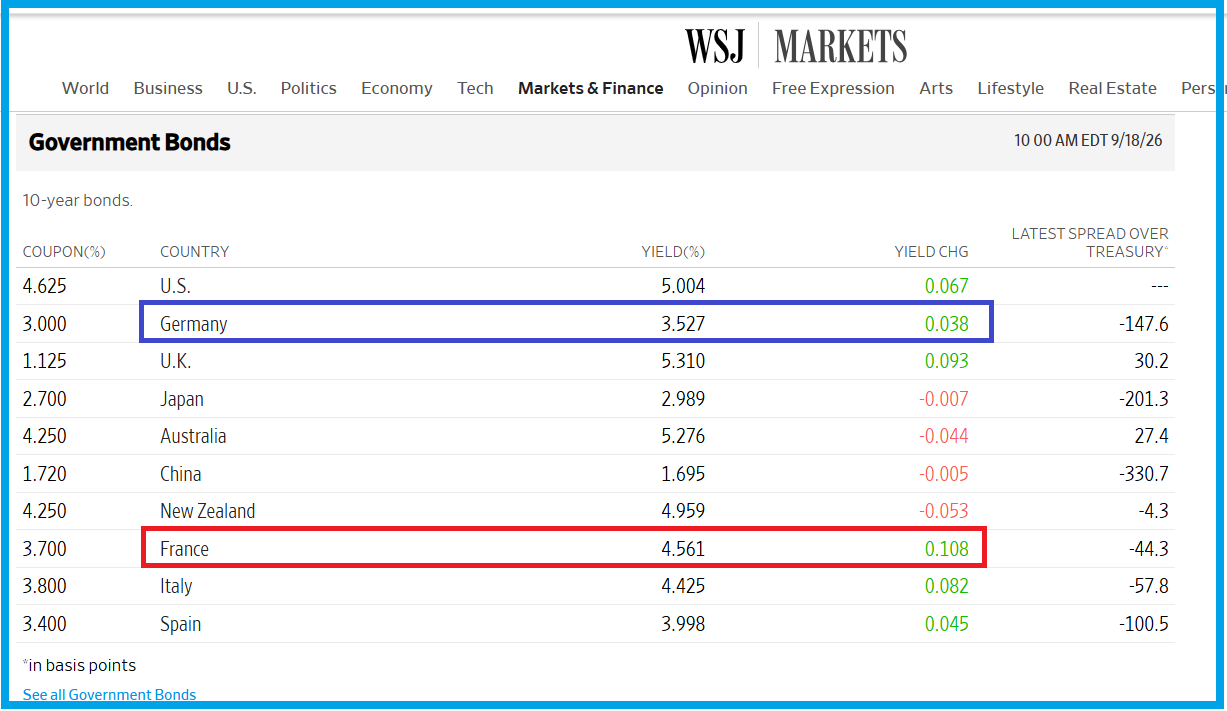
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
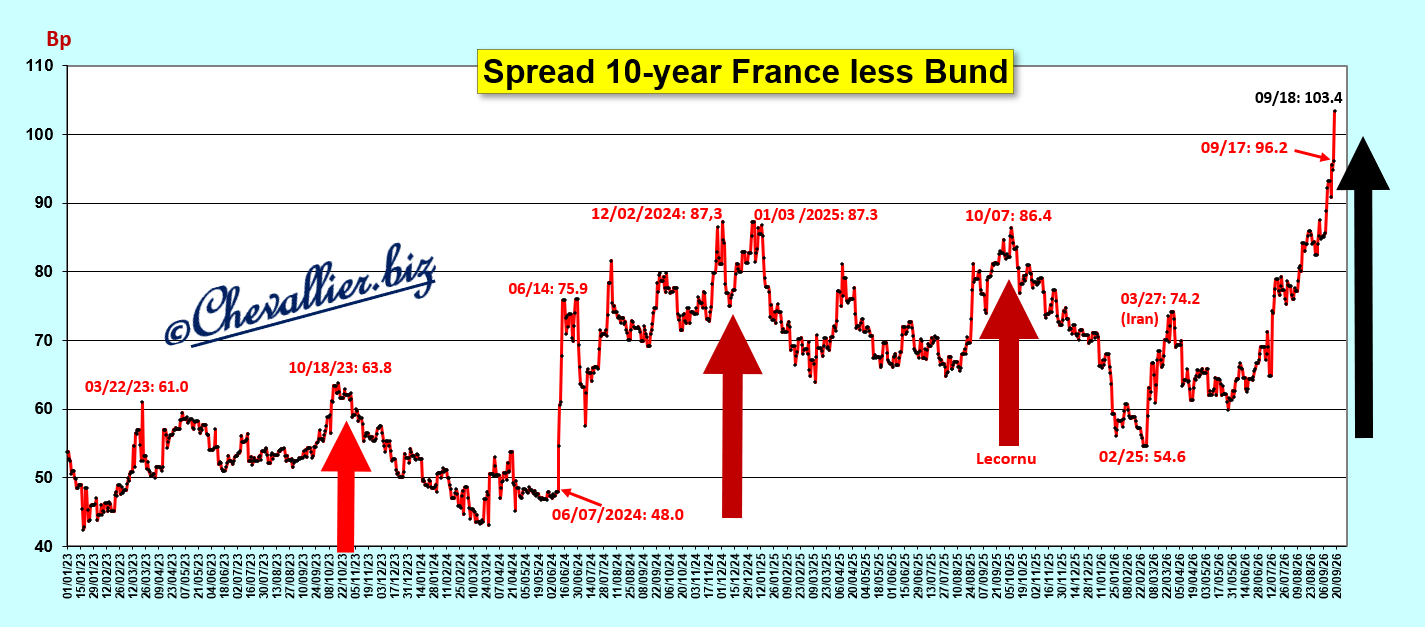
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
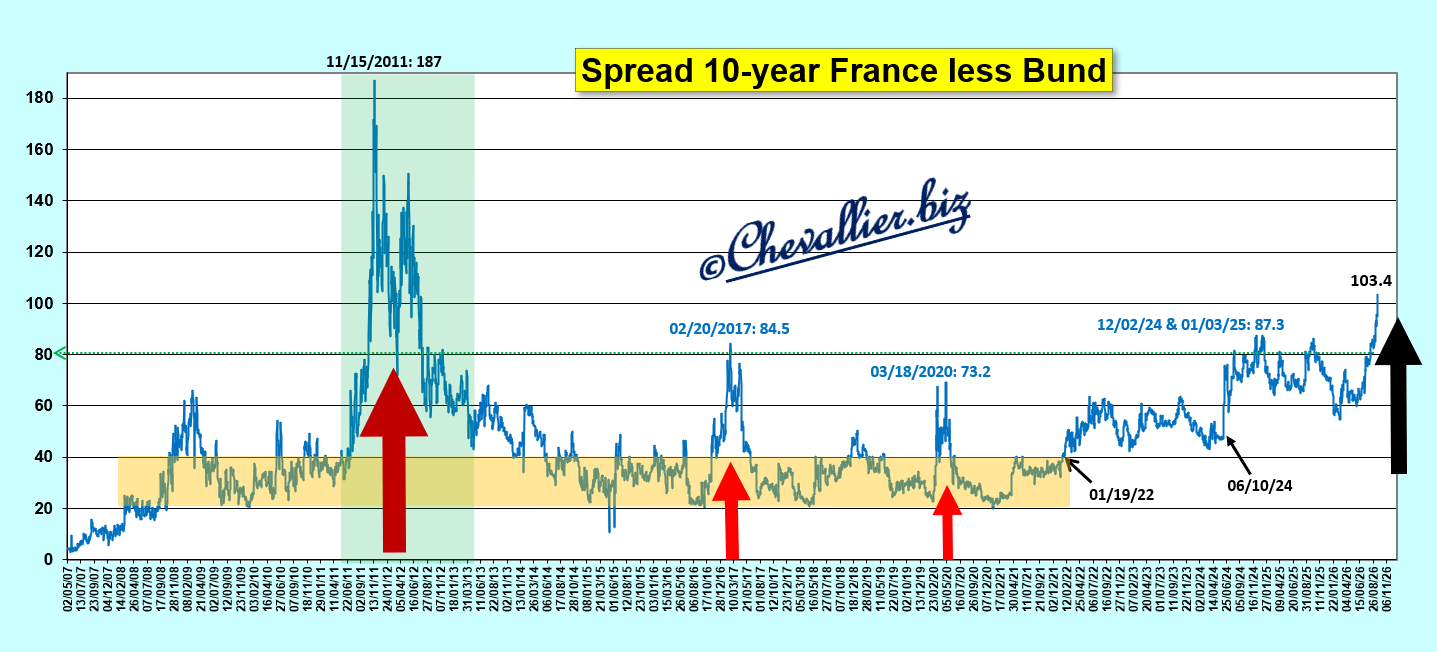
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
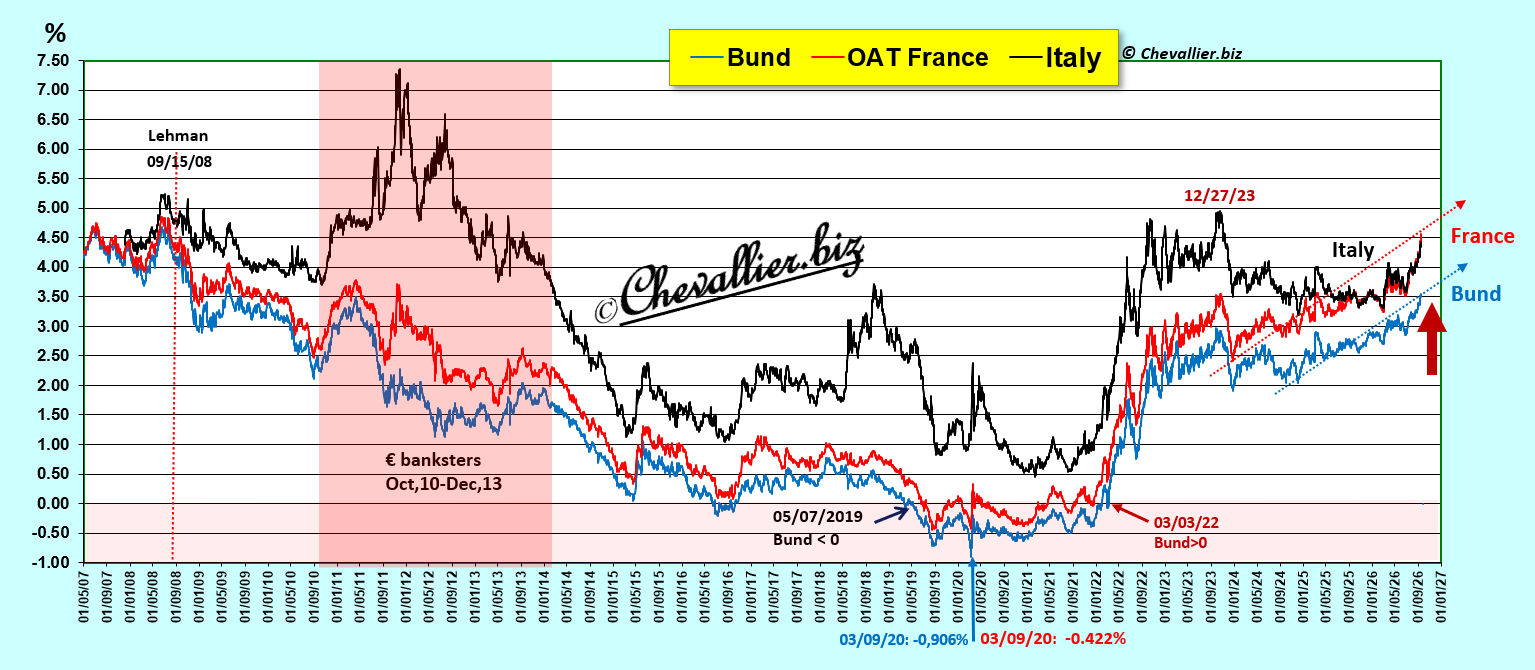
Les rendements du bon à 10 ans de la France se sont même envolés par rapport à ceux de leur homologue italien, ce qui signifie que leur écart est présentement de 13,6 points de base,
Document 5 :
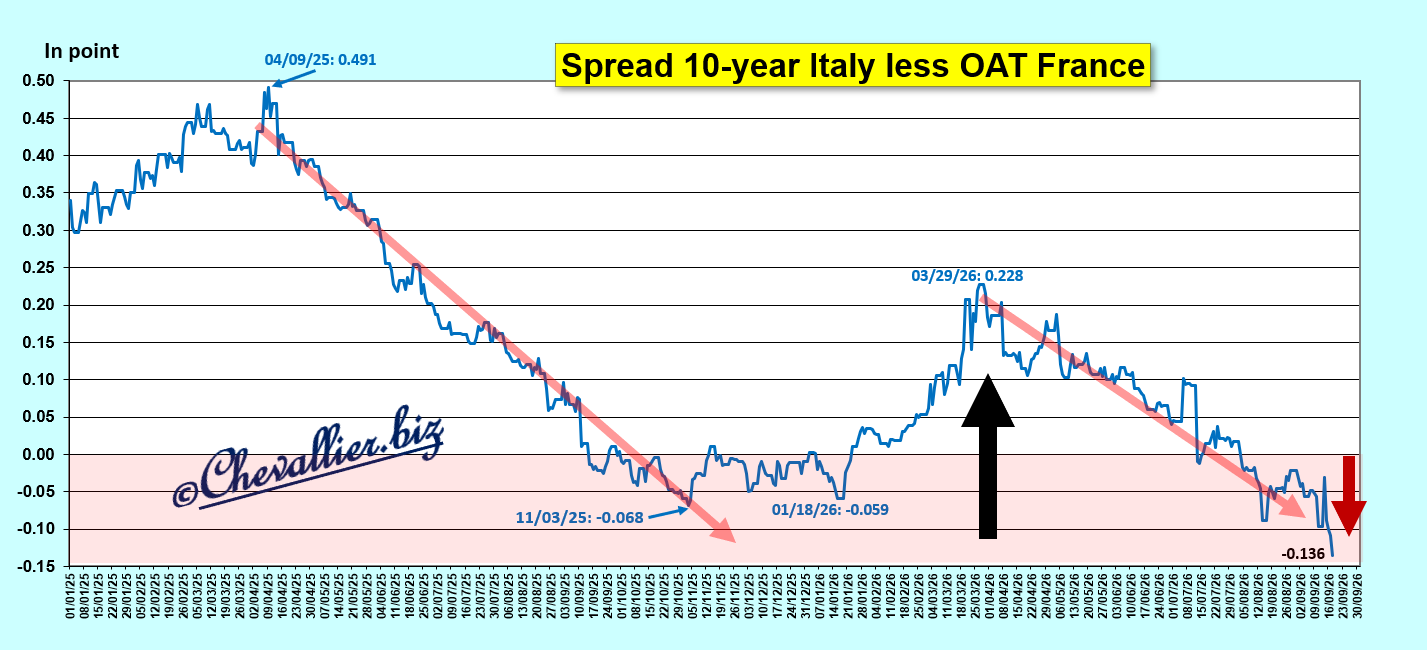
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 6 :
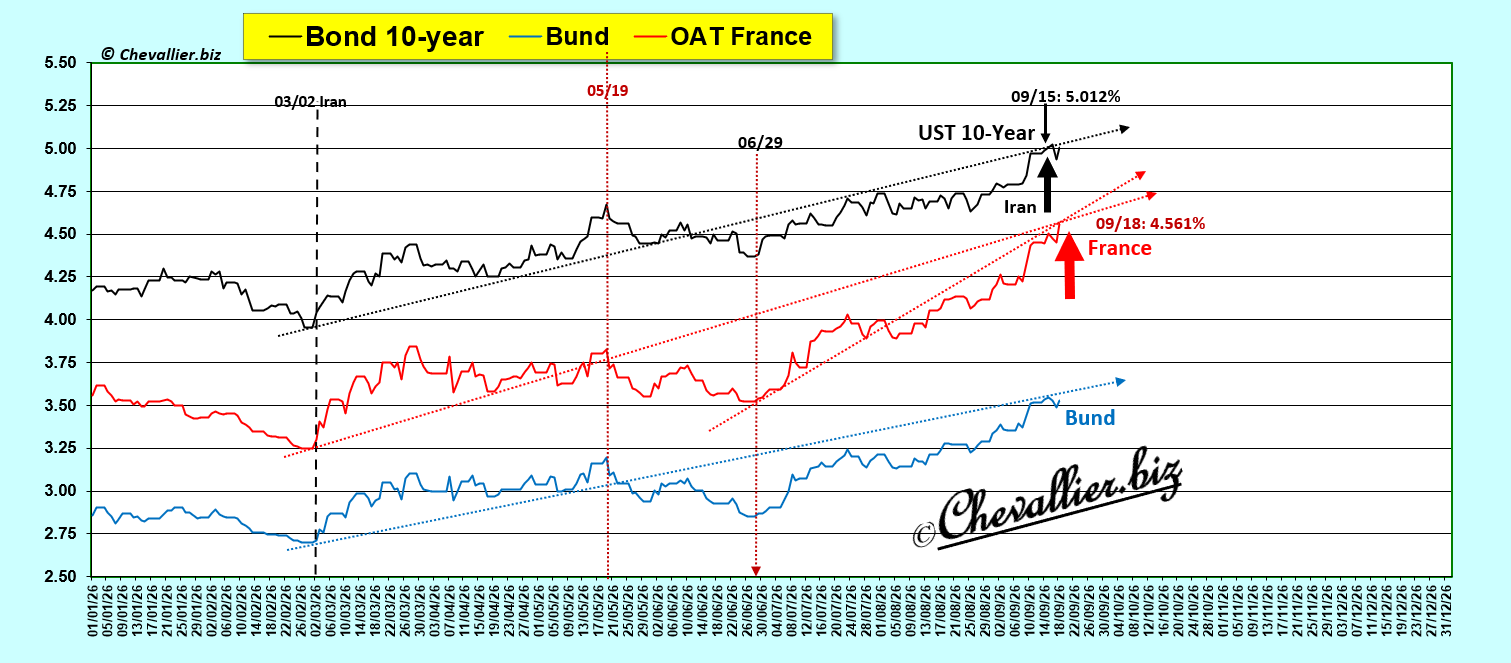
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part quelques très rares exceptions !
© Chevallier.biz
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens : les rendements des mauvais bons à 10 ans du Trésor français montent sur une pente plus forte que celles des États-Unis et de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain,
Document 1 :
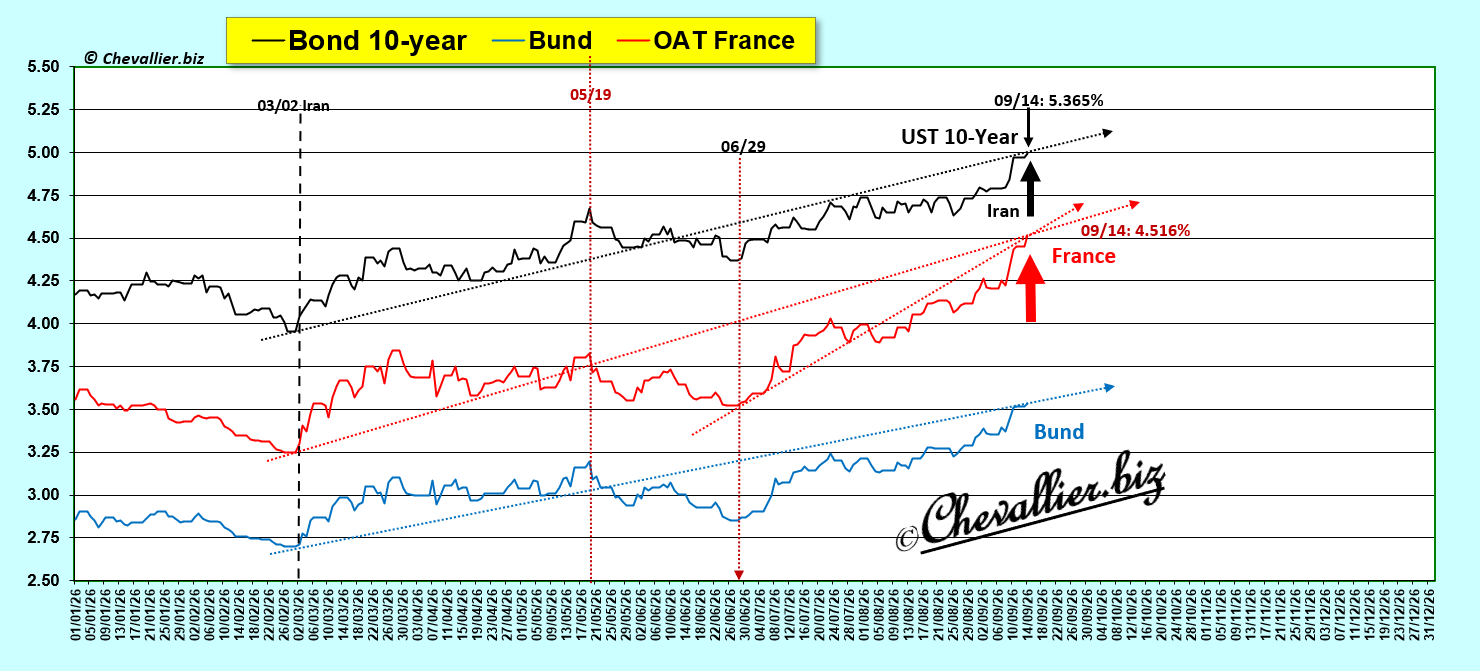
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
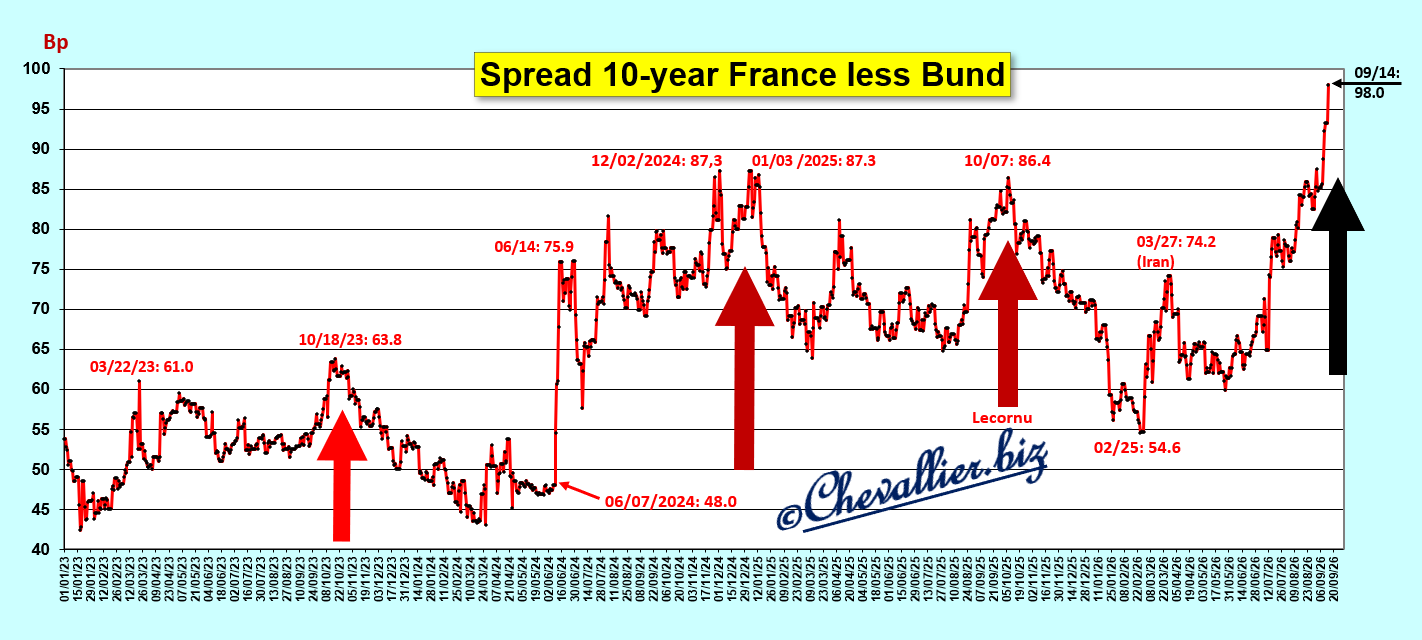
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
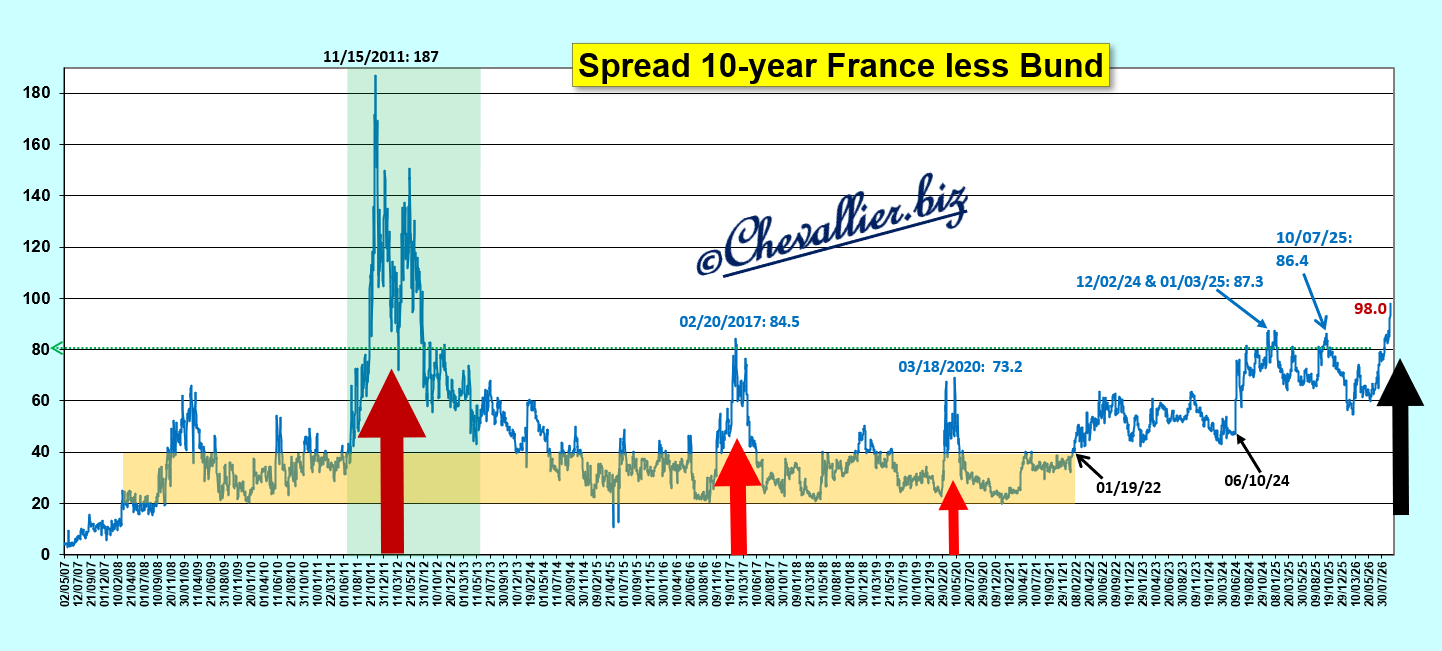
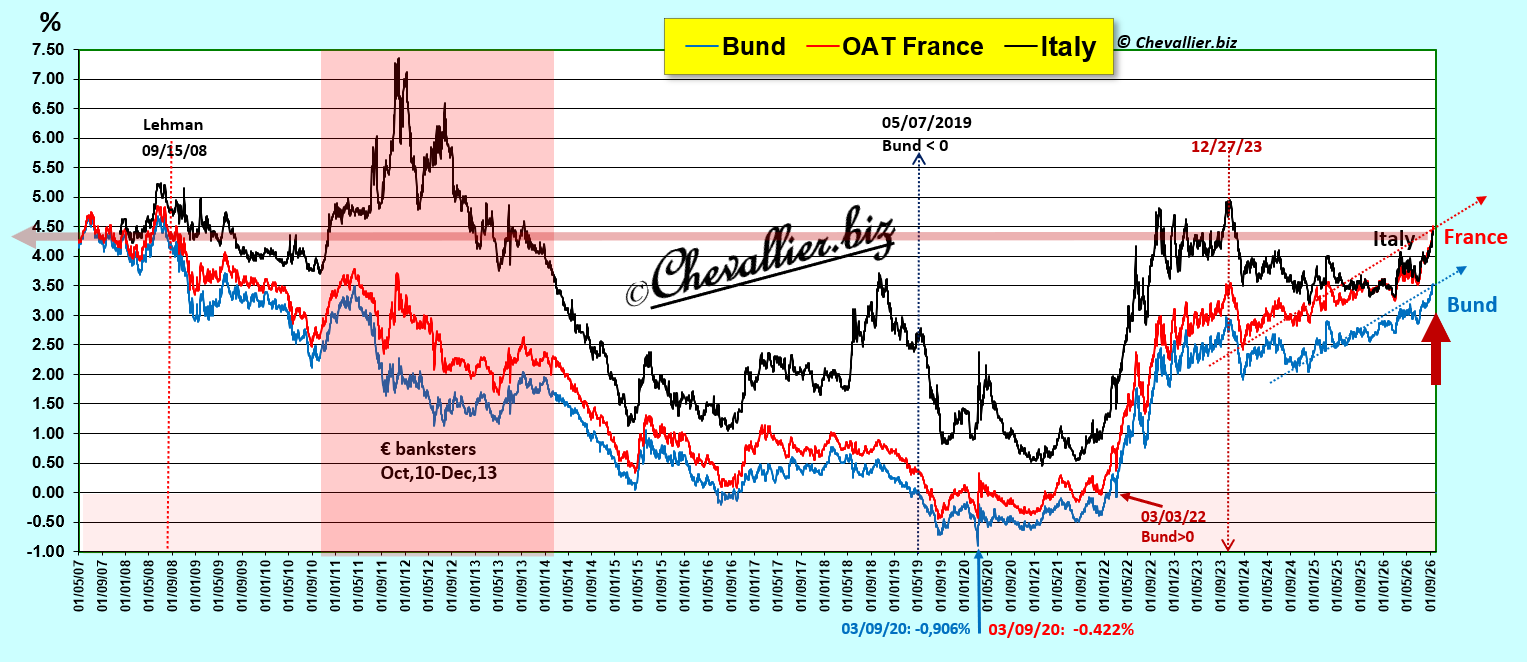
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
Les rendements du bon à 10 ans de la France a brusquement baissé en fin de séance pour faire croire que la situation n’est pas désespérée,
Document 5 :
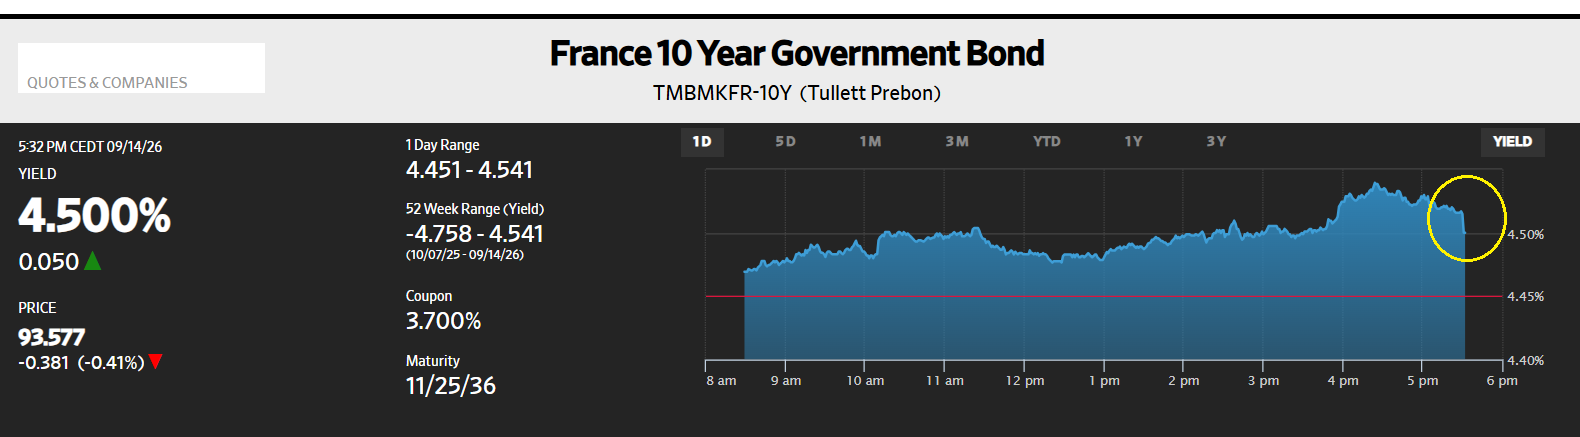
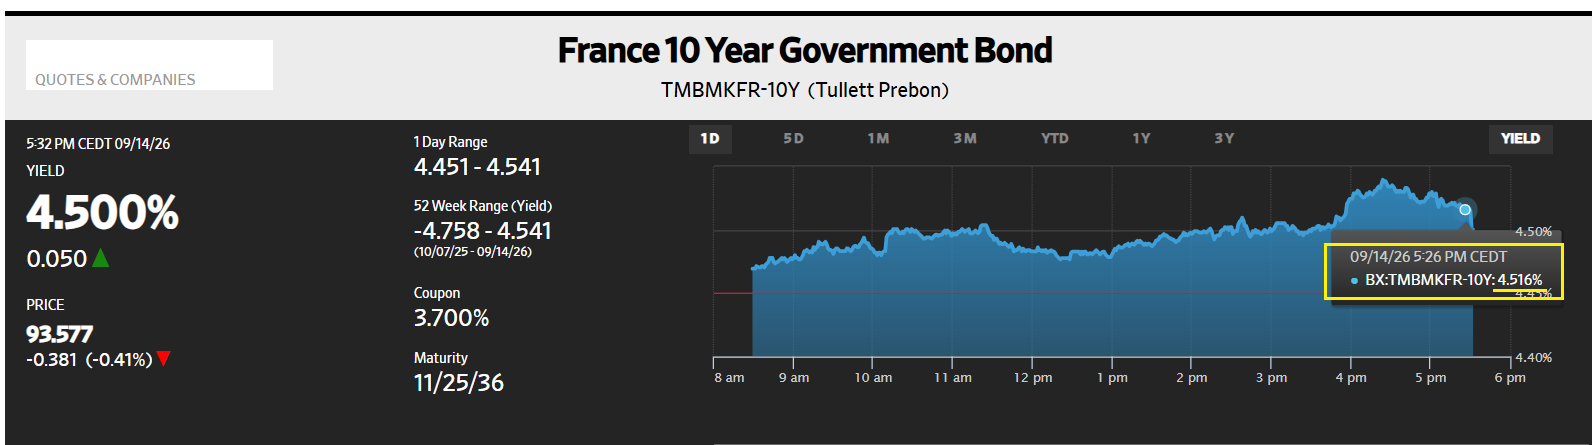
En effet, ces rendements sont tombés de 3,516 % à 17 heures 26 pour tomber miraculeusement à 3,500 % à la clôture,
Document 6 :
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne ne la prend en considération !
© Chevallier.biz
Jean-Luc Mélenchon propose dans le plus grand désordre, comme beaucoup d’économistes d’extrême gauche et autres, divers projets concernant les dettes publiques (en particulier pour la France) dont leur congélation ou au contraire de les mettre au feu, c’est-à-dire d’une façon ou d’une autre de les réduire, voire de les supprimer parce qu’elles sont… trop importantes !
Ce sont là des propositions qui ne peuvent évidemment pas être retenues.
Par contre, Matthieu Pigasse a présenté un projet d’annulation de dette publique qui, réinterprété par Philippe Herlin, puis modifié et complété par mes soins, est parfaitement légitime.
J’ai donc analysé, amendé, validé et parfaitement justifié un projet qui consiste à annuler 500 milliards d’euros de dettes de l’État français et… 20 milliards d’intérêts !
En effet, le projet défendu par Matthieu Pigasse (pour LFI) et évoqué par Philippe Herlin, est tout à fait différent de ceux qui ont été soutenus par Jean-Luc Mélenchon qui continue à les soutenir à tort et dans la plus grande confusion.
Par ailleurs, le gouverneur de la Banque de France vient de déclarer que l’annulation de la dette publique de la France détenue par la Banque de France n’est de toute façon pas possible et c’est là encore une erreur majeure montrant une fois de plus que les nuls de la Banque de France sont de retour en force !
Je reviens encore sur ces problèmes en les actualisant de façon à les rendre plus facilement compréhensibles car dans ces débats et combats de nuls entre nuls il est difficile d’avoir des idées claires sur la réalité…
***
Le point de départ du problème de l’annulation des 500 milliards d’euros de la dette publique française détenue par la Banque de France repose sur l’application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée.
Cette règle est incontestable pour toute personne comprenant la logique comptable.
La comptabilité, c’est un peu comme les math : on comprend ou on ne comprend pas.
Pour les personnes qui ne comprendraient pas bien qu’une dette d’un État sur lui-même doit être annulée, cette petite histoire permet de comprendre ce problème de logique comptable élémentaire…
Monsieur Dupont veut emprunter 1 million de dollars pour développer un projet. Aucune des propositions qui lui ont été présentées par des institutions financières ne lui donne satisfaction.
Finalement, Mademoiselle Durand lui propose un contrat qui le satisfait. Affaire conclue.
Mais quelque temps après, Monsieur Dupont et Mademoiselle Durand se marient sous le régime matrimonial commun. Ils ne forment alors plus qu’une entité financière, celle du couple Dupond-Durand.
Que devient la dette de Monsieur Dupond-Durand vis-à-vis de Madame Dupond-Durand ?
Elle doit évidemment être annulée car Monsieur Dupond-Durand ne peut pas avoir une dette sur lui-même, ni la rembourser, car il fait partie du couple (financier) Dupond-Durand.
Le maintien d’une telle dette est inconcevable… et pourtant beaucoup d’États continuent à enregistrer des dettes sur eux-mêmes et à en faire payer les intérêts par les contribuables !
Donc, maintenant, tout le monde a compris que toute dette sur soi-même doit être annulée et donc que toute dette de l’État détenue par lui-même ou par une autre entité étatique comme l’est la Banque de France, doit être annulée.
C’est simple, tout est simple.
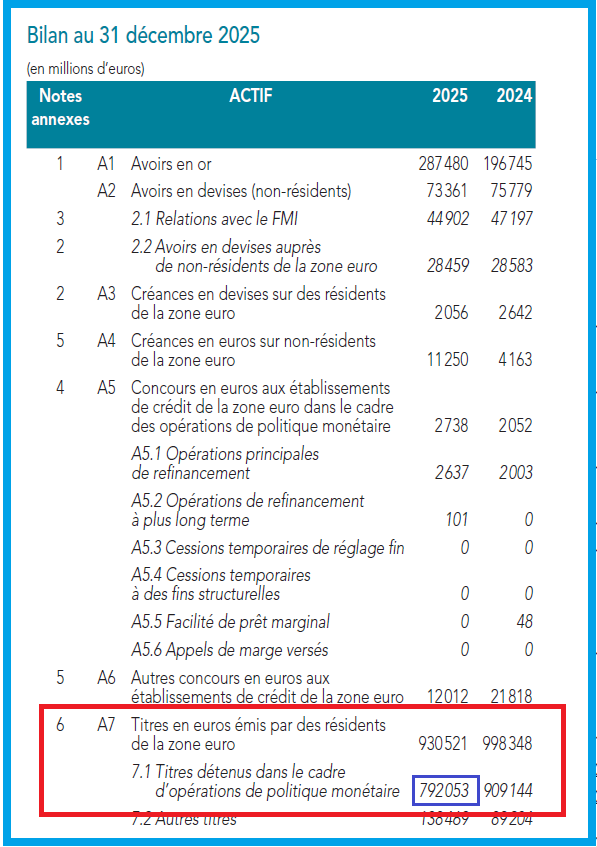
Sur la base du seul document officiel présentant le dernier bilan de la Banque de France publié à ce jour, la rubrique A7 de son actif fait apparaitre au 31 décembre 2025 pour 792 milliards d’euros de titres détenus dans le cadre de la politique monétaire, sous-entendu de la Banque Centrale Européenne.
Document 1 :
D’après les déclarations du gouverneur de la Banque de France, ce sont en réalité 488 milliards d’euros de cette dette négociable, c’est-à-dire de bons du seul Trésor français qui auraient été détenus par la Banque de France à la fin du premier semestre 2026 (derniers chiffres officiels communiqués donc à ce jour) que j’arrondirai à 500 milliards d’euros par la suite pour simplifier.
Ce sont ces seuls 500 milliards d’euros qui devraient être annulés pour ce qui concerne la France, et ils auraient même dû être déjà annulés en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée !
Le problème est alors le suivant : que faire pour combler ce trou dans les actifs de la Banque de France, sans modifier évidemment le passif ?
La réponse est évidente : la Banque de France doit acheter sur les marchés financiers des bons de Trésors de la zone euro (en dehors de ceux de la France, évidemment) pour remplacer les 500 milliards d’euros de dette française annulée, ce qui permettrait alors de maintenir un bilan équilibré toutes choses égales par ailleurs.
Cette solution est d’autant plus conforme aux traités, aux règlements et aux règles applicables à la Banque Centrale Européenne que ces titres non français ne pourraient plus être annulables en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée contrairement aux déclarations du Grand Nul de la Banque de France au sujet de ce trou !
Ainsi, la demande de bons du Trésor de la zone euro en dehors de ceux de la France augmenterait de 500 milliards d’euros, ce qui ferait monter leurs prix et baisser leurs rendements.
Par ailleurs, la dette négociable de la France de 2 877,5 milliards d’euros serait alors en diminution de 500 milliards d’euros, ce qui aurait les mêmes effets, à savoir de faire monter leurs prix et baisser leurs rendements.
Se pose alors le problème des intérêts de la dette publique…
France Trésor précise que la durée moyenne des bons du Trésor français de la dette négociable est très proche de 10 ans.
Or le rendement des bons à 10 ans du Trésor français est présentement de 4,5 %.
Pour donner un ordre de grandeur du coût des intérêts versés sur 500 milliards d’euros de cette dette négociable sur un an, il suffit d’appliquer un taux de 4,0 % ce qui fait… 20 milliards d’euros !
Donc, les contribuables français versent 20 milliards d’euros par an d’impôts pour financer le paiement des intérêts de 500 milliards d’euros de dette négociable qui auraient dû être supprimées !
Là, on est chez les fous !
Comment se fait-il que dans un pays dit développé, une telle ineptie soit possible ?
Comment se fait-il que je sois le seul à dénoncer ainsi ce scandale ?
***
Ce débat sur une annulation de 500 milliards d’euros de dette négociable et du paiement de 20 milliards d’euros par an d’impôts pour financer le paiement des intérêts devrait relancer l’idée de mettre fin au maintien de la France dans ce système monétaire européen et de restaurer enfin la monnaie nationale en France.
Je me suis opposé depuis toujours l’abandon de la monnaie nationale par la France, c’est-à-dire depuis la période précédant le référendum sur le traité de Maastricht du 20 septembre 1992 instituant une monnaie unique adopté à une majorité de… 51,0 % des suffrages exprimés.
Comment se fait-il que la Banque de France puisse présentement financer le rachat de 500 milliards d’euros de la dette négociable ?
J’en ai donné la réponse : par de la pure cavalerie financière à grande échelle !
Sur les six dernières années, les intérêts versés en pures pertes par les contribuables français ont donc largement dépassé 120 milliards d’euros pour financer la politique monétaire démentielle menée par la BCE !
***
Au départ de ma réflexion sur l’annulation de la dette de l’État sur lui-même se trouve une question de Corinne, ma fidèle lectrice encore et toujours aussi pertinente, qui m’a interrogé sur l’article de Philippe Herlin qui a bien compris cette règle de logique comptable sans en déduire tous les aspects positifs.
Cliquer ici pour lire cet article de Philippe Herlin.
Cliquer ici pour lire un article du Figaro rapportant une intervention de Matthieu Pigasse à ce sujet.
Cliquer ici pour lire un article de RTL relatant l’intervention du Grand Nul de la Banque de France à ce sujet.
Cliquer ici pour lire un article de Mediapart relatant l’intervention de Jean-Luc Mélenchon à ce sujet.
Cliquer ici pour découvrir une belle brochette d’idiots nuisibles prétendant être des économistes qui soutiennent avec de mauvais arguments l’annulation de dettes souveraines.
Cliquer ici pour lire mon article au sujet des nuls de la Banque de France.
Document 2 :
Cliquer ici pour lire mes articles au sujet du financement de la BCE par cavalerie financière.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz

Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens : les rendements des mauvais bons à 10 ans du Trésor français montent sur une pente plus forte que celles des États-Unis et de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain,
Document 1 :

Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a bondi, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :

L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :

En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :

La dégradation de la France s’est nettement accentuée depuis ces derniers jours,
Document 5 :

Pour information, état des rendements des bons à 10 ans de Trésors de référence,
Document 6 :

Les cours du baril de pétrole USO est celui qui est réellement payé pour une livraison chaque jour. Il vient d’atteindre son plus haut depuis le début de cette guerre contre l’Iran, et tout sera donc pire dans l’avenir proche !
Document 8 :

Le United States Oil Fund, LP (USO) est un titre négocié en bourse conçu pour suivre les variations quotidiennes du prix du pétrole brut léger, principalement du West Texas Intermediate (WTI). Géré par USCF Investments, il est négocié sur le marché NYSE Arca.
Les stocks d’or nationaux ne jouent absolument aucun rôle positif à ce sujet. En effet, les stocks d’or national en France, en Italie et en Allemagne n’ont pas varié depuis des années alors que les taux de leurs bons des Trésors ont fluctué dans de grandes amplitudes.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne ne la prend en considération, y compris Jean-Luc Mélenchon qui a pourtant repris une partie des réflexions pertinentes de Mattieu Pigasse !
***
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
Une fois de plus, la situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens : les rendements des mauvais bons à 10 ans du Trésor français montent sur une pente plus forte que celles des États-Unis et de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain,
Document 1 :
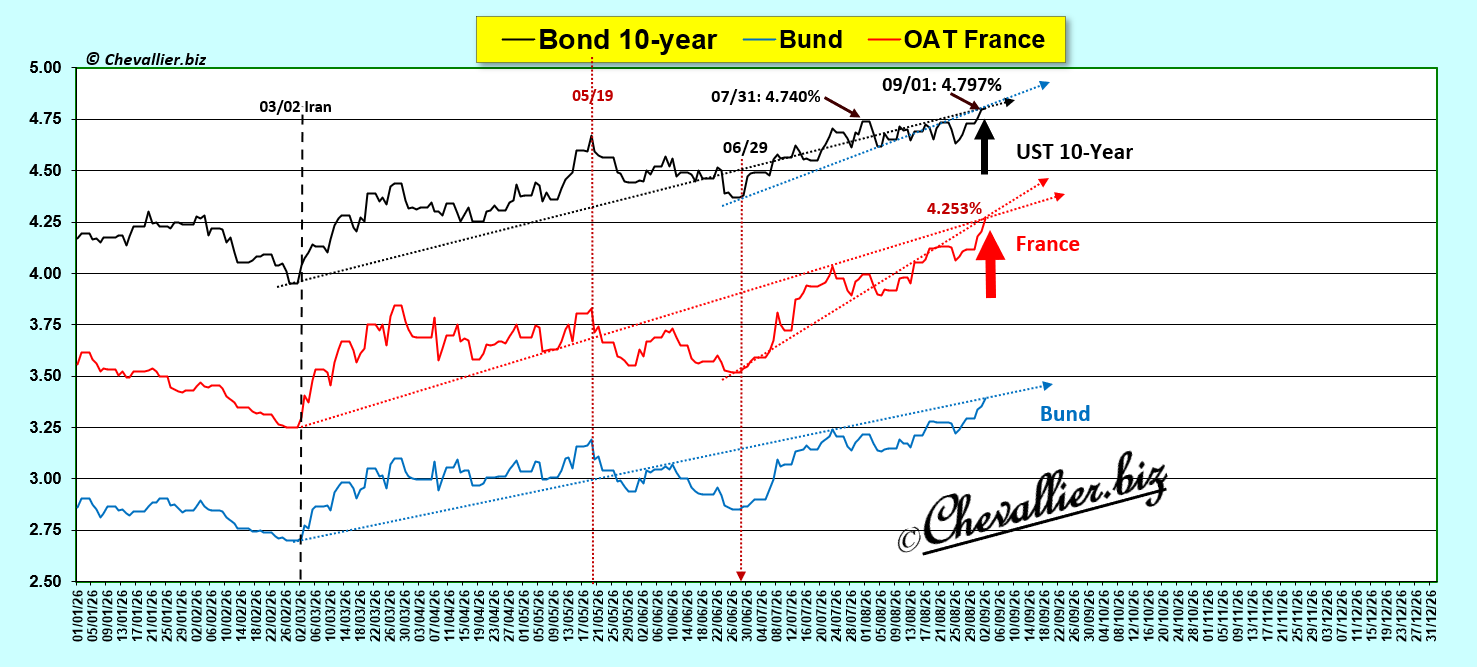
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a bondi, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
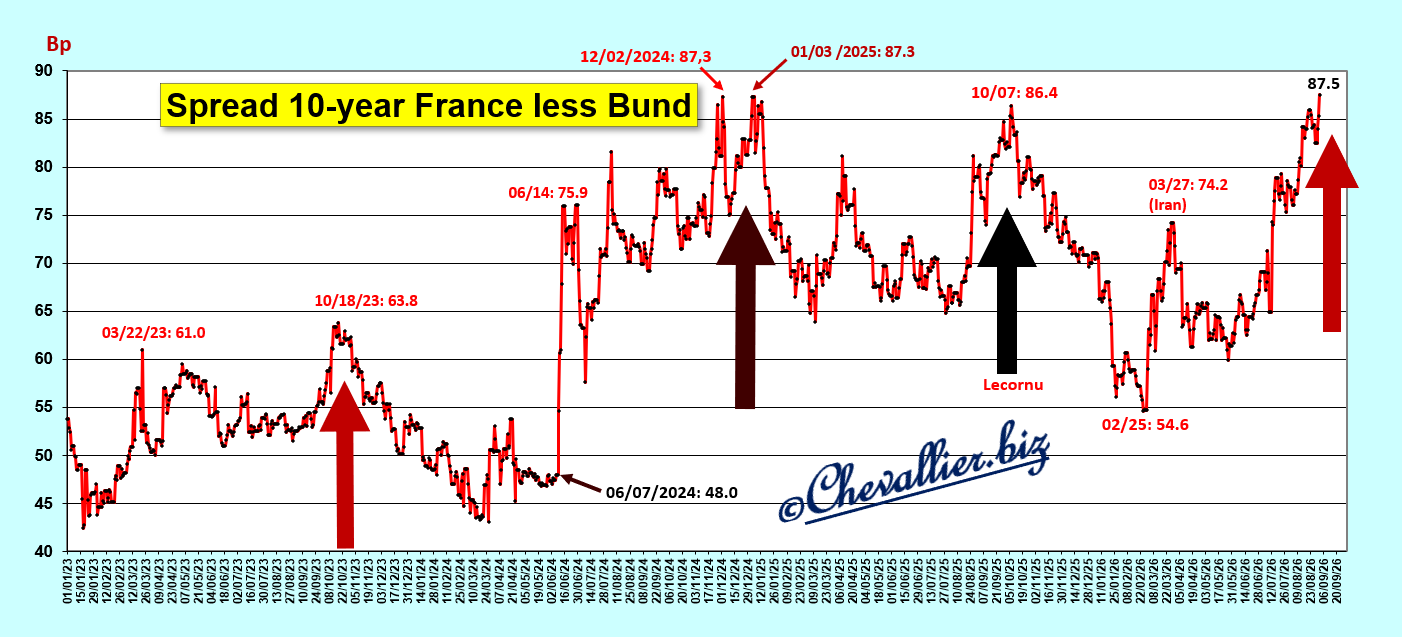
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne. Cet écart n’a jamais été aussi important depuis juillet… 2012 !
Document 3 :
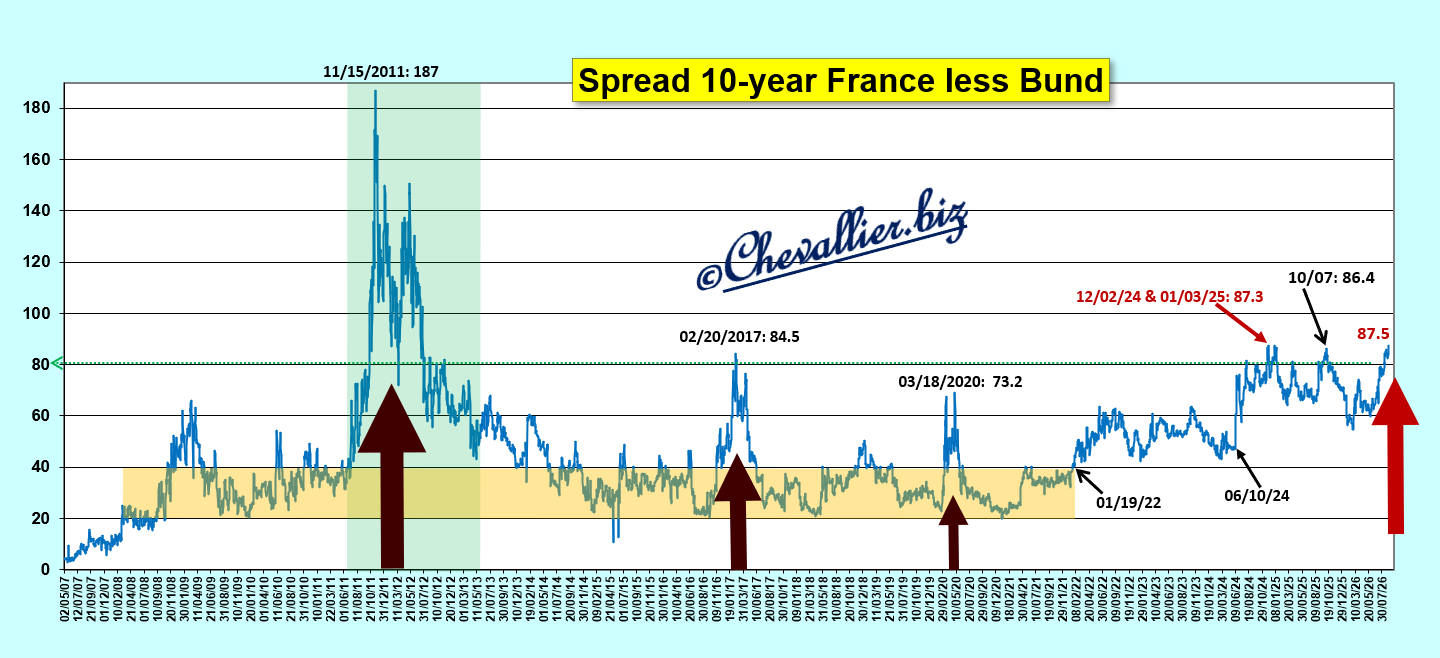
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 4 :
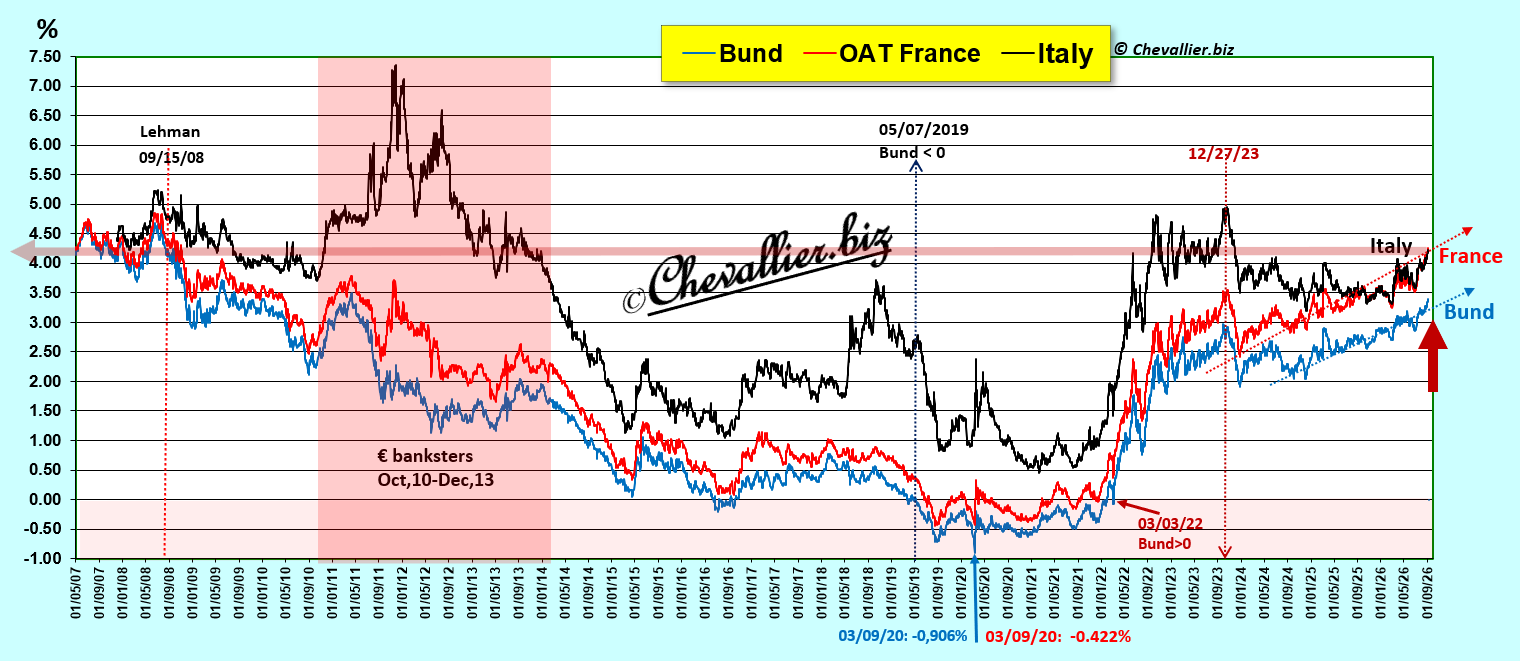
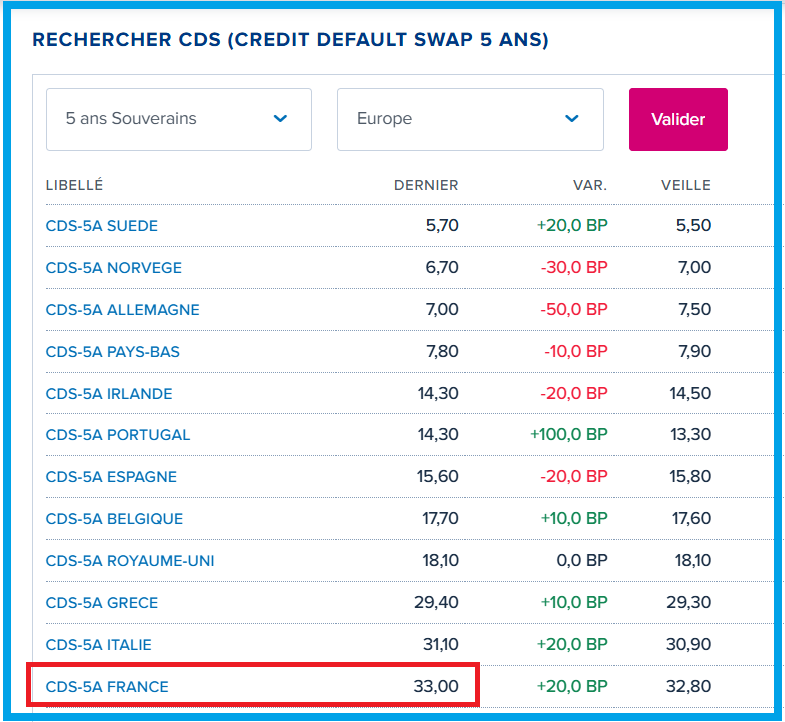
Les rendements et les CDS sur les bons des Trésors sont aussi de bons indicateurs précurseurs de la bonne ou de la mauvaise santé des économies nationales, surtout depuis l’absence des monnaies nationales en Europe.
Là encore la France se détache maintenant des autres pays européens !
Document 5 :
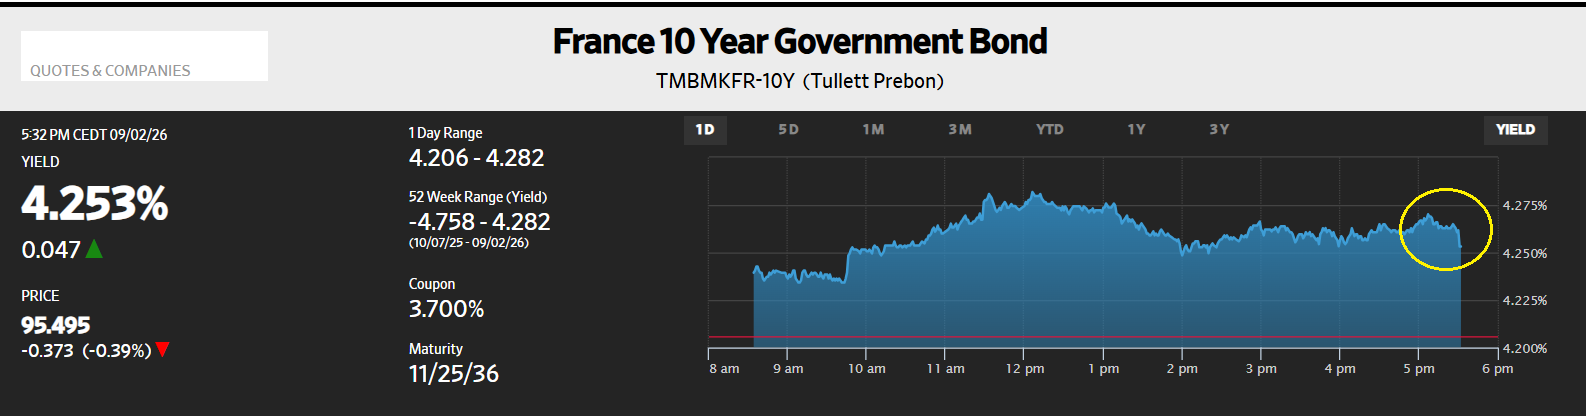
L’évolution des rendements du mauvais bon à 10 ans du trésor français montre un bond prodigieux dans les dernières minutes de cotation le mercredi 2 septembre !
Document 6 :
La France est bien le plusse pire des pays européens
Pour information, tableau des rendements des bons à 10 ans des Trésors des principaux pays,
Document 7 :
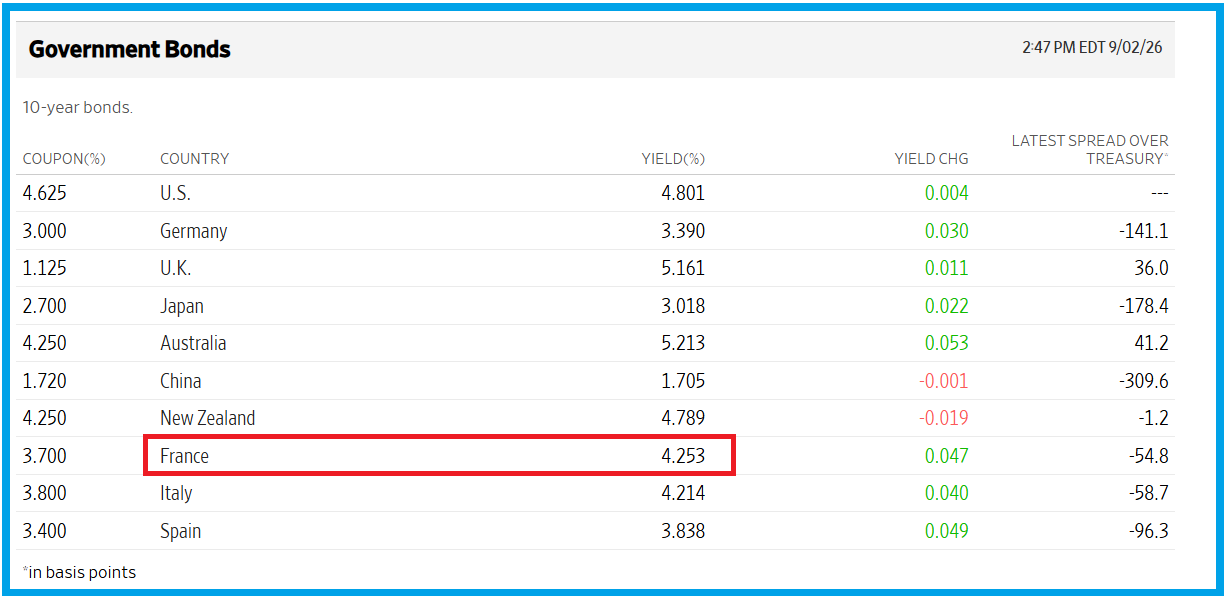
Les cours du baril de pétrole USO est celui qui est réellement payé pour une livraison chaque jour. Il vient d’atteindre un niveau proche de ses plus hauts depuis le début de cette guerre contre l’Iran,
Document 8 :
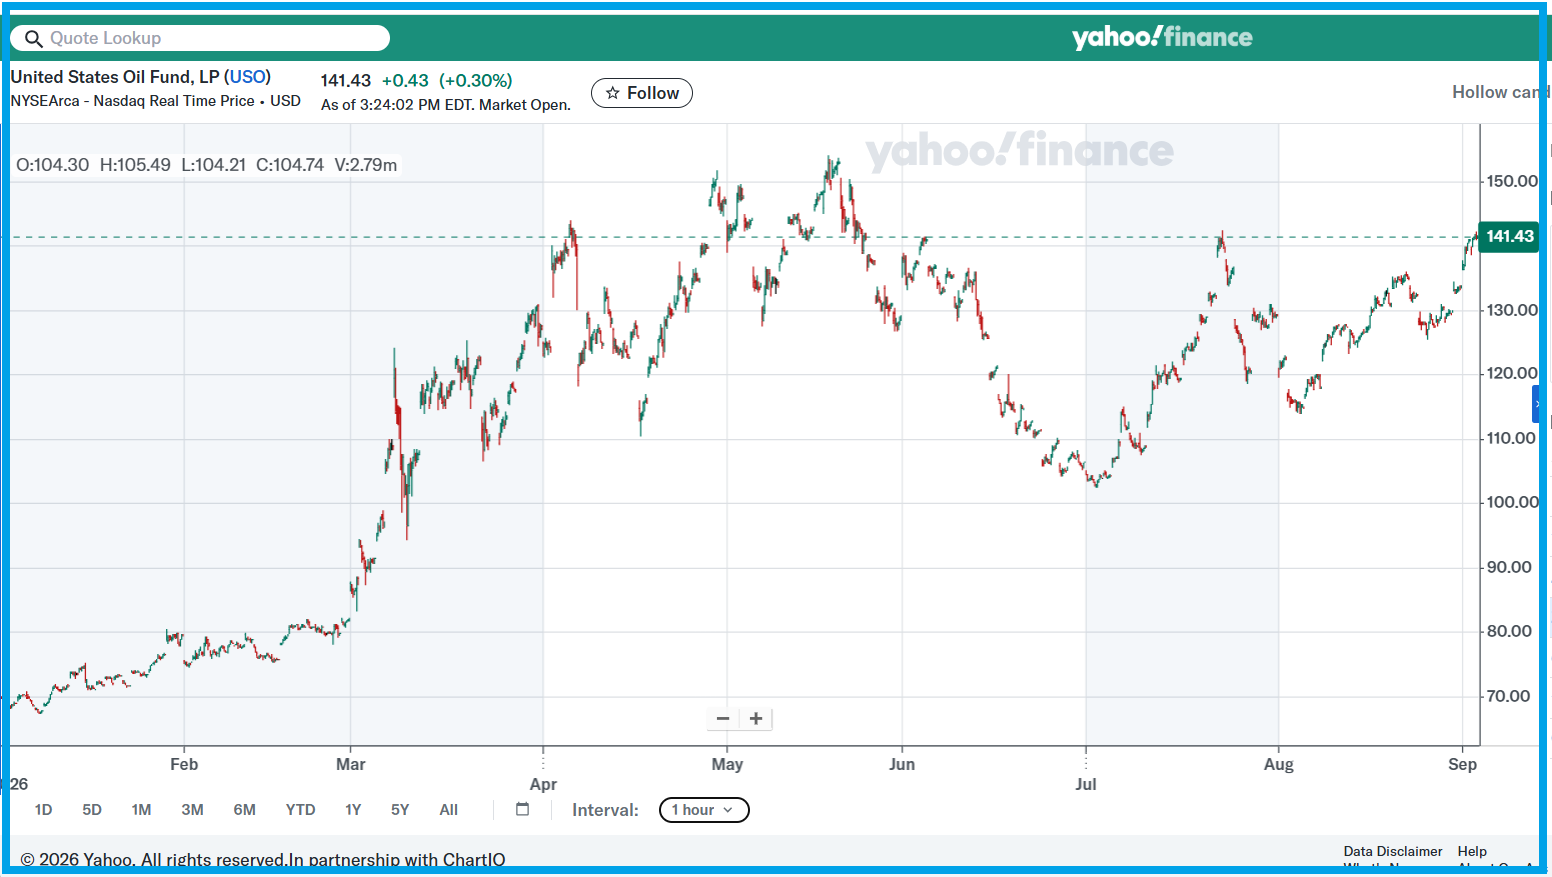
Le United States Oil Fund, LP (USO) est un titre négocié en bourse conçu pour suivre les variations quotidiennes du prix du pétrole brut léger, principalement du West Texas Intermediate (WTI). Géré par USCF Investments, il est négocié sur le marché NYSE Arca.
Les stocks d’or nationaux ne jouent absolument aucun rôle positif à ce sujet. En effet, les stocks d’or national en France, en Italie et en Allemagne n’ont pas varié depuis des années alors que les taux de leurs bons des Trésors ont fluctué dans de grandes amplitudes ainsi que leurs CDS.
Cliquer ici pour accéder à la page écran de Boursorama présentant les CDS européens.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Les avoirs de la Chine en bons du Trésor des États-Unis continuent à baisser sur la longue période depuis un plus haut atteint fin 2021, avant les guerres menées par les États-Unis en Ukraine et en Iran…
***
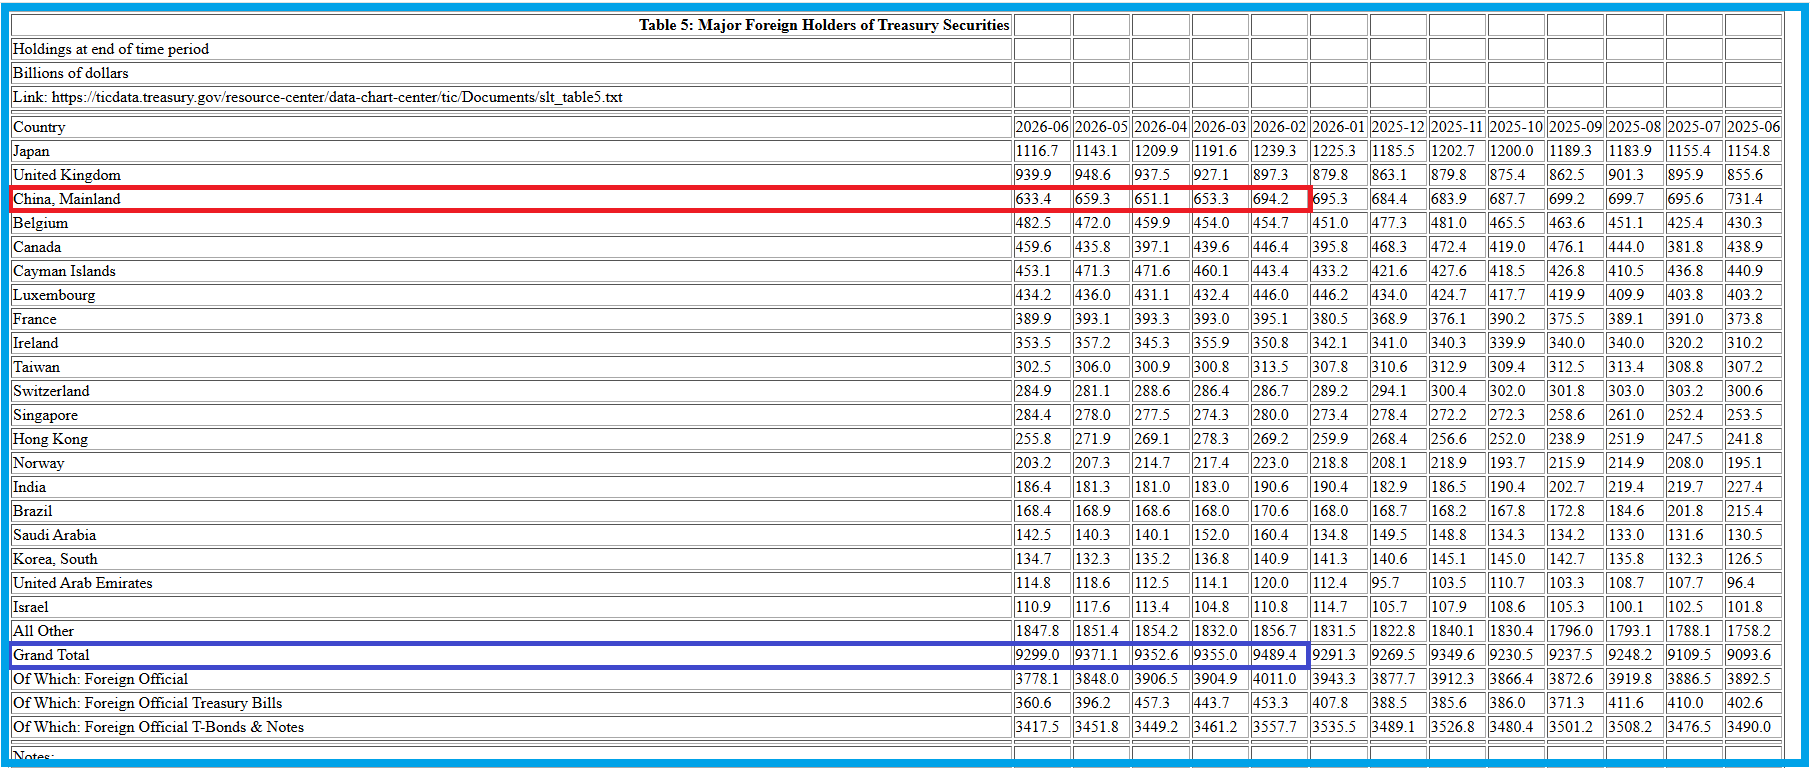
Tout le monde dit et répète que la Chine se débarrasse de la dette américaine depuis que le Donald a repris ses fonctions présidentielles, ce qui correspond apparemment plus ou moins à la réalité dans la mesure où les bons du Trésor détenus par les autorités chinoises, à savoir la banque centrale (la PBOC, People’s Bank of China), ont diminué notablement à partir d’un plus haut atteint fin février 2025, c’est-à-dire juste avant l’imposition des tariffs par le Donald.
Cependant, la Chine, c’est-à-dire les entreprises et les autorités chinoises ne se débarrassent pas de ces treasurys mais elle en diminue la détention petit à petit depuis le début de l’année 2022, sans provoquer de crash,
Document 1 :
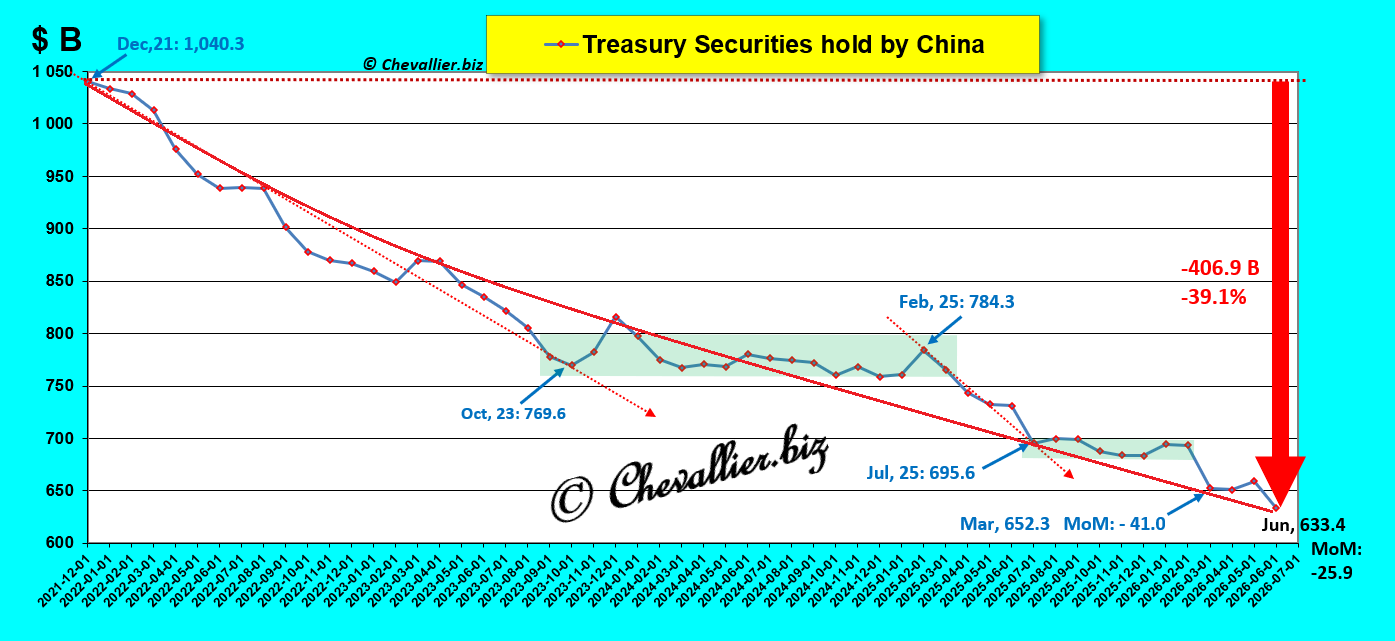
Les autorités chinoises n’ont donc pas déclaré de guerre financière aux Américains pour ce qui concerne ces bons de ce Trésor.
Par ailleurs, il apparaissait précédemment qu’elles avaient déjà décidé d’adopter une politique économique qui consiste à encourager les entreprises chinoises à investir dans des entreprises à l’étranger les dollars qu’elles gagnent en exportant leurs produits au lieu de laisser ces dollars en réserve à la banque centrale.
Ainsi, les entreprises chinoises améliorent leurs positions capitalistiques dans les pays dans lesquelles elles n’étaient qu’exportatrices, ce qui est stratégiquement fort judicieux !
A l’opposé, le Donald qui continue à déclarer la guerre à tout le monde partout dans le monde ne réussit qu’à détériorer l’image d’une Amérique qui s’éloigne inexorablement de sa grandeur passée…
La dette de l’État fédéral des États-Unis détenue par les étrangers a baissé de… 190 milliards de dollars depuis le 28 février 2026, ce qui signifie que les intervenants sur les marchés financiers internationaux commencent à ne plus avoir confiance en cette dette américaine (entouré en bleu).
Document 2 :
Contrairement à des idées généralement partagées, les pays du golfe Persique détiennent officiellement peu de bons du Trésor des États-Unis.
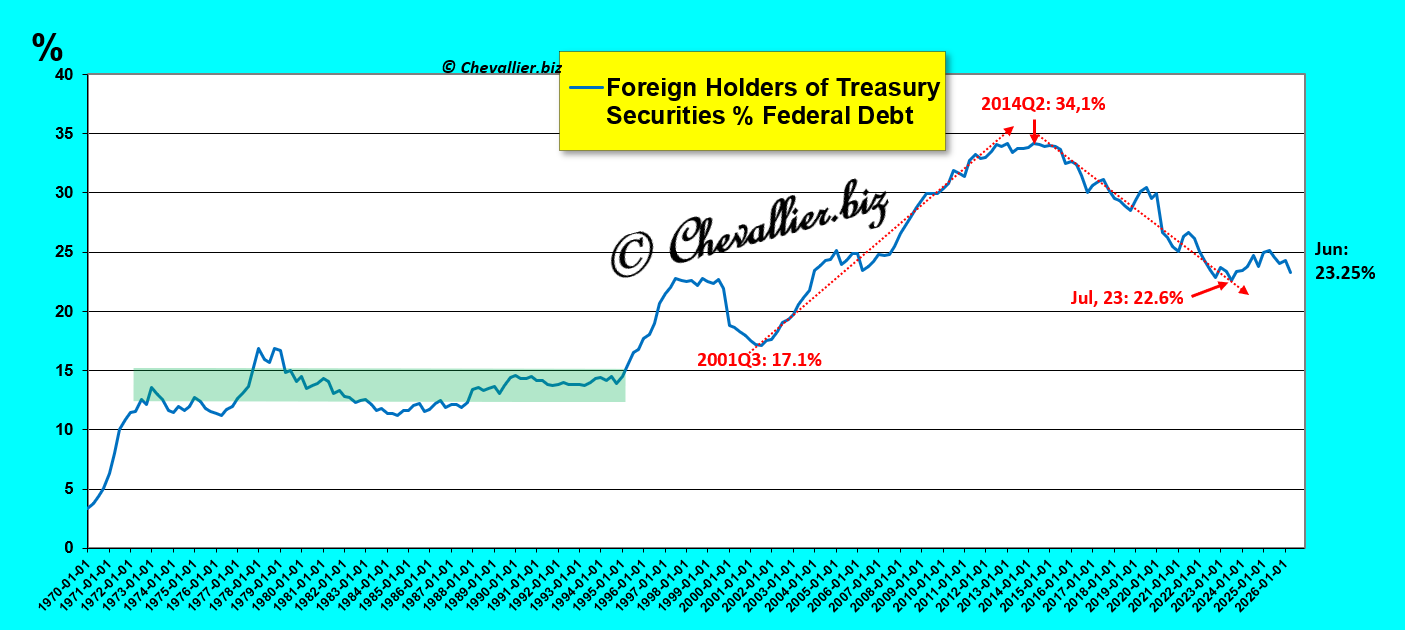
Les étrangers continuent à détenir 23 % des bons du Trésor des États-Unis, ce qui signifie que, globalement, ces investisseurs continuent à conserver une certaine confiance en ces titres.
Document 3 :
***
Cliquer ici pour accéder au site du gouvernement des États-Unis publiant ces données actualisées ici à la fin du mois de mars 2026, derniers chiffres publiés à ce jour.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
600 milliards d’euros de la dette française peuvent et même devraient être annulés, ce qui permettrait de diminuer le budget de l’État et les impôts de… 25 milliards d’euros par an !
***
Dans le cadre de sa campagne électorale en vue des prochaines élections présidentielles, Jean-Luc Mélenchon propose d’intervenir sur la dette de l’État français…
Ses propositions sont confuses et exposées dans un certain désordre, mais paradoxalement, il soulève là un problème très important et très sérieux qui doit être correctement décrypté…
Pour l’essentiel, il a raison : 600 milliards d’euros de la dette française peuvent et même devraient être annulés, ce qui permettrait de diminuer le budget de l’État et les impôts de… 25 milliards d’euros par an !
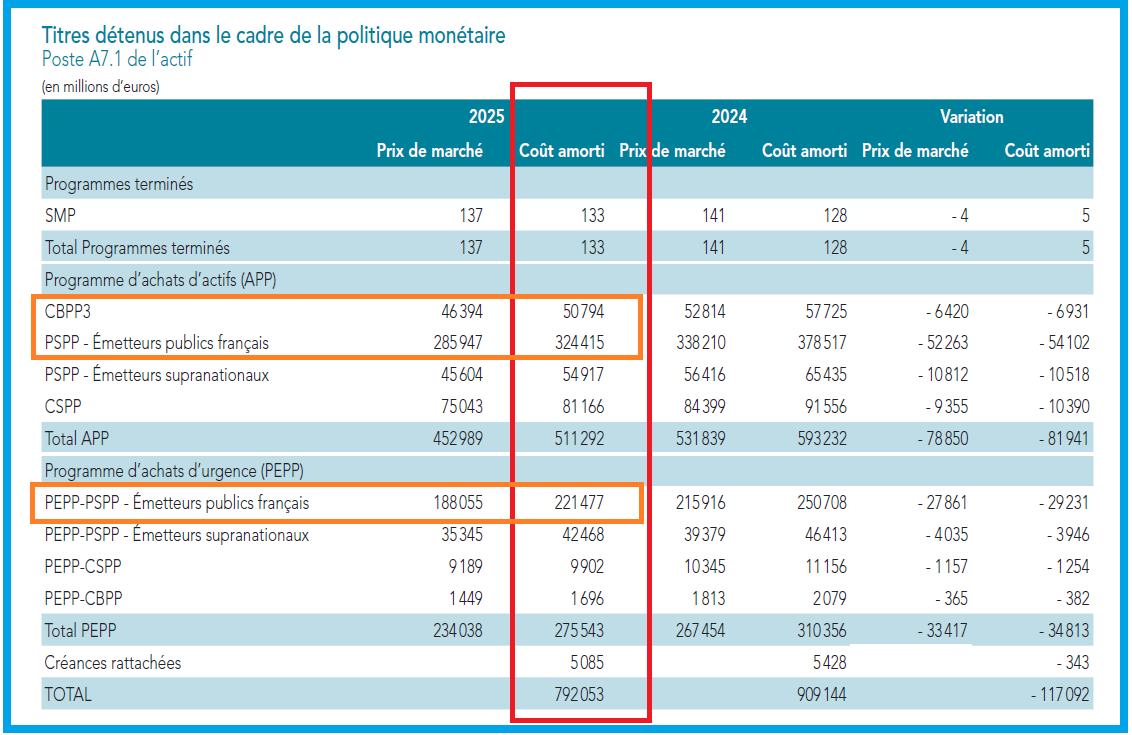
En effet, 792 milliards d’euros de titres sont enregistrés dans les actifs du bilan la Banque de France pour l’exercice 2025 sous le poste A 71.
Document 1 :
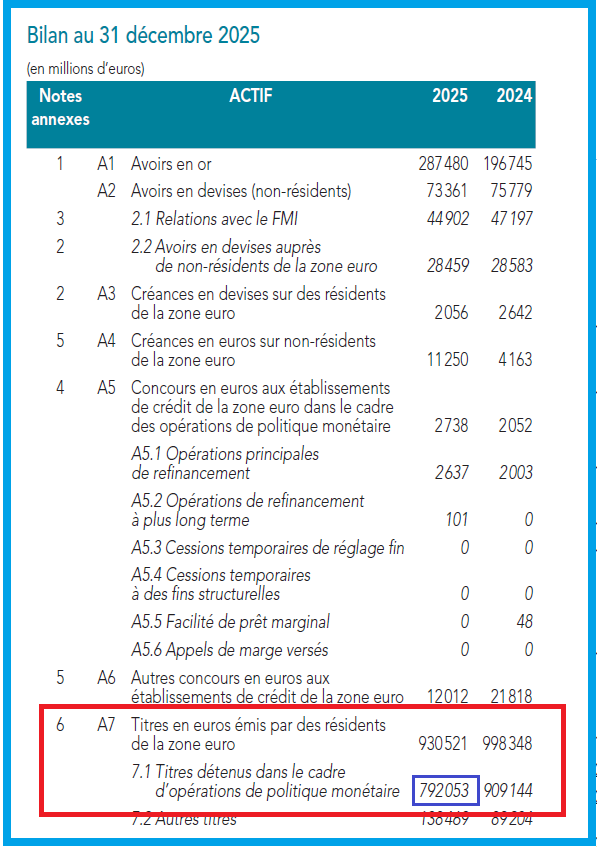
Ces titres sont constitués pour l’essentiel de bons du Trésor français. La note 6 page 126 montre que 601 milliards d’euros de bons du Trésor français y sont ainsi comptabilisés…
Document 2 :
… comme l’explique plus ou moins clairement le début de cette note,
Document 3 :
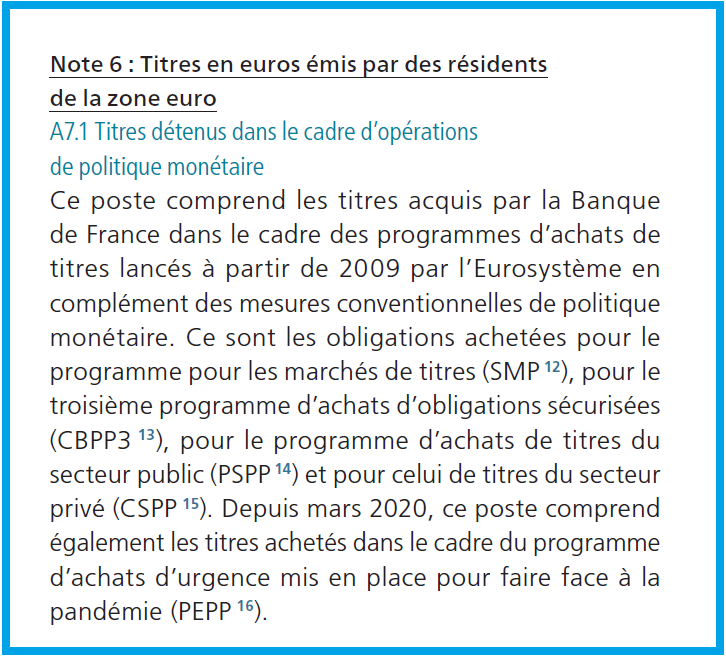
Selon le principe comptable incontestable suivant : toute dette sur soi-même est annulable, une excellente idée serait donc de… l’annuler effectivement !
Comme la durée moyenne des bons du Trésor français est proche de 10 ans, en appliquant un taux de 4 % sur ces 600 milliards d’euros, ce sont environ 25 milliards d’euros d’intérêts par an qui ne seraient alors plus à être versés… à la Banque de France ni in fine au budget de l’État et donc qui ne devraient logiquement plus être payés par les contribuables !
Evidemment, la dette de l’État de 3 536 milliards d’euros sur la base de Maastricht et de 2 877,5 milliards d’euros de dette négociable (couverte par des bons du Trésor) diminuerait alors de 600 milliards d’euros.
Tout est simple.
Le plus drôle est que personne en France n’a analysé correctement ce problème et surtout que personne n’en a donné les bonnes solutions, même pas Jean-Luc Mélenchon ni Matthieu Pigasse !
25 milliards d’euros d’impôts en moins, ou 25 milliards d’euros d’investissements publics productifs supplémentaires devraient être pourtant un argument attractif.
Le principal obstacle à l’annulation de cette dette de 600 milliards d’euros serait le véto qui pourrait alors être formulé par les dirigeants de la Banque Centrale Européenne car les banques centrales nationales de la zone euro ont perdu leur autonomie, y compris sur la gestion de leur propre dette nationale !
Ce serait là un excellent débat et même un combat politique que pourrait mener un homme politique français contre la BCE.
***
Petit supplément amusant…
La Banque de France a dégagé un bénéfice de 8 milliards d’euros (après impôts) grâce, entre autres aux produits financiers de 25 milliards d’euros constitués des intérêts de ces 600 milliards d’euros de bons du Trésor qui auraient pu être annulés.
Donc, si ces 600 milliards avaient été annulés, la Banque de France aurait dégagé des pertes de l’ordre de 17 milliards d’euros en 2025, toutes choses égales par ailleurs.
Une fois de plus : bravo les artistes !
***
Pour rappel, ou pour information, les dirigeants de la BCE, comme ceux de la Fed, ont décidé de lancer de vastes politiques de rachats de bons des Trésors par les banques centrales nationales de façon à apporter des liquidités au système bancaire de la zone euro (par des opérations de cavalerie financière !), ce qui augmente la masse monétaire en circulation qui dépasse largement et dangereusement les normes (c’est l’assouplissement quantitatif, QE, Quantitaive Easing), cf. mes articles à ce sujet.
La BCE a donc obligé les banques centrales nationales de la zone euro de racheter une partie des bons de leur Trésor respectif, sous-entendu sans leur donner la possibilité de s’y opposer.
Cliquer ici pour accéder au bilan de la Banque de France pour l’exercice 2025.
Heureusement, je suis le seul à analyser ainsi les comptes de certaines entités en France…
Et une fois de plus, je tiens à remercier Corinne qui m’a mis sur la voie de cette pépite.
Les vacances sont presque finies…
© Chevallier.biz
Abstract
Une hypertrophie de la masse monétaire M3 s’est développée aux États-Unis depuis le début des années 2000 comme le montre clairement le graphique représentant le rapport entre cette masse monétaire M3 et le PIB courant (en pourcentage).
Document 1 :
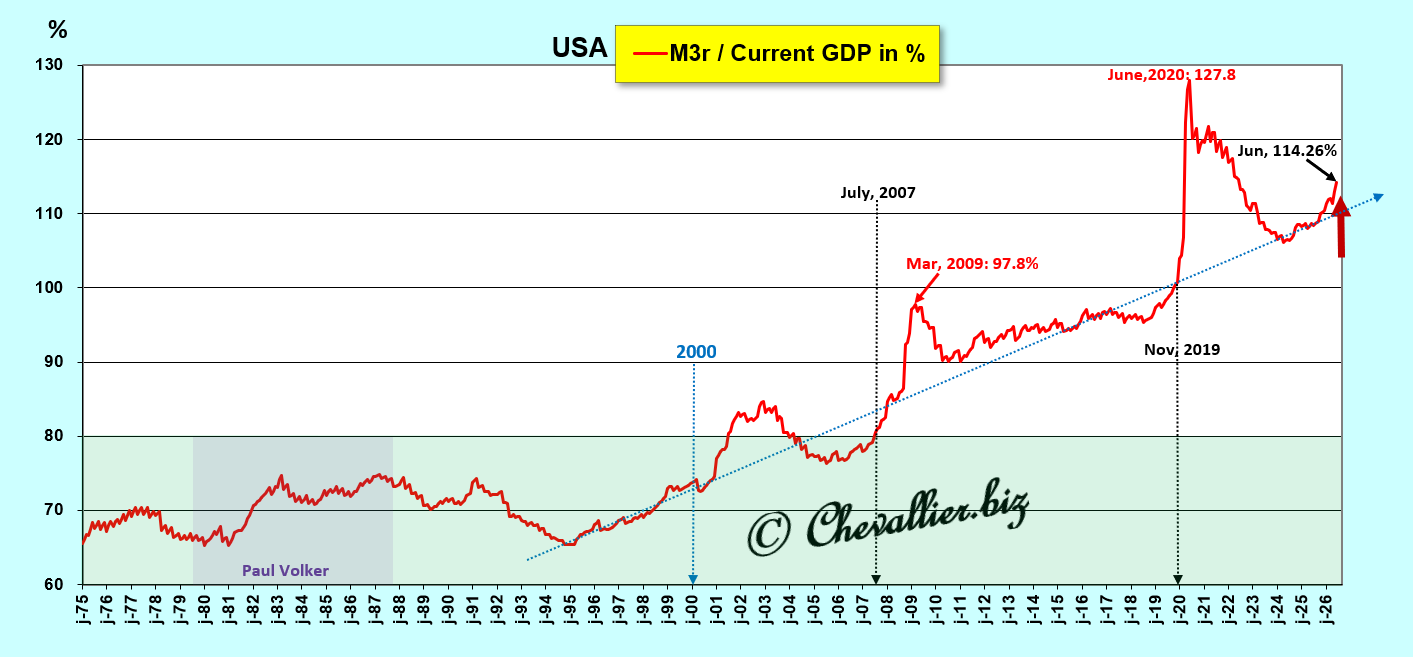
Cette hypertrophie de la masse monétaire M3 menace dangereusement les équilibres fondamentaux de l’Amérique.
Son augmentation entraine une baisse du PIB réel, et inversement, selon la loi de la masse monétaire libre.
Document 2 :
Mes analyses et conclusions contredisent la plupart des études à ce sujet mais elles reposent sur l’observation de données réelles et incontestables.
Dès lors, c’est tout le corpus des théories économiques et monétaires qui est ainsi à repenser.
Une solution pour rétablir les fondamentaux de l’Amérique et pour y restaurer un argent sain serait de créer une crise économique mondiale majeure en faisant éclater les bulles monétaires…
***
Nous vivons dans un monde de plus en plus financiarisé mais les économistes accordent paradoxalement de moins en moins d’importance à ce qui est pourtant fondamental, à savoir les relations entre la masse monétaire et la création de richesse, c’est-à-dire le PIB.
C’était pourtant là le problème majeur que surveillaient de très près et avec succès les autorités monétaires des pays dits occidentaux au cours de la seconde moitié du XXe siècle.
L’objet de cet article est de revenir à ces fondamentaux et de les actualiser…
***
Tout pays pleinement indépendant et souverain dispose d’une monnaie qui lui est propre.
Or, l’exemple de l’Allemagne entre les deux guerres mondiales a montré que lorsque les autorités monétaires d’une nation laissent se développer une hypertrophie monétaire, une crise économique majeure s’y développe et elle peut même avoir des conséquences catastrophiques au niveau mondial.
C’est la raison pour laquelle après la Seconde guerre mondiale, les autorités monétaires des pays développés ont agi énergiquement et efficacement pour qu’il ne puisse plus se développer de bulle monétaire dans les pays occidentaux, ce que Karl Otto Pöhl a remarquablement bien réalisé lorsqu’il présidait de la Bundesbank.
Ainsi, lors de la seconde moitié du XXe siècle, tous les dirigeants des banques centrales des pays du monde dit libre ont donc parfaitement maitrisé les variations des agrégats monétaires de façon à les contenir dans des proportions optimales sans toutefois les définir théoriquement ni empiriquement par rapport à une entité de base, à savoir le PIB.
Cependant, il est possible de définir ces limites (en les quantifiant) à partir des séries statistiques publiées par la Fed sur la longue période, depuis l’après-guerre, ce qui permet de mieux comprendre que ce sont les variations des agrégats monétaires qui sont la cause principale et fondamentale des variations du PIB réel (en sens inverse), toutes choses égales par ailleurs.
Pour rappel, la masse monétaire globale d’une nation notée M3 est la résultante de trois agrégats monétaires…
L’agrégat monétaire M1 est la somme des soldes positifs des comptes courants et des billets en circulation et le ratio M1/PIB (en pourcentage) ne doit pas dépasser 15 % du PIB courant annuel.
L’agrégat monétaire M2 est constitué de la somme des agrégats M1 et de l’agrégat M2-M1 qui comprend les dépôts sur les comptes d’épargne. Ce ratio M2-M1 / PIB (en pourcentage) doit être inférieur à 40 % du PIB courant.
Enfin, l’agrégat M3-M2 correspond à la trésorerie globale des entreprises et des fonds mutuels de trésorerie. Ce ratio M3-M2 / PIB (en pourcentage) doit représenter moins de 25 % du PIB courant.
Ces limites n’ont jamais été dépassées en même temps aux États-Unis avant 2006,
Document 3 :
Ainsi, le ratio M3/PIB (en pourcentage) ne devrait jamais dépasser 80 % du PIB courant.
Un problème se pose alors : Ben Bernanke a fait interdire la publication des chiffres de la masse monétaire totale des États-Unis, M3 dès sa prise de fonction à la présidence de la Fed en février 2006 pour que les économistes monétaristes ne puissent plus les analyser et en tirer des conclusions qui sont pourtant essentielles !
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis que je note M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat M3-M2 qui sont encore et toujours publiées par ailleurs…
En effet, la masse monétaire totale M3 d’une nation est composée d’une part de l’agrégat monétaire M2 (dont les montants sont encore et toujours publiés mensuellement aux États-Unis) et d’autre part des fonds mutuels de trésorerie (Money Market Mutual Funds, MMMF) et de la trésorerie globale des entreprises, Corporate net cash flow.
La banque de données FRED de la Banque Centrale de Saint Louis publie ces données trimestriellement pour ce qui concerne les fonds mutuels de trésorerie (MMMF) sous le code MMMFFAQ027S et la trésorerie globale des entreprises sous le code CNCF.
Ainsi, pour la période allant de 1976 à 1990, les courbes obtenues par les séries publiées par FRED à partir des chiffres de l’agrégat M3 (publiés par la Fed) coïncident parfaitement avec celles des chiffres de M3r calculés à partir de la somme des chiffres de l’agrégat M2, des fonds mutuels de trésorerie et de la trésorerie globale des entreprises.
Par la suite un décrochage se constate pour tendre finalement à se résorber en 2006.
Document 4 :
Dès lors, à partir de cette redéfinition de la masse monétaire M3 des États-Unis depuis 1976 jusqu’à nos jours, il est possible de quantifier les relations qui existent entre les variations de cette masse monétaire M3 et de celles du PIB.
Il apparait alors (pour simplifier) que l’augmentation de la masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis 1976, c’est-à-dire que ces données sont publiées par FRED.
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse de la variation de ce PIB réel.
Document 5 (identique au document 2) :
Nous allons donc analyser dans une première partie les caractéristiques des variations de la masse monétaire M3r puis dans une seconde partie les variations du PIB réel par rapport à celles de la masse monétaire libre M3r.
***
Première partie : analyse des caractéristiques des variations de l’agrégat monétaire M3r
Depuis le début de l’année 2022, les variations d’un mois sur l’autre de la masse monétaire M3r des États-Unis sont de grande amplitude avec des pics allant jusqu’à près de 800 milliards de dollars comme par exemple au mois de janvier 2026 !
Document 6 :
Ces pics trimestriels s’expliquent par l’enregistrement de données de l’agrégat monétaire M3-M2 qui sont publiées sur une périodicité trimestrielle qu’il faudrait arbitrairement lisser sur trois mois pour donner une image plus fidèle de la réalité qui ferait alors apparaitre l’augmentation importante de la masse monétaire M3 aux mois d’avril et de mai 2026 à cause de la hausse de l’agrégat monétaire M2 qui est provoquée par une augmentation de l’épargne de précaution en liaison avec les guerres au Moyen-Orient, cf. mon article précédent sur M2.
Toutefois, la courbe de tendance polynomiale d’ordre 5 en rouge clair donne une image fidèle de l’évolution de l’augmentation de… l’augmentation de cette masse monétaire, c’est-à-dire de sa dérivée seconde.
Les variations d’un mois sur l’autre de la masse monétaire M3r ont été de faible ampleur au XXe siècle, avec des pics de l’ordre de 50 milliards de dollars mais tout a commencé à changer à partir 1994.
Ces variations se sont accentuées à partir du mois d’octobre 2005, c’est-à-dire avant la Grande récession de 2008 pour devenir totalement hors normes depuis le mois de janvier 2019 pour atteindre un plus haut historique en avril 2020 à plus de 1 000 milliards de dollars en liaison avec la covid !
Document 7 :
Les pics trimestriels des variations de cette masse monétaire M3r explosent depuis le second semestre 2025, ce qui est le prélude à de fortes turbulences financières comme avant la Grande récession de 2008, mais la crise qui s’annonce ainsi aura des conséquences plus graves que celles de 2008…
L’augmentation d’une année sur l’autre de cette masse monétaire M3r a été de… 12,04 % (!) au mois de juin (derniers chiffres publiés à ce jour) ce qui est largement supérieur à une tendance historique qui se situe aux alentours de 5 % et à l’augmentation du PIB courant du 6,53 % au deuxième trimestre 2026,
Document 8 :
Fin juin 2026, cette masse monétaire M3r a atteint un total de 37 105,65 milliards de dollars dont… 11 125 milliards de dollars sont totalement hors normes (c’est-à-dire dépassant la limite des 80 % du PIB), surtout depuis la covid.
Document 9 :
En valeurs absolues, la masse monétaire M3r aurait dû respecter les normes (ici en pointillés), ce qui signifie que cette masse monétaire totale aurait dû rester inférieure à 80 % du PIB courant.
Un zoom sur la période récente montre que cette masse monétaire M3r continue à largement dépasser son pic de 2020 après une certaine stagnation de 2022 à 2024.
Cette masse monétaire M3r a dépassé au cours des six premiers mois de l’année 2026 sa tendance haussière longue établie depuis le début du deuxième trimestre 2024,
Document 10 :
Pour rappel, d’après les normes définies à partir de l’observation des variations des agrégats monétaires depuis que ces données sont publiées (1959), le montant de cette masse monétaire M3r ne devrait pas dépasser 80 % du PIB annuel courant.
Ces normes ont été plus ou moins respectées pendant 50 ans mais elles sont largement dépassées depuis la Grande récession de 2008.
Le rapport M3/PIB a explosé en 2020 sans revenir dans une zone acceptable par la suite en continuant à augmenter au point de largement dépasser 110 % du PIB courant, en forte augmentation au cours des cinq premiers mois de cette année 2026.
Document 11 (identique au document 1) :
C’est cette hypertrophie de cette masse monétaire M3 qui crée depuis le début des années 2000 et surtout depuis 2007 ces déséquilibres économiques fondamentaux qui ont et auront des conséquences létales à terme aux États-Unis et ailleurs dans le monde.
Au cours de la seconde moitié du XXe siècle, les membres du FOMC ont toujours réussi à contenir cette masse monétaire M3 dans une bande de fluctuation optimale aux alentours de 70 % du PIB en augmentant le taux de base de la Fed en cas de risque de dépassement des normes.
De telles mesures ne produisent plus les effets positifs attendus depuis 2008 car cette hypertrophie monétaire est beaucoup trop importante.
Les autorités monétaires américaines ne peuvent donc plus intervenir énergiquement pour ramener ce ratio M3/PIB aux alentours de 70 % afin de restaurer une monnaie saine aux États-Unis comme c’était le cas au cours de la seconde moitié du XXe siècle.
Ainsi, l’hypertrophie de cette masse monétaire M3 est présentement de… 14 373 milliards de dollars par rapport à un ratio normal de 70 % du PIB !
Document 12 :
Par ailleurs, il est possible d’analyser ces problèmes monétaires autrement : à partir de la vitesse de circulation de la monnaie qui est le rapport PIB/M3, c’est-à-dire l’inverse du ratio M3/PIB en pourcentage analysé précédemment.
Cette vitesse de circulation de la masse monétaire est un concept pédagogiquement utile car il permet de justifier le fait que plus la monnaie circule rapidement, plus la croissance en est stimulée, et inversement.
Ainsi, par exemple, lorsque les consommateurs n’hésitent pas à dépenser rapidement leurs revenus et à investir, la croissance du PIB est forte. La vitesse de circulation de la monnaie est alors élevée, c’est-à-dire largement supérieure à 1.
Inversement, en cas d’anticipation de crise, les consommateurs ont tendance à mettre de l’argent de côté (en augmentant leur épargne dite de précaution) pour faire face à un avenir prévisible incertain générateur de peurs, ce qui provoque un ralentissement du PIB. La vitesse de circulation de la monnaie est alors faible, c’est-à-dire inférieure à 1.
Document 13 :
Ces courbes tirées des séries statistiques publiées par les autorités américaines permettent de mettre en évidence que l’augmentation de cette hypertrophie de la masse monétaire M3r a été provoquée de 2020 à 2022 par la hausse hors normes de l’agrégat monétaire M2, par celle des fonds mutuels de trésorerie à partir de 2019, par celle des flux de trésorerie des entreprises surtout au cours des premiers mois de cette année 2026 et par la reprise de l’augmentation de l’épargne (de précaution) des Américains, c’est-à-dire de l’agrégat monétaire M2-M1 à cause de la guerre contre l’Iran,
Document 14 :
Les courbes en tirets correspondent à une évolution qui aurait dû être normale de ces séries.
Les augmentations de toutes les composantes de la masse monétaire totale des États-Unis s’additionnent, ce qui se manifeste par sa pente de plus en plus forte,
Document 15 :
***
Seconde partie : la loi sur la masse monétaire libre M3r
Sur la base de ces chiffres révisés de la masse monétaire M3r des États-Unis, il apparait bien clairement, et pour simplifier, que l’augmentation de cette masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis que ces données sont publiées par FRED…
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3r, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3r, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse du PIB réel.
Document 16 (identique au document 2) :
Cependant, cette loi ne s’est pas appliquée paradoxalement et exceptionnellement depuis le premier trimestre 2025.
En effet, cette masse monétaire libre M3r (Free Money Supply, notée FMS / M3r) a augmenté de… 9,94 % ainsi que le PIB réel qui a lui aussi augmenté de 2,10 % (d’une année sur l’autre en pourcentage dans les deux cas) alors que normalement, cette forte augmentation de la masse monétaire M3r aurait dû provoquer une baisse du PIB réel, ce qui ne s’est pas produit pour deux raisons…
D’une part, l’hypertrophie de la masse monétaire M3r (qui correspond à 114 % du PIB, cf. le document 11 ci-dessus) est devenue tellement importante qu’elle commence à provoquer une situation ingérable qui se manifeste par une exubérance irrationnelle des marchés qui sera éphémère et qui sera suivie d’une crise majeure, un momentum crash.
D’autre part, un article de ZeroHedge a montré que les trois quarts de l’augmentation du PIB du premier trimestre 2026 ont été causés par des investissements hors normes dans l’intelligence artificielle ce qui constitue une nouvelle bulle dans la bulle monétaire déjà trop grosse qui s’est encore aggravée au deuxième trimestre 2026 !
Cliquer ici pour lire cet article de ZeroHedge.
En conséquence, sur la base des chiffres publiés à ce jour, les États-Unis sont dans une situation d’hypertrophie monétaire profondément ancrée qui ne s’est jamais produite depuis 50 ans, en dehors du pic lié à la période dite de la covid qui a donc été limitée dans le temps, ce qui n’est plus le cas présentement.
Indépendamment de cette situation présentement totalement hors normes, cette loi sur masse monétaire libre M3r est bien vérifiée comme le montrent les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel qui sont quasiment parallèles (mais légèrement convergentes et en baisse), passant de l’ordre de 5,5 % et 4,0 % en 1976 à, respectivement 3,0 % et 2,0 % fin juin dernier,
Document 17 :
La droite faisant office d’axe de symétrie entre ces courbes baisse de l’ordre de 5,0 % à 2,5 % sur cette longue période de 50 ans, ce qui montre entre autres que Paul Volcker a particulièrement bien géré la politique monétaire de la Fed pour que l’argent reste sain aux États-Unis pendant cette période de fortes turbulences financières, ce qui n’est plus le cas depuis le début des années 2000 !
Document 18 :
Les courbes de tendance polynomiale d’ordre 5 mettent bien en évidence l’alternance de l’opposition des variations des données de ces séries sur la longue période.
Document 19 :
Un zoom sur la période récente depuis le début des années 2000 confirme que les variations de la masse monétaire libre M3r continuent à générer des variations du PIB réel en sens inverse comme précédemment… sauf depuis le premier trimestre 2025 !
Document 20 :
Les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel sont quasiment parallèles (mais très légèrement convergentes, et haussière pour le PIB) et plates (horizontales), de l’ordre de 4 % et 2 % sur cette période récente du premier quart du XXIe siècle.
La baisse du PIB réel qui a débuté à partir du début de l’année 2024 aurait dû se prolonger jusqu’à nos jours comme indiqué sur la ligne en pointillé.
Document 21 :
Logiquement, la droite faisant office d’axe de symétrie entre ces courbes est quasiment stable à 3,0 % sur cette période du premier quart du XXIe siècle, ce qui confirme l’intérêt de cette masse monétaire libre M3r !
Document 22 :
Normalement, c’est-à-dire indépendamment des surinvestissements liés à l’intelligence artificielle et à l’hypertrophie monétaire hors normes, le PIB réel aurait dû plonger en territoire négatif comme indiqué par la courbe en pointillés.
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période débutant en 1960 jusqu’à nos jours, d’après les chiffres publiés mensuellement par la Fed, cf. mon article précédent à ce sujet,
Document 23 :
Il en est de même pour la période plus récente commençant en 2000, sauf pour ce qui concerne la période débutant au premier trimestre 2025 car l’aggravation de l’hypertrophie monétaire est causée par l’augmentation des dépôts dans des fonds mutuels de trésorerie et par des flux exceptionnellement élevés de trésorerie des entreprises, c’est-à-dire par les composantes du seul agrégat monétaire M3-M2 alors que l’augmentation de l’agrégat monétaire M2 a été légèrement inférieure à la croissance du PIB courant au premier trimestre 2026 mais cet agrégat monétaire M2 a augmenté très rapidement par la suite.
Document 24 :
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est donc bien également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période jusqu’à la fin de l’année 2025, d’après les chiffres officiels publiés mensuellement par la Fed.
Cependant, les chiffres du seul agrégat monétaire M2 ne mettent pas nettement en évidence la dégradation importante de la situation monétaire des États-Unis au début de cette année 2026.
C’est la raison pour laquelle il est indispensable de se baser sur la reconstitution de la masse monétaire M3 pour donner présentement une image la plus fidèle possible de la situation de l’économie américaine.
Les variations observées à partir de la masse monétaire globale M3r sont de plus grande amplitude et elles se manifestent avant celles utilisant les chiffres du seul agrégat monétaire M2.
Document 25 :
L’écart entre ces deux séries pour ces six premiers mois de 2026 n’a jamais été aussi important depuis que ces données sont publiées !
Il est donc préférable d’utiliser les données issues de la redéfinition de la masse monétaire M3r ainsi reconstituée (et non de M2) afin de les analyser, ce qui permet d’avoir une image la plus fidèle possible de l’évolution prévisible de la variation du PIB réel.
***
Le coefficient de corrélation de Pearson entre l’évolution du PIB réel américain et ce que je définis comme la masse monétaire libre M3r est de -0,78 pour la période allant du mois de janvier 2000 au mois de mars 2021, ce qui correspond à une très forte corrélation inverse, c’est-à-dire à une relation significative qui est en pareilles circonstances une relation de cause à effet.
Ainsi, pour simplifier, il se confirme bien que lorsque la masse monétaire libre M3r augmente, le PIB réel américain diminue, et inversement.
Ce coefficient de corrélation de Pearson est de -0,62 pour la longue période débutant au mois de juillet 1976 allant jusqu’au mois de mars 2021.
Cependant, la période correspondant à cette covid a complètement et durablement perturbé les équilibres fondamentaux de l’Amérique et de la plupart des pays dans le monde, ce qui explique une baisse de ce coefficient de Pearson après le mois de mars 2021.
Toutefois, ce coefficient de Pearson s’améliore jusqu’à -0,82 pour la période débutant au mois d’avril 2023, c’est-à-dire après les grandes turbulences de la période de la covid jusqu’à la fin de l’année 2025, donc en excluant les trois premiers mois de l’année 2026 qui sont hors normes.
***
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là pourtant des solutions à des problèmes qui sont à la base de l’activité économique de toute nation.
C’est justement la raison pour laquelle Ben Bernanke a pris soin de prendre ses dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Seules les personnes qui agissent en interne à la Fed disposent de ces données fondamentales et elles peuvent ainsi manipuler à leur guise la communication financière et les marchés financiers !
Cependant, j’ai donc réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r pour révisée, à partir des entités qui constituent l’agrégat M3-M2, et qui sont encore et toujours publiées par ailleurs, cf. mes articles précédents à ce sujet.
La maxime d’Arthur Laffer, l’argent sain est le premier pilier des Reaganomics n’est plus qu’un lointain souvenir d’une époque révolue…
***
Conclusion et solutions
Une solution pour rétablir les fondamentaux de l’Amérique et pour y restaurer un argent sain serait de créer une crise économique mondiale majeure en faisant éclater les bulles monétaires et donc en particulier aux États-Unis…
Et c’est ce qui se produit avec cette guerre contre l’Iran qui apparait maintenant comme étant la cause profonde occultée par ceux qui manipulent les opinions publiques et les marchés fianciers…
***
Le problème des pétrodollars
Tout le monde considère que les pétrodollars sont un excellent moyen pour les dirigeants des États-Unis d’asservir ceux des autres pays, concurrents, adversaires et ennemis potentiels.
Or, la masse de ces pétrodollars est devenue tellement importante qu’elle contribue à la création de cette hypertrophie de la masse monétaire des États-Unis au point d’avoir des conséquences létales.
En effet, d’après une évaluation fiable de la Bank for International Settlements (BIS) la masse de ces eurodollars aurait été de l’ordre de 14 000 milliards de dollars en 2025.
Document 26 :
Une solution présentement envisageable pour faire éclater une partie de cette bulle monétaire serait de réduire drastiquement la masse des eurodollars, et plus précisément celle des pétrodollars.
Ainsi, contrairement aux idées généralement répandues dans les milieux politiques et économiques, l’utilisation massive du dollar américain USD hors du territoire des États-Unis pour surveiller et sanctionner les présumés adversaires de l’Amérique, n’apporte pas finalement les avantages escomptés, surtout par rapport aux inconvénients générés par cette hypertrophie monétaire.
Il serait possible de mettre en œuvre une telle politique en n’obligeant plus le reste du monde à utiliser le dollar USD dans des transactions internationales n’impliquant pas les Américains, en particulier sur les marchés des hydrocarbures.
La militarisation du dollar et des relations internationales ne rend pas sa grandeur à l’Amérique et inversement et paradoxalement, c’est le retour de l’Amérique aux fondamentaux du capitalisme libéral qui permettrait d’appliquer le slogan MAGA… et c’est très exactement ce que font avec succès les dirigeants de… la Chine communiste !
***
E pur si muove
***
Les données sur les fonds mutuels de trésorerie (MMMF) sont celles qui sont codées MMMFFAQ027S par FRED.
Cliquer ici pour y accéder.
Ces données ainsi que celles de la trésorerie des entreprises pour le deuxième trimestre 2026 sont évaluées identiquement à leur évolution à celles du trimestre précédent.
Cliquer ici pour lire le document de la BIS évaluant le montant des eurodollars.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
La dette nette réelle de l’État fédéral des États-Unis n’est pas hors normes ni hors de contrôle. Elle est l’objet de manipulations de l’opinion publique menées par certaines entités. Elle occulte l’importance d’une bulle monétaire de… 15 000 milliards de dollars !
***
Le gouvernement des États-Unis publie tous le jours le montant de la dette, brute, de l’État fédéral qui est au 20 août 2026 de… 40 047 milliards de dollars (Total Public Debt Outstanding, entouré en rouge), ce qui est considérable et c’est ce qui fait peur à tout le monde !
Document 1 :
Cependant, ce document montre que les entités gouvernementales (Intragovernmental Holdings) détiennent pour 7 781 milliards de dollars de cette dette fédérale (entouré en noir), ce qui signifie que l’État fédéral a à la fois ces dettes et ces créances sur… lui-même !
Pour déterminer le montant réel de la dette fédérale nette à ce niveau, il faut alors retrancher du montant de la dette brute le montant de la dette que l’État fédéral détient sur lui-même, c’est-à-dire ces 7 781 milliards de dollars (entouré en noir), ce qui ramène la dette fédérale nette, réelle, à 32 266 milliards de dollars (Debt Hold by the Public, entouré en bleu).
[40 047 – 7 781 = 32 266]
Par ailleurs, la banque de données FRED de la Banque Centrale de Saint Louis précise que la trésorerie de l’État fédéral est présentement de… 964 milliards de dollars, dernier chiffre publié à ce jour !
Document 2 :
Pour comprendre ce problème, il faut prendre en considération que le gouvernement des États-Unis doit payer chaque jour les factures de l’État fédéral et rembourser les emprunts arrivés à leur échéance grâce aux ressources apportées par les contribuables, c’est-à-dire leurs impôts.
Or, jusqu’au 17 septembre 2008, les gouvernements des États-Unis ont effectué ces opérations avec une trésorerie qui était de l’ordre de… 5 milliards de dollars seulement.
Cependant, tout a changé à partir de ce 17 septembre 2008 : la trésorerie du gouvernement a d’abord fait des bonds jusqu’à 100 milliards de dollars puis en fluctuant jusqu’à 400 milliards de dollars.
Pire encore, en 2020, la trésorerie du gouvernement a explosé jusqu’à… 1 817 milliards de dollars !
Pour quelles raisons les gouvernements des États-Unis ont-ils voulu accumuler une trésorerie qui a été et qui est encore sans aucun rapport avec ses besoins de financement de ses dépenses ?
Aucune réponse sensée n’a été donnée par les Secrétaires au Trésor qui se sont succédé d’autant plus facilement… qu’aucune question sensée ne leur a été posée à ce sujet !
La trésorerie de l’État fédéral est donc présentement de 964 milliards de dollars au 20 août, dernier chiffre publié à ce jour.
Pour déterminer le montant de la dette fédérale nette réelle à ce niveau, il faut donc retrancher le montant astronomique de la trésorerie de ce même État fédéral (soit 964 milliards de dollars) du montant de la dette déterminé précédemment, soit 31 302 milliards de dollars.
[32 266 – 964 = 31 302]
Par ailleurs, le gouvernement des États-Unis publie chaque semaine le bilan de la Fed qui fait apparaitre dans ses actifs… 4 542 milliards de dollars de titres publics constitués de bons du Trésor.
Document 3 :
Or ces 4 542 milliards de dollars sont destinés à être remboursés par le même État fédéral et la Fed est censée restituer à l’Etat fédéral ses ressources en fin d’exercices.
Pour les mêmes raisons que précédemment, il faut donc retrancher ces 4 542 milliards de dollars du montant de la dette de l’État fédéral déterminé précédemment (soit 31 302 milliards de dollars) pour obtenir le montant bien réel de la dette nette de cet Etat fédéral, soit 26 760 milliards de dollars (compte tenu des centaines de millions de dollars).
[31 302 – 4 542 = 26 760]
La dette réelle nette de l’État fédéral est donc finalement de 26 760 milliards de dollars qu’il est possible de rapporter au PIB courant annuel qui est de 32 475 milliards de dollars (au 30 juillet 2026) d’après les derniers chiffres publiés à ce jour,
Document 4 :
La dette réelle nette de l’État fédéral ne représente donc que… 82,4 % du PIB annuel des États-Unis, ce qui est considéré comme étant normal, et non pas 120 % comme indiqué à tort par tout le monde et même par les autorités américaines !
[26 760 / 32 475 * 100 = 82,40 %]
La première question qui se pose alors est la suivante : pour quelles raisons tout le monde reprend sans la moindre analyse élémentaire les données publiées par les autorités américaines ?
La seconde question qui se posait début 2025 était la suivante : le nouveau secrétaire au Trésor Scott Bessent rétablira-t-il un peu d’ordre dans la gestion de la trésorerie de l’Etat fédéral ?
A ce jour la réponse est claire : Scott Bessent n’a rien fait de positif. Il n’a fait qu’aggraver la situation de l’Amérique car, lors de sa prise de fonction à la tête du Trésor, ce ratio d’endettement n’était que de 80,1 %, cf. mon article du 2 février 2025 !
***
Tableau récapitulatif représentant les données du passage de la dette brute à la dette nette des États-Unis,
Document 5 :
L’écart entre la dette brute de l’État fédéral, soit 40 047 milliards de dollars et la dette nette, soit 26 760 milliards de dollars des États-Unis est donc de… 13 288 milliards de dollars (ligne 11 du document 5) !
Ainsi, ce sont 13 000 milliards de dollars qui sont indument soustraits de la masse monétaire M3 des États-Unis pour occulter l’importance de la bulle monétaire qui s’y est développée depuis la fin de la guerre froide !
Ces 13 000 milliards de dollars d’excès monétaire s’ajoutent aux 11 000 milliards de dollars qui se trouvent dans la masse monétaire M3 que j’ai reconstituée.
Ainsi, ce sont 24 000 milliards de dollars des États-Unis qui sont indument en circulation et qui forment une hypertrophie qui est toujours létale « à terme », ce qui signifie, « à une date indéterminée », mais il est certain que cette bulle condamne l’Amérique à un momentum crash historique comme il ne s’en est jamais produit dans ce pays.
Document 6 :
Le gros problème de l’Amérique n’est pas son endettement, mais celui de son hypertrophie monétaire qui dépasse de loin les normes, cf. mes articles à ce sujet !
En effet, il apparait que la masse monétaire M3 des États-Unis correspond à 114 % du PIB annuel courant alors que ce ratio ne doit pas dépasser 80 %, cf. mon prochain article mettant à jour ces données !
Document 7 :
Ceux qui manipulent les marchés financiers et les opinions publiques font croire à tout le monde que la dette publique des États-Unis est un problème important et grave, ce qui n’est pas le cas.
Ainsi, ils occultent la présence de cette bulle monétaire, et c’est elle qui pose le plus gros problème et une telle bulle est toujours létale à terme !
L’importance de la dette publique américaine est donc un leurre, un piège.
Il est étonnant que je sois le seul, à ma connaissance, à l’avoir identifié en le décryptant d’une façon irréfutable car toutes mes sources sont officielles et vérifiables, et ma démarche est reproductible.
Pour rappel, l’argent sain est le premier pilier des Reaganomics, et des monétaristes, dixit Arthur, Laffer.
***
Cliquer ici pour accéder à la page du site du gouvernement des États-Unis publiant le montant de la dette de l’Etat fédéral au jour le jour.
Cliquer ici pour accéder à la page du site de la banque de données FRED de la Banque Centrale de Saint Louis publiant les chiffres de la trésorerie du Trésor des États-Unis.
Cliquer ici pour accéder à la page du site de la Fed publiant son dernier bilan.
Cliquer ici pour accéder à la page du site de FRED publiant les chiffres du PIB.
Cliquer ici pour lire mon article du 2 février 2025 à ce sujet.
Cliquer ici pour lire mon article précédent à ce sujet.
©Chevallier.biz
Les rendements du bond à 30 ans viennent encore de rebondir après l’accentuation des risques de nouvelles interventions militaires au Moyen-Orient.
Le 18 août, les rendements du bond à 30 ans ont atteint en séance leur plus haut record depuis cette guerre contre l’Iran et depuis le 12 juin… 2007 !
Document 1 :
En effet, les rendements du bond ont atteint un plus haut record à 5,399 % en séance le 18 août d’après les données reportées par le Wall Street Journal,
Document 2 :
Dès ce plus haut atteint, ceux qui manipulent les marchés financiers sont intervenus énergiquement pour faire baisser au plus tôt ces rendements pour atteindre en fin de séance 5,284 % et, ne pouvant plus faire baisser ces rendements, Scott Bessent a largué sa bombe atomique le lendemain, 19 août, en annonçant à 7 heures 30, heure de l’Est, une augmentation des rachats par le Trésor de ses propres bons sur les échéances longues pour les trois mois à venir, ce qui a fait plonger immédiatement ces rendements dont le bond à 30 ans !
Document 3 :
Comme d’habitude, d’anonymes initiés sont intervenus pendant 10 minutes pour gagner un peu de dollars supplémentaires…
Par la suite, ceux qui manipulent les marchés financiers ont réussi à maintenir ces rendements à ce niveau inférieur au plus haut de la veille.
La guerre déclenchée par l’actuel Président des États-Unis contre l’Iran a provoqué logiquement dès le début mars une accentuation de la défiance des investisseurs pour les bons du Trésor dont les rendements, surtout sur les échéances longues, ont augmenté dangereusement pour atteindre donc un plus haut qui avait été atteint juste avant… la Grande récession !
Document 4 :
Comme le rapporte un article de ZeroHedge, ce sauvetage en catastrophe de l’Amérique est éphémère. Le momentum crash se produira de toute façon dans un avenir proche qui… se rapproche !
Document 5 :
Globalement, cette adjudication d’obligations à 20 ans a été catastrophique, mais elle aurait pu être bien pire sans l’intervention du Trésor ce matin. En revanche, même avec cette intervention, l’adjudication est restée à peine acceptable, ce qui laisse penser que, tout comme l’intervention de Bessent sur le marché des obligations à 20 ans, la durée de vie de sa dernière tentative de stabilisation se mesurera en semaines, voire en jours.
Les rendements du bond à 30 ans est le canari dans la mine : c’est toujours un excellent indicateur précurseur d’une grande explosion de grisou, ici du momentum crash.
La situation des rendements du bond à 30 ans présente les mêmes caractéristiques qu’au cours de la période ayant précédé le début de la Grande récession de 2008 : les notes ont remonté brusquement après un point bas, le bond fluctuant entre 4 et 5 % et ensuite tout a plongé très bas, et ce fut cette Grande récession !
Ceux qui lancent ces opérations à l’échelle planétaire spectaculaires et hors normes depuis 2020, cherchent à accentuer les désordres partout dans le monde, et ils réussissent assez bien, malheureusement.
***
Pour rappel…
Quand les rendements des obligations augmentent, leurs prix baissent, et inversement.
C’est automatique, c’est mathématique.
La hausse des rendements du bond signifie que les bons spéculateurs, c’est-à-dire les investisseurs qui voient juste et loin, vendent ces mauvais bons à cause de l’hypertrophie monétaire qui y règne et qui condamne irrémédiablement l’Amérique à un effondrement, cf. mes articles précédents à ce sujet.
Pour rendre sa grandeur à l’Amérique, il faut faire éclater cette bulle monétaire, par exemple en déclenchant une crise mondiale majeure en attaquant l’Iran…
***
Cliquer ici pour lire l’article de ZeroHedge cité ci-dessus.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
La hausse de l’augmentation de l’agrégat monétaire M2 au cours de ces derniers mois contribue à augmenter la masse monétaire globale M3 des États-Unis qui était déjà hors normes.
L’hypertrophie de cette masse monétaire américaine va provoquer logiquement et inévitablement une baisse du PIB réel dans un avenir proche.
Pour rappel, pour toute nation, la quantité de monnaie en circulation ne doit pas dépasser une certaine limite par rapport à la création de richesse, c’est-à-dire du PIB.
L’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer, et c’est aussi une application de ma loi sur la masse monétaire libre…
***
L’augmentation d’un mois sur l’autre de l’agrégat monétaire M2 des États-Unis est revenue dans une bande de fluctuation de 50 à 100 milliards de dollars qui a commencé au mois de février 2024 après avoir brusquement rebondi au cours du mois de mai 2026 en atteignant un pic que de 255,7 milliards de dollars après une hausse de 123,8 milliards de dollars en avril, soit… 379,5 milliards sur ces deux mois consécutifs !
Document 1 :
L’augmentation de la masse monétaire M2 de 379,5 milliards de dollars au cours de ces seuls mois d’avril et de mai 2026 correspond à une augmentation de l’épargne dite de précaution de la part des Américains qui craignaient que la guerre menée par les États-Unis et Israël contre l’Iran ne crée une situation qui leur serait fortement préjudiciable dans l’avenir prévisible.
Les variations d’un mois sur l’autre de l’agrégat monétaire M2 ont été de faible ampleur au cours de la seconde moitié du XX° siècle mais tout a changé à partir de l’an 2000 : ces variations sont devenues totalement hors normes, surtout en 2020 (à cause de la covid) et récemment à cause de la guerre contre l’Iran.
Document 2 :
Il s’agit là d’une réaction normale des Américains qui mettent ainsi de l’argent de côté pour pouvoir faire face à la détérioration de leur niveau de vie dans l’avenir proche.
Fin juin 2026, derniers chiffres publiés à ce jour, cet agrégat monétaire M2 a atteint un total de 23 155,2 milliards de dollars dont…5 294 milliards de dollars sont hors normes,
Document 3 :
En valeurs absolues, la croissance de cet agrégat monétaire M2 a encore largement dépassé sa tendance longue normale telle qu’elle aurait dû se poursuivre (en pointillés).
Un zoom sur la période récente montre que la hausse de cet agrégat monétaire M2 décolle par rapport à sa tendance linéaire précédente,
Document 4 :
Pour rappel, d’après les normes définies à partir de l’observation des variations des agrégats monétaires depuis que ces données sont publiées (1959), le montant de cet agrégat monétaire M2 ne devrait pas dépasser 55 % du PIB annuel courant, cf. mes articles à ce sujet, cliquer ici pour y accéder.
Ces normes ont été plus ou moins respectées pendant 50 ans mais elles ont été dépassées après la Grande récession de 2008 en explosant en 2020 sans revenir dans une zone acceptable.
Ce ratio M2/PIB en pourcentage est nettement et dangereusement reparti à la hausse au cours du mois au juin 2026 et cette situation devrait encore s’aggraver dans l’avenir envisageable,
Document 5 :
La hausse du ratio M2/PIB d’une année sur l’autre (en pourcentage) donne l’impression qu’elle est normale mais la masse monétaire reste hors normes à cause du dépassement de ce ratio depuis 2011,
Document 6 :
La vitesse de circulation de la monnaie qui est le rapport PIB/M2, c’est-à-dire l’inverse du ratio M2/PIB (en pourcentage), calculée à partir de l’agrégat monétaire M2, fluctuait dans une tendance plate mais un retournement de tendance s’est produit au cours de ces derniers mois.
Document 7 :
***
Ces données ainsi précisées et analysées permettent de comprendre les relations entre les variations de la masse monétaire d’une nation et celles de son PIB réel…
Pour simplifier, l’augmentation de cette masse monétaire M2 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis que ces données sont publiées par la banque de données FRED de la Banque Centrale de Saint Louis.
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M2, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de l’agrégat monétaire M2, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse de ce PIB réel.
La hausse de 379,5 milliards de dollars de l’agrégat monétaire M2 au cours des mois d’avril et de mai a ainsi commencé à faire bondir la masse monétaire libre à 3,42 % mais le PIB réel peut ne pas avoir baissé à cause du surinvestissement hors normes dans le secteur de l’intelligence artificielle.
Document 8 :
Cette loi sur la masse monétaire libre est bien vérifiée, mais surtout sur la base de la masse monétaire totale M3.
En ne prenant en considération que les variations de l’agrégat monétaire M2, la baisse anormale du PIB réel sur la longue période s’explique par l’augmentation de l’agrégat monétaire M3-M2 qui est nettement hors normes.
De ce fait, les droites de tendance arithmétique des variations de la masse monétaire libre M2 et du PIB réel ne sont pas logiquement parallèles, l’augmentation d’une année sur l’autre de la masse monétaire libre M2 restant de l’ordre de 4,0 % en légère baisse sur la longue période alors que le PIB réel évolue sur une tendance nettement baissière de 4,0 % à 2,0 % à cause de l’hypertrophie hors normes de l’agrégat monétaire M3-M2.
Document 9 :
Les courbes de tendance polynomiale d’ordre 6 mettent bien en évidence l’alternance de l’opposition des variations des données de ces séries sur la longue période, sauf pour ce qui concerne la période récente qui est hors normes.
Document 10 :
Un zoom sur la période récente depuis le début des années 2000 montre plus précisément que l’augmentation très importante de l’agrégat monétaire M2 au cours de ces derniers mois aurait dû provoquer une baisse du PIB mais elle ne s’est pas produite car le PIB a été dopé par les investissements hors normes dans l’intelligence artificielle.
Document 11 :
Cette loi sur masse monétaire libre M2 est assez bien vérifiée sur cette seule période en prenant en considération les droites de tendance arithmétique des variations de la masse monétaire libre M2 et du PIB réel qui sont quasiment parallèles (mais légèrement convergentes et en baisse), passant de l’ordre de 5,0 % et 2,0 % en 2000 à, respectivement 3,5 % et 2,0 % fin juin dernier,
Document 12 :
Logiquement, la droite faisant office d’axe de symétrie entre ces courbes est quasiment stable aux alentours de 3,0 % sur cette période du premier quart du XXIe siècle, ce qui confirme l’intérêt de cette masse monétaire libre M2 !
Document 13 :
L’augmentation de l’agrégat monétaire M2 devrait logiquement se poursuivre dans les mois à venir en particulier à cause de cette guerre contre l’Iran, ce qui accentuera la baisse du PIB aux États-Unis et partout ailleurs dans le monde à cause des pénuries dans certains produits liés aux hydrocarbures et aux perturbations dans les chaines d’approvisionnement.
***
Pour rappel…
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là de problèmes et de solutions qui sont à la base de l’activité économique de toute nation.
C’est la raison pour laquelle Ben Bernanke a pris soin de prendre ses dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Ainsi, seules les personnes qui agissent en interne disposent de ces données fondamentales et elles peuvent manipuler à leur guise la communication financière et les marchés financiers !
Cette augmentation de l’agrégat monétaire M2 peut s’expliquer par le fait que les Américains ont déjà anticipé dès le mois d’avril une accentuation possible de la détérioration de leur situation financière et ils ont ainsi globalement augmenté leur épargne de précaution (M1-M2).
Ces Américains sont les consommateurs et les épargnants qui sont à la base de l’activité économique et ils sont aussi des électeurs qui peuvent manifester leur mécontentement lors des prochaines élections de midterm.
***
Cliquer ici pour lire mon article expliquant que l’agrégat monétaire M2 ne doit pas dépasser 55 % du PIB.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
La situation économique et financière de la France se détériore encore plus gravement surtout depuis ces derniers jours, dans la plus totale indifférence des Français en vacances…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran et de la mauvaise gestion de la res publica française ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens : les rendements des mauvais bons à 10 ans du Trésor français montent sur une pente plus forte que celles des États-Unis et de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain,
Document 1 :
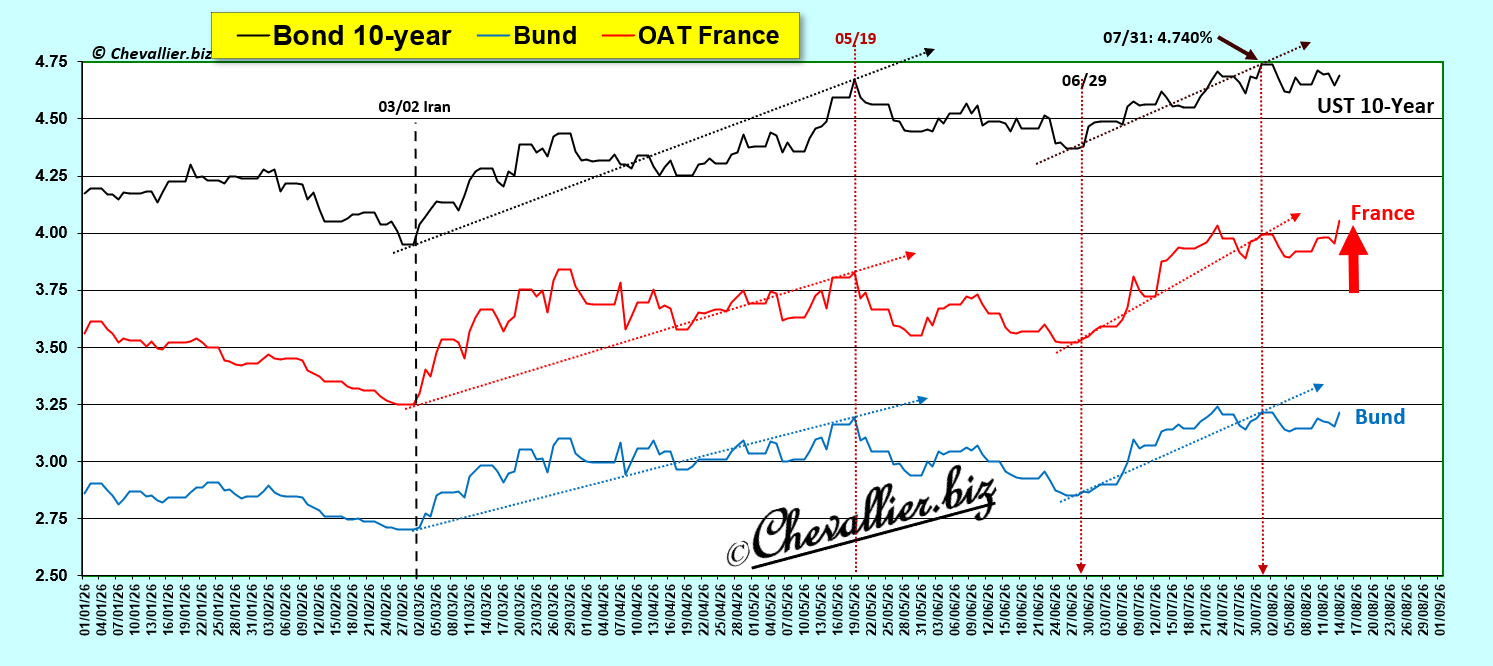
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a bondi, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
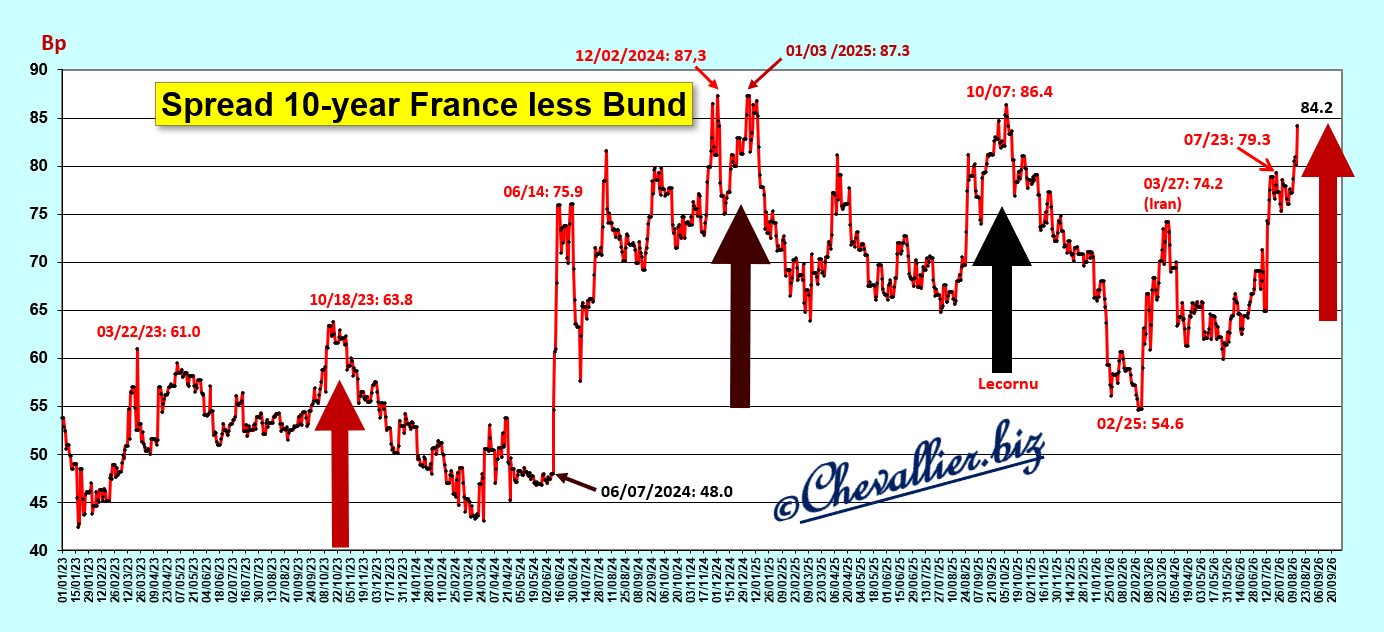
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
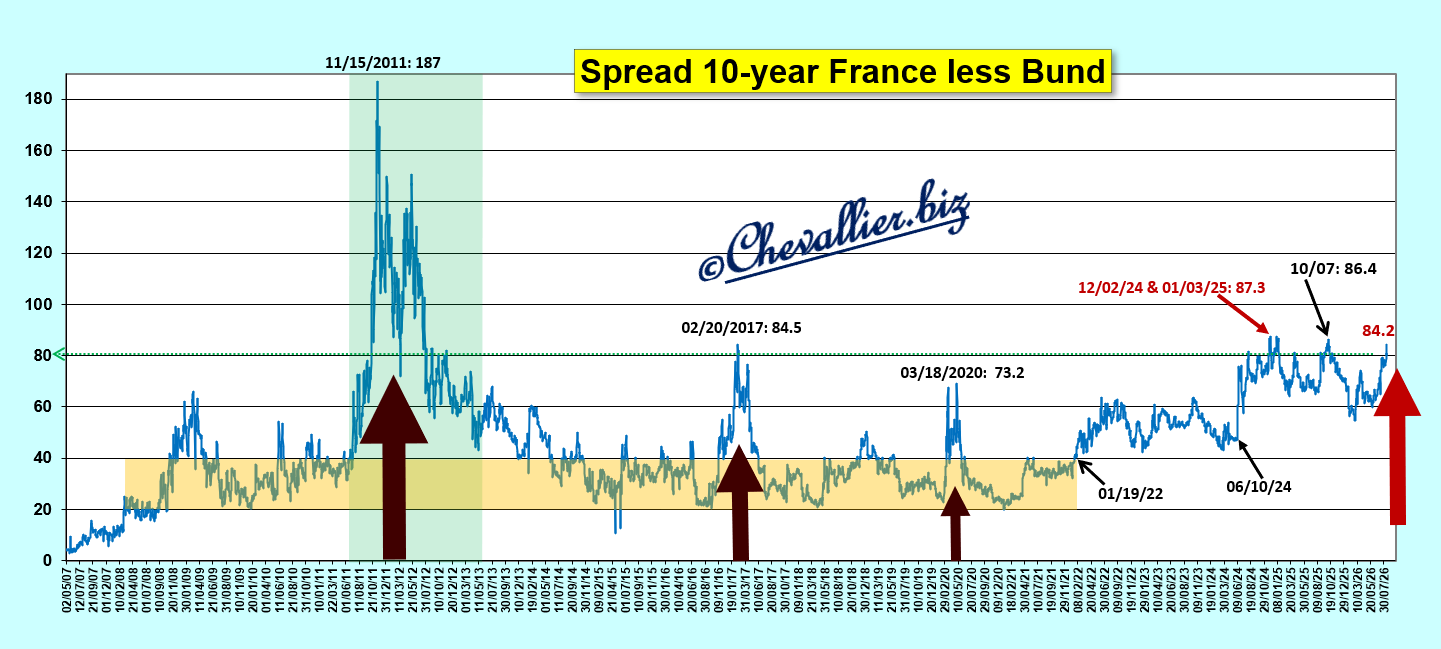
La situation de l’économie italienne s’est améliorée par rapport à celle de la France depuis 2022 comme le montre le fait que l’écart entre les rendements du bon à 10 ans du Trésor italien et (moins) celui de son homologue français est tombé à -8,8 point de base
Document 4 :
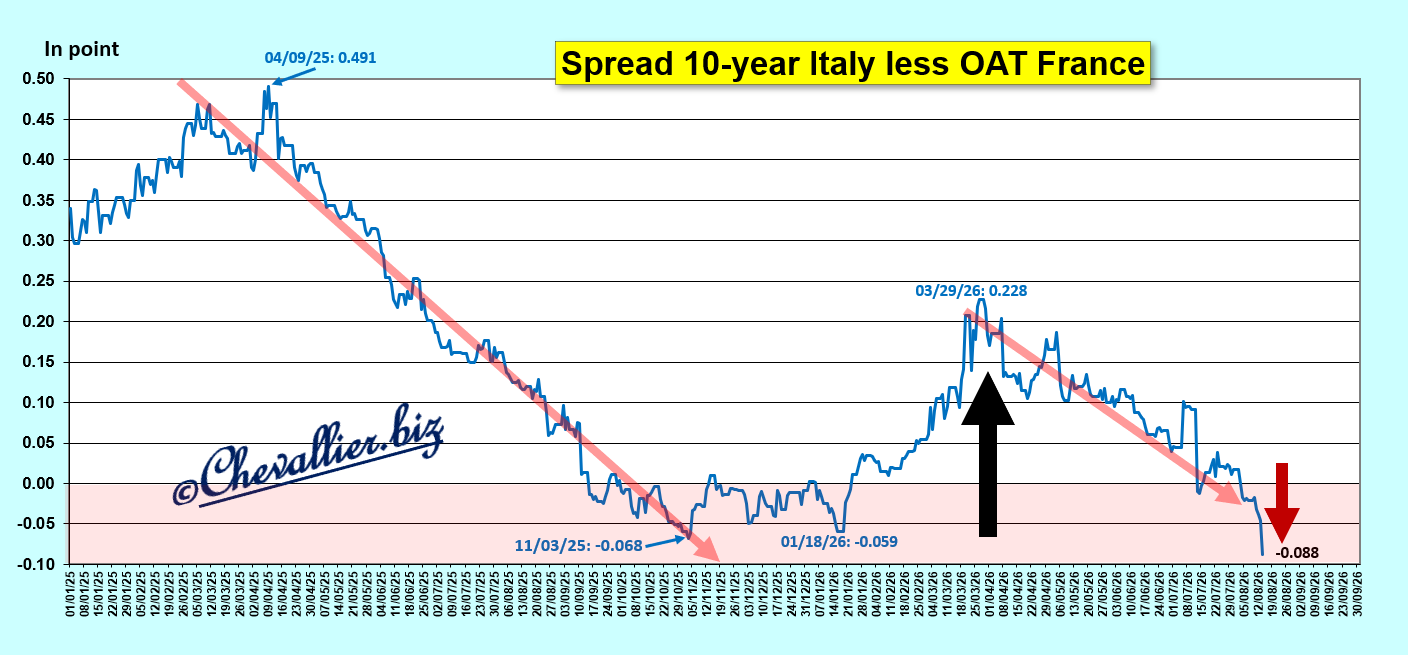
Pour rappel, depuis 2007, l’écart entre les rendements des bons à 10 ans du Trésor italien et de son homologue français a pourtant toujours été positif et même très important,
Document 5 :
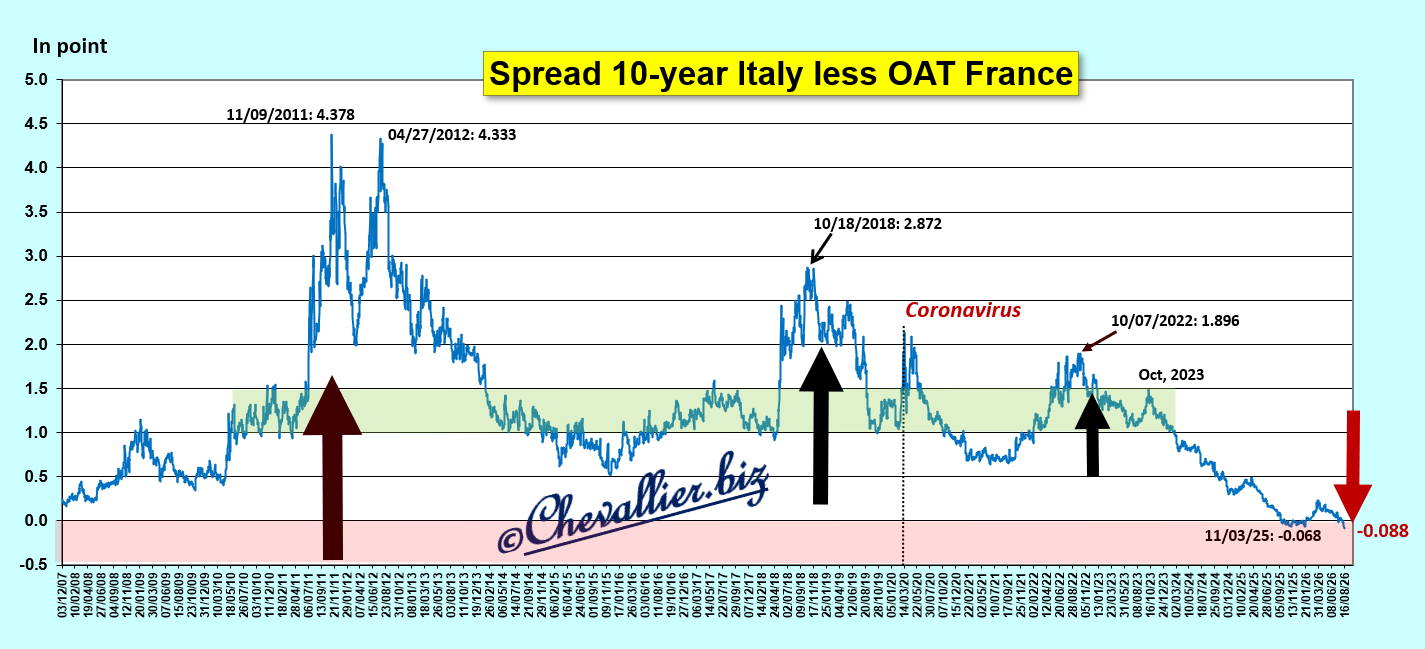
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 6 :
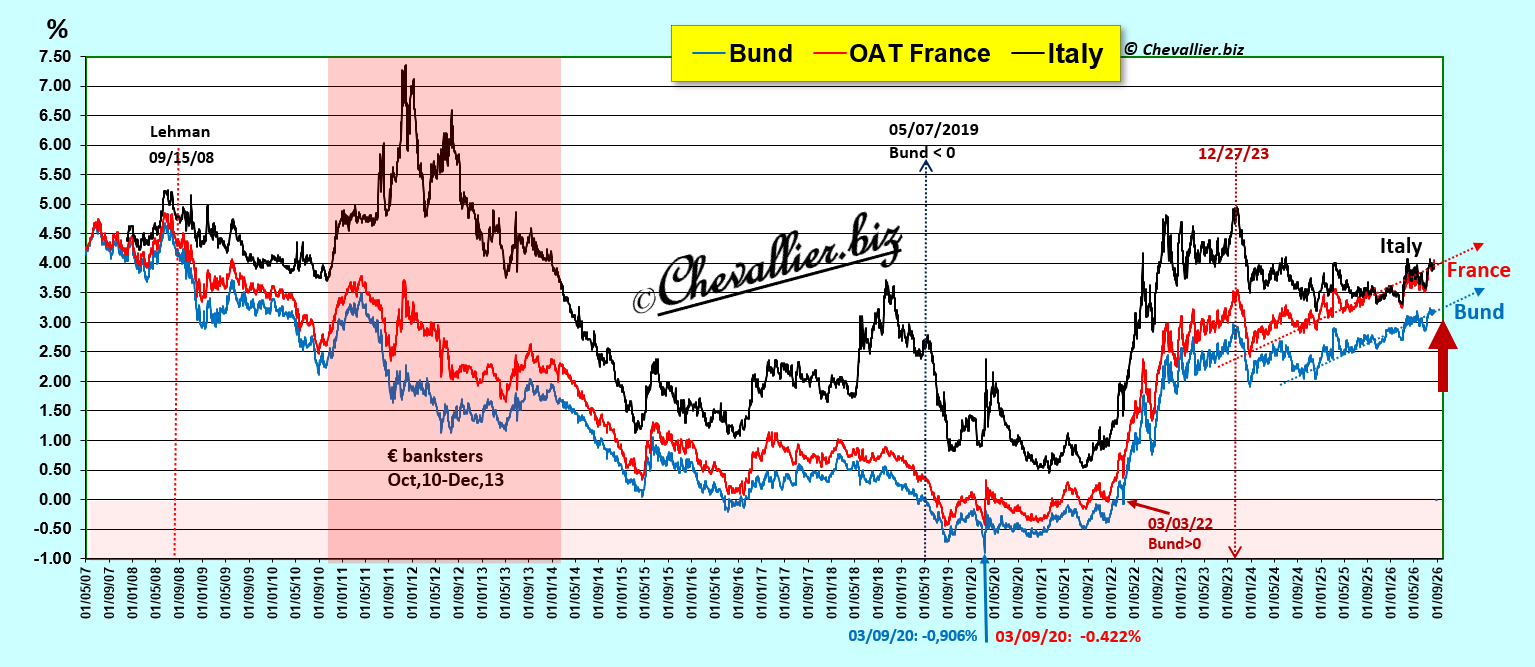
L’évolution des rendements du mauvais bon à 10 ans du trésor français montre un bond prodigieux dans les dernières minutes de cotation le vendredi 14 août !
Document 7 :
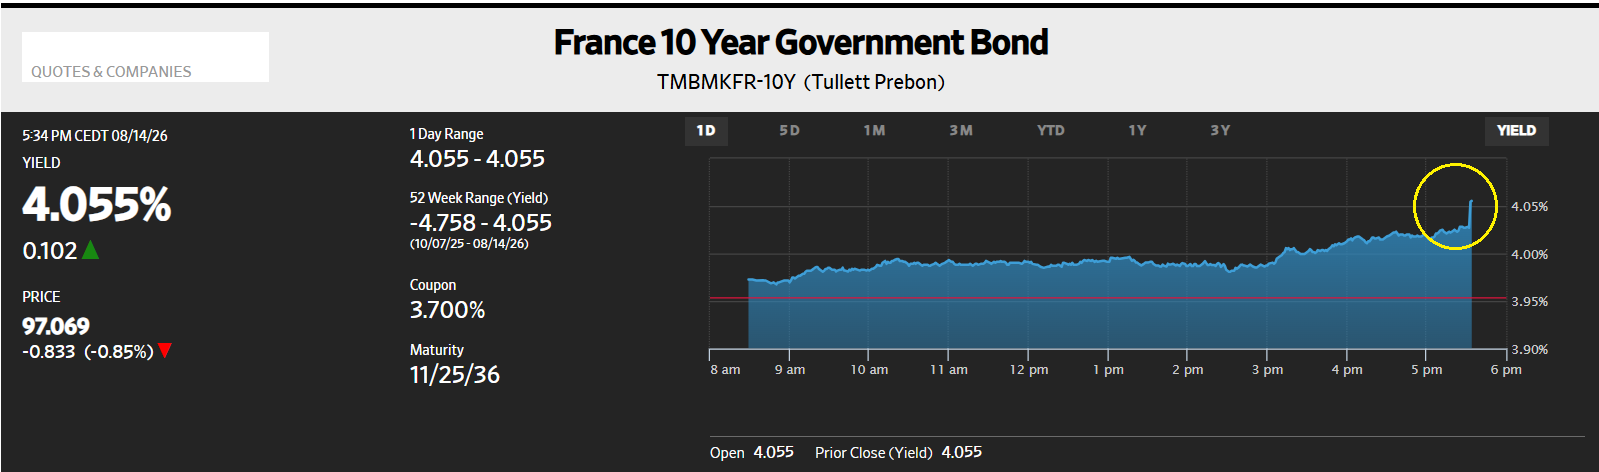
Ceux qui manipulent les marchés financiers et qui maintienne les rendements de ce mauvais bon du Trésor français dans des limites pouvant être acceptables afin d’occulter les mauvaises performances de la France sont peut-être partis juste un peu trop tôt en week-end ou en vacances…
Les rendements et les CDS sur les bons des Trésors sont aussi de bons indicateurs précurseurs de la bonne ou de la mauvaise santé des économies nationales, surtout depuis l’absence des monnaies nationales en Europe.
Document 8 :
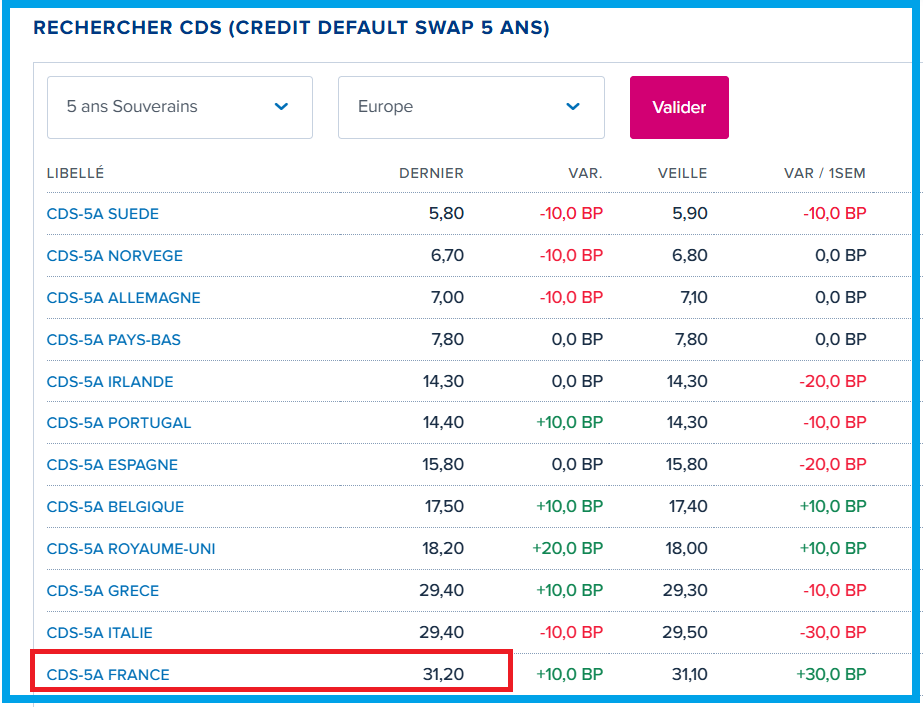
La France est bien le plusse pire des pays européens
Pour information, tableau des rendements des bons à 10 ans des Trésors des principaux pays,
Document 9 :
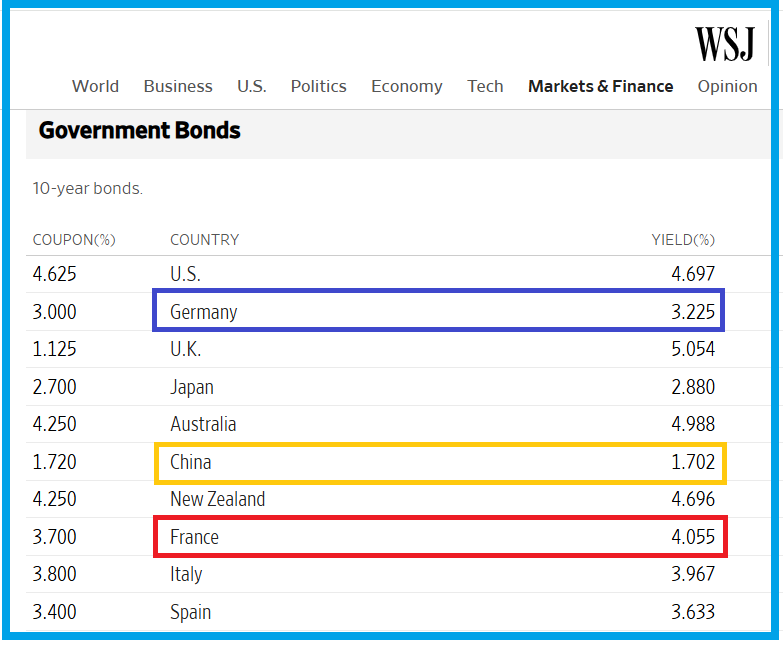
Les stocks d’or nationaux ne jouent absolument aucun rôle positif à ce sujet. En effet, les stocks d’or national en France, en Italie et en Allemagne n’ont pas varié depuis des années alors que les taux de leurs bons des Trésors ont fluctué dans de grandes amplitudes ainsi que leurs CDS.
Cliquer ici pour accéder à la page écran de Boursorama présentant les CDS européens.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
Ceux qui manipulent les opinions publiques et les marchés font croire à tout le monde que l’Amérique est au bord du gouffre, entre autres à cause de sa dette de 40 000 milliards alors que son plus grand handicap est une gigantesque hypertrophie monétaire… qui est soigneusement occultée !
Explications…
1 / La dette brute de l’État fédéral est proche des 40 000 milliards de dollars mais ce qui est important, c’est la dette nette qui est de l’ordre de 26 000 milliards de dollars, ce qui correspond à 82 % du PIB annuel courant.
La différence entre la dette brute et la dette nette sert à camoufler une hypertrophie monétaire de plus de 13 000 milliards de dollars.
2 / Le rapport entre la masse monétaire M3 des États-Unis et le PIB annuel courant (en pourcentage) de 112 % fait apparaitre une autre bulle monétaire de l’ordre de 14 000 milliards de dollars.
3 / Depuis plus de 50 ans, les membres du FOMC ont toujours remonté le taux de base de la Fed pour créer une récession afin d’empêcher le développement de bulles monétaires mais ce type de politique monétaire est devenu inopérant car l’hypertrophie monétaire est présentement trop importante.
Une guerre contre l’Iran aurait pu créer une crise mondiale majeure qui aurait pu faire éclater ces deux bulles monétaires ce qui aurait rétabli l’argent sain aux États-Unis.
Après l’échec de cette tentative, aucune solution n’est envisageable pour rendre sa grandeur à l’Amérique !
C’est paradoxalement le Parti Communiste qui est au pouvoir en Chine qui défend en ce XXIe siècle le mieux la liberté et le capitalisme dans le monde après un siècle de communisme marxiste !
C’est historique.
Démonstrations (toujours justifiées, documentées et vérifiables) dans mes articles précédents…
***
Ronald Reagan a fait sombrer l’URSS et le communisme, le Donald a consacré la fin de la grandeur de l’Amérique.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
La situation économique et financière de la France se détériore considérablement et dangereusement surtout depuis ces derniers jours, dans la plus totale indifférence des Français…
***
Depuis la disparition des monnaies nationales dans la zone euro, ce sont les rendements des bons des Trésors de ces pays membres qui font office du canari dans la mine de charbon…
***
Quelles sont les conséquences pour la France de la guerre déclenchée par les États-Unis en Ukraine contre la Russie et de la guerre déclenchée par les États-Unis et Israël contre l’Iran ?
La réponse à cette question se trouve principalement dans les variations des rendements des mauvais bons à 10 ans du Trésor français par rapport à leurs homologues américains et européens : les rendements des mauvais bons à 10 ans du Trésor français montent sur une pente plus forte que celles des États-Unis et de l’Allemagne car la situation de la France se détériore davantage par rapport aux autres pays du bloc américain,
Document 1 :
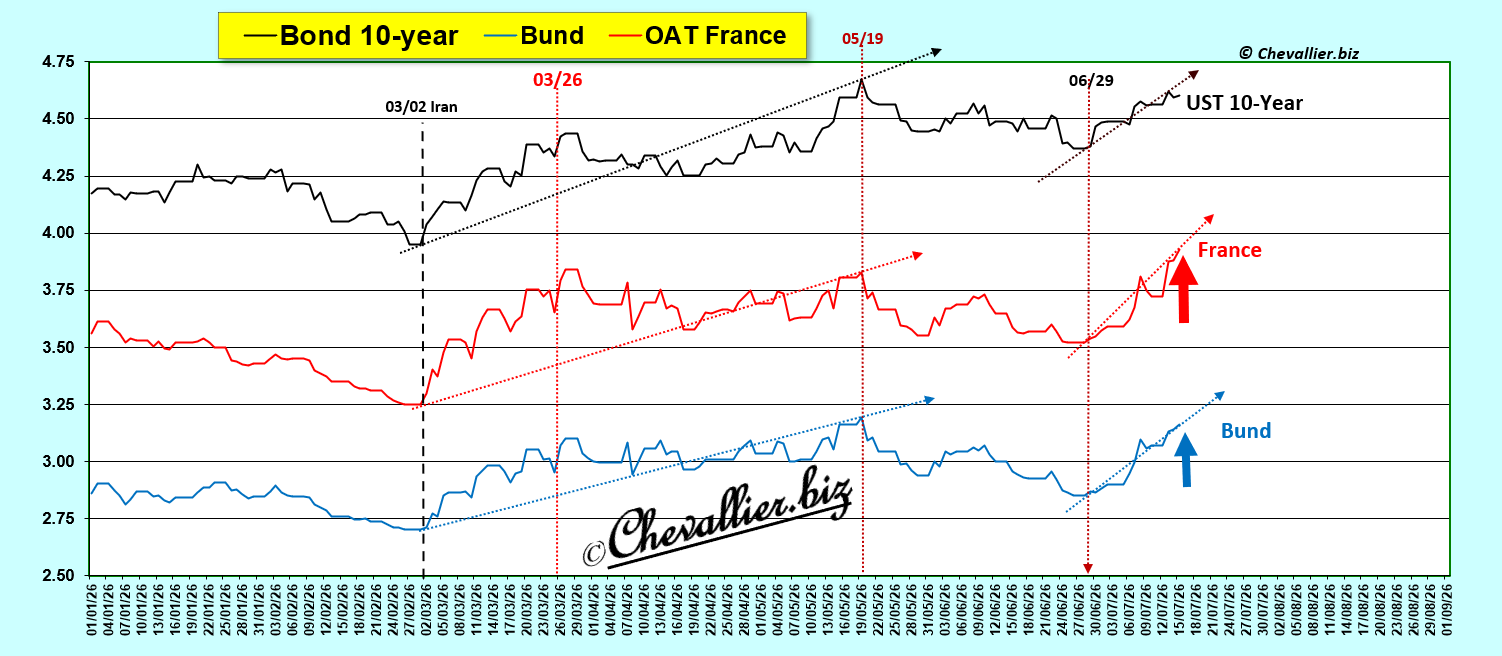
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les en sortent pour récupérer des liquidités afin de faire face à leurs pertes prévisibles causées par la crise en gestation qui sera précipitée et accentuée par les guerres menées par ce bloc américain.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a bondi, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
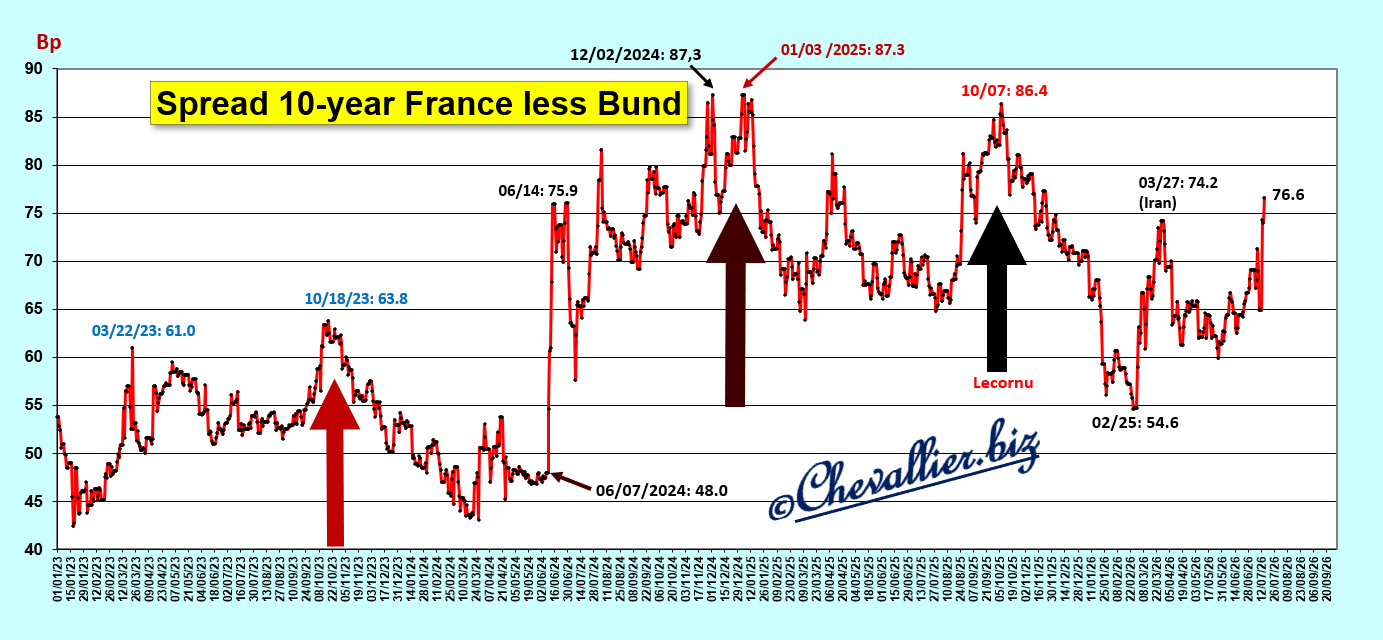
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement depuis 2024 par rapport à celle de l’Allemagne,
Document 3 :
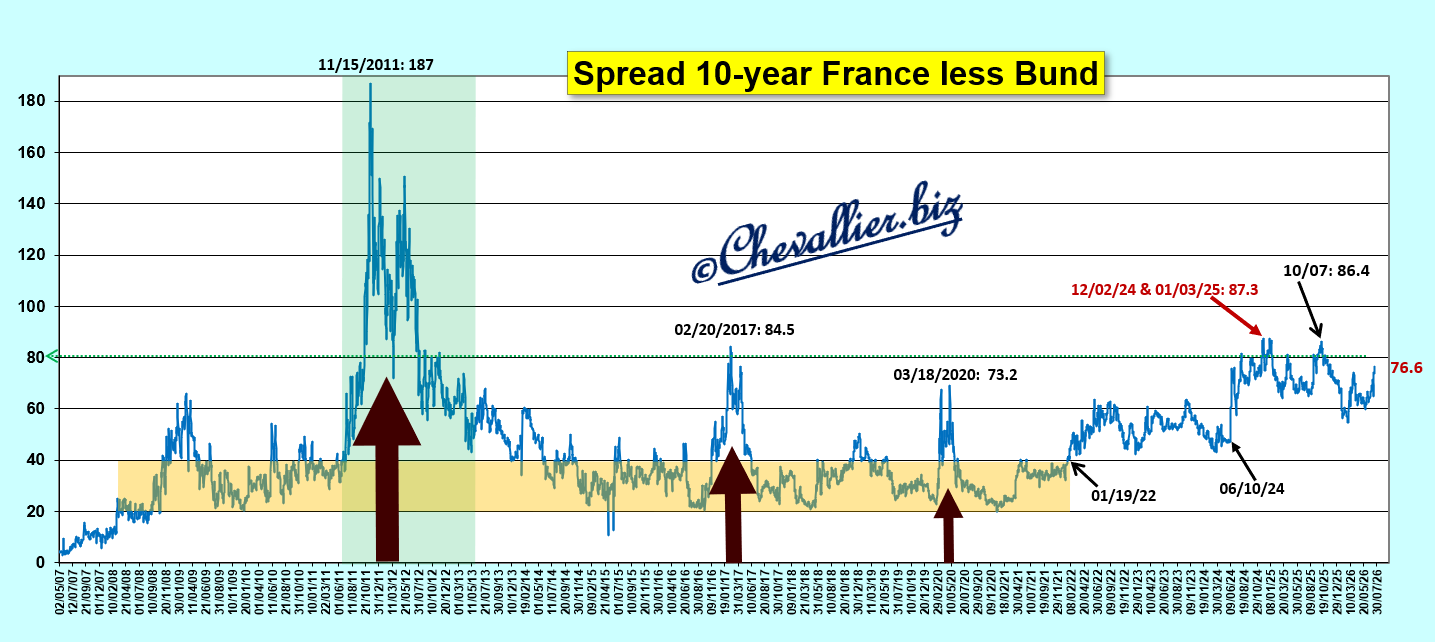
La situation de l’économie italienne s’est améliorée par rapport à celle de la France depuis 2022 comme le montre le fait que les rendements des bons à 10 ans de leurs Trésors sont revenus au même niveau (leur écart est présentement quasiment à zéro),
Document 4 :
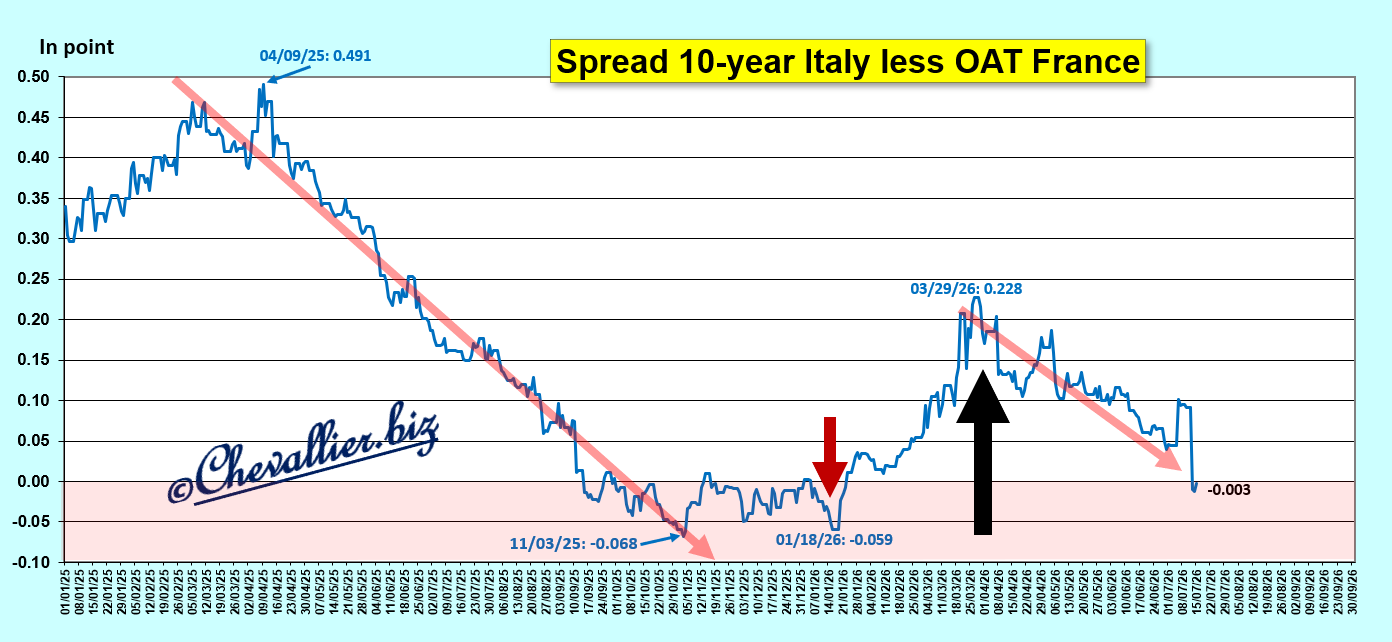
Pour rappel, depuis 2007, l’écart entre les rendements des bons à 10 ans du Trésor italien et de son homologue français a pourtant toujours été très important,
Document 5 :
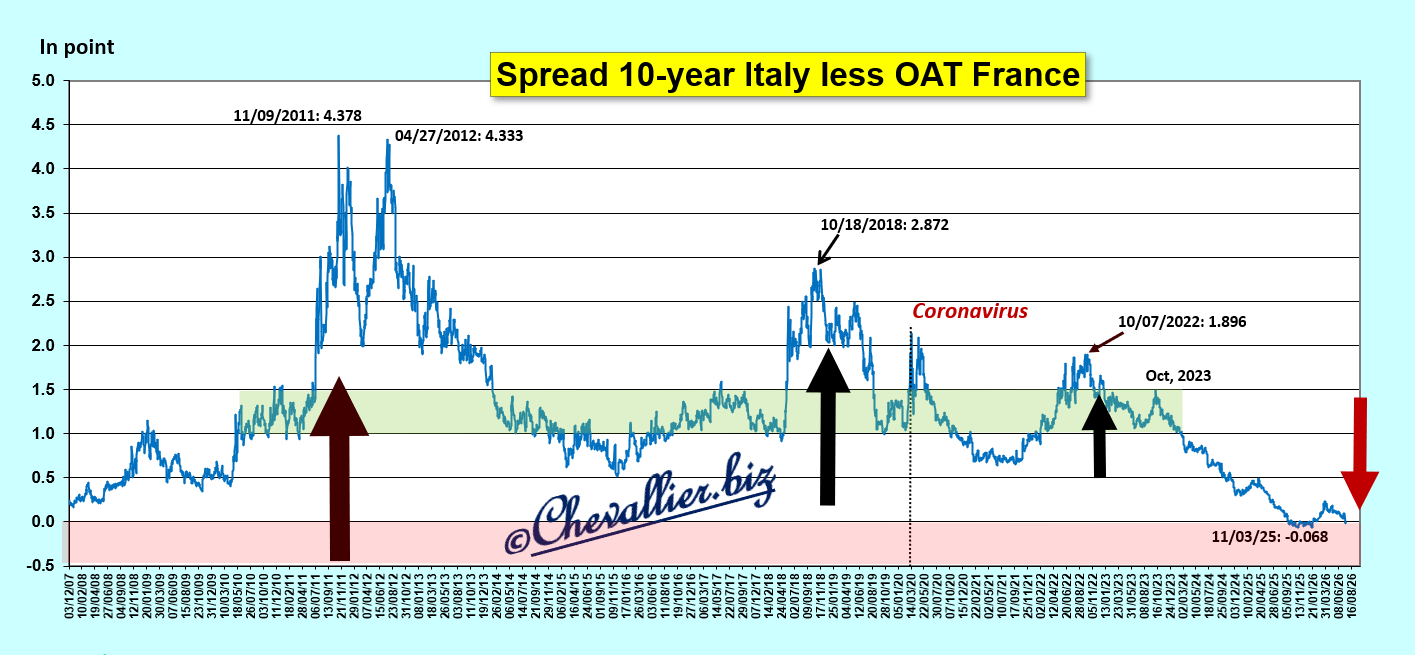
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 6 :
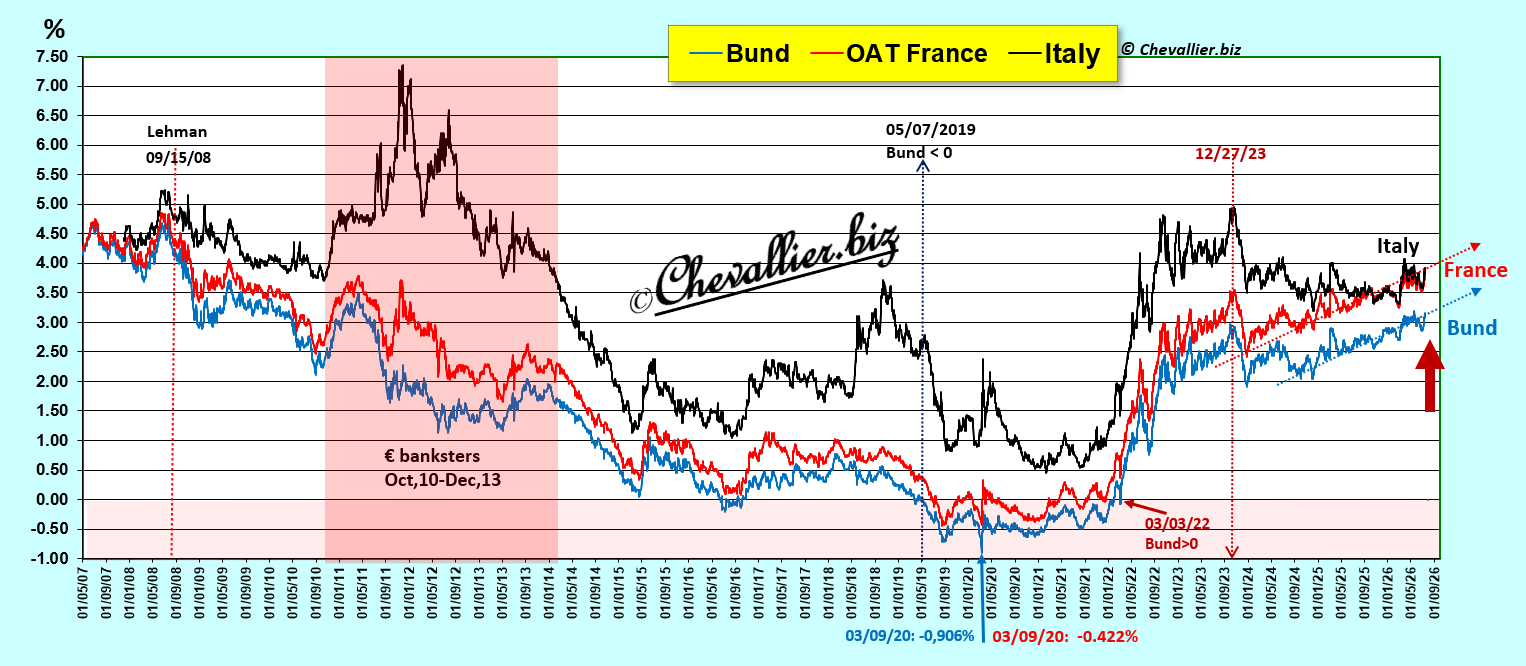
Les rendements et les CDS sur les bons des Trésors sont les meilleurs indicateurs précurseurs de la bonne ou de la mauvaise santé des économies nationales, surtout depuis l’absence des monnaies nationales en Europe.
Document 7 :
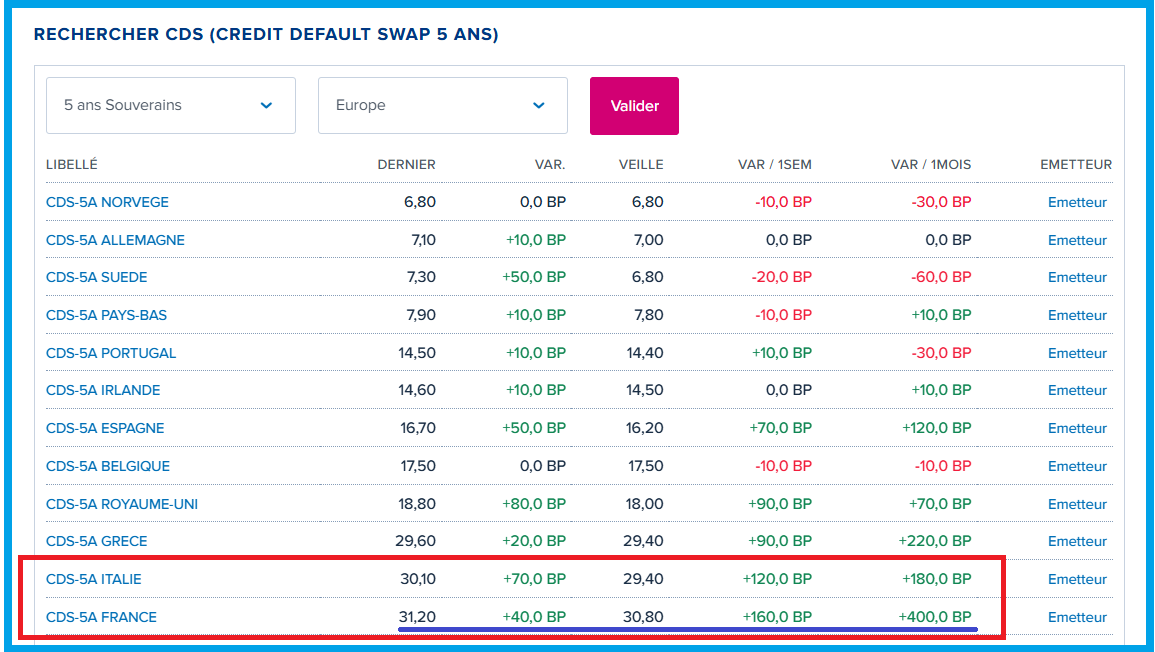
La France est bien le plusse pire des pays européens
Conclusions…
Les stocks d’or nationaux ne jouent absolument aucun rôle positif à ce sujet. En effet, les stocks d’or national en France, en Italie et en Allemagne n’ont pas varié depuis des années alors que les taux de leurs bons des Trésors ont fluctué dans de grandes amplitudes ainsi que leurs CDS.
Pour information, copie d’écran des rendements des bons à 10 ans de ces pays de référence à 10 heures françaises, juste après le défilé symbolique de militaires ukrainiens le 14 juillet à Paris,
Document 8 :
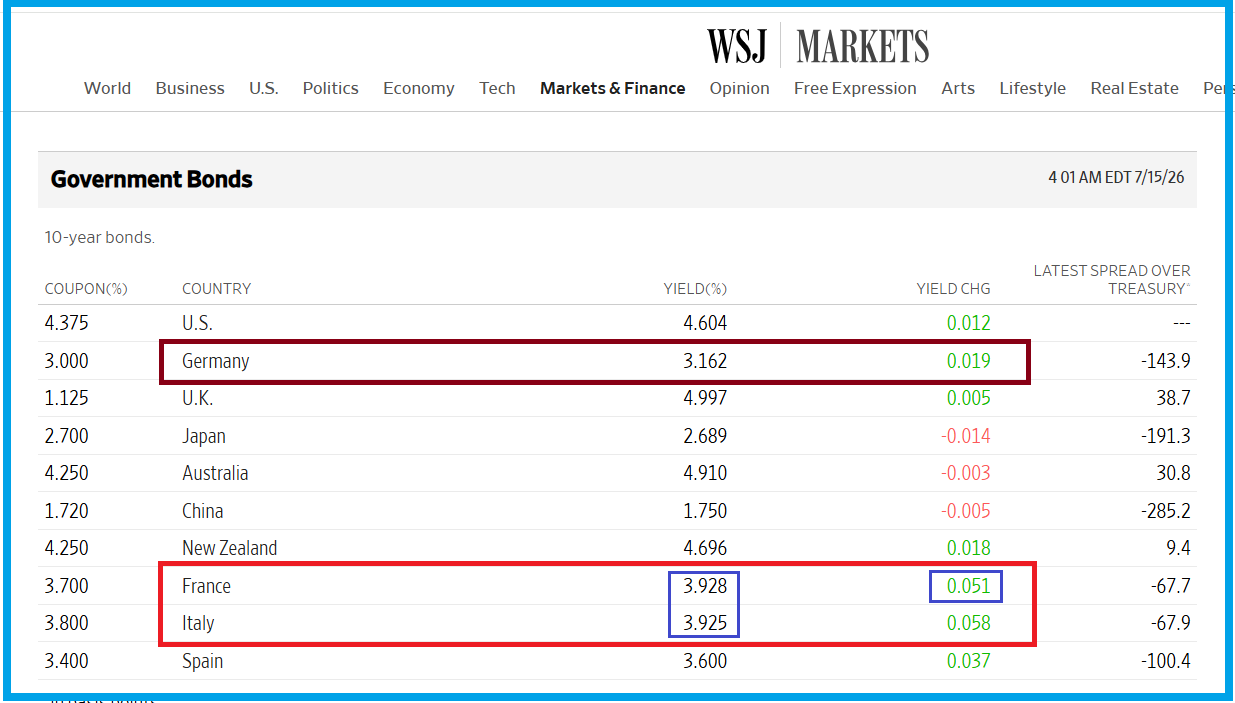
Cliquer ici pour accéder à la page écran de Boursorama présentant les CDS européens.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
La dette nette réelle de l’État fédéral des États-Unis n’est pas hors normes ni hors de contrôle. Elle est l’objet de manipulations de l’opinion publique menées par certaines entités. Elle occulte l’importance d’une bulle monétaire de 13 000 milliards de dollars !
***
Le gouvernement des États-Unis publie tous les jours le montant de la dette, brute, de l’État fédéral qui est au 12 juillet 2026 de… 39 414 milliards de dollars (Total Public Debt Outstanding, entouré en rouge), ce qui est considérable et ce qui fait peur à tout le monde !
Document 1 :
Cependant, ce document montre que les entités gouvernementales (Intragovernmental Holdings) détiennent pour 7 705 milliards de dollars de cette dette fédérale (entouré en noir), ce qui signifie que l’État fédéral a à la fois ces dettes et ces créances sur… lui-même !
Pour déterminer le montant réel de ses dettes nettes, il faut retrancher du montant de sa dette brute le montant de la dette qu’il détient sur lui-même, c’est-à-dire ces 7 705 milliards de dollars (entouré en bleu), ce qui ramène la dette fédérale nette, réelle, à 31 709 milliards de dollars (Debt Hold by the Public, entouré en bleu).
[38 968 – 7 705 = 31 709]
Par ailleurs, FRED, la banque de données de la Banque Centrale de Saint Louis précise que la trésorerie de l’État fédéral est présentement de… 774 milliards de dollars, dernier chiffre publié à ce jour !
Document 2 :
Le gouvernement des États-Unis doit payer chaque jour les factures de l’État fédéral et rembourser les emprunts arrivés à leur échéance grâce aux ressources apportées par les contribuables, c’est-à-dire leurs impôts.
Or, jusqu’au 17 septembre 2008, les gouvernements des États-Unis ont effectué ces opérations avec une trésorerie qui était de l’ordre de… 5 milliards de dollars seulement.
Cependant, tout a changé à partir de ce mois de septembre 2008 : la trésorerie du gouvernement a d’abord fait des bonds jusqu’à 100 milliards de dollars puis en fluctuant jusqu’à 400 milliards de dollars.
Pire encore, en 2020, la trésorerie du gouvernement a explosé jusqu’à… 1 817 milliards de dollars !
Pour quelles raisons les gouvernements des États-Unis ont-ils voulu accumuler une trésorerie qui a été et qui est encore sans aucun rapport avec ses besoins de financement de ses dépenses ?
Aucune réponse sensée n’a été donnée par le Secrétaire au Trésor d’autant plus facilement… qu’aucune question sensée ne lui a été posée à ce sujet !
La trésorerie de l’État fédéral est donc présentement de 774 milliards de dollars au 12 juillet, dernier chiffre publié à ce jour.
Pour déterminer le montant de la dette fédérale nette réelle, il faut donc retrancher le montant astronomique de la trésorerie de ce même État fédéral (soit 774 milliards de dollars) du montant de la dette déterminé précédemment, soit 31 709 milliards de dollars.
[31 709 – 774 = 31 866]
Par ailleurs, le gouvernement des États-Unis publie chaque semaine le bilan de la Fed qui fait apparaitre… 4 503 milliards de dollars de titres publics constitués de bons du Trésor.
Document 3 :
Or ces 4 503 milliards de dollars sont destinés à être remboursés par le même État fédéral et la Fed est censée restituer à l’Etat fédéral ses ressources en fin d’exercices.
Pour les mêmes raisons que précédemment, il faut donc retrancher ces 4 503 milliards de dollars du montant de la dette de l’État fédéral déterminé précédemment (soit 31 866 milliards de dollars) pour obtenir le montant bien réel de la dette nette de cet Etat fédéral, soit 26 432 milliards de dollars.
[31 866 – 4 503 = 26 432]
La dette réelle nette de l’État fédéral est donc finalement de 26 432 milliards de dollars qu’il est possible de rapporter au PIB courant annuel qui est de 31 866 milliards de dollars (au 25 juin 2026) d’après les derniers chiffres publiés,
Document 4 :
La dette réelle nette de l’État fédéral ne représente donc que… 82,95 % du PIB annuel des États-Unis, ce qui est considéré comme étant normal, et non pas 120 % comme indiqué à tort par tout le monde et même par les autorités américaines !
[26 432 / 31 865 * 100 = 82,95 %]
La première question qui se pose alors est la suivante : pour quelles raisons tout le monde reprend sans la moindre analyse élémentaire les données publiées par les autorités américaines ?
La seconde question qui se posait début 2025 était la suivante : le nouveau secrétaire au Trésor Scott Bessent rétablira-t-il un peu d’ordre dans la gestion de la trésorerie de l’Etat fédéral ?
A ce jour la réponse est claire : Scott Bessent n’a rien fait de positif. Il n’a fait qu’aggraver la situation de l’Amérique car, lors de sa prise de fonction à la tête du Trésor, ce ratio d’endettement n’était que de 80,1 %, cf. mon article du 2 février 2025 !
***
Tableau récapitulatif représentant le passage de la dette brute à la dette nette des États-Unis,
Document 5 :
L’écart entre la dette brute, soit 39 414 milliards de dollars et la dette nette, soit 26 432 milliards de dollars des États-Unis est donc de… 12 982 milliards de dollars (ligne 11 du document 5) !
Ainsi, ce sont 13 000 milliards de dollars qui sont indument soustraits de la masse monétaire M3 des États-Unis pour occulter l’importance de la bulle monétaire qui s’y est développée depuis la fin de la guerre froide !
Ces 13 000 milliards de dollars d’excès monétaire s’ajoutent aux 14 000 milliards de dollars qui se trouvent dans la masse monétaire M3 que j’ai reconstitué.
Ainsi, ce sont 27 000 milliards de dollars des États-Unis qui sont indument en circulation et qui forment une hypertrophie qui est létale à terme, ce qui signifie, à une date indéterminée, mais il est certain que cette bulle condamne l’Amérique à un momentum crash historique comme il ne s’en est jamais produit dans ce pays.
Document 6 :
Le gros problème de l’Amérique n’est pas son endettement, mais celui de son hypertrophie monétaire qui dépasse de loin les normes, cf. mes articles à ce sujet !
C’est la raison pour laquelle ceux qui manipulent les marchés financiers et les opinions publiques font croire au bon peuple ignorant et sans réactions, par une propagande très efficace car tout le monde y croit, que la dette publique des États-Unis est un problème important et grave, ce qui n’est pas le cas, tout en occultant la présence de cette bulle monétaire, et c’est elle qui pose le plus gros problème et une telle bulle est toujours létale à terme !
L’importance de la dette publique américaine est donc un leurre, un piège.
Il est étonnant que je sois le seul, à ma connaissance, à l’avoir identifié en le décryptant d’une façon irréfutable car toutes mes sources sont officielles, et ma démarche est reproductible.
Pour rappel, l’argent sain est le premier pilier des Reaganomics, et des monétaristes, dixit Arthur, Laffer.
***
Cliquer ici pour accéder à la page du site du gouvernement des États-Unis publiant le montant de la dette de l’Etat fédéral au jour le jour.
Cliquer ici pour accéder à la page du site de la banque de données FRED de la Banque Centrale de Saint Louis publiant les chiffres de la trésorerie du Trésor des États-Unis.
Cliquer ici pour accéder à la page du site de la Fed publiant son dernier bilan.
Cliquer ici pour accéder à la page du site de FRED publiant les chiffres du PIB.
Cliquer ici pour lire mon article du 2 février 2025 à ce sujet.
Cliquer ici pour lire mon article précédent à ce sujet.
©Chevallier.biz
Abstract
Les monétaristes et presque tous les économistes sont d’accord pour prétendre qu’une augmentation de la masse monétaire d’une nation provoque une inflation qui stimule la croissance du PIB et qu’inversement une diminution de cette masse monétaire provoque une baisse du PIB comme par exemple lors de la Grande dépression de 1929.
Or l’observation des séries des données officielles de l’évolution de la masse monétaire et du PIB des États-Unis depuis l’après-guerre montre que ces affirmations ne correspondent pas à la réalité.
En effet, il apparait alors clairement que l’augmentation de la masse monétaire M3 des États-Unis entraine une baisse du PIB réel, et inversement.
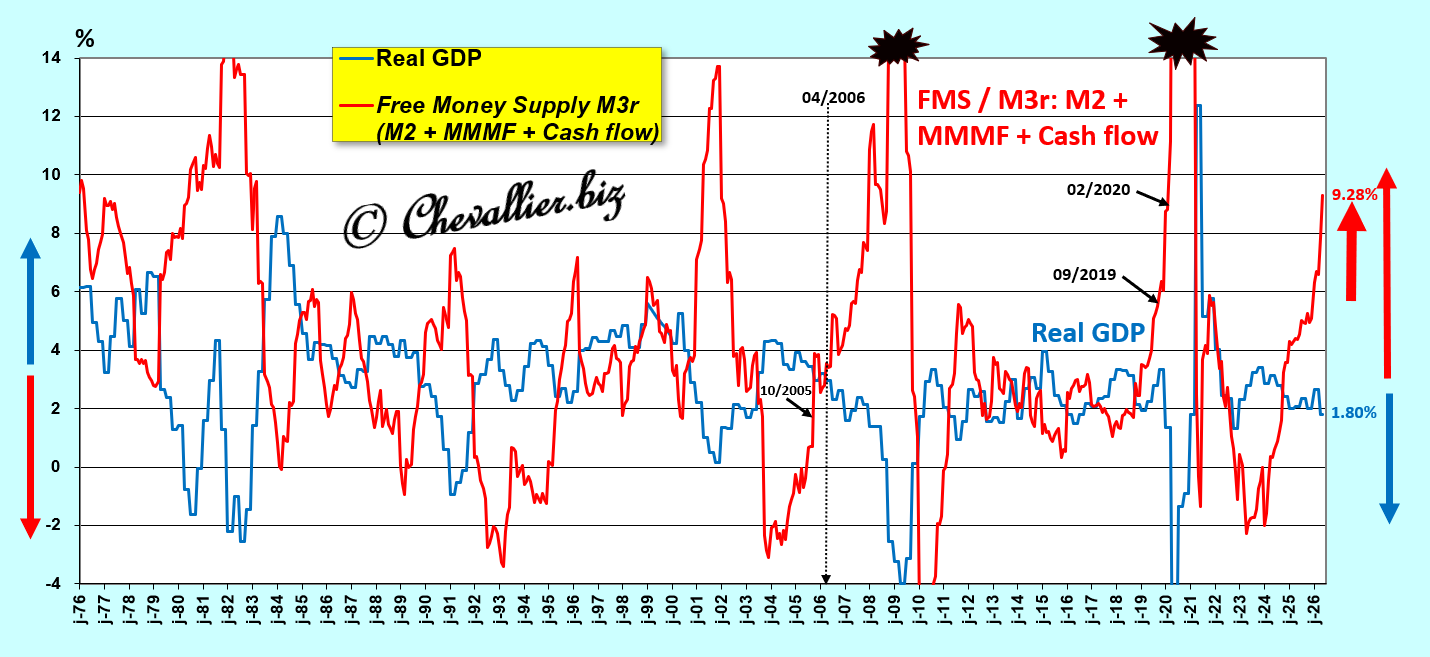
Mes analyses et conclusions selon cette loi de la masse monétaire libre contredisent donc les études publiées à ce sujet mais elles reposent sur l’observation de données réelles incontestables.
Dès lors, c’est tout le corpus des théories économiques et monétaires qui est ainsi à repenser.
La communauté économique acceptera-t-elle de remettre en question ses dogmes ?
E pur si muove
***
Les études sur les relations entre les variations de la masse monétaire d’une nation et celles du PIB ont été effectuées surtout au XXe siècle mais elles reposaient sur des débats d’idées et non pas sur des observations de données portant sur de longues périodes.
Les argumentations et les raisonnements élaborés par les économistes pouvaient donner l’impression d’être logiques et cohérents, avec des divergences et des polémiques qui alimentaient les débats entre diverses écoles de pensée.
En ce début de XXIe siècle, nous disposons maintenant de banques de données fiables et facilement accessibles (comme par exemple la banque de données FRED de la Banque centrale de Saint Louis) qui permettent d’étudier et de mettre en évidence des relations de cause à effet à ce sujet et qui permettent de résoudre rationnellement ces problèmes sur des bases incontestables qu’il est possible de qualifier de scientifiques car ces solutions sont sourcées, vérifiables et reproductibles.
Cependant pour comprendre ce qui pourrait apparaitre comme étant paradoxal et donc contraire à la doxa, à savoir que l’augmentation de la masse monétaire M3 des États-Unis entraine une baisse du PIB réel, et inversement, il suffit de reprendre le principe des histoires édifiantes telles que les économistes du XIXe siècle les imaginaient alors, comme par exemple Eugen von Böhm-Bawerk qui expliquait ainsi les bases de l’économie à ses contemporains qui étaient des paysans peu instruits…
Soit un paysan qui descend de sa montagne le samedi matin pour vendre une centaine de ses fromages sur le marché du village.
A midi, il a tout vendu et sa caisse est pleine de billets et de pièces qu’il dépense entièrement chez les commerçants pour les besoins hebdomadaires de sa famille et de sa ferme.
Mais la semaine dernière, à 10 heures, comme il n’avait vendu qu’une petite partie de ses fromages, il a baissé ses prix. À midi il avait encore des fromages invendus et beaucoup moins d’argent que la semaine précédente à la même heure.
Pourquoi ? La réponse est simple : on lui a dit que le gouvernement allait créer de nouveaux impôts parce qu’une guerre risquait d’éclater.
Donc les villageois ont commencé à mettre de l’argent de côté. Certains d’entre eux n’ont acheté qu’un demi fromage, d’autres clients habituels n’ont rien acheté, etc.
Donc ce paysan a lui aussi mis lui aussi de l’argent de côté et il a moins dépensé chez les autres commerçants.
En conclusion, une spirale infernale s’est déclenchée : la masse monétaire a augmenté (à cause de cette épargne de précaution qui ne circule plus), ce qui a provoqué une baisse de la création de richesse par et pour tout le monde, donc du PIB.
Et c’est très exactement ce qui vient de se passer aux États-Unis aux mois d’avril et de mai : les Américains ont mis de l’argent de côté au cours de ces deux derniers mois, ce qui a fait bondir l’agrégat monétaire M2 de… 366 milliards de dollars, la demande baissant, les chiffres d’affaires de beaucoup de commerçants ont eux aussi baissé, et il en sera donc de même pour une grande partie du PIB.
Toutefois, cette baisse du PIB ne s’est pas encore manifestée (au premier trimestre 2026) car les dépenses exceptionnelles d’investissements dans l’intelligence artificielle stimulent la croissance globale, et ce phénomène est indépendant des variations de la masse monétaire.
Par ailleurs, pour ce qui concerne les composantes de l’agrégat monétaire M3-M2, le pic de la bulle monétaire créé par la covid continue à alimenter un excès d’argent en circulation qui s’ajoute aux dérives financières qui ont débuté après la fin de la guerre froide.
C’est ainsi qu’une multitude de produits financiers ont proliféré alors que les autorités monétaires auraient dû les réglementer et parfois les interdire.
Ainsi par exemple, les cryptomonnaies ne sont pas des monnaies mais des systèmes de Ponzi, les produits dérivés auraient dû être limités, les big banks too big to fail auraient dû être démantelées comme l’ont été les Baby Bells d’AT&T, les banques auraient dû respecter les règles prudentielles d’endettement comme le préconisait Alan Greenspan, etc.
Après la chute du communisme en URSS et en Chine, l’Amérique n’avait plus besoin de maintenir l’argent sain car elle alors n’avait plus d’adversaires dangereux.
Le secteur financier en a profité pour en tirer profit de toutes parts, ce qui a provoqué cette hypertrophie monétaire historique.
Seule une crise majeure, pire que celle de 1929, pourrait la faire éclater ce qui permettrait de rétablir une monnaie saine aux États-Unis, et c’est très précisément ce qui est présentement en gestation à cause de cette hypertrophie monétaire.
***
Friedrich Hayek est le seul économiste qui a bien compris qu’une augmentation indue de la masse monétaire ne pouvait créer qu’une baisse du PIB, et inversement, mais sans en donner les bonnes justifications.
Il en a été de même pour ce qui concerne une partie des travaux de Ludwig von Mises.
© Chevallier.biz
Abstract
Une hypertrophie de la masse monétaire M3 s’est développée aux États-Unis depuis le début des années 2000 comme le montre clairement le graphique représentant le rapport entre cette masse monétaire M3 et le PIB courant (en pourcentage).
Document 1 :
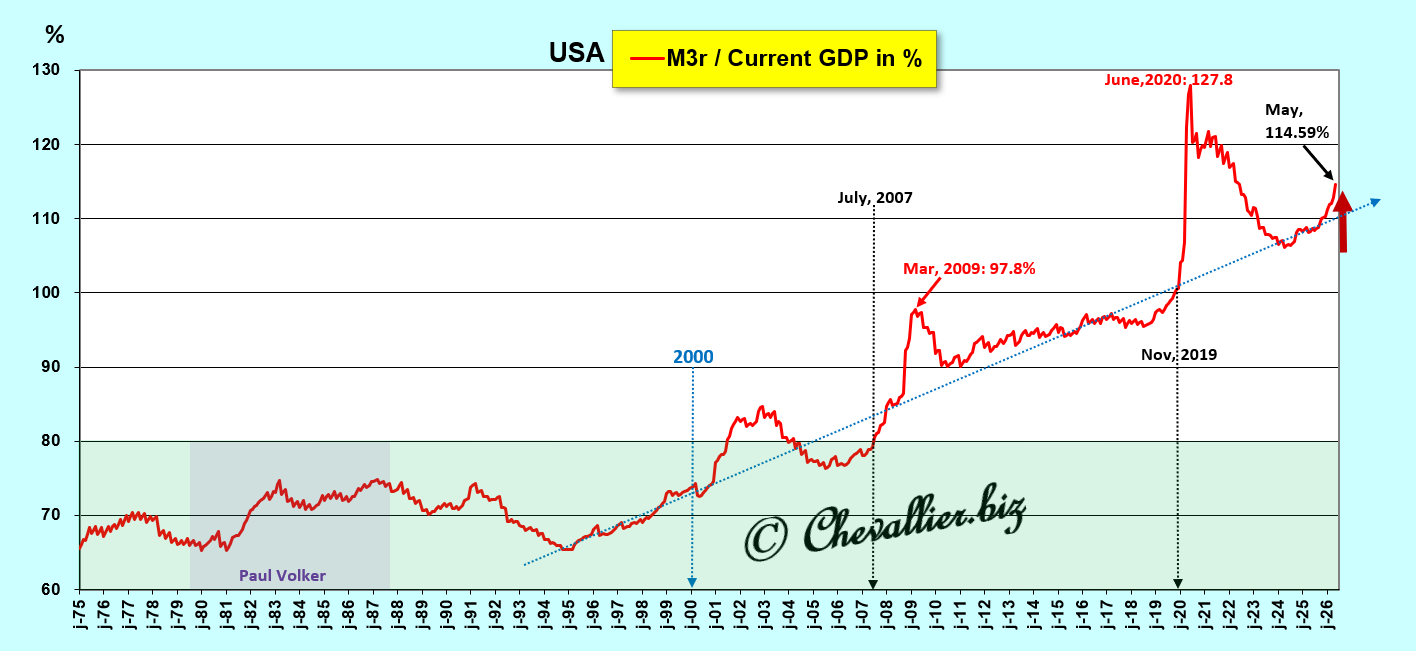
Cette hypertrophie de la masse monétaire M3 menace dangereusement les équilibres fondamentaux de l’Amérique.
Son augmentation entraine une baisse du PIB réel, et inversement, selon la loi de la masse monétaire libre.
Document 2 :
Mes analyses et conclusions contredisent la plupart des études à ce sujet mais elles reposent sur l’observation de données réelles et incontestables.
Dès lors, c’est tout le corpus des théories économiques et monétaires qui est ainsi à repenser.
Une solution pour rétablir les fondamentaux de l’Amérique et pour restaurer un argent sain serait de réduire drastiquement la masse des eurodollars…
***
Nous vivons dans un monde de plus en plus financiarisé mais les économistes accordent paradoxalement de moins en moins d’importance à ce qui est pourtant fondamental, à savoir les relations entre la masse monétaire et la création de richesse, c’est-à-dire le PIB.
C’était pourtant là le problème majeur que surveillaient de très près et avec succès les autorités monétaires des pays dits occidentaux au cours de la seconde moitié du XXe siècle.
L’objet de cet article est de revenir à ces fondamentaux et de les actualiser…
***
Tout pays pleinement indépendant et souverain dispose d’une monnaie qui lui est propre.
Or, l’exemple de l’Allemagne entre les deux guerres mondiales a montré que lorsque les autorités monétaires d’une nation laissent se développer une hypertrophie monétaire, une crise économique majeure s’y développe et elle peut même avoir des conséquences catastrophiques au niveau mondial.
C’est la raison pour laquelle après la Seconde guerre mondiale, les autorités monétaires des pays développés ont agi énergiquement et efficacement pour qu’il ne puisse plus se développer de bulle monétaire dans les pays occidentaux ce que Karl Otto Pöhl a remarquablement bien réalisé lorsqu’il présidait de la Bundesbank.
Ainsi, lors de la seconde moitié du XXe siècle, tous les dirigeants des banques centrales des pays du monde dit libre ont donc parfaitement maitrisé les variations des agrégats monétaires de façon à les contenir dans des proportions optimales sans toutefois les définir théoriquement ni empiriquement par rapport à une entité de base, à savoir le PIB.
Cependant, il est possible de définir ces limites (en les quantifiant) à partir des séries statistiques publiées par la Fed sur la longue période, depuis l’après-guerre, ce qui permet de mieux comprendre que ce sont les variations des agrégats monétaires qui sont la cause principale et fondamentale des variations du PIB réel (en sens inverse), toutes choses égales par ailleurs.
Pour rappel, la masse monétaire globale d’une nation notée M3 est la résultante de trois agrégats monétaires…
L’agrégat monétaire M1 est la somme des soldes positifs des comptes courants et des billets en circulation et le ratio M1/PIB (en pourcentage) ne doit pas dépasser 15 % du PIB courant annuel.
L’agrégat monétaire M2 est constitué de la somme des agrégats M1 et de l’agrégat M2-M1 qui comprend les dépôts sur les comptes d’épargne. Ce ratio M2-M1 / PIB (en pourcentage) doit être inférieur à 40 % du PIB courant.
Enfin, l’agrégat M3-M2 correspond à la trésorerie globale des entreprises et des fonds mutuels de trésorerie. Ce ratio M3-M2 / PIB (en pourcentage) doit représenter moins de 25 % du PIB courant.
Ces limites n’ont jamais été dépassées en même temps aux États-Unis avant 2006,
Document 3 :
Ainsi, le ratio M3/PIB (en pourcentage) ne devrait jamais dépasser 80 % du PIB courant.
Un problème se pose alors : Ben Bernanke a fait interdire la publication des chiffres de la masse monétaire totale des États-Unis, M3 dès sa prise de fonction à la présidence de la Fed en février 2006 pour que les économistes monétaristes ne puissent plus les analyser et en tirer des conclusions qui sont pourtant essentielles !
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis que je note M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat M3-M2 qui sont encore et toujours publiées par ailleurs…
En effet, la masse monétaire totale M3 d’une nation est composée d’une part de l’agrégat monétaire M2 (dont les montants sont encore et toujours publiés mensuellement aux États-Unis) et d’autre part des fonds mutuels de trésorerie (Money Market Mutual Funds, MMMF) et de la trésorerie globale des entreprises, Corporate net cash flow.
La banque de données FRED de la Banque Centrale de Saint Louis publie ces données trimestriellement pour ce qui concerne les fonds mutuels de trésorerie (MMMF) sous le code MMMFFAQ027S et la trésorerie globale des entreprises sous le code CNCF.
Ainsi, pour la période allant de 1976 à 1990, les courbes obtenues par les séries publiées par FRED à partir des chiffres de l’agrégat M3 (publiés par la Fed) coïncident parfaitement avec celles des chiffres de M3r calculés à partir de la somme des chiffres de l’agrégat M2, des fonds mutuels de trésorerie et de la trésorerie globale des entreprises.
Par la suite un décrochage se constate pour tendre finalement à se résorber en 2006.
Document 4 :
Dès lors, à partir de cette redéfinition de la masse monétaire M3 des États-Unis depuis 1976 jusqu’à nos jours, il est possible de déterminer les relations qui existent entre les variations de cette masse monétaire M3 et de celles du PIB.
Il apparait alors (pour simplifier) que l’augmentation de la masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis 1976, c’est-à-dire depuis que ces données sont publiées par FRED.
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse de la variation de ce PIB réel.
Document 5 :
Nous allons donc analyser dans une première partie les caractéristiques des variations de la masse monétaire M3r puis dans une seconde partie les variations du PIB réel par rapport à celles de la masse monétaire libre M3r.
***
Première partie : analyse des caractéristiques des variations de l’agrégat monétaire M3r
Depuis le début de l’année 2022, les variations d’un mois sur l’autre de la masse monétaire M3r des États-Unis sont de grande amplitude avec des pics allant jusqu’à près de 800 milliards de dollars comme par exemple au mois de janvier 2026 !
Document 6 :
Ces pics trimestriels s’expliquent par l’enregistrement de données de l’agrégat monétaire M3-M2 qui sont publiées sur une périodicité trimestrielle qu’il faudrait arbitrairement lisser sur trois mois pour donner une image plus fidèle de la réalité qui ferait alors apparaitre l’augmentation importante de la masse monétaire M3 aux mois d’avril et de mai 2026 à cause de la hausse de l’agrégat monétaire M2 qui est provoquée par une augmentation de l’épargne de précaution en liaison avec les guerres au Moyen-Orient, cf. mon article précédent sur M2.
Les variations d’un mois sur l’autre de la masse monétaire M3r ont été de faible ampleur au XXe siècle, avec des pics de l’ordre de 50 milliards de dollars mais tout a commencé à changer à partir 1994.
Ces variations se sont accentuées à partir du mois d’octobre 2005, c’est-à-dire avant la Grande récession de 2008 pour devenir totalement hors normes depuis le mois de janvier 2019 pour atteindre un plus haut historique en avril 2020 à plus de 1 000 milliards de dollars en liaison avec la covid !
Document 7 :
Les pics trimestriels des variations de cette masse monétaire M3r explosent depuis le second semestre 2025, ce qui est le prélude à de fortes turbulences financières comme avant la Grande récession de 2008, mais la crise qui s’annonce ainsi aura des conséquences plus graves que celles de 2008.
L’augmentation d’une année sur l’autre de cette masse monétaire M3r a été de… 11,09 % (!) au mois de mai (derniers chiffres publiés à ce jour) ce qui est largement supérieur à une tendance historique qui se situe aux alentours de 5 % et à l’augmentation du PIB courant du deuxième trimestre 2026 qui devrait être de l’ordre de 5,0 %,
Document 8 :
Fin mai 2026, cette masse monétaire M3r a atteint un total de 36 668,68 milliards de dollars dont… 11 069 milliards de dollars sont totalement hors normes (c’est-à-dire dépassant la limite des 80 % du PIB), surtout depuis la covid.
Document 9 :
En valeurs absolues, la masse monétaire M3r aurait dû respecter les normes (ici en pointillés), c’est-à-dire que cette masse monétaire totale aurait dû rester inférieure à 80 % du PIB courant.
Un zoom sur la période récente montre que cette masse monétaire M3r continue à largement dépasser son pic de 2020 après une certaine stagnation de 2022 à 2024.
Cette masse monétaire M3r a dépassé au cours des cinq premiers mois de l’année 2026 sa tendance haussière longue établie depuis le début du deuxième trimestre 2024,
Document 10 :
Pour rappel, d’après les normes définies à partir de l’observation des variations des agrégats monétaires depuis que ces données sont publiées (1959), le montant de cette masse monétaire M3r ne devrait pas dépasser 80 % du PIB annuel courant.
Ces normes ont été plus ou moins respectées pendant 50 ans mais elles sont largement dépassées depuis la Grande récession de 2008.
Le rapport M3/PIB a explosé en 2020 sans revenir dans une zone acceptable par la suite en continuant à augmenter au point de largement dépasser 110 % du PIB courant, en forte augmentation au cours des cinq premiers mois de cette année 2026.
Document 11 :
C’est cette hypertrophie de cette masse monétaire M3 qui crée depuis le début des années 2000 et surtout depuis 2007 ces déséquilibres économiques fondamentaux qui ont et auront des conséquences létales à terme aux États-Unis et ailleurs dans le monde.
Au cours de la seconde moitié du XXe siècle, les membres du FOMC ont toujours réussi à contenir cette masse monétaire M3 dans une bande de fluctuation optimale aux alentours de 70 % du PIB en augmentant le taux de base de la Fed en cas de risque de dépassement des normes.
De telles mesures ne produisent plus les effets positifs attendus depuis 2008 car cette hypertrophie monétaire est beaucoup trop importante.
Les autorités monétaires américaines devraient donc intervenir énergiquement pour ramener ce ratio M3/PIB aux alentours de 70 % afin de restaurer une monnaie saine aux États-Unis comme c’était le cas au cours de la seconde moitié du XXe siècle.
Ainsi, cette masse monétaire M3 en excédent est présentement de l’ordre de… 14 200 à 14 300 milliards de dollars par rapport à un ratio normal de 70 % du PIB !
Document 12 :
Par ailleurs, il est possible d’analyser ces problèmes monétaires autrement à partir de la vitesse de circulation de la monnaie qui est le rapport PIB/M3, c’est-à-dire l’inverse du ratio M3/PIB en pourcentage analysé précédemment.
Cette vitesse de circulation de la masse monétaire est un concept pédagogiquement utile car il permet de justifier le fait que plus la monnaie circule rapidement, plus la croissance en est stimulée, et inversement.
Ainsi, par exemple, lorsque les consommateurs n’hésitent pas à dépenser rapidement leurs revenus et à investir, la croissance du PIB est forte. La vitesse de circulation de la monnaie est alors élevée, c’est-à-dire largement supérieure à 1.
Inversement, en cas d’anticipation de crise, les consommateurs ont tendance à mettre de l’argent de côté (en augmentant leur épargne de précaution) pour faire face à un avenir prévisible incertain générateur de peurs, ce qui provoque un ralentissement du PIB. La vitesse de circulation de la monnaie est alors faible, c’est-à-dire inférieure à 1.
Document 13 :
Ces courbes tirées des séries statistiques publiées par les autorités américaines permettent de mettre en évidence que l’augmentation de cette hypertrophie de la masse monétaire M3r a été provoquée de 2020 à 2022 par la hausse hors normes de l’agrégat monétaire M2, par celle des fonds mutuels de trésorerie à partir de 2019, par celle des flux de trésorerie des entreprises surtout au cours des premiers mois de cette année 2026 et par la reprise de l’augmentation de l’épargne (de précaution) des Américains, c’est-à-dire de l’agrégat monétaire M2-M1,
Document 14 :
Les courbes en tirets correspondent à une évolution qui aurait dû être normale de ces séries.
Les augmentations de toutes les composantes de la masse monétaire totale des États-Unis s’additionnent, ce qui se manifeste par sa pente de plus en plus forte,
Document 15 :
***
Seconde partie : la loi sur la masse monétaire libre M3r
Sur la base de ces chiffres révisés de la masse monétaire M3r des États-Unis, il apparait bien clairement, et pour simplifier, que l’augmentation de cette masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis que ces données sont publiées par FRED…
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3r, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3r, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse du PIB réel.
Document 16 :
Cependant, cette loi ne s’est pas appliquée paradoxalement et exceptionnellement depuis le premier trimestre 2025.
En effet, cette masse monétaire libre M3r (Free Money Supply, notée FMS / M3r) a augmenté de… 9,28 % ainsi que le PIB réel qui a lui aussi augmenté de 1,80 % (d’une année sur l’autre en pourcentage dans les deux cas) alors que normalement, cette forte augmentation de la masse monétaire M3r aurait dû provoquer une baisse du PIB réel, ce qui ne s’est pas produit pour deux raisons…
D’une part, l’hypertrophie de la masse monétaire M3r (qui correspond à 114 % du PIB, cf. le document 11 ci-dessus) est devenue tellement importante qu’elle commence à provoquer une situation ingérable qui se manifeste par une exubérance irrationnelle des marchés qui sera éphémère et qui sera suivie d’une crise majeure, un momentum crash.
D’autre part, un article de ZeroHedge a montré que les trois quarts de l’augmentation du PIB du premier trimestre 2026 ont été causés par des investissements hors normes dans l’intelligence artificielle ce qui constitue une nouvelle bulle dans la bulle monétaire déjà trop grosse !
Cliquer ici pour lire cet article de ZeroHedge.
En conséquence, sur la base des chiffres publiés à ce jour, les États-Unis sont dans une situation d’hypertrophie monétaire profondément ancrée qui ne s’est jamais produite depuis 50 ans, en dehors du pic lié à la période dite de la covid qui a donc été limitée dans le temps, ce qui n’est plus le cas présentement.
En dehors de cette situation présentement totalement hors normes, cette loi sur masse monétaire libre M3r est bien vérifiée comme le montrent les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel qui sont quasiment parallèles (mais légèrement convergentes et en baisse), passant de l’ordre de 5,5 % et 4,0 % en 1976 à, respectivement 3,0 % et 2,0 % fin mars dernier,
Document 17 :
La droite faisant office d’axe de symétrie entre ces courbes baisse de l’ordre de 5,0 % à 2,5 % sur cette longue période de 50 ans, ce qui montre entre autres que Paul Volcker a particulièrement bien géré la politique monétaire de la Fed pour que l’argent reste sain aux États-Unis pendant cette période de fortes turbulences financières, ce qui n’est plus le cas depuis le début des années 2000 !
Document 18 :
Les courbes de tendance polynomiale d’ordre 5 mettent bien en évidence l’alternance de l’opposition des variations des données de ces séries.
Document 19 :
Un zoom sur la période récente depuis le début des années 2000 confirme que les variations de la masse monétaire libre M3r continuent à générer des variations du PIB réel en sens inverse comme précédemment… sauf depuis le premier trimestre 2025 !
Document 20 :
Les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel sont quasiment parallèles (mais très légèrement convergentes, et haussière pour le PIB) et plates (horizontales), de l’ordre de 4 % et 2 % sur cette période récente du premier quart du XXIe siècle.
La baisse du PIB réel qui a débuté à partir du début de l’année 2024 aurait dû se prolonger jusqu’à nos jours comme indiqué sur la ligne en pointillé.
Document 21 :
Logiquement, la droite faisant office d’axe de symétrie entre ces courbes est quasiment stable à 3,0 % sur cette période du premier quart du XXIe siècle, ce qui confirme l’intérêt de cette masse monétaire libre M3r !
Document 22 :
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période débutant en 1960 jusqu’à nos jours, d’après les chiffres publiés mensuellement par la Fed.
Document 23 :
Il en est de même pour la période plus récente commençant en 2000, sauf pour ce qui concerne la période débutant au premier trimestre 2025 car l’aggravation de l’hypertrophie monétaire est causée par l’augmentation des dépôts dans des fonds mutuels de trésorerie et par des flux exceptionnellement élevés de trésorerie des entreprises, c’est-à-dire par les composantes du seul agrégat monétaire M3-M2 alors que l’augmentation de l’agrégat monétaire M2 a été légèrement inférieure à la croissance du PIB courant au premier trimestre 2026 mais cet agrégat monétaire M2 a augmenté très rapidement au cours des mois d’avril et mai.
Document 24 :
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est donc bien également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période jusqu’à la fin de l’année 2025, d’après les chiffres officiels publiés mensuellement par la Fed.
Les chiffres du seul agrégat monétaire M2 ne mettent pas nettement en évidence la dégradation importante de la situation monétaire des États-Unis au début de cette année 2026.
C’est la raison pour laquelle il est indispensable de se baser sur la reconstitution de la masse monétaire M3 pour donner présentement une image fidèle de la situation de l’économie américaine.
Les variations observées à partir de la masse monétaire globale M3r sont de plus grande amplitude et elles se manifestent avant celles utilisant les chiffres du seul agrégat monétaire M2.
Document 25 :
L’écart entre ces deux séries pour ces cinq premiers mois de 2026 n’a jamais été aussi important depuis que ces données sont publiées !
Il est donc préférable d’utiliser les données issues de la redéfinition de la masse monétaire M3r ainsi reconstituée (et non de M2) afin de les analyser, ce qui permet d’avoir une image la plus fidèle possible de l’évolution prévisible de la variation du PIB réel.
***
Le coefficient de corrélation de Pearson entre l’évolution du PIB réel américain et ce que je définis comme la masse monétaire libre M3r est de -0,78 pour la période allant du mois de janvier 2000 au mois de mars 2021, ce qui correspond à une très forte corrélation inverse, c’est-à-dire à une relation significative qui est en pareilles circonstances une relation de cause à effet.
Ainsi, pour simplifier, il se confirme bien que lorsque la masse monétaire libre M3r augmente, le PIB réel américain diminue, et inversement.
Ce coefficient de corrélation de Pearson est de -0,62 pour la longue période débutant au mois de juillet 1976 allant jusqu’au mois de mars 2021.
Cependant, la période correspondant à cette covid a complètement et durablement perturbé les équilibres fondamentaux de l’Amérique et de la plupart des pays dans le monde, ce qui explique une baisse de ce coefficient de Pearson après le mois de mars 2021.
Toutefois, ce coefficient de Pearson s’améliore jusqu’à -0,82 pour la période débutant au mois d’avril 2023, c’est-à-dire après les grandes turbulences de la période de la covid jusqu’à la fin de l’année 2025, donc en excluant les trois premiers mois de l’année 2026 qui sont hors normes.
***
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là pourtant des solutions à des problèmes qui sont à la base de l’activité économique de toute nation.
C’est justement la raison pour laquelle Ben Bernanke a pris soin de prendre ses dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Seules les personnes qui agissent en interne à la Fed disposent de ces données fondamentales et elles peuvent ainsi manipuler à leur guise la communication financière et les marchés financiers !
Cependant, j’ai donc réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r pour révisée, à partir des entités qui constituent l’agrégat M3-M2, et qui sont encore et toujours publiées par ailleurs, cf. mes articles précédents à ce sujet.
La maxime d’Arthur Laffer, l’argent sain est le premier pilier des Reaganomics n’est plus qu’un lointain souvenir d’une époque révolue…
***
Conclusion et solutions
Une solution présentement envisageable pour faire éclater cette bulle monétaire serait de réduire drastiquement la masse des eurodollars, et plus précisément celle des pétrodollars.
En effet, d’après une évaluation fiable de la Bank for International Settlements (BIS) la masse de ces eurodollars aurait été de l’ordre de 14 000 milliards de dollars en 2025, ce qui correspond à l’excès de la masse monétaire déterminé ci-dessus (document 12) qui se situe aux alentours de 14 300 milliards de dollars.
Document 26 :
Ainsi, contrairement aux idées généralement répandues dans les milieux politiques et économiques, l’utilisation massive du dollar américain USD hors du territoire des États-Unis pour surveiller et sanctionner les présumés adversaires de l’Amérique, n’apporte pas finalement les avantages escomptés, surtout par rapport aux inconvénients générés par cette hypertrophie monétaire.
Il serait possible de mettre en œuvre une telle politique en n’obligeant plus le reste du monde à utiliser le dollar USD dans des transactions internationales n’impliquant pas les Américains, en particulier sur les marchés des hydrocarbures.
La militarisation du dollar et des relations internationales ne rend pas sa grandeur à l’Amérique et inversement et paradoxalement, c’est le retour de l’Amérique aux fondamentaux du capitalisme libéral qui permettrait d’appliquer le slogan MAGA… et c’est très exactement ce que font avec succès les dirigeants de… la Chine communiste !
***
E pur si muove
***
Les données sur les fonds mutuels de trésorerie (MMMF) sont celles qui sont codées MMMFFAQ027S par FRED.
Cliquer ici pour y accéder.
Cliquer ici pour lire le document de la BIS évaluant le montant des eurodollars.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
La hausse de l’augmentation de l’agrégat monétaire M2 au cours des mois d’avril et de mai va contribuer à augmenter la masse monétaire globale M3 des États-Unis qui était déjà hors normes.
L’hypertrophie de cette masse monétaire américaine va provoquer logiquement et inévitablement une baisse du PIB réel dans un avenir proche.
Pour rappel, la quantité de monnaie d’une nation en circulation ne doit pas dépasser une certaine limite par rapport à la création de richesse, c’est-à-dire du PIB.
L’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer, et c’est aussi en application de ma loi sur la masse monétaire libre.
***
L’augmentation d’un mois sur l’autre de l’agrégat monétaire M2 des États-Unis fluctuait dans une bande haussière de 50 à 100 milliards de dollars depuis la fin de l’année 2022 et elle a brusquement rebondi au cours du mois de mai 2026 (derniers chiffres publiés à ce jour) en atteignant un pic que de 247,8 milliards de dollars, après une hausse de 118,3 milliards de dollars en avril, soit… 366,1 milliards sur les deux derniers mois consécutifs !
Document 1 :
En d’autres termes et plus précisément, après des fluctuations dans une bande plate en 2025, une dérivée haussière de cet agrégat monétaire M2 se poursuit sur la longue période débutant en 2022 avec une dérivée seconde très fortement haussière au mois de mai dernier.
Les variations d’un mois sur l’autre de l’agrégat monétaire M2 ont été de faible ampleur au XX° siècle mais tout a changé à partir de l’an 2000 : ces variations sont devenues totalement hors normes, surtout en 2020 (à cause de cette histoire de coronavirus) et en 2023 du fait du stress provoqué par le plongeon de trois banques américaines sauvées de la faillite dans des circonstances extraordinaires.
L’augmentation de la masse monétaire M2 de l’ordre de 250 milliards de dollars au cours du seul mois de mai 2026 correspond à une augmentation de l’épargne dite de précaution de la part des Américains qui craignent que la guerre menée par les États-Unis et Israël contre l’Iran crée une situation qui leur sera fortement préjudiciable,
Document 2 :
Il s’agit là d’une réaction normale des Américains qui mettent ainsi de l’argent de côté pour pouvoir faire face à la détérioration de leur niveau de vie dans l’avenir proche.
En valeurs absolues, la croissance de cet agrégat monétaire M2 a encore largement dépassé sa tendance longue (en pointillés).
Fin mai 2026, derniers chiffres publiés à ce jour, cet agrégat monétaire M2 a atteint un total de 23 052,3 milliards de dollars dont…5 452 milliards de dollars sont hors normes, surtout à cause de 7 759 milliards de dollars indument en circulation à la suite de cette histoire de coronavirus,
Document 3 :
Un zoom sur ma période récente montre que la hausse de cet agrégat monétaire M2 décolle par rapport à sa tendance linéaire précédente,
Document 4 :
Pour rappel, d’après les normes définies à partir de l’observation des variations des agrégats monétaires depuis que ces données sont publiées (1959), le montant de cet agrégat monétaire M2 ne devrait pas dépasser 55 % du PIB annuel courant.
Ces normes ont été plus ou moins respectées pendant 50 ans mais elles ont été dépassées après la Grande récession de 2008 en explosant en 2020 sans revenir dans une zone acceptable.
Ce ratio M2/PIB en pourcentage est nettement et dangereusement reparti à la hausse au cours du mois au mai 2026 et cette situation devrait encore s’aggraver dans l’avenir envisageable,
Document 5 :
Cette hausse du ratio M2/PIB d’une année sur l’autre (en pourcentage) donne l’impression qu’elle est normale mais à cause du dépassement de ce ratio depuis 2011, la masse monétaire reste hors normes,
Document 6 :
La vitesse de circulation de la monnaie qui est le rapport PIB/M2, c’est-à-dire l’inverse du ratio M2/PIB (en pourcentage), calculée à partir de l’agrégat monétaire M2, fluctuait dans une tendance plate mais un retournement de tendance s’est produit au cours de ces deux derniers mois sous revue.
Document 7 :
***
Ces données ainsi précisées et analysées permettent de comprendre les relations entre les variations de la masse monétaire d’une nation et celles de son PIB réel…
Pour simplifier, l’augmentation de cette masse monétaire M2 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis que ces données sont publiées par notre ami Fred de Saint Louis.
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M2, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de l’agrégat monétaire M2, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse de ce PIB réel.
La hausse de 366 milliards de dollars de l’agrégat monétaire M2 au cours des mois d’avril et de mai a ainsi commencé à faire bondir la masse monétaire libre à 3,78 % mais le PIB réel peut ne pas avoir baissé à cause du surinvestissement dans le secteur de l’intelligence artificielle.
Document 8 :
Un zoom sur la période récente depuis le début des années 2000 montre plus précisément que l’augmentation très importante de l’agrégat monétaire M2 au mois de mai aurait dû provoquer une baisse du PIB mais elle ne s’est pas produite car le PIB a été dopé par les investissements dans l’intelligence artificielle.
Document 9 :
Cette loi sur masse monétaire libre M2 est bien vérifiée comme le montrent les droites de tendance arithmétique des variations de la masse monétaire libre M2 et du PIB réel qui sont quasiment parallèles (mais légèrement convergentes et en baisse), passant de l’ordre de 5,0 % et 2,0 % en 2000 à, respectivement 3,5 % et 2,0 % fin mai dernier,
Document 10 :
Logiquement, la droite faisant office d’axe de symétrie entre ces courbes est quasiment stable aux alentours de 3,0 % sur cette période du premier quart du XXIe siècle, ce qui confirme l’intérêt de cette masse monétaire libre M2 !
Document 11 :
L’augmentation de l’agrégat monétaire M2 devrait logiquement se poursuivre dans les mois à venir en particulier à cause de l’inflation induite par cette guerre contre l’Iran, ce qui accentuera la baisse du PIB aux États-Unis et partout ailleurs dans le monde à cause des pénuries dans certains produits liés aux hydrocarbures et aux perturbations dans les chaines d’approvisionnement.
***
Pour rappel…
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là de problèmes et de solutions qui sont à la base de l’activité économique de toute nation.
C’est la raison pour laquelle Ben Bernanke a pris soin de prendre ses dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Ainsi, seules les personnes qui agissent en interne disposent de ces données fondamentales et elles peuvent manipuler à leur guise la communication financière et les marchés financiers !
Cette augmentation de l’agrégat monétaire M2 peut s’expliquer par le fait que les Américains ont déjà anticipé au mois de mai une accentuation possible de la détérioration de leur situation financière et ils ont ainsi globalement augmenté leur épargne de précaution (M1-M2).
Ces Américains sont les consommateurs et les épargnants qui sont à la base de l’activité économique et ils sont aussi des électeurs qui peuvent manifester leur mécontentement lors des prochaines élections de midterm.
***
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
L’or, cette vieille relique barbare pour idiots nuisibles vient de tomber ce 24 juin à un plus bas lors du début de la séance boursière des États-Unis sous la barre symbolique des 4 000 dollars l’once à 3 980 dollars,
Document 1 :
Le prix de l’or a baissé de 30 % par rapport à son plus haut historique atteint fin janvier à 5 626 dollars !
Document 2 :
Un petit rappel amical à tous les idiots nuisibles qui prédisaient une envolée du prix de l’or à plus de 6 000 dollars, et ils étaient nombreux et bien connus !
L’achat d’or n’est pas une création de richesse.
Comme je l’ai déjà écrit précédemment, le prix de l’or devrait fluctuer aux alentours de 2 300 dollars dans sa tendance longue historique et normale,
Document 3 :
L’entropie de l’hypertrophie monétaire augmente, donc les désordres augmentent dans le secteur financier.
Ainsi par exemple, Yahoo Finance rappelle que les big tech’s ont perdu… 2 700 milliards de dollars de capitalisation boursière au cours de ce mois de juin !
Document 4 :
Beaucoup de ces idiots nuisibles qui ont acheté de l’or et des actions de ces big tech’s sont obligés de vendre en catastrophe en comptant leurs pertes.
Même les rendements des bons du Trésor des États-Unis baissent violemment, ce qui signifie que les investisseurs avisés reviennent sur ce refuge habituel dans l’anticipation d’un certain momentum crash !
Document 5 :
D’après les commentaires en usage dans la presse financière, cette baisse du prix de l’or se justifie par une anticipation d’inflation qui forcerait Kevin Warsh à remonter le taux de base, c’est-à-dire très exactement le contraire de ce que le Donald voulait qu’il fasse !
***
L’expression « relique barbare » (barbarous relic en anglais) est une célèbre périphrase utilisée pour désigner l’or. Elle a été formulée pour la première fois par l’économiste britannique John Maynard Keynes en 1923 dans son ouvrage A Tract on Monetary Reform.
Pour une fois, Keynes avait raison.
***
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Abstract
Une hypertrophie de la masse monétaire M3 s’est développée aux États-Unis depuis le début des années 2000 comme le montre clairement le graphique représentant le rapport entre cette masse monétaire M3 et le PIB courant (en pourcentage).
Document 1 :
Cette hypertrophie de la masse monétaire M3 menace dangereusement les équilibres fondamentaux de l’Amérique.
Son augmentation entraine une baisse du PIB réel, et inversement, selon la loi de la masse monétaire libre.
Document 2 :
Une solution pour rétablir les fondamentaux de l’Amérique et pour rendre de nouveau son argent sain serait de réduire drastiquement la masse des eurodollars.
***
Nous vivons dans un monde de plus en plus financiarisé mais les économistes accordent paradoxalement de moins en moins d’importance à ce qui est pourtant fondamental, à savoir les relations entre la masse monétaire et la création de richesse, c’est-à-dire le PIB.
C’était pourtant là le problème majeur que surveillaient de très près et avec succès les autorités monétaires des pays dits occidentaux au cours de la seconde moitié du XXe siècle.
L’objet de cet article est de revenir à ces fondamentaux et de les actualiser…
La maxime d’Arthur Laffer, l’argent sain est le premier pilier des Reaganomics n’est plus qu’un lointain souvenir d’une époque révolue…
***
Tout pays pleinement indépendant et souverain dispose d’une monnaie qui lui est propre.
Or, l’exemple de l’Allemagne entre les deux guerres mondiales a montré que lorsque les autorités monétaires d’une nation laissent se développer une hypertrophie monétaire, une crise économique majeure s’y développe et elle peut même avoir des conséquences catastrophiques au niveau mondial.
C’est la raison pour laquelle après la Seconde guerre mondiale, les autorités monétaires des pays développés ont agi énergiquement et efficacement pour qu’il ne puisse plus se développer de bulle monétaire dans les pays occidentaux ce que Karl Otto Pöhl a remarquablement bien réalisé lorsqu’il présidait de la Bundesbank.
Ainsi, lors de la seconde moitié du XXe siècle, tous les dirigeants des banques centrales des pays du monde dit libre ont donc parfaitement maitrisé les variations des agrégats monétaires de façon à les contenir dans des proportions optimales sans toutefois les définir théoriquement ni empiriquement par rapport à une entité de base, à savoir le PIB.
Cependant, il est possible de définir ces limites (en les quantifiant) à partir des séries statistiques publiées par la Fed sur la longue période, depuis l’après-guerre, ce qui permet de mieux comprendre que ce sont les variations des agrégats monétaires qui sont la cause principale et fondamentale des variations du PIB réel (en sens inverse), toutes choses égales par ailleurs.
Pour rappel, la masse monétaire globale d’une nation notée M3 est la résultante de trois agrégats monétaires…
L’agrégat monétaire M1 est la somme des soldes positifs des comptes courants et des billets en circulation et le ratio M1/PIB (en pourcentage) ne doit pas dépasser 15 % du PIB courant annuel.
L’agrégat monétaire M2 est constitué de la somme des agrégats M1 et de l’agrégat M2-M1 qui comprend les dépôts sur les comptes d’épargne. Ce ratio M2-M1 / PIB (en pourcentage) doit être inférieur à 40 % du PIB courant.
Enfin, l’agrégat M3-M2 correspond à la trésorerie globale des entreprises et des fonds mutuels de trésorerie. Ce ratio M3-M2 / PIB (en pourcentage) doit représenter moins de 25 % du PIB courant.
Ces limites n’ont jamais été dépassées en même temps aux États-Unis avant 2006,
Document 3 :
Ainsi, le ratio M3/PIB (en pourcentage) ne devrait jamais dépasser 80 % du PIB courant.
Un problème se pose alors : Ben Bernanke a fait interdire la publication des chiffres de la masse monétaire totale des États-Unis, M3 dès sa prise de fonction à la présidence de la Fed en février 2006 pour que les économistes monétaristes ne puissent plus les analyser et en tirer des conclusions qui sont pourtant essentielles !
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis que je note M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat M3-M2 qui sont encore et toujours publiées par ailleurs…
En effet, la masse monétaire totale M3 d’une nation est composée d’une part de l’agrégat monétaire M2 (dont les montants sont encore et toujours publiés mensuellement aux États-Unis) et d’autre part des fonds mutuels de trésorerie (Money Market Mutual Funds, MMMF) et de la trésorerie globale des entreprises, Corporate net cash flow.
Notre ami Fred de Saint Louis publie ces données trimestriellement pour ce qui concerne les fonds mutuels de trésorerie (MMMF) sous le code MMMFFAQ027S et la trésorerie globale des entreprises sous le code CNCF.
Ainsi, pour la période allant de 1976 à 1990, les courbes obtenues par les séries publiées par Fred de Saint Louis à partir des chiffres de l’agrégat M3 (publiés par la Fed) coïncident parfaitement avec celles des chiffres de M3r calculés à partir de la somme des chiffres de l’agrégat M2, des fonds mutuels de trésorerie et de la trésorerie globale des entreprises.
Par la suite un décrochage se constate pour tendre finalement à se résorber en 2006.
Document 4 :
Dès lors, à partir de cette redéfinition de la masse monétaire M3 des États-Unis depuis 1976 jusqu’à nos jours, il est possible de déterminer les relations qui existent entre les variations de cette masse monétaire M3 et de celles du PIB.
Il apparait alors (pour simplifier) que l’augmentation de la masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis 1976, c’est-à-dire que ces données sont publiées par Fred de Saint Louis.
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse de la variation de ce PIB réel.
Document 5 :
Nous allons donc analyser dans une première partie les caractéristiques des variations de la masse monétaire M3r puis dans une seconde partie les variations du PIB réel par rapport à celles de la masse monétaire libre M3r.
***
Première partie : analyse des caractéristiques des variations de l’agrégat monétaire M3r
Depuis le début de l’année 2022, les variations d’un mois sur l’autre de la masse monétaire M3r des États-Unis sont de grande amplitude avec des pics allant jusqu’à près de 800 milliards de dollars comme par exemple au mois de janvier 2026 !
Document 6 :
Les variations d’un mois sur l’autre de la masse monétaire M3r ont été de faible ampleur au XXe siècle, avec des pics de l’ordre de 50 milliards de dollars mais tout a commencé à changer à partir 1994.
Ces variations se sont accentuées à partir du mois d’octobre 2005, c’est-à-dire avant la Grande récession de 2008 pour devenir totalement hors normes depuis le mois de janvier 2019 pour atteindre un plus haut historique en avril 2020 à plus de 1 000 milliards de dollars en liaison avec la covid !
Document 7 :
L’augmentation d’une année sur l’autre de cette masse monétaire M3r a été de 9,26 % au mois de mars (derniers chiffres publiés à ce jour) ce qui est largement supérieur à une tendance historique qui se situe aux alentours de 5 % et à l’augmentation du PIB courant du premier trimestre 2026 qui a été de 6,0 %,
Document 8 :
Fin mars 2026, cette masse monétaire M3r a atteint un total de 35 732,38 milliards de dollars dont… 10 247 milliards de dollars sont totalement hors normes (c’est-à-dire dépassant la limite des 80 % du PIB), surtout depuis la covid.
Document 9 :
En valeurs absolues, la masse monétaire M3r aurait dû respecter les normes (ici en pointillés), c’est-à-dire que cette masse monétaire totale aurait dû rester inférieure à 80 % du PIB courant.
Un zoom sur la période récente montre que cette masse monétaire M3r continue à largement dépasser son pic de 2020 après une certaine stagnation de 2022 à 2024.
Cette masse monétaire M3r a dépassé au cours des trois premiers mois de l’année 2026 sa tendance haussière longue établie depuis le deuxième trimestre 2024,
Document 10 :
Pour rappel, d’après les normes définies à partir de l’observation des variations des agrégats monétaires depuis que ces données sont publiées (1959), le montant de cette masse monétaire M3r ne devrait pas dépasser 80 % du PIB annuel courant.
Ces normes ont été plus ou moins respectées pendant 50 ans mais elles sont largement dépassées depuis la Grande récession de 2008.
Le rapport M3/PIB a explosé en 2020 sans revenir dans une zone acceptable par la suite en continuant à augmenter au point de dépasser 110 % du PIB courant, en forte augmentation au cours des trois premiers mois de cette année 2026.
Document 11 :
C’est cette hypertrophie de cette masse monétaire M3 qui crée depuis le début des années 2000 et surtout depuis 2007 ces déséquilibres économiques fondamentaux qui ont et auront des conséquences létales à terme aux États-Unis et ailleurs dans le monde.
Au cours de la seconde moitié du XXe siècle, les membres du FOMC ont toujours réussi à contenir cette masse monétaire M3 dans une bande de fluctuation optimale aux alentours de 70 % du PIB en augmentant le taux de base de la Fed en cas de risque de dépassement des normes.
De telles mesures ne produisent plus les effets positifs attendus depuis 2008 car cette hypertrophie monétaire est beaucoup trop importante.
Les autorités monétaires américaines devraient donc intervenir énergiquement pour ramener ce ratio M3/PIB aux alentours de 70 % afin de restaurer une monnaie saine aux États-Unis comme c’était le cas au cours de la seconde moitié du XXe siècle.
Ainsi, cette masse monétaire M3 en excédent est présentement de l’ordre de… 13 400 milliards de dollars !
Document 12 :
Par ailleurs, il est possible d’analyser ces problèmes monétaires autrement à partir de la vitesse de circulation de la monnaie qui est le rapport PIB/M3, c’est-à-dire l’inverse du ratio M3/PIB en pourcentage analysé précédemment.
Cette vitesse de circulation de la masse monétaire est un concept pédagogiquement utile car il permet de justifier le fait que plus la monnaie circule rapidement, plus la croissance en est stimulée, et inversement.
Ainsi, par exemple, lorsque les consommateurs n’hésitent pas à dépenser rapidement leurs revenus et à investir, la croissance du PIB est forte. La vitesse de circulation de la monnaie est alors élevée, c’est-à-dire largement supérieure à 1.
Inversement, en cas d’anticipation de crise, les consommateurs ont tendance à mettre de l’argent de côté (en augmentant leur épargne de précaution) pour faire face à un avenir prévisible incertain générateur de peurs, ce qui provoque un ralentissement du PIB. La vitesse de circulation de la monnaie est alors faible, c’est-à-dire inférieure à 1.
Document 13 :
Ces courbes tirées des séries statistiques publiées par les autorités américaines permettent de mettre en évidence que l’augmentation de cette hypertrophie de la masse monétaire M3r a été provoquée de 2020 à 2022 par la hausse hors normes de l’agrégat monétaire M2, par celle des fonds mutuels de trésorerie à partir de 2019 et par celle des flux de trésorerie des entreprises surtout au cours des trois premiers mois de cette année 2026,
Document 14 :
Les courbes en tirets correspondent à une évolution qui aurait dû être normale de ces séries.
Document 15 :
***
Seconde partie : la loi sur la masse monétaire libre M3r
Sur la base de ces chiffres révisés de la masse monétaire M3r des États-Unis, il apparait bien clairement, et pour simplifier, que l’augmentation de cette masse monétaire M3 détenue par les Américains entraine une baisse du PIB réel, et inversement, ce qui se vérifie sur la longue période, depuis que ces données sont publiées par Fred de Saint Louis…
Plus précisément, c’est la variation de ce que j’appelle la masse monétaire libre M3r, qui est la différence entre, d’une part la variation (d’une année sur l’autre en pourcentage) de la masse monétaire M3r, et d’autre part (moins) la variation du PIB réel (d’une année sur l’autre en pourcentage), qui provoque une réaction inverse du PIB réel.
Document 16 :
Cependant, cette loi ne s’est pas appliquée paradoxalement et exceptionnellement au cours de ce premier trimestre 2026 car cette masse monétaire libre M3r (Free Money Supply, notée FMS / M3r) a augmenté de… 6,60 % et la croissance du PIB réel de 2,66 % (d’une année sur l’autre en pourcentage dans les deux cas) !
En effet, normalement, la forte augmentation de 6,60 % de la masse monétaire M3r fin mars 2026 aurait dû provoquer une baisse du PIB réel, ce qui ne s’est pas produit pour deux raisons…
D’une part, l’hypertrophie de la masse monétaire M3r (qui correspond à 112 % du PIB, cf. le document 11 ci-dessus) est devenue tellement importante qu’elle commence à provoquer une situation ingérable qui se manifeste par une exubérance irrationnelle des marchés qui sera éphémère et qui sera suivie d’une crise majeure, un momentum crash.
D’autre part, un article de ZeroHedge a montré que les trois quarts de l’augmentation du PIB en ce premier trimestre 2026 ont été causés par des investissements hors normes dans l’intelligence artificielle ce qui constitue une nouvelle bulle dans la bulle monétaire déjà trop grosse !
Cliquer ici pour lire cet article de ZeroHedge.
En conséquence, sur la base des chiffres publiés à ce jour, les États-Unis sont dans une situation d’hypertrophie monétaire profondément ancrée qui ne s’est jamais produite depuis 50 ans, en dehors du pic lié à la période dite de la covid qui a donc été limitée dans le temps, ce qui n’est plus le cas présentement.
En dehors de cette situation présentement totalement hors normes, cette loi sur masse monétaire libre M3r est bien vérifiée comme le montrent les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel qui sont quasiment parallèles (mais légèrement convergentes et en baisse), passant de l’ordre de 5,5 % et 4,0 % en 1976 à, respectivement 3,0 % et 2,0 % fin mars dernier,
Document 17 :
La droite faisant office d’axe de symétrie entre ces courbes baisse de l’ordre de 5,0 % à 2,5 % sur cette longue période de 50 ans, ce qui montre entre autres que Paul Volcker a particulièrement bien géré la politique monétaire de la Fed pour que l’argent reste sain aux États-Unis pendant cette période de fortes turbulences financières, ce qui n’est plus le cas depuis le début des années 2000 !
Document 18 :
Les courbes de tendance polynomiale d’ordre 5 mettent bien en évidence l’alternance de l’opposition des variations des données de ces séries.
Document 19 :
Un zoom sur la période récente depuis le début des années 2000 confirme que les variations de la masse monétaire libre M3r continuent à générer des variations du PIB réel en sens inverse comme précédemment… sauf en ce premier trimestre 2026 !
Document 20 :
Les droites de tendance arithmétique des variations de la masse monétaire libre M3r et du PIB réel sont quasiment parallèles (mais très légèrement convergentes, et haussière pour le PIB) et plates (horizontales), de l’ordre de 4 % et 2 % sur cette période récente du premier quart du XXIe siècle.
La baisse du PIB réel qui a débuté à partir du début de l’année 2024 aurait dû se prolonger jusqu’à nos jours comme indiqué sur la ligne en pointillé.
Document 21 :
Logiquement, la droite faisant office d’axe de symétrie entre ces courbes est quasiment stable à 3,0 % sur cette période du premier quart du XXIe siècle, ce qui confirme l’intérêt de cette masse monétaire libre M3r !
Document 22 :
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période débutant en 1960 jusqu’à nos jours, d’après les chiffres publiés mensuellement par la Fed…
Document 23 :
… et il en est de même pour la période plus récente commençant en l’an 2000, sauf pour ce qui concerne le premier trimestre 2026 car l’aggravation de l’hypertrophie monétaire est causée présentement par l’augmentation des dépôts dans des fonds mutuels de trésorerie et par des flux exceptionnellement élevés de trésorerie des entreprises, c’est-à-dire par les composantes du seul agrégat monétaire M3-M2 alors que l’augmentation de l’agrégat monétaire M2 est légèrement inférieure à la croissance du PIB courant.
Document 24 :
Cette loi sur la masse monétaire libre M3r calculée sur la base de la masse monétaire totale des États-Unis est donc bien également valide pour ce qui concerne les chiffres portant sur le seul agrégat monétaire M2 sur la longue période jusqu’à la fin de l’année 2025, d’après les chiffres officiels publiés mensuellement par la Fed.
Les chiffres du seul agrégat monétaire M2 ne mettent pas en évidence la dégradation importante de la situation monétaire des États-Unis au début de cette année 2026.
C’est la raison pour laquelle il est indispensable de se baser sur la reconstitution de la masse monétaire M3 pour donner présentement une image fidèle de la situation de l’économie américaine.
Les variations observées à partir de la masse monétaire globale M3r sont de plus grande amplitude et elles se manifestent avant celles utilisant les chiffres du seul agrégat monétaire M2.
Document 25 :
L’écart entre ces deux séries pour ces trois premiers mois de 2026 n’a jamais été aussi important depuis que ces données sont publiées !
Il est donc préférable d’utiliser les données issues de la redéfinition de la masse monétaire M3r ainsi reconstituée afin de les analyser, ce qui permet d’avoir une image la plus fidèle possible de l’évolution prévisible de la variation du PIB réel.
***
Le coefficient de corrélation de Pearson entre l’évolution du PIB réel américain et ce que je définis comme la masse monétaire libre M3r est de -0,78 pour la période allant du mois de janvier 2000 au mois de mars 2021, ce qui correspond à une très forte corrélation inverse, c’est-à-dire à une relation significative qui est en pareilles circonstances une relation de cause à effet.
Ainsi, pour simplifier, il se confirme bien que lorsque la masse monétaire libre M3r augmente, le PIB réel américain diminue, et inversement.
Ce coefficient de corrélation de Pearson est de -0,62 pour la longue période débutant au mois de juillet 1976 allant jusqu’au mois de mars 2021.
Cependant, cette covid a complètement et durablement perturbé les équilibres fondamentaux de l’Amérique et de la plupart des pays dans le monde, ce qui explique une baisse de ce coefficient de Pearson après le mois de mars 2021.
Toutefois, ce coefficient de Pearson s’améliore jusqu’à -0,82 pour la période débutant au mois d’avril 2023, c’est-à-dire après les grandes turbulences de la période de la covid jusqu’à la fin de l’année 2025, donc en excluant les trois premiers mois de l’année 2026 qui sont hors normes.
***
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là pourtant des solutions à des problèmes qui sont à la base de l’activité économique de toute nation.
C’est justement la raison pour laquelle Ben Bernanke a pris soin de prendre ses dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Seules les personnes qui agissent en interne à la Fed disposent de ces données fondamentales et elles peuvent ainsi manipuler à leur guise la communication financière et les marchés financiers !
Cependant, j’ai donc réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r pour révisée, à partir des entités qui constituent l’agrégat M3-M2, et qui sont encore et toujours publiées par ailleurs, cf. mes articles précédents à ce sujet.
***
Conclusion et solutions
Une solution présentement envisageable pour faire éclater cette bulle monétaire serait de réduire drastiquement la masse des eurodollars, et plus précisément celle des pétrodollars.
En effet, d’après une évaluation fiable de la Bank for International Settlements (BIS) la masse de ces eurodollars serait de l’ordre de 14 000 milliards de dollars, ce qui correspond à l’excès de la masse monétaire déterminé ci-dessus (document 12) qui se situe aux alentours de 13 400 milliards de dollars.
Document 26 :
Ainsi, contrairement aux idées généralement répandues dans les milieux politiques et économiques, l’utilisation massive du dollar américain USD hors du territoire des États-Unis pour surveiller et sanctionner les présumés adversaires de l’Amérique, n’apporte pas finalement les avantages escomptés, surtout par rapport aux inconvénients générés par cette hypertrophie monétaire.
Il serait possible de mettre en œuvre une telle politique en n’obligeant plus le reste du monde à utiliser le dollar USD dans des transactions internationales n’impliquant pas les Américains, en particulier sur les marchés des hydrocarbures.
La militarisation du dollar et des relations internationales ne rend pas sa grandeur à l’Amérique et inversement et paradoxalement, c’est le retour de l’Amérique aux fondamentaux du capitalisme libéral qui permettrait d’appliquer le slogan MAGA… et c’est très exactement ce que font avec succès les dirigeants de… la Chine communiste !
Que fera Kevin Warsh ?
***
Les données sur les fonds mutuels de trésorerie (MMMF) sont celles qui sont codées MMMFFAQ027S par Fred de Saint Louis.
Cliquer ici pour y accéder.
Cliquer ici pour lire le document de la BIS évaluant le montant des eurodollars.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
Soit le Donald demandera et obtiendra une fois encore une trêve, et dans ce cas le prix de l’or remontera rapidement, soit il n’y aura pas de trêve et la situation générale s’aggravera de plus en plus dangereusement au point de devenir mondialement ingérable.
***
Les variations du prix de l’or sont peut-être le meilleur indicateur de l’évolution des guerres au Moyen-Orient…
En effet, le prix de l’or a plongé très brusquement à 4 100 dollars l’once au plus fort des tensions dans ces guerres menées par les États-Unis et Israël le 23 mars dernier, juste avant l’annonce d’une trêve, pour remonter par la suite en fluctuant aux alentours de 4 750 dollars, puis pour replonger depuis la mi-mai et s’effondrer ce 10 juin à 4 152 dollars, ce qui signifie que les tensions s’exacerbent dangereusement au Moyen-Orient,
Document 1 :
Pour rappel, le prix de l’or a historiquement explosé depuis 2024 largement au-dessus de ce qui devrait être normal, essentiellement à cause de ces guerres qui sont plus ou moins bien anticipées par les intervenants sur les marchés…
Document 2 :
Par rapport à un plus haut historique de 5 625 dollars atteint le 29 janvier dernier, la chute du prix de l’or est de plus de 25 % à ce jour !
Document 3 :
Les marchés financiers sont manipulés. Ils ne sont plus crédibles. Il en est de même pour le prix du baril de pétrole,
Document 4 :
Seul le prix de l’or donne l’impression de refléter une certaine réalité car ces problèmes liés à ces guerres obligent certains investisseurs imprudents à vendre en catastrophe ce qu’ils considéraient comme étant un refuge idéal.
Par ailleurs, certains pays commencent à se trouver dans une situation délicate car leurs monnaies risquent de s’effondrer. Pour éviter le pire, ils sont obligés de vendre l’or qu’ils avaient imprudemment acheté au cours des mois passés.
Ceux qui manipulent les marchés financiers ne peuvent rien faire contre ces ventes massives d’or.
La situation au Moyen-Orient se détériore dangereusement, comme avant le 23 mars.
Soit le Donald demandera et obtiendra une fois encore une trêve, et dans ce cas le prix de l’or remontera rapidement, soit il n’y aura pas de trêve et la situation générale s’aggravera de plus en plus dangereusement au point de devenir mondialement ingérable.
© Chevallier.biz
Une hypertrophie monétaire hors normes s’est développée aux États-Unis depuis une vingtaine d’années, ce qui a toujours des conséquences létales à terme…
Elle a été provoquée d’une part et surtout par une augmentation de la masse des eurodollars, c’est-à-dire des dollars (USD) qui circulent hors des États-Unis (et surtout des pétrodollars) sans aucun rapport avec la richesse qui y est créée et d’autre part par une entropie financière provoquant des désordres croissants.
L’éclatement de cette bulle monétaire ne peut se faire qu’avec la résorption de ces eurodollars et qu’avec un retour au respect des fondamentaux dans les secteurs financiers et bancaires.
Le problème majeur est que les dirigeants politiques des États-Unis, qui n’ont aucune culture monétariste, sont persuadés que c’est cette masse d’eurodollars qui leur permet de maintenir leur hégémonie sur le monde alors qu’en réalité c’est là la source profonde de leur perte de pouvoir et de leur influence dans le monde et de leurs problèmes économiques et monétaires fondamentaux.
En interne, les milieux financiers américains ont développé des produits financiers qui n’auraient jamais dû exister ou qui doivent être réglementés (et il en est de même dans les pays dits occidentaux) mais ils s’opposent à tout retour à une situation saine.
***
L’hypertrophie monétaire qui s’est développée aux États-Unis depuis une vingtaine d’années, apparait bien clairement sur le graphique représentant l’évolution de la part de la masse monétaire M3 des États-Unis par rapport au PIB courant annuel (en pourcentage).
Ce ratio, M3/PIB, devrait toujours rester inférieur à 80 %, or il a largement dépassé cette limite critique depuis juillet 2007 pour atteindre un premier pic en mars 2009 en liaison avec la Grande récession puis un plus haut historique en juin 2020 avec cette histoire de coronavirus et il continue à augmenter sur sa tendance haussière longue alors qu’il fluctuait normalement aux alentours de 70 % pendant le dernier quart du XXe siècle !
Document 1 :
Après la Seconde guerre mondiale, les autorités américaines sont intervenues de façon à contenir fermement ce ratio M3/PIB dans une bande de fluctuation optimale aux alentours de 70 % jusqu’à la fin de ce XXe siècle, c’est-à-dire pendant toute la période de la guerre froide car il était alors impératif que l’Amérique conserve son statut de leadership sur le monde libre et que les pays de l’Europe de l’Ouest bénéficient d’une forte croissance face aux pays communistes menés par l’URSS.
Par la suite, c’est-à-dire depuis l’an 2000, des dysfonctionnements du système financier des États-Unis ont commencé à se manifester : le ratio M3/PIB a alors quitté sa bande de fluctuation optimale qui était centrée à 70 % pour continuer sur une tendance haussière longue jusqu’aux dernières données publiées à ce jour, ce qui signifie que cette hypertrophie continue à se développer inexorablement.
La masse monétaire M3 des États-Unis est restée dans les normes en fluctuant aux alentours de 70 % du PIB courant annuel à la fin du XXe siècle car le système financier américain fonctionnait alors en respectant les règles édictées par des autorités compétentes qui pouvaient les imposer face aux initiatives intempestives de certains intervenants sur ces marchés (dont les banksters), ce qui n’a plus été le cas par la suite c’est-à-dire depuis le début des années 2000.
Si cette gestion vertueuse de la masse monétaire M3 des États-Unis avait pu continuer jusqu’à nos jours, M3 aurait dû se monter à 22 300 milliards de dollars contre 35 232 milliards de dollars à la fin du mois mars dernier (selon les normes, en appliquant ce ratio M3/PIB de 70 %), ce qui signifie que cette masse monétaire excédentaire se monte aux alentours de… 12 932 milliards de dollars !
Document 2 :
Comme je l’ai déjà écrit précédemment, cette hypertrophie monétaire a été causée par le développement de multiples dysfonctionnements dans le système financier américain, et au sens large dans les pays dits occidentaux.
C’est ainsi que se sont développés de nouveaux produits financiers qui ont été mal maitrisés comme par exemple les produits dérivés, les CDS, les cryptomonnaies (qui sont basées sur un système de type Ponzi) et récemment les prêts dits privés, c’est-à-dire hors des banques… qui ne respectent d’ailleurs plus les règles prudentielles qui devraient pourtant encore s’imposer, etc.
Par ailleurs, la gestion hors normes de la trésorerie de l’État fédéral et des actifs de la Fed contribue à alimenter cette hypertrophie de la masse monétaire M3 des États-Unis (cf. mes articles à ce sujet).
Les eurodollars provenant entre autres des pétrodollars constituent une autre source importante de cette bulle monétaire que je n’avais pas identifiée précédemment…
D’après une étude fiable (sur un autre sujet) menée par Iñaki Aldasoro, Jon Frost et Hiro Ito dans le cadre de la Bank for International Settlements, la masse de ces eurodollars aurait atteint… 14 000 milliards de dollars en 2025,
Document 3 :
Cette masse des eurodollars aurait triplé depuis le début des années 2000 (Figure 9 a),
Document 4 :
Une grande partie de ces eurodollars n’a pas de légitimité car ils circulent sans aucun rapport avec la création de richesse aux États-Unis (le PIB).
Il s’agit là d’une source importante alimentant l’hypertrophie monétaire qui sévit aux États-Unis et une hypertrophie monétaire a toujours des conséquences létales à terme comme le montrent par exemple la France avec la bulle du Mississippi créée par la banque de Law en 1720 et l’Allemagne de l’entre-deux guerres.
Depuis l’instauration du système de Bretton Woods en 1944 et jusqu’à la fin du XXe siècle, les dirigeants de la Fed ont toujours réussi à contenir la masse monétaire dans sa bande de fluctuation optimale en maintenant le ratio M3/PIB aux alentours de 70 %.
Lorsque des tensions inflationnistes menaçaient de prendre de l’ampleur les membres du FOMC augmentaient le taux de base de la Fed ce qui créait alors une récession et une baisse du ratio M3/PIB.
Ainsi, Ben Bernanke a relevé le taux de base de la Fed, ce qui a provoqué cette Grande récession qui a eu l’avantage de faire éclater une partie de cette bulle monétaire et de restaurer une partie des fondamentaux dans le secteur financier mais ce dispositif n’a pas pu faire revenir la masse monétaire dans sa bande de fluctuation normale, c’est-à-dire avec un ratio M3/PIB inférieur à 80 %.
Par la suite, Jerome Powell a relevé le taux de base de la Fed dans une bande de 5,25 % à 5,50 % le 26 juillet 2023 ce qui a fait revenir l’inflation dans une zone possiblement acceptable mais cette mesure n’a eu aucun effet positif contre l’hypertrophie monétaire car elle dépasse de loin ce qui aurait pu être considéré comme étant encore admissible,
Document 5 :
Donc, pour la première fois depuis les années 50, le relèvement du taux de base de la Fed ne suffit plus à rétablir les fondamentaux monétaristes aux États-Unis !
En effet, pour faire éclater cette bulle monétaire américaine, il serait nécessaire de mettre en œuvre deux types de mesures drastiques…
D’abord, les autorités financières et monétaires devraient impérativement imposer aux dirigeants des établissements financiers de respecter les règles comptables internationales et les règles de bonne gestion prudentielle, comme au cours de la seconde moitié du XXe siècle.
Ainsi par exemple, Jamie Dimon ne devrait plus pouvoir dire publiquement que si une banque doit être déclarée en faillite à cause d’une réglementation, il faut modifier cette réglementation et laisser faire les banksters !
Ensuite, les autorités politiques devraient mettre fin aux interventions intempestives des États-Unis dans le reste du monde de façon à y réduire la masse des eurodollars.
En effet, une analyse coûts/avantages montrerait que les coûts des interventions militaires officielles américaines à partir de 800 bases réparties dans le monde entier et des opérations qui sont plus ou moins bien occultées sont largement supérieurs aux avantages perçus.
La formule qui était basée sur des empires, anglais, français, et plus anciennement espagnols et portugais pillant les ressources de ce qui fut le tiers monde est révolue depuis longtemps, même dans des formes renouvelées comme le montre le fait que les dépenses militaires annuelles, de plus de 1 000 milliards de dollars présentement sont supérieures au déficit de la balance commerciale des États-Unis qui est supérieur à 1 000 milliards de dollars (sur une année pleine) depuis le début de 2022.
Document 6 :
En outre, le dollar (USD) des États-Unis ne devrait plus être utilisé par des entités d’autres pays pour leurs paiements entre eux.
Ainsi par exemple, lorsque des entreprises chinoises achetaient des hydrocarbures à des exportateurs russes, les contrats prévoyaient un paiement en USD au lieu d’utiliser les monnaies des pays concernés, roubles ou yuans.
Les tensions internationales et même les guerres récentes ont eu pour avantage de mettre fin à ces anomalies et donc de commencer à réduire la masse des eurodollars utilisés auparavant pour ces paiements internationaux mais ce n’est pas suffisant pour faire retomber le ratio M3/PIB sous la barre critique de 80 % !
Conclusion : comme je l’ai écrit au début de cet article, le problème majeur est que les dirigeants politiques des États-Unis, qui n’ont aucune culture monétariste, sont persuadés que c’est cette masse d’eurodollars qui leur permet de maintenir leur hégémonie sur le monde alors qu’en réalité c’est là la source profonde de leur perte de pouvoir et de leur influence dans le monde et de leurs problèmes économiques et monétaires fondamentaux.
Il est peu probable que les dirigeants politiques des États-Unis comprennent un jour ces problèmes et il est encore moins probable qu’ils y apportent les solutions qui s’imposent.
Le fait que Ben Bernanke ait supprimé la publication des chiffres de la masse monétaire M3 dès sa prise de fonction à la présidence de la Fed signifie que des économistes de la Fed qui ont évidemment une bonne culture monétariste ont fait des analyses qui arrivent aux mêmes conclusions que les miennes mais ils ne les ont jamais rendues publiques.
Les guerres en Ukraine et au Moyen-Orient, les dysfonctionnements dans les systèmes bancaires, monétaires, sanitaires (avec le covid), dans les bourses avec l’intelligence artificielle, etc. ont pour résultat d’accentuer les désordres dans le monde, ce qui est aussi l’objectif de certains réseaux qui interviennent sournoisement mais efficacement…
Il est difficile de concevoir que Kevin Warsh puisse résoudre fondamentalement ces problèmes monétaristes fondamentaux.
***
Cliquer ici pour accéder à la page de l’étude de la BIS évaluant le montant des eurodollars.
Cliquer ici pour lire l’article à ce sujet.
© Chevallier.biz
La croissance du PIB réel en France est très faible. C’est le résultat logique de l’échec du socialisme contre la réussite du capitalisme libéral. Marx est mort, Adam Smith et Frédéric Bastiat triomphent en… Chine !
***
C’est drôle, l’Insee a publié vendredi 29 mai les chiffres du PIB du premier trimestre 2026 qui s’est monté à 665,0 milliards d’euros en légère baisse par rapport à celui du trimestre précédent qui était de 665,6 milliards d’euros et (presque) personne n’en parle !
***
Sur la base de l’indice 100 au premier trimestre 1949, le PIB réel des États-Unis (c’est-à-dire corrigé des incidences de l’inflation) a augmenté de 968 % et de 851 % pour la France, données arrêtées au premier trimestre 2026, derniers chiffres publiés à ce jour,
Document 1 :
La surperformance de la croissance américaine par rapport à celle de la France est donc relativement faible (11 %) sur cette très longue période mais ces données occultent une réalité plus inquiétante pour les Français présentement…
En effet, la croissance réelle française a d’abord été largement supérieure à celle des États-Unis à partir du premier trimestre 1959 jusqu’en 1980 pour faiblir par la suite mais en retrouvant sa tendance haussière lourde et longue à la fin des années 90 et jusqu’en 2008.
C’est à partir du deuxième trimestre 2017 que la croissance américaine a dépassé celle de la France sur la base de l’année 1949.
Depuis le premier trimestre de 2008 (c’est-à-dire juste avant cette Grande récession de 2008), la croissance française s’est historiquement effondrée, c’est-à-dire depuis 18 ans !
En effet, le PIB réel des États-Unis a augmenté de 43,4 % mais de 17,6 % seulement pour la France sur cette période !
Document 2 :
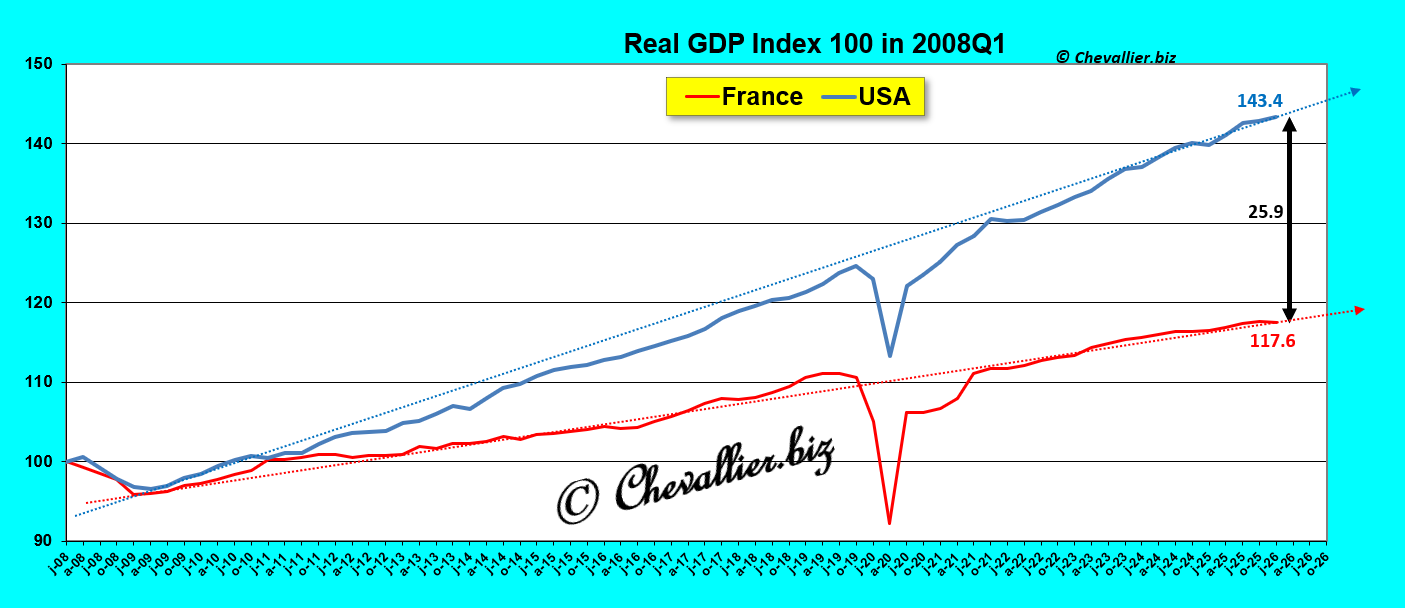
Sur la base de l’indice 100 au premier trimestre 2008, la croissance américaine de + 43,4 % est donc nettement supérieure à celle de la France à + 17,6 % c’est à dire plus du double sur cette période et ce grand écart est appelé à augmenter dans l’avenir envisageable !
Compte tenu d’une augmentation de la population de 7,3 % sur cette période (64,375 millions d’habitants en 2008 et 60,9 millions en 2026) et de la croissance annuelle du PIB réel de la France de 17,6 %, ces Français n’ont donc bénéficié que d’une augmentation de richesse de 10 % au total depuis 18 ans !
***
Il est étonnant de constater que depuis 1987 la croissance du PIB réel de la France d’une année sur l’autre dépende de celle des États-Unis alors qu’avant cette date elle n’a jamais été corrélée à celle des États-Unis !
Document 3 :
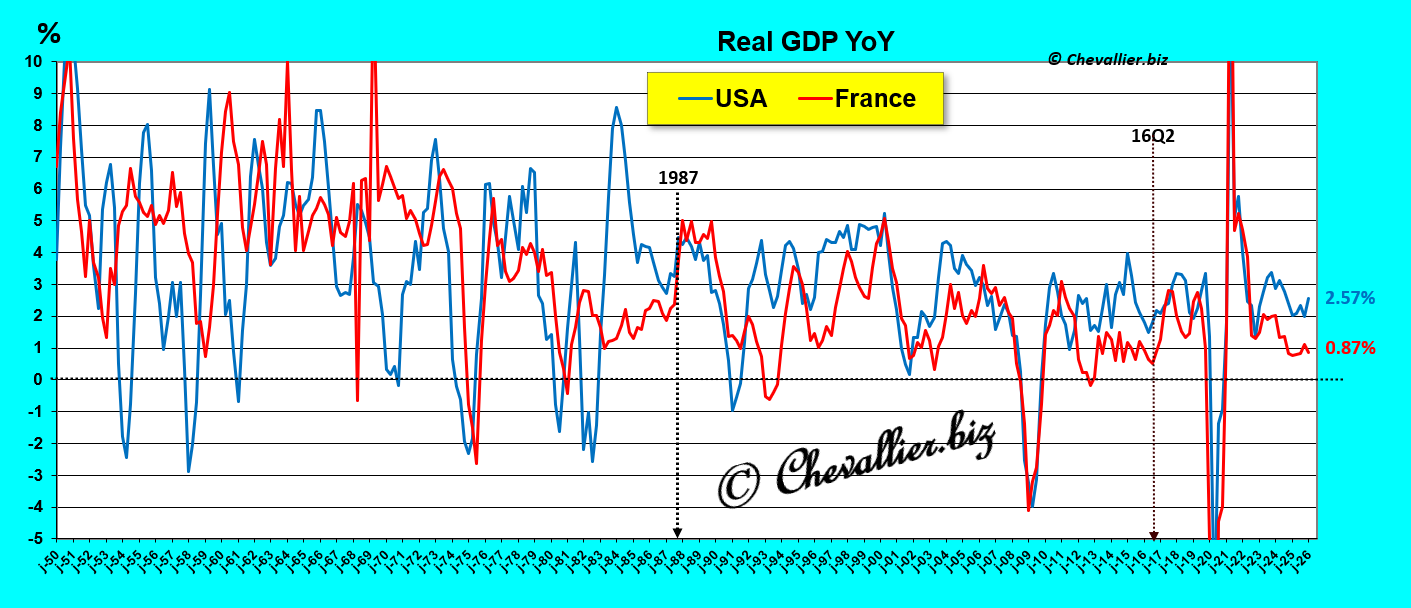
Après la Seconde guerre mondiale, la croissance réelle française a donc d’abord été largement supérieure à celle des États-Unis, jusqu’en octobre 1977 pour faiblir par la suite, ce qui est confirmé par les courbes polynomiales de tendance d’ordre 5 qui montrent que la bascule s’est bien effectuée fin 1977 avec des évolutions en parallèle par la suite,
Document 4 :
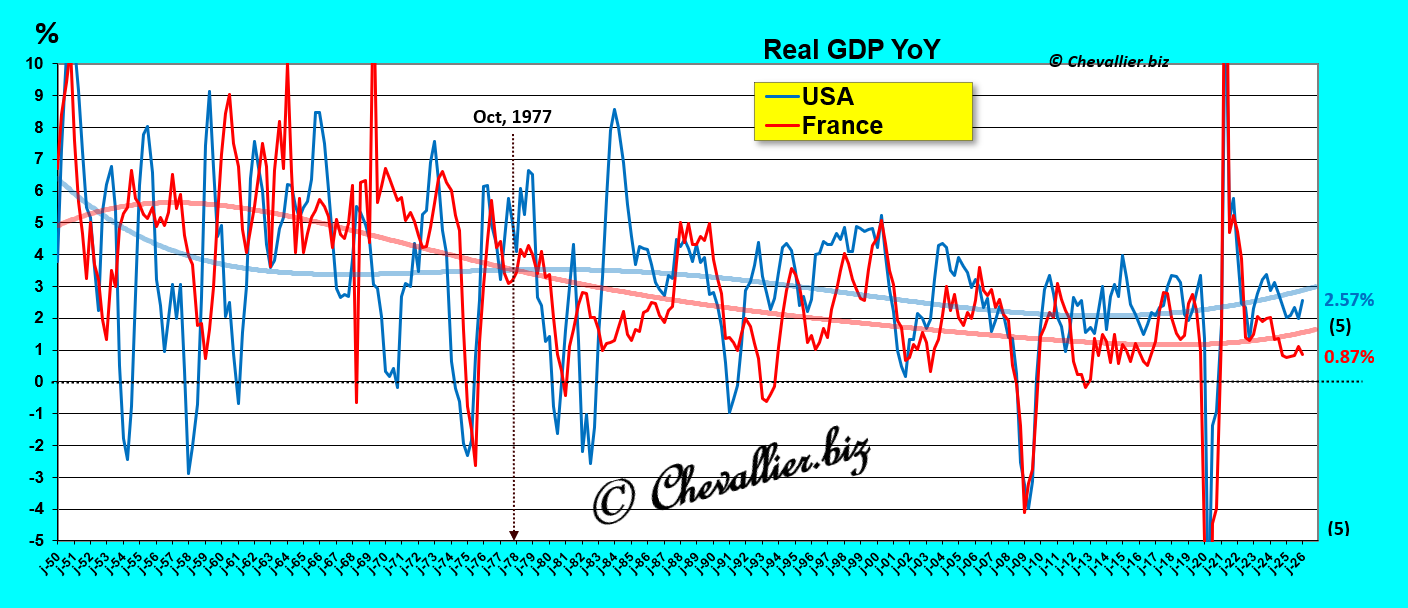
Sur la base des mêmes données, c’est-à-dire de la croissance du PIB réel d’une année sur l’autre, à partir de 2008, et surtout depuis 2022, cette croissance française est très faible et la courbe de tendance polynomiale d’ordre 6 fait apparaitre une aggravation récente très inquiétante, ce qui est une indication possible et non pas une prédiction…
Document 5 :
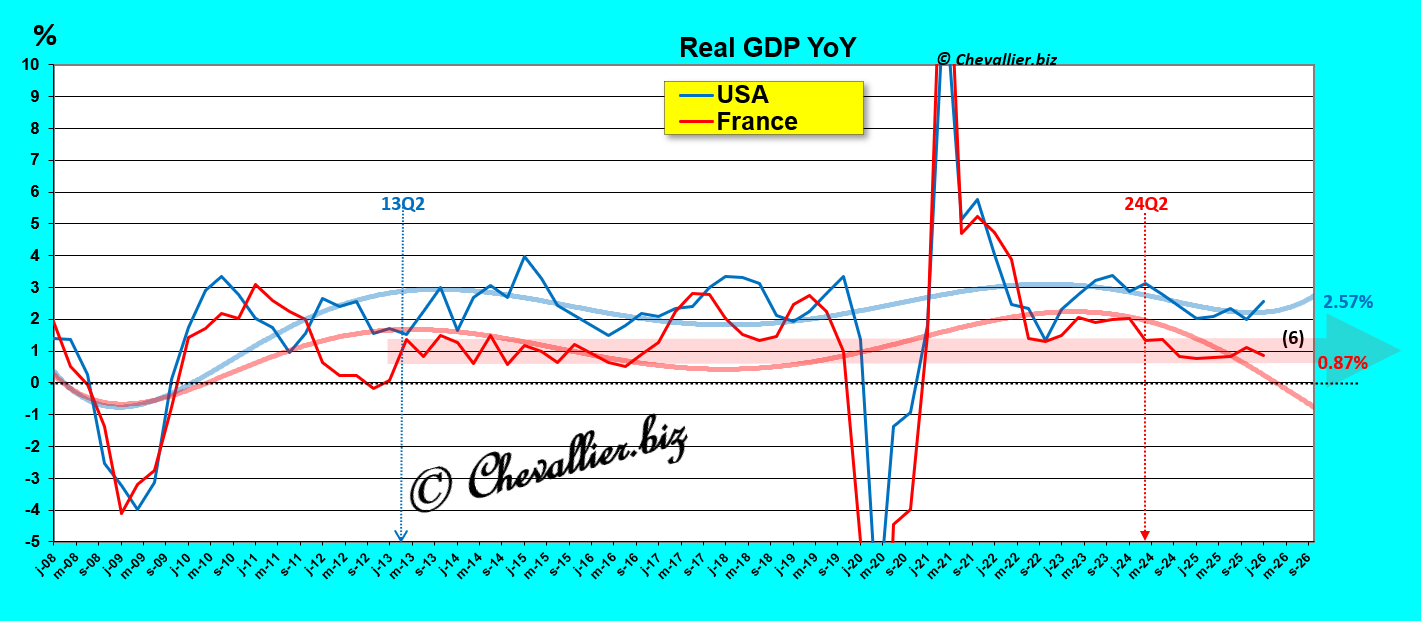
Depuis l’an 2000, sur la base de droites de tendance arithmétique, la croissance française était de l’ordre de 2 % d’une année sur l’autre pour tomber à un peu moins de 1 % présentement !
Document 6 :
Sur la base des mêmes données, c’est-à-dire de la croissance du PIB réel d’une année sur l’autre, à partir de l’an 2000, cette croissance française est inférieure à celle des États-Unis et la courbe de tendance polynomiale d’ordre 6 fait apparaitre une aggravation récente très inquiétante,
Document 7 :
En données brutes, c’est-à-dire sur la base du montant du PIB réel trimestriel, cette croissance s’est maintenue dans une tendance haussière visualisée par une droite mais après le grand plongeon de 2020 avec cette histoire de coronavirus, un décrochage historique a lieu et il s’aggrave même !
Document 8 :
Ce décrochage de la croissance apparait plus précisément sur la base des chiffres de la période commençant en l’an 2000 et il s’aggrave car le PIB du premier trimestre 2026 a été de 665,0 milliards d’euros en légère baisse par rapport à celui du trimestre précédent qui était de 665,6 milliards d’euros !
Document 9 :
***
Pour rappel, cf. mon article précédent mais avec une correction : c’est maintenant la Chine qui tient le leadership du monde à la place des États-Unis !
La cause profonde de cette crise larvée qui sévit en France est bien connue : la France a la pression fiscale la plus élevée des pays de l’OCDE !
Les États-Unis et la Suisse ont une pression fiscale inférieure à 30 % du PIB, ce qui montre que, quelle que soit la taille d’un pays, qu’il soit grand ou petit, ce qui est important pour optimiser la richesse des nations et de leurs habitants, est de laisser faire les marchés avec un État minimal, dixit Adam Smith et Frédéric Bastiat, et c’est ce qu’ont très bien réalisé les Chinois après la mise en œuvre de la politique économique basée sur le capitalisme libéral initiée par Deng Xioping.
***
Les Français devraient prendre très sérieusement en considération ces données pour en tirer les conséquences qui s’imposent, à savoir qu’il faudrait urgemment prendre exemple sur les Chinois pour restaurer une croissance forte comme elle l’a été pendant plus de 30 ans en Chine !
Le problème est que l’antiaméricanisme et l’antilibéralisme s’accentuent viscéralement en France depuis une vingtaine d’années, ce qui signifie que cette crise larvée s’accentuera dans les années à venir par la faute même des Français.
Pour ce qui concerne les États-Unis, la croissance a été relativement faible après la Seconde guerre mondiale mais cette croissance du PIB réel est repartie sur une tendance haussière lourde et longue depuis le début des années 90, a priori grâce à la revitalisation de l’économie américaine sous la présidence de Ronald Reagan et de ses Reaganomics qui ont su restaurer les principes de base du capitalisme libéral. Cependant, de graves dérives qui sévissent aux États-Unis depuis une vingtaine d’années menacent la prospérité des Américains.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
La guerre déclenchée par les États-Unis et Israël contre l’Iran aggrave l’inflation qui a été créée par Trump 1 et Biden, fondamentalement à cause de l’augmentation de la masse monétaire sans contrepartie réelle en 2020-2021.
***
Aux États-Unis, l’inflation continue à progresser sur la même tendance lourde et longue depuis le début de l’année 2021 d’après les derniers chiffres publiés pour les indices PCE du mois d’avril mais avec un bond pour ce qui concerne le CPI total à cause de l’augmentation des prix des carburants.
Document 1 :
Sur la base de ces indices concordants, les membres du FOMC ont donc volontairement laissé se développer librement l’inflation en intervenant trop tard, à partir du 16 mars 2022 seulement, donc avec plus d’une année de retard !
Les variations de ces indices d’une année sur l’autre permettent de bien mettre en évidence présentement la persistance du bond hors normes de l’inflation de base depuis le mois de février 2021 d’après les PCEPI et PCE:PILFE.
La guerre déclenchée par les États-Unis et Israël contre l’Iran a provoqué une forte augmentation des prix des carburants, donc du PCE alors que le PCE:PILFE n’augmente que dans sa tendance précédente, du moins présentement,
Document 2 :
D’après les PCEPI et PCE:PILFE, il a fallu attendre le mois de novembre 2008, c’est-à-dire la Grande récession, pour que ces indices redescendent sous la barre critique des 2 % mais en fluctuant à plusieurs reprises au-dessus de cette limite pendant une période qui s’est terminée avec le grand bond en avant de l’inflation qui persiste encore, à cause, au départ, de cette histoire de coronavirus et présentement à cause de la dernière guerre du Donald !
Document 3 :
Pour rappel, pour ce bon vieux Greenspan, l’inflation doit être inférieure à 1,5 % car au-dessus de cette limite, la hausse des prix présente a priori une forte potentialité de repartir, et elle doit être supérieure à 1,0 % car en dessous de cette limite les risques de déflation sont possibles.
Aux États-Unis, l’inflation a bondi dans les années 70 et 80, et ce n’est qu’après avoir pris des mesures drastiques et après un délai d’une vingtaine d’années que l’inflation a pu être jugulée, ce qui n’est plus le cas présentement comme le montrent les PCEPI et PCE:PILFE !
Document 4 :
Arthur Burns a commis une erreur historique en ne contenant pas l’inflation dans les années 70 et il aura fallu l’intervention énergique de Paul Volcker puis de ce bon vieux Greenspan pour juguler l’inflation.
Malheureusement, les mondialistes via Jerome Powell ont accentué les déséquilibres fondamentaux américains.
Que fera Kevin Warsh ?
***
Pour rappel, dans le cadre du monétarisme de Milton Friedman, ce sont bien les dirigeants des États-Unis (c’est-à-dire le gouvernement) qui ont donc créé une gigantesque bulle monétaire qui ne peut plus se résorber normalement par l’augmentation du taux de base de la Fed, comme les membres du FOMC l’ont déjà fait à maintes reprises depuis l’après-guerre, cf. tous mes articles à ce sujet.
La situation économique et monétaire américaine est maintenant ingérable, surtout avec la politique menée par le Donald.
L’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer et les marchés libres sont toujours plus performants que les interventions gouvernementales…
***
Pour rappel, deux indices sont utilisés aux États-Unis pour donner un ordre de grandeur de l’inflation : le CPI (Consumer Price Index for All Urban Consumers) qui est calculé à partir du panier de la ménagère, c’est-à-dire à partir des prix d’un panel de produits de consommation courante et le PCE (Personal Consumption Expenditures) qui est calculé sur la base des prix de tous les produits de consommation finale et c’est l’indice qui est le plus fiable car il donne une meilleure image de la réalité.
Le CPILFESL (Consumer Price Index for All Urban Consumers: All Items Less Food & Energy) est l’indice CPI sans les produits dont les prix sont volatils, c’est-à-dire ceux de l’alimentation et de l’énergie.
Le Personal Consumption Expenditures Price Index (PCEPI) est calculé sur l’ensemble des prix de tous les produits de consommation finale, le Personal Consumption Expenditures: Chain-Type Price Index Less Food and Energy (PCE:PILFE) exclut les produits dont les prix sont volatils comme ceux de l’énergie et des aliments saisonniers.
***
Cliquer ici pour lire mon article précédent à ce sujet sur la base du PCE.
Cliquer ici pour lire mon article précédent à ce sujet sur la base du CPI.
© Chevallier.biz
***
La seconde moitié du XXe siècle a été dominée par la guerre froide, c’est-à-dire par les débats et les conflits entre le communisme et le capitalisme libéral. Au cours de ces décennies, de plus en plus de pays dans le monde, surtout parmi les pays dits en développement, rejoignaient le camp des pays dits communistes. Les États-Unis passaient alors pour les défenseurs ultimes du Monde libre.
Les dirigeants des États-Unis se sentaient donc obligés d’intervenir partout dans le monde pour défendre ce Monde libre. Pour atteindre cet objectif, ils devaient maximiser leurs propres performances économiques de façon à renforcer leur puissance financière, et donc militaire, en montrant que le capitalisme libéral était la meilleure solution pour optimiser la richesse des nations, et de leurs habitants.
Les dirigeants des États-Unis considéraient alors que la réussite de cette politique économique reposait essentiellement sur la politique monétaire menée par la banque centrale qui devait impérativement contenir l’évolution de la masse monétaire M3 de façon à ce qu’elle ne dépasse pas la limite critique des 80 % du PIB courant (cf. mes articles à ce sujet), et c’est ce qui a été réalisé grâce entre autres, à la politique monétaire menée par les dirigeants de la Fed après la conférence de Bretton Woods en 1944.
Le premier pilier des Reaganomics est une monnaie saine, dixit d’Arthur Laffer
Document 1 :
Malheureusement, après l’effondrement tant attendu de l’URSS, cette discipline monétaire fondamentale a été abandonnée sous la pression du secteur financier américain, ce qui a commencé à se manifester par la Grande récession de 2008.
Par la suite, d’autres interventions intempestives ont accentué cette hypertrophie monétaire, surtout en liaison avec cette histoire de coronavirus.
Or, l’Histoire enseigne que toute hypertrophie monétaire a toujours des conséquences catastrophiques comme l’ont montré par exemple la France avec la bulle du Mississippi créée par la banque de Law en 1720 et l’Allemagne de l’entre-deux guerres.
Le plus gros problème qui se pose présentement est que ceux qui manipulent les marchés financiers et les opinions publiques et qui détiennent les principaux pouvoirs dans le monde, ont adroitement occulté ces problèmes monétaires fondamentaux de façon à ce que personne (ou presque personne !) ne puisse les analyser et en tirer les conséquences qui s’imposeraient et qui permettraient pourtant de rétablir les bons fondamentaux et donc la prospérité aux États-Unis et dans le monde.
Pour cela, ces manipulateurs font croire à tout le monde que l’Amérique est au bord du gouffre en particulier à cause de la dette de l’État fédéral qui dépasserait et de loin les normes (en atteignant 120 % du PIB) et qui fait exploser les intérêts versés à… 1 219 milliards de dollars sur une base annuelle au premier trimestre 2026 et… payés finalement par les contribuables américains comme le montrent indubitablement les données publiées par notre ami Fred de Saint Louis,
Document 2 :
Cependant, comme je l’ai montré précédemment, la dette nette réelle de l’État fédéral ne correspond qu’à 81 % du PIB courant, ce qui est considéré comme étant (presque) normal.
Le problème qui se pose alors est le suivant : pour quelles raisons la dette brute de l’État fédéral génère des intérêts aussi élevés (1 219 milliards de dollars) ?
La réponse est donnée dans ce graphique de notre ami Fred de Saint Louis : c’est à cause de la trésorerie du Trésor qui est devenue totalement hors normes !
Document 3 :
En effet, la trésorerie du Trésor était de l’ordre de… 5 à 10 milliards de dollars seulement avant le mois d’octobre 2008 mais depuis le mois d’octobre 2023 elle fluctue dans une bande de 800 à 1 000 milliards de dollars à l’exception d’une période de quelques mois en 2025 après avoir culminé à plus de 1 800 milliards de dollars en 2021 !
Par comparaison, la trésorerie globale des entreprises américaines a augmenté logiquement sur une tendance haussière régulière sans faire de tels bonds en n’étant multipliée que par moins de 2,5 fois de fin 2008 à fin 2025,
Document 4 :
Comparativement et logiquement, la trésorerie du Trésor ne devrait donc pas dépasser présentement 25 à 30 milliards de dollars… alors qu’elle fluctue dans une bande de… 800 à 1 000 milliards de dollars, ce qui contribue évidemment à cette explosion des intérêts payés in fine par les contribuables américains !
Par ailleurs, Ben Bernanke a décidé d’augmenter les achats de bons du Trésor et de titres hypothécaires (US government securities) par la Fed à partir de 2010 pour relancer la croissance (QE2) contre l’avis entre autres d’un jeune gouverneur de la Fed, à savoir… Kevin Warsh !
Document 5 :
Effectivement, un article du Wall Street Journal de Sudeep Reddy en 2010 a expliqué (entre autres) que beaucoup d’Américains dont des membres du FOMC comme Kevin Warsh étaient opposés à cette politique monétaire qui risquait de relancer l’inflation et de faire remonter les taux,
Document 6 :
Pour relancer la croissance et empêcher une remontée des taux sur les marchés financiers, Ben Bernanke a fait tomber le taux de base de la Fed au plus bas car c’est un taux administré et non pas déterminé par des marchés libres qui ont alors été obligés de s’aligner sur ce taux zéro de la Fed !
Document 7 :
La position de Kevin Warsh en 2010 était effectivement plus logique et plus cohérente que celle de Ben Bernanke !
Par la suite, après 2020, l’hypertrophie monétaire ayant largement dépassé les limites qui auraient pu être acceptables, certains titulaires de capitaux ont commencé à perdre confiance en ces titres et ils en ont été marginalement vendeurs, ce qui a fait baisser les prix des contrats et inversement remonter leurs rendements dont ceux du bond à 30 ans qui sont en pareilles circonstances un bon indicateur précurseur de désordres financiers à venir,
Document 8 :
Cette hypertrophie monétaire qui sévit aux États-Unis est présentement de l’ordre de… 10 000 milliards de dollars (cf. mes analyses à ce sujet) !
Document 9 :
Or une solution simple pour mettre fin à l’augmentation relative de cette bulle monétaire (par rapport au PIB) pourrait être de revenir à une gestion… normale de la trésorerie du Trésor et des agences gouvernementales et des actifs de la Fed comme le faisaient habituellement ces fonctionnaires pendant la seconde moitié du XXe siècle en éliminant des titres pour 11 500 milliards de dollars …
Pour ce qui concerne la Fed, d’après les données de ses bilans plus anciens présentement disponibles datant du 26 juin 1996, le total des US government securities se montait à 382,522 milliards de dollars ce qui correspondait à 4,6 % du PIB courant de 8 259,771 milliards de dollars.
Document 10 :
Or, ce même total des US government securities se monte présentement à 4 457,712 milliards de dollars (cf. document 5 ci-dessus) ce qui correspond à 14,0 % du PIB courant de 31 856,257 milliards de dollars !
Pour revenir à une situation équivalant à celle de la fin des années 90, c’est-à-dire avant le début des dérives financières et monétaristes, les obligations publiques détenues par la Fed devraient fluctuer logiquement aux alentours de 1 500 milliards de dollars seulement.
Ainsi la Fed détient pour environ 3 000 milliards de dollars de titres qui ne devraient pas faire partie normalement de sa politique d’open market.
Donc, pour récapituler, les administrations fédérales ont accumulé des dettes brutes totalement superfétatoires pour un total de l’ordre de… 11 500 milliards de dollars se répartissant entre les titres détenus (en trop) par la Fed (3 000 milliards), les Intragovernmental Holdings (7 700 milliards) et la trésorerie du Trésor (700 milliards) !
Pour donner une image fidèle de la réalité, la dette brute de l’État fédéral devrait coïncider avec celle de la dette nette.
Pour atteindre cet objectif, logiquement, il suffirait alors d’annuler ces dettes sur soi-même.
Donc, si Kevin Warsh a été obligé de s’incliner en 2010 face à Ben Bernanke parce que ce dernier était alors chaiman de la Fed, Kevin Warsh devenu maintenant à son tour chairman de la Fed devrait et pourrait contribuer à réduire l’augmentation de la bulle monétaire qui menace les fondements de la prospérité des États-Unis !
Pour atteindre cet objectif, il lui suffirait de faire baisser drastiquement le montant des obligations détenues par la Fed et d’inciter énergiquement le Secrétaire au Trésor et les dirigeants des administrations fédérales à en faire de même de façon à gérer la res publica logiquement et normalement en fonction des intérêts des contribuables américains, ce qui leur permettrait d’optimiser leur richesse ainsi que celle de la nation.
Tout est simple disait Milton Friedman, à condition que… l’État soit bien géré, c’est-à-dire comme une entreprise dans un marché libre avec des entreprises qui minimisent toujours leur trésorerie et il doit donc en être de même pour les organisations fédérales.
Si ces obligations publiques détenues par des organisations fédérales pour un montant de 11 500 milliards de dollars étaient totalement effacées, le total de ces dettes réelles de l’État fédéral tomberait de 39 000 à 27 500 milliards de dollars (39 000- 11 500), ce qui aurait principalement deux conséquences importantes…
Premièrement, les intérêts payés par les contribuables ne seraient plus de 1 219 milliards de dollars (cf. document 2 ci-dessus) mais de l’ordre de… 500 milliards de dollars (sur une base annuelle) et même moins grâce à la baisse des taux…
Deuxièmement, en effet, à partir du moment où moins de bons du Trésor seraient en circulation, les prix des contrats monteraient et inversement leurs rendements baisseraient, toutes choses égales par ailleurs.
Il y aurait alors à la fois moins de dettes et des taux plus faibles, donc les intérêts payés par les contribuables américains ne seraient plus que de l’ordre de 400 milliards de dollars, ce qui leur permettrait de disposer de… 800 milliards de dollars supplémentaires (sur une année) par rapport à la situation actuelle !
Autre formulation : la mauvaise gestion de la res publica prive les contribuables américains qui sont des personnes physiques et morales (des entreprises) de 800 milliards de dollars par an !
Conclusion : Kevin Warsh devrait donc faire baisser à leur minimum la masse des obligations publiques détenues par des organisations fédérales, ce qui devrait stimuler la croissance et l’investissement, ce qui augmenterait alors la création de richesse des Américains.
Malheureusement, ces mesures ne suffiraient pas à faire éclater la bulle monétaire qui sévit aux États-Unis car ces obligations publiques détenues par des organisations fédérales ne font pas partie de la masse monétaire.
Cependant, un assainissement de la gestion de la res publica et cette injection de 800 milliards de dollars stimulant la croissance pourrait inciter les titulaires de capitaux à les sortir des fonds mutuels de trésorerie pour les placer dans des investissements créateurs de richesses.
C’est ainsi par exemple que la société Berkshire Hathaway de Warren Buffett conserve… 400 milliards de dollars de disponibilités qui ne sont pas créatrices de richesses ! Le retour à de bons fondamentaux l’inciterait à les investir au lieu de financer… cette dette publique dont les inconvénients sont supérieurs à ses avantages.
En outre, la reprise de la croissance sur des bases saines amènerait les dirigeants des entreprises à investir davantage au lieu de conserver des flux de trésorerie en trop forte augmentation, cf. mon article sur la masse monétaire.
En effet, après le pic créé par cette histoire de coronavirus, l’augmentation de l’hypertrophie monétaire est due essentiellement à l’agrégat monétaire M3-M2 composé de la trésorerie globale des entreprises et des dépôts dans les fonds mutuels de trésorerie.
Ainsi, Kevin Warsh pourrait mettre fin à l’augmentation de la bulle monétaire qui handicape fondamentalement l’économie américaine sans toutefois parvenir à la faire éclater de façon à revenir à une situation normale, c’est-à-dire avec un ratio de masse monétaire M3 inférieur à 80 % du PIB courant, comme c’était le cas au cours de la seconde moitié, du XXe siècle (cf. le document 1 ci-dessus).
Il n’existe donc pas de solution concevable pour mettre fin à cette hypertrophie de la masse monétaire aux États-Unis et c’est elle qui provoque fondamentalement la fin du leadership de l’Amérique sur le monde.
Cette perte de la toute-puissance de l’Amérique n’est pas causée par l’importance de la dette de l’État fédéral ni par celle des dettes des entreprises ni des ménages, ni par la désindustrialisation, ni par l’excès de financiarisation des activités économiques, ni par le wokisme, ni par autre chose…
Le premier pilier des Reaganomics est une monnaie saine, dixit Arthur Laffer.
Au cours de la seconde moitié du XXe siècle, les membres du FOMC pouvaient toujours faire baisser un des trois agrégats monétaires en provoquant une récession, ce qui a toujours permis de maintenir la masse monétaire M3 toujours en deçà de cette limite de 80 % du PIB.
Pour atteindre cet objectif, il leur suffisait d’augmenter le taux de base de la Fed de façon créer une récession.
C’est ce qui a permis de maintenir ce ratio M3/PIB dans la limite critique des 80 % mais ce n’est plus possible en ce XXIe siècle car cette bulle monétaire est trop importante.
La seule solution qui serait envisageable pour faire éclater cette bulle monétaire serait, pour les mondialistes, de créer une crise majeure, un effondrement de l’activité économique comme il ne s’en est jamais produit aux États-Unis, un grand reset comme l’ont évoqué certains réseaux mais ils n’ont pas la possibilité de le mettre en œuvre dans un avenir envisageable et c’est heureux car cette situation aurait des conséquences catastrophiques.
Les Américains sont donc victimes de leurs propres erreurs et de l’abandon de leur culture monétariste alors qu’ils étaient persuadés de pouvoir continuer à exercer pour toujours leur leadership sur le monde.
C’est maintenant la Chine qui est devenue la plus grande puissance mondiale, surtout grâce à Deng Xioping qui a réussi à convaincre le parti (communiste) au pouvoir de renoncer au… communisme et d’adopter le capitalisme libéral.
En outre, les dirigeants de la Chine sont devenus les meilleurs défenseurs de ce capitalisme libéral qui est basé, évidemment, sur la liberté alors que les dirigeants des États-Unis usent et abusent de menaces, de sanctions, de coercition, de prédation et de guerres.
***
Cliquer ici pour lire l’article de Sudeep Reddy publié sur le Wall Street Journal en 2010.
Cliquer ici pour accéder à la page de la Fed publiant son bilan au 27 juin 1996.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]

 Lateo.net - Flux RSS en pagaille (pour en ajouter : @ moi)