 Connexion


Ceux qui manipulent les marchés financiers, et en particulier ceux du mauvais bon à 10 ans du Trésor français, tentent en vain de réduire l’écart entre ses rendements et ceux du Bund mais il leur est difficile de tenir pendant quelques heures leurs illusions…
En effet, au cours de cette séance du 20 octobre 2026, ils ont été obligés de capituler au cours de la matinée et de laisser filer cet écart comme le montre la forte hausse des rendements de l’OAT à 11 heures.
Par la suite, à 17 heures 35, ils ont fait baisser brusquement les rendements de l’OAT pour redorer l’image de ce titre avant la fin de la séance mais ils ont dû capituler finalement comme le montre la brusque hausse dans les… deux dernières minutes de la séance !
Document 1 :
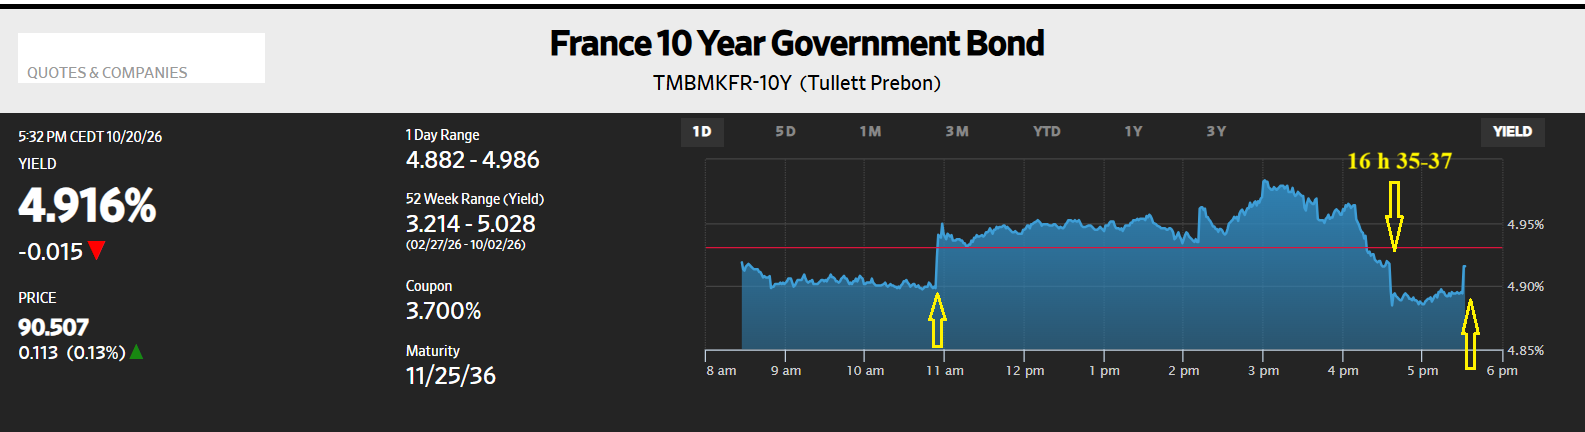
Ces magouilles grossières montrent clairement que ceux qui manipulent les marchés financiers ne maitrisent plus rien, en réalité !
L’évolution des rendements du Bund au cours de la même séance révèle des fluctuations normales dans une tendance baissière sans ces brusques variations à 11 heures, ni à 17 heures 35 ni dans les dernières minutes de la séance de cotation,
Document 2 :
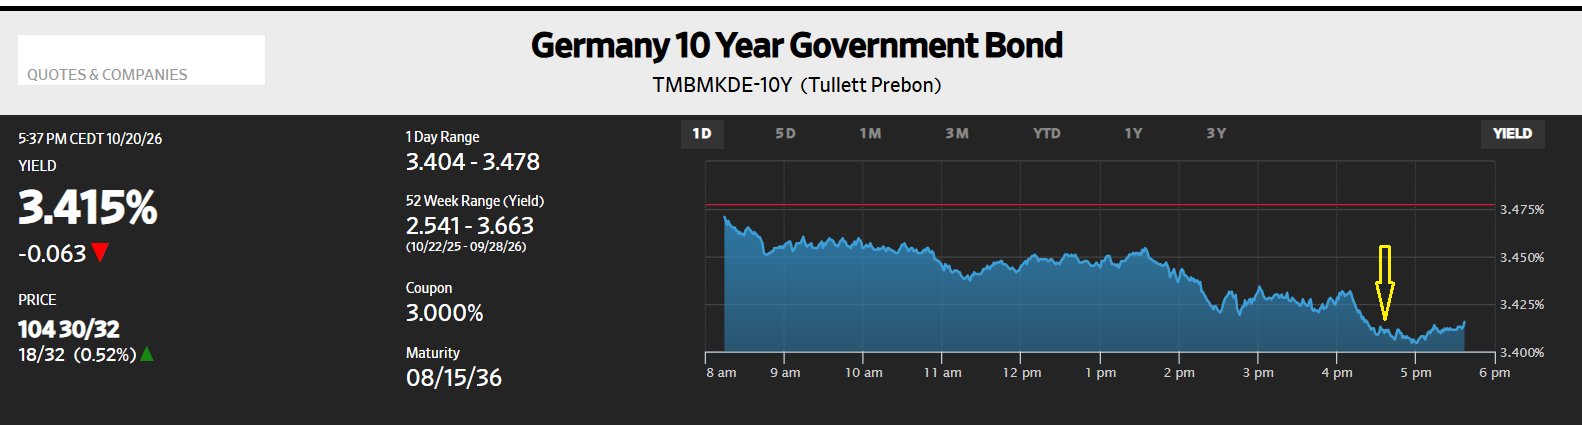
L’écart entre les rendements du mauvais bon à 10 ans du Trésor français et ceux du Bund a donc terminé juste au-dessus de la barre critique des 150 points de base !
Document 3 :
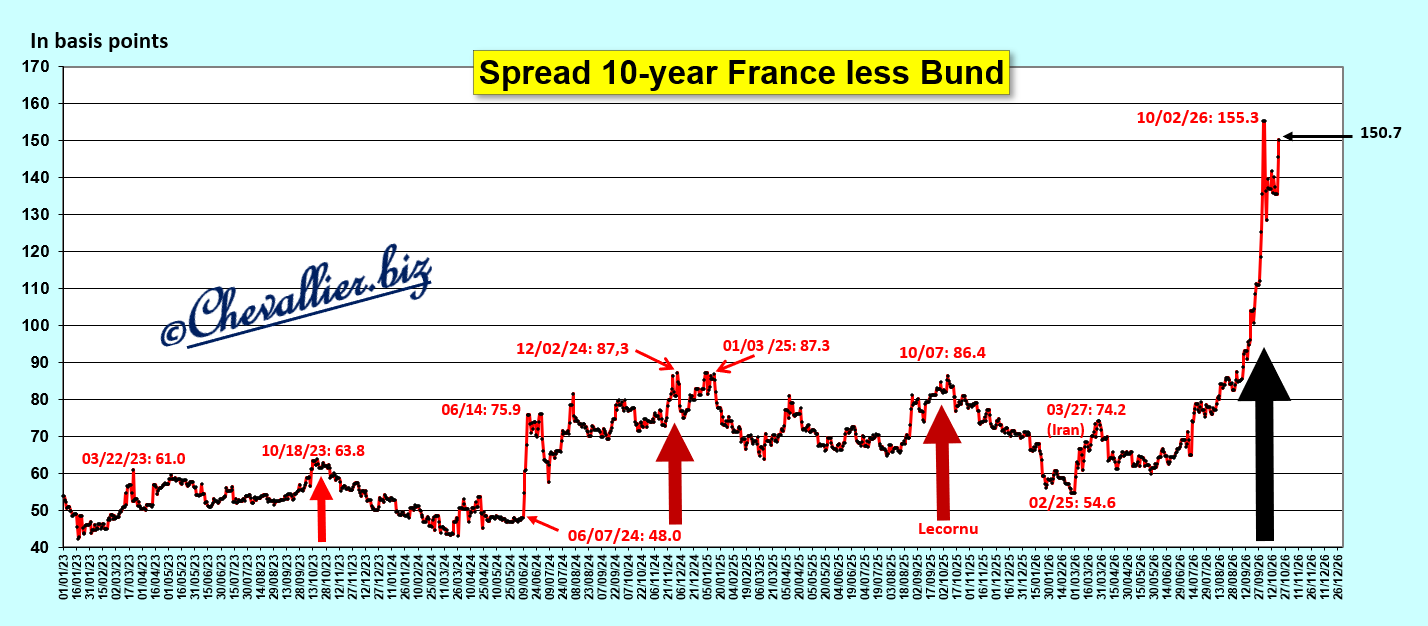
Le décrochage des rendements de l’OAT par rapport à ses homologues a eu lieu à partir du 8 octobre,
Document 4 :
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans !
Document 5 :
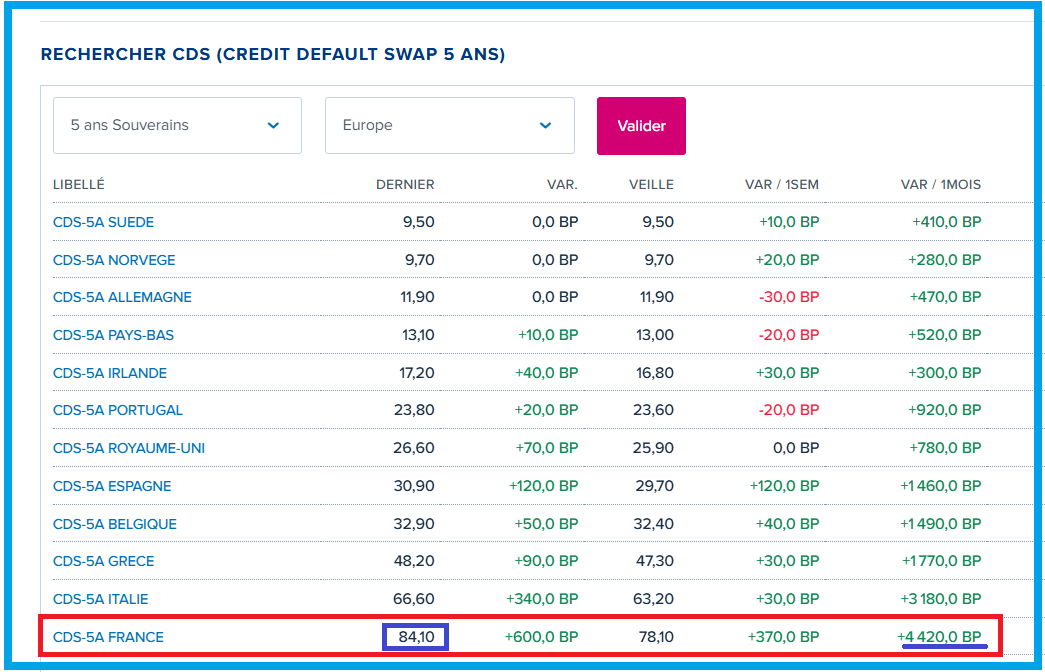
Les CDS de la France ont encore battu un plus haut record avec de fortes hausses ce jour, et par rapport à un mois plus tôt,
Document 6 :
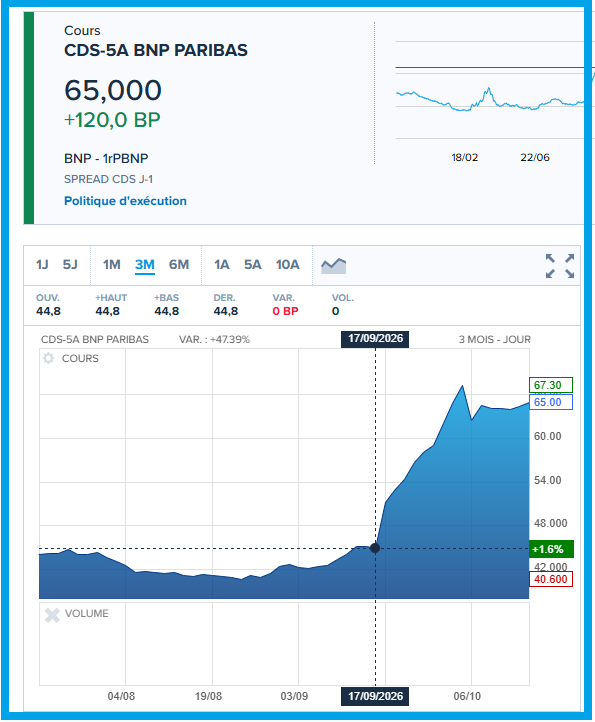
Et il en est de même pour les CDS des grandes banques françaises,
Document 7 :
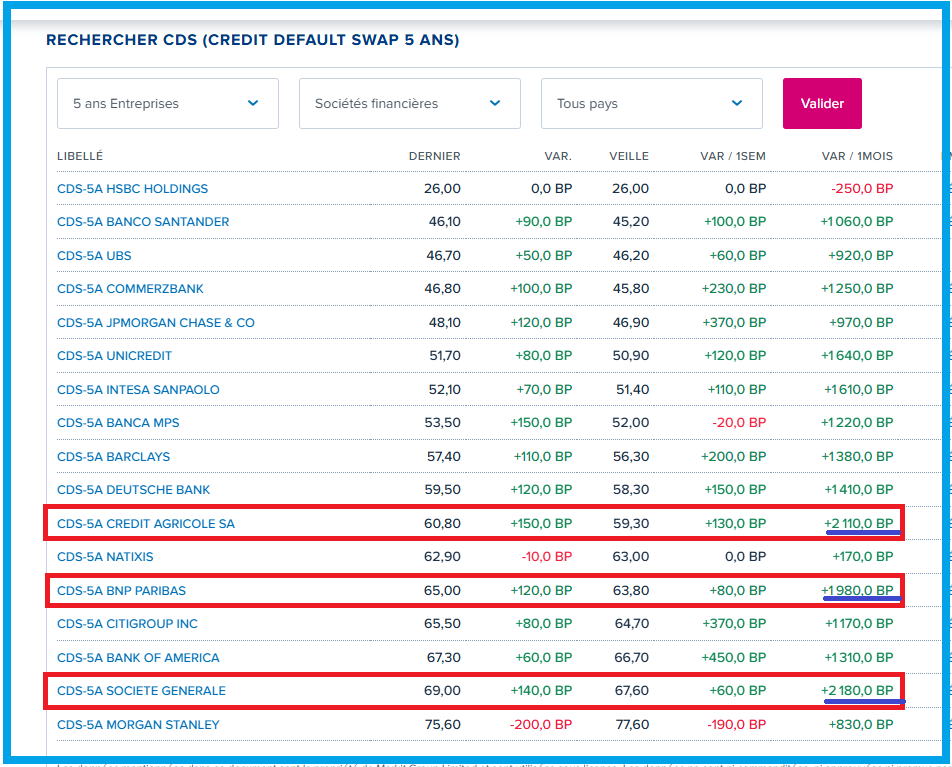
C’est à partir de la séance du 17 septembre que les CDS des banques françaises ont décollé, ce qui confirme ce que j’ai écrit précédemment, à savoir que c’est la décision des dirigeants des grandes banques américaines de ne plus livrer de dollars à leurs homologues français qui a déclenché ces désordres financiers de grande ampleur, exactement comme en 2011-2012, cf. à ce sujet le film documentaire sur BNP.
Document 8 :
Enfin, Corinne, ma fidèle lectrice, toujours aussi pertinente, pense que le Mozart de la finance est allé faire un tour dans les monarchies du Golfe Persique pour les convaincre de ne pas vendre des bons du Trésor français en cherchant même peut-être à récupérer une fois de plus quelques financements…
Là aussi, ce projet a peu de chances de réussir car ces monarchies sont maintenant fort dépourvues…
© Chevallier.biz
Les investisseurs vendent des titres français après les émeutes en France…
Les cours des actions baissent ; le CAC 40 baisse de 1,5 % au cours de cette séance du lundi 19 ce qui est peu mais significatif, car sur une capitalisation boursière de l’ordre de 2 670 milliards d’euros, cela signifie que la perte globale est d’une… quarantaine de milliards d’euros !
Les prix des mauvais bons à 10 ans du Trésor français continuent eux aussi à baisser et inversement leurs rendements augmentent surtout par rapport à ceux du Bund, ce qui signifie que leur écart remonte à 143 points de base,
Document 1 :
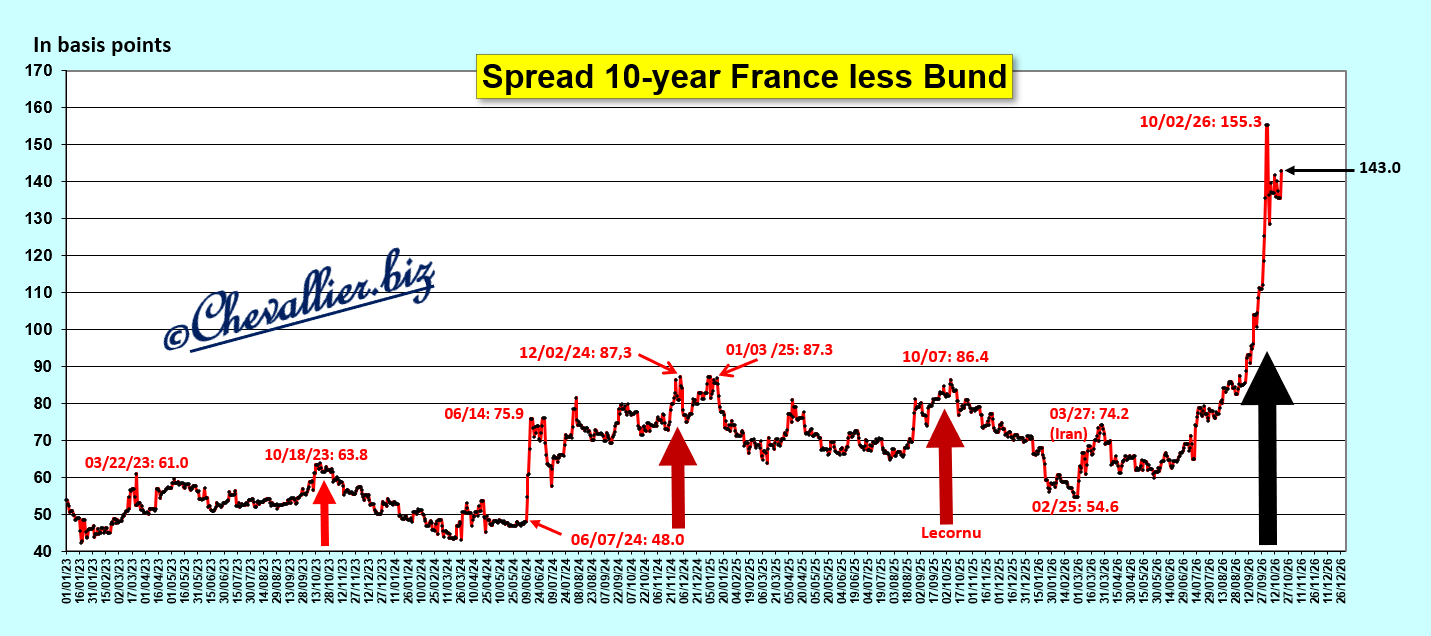
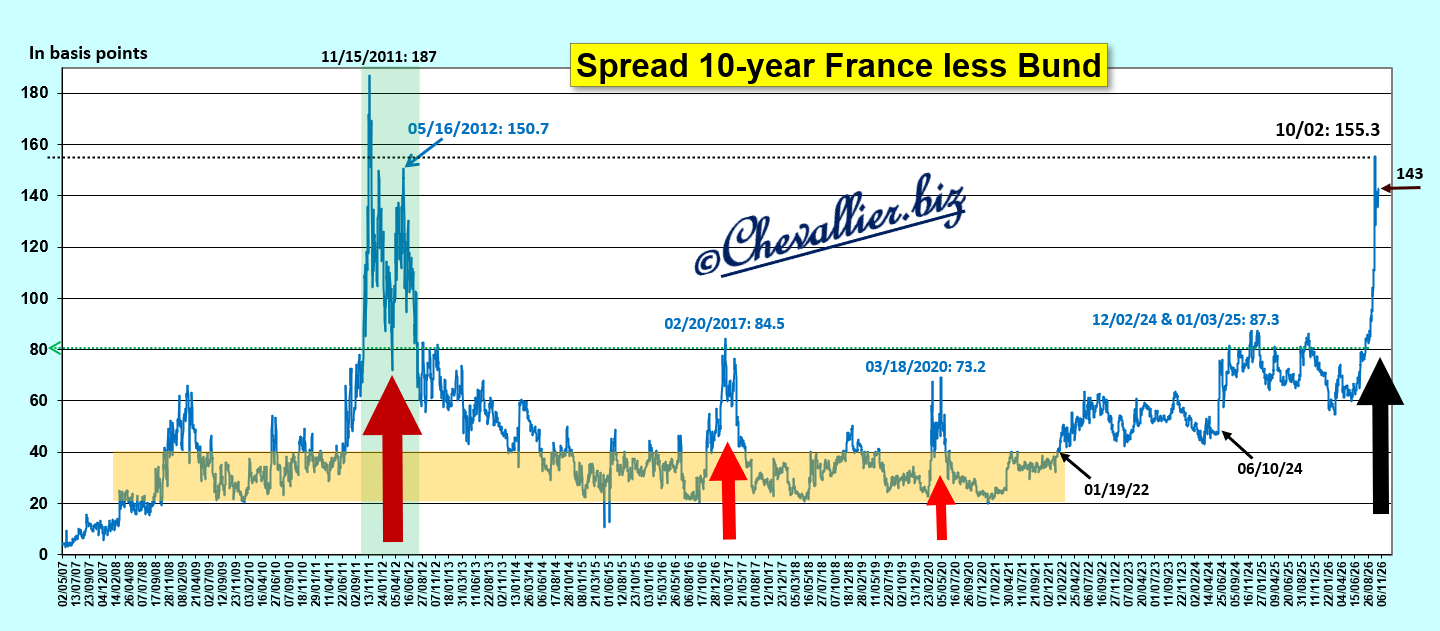
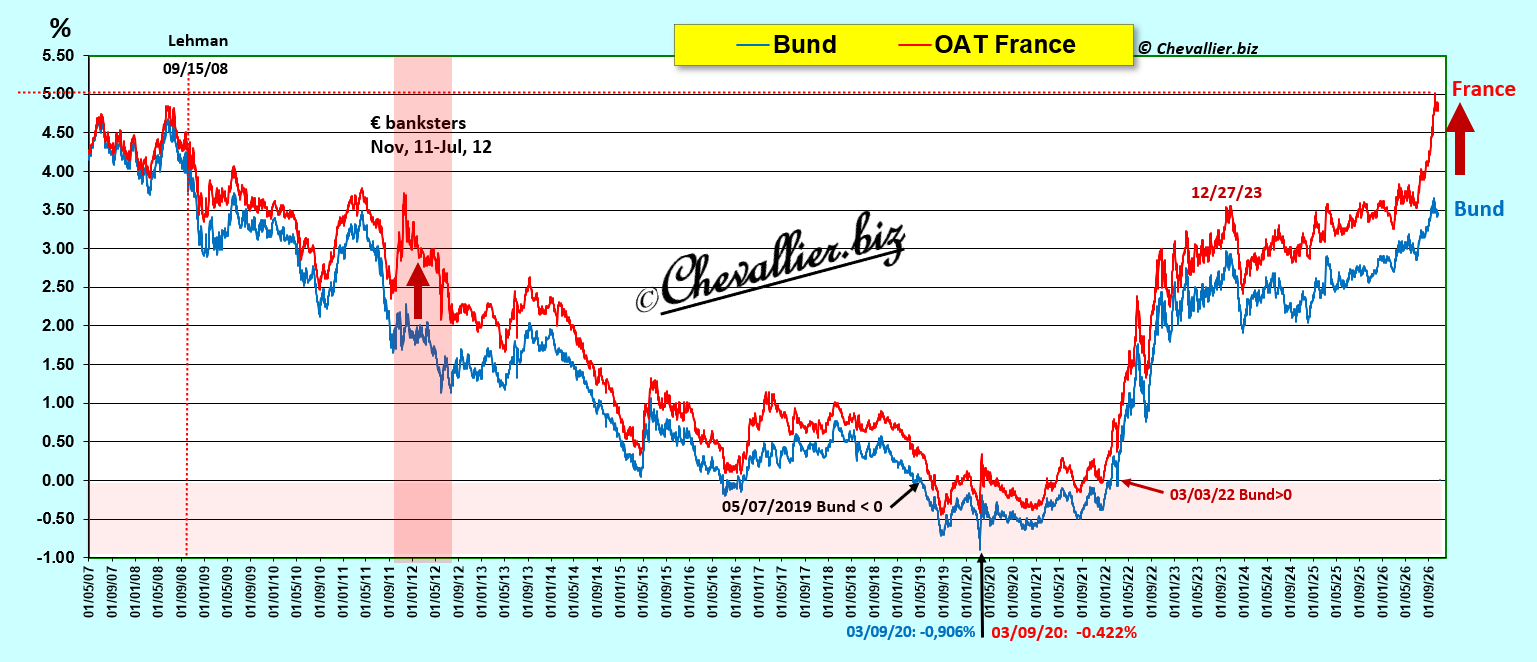
Une telle dégradation de la situation de la France ne s’est produite qu’une fois depuis le début de l’adoption de cette monnaie unique contre nature qu’est l’euro : en 2011-2012 car le système bancaire français était alors au bord du gouffre et il est fort probable que ce soit encore le cas présentement.
En effet, cet écart a bondi lors des seules cinq séances de la semaine de fin septembre-début d’octobre, comme en novembre 2011 après que les dirigeants des grandes banques américaines eurent décidé de ne plus livrer de dollars à leurs homologues français !
Document 2 :
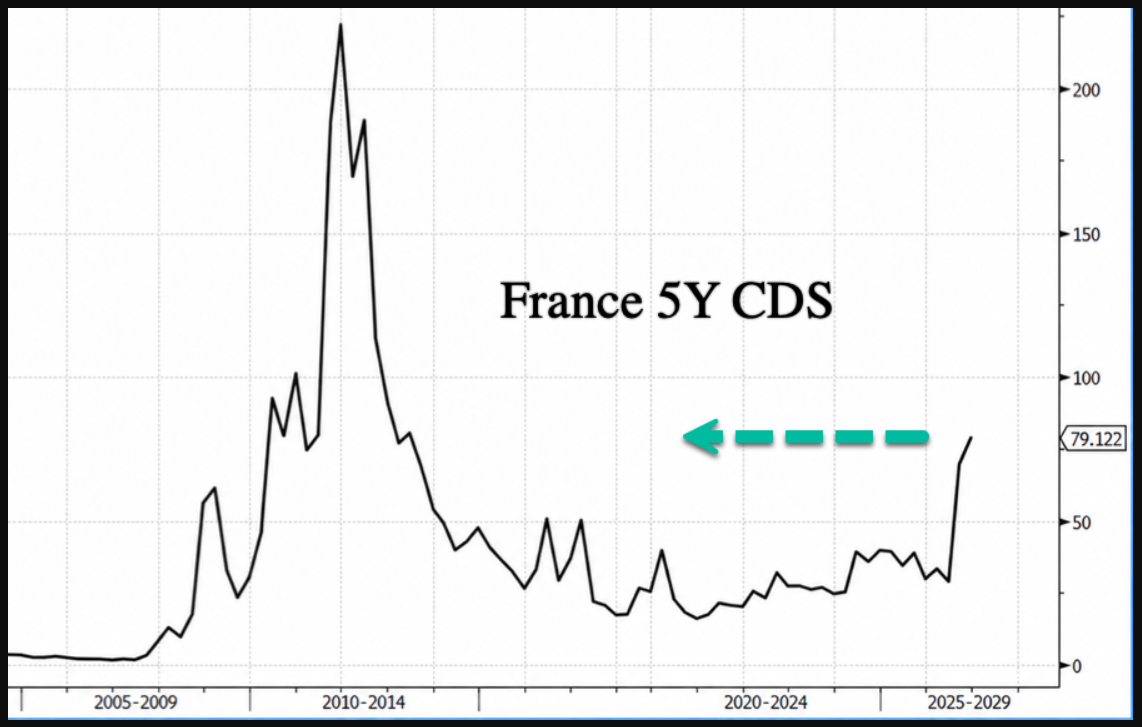
Toutefois, il ne faut pas exagérer cette déroute financière de 2026 car les CDS à 5 ans de la France ne sont que de l’ordre de 80 points de base alors qu’ils sont montés à 240 points de base en 2011,
Document 3 :
Cependant, il est impossible que les Français puissent résoudre leurs problèmes économiques car ils sont globalement trop anti libéraux. L’esprit d’entreprise des 30 Glorieuses est perdu à tout jamais.
Pour rappel, évolution des rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund depuis le début des grandes turbulences financières,
Document 4 :
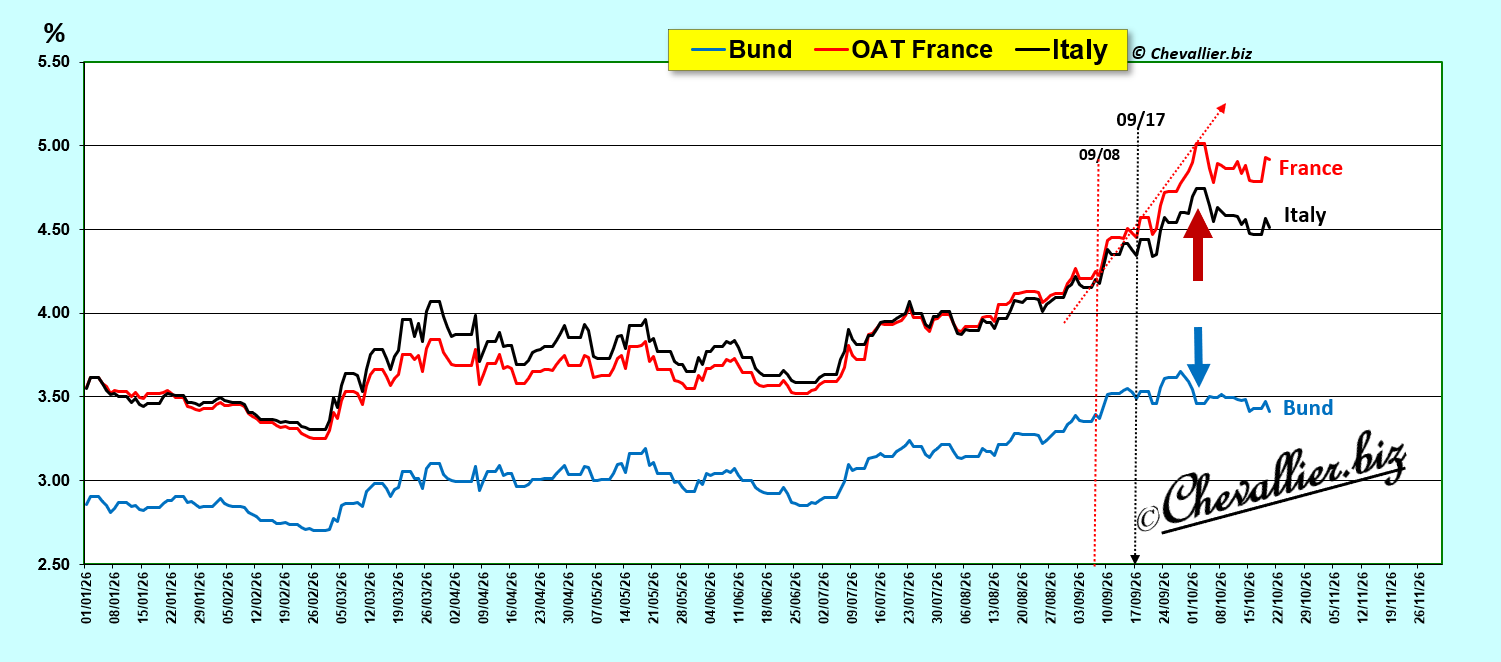
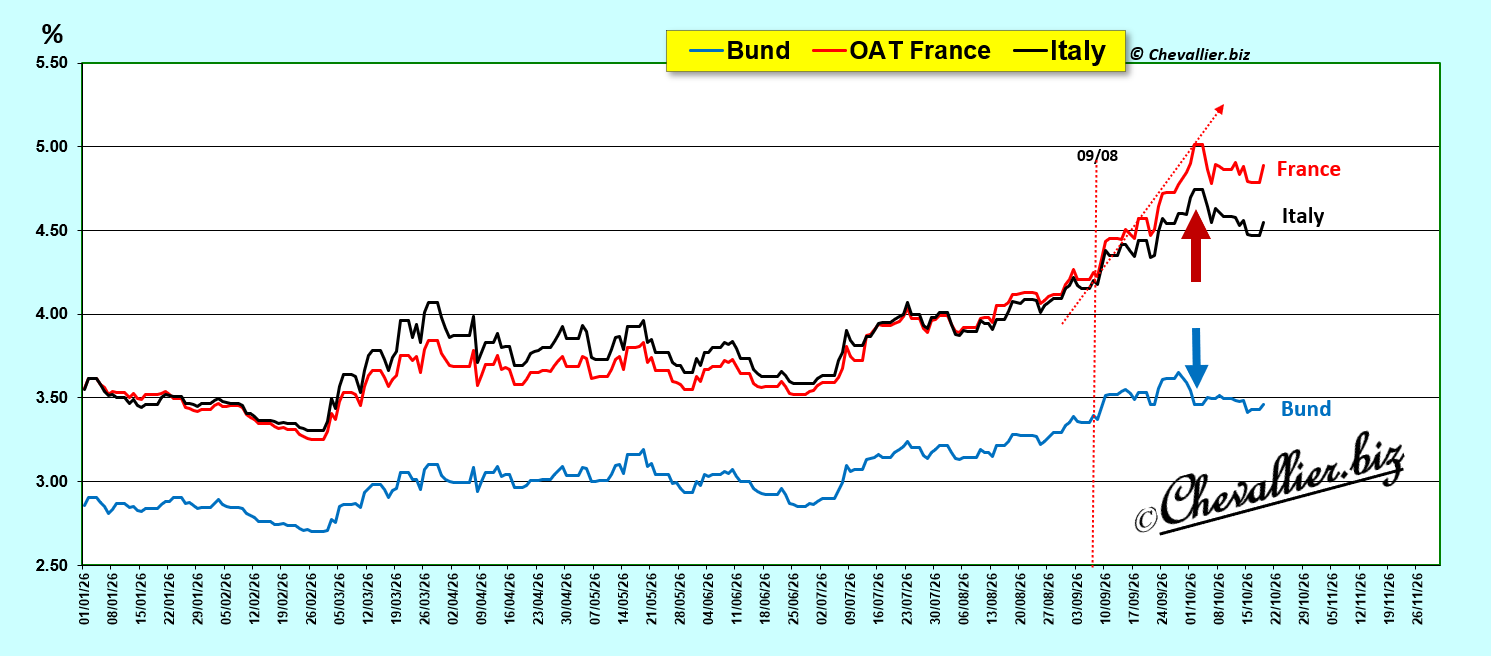
La situation de la France se dégrade nettement par rapport à celle de l’Allemagne et même par rapport à l’Italie,
Document 5 :
Pour rappel, lorsque les pays européens avaient encore leurs monnaies nationales, une dévaluation pouvait rétablir la compétitivité de pays comme la France en pareilles circonstances, ce qui n’est évidemment plus possible présentement.
Les rendements des bons des Trésors jouent le rôle d’ersatz de monnaies nationales mais en supprimant cet instrument de rééquilibrage automatique que constituaient les dévaluations dans un système de changes libres.
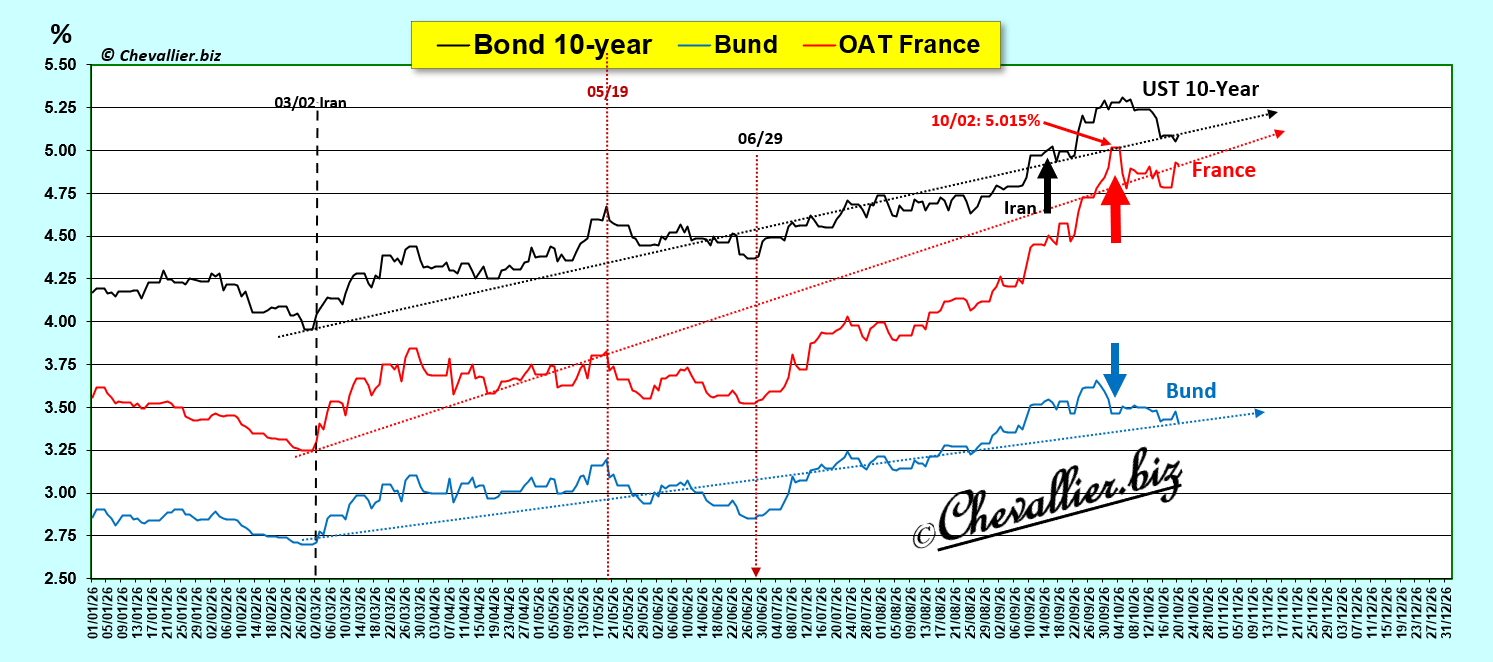
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans des États-Unis,
Document 6 :
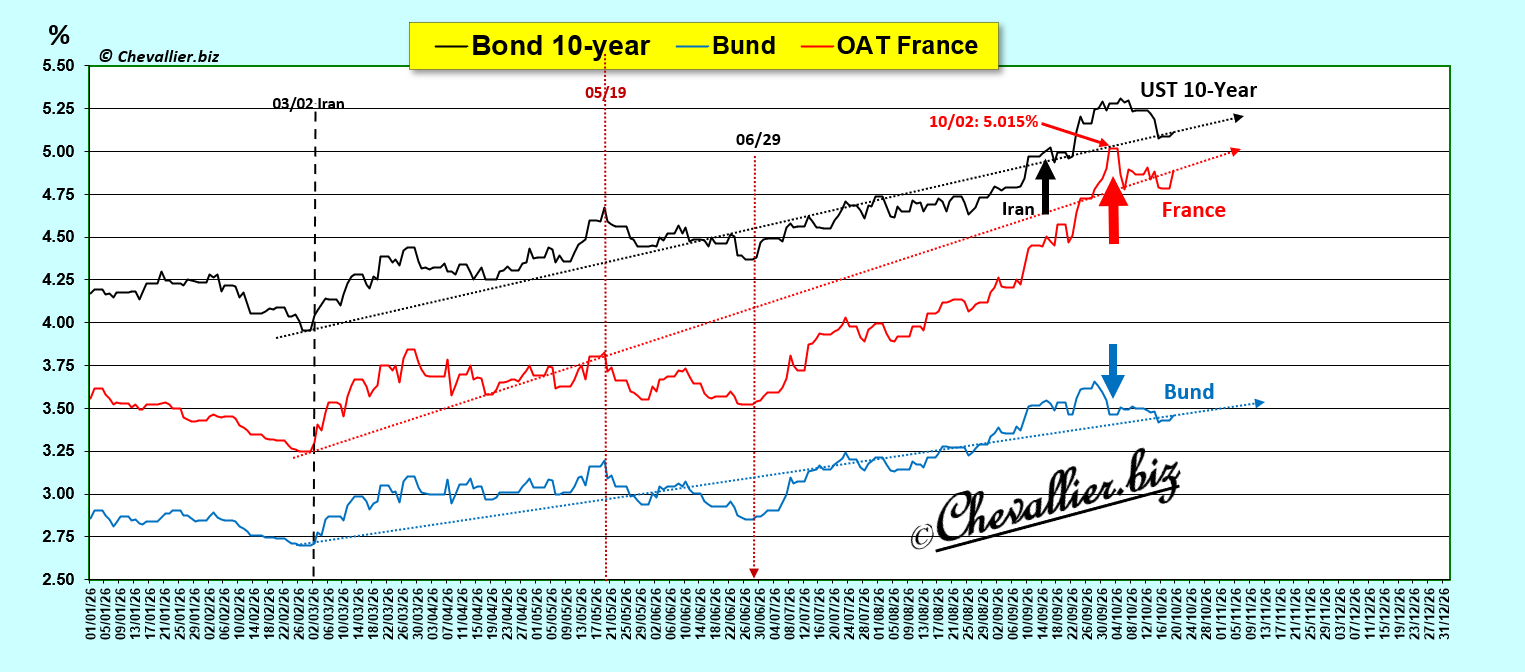
Pour information, les données sont celles de la séance du 19 octobre à 16 heures françaises.
Document 7 :
Cliquer ici pour lire un article édifiant de ZeroHedge sur la France.
© Chevallier.biz
L’écart entre l’OAT et le Bund a terminé la séance à 17 heures 30 à 145,7 points de base.
Document 8 :
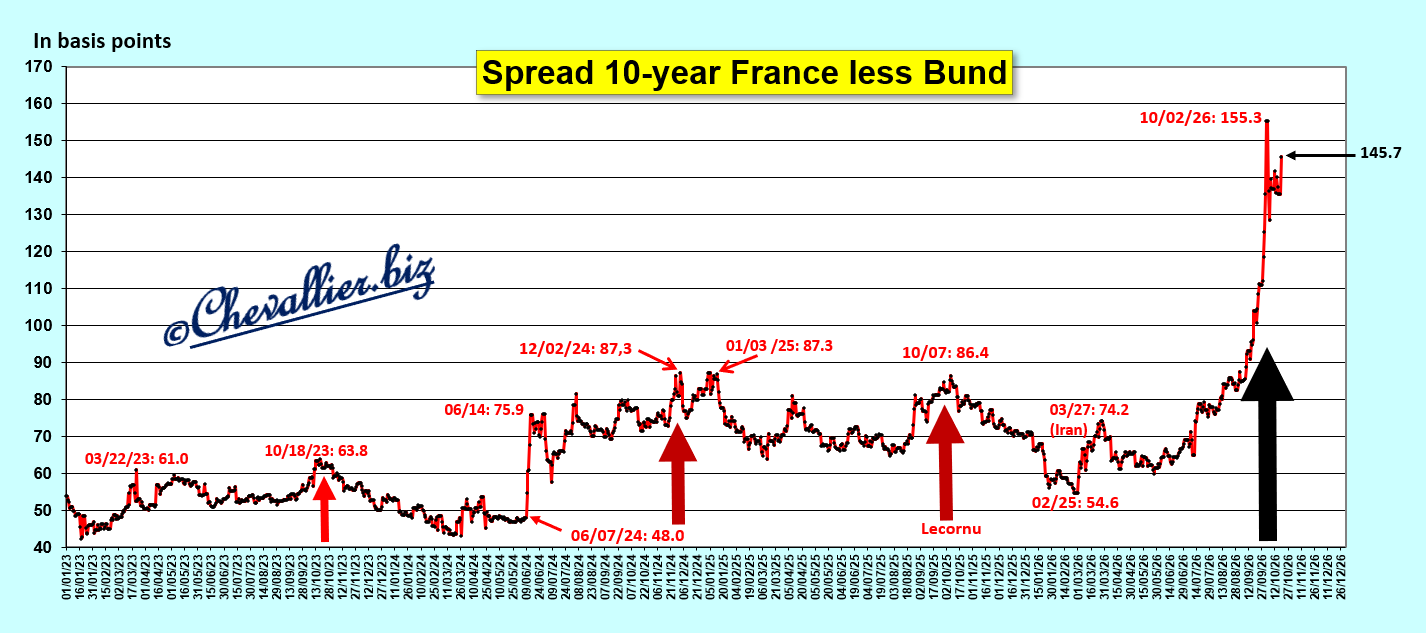
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a explosé au cours de la dernière semaine de septembre. Était-ce le coup de grâce pour la France ?
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’était le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
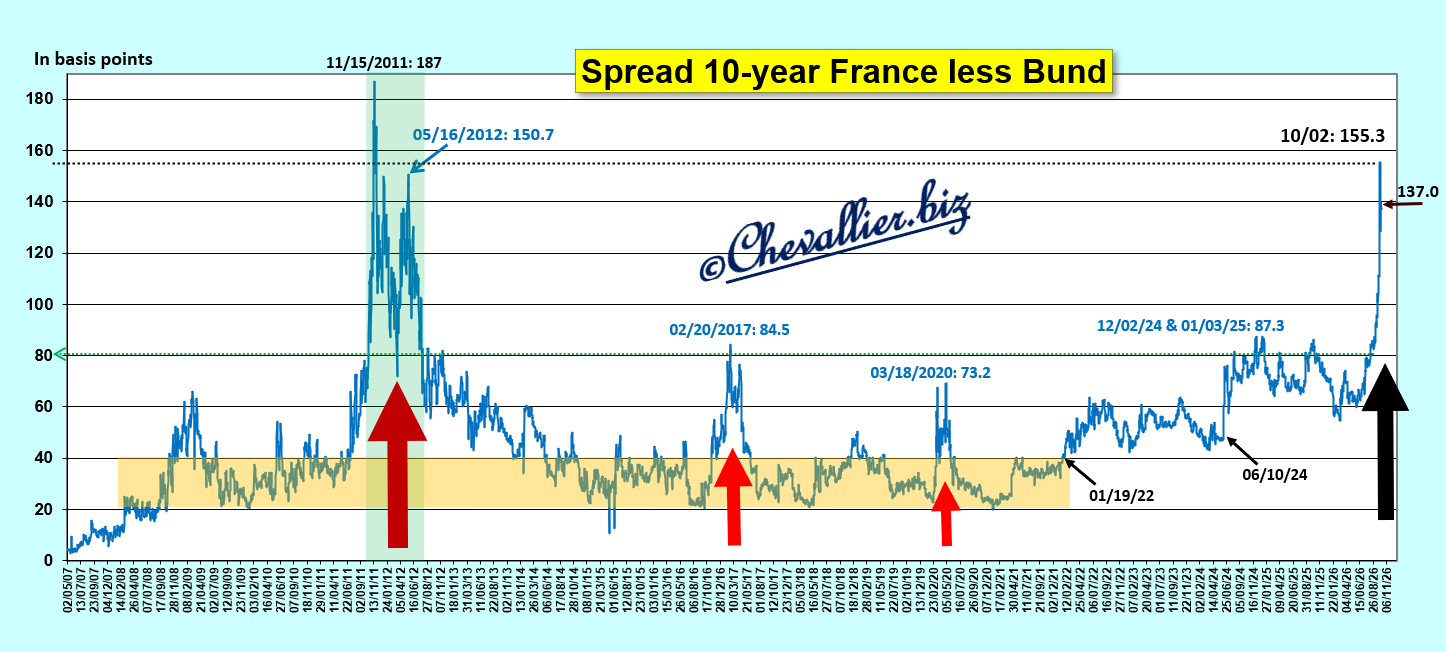
Par la suite, au cours de la première semaine d’octobre 2026, cet écart a fluctué autour de 140 points de base.
Zoom sur la période récente,
Document 2 :
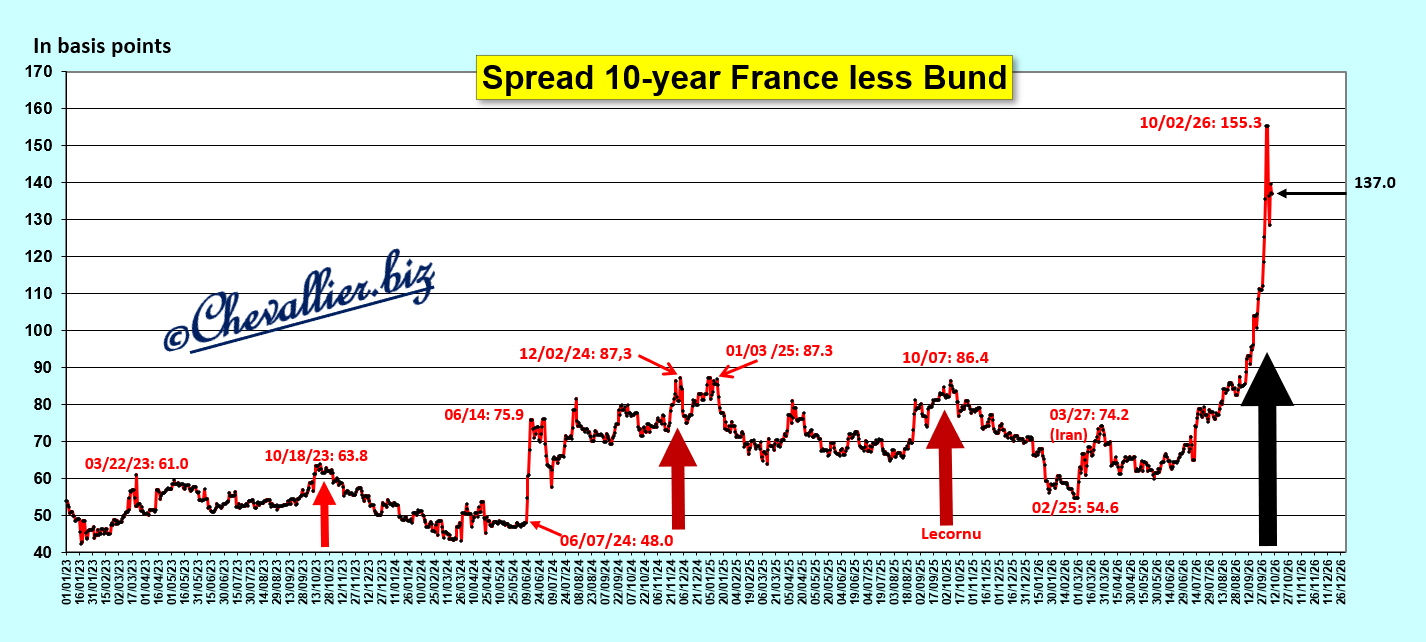
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les ont vendus précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui aurait risqué de majorer leurs pertes dans l’avenir proche.
Les prix des contrats ont baissé et donc leurs rendements ont augmenté logiquement.
Ces capitaux sont donc sortis des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y a produit l’effet inverse : les prix des contrats du Bund ont monté car la demande était forte et donc leurs rendements ont baissé.
Cet effet de ciseaux a donc accentué l’écart entre ces titres,
Document 3 :
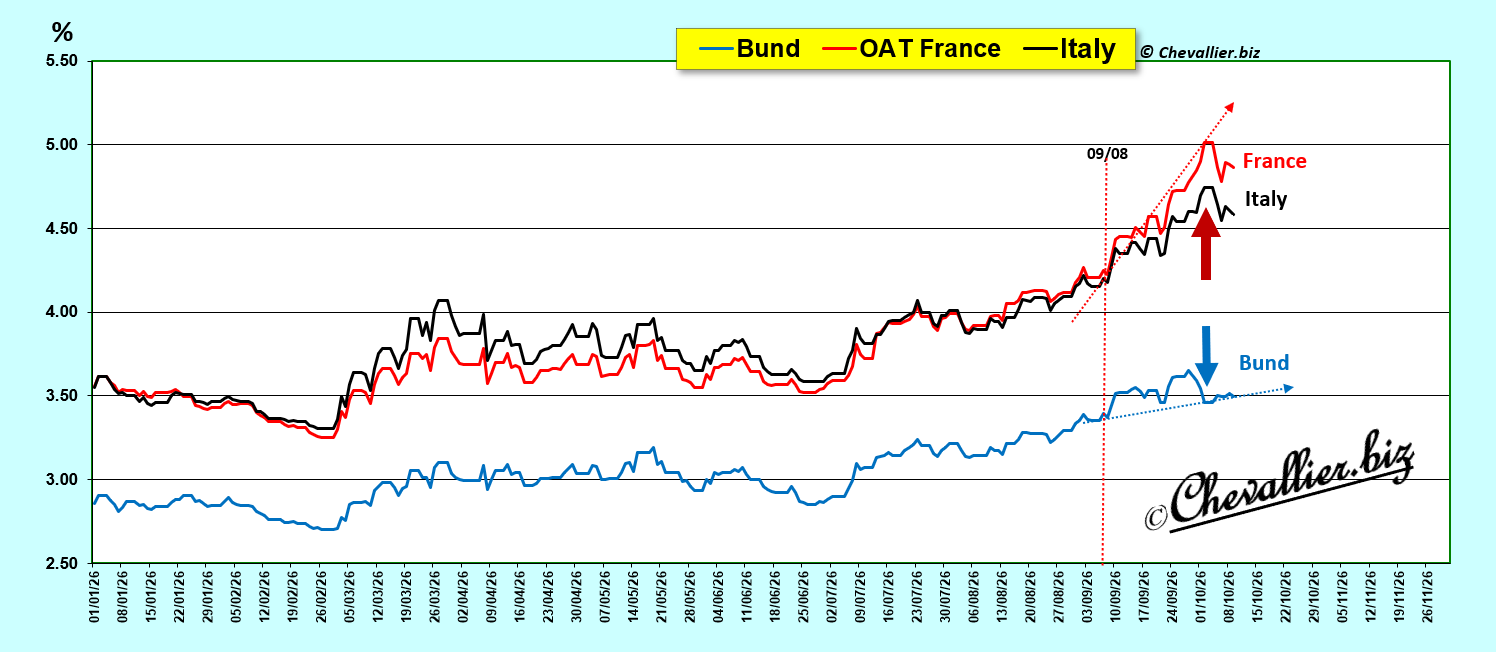
Cependant, cette divergence des rendements s’est légèrement résorbée au cours de la première semaine d’octobre.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours des premières séances d’octobre.
Document 4 :
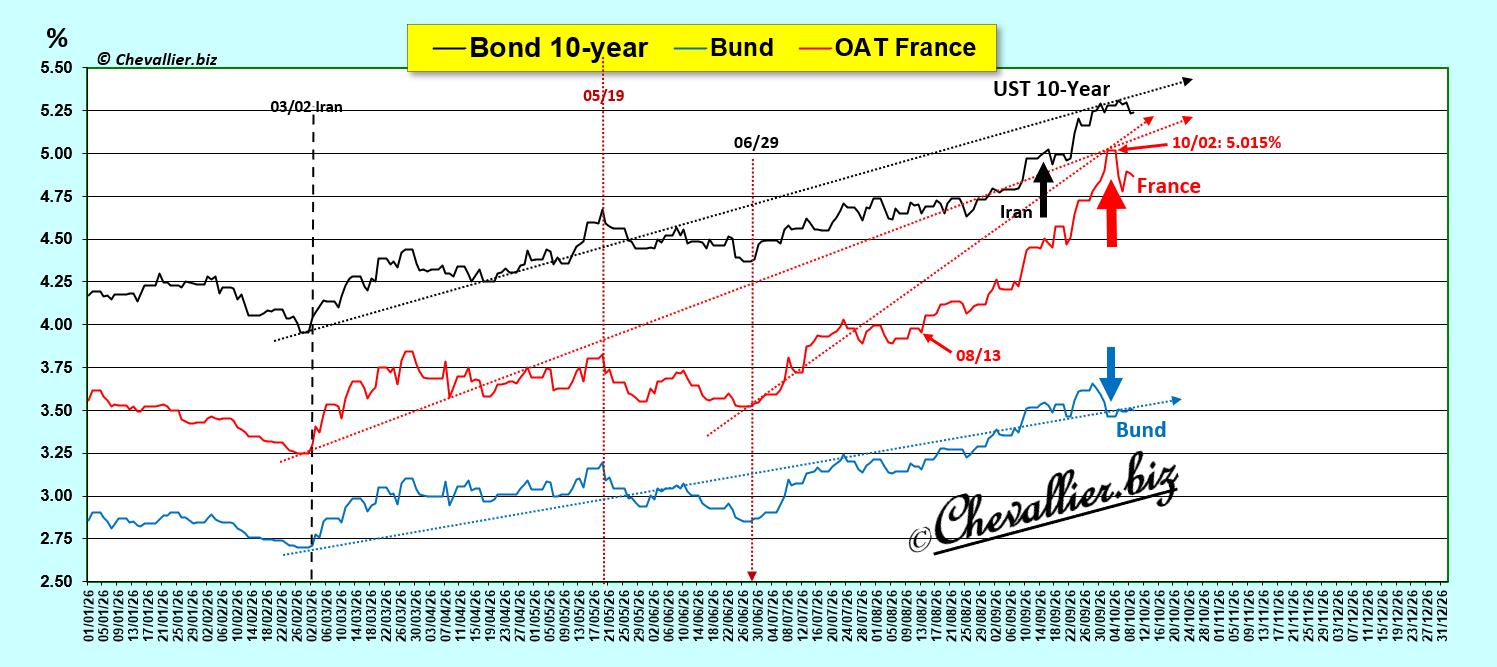
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
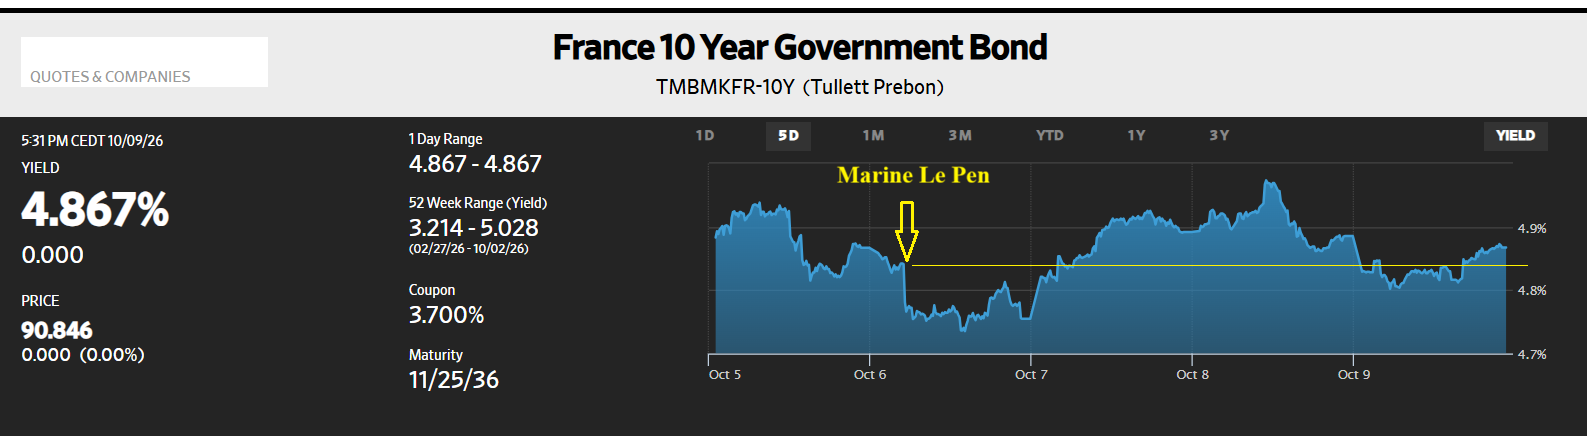
L’intervention de la Marine nationale le 6 octobre n’a eu un effet positif qu’au cours des heures qui ont suivi…
Document 6 :
Les CDS à 5 ans sur les mauvais bons du Trésor français atteignent un sommet historique en fluctuant dans les 80 points de base distançant de très loin ceux de tous les autres pays européens mais sans poursuivre leur ascension !
Document 7 :
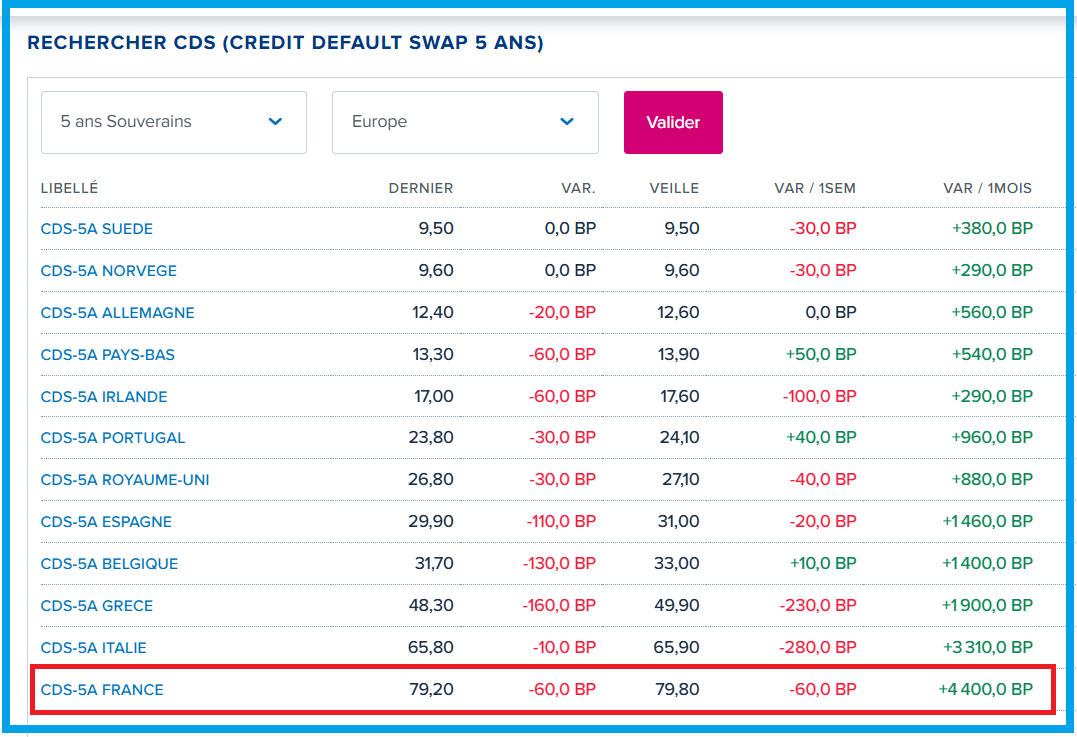
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 79,2 points de base le 9 octobre signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,79 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
Donc, au 11 octobre, il apparait que le coup de chaud sur la dette souveraine française a été plus ou moins bien maitrisé par ceux qui manipulent ces marchés financiers.
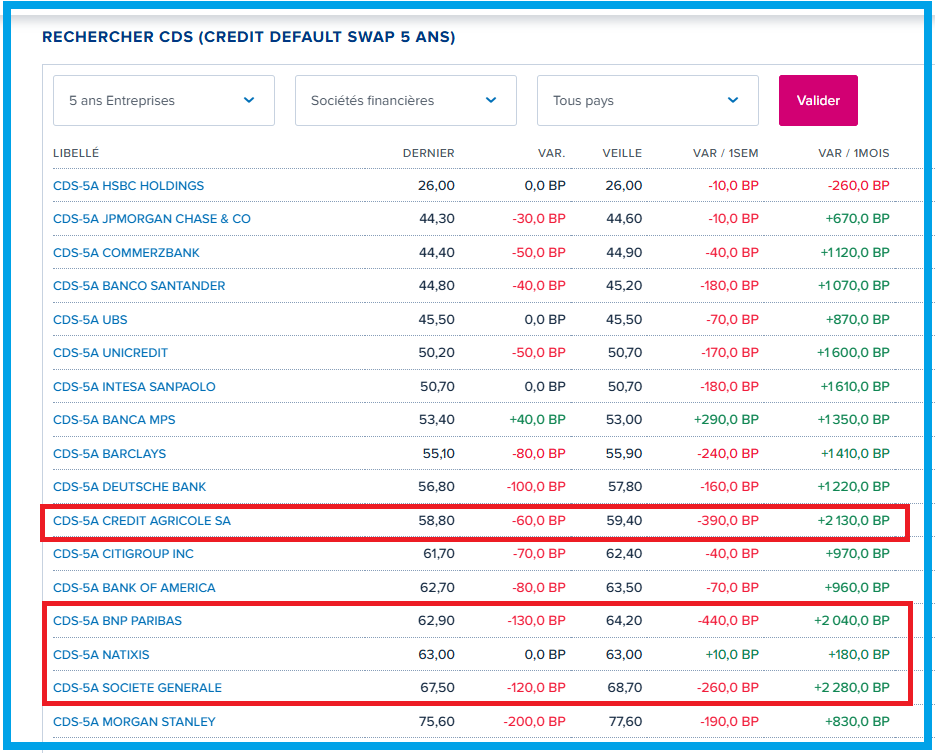
Cependant, le gros problème qui se pose présentement en France n’est donc pas celui de cette dette souveraine, mais c’est celui de ses banques !
En effet, les CDS des quatre banques françaises cotées sont parmi les pires des grandes banques des pays occidentaux d’après les données publiées par Boursorama,
Document 8 :
En 2011, c’est la dégradation de la situation des big banks françaises qui a provoqué la crise de la dette souveraine car c’est l’État français (c’est-à-dire les contribuables) qui aurait été obligé de sauver ces banques du naufrage !
En effet, les cours de BNP-Paribas est tombé à 22,72 euros le 19 septembre 2011, donc deux mois avant le 16 novembre 2011 jour où l’écart entre l’OAT et le Bund a bondi à 187 points de base !
Document 9 :
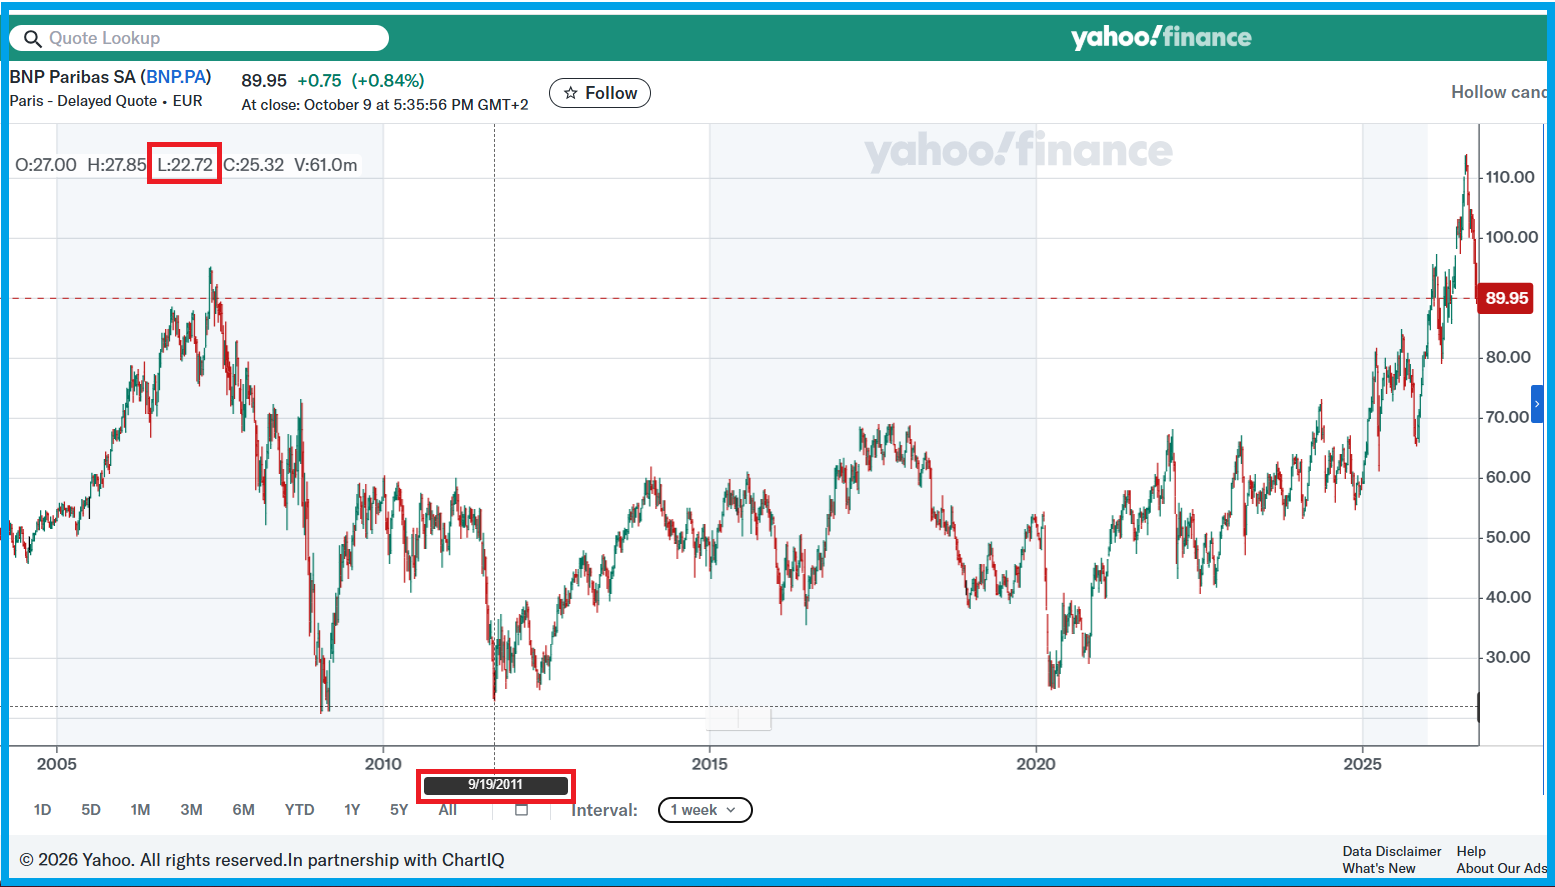
Donc, présentement, en octobre 2026, c’est la dette souveraine de la France qui a plongé avant le grand plongeon des banques.
Cependant, les relations entre le plongeon de la dette souveraine et celui des banques restent étroitement liées.
En effet, le cours de BNP-Paribas a baissé de 21 % par rapport à un plus haut historique de 113,8 euros atteint le 13 aout dernier alors que la chute de 2011 a été de 40 %… ce qui peut se produire dans l’avenir proche !
Toutefois, les CDS des banques françaises en 2011 étaient largement supérieurs à ceux atteints au cours des séances récentes.
En effet, les CDS des BNP-Paribas étaient de 300 points de base le 12 septembre 2011 (contre 62,90 le 9 octobre dernier), ceux de Société Générale étaient de 414 contre 67,50 présentement, ce qui signifie que ces CDS montrent indubitablement que la situation des banques françaises est objectivement très solide en 2026 alors que ces banques étaient réellement au bord du gouffre en 2011 !
Et il en est de même pour ce qui concerne la dette souveraine de la France qui fluctuait de 180 à 190 points de base en novembre 2011 contre 140 points de base actuellement.
Certes, la dette publique de la France est trop forte et elle va générer des charges d’intérêts de 91 milliards d’euros en 2027 d’après les déclarations du Ministère de l’Economie, ce qui constitue le poste de dépenses de l’État le plus élevé.
Le budget de l’Éducation nationale est le deuxième poste de dépenses les plus importantes avec 65,5 milliards d’euros et le suivant est celui des armées avec 63,4 milliards d’euros, ce qui correspond à 2,1 % du PIB (sur la base du deuxième trimestre 2026).
Comme rien ne justifie l’importance de ce budget, il devrait revenir à 1,5 % du PIB qui est la norme, soit à 46 milliards d’euros.
Ainsi, ce sont 17,4 milliards d’euros de dépenses publiques qui devraient être supprimées, ce qui permettrait de diminuer d’autant le budget de l’État.
En supprimant les 500 milliards d’euros de la dette de l’État sur lui-même qui feraient diminuer les charges d’intérêts de 13 milliards d’euros, le déficit du budget prévisionnel de 2027 pourrait donc diminuer de 30 milliards d’euros (17,4 + 13) toutes choses égales par ailleurs.
La conclusion est simple : ce sont les dirigeants de la France qui créent et aggravent ses problèmes alors qu’il existe des solutions pour améliorer la situation des électeurs français qui s’obstinent à élire ces mêmes dirigeants !
Pour rappel, la brusque dégradation de la situation économique en France qui se manifeste par ce bond de l’écart entre les rendements de l’OAT et ceux du Bund a vraisemblablement été provoquée par les dirigeants des grandes banques des États-Unis qui refuseraient de livrer des dollars (USD) à leurs homologues français, cf. mon article à ce sujet, ce qui serait une manifestation des manipulations des marchés et des opinions publiques par, disons, les mondialistes…
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
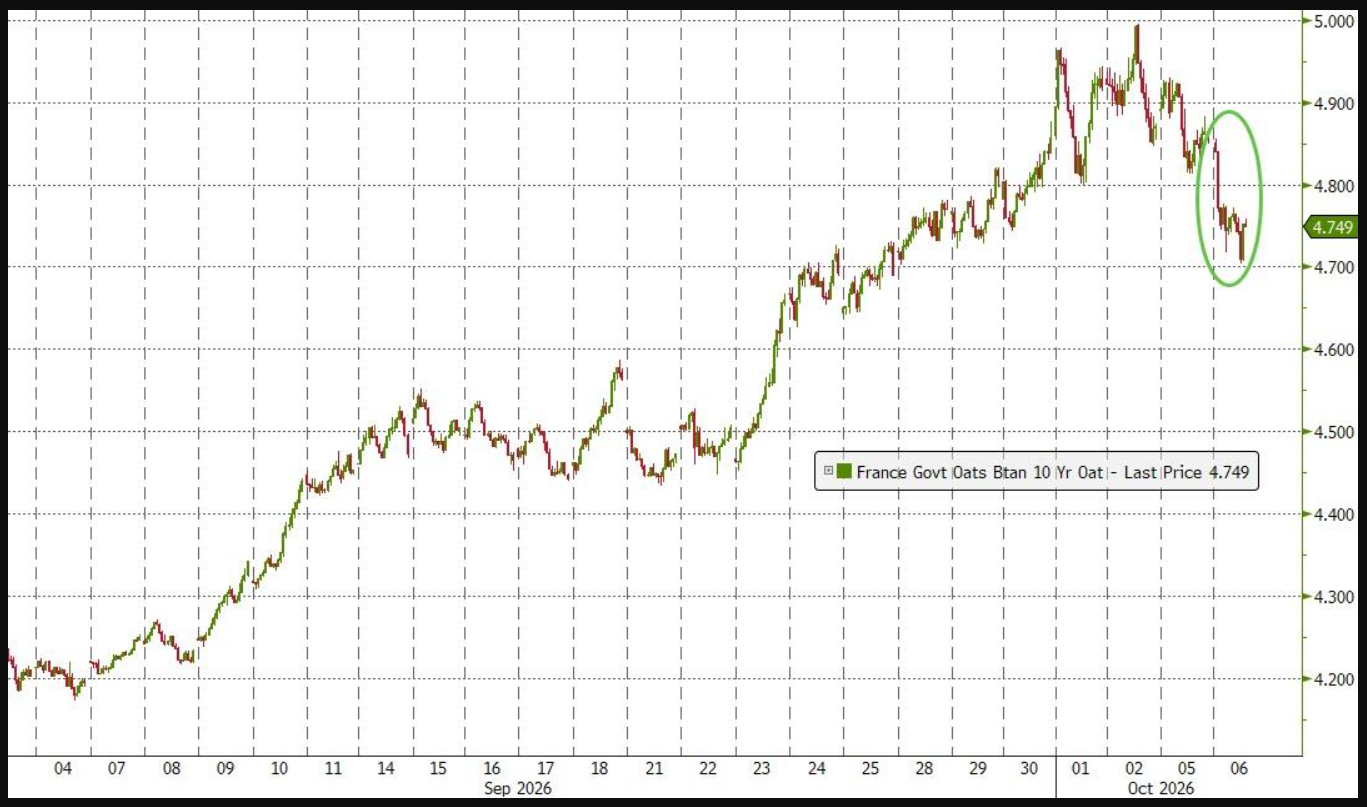
D’après un article de ZeroHedge, Nana Antiedu, analyste de marché chez UBS, a déclaré à ses clients que « les obligations françaises continuent de surperformer après la publication du budget fantôme de Le Pen » et il en est de même pour Rich Privorotsky, responsable du desk one-delta chez Goldman Sachs.
Effectivement, les rendements des mauvais bons à 10 ans du Trésor français ont plongé au début de la séance du 6 octobre après la publication du budget fantôme de Marine Le Pen,
Document 1 :
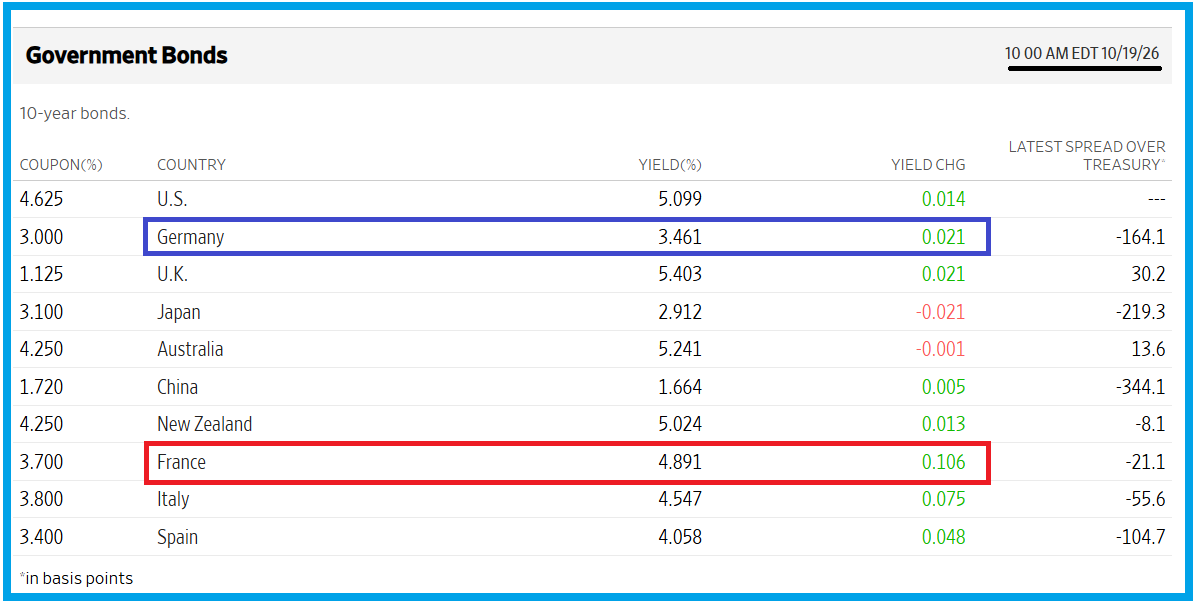
D’après le Wall Street Journal, les rendements des mauvais bons à 10 ans du Trésor français ont plongé abruptement très exactement à 10 heures 10 le 6 octobre en trois minutes seulement en passant de 4,841 % à 10 heures 9 à 4,781 % à 10 heures 12 après la publication du budget fantôme de la Marine Nationale !
Document 2 :
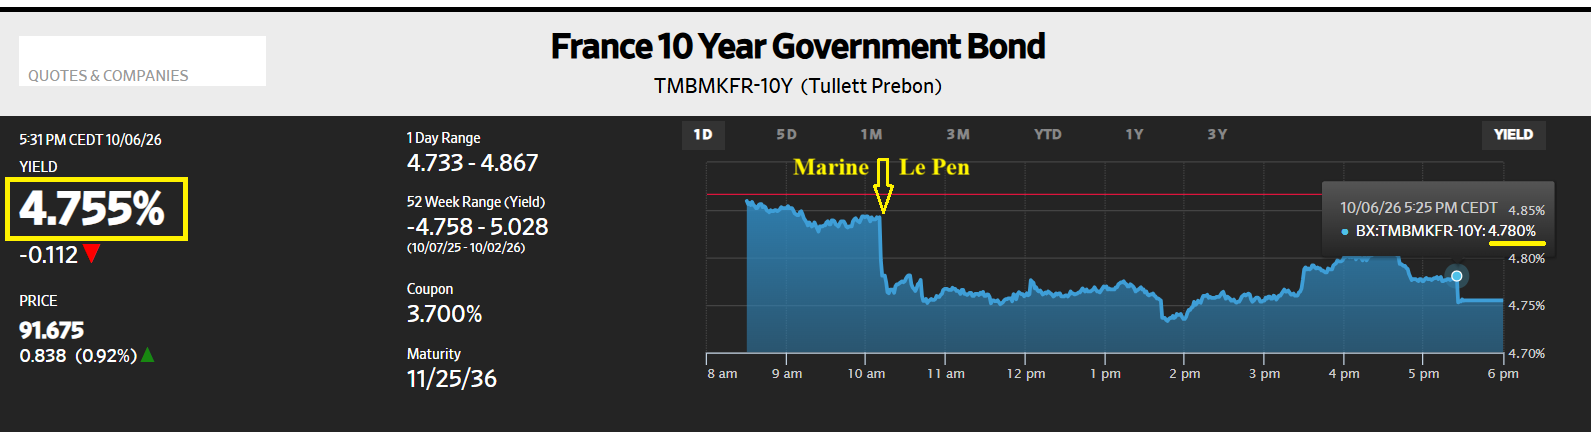
Par la suite, ces rendements ont quand même repris un peu de hauteur et la séance allait se terminer vers les 4,780 % atteints à 17 heures 25 quand, à la minute suivante, ils sont tombés brusquement et miraculeusement à 4,755 % pour terminer la séance à ce niveau !
Les magouilles de la nomenklatura financière franchouillarde sont finalement moins performantes que les déclarations de la Marine Nationale, ce qui est confirmé sur les cinq dernières séances,
Document 3 :
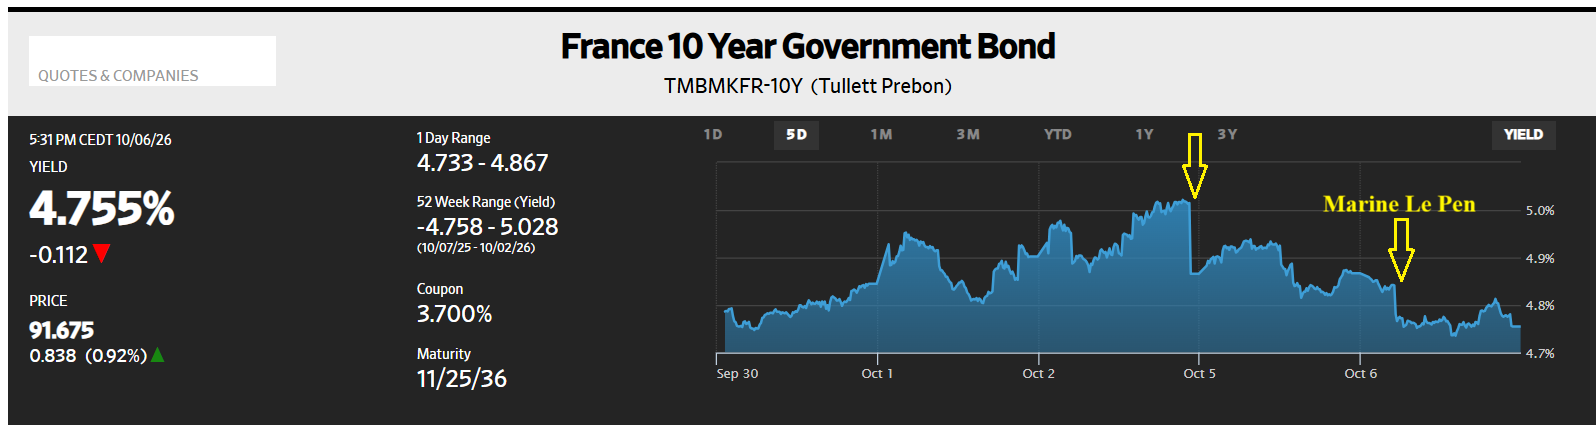
Cependant, ce sauvetage de la Marine Nationale n’empêche pas le Titanic de continuer à sombrer, ce qui se manifeste sur ce graphique par une tendance haussière moins forte que celle de la semaine dernière,
Document 4 :
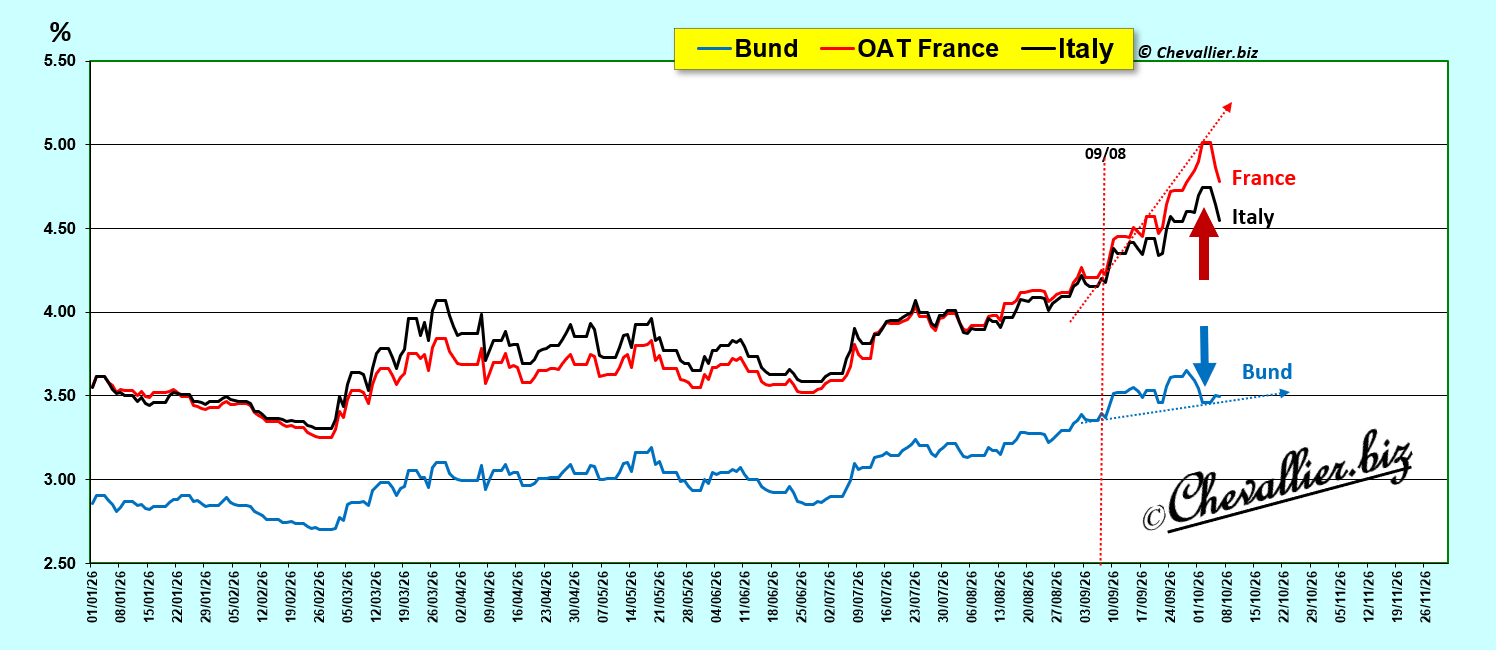
Effectivement, l’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund reste encore à un niveau stratosphérique,
Document 5 :
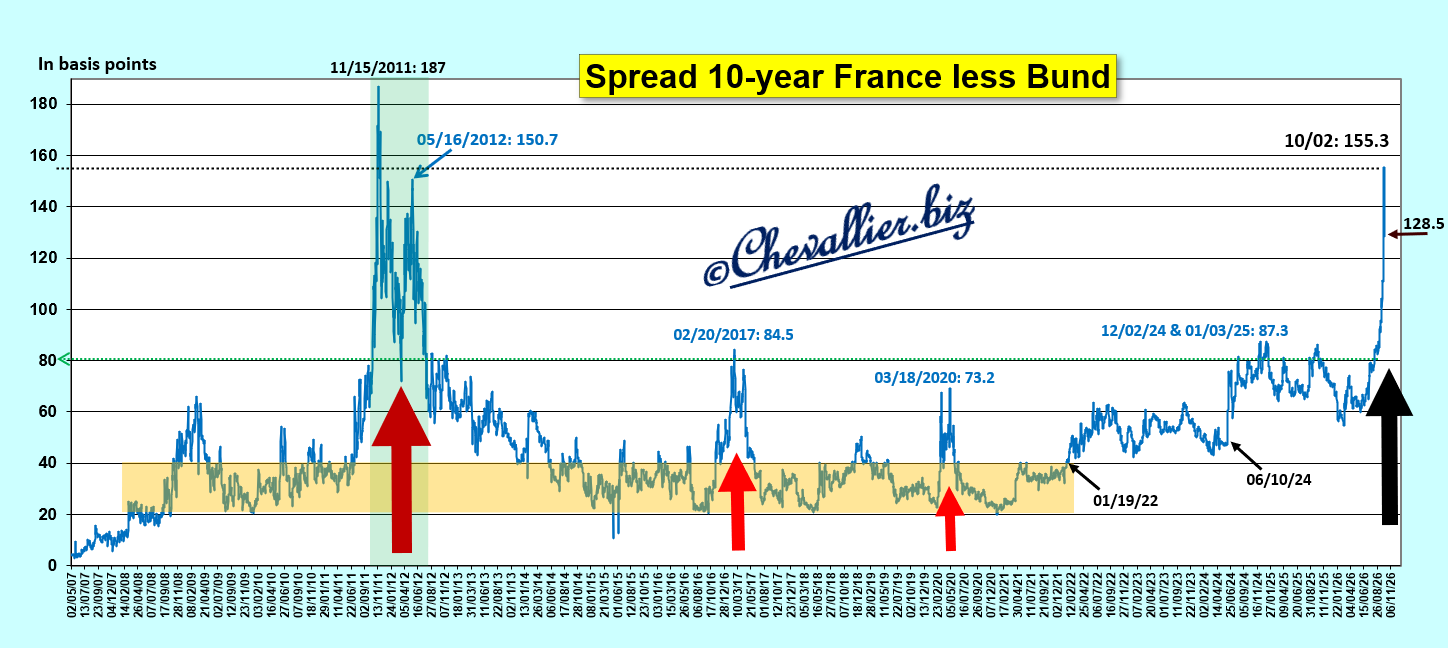
Zoom sur la période récente,
Document 6 :
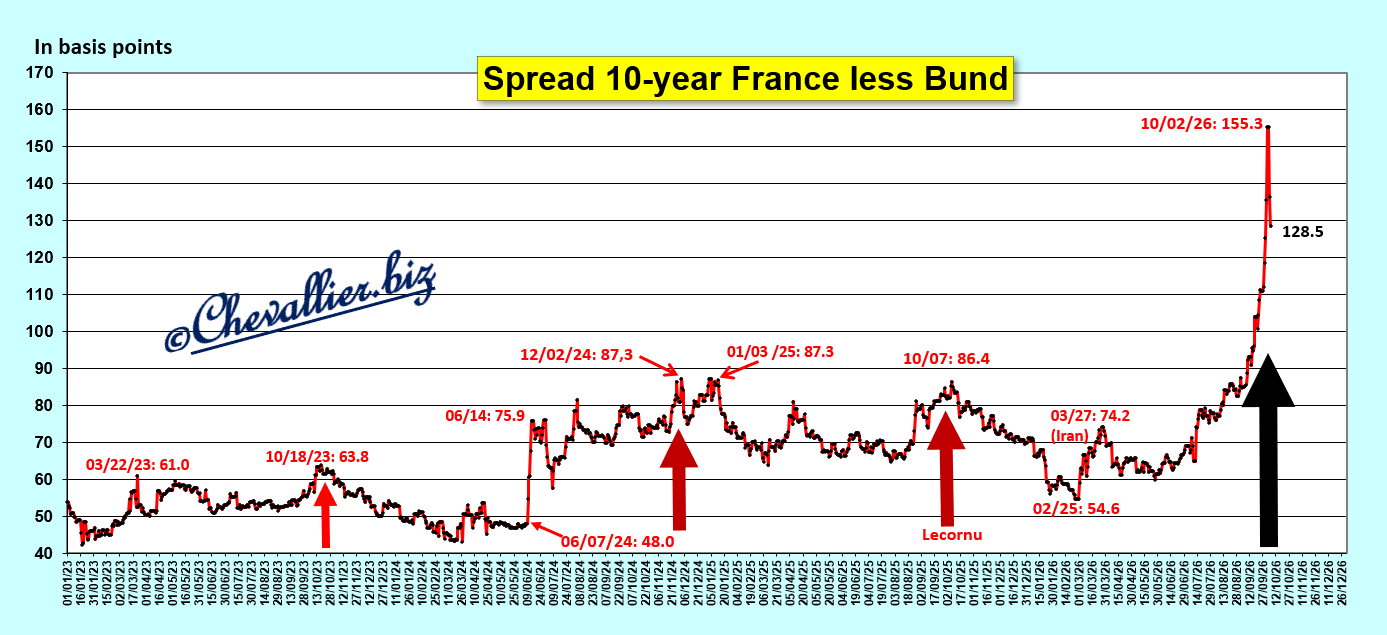
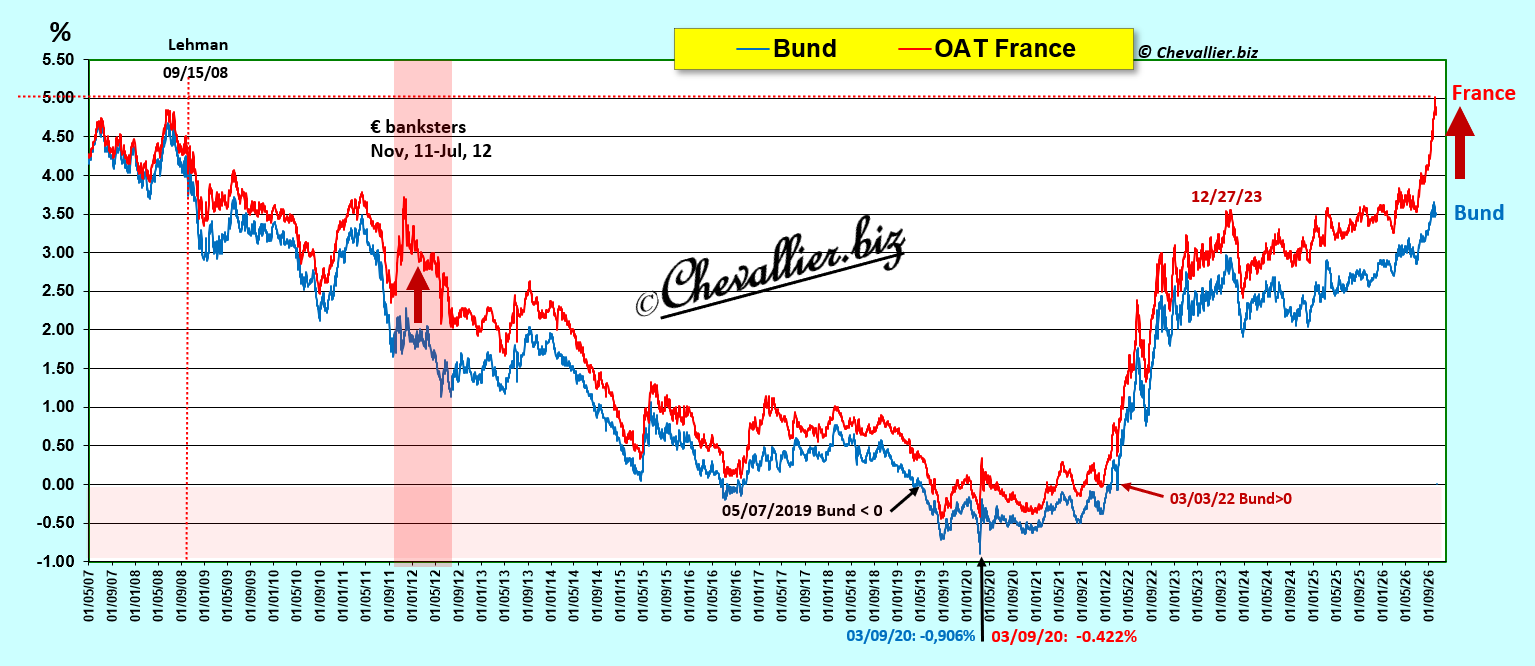
Pour rappel, évolution de ces rendements depuis le début de la manifestation de la crise de l’Eurosystème en 2007,
Document 7 :
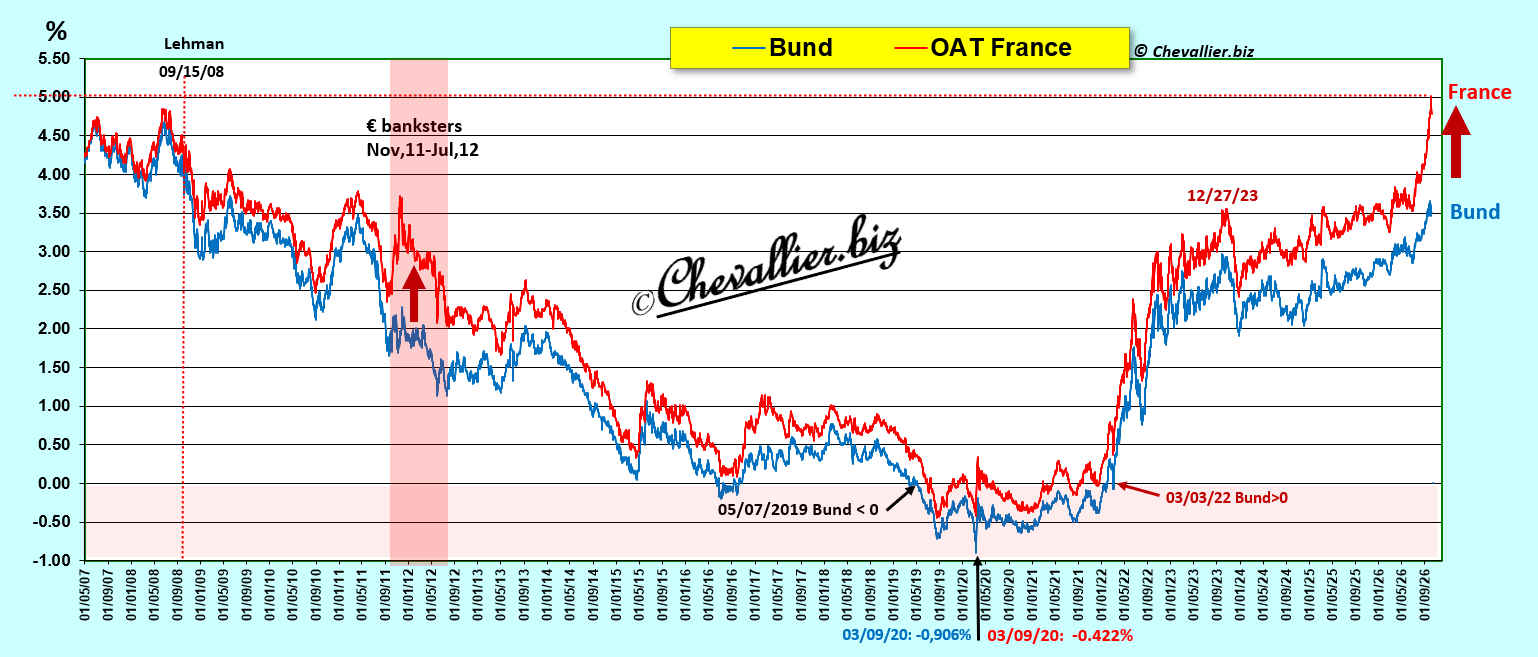
La Marine Nationale pourrait en remettre une couche positive en adoptant mon idée d’annuler la dette détenue par l’Etat sur lui-même portant sur 500 milliards d’euros (d’après le gouverneur de la banque de France) et en économisant au passage une quinzaine de milliards d’euros d’intérêts sur les 91 milliards prévus par le Ministère des finances en 2027, cf. mes articles à ce sujet…
***
Cliquer ici pour lire l’article de ZeroHedge à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum et Gold] D’après tous les médias, les causes de la brusque détérioration de la situation […]
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a continué à exploser le vendredi 2 octobre à cause de la décision des dirigeants des banques… des États-Unis !
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’est le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
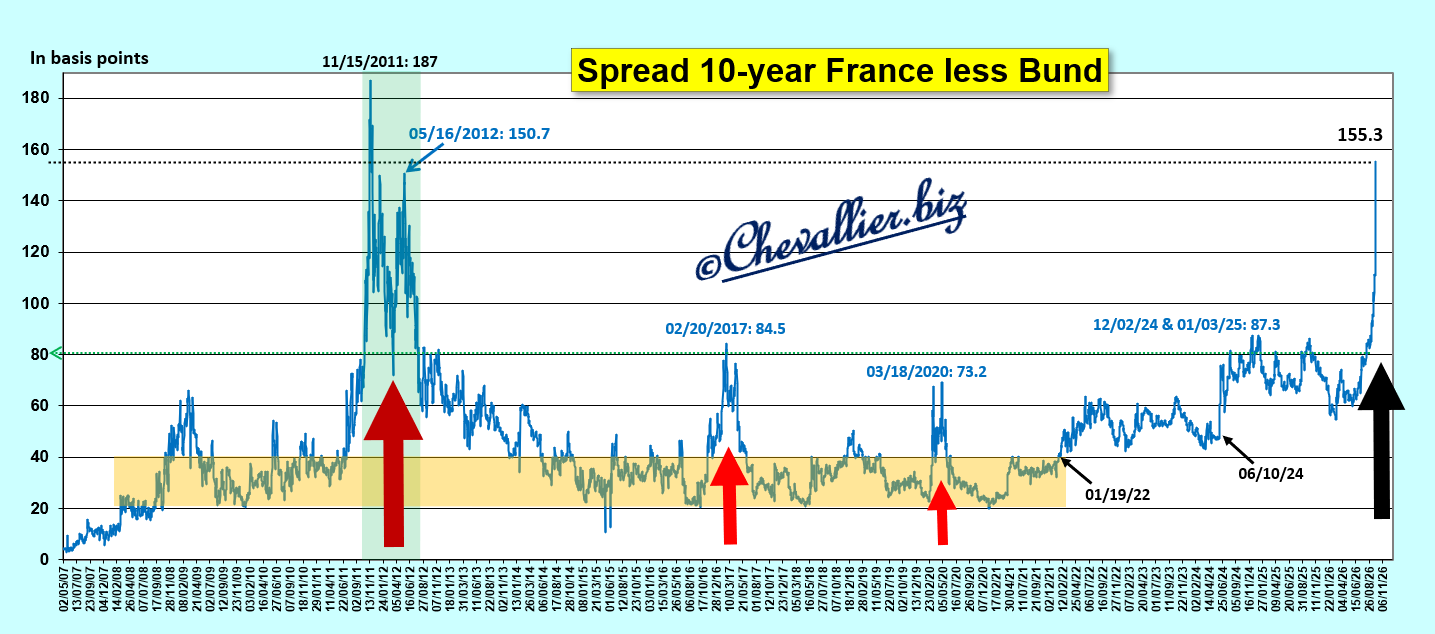
Zoom sur la période récente,
Document 2 :
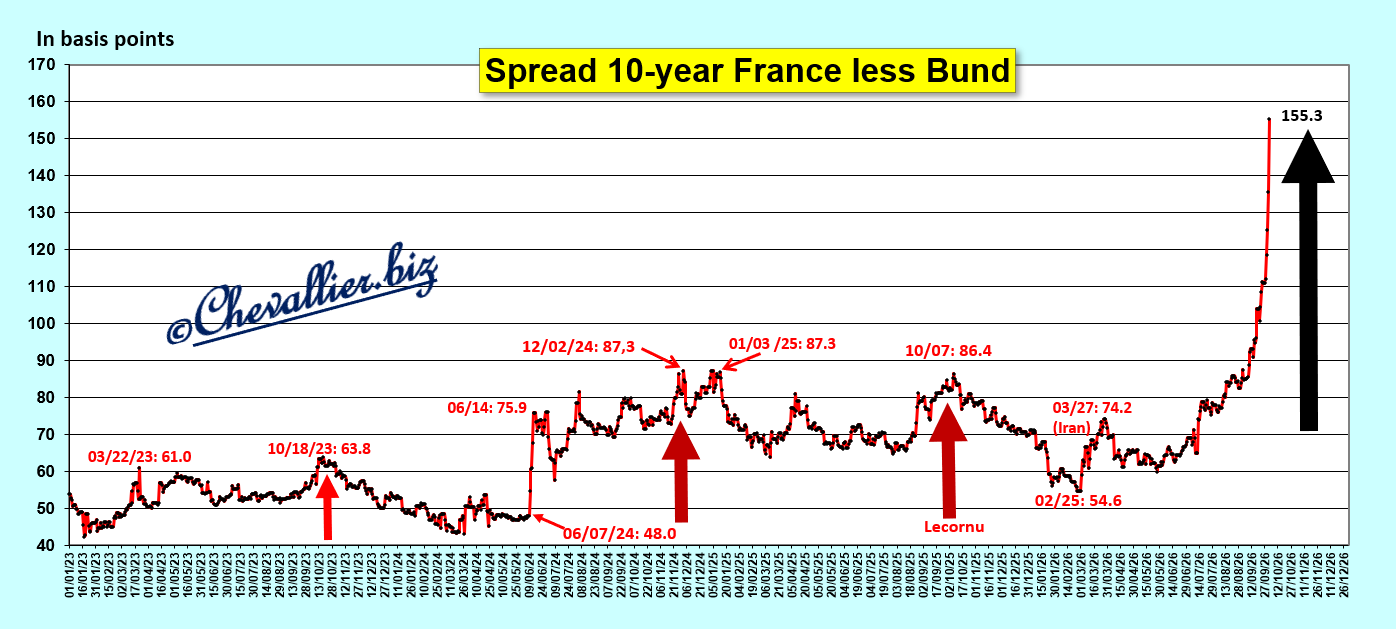
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les vendent précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui risque de majorer leurs pertes dans l’avenir proche.
Les prix des contrats baissent et donc leurs rendements augmentent logiquement.
Ces capitaux sortent donc des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y produit l’effet inverse : les prix des contrats du Bund montent car la demande est forte et donc leurs rendements baissent.
Cet effet de ciseaux accentue donc l’écart entre ces titres,
Document 3 :
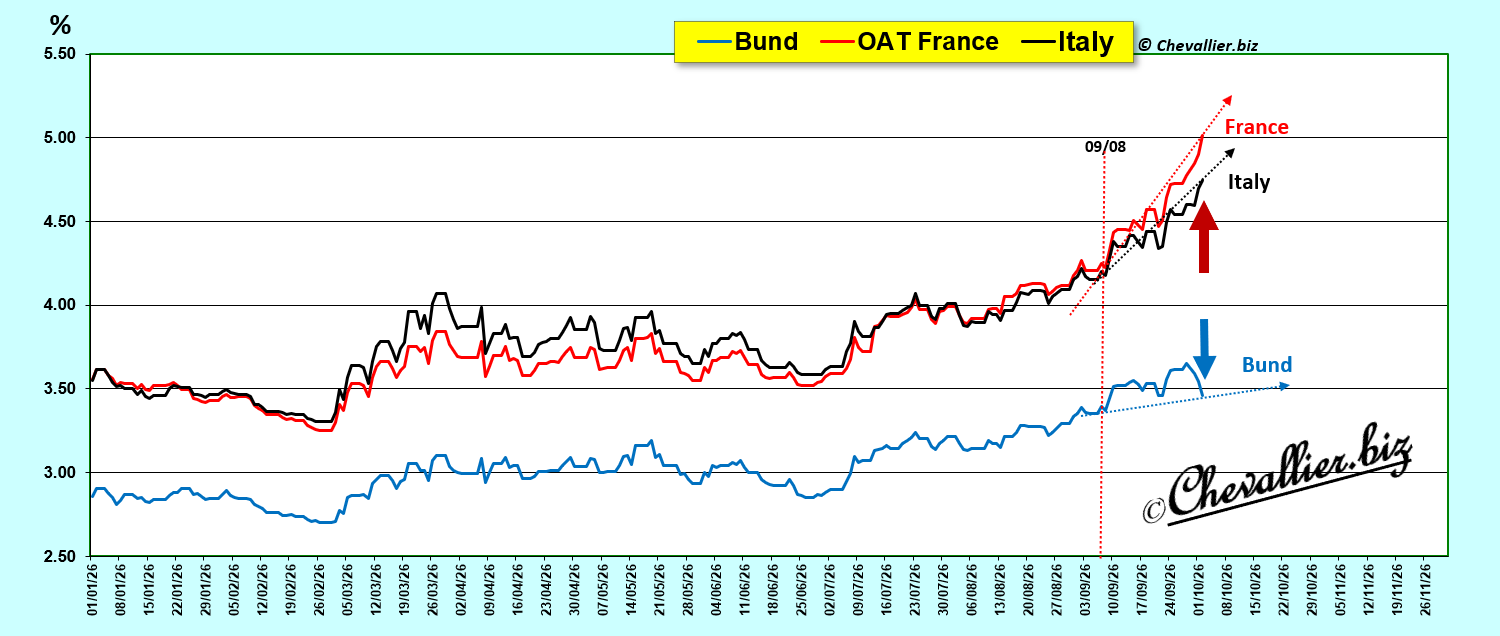
La baisse des rendements du Bund depuis ces derniers jours est bien visible alors que les rendements des bons français à 10 ans bondissent, ceux de l’Italie augmentant eux-aussi mais moins fortement que les français.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours de cette semaine !
Document 4 :
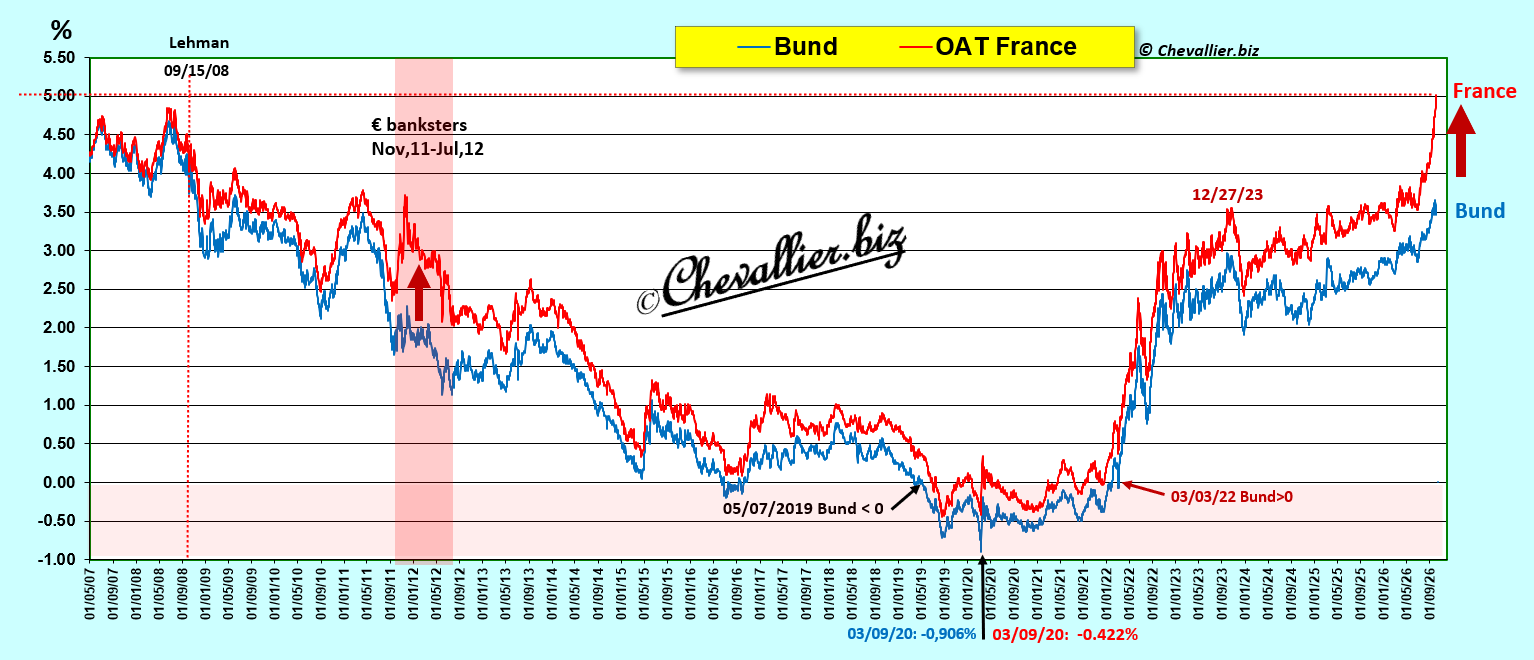
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
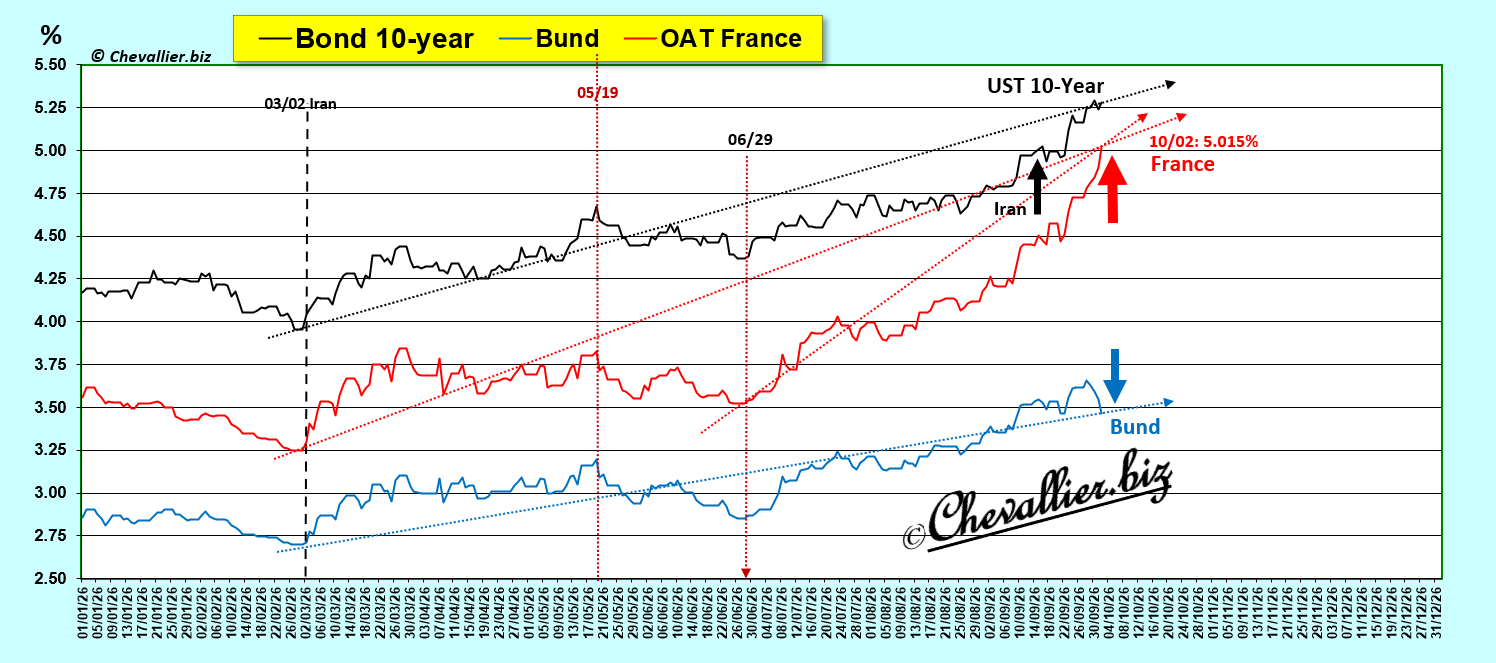
Les rendements des bons du Trésor italien ont toujours été supérieurs à ceux de leurs homologues français, sauf depuis le… 4 août dernier (de quoi passer une mauvaise nuit !),
Document 6 :
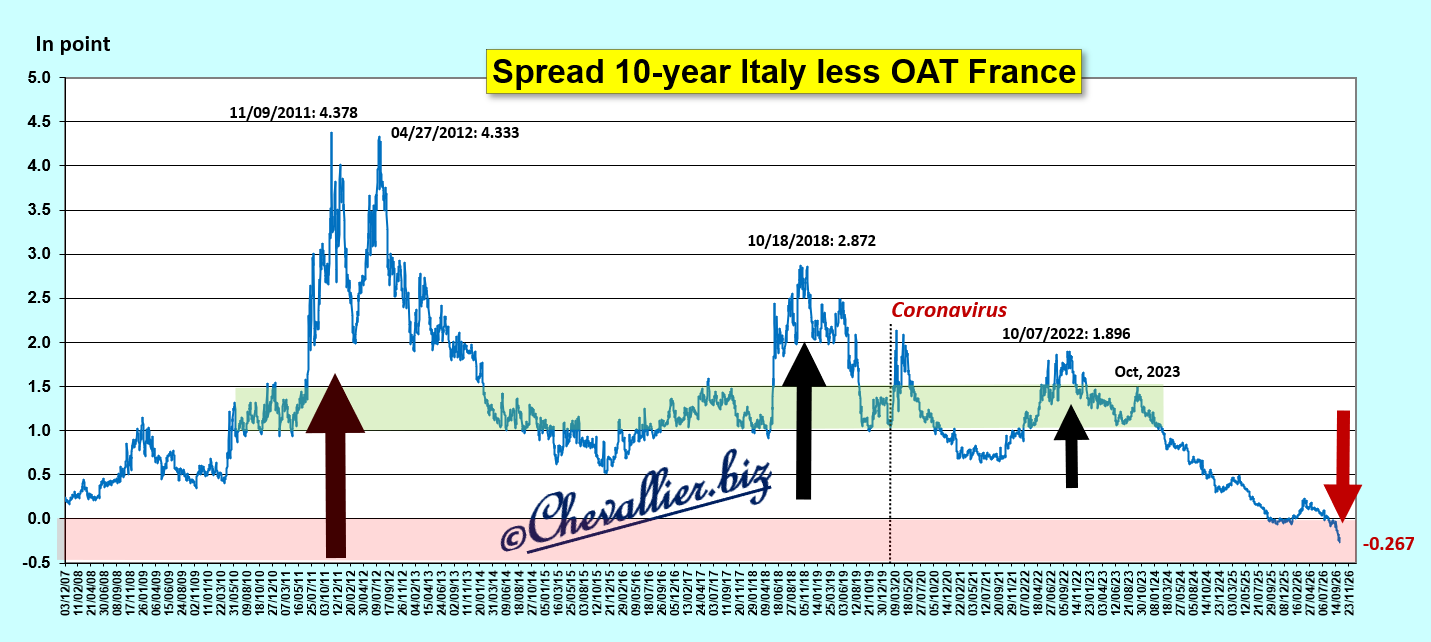
Les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en dépassant allègrement la barre des 80 points de base distançant de très loin ceux de tous les autres pays européens !
Document 7 :
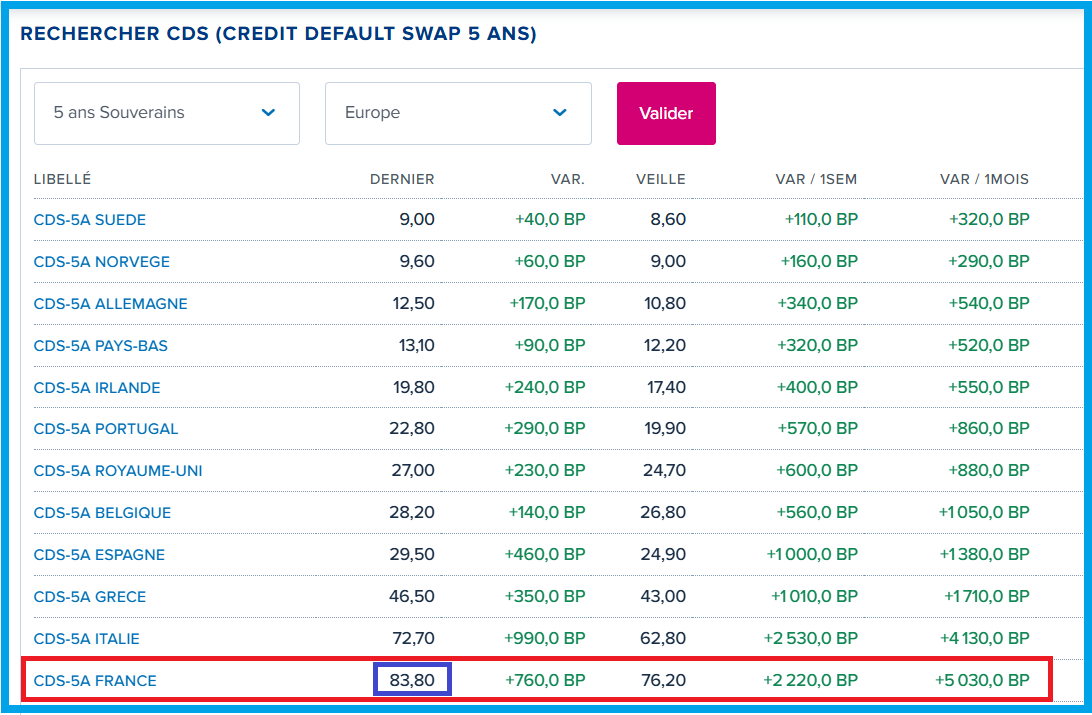
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 83,8 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,84 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
C’est effectivement là la bonne explication, mais avec quelques précisions dans un prochain article…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
Jean-Luc Mélenchon propose dans le plus grand désordre, comme beaucoup d’économistes d’extrême gauche et autres, divers projets concernant les dettes publiques (en particulier pour la France) dont leur congélation ou au contraire de les mettre au feu, c’est-à-dire d’une façon ou d’une autre de les réduire, voire de les supprimer parce qu’elles sont… trop importantes !
Ce sont là des propositions qui ne peuvent évidemment pas être retenues.
Par contre, Matthieu Pigasse a présenté un projet d’annulation de dette publique qui, réinterprété par Philippe Herlin, puis modifié et complété par mes soins, est parfaitement légitime.
J’ai donc analysé, amendé, validé et parfaitement justifié un projet qui consiste à annuler 500 milliards d’euros de dettes de l’État français et… 20 milliards d’intérêts !
En effet, le projet défendu par Matthieu Pigasse (pour LFI) et évoqué par Philippe Herlin, est tout à fait différent de ceux qui ont été soutenus par Jean-Luc Mélenchon qui continue à les soutenir à tort et dans la plus grande confusion.
Par ailleurs, le gouverneur de la Banque de France vient de déclarer que l’annulation de la dette publique de la France détenue par la Banque de France n’est de toute façon pas possible et c’est là encore une erreur majeure montrant une fois de plus que les nuls de la Banque de France sont de retour en force !
Je reviens encore sur ces problèmes en les actualisant de façon à les rendre plus facilement compréhensibles car dans ces débats et combats de nuls entre nuls il est difficile d’avoir des idées claires sur la réalité…
***
Le point de départ du problème de l’annulation des 500 milliards d’euros de la dette publique française détenue par la Banque de France repose sur l’application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée.
Cette règle est incontestable pour toute personne comprenant la logique comptable.
La comptabilité, c’est un peu comme les math : on comprend ou on ne comprend pas.
Pour les personnes qui ne comprendraient pas bien qu’une dette d’un État sur lui-même doit être annulée, cette petite histoire permet de comprendre ce problème de logique comptable élémentaire…
Monsieur Dupont veut emprunter 1 million de dollars pour développer un projet. Aucune des propositions qui lui ont été présentées par des institutions financières ne lui donne satisfaction.
Finalement, Mademoiselle Durand lui propose un contrat qui le satisfait. Affaire conclue.
Mais quelque temps après, Monsieur Dupont et Mademoiselle Durand se marient sous le régime matrimonial commun. Ils ne forment alors plus qu’une entité financière, celle du couple Dupond-Durand.
Que devient la dette de Monsieur Dupond-Durand vis-à-vis de Madame Dupond-Durand ?
Elle doit évidemment être annulée car Monsieur Dupond-Durand ne peut pas avoir une dette sur lui-même, ni la rembourser, car il fait partie du couple (financier) Dupond-Durand.
Le maintien d’une telle dette est inconcevable… et pourtant beaucoup d’États continuent à enregistrer des dettes sur eux-mêmes et à en faire payer les intérêts par les contribuables !
Donc, maintenant, tout le monde a compris que toute dette sur soi-même doit être annulée et donc que toute dette de l’État détenue par lui-même ou par une autre entité étatique comme l’est la Banque de France, doit être annulée.
C’est simple, tout est simple.
Sur la base du seul document officiel présentant le dernier bilan de la Banque de France publié à ce jour, la rubrique A7 de son actif fait apparaitre au 31 décembre 2025 pour 792 milliards d’euros de titres détenus dans le cadre de la politique monétaire, sous-entendu de la Banque Centrale Européenne.
Document 1 :
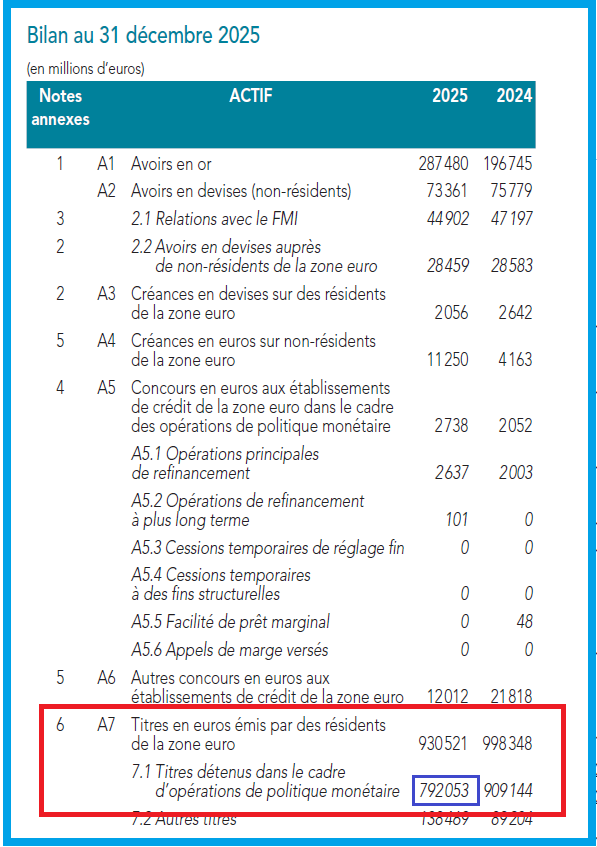
D’après les déclarations du gouverneur de la Banque de France, ce sont en réalité 488 milliards d’euros de cette dette négociable, c’est-à-dire de bons du seul Trésor français qui auraient été détenus par la Banque de France à la fin du premier semestre 2026 (derniers chiffres officiels communiqués donc à ce jour) que j’arrondirai à 500 milliards d’euros par la suite pour simplifier.
Ce sont ces seuls 500 milliards d’euros qui devraient être annulés pour ce qui concerne la France, et ils auraient même dû être déjà annulés en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée !
Le problème est alors le suivant : que faire pour combler ce trou dans les actifs de la Banque de France, sans modifier évidemment le passif ?
La réponse est évidente : la Banque de France doit acheter sur les marchés financiers des bons de Trésors de la zone euro (en dehors de ceux de la France, évidemment) pour remplacer les 500 milliards d’euros de dette française annulée, ce qui permettrait alors de maintenir un bilan équilibré toutes choses égales par ailleurs.
Cette solution est d’autant plus conforme aux traités, aux règlements et aux règles applicables à la Banque Centrale Européenne que ces titres non français ne pourraient plus être annulables en application de la règle de logique comptable selon laquelle toute dette sur soi-même doit être annulée contrairement aux déclarations du Grand Nul de la Banque de France au sujet de ce trou !
Ainsi, la demande de bons du Trésor de la zone euro en dehors de ceux de la France augmenterait de 500 milliards d’euros, ce qui ferait monter leurs prix et baisser leurs rendements.
Par ailleurs, la dette négociable de la France de 2 877,5 milliards d’euros serait alors en diminution de 500 milliards d’euros, ce qui aurait les mêmes effets, à savoir de faire monter leurs prix et baisser leurs rendements.
Se pose alors le problème des intérêts de la dette publique…
France Trésor précise que la durée moyenne des bons du Trésor français de la dette négociable est très proche de 10 ans.
Or le rendement des bons à 10 ans du Trésor français est présentement de 4,5 %.
Pour donner un ordre de grandeur du coût des intérêts versés sur 500 milliards d’euros de cette dette négociable sur un an, il suffit d’appliquer un taux de 4,0 % ce qui fait… 20 milliards d’euros !
Donc, les contribuables français versent 20 milliards d’euros par an d’impôts pour financer le paiement des intérêts de 500 milliards d’euros de dette négociable qui auraient dû être supprimées !
Là, on est chez les fous !
Comment se fait-il que dans un pays dit développé, une telle ineptie soit possible ?
Comment se fait-il que je sois le seul à dénoncer ainsi ce scandale ?
***
Ce débat sur une annulation de 500 milliards d’euros de dette négociable et du paiement de 20 milliards d’euros par an d’impôts pour financer le paiement des intérêts devrait relancer l’idée de mettre fin au maintien de la France dans ce système monétaire européen et de restaurer enfin la monnaie nationale en France.
Je me suis opposé depuis toujours l’abandon de la monnaie nationale par la France, c’est-à-dire depuis la période précédant le référendum sur le traité de Maastricht du 20 septembre 1992 instituant une monnaie unique adopté à une majorité de… 51,0 % des suffrages exprimés.
Comment se fait-il que la Banque de France puisse présentement financer le rachat de 500 milliards d’euros de la dette négociable ?
J’en ai donné la réponse : par de la pure cavalerie financière à grande échelle !
Sur les six dernières années, les intérêts versés en pures pertes par les contribuables français ont donc largement dépassé 120 milliards d’euros pour financer la politique monétaire démentielle menée par la BCE !
***
Au départ de ma réflexion sur l’annulation de la dette de l’État sur lui-même se trouve une question de Corinne, ma fidèle lectrice encore et toujours aussi pertinente, qui m’a interrogé sur l’article de Philippe Herlin qui a bien compris cette règle de logique comptable sans en déduire tous les aspects positifs.
Cliquer ici pour lire cet article de Philippe Herlin.
Cliquer ici pour lire un article du Figaro rapportant une intervention de Matthieu Pigasse à ce sujet.
Cliquer ici pour lire un article de RTL relatant l’intervention du Grand Nul de la Banque de France à ce sujet.
Cliquer ici pour lire un article de Mediapart relatant l’intervention de Jean-Luc Mélenchon à ce sujet.
Cliquer ici pour découvrir une belle brochette d’idiots nuisibles prétendant être des économistes qui soutiennent avec de mauvais arguments l’annulation de dettes souveraines.
Cliquer ici pour lire mon article au sujet des nuls de la Banque de France.
Document 2 :
Cliquer ici pour lire mes articles au sujet du financement de la BCE par cavalerie financière.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Une hypertrophie monétaire hors normes s’est développée aux États-Unis depuis une vingtaine d’années, ce qui a toujours des conséquences létales à terme…
Elle a été provoquée d’une part et surtout par une augmentation de la masse des eurodollars, c’est-à-dire des dollars (USD) qui circulent hors des États-Unis (et surtout des pétrodollars) sans aucun rapport avec la richesse qui y est créée et d’autre part par une entropie financière provoquant des désordres croissants.
L’éclatement de cette bulle monétaire ne peut se faire qu’avec la résorption de ces eurodollars et qu’avec un retour au respect des fondamentaux dans les secteurs financiers et bancaires.
Le problème majeur est que les dirigeants politiques des États-Unis, qui n’ont aucune culture monétariste, sont persuadés que c’est cette masse d’eurodollars qui leur permet de maintenir leur hégémonie sur le monde alors qu’en réalité c’est là la source profonde de leur perte de pouvoir et de leur influence dans le monde et de leurs problèmes économiques et monétaires fondamentaux.
En interne, les milieux financiers américains ont développé des produits financiers qui n’auraient jamais dû exister ou qui doivent être réglementés (et il en est de même dans les pays dits occidentaux) mais ils s’opposent à tout retour à une situation saine.
***
L’hypertrophie monétaire qui s’est développée aux États-Unis depuis une vingtaine d’années, apparait bien clairement sur le graphique représentant l’évolution de la part de la masse monétaire M3 des États-Unis par rapport au PIB courant annuel (en pourcentage).
Ce ratio, M3/PIB, devrait toujours rester inférieur à 80 %, or il a largement dépassé cette limite critique depuis juillet 2007 pour atteindre un premier pic en mars 2009 en liaison avec la Grande récession puis un plus haut historique en juin 2020 avec cette histoire de coronavirus et il continue à augmenter sur sa tendance haussière longue alors qu’il fluctuait normalement aux alentours de 70 % pendant le dernier quart du XXe siècle !
Document 1 :
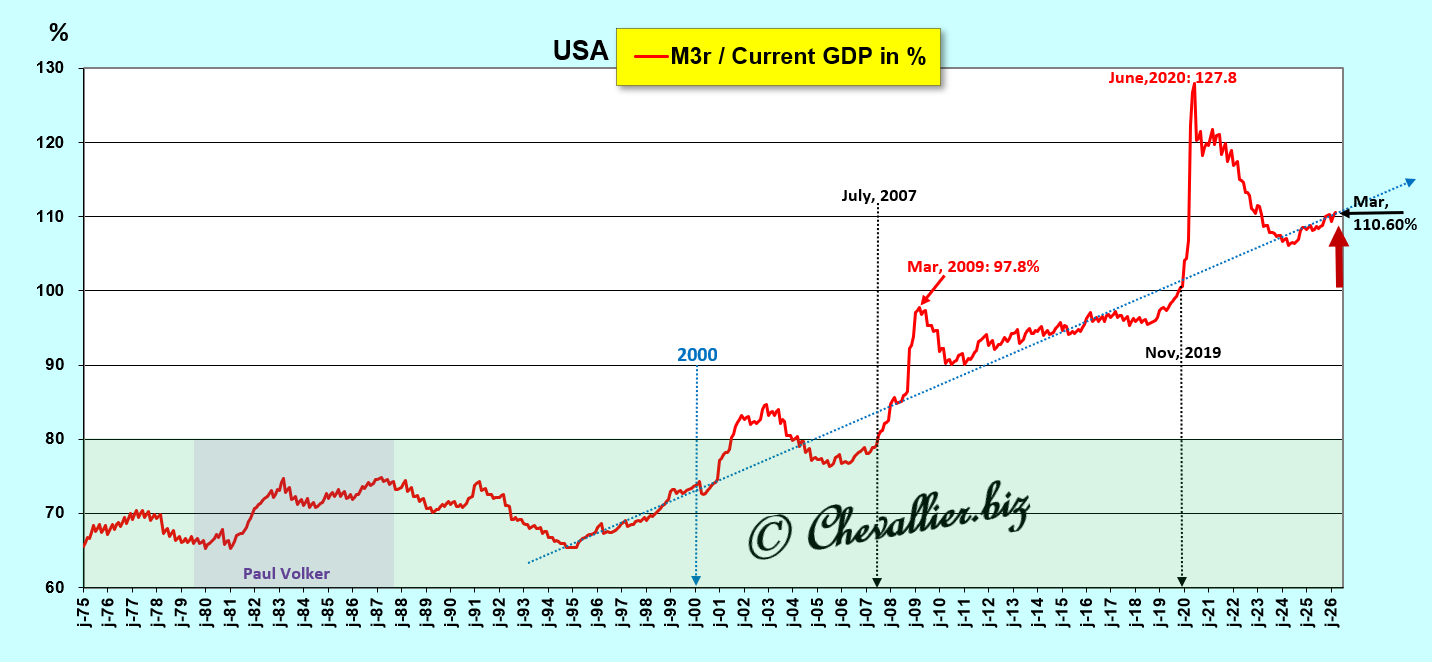
Après la Seconde guerre mondiale, les autorités américaines sont intervenues de façon à contenir fermement ce ratio M3/PIB dans une bande de fluctuation optimale aux alentours de 70 % jusqu’à la fin de ce XXe siècle, c’est-à-dire pendant toute la période de la guerre froide car il était alors impératif que l’Amérique conserve son statut de leadership sur le monde libre et que les pays de l’Europe de l’Ouest bénéficient d’une forte croissance face aux pays communistes menés par l’URSS.
Par la suite, c’est-à-dire depuis l’an 2000, des dysfonctionnements du système financier des États-Unis ont commencé à se manifester : le ratio M3/PIB a alors quitté sa bande de fluctuation optimale qui était centrée à 70 % pour continuer sur une tendance haussière longue jusqu’aux dernières données publiées à ce jour, ce qui signifie que cette hypertrophie continue à se développer inexorablement.
La masse monétaire M3 des États-Unis est restée dans les normes en fluctuant aux alentours de 70 % du PIB courant annuel à la fin du XXe siècle car le système financier américain fonctionnait alors en respectant les règles édictées par des autorités compétentes qui pouvaient les imposer face aux initiatives intempestives de certains intervenants sur ces marchés (dont les banksters), ce qui n’a plus été le cas par la suite c’est-à-dire depuis le début des années 2000.
Si cette gestion vertueuse de la masse monétaire M3 des États-Unis avait pu continuer jusqu’à nos jours, M3 aurait dû se monter à 22 300 milliards de dollars contre 35 232 milliards de dollars à la fin du mois mars dernier (selon les normes, en appliquant ce ratio M3/PIB de 70 %), ce qui signifie que cette masse monétaire excédentaire se monte aux alentours de… 12 932 milliards de dollars !
Document 2 :
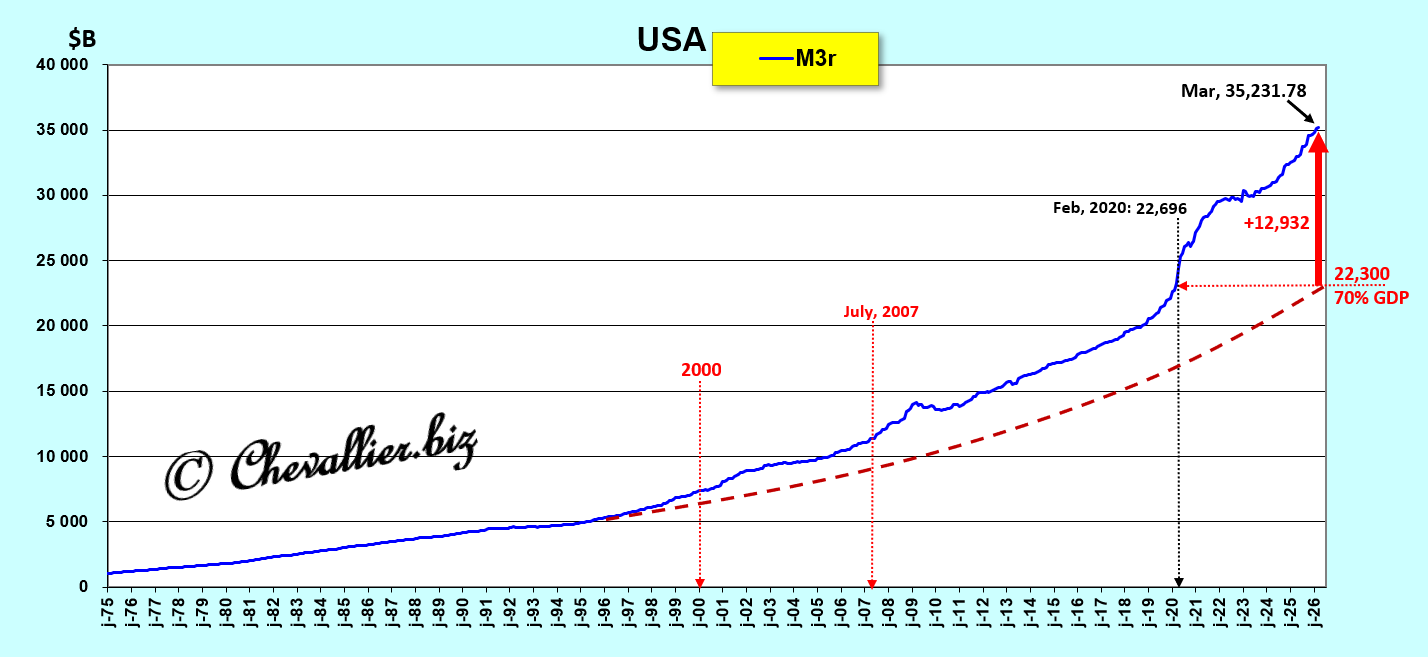
Comme je l’ai déjà écrit précédemment, cette hypertrophie monétaire a été causée par le développement de multiples dysfonctionnements dans le système financier américain, et au sens large dans les pays dits occidentaux.
C’est ainsi que se sont développés de nouveaux produits financiers qui ont été mal maitrisés comme par exemple les produits dérivés, les CDS, les cryptomonnaies (qui sont basées sur un système de type Ponzi) et récemment les prêts dits privés, c’est-à-dire hors des banques… qui ne respectent d’ailleurs plus les règles prudentielles qui devraient pourtant encore s’imposer, etc.
Par ailleurs, la gestion hors normes de la trésorerie de l’État fédéral et des actifs de la Fed contribue à alimenter cette hypertrophie de la masse monétaire M3 des États-Unis (cf. mes articles à ce sujet).
Les eurodollars provenant entre autres des pétrodollars constituent une autre source importante de cette bulle monétaire que je n’avais pas identifiée précédemment…
D’après une étude fiable (sur un autre sujet) menée par Iñaki Aldasoro, Jon Frost et Hiro Ito dans le cadre de la Bank for International Settlements, la masse de ces eurodollars aurait atteint… 14 000 milliards de dollars en 2025,
Document 3 :
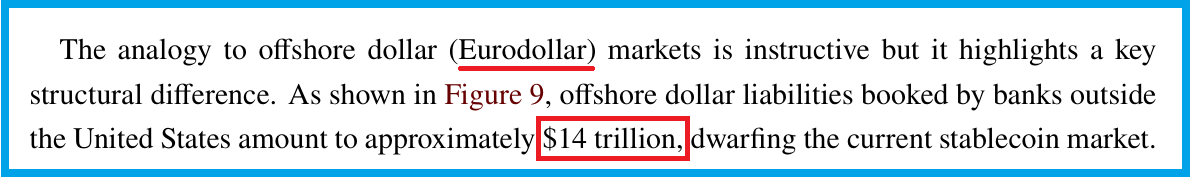
Cette masse des eurodollars aurait triplé depuis le début des années 2000 (Figure 9 a),
Document 4 :
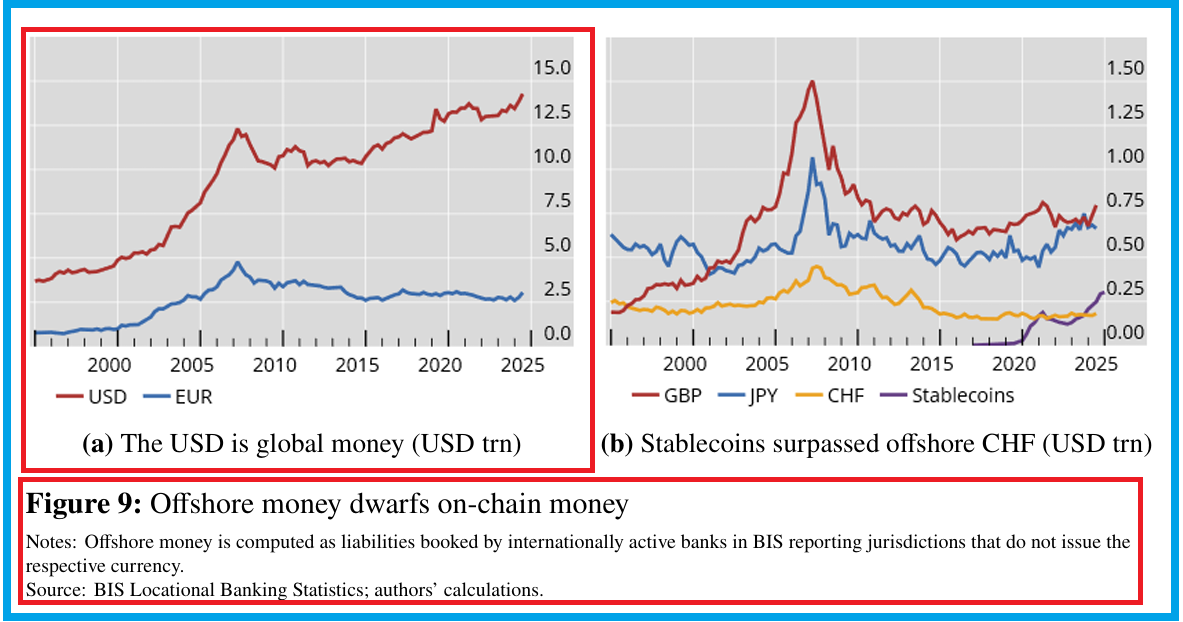
Une grande partie de ces eurodollars n’a pas de légitimité car ils circulent sans aucun rapport avec la création de richesse aux États-Unis (le PIB).
Il s’agit là d’une source importante alimentant l’hypertrophie monétaire qui sévit aux États-Unis et une hypertrophie monétaire a toujours des conséquences létales à terme comme le montrent par exemple la France avec la bulle du Mississippi créée par la banque de Law en 1720 et l’Allemagne de l’entre-deux guerres.
Depuis l’instauration du système de Bretton Woods en 1944 et jusqu’à la fin du XXe siècle, les dirigeants de la Fed ont toujours réussi à contenir la masse monétaire dans sa bande de fluctuation optimale en maintenant le ratio M3/PIB aux alentours de 70 %.
Lorsque des tensions inflationnistes menaçaient de prendre de l’ampleur les membres du FOMC augmentaient le taux de base de la Fed ce qui créait alors une récession et une baisse du ratio M3/PIB.
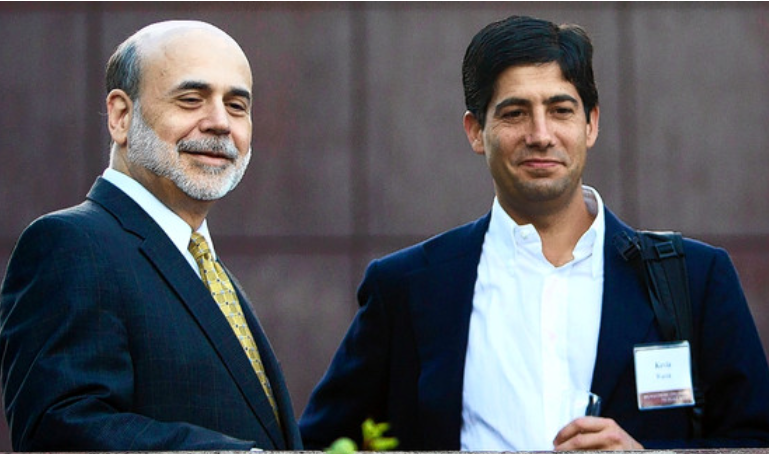
Ainsi, Ben Bernanke a relevé le taux de base de la Fed, ce qui a provoqué cette Grande récession qui a eu l’avantage de faire éclater une partie de cette bulle monétaire et de restaurer une partie des fondamentaux dans le secteur financier mais ce dispositif n’a pas pu faire revenir la masse monétaire dans sa bande de fluctuation normale, c’est-à-dire avec un ratio M3/PIB inférieur à 80 %.
Par la suite, Jerome Powell a relevé le taux de base de la Fed dans une bande de 5,25 % à 5,50 % le 26 juillet 2023 ce qui a fait revenir l’inflation dans une zone possiblement acceptable mais cette mesure n’a eu aucun effet positif contre l’hypertrophie monétaire car elle dépasse de loin ce qui aurait pu être considéré comme étant encore admissible,
Document 5 :
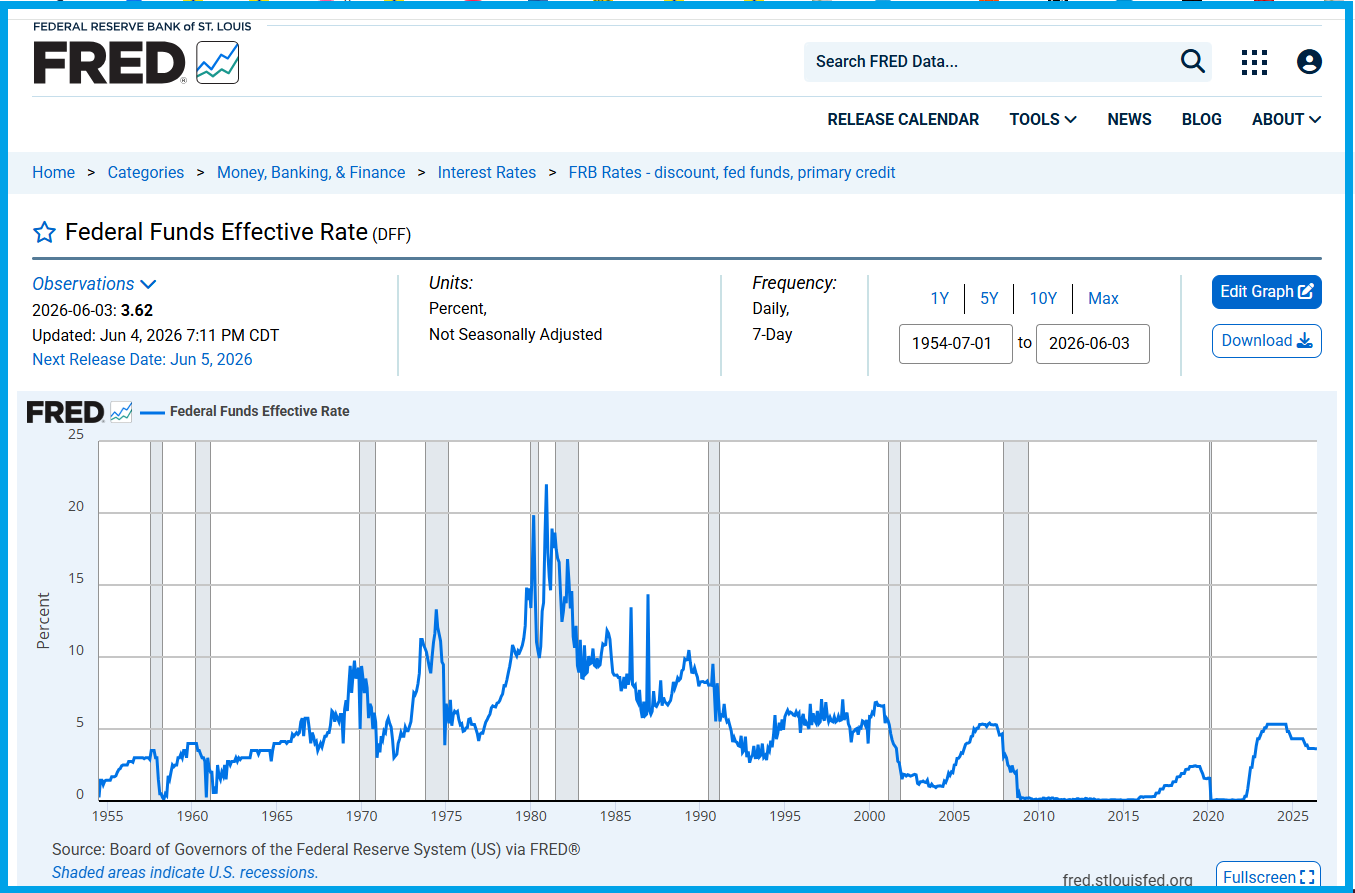
Donc, pour la première fois depuis les années 50, le relèvement du taux de base de la Fed ne suffit plus à rétablir les fondamentaux monétaristes aux États-Unis !
En effet, pour faire éclater cette bulle monétaire américaine, il serait nécessaire de mettre en œuvre deux types de mesures drastiques…
D’abord, les autorités financières et monétaires devraient impérativement imposer aux dirigeants des établissements financiers de respecter les règles comptables internationales et les règles de bonne gestion prudentielle, comme au cours de la seconde moitié du XXe siècle.
Ainsi par exemple, Jamie Dimon ne devrait plus pouvoir dire publiquement que si une banque doit être déclarée en faillite à cause d’une réglementation, il faut modifier cette réglementation et laisser faire les banksters !
Ensuite, les autorités politiques devraient mettre fin aux interventions intempestives des États-Unis dans le reste du monde de façon à y réduire la masse des eurodollars.
En effet, une analyse coûts/avantages montrerait que les coûts des interventions militaires officielles américaines à partir de 800 bases réparties dans le monde entier et des opérations qui sont plus ou moins bien occultées sont largement supérieurs aux avantages perçus.
La formule qui était basée sur des empires, anglais, français, et plus anciennement espagnols et portugais pillant les ressources de ce qui fut le tiers monde est révolue depuis longtemps, même dans des formes renouvelées comme le montre le fait que les dépenses militaires annuelles, de plus de 1 000 milliards de dollars présentement sont supérieures au déficit de la balance commerciale des États-Unis qui est supérieur à 1 000 milliards de dollars (sur une année pleine) depuis le début de 2022.
Document 6 :
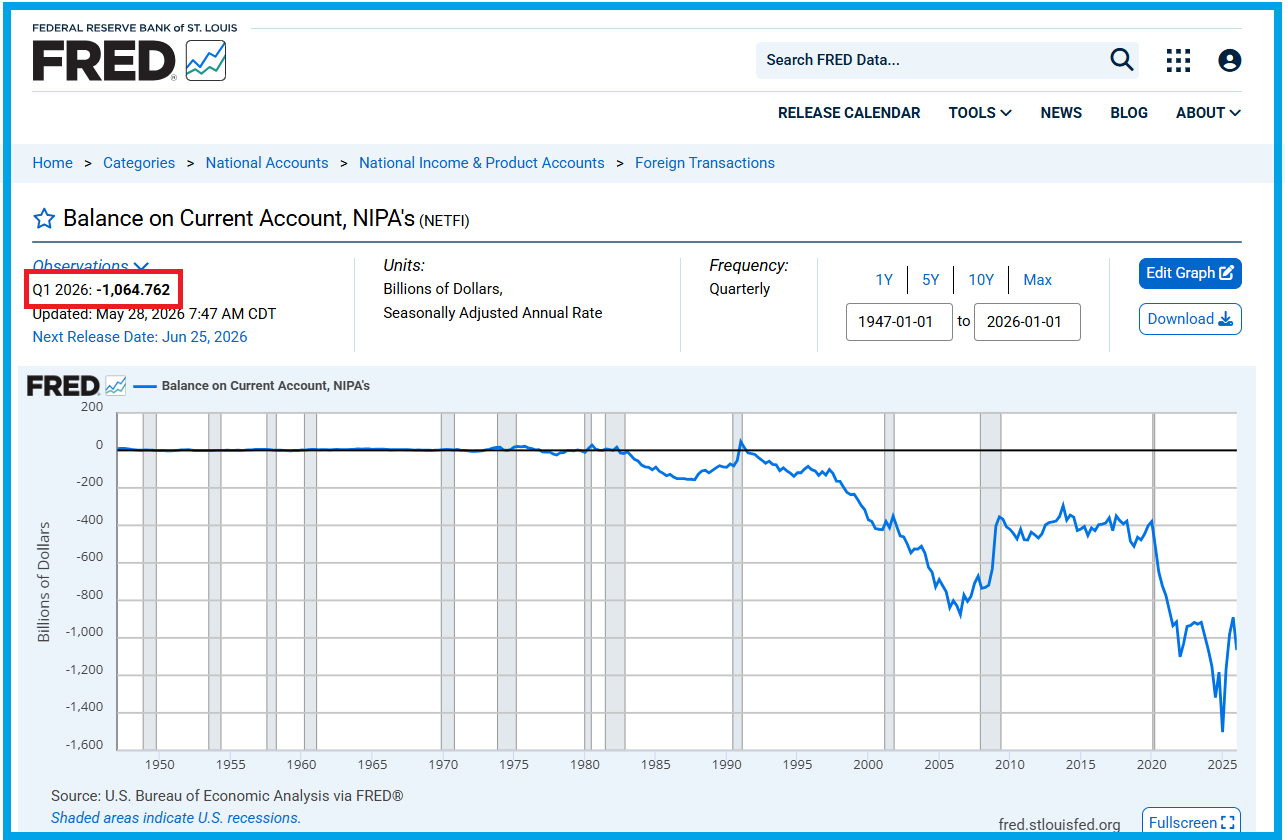
En outre, le dollar (USD) des États-Unis ne devrait plus être utilisé par des entités d’autres pays pour leurs paiements entre eux.
Ainsi par exemple, lorsque des entreprises chinoises achetaient des hydrocarbures à des exportateurs russes, les contrats prévoyaient un paiement en USD au lieu d’utiliser les monnaies des pays concernés, roubles ou yuans.
Les tensions internationales et même les guerres récentes ont eu pour avantage de mettre fin à ces anomalies et donc de commencer à réduire la masse des eurodollars utilisés auparavant pour ces paiements internationaux mais ce n’est pas suffisant pour faire retomber le ratio M3/PIB sous la barre critique de 80 % !
Conclusion : comme je l’ai écrit au début de cet article, le problème majeur est que les dirigeants politiques des États-Unis, qui n’ont aucune culture monétariste, sont persuadés que c’est cette masse d’eurodollars qui leur permet de maintenir leur hégémonie sur le monde alors qu’en réalité c’est là la source profonde de leur perte de pouvoir et de leur influence dans le monde et de leurs problèmes économiques et monétaires fondamentaux.
Il est peu probable que les dirigeants politiques des États-Unis comprennent un jour ces problèmes et il est encore moins probable qu’ils y apportent les solutions qui s’imposent.
Le fait que Ben Bernanke ait supprimé la publication des chiffres de la masse monétaire M3 dès sa prise de fonction à la présidence de la Fed signifie que des économistes de la Fed qui ont évidemment une bonne culture monétariste ont fait des analyses qui arrivent aux mêmes conclusions que les miennes mais ils ne les ont jamais rendues publiques.
Les guerres en Ukraine et au Moyen-Orient, les dysfonctionnements dans les systèmes bancaires, monétaires, sanitaires (avec le covid), dans les bourses avec l’intelligence artificielle, etc. ont pour résultat d’accentuer les désordres dans le monde, ce qui est aussi l’objectif de certains réseaux qui interviennent sournoisement mais efficacement…
Il est difficile de concevoir que Kevin Warsh puisse résoudre fondamentalement ces problèmes monétaristes fondamentaux.
***
Cliquer ici pour accéder à la page de l’étude de la BIS évaluant le montant des eurodollars.
Cliquer ici pour lire l’article à ce sujet.
© Chevallier.biz
***
La seconde moitié du XXe siècle a été dominée par la guerre froide, c’est-à-dire par les débats et les conflits entre le communisme et le capitalisme libéral. Au cours de ces décennies, de plus en plus de pays dans le monde, surtout parmi les pays dits en développement, rejoignaient le camp des pays dits communistes. Les États-Unis passaient alors pour les défenseurs ultimes du Monde libre.
Les dirigeants des États-Unis se sentaient donc obligés d’intervenir partout dans le monde pour défendre ce Monde libre. Pour atteindre cet objectif, ils devaient maximiser leurs propres performances économiques de façon à renforcer leur puissance financière, et donc militaire, en montrant que le capitalisme libéral était la meilleure solution pour optimiser la richesse des nations, et de leurs habitants.
Les dirigeants des États-Unis considéraient alors que la réussite de cette politique économique reposait essentiellement sur la politique monétaire menée par la banque centrale qui devait impérativement contenir l’évolution de la masse monétaire M3 de façon à ce qu’elle ne dépasse pas la limite critique des 80 % du PIB courant (cf. mes articles à ce sujet), et c’est ce qui a été réalisé grâce entre autres, à la politique monétaire menée par les dirigeants de la Fed après la conférence de Bretton Woods en 1944.
Le premier pilier des Reaganomics est une monnaie saine, dixit d’Arthur Laffer
Document 1 :
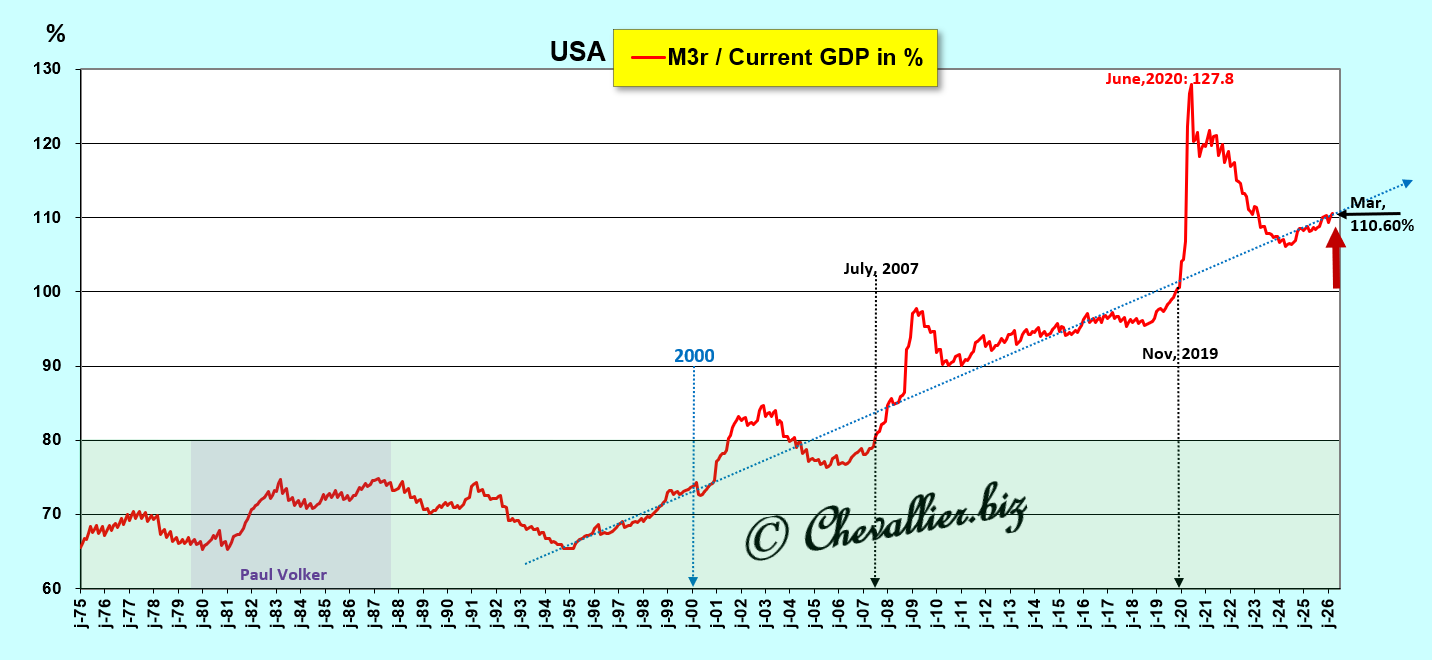
Malheureusement, après l’effondrement tant attendu de l’URSS, cette discipline monétaire fondamentale a été abandonnée sous la pression du secteur financier américain, ce qui a commencé à se manifester par la Grande récession de 2008.
Par la suite, d’autres interventions intempestives ont accentué cette hypertrophie monétaire, surtout en liaison avec cette histoire de coronavirus.
Or, l’Histoire enseigne que toute hypertrophie monétaire a toujours des conséquences catastrophiques comme l’ont montré par exemple la France avec la bulle du Mississippi créée par la banque de Law en 1720 et l’Allemagne de l’entre-deux guerres.
Le plus gros problème qui se pose présentement est que ceux qui manipulent les marchés financiers et les opinions publiques et qui détiennent les principaux pouvoirs dans le monde, ont adroitement occulté ces problèmes monétaires fondamentaux de façon à ce que personne (ou presque personne !) ne puisse les analyser et en tirer les conséquences qui s’imposeraient et qui permettraient pourtant de rétablir les bons fondamentaux et donc la prospérité aux États-Unis et dans le monde.
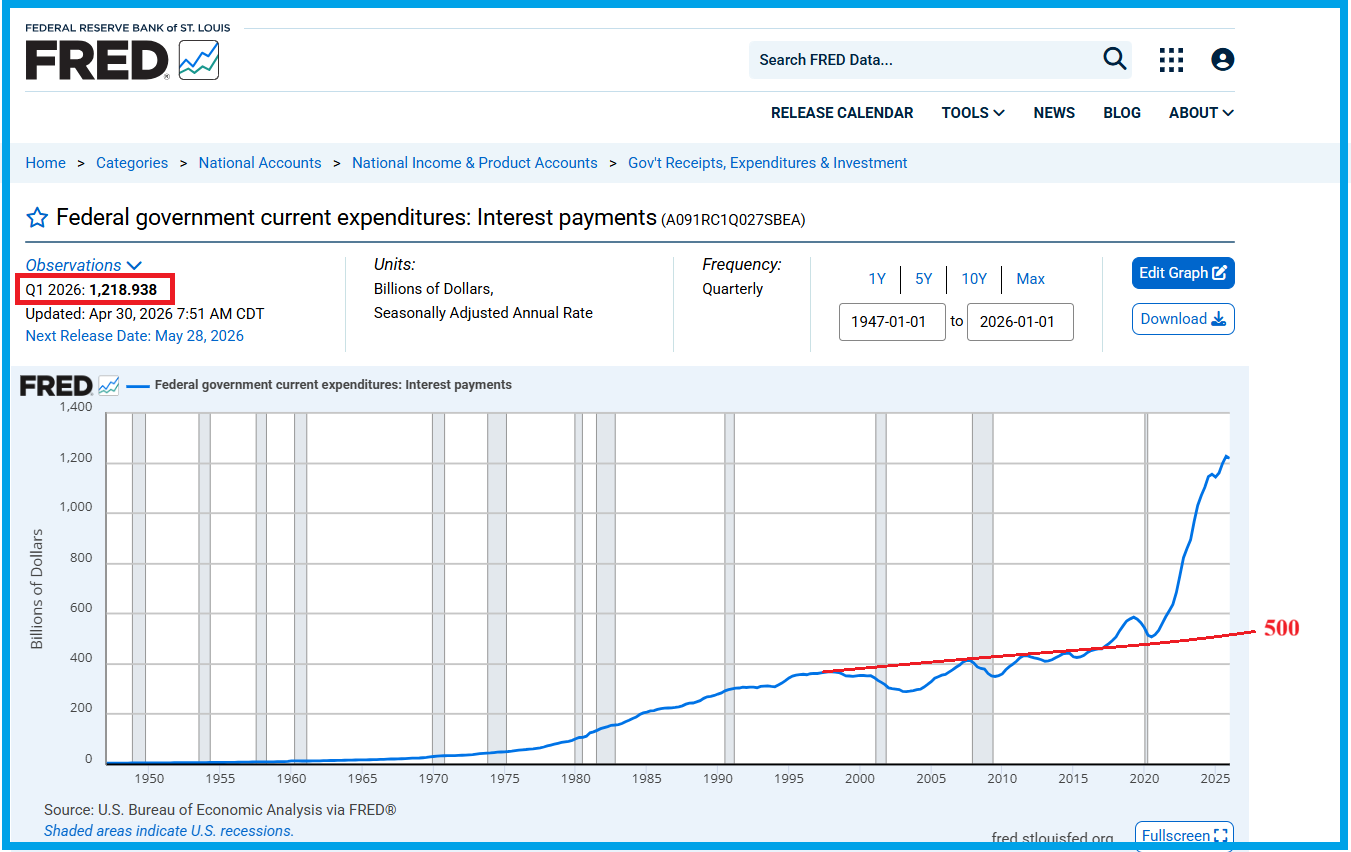
Pour cela, ces manipulateurs font croire à tout le monde que l’Amérique est au bord du gouffre en particulier à cause de la dette de l’État fédéral qui dépasserait et de loin les normes (en atteignant 120 % du PIB) et qui fait exploser les intérêts versés à… 1 219 milliards de dollars sur une base annuelle au premier trimestre 2026 et… payés finalement par les contribuables américains comme le montrent indubitablement les données publiées par notre ami Fred de Saint Louis,
Document 2 :
Cependant, comme je l’ai montré précédemment, la dette nette réelle de l’État fédéral ne correspond qu’à 81 % du PIB courant, ce qui est considéré comme étant (presque) normal.
Le problème qui se pose alors est le suivant : pour quelles raisons la dette brute de l’État fédéral génère des intérêts aussi élevés (1 219 milliards de dollars) ?
La réponse est donnée dans ce graphique de notre ami Fred de Saint Louis : c’est à cause de la trésorerie du Trésor qui est devenue totalement hors normes !
Document 3 :
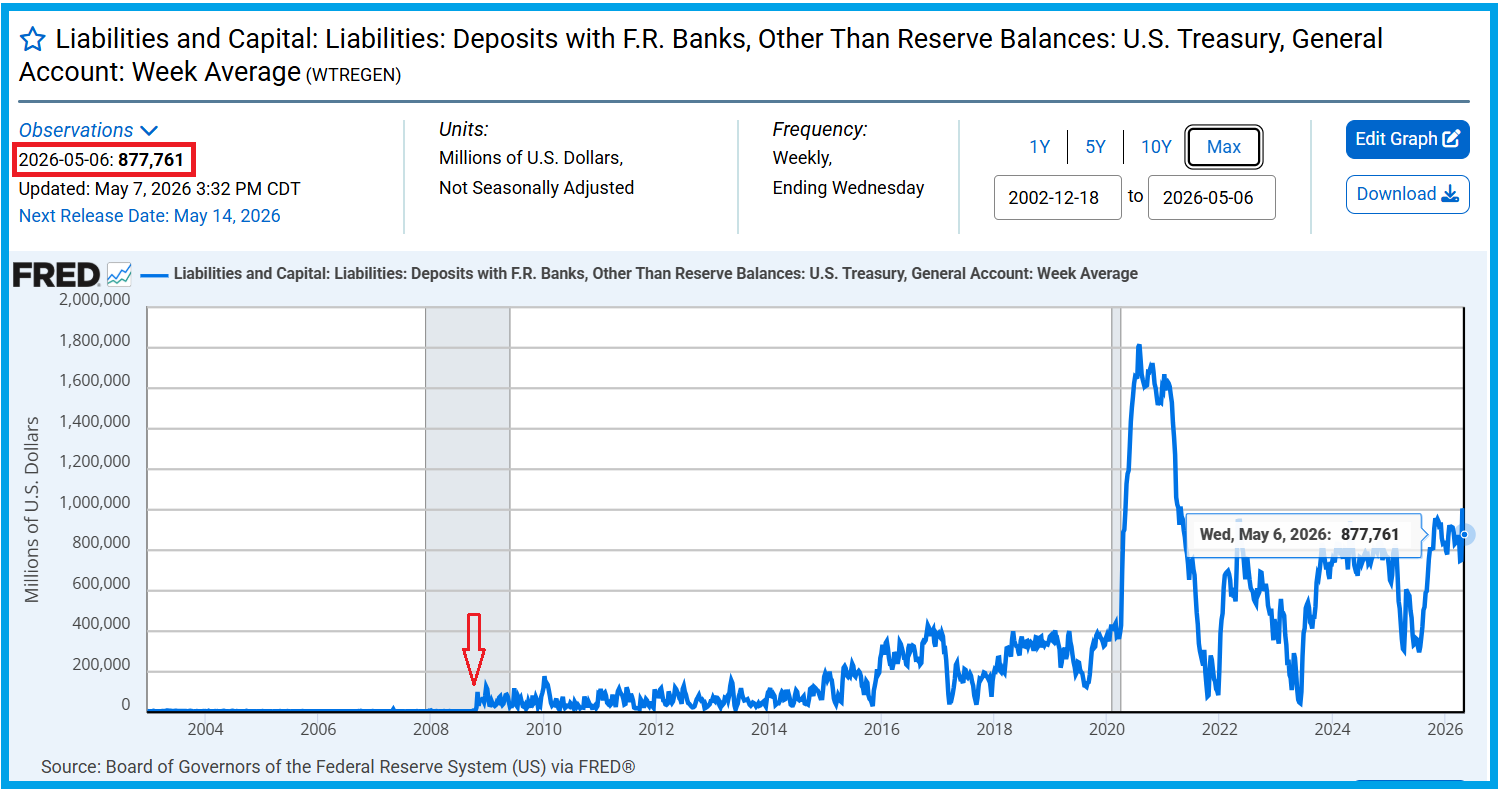
En effet, la trésorerie du Trésor était de l’ordre de… 5 à 10 milliards de dollars seulement avant le mois d’octobre 2008 mais depuis le mois d’octobre 2023 elle fluctue dans une bande de 800 à 1 000 milliards de dollars à l’exception d’une période de quelques mois en 2025 après avoir culminé à plus de 1 800 milliards de dollars en 2021 !
Par comparaison, la trésorerie globale des entreprises américaines a augmenté logiquement sur une tendance haussière régulière sans faire de tels bonds en n’étant multipliée que par moins de 2,5 fois de fin 2008 à fin 2025,
Document 4 :
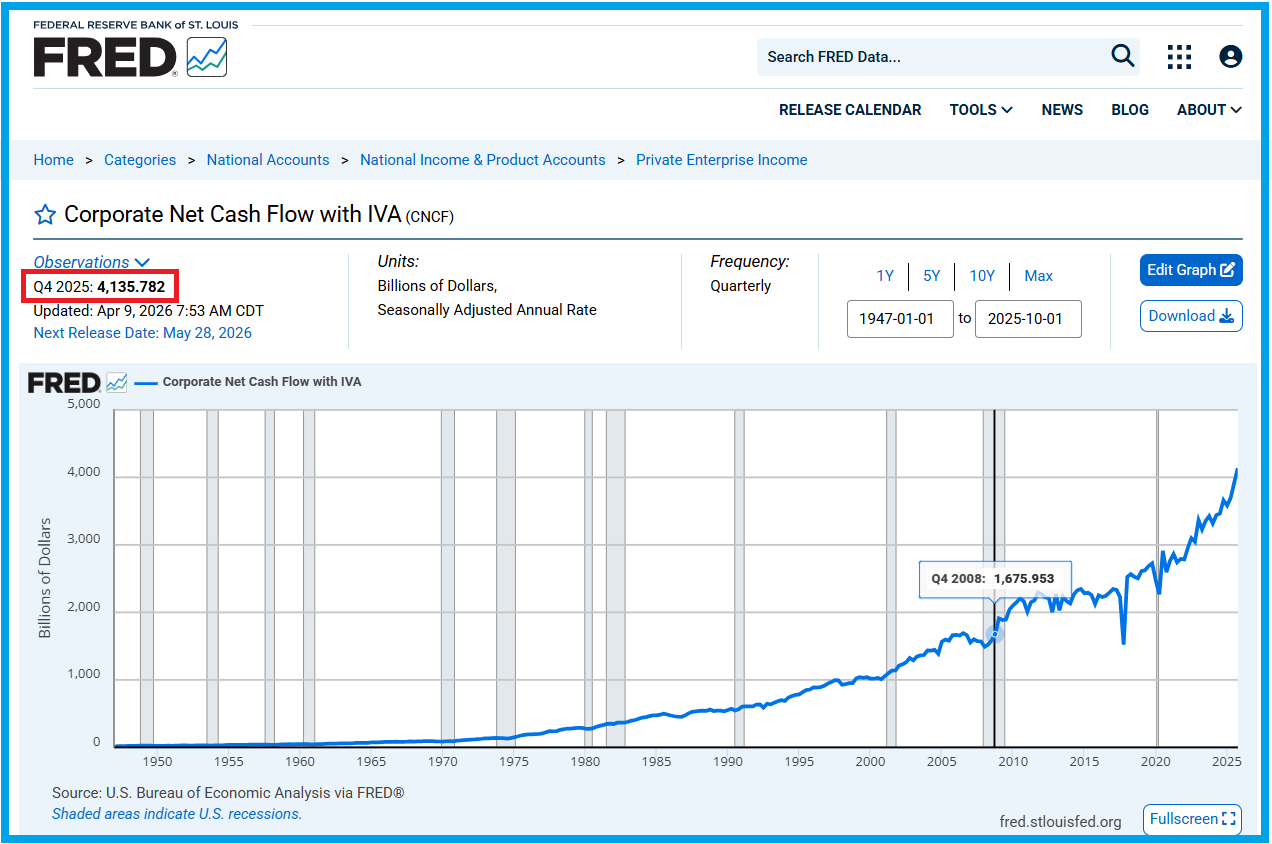
Comparativement et logiquement, la trésorerie du Trésor ne devrait donc pas dépasser présentement 25 à 30 milliards de dollars… alors qu’elle fluctue dans une bande de… 800 à 1 000 milliards de dollars, ce qui contribue évidemment à cette explosion des intérêts payés in fine par les contribuables américains !
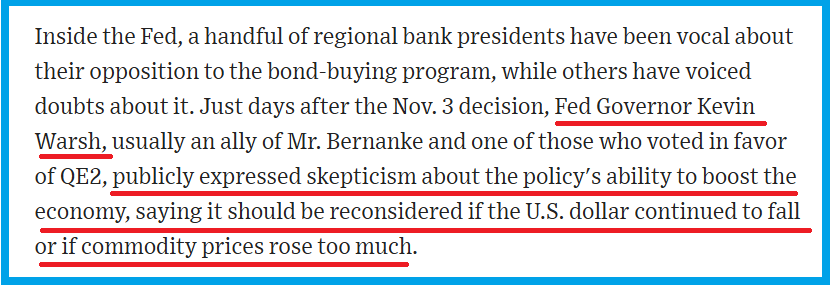
Par ailleurs, Ben Bernanke a décidé d’augmenter les achats de bons du Trésor et de titres hypothécaires (US government securities) par la Fed à partir de 2010 pour relancer la croissance (QE2) contre l’avis entre autres d’un jeune gouverneur de la Fed, à savoir… Kevin Warsh !
Document 5 :
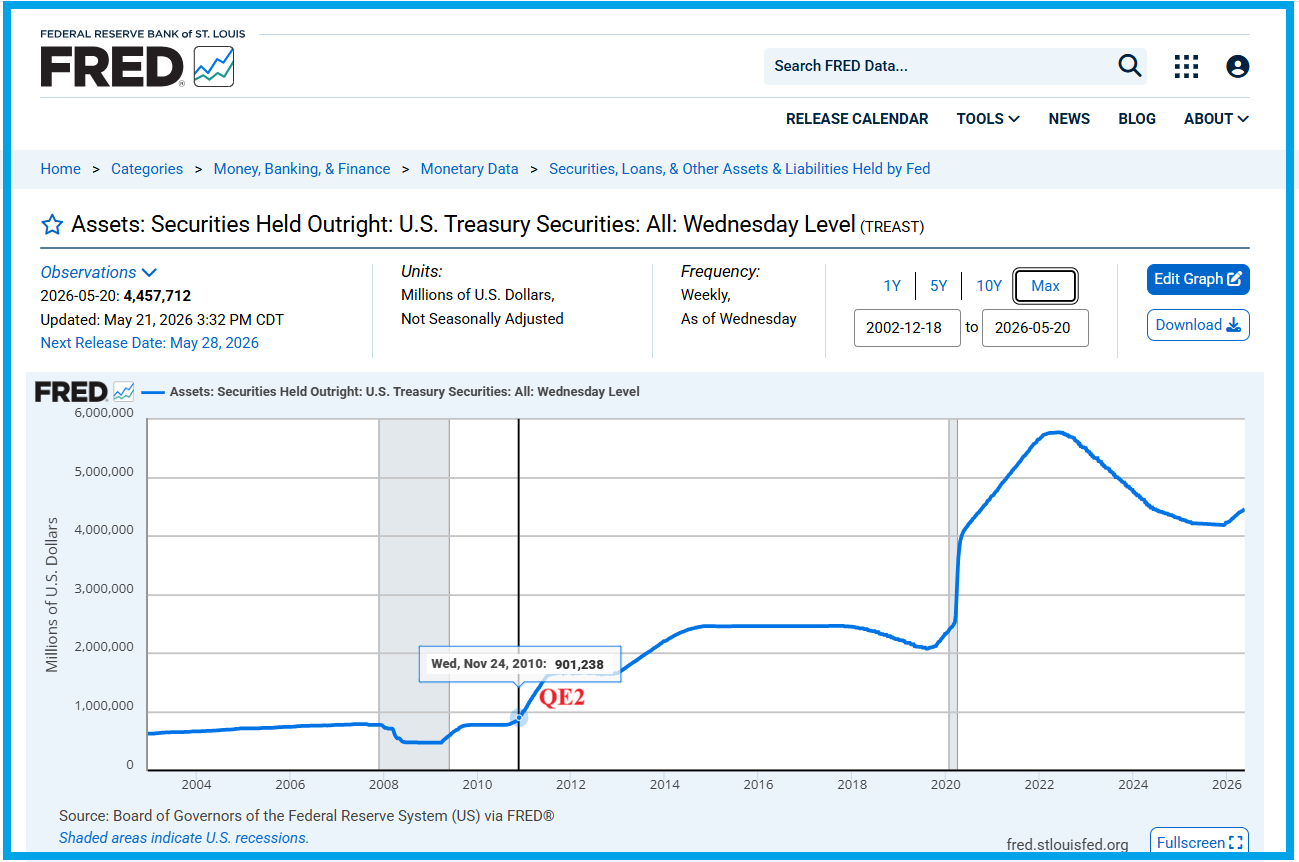
Effectivement, un article du Wall Street Journal de Sudeep Reddy en 2010 a expliqué (entre autres) que beaucoup d’Américains dont des membres du FOMC comme Kevin Warsh étaient opposés à cette politique monétaire qui risquait de relancer l’inflation et de faire remonter les taux,
Document 6 :
Pour relancer la croissance et empêcher une remontée des taux sur les marchés financiers, Ben Bernanke a fait tomber le taux de base de la Fed au plus bas car c’est un taux administré et non pas déterminé par des marchés libres qui ont alors été obligés de s’aligner sur ce taux zéro de la Fed !
Document 7 :
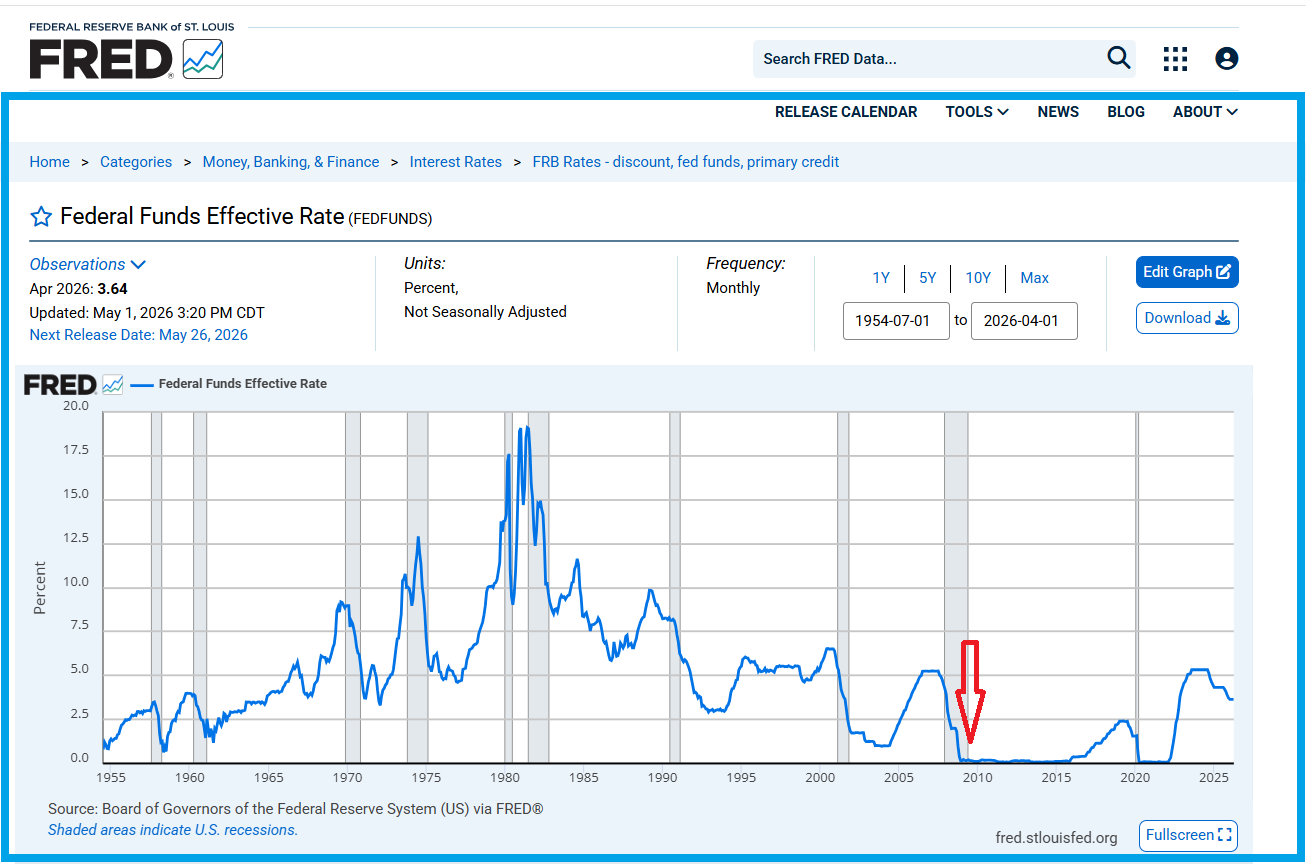
La position de Kevin Warsh en 2010 était effectivement plus logique et plus cohérente que celle de Ben Bernanke !
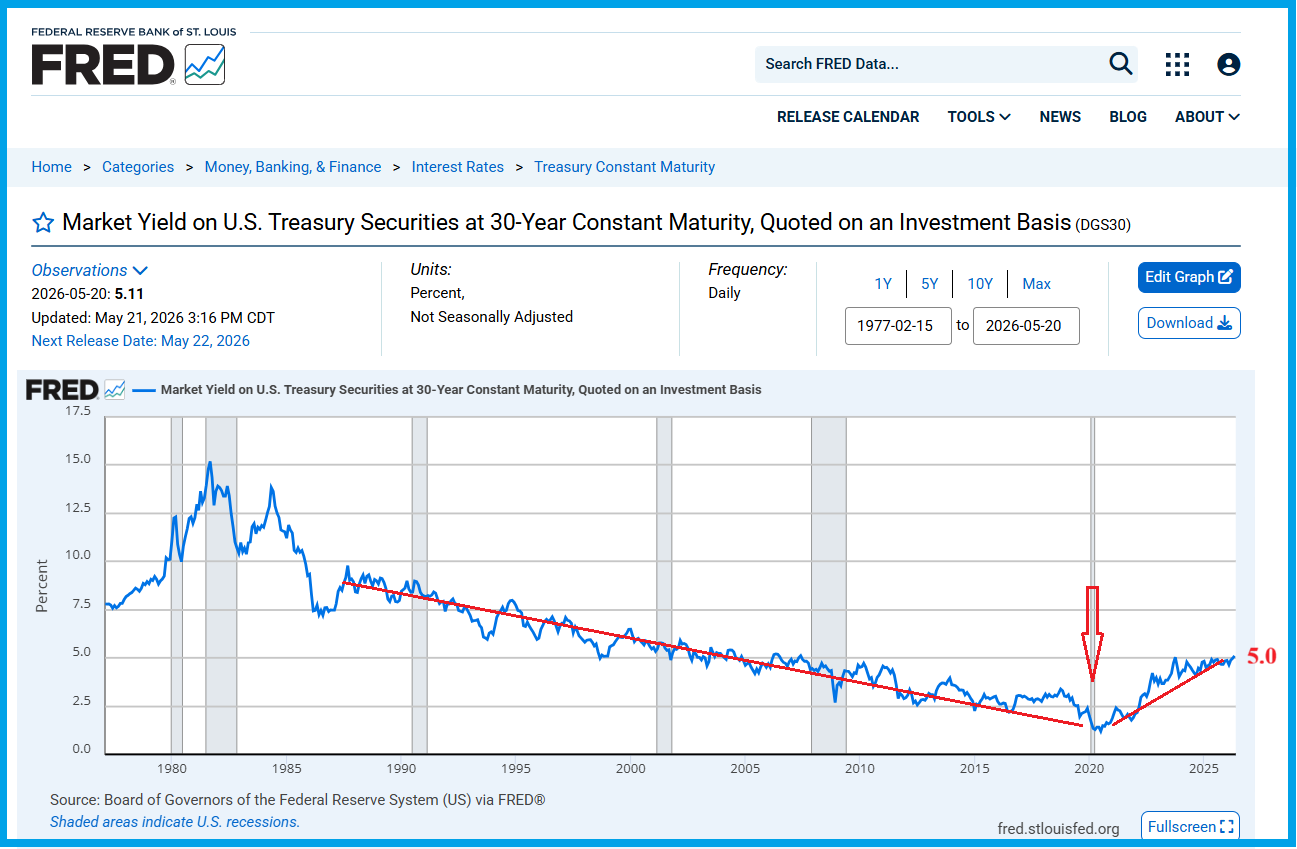
Par la suite, après 2020, l’hypertrophie monétaire ayant largement dépassé les limites qui auraient pu être acceptables, certains titulaires de capitaux ont commencé à perdre confiance en ces titres et ils en ont été marginalement vendeurs, ce qui a fait baisser les prix des contrats et inversement remonter leurs rendements dont ceux du bond à 30 ans qui sont en pareilles circonstances un bon indicateur précurseur de désordres financiers à venir,
Document 8 :
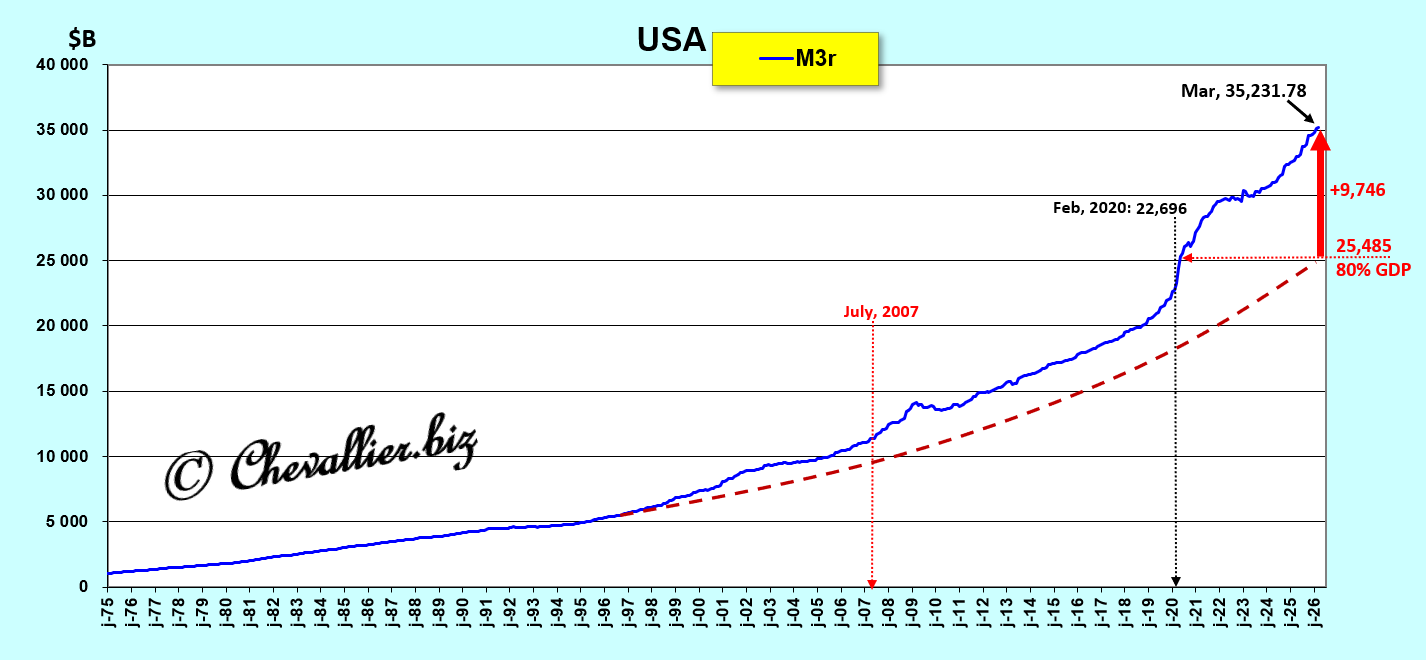
Cette hypertrophie monétaire qui sévit aux États-Unis est présentement de l’ordre de… 10 000 milliards de dollars (cf. mes analyses à ce sujet) !
Document 9 :
Or une solution simple pour mettre fin à l’augmentation relative de cette bulle monétaire (par rapport au PIB) pourrait être de revenir à une gestion… normale de la trésorerie du Trésor et des agences gouvernementales et des actifs de la Fed comme le faisaient habituellement ces fonctionnaires pendant la seconde moitié du XXe siècle en éliminant des titres pour 11 500 milliards de dollars …
Pour ce qui concerne la Fed, d’après les données de ses bilans plus anciens présentement disponibles datant du 26 juin 1996, le total des US government securities se montait à 382,522 milliards de dollars ce qui correspondait à 4,6 % du PIB courant de 8 259,771 milliards de dollars.
Document 10 :
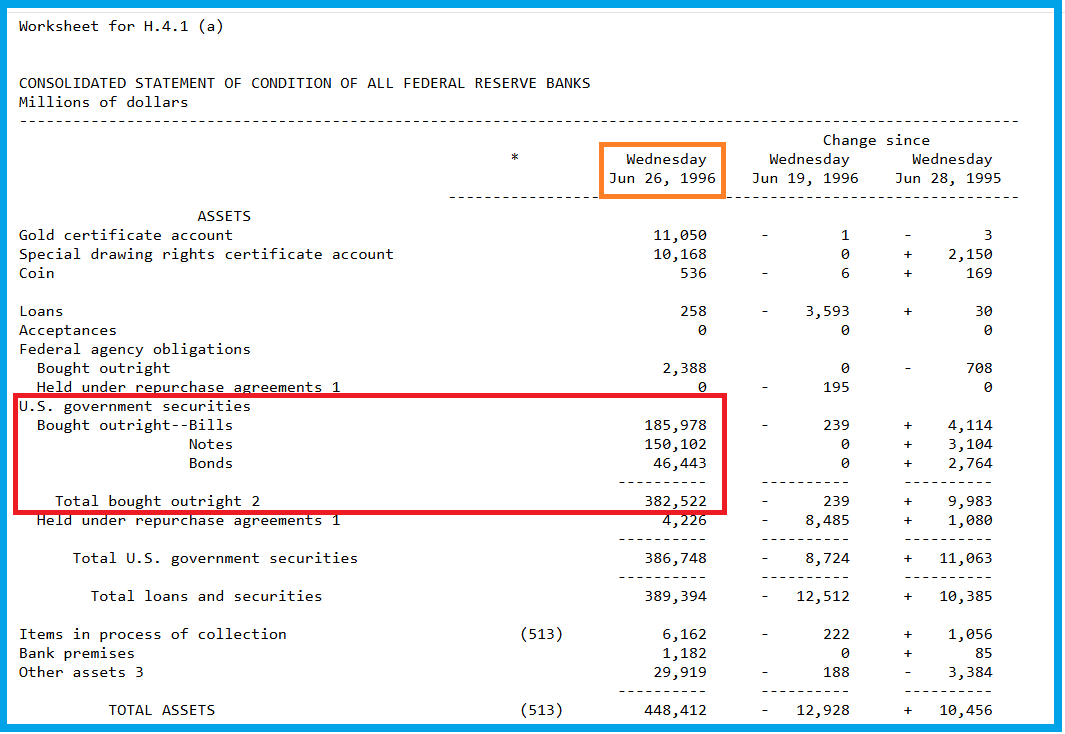
Or, ce même total des US government securities se monte présentement à 4 457,712 milliards de dollars (cf. document 5 ci-dessus) ce qui correspond à 14,0 % du PIB courant de 31 856,257 milliards de dollars !
Pour revenir à une situation équivalant à celle de la fin des années 90, c’est-à-dire avant le début des dérives financières et monétaristes, les obligations publiques détenues par la Fed devraient fluctuer logiquement aux alentours de 1 500 milliards de dollars seulement.
Ainsi la Fed détient pour environ 3 000 milliards de dollars de titres qui ne devraient pas faire partie normalement de sa politique d’open market.
Donc, pour récapituler, les administrations fédérales ont accumulé des dettes brutes totalement superfétatoires pour un total de l’ordre de… 11 500 milliards de dollars se répartissant entre les titres détenus (en trop) par la Fed (3 000 milliards), les Intragovernmental Holdings (7 700 milliards) et la trésorerie du Trésor (700 milliards) !
Pour donner une image fidèle de la réalité, la dette brute de l’État fédéral devrait coïncider avec celle de la dette nette.
Pour atteindre cet objectif, logiquement, il suffirait alors d’annuler ces dettes sur soi-même.
Donc, si Kevin Warsh a été obligé de s’incliner en 2010 face à Ben Bernanke parce que ce dernier était alors chaiman de la Fed, Kevin Warsh devenu maintenant à son tour chairman de la Fed devrait et pourrait contribuer à réduire l’augmentation de la bulle monétaire qui menace les fondements de la prospérité des États-Unis !
Pour atteindre cet objectif, il lui suffirait de faire baisser drastiquement le montant des obligations détenues par la Fed et d’inciter énergiquement le Secrétaire au Trésor et les dirigeants des administrations fédérales à en faire de même de façon à gérer la res publica logiquement et normalement en fonction des intérêts des contribuables américains, ce qui leur permettrait d’optimiser leur richesse ainsi que celle de la nation.
Tout est simple disait Milton Friedman, à condition que… l’État soit bien géré, c’est-à-dire comme une entreprise dans un marché libre avec des entreprises qui minimisent toujours leur trésorerie et il doit donc en être de même pour les organisations fédérales.
Si ces obligations publiques détenues par des organisations fédérales pour un montant de 11 500 milliards de dollars étaient totalement effacées, le total de ces dettes réelles de l’État fédéral tomberait de 39 000 à 27 500 milliards de dollars (39 000- 11 500), ce qui aurait principalement deux conséquences importantes…
Premièrement, les intérêts payés par les contribuables ne seraient plus de 1 219 milliards de dollars (cf. document 2 ci-dessus) mais de l’ordre de… 500 milliards de dollars (sur une base annuelle) et même moins grâce à la baisse des taux…
Deuxièmement, en effet, à partir du moment où moins de bons du Trésor seraient en circulation, les prix des contrats monteraient et inversement leurs rendements baisseraient, toutes choses égales par ailleurs.
Il y aurait alors à la fois moins de dettes et des taux plus faibles, donc les intérêts payés par les contribuables américains ne seraient plus que de l’ordre de 400 milliards de dollars, ce qui leur permettrait de disposer de… 800 milliards de dollars supplémentaires (sur une année) par rapport à la situation actuelle !
Autre formulation : la mauvaise gestion de la res publica prive les contribuables américains qui sont des personnes physiques et morales (des entreprises) de 800 milliards de dollars par an !
Conclusion : Kevin Warsh devrait donc faire baisser à leur minimum la masse des obligations publiques détenues par des organisations fédérales, ce qui devrait stimuler la croissance et l’investissement, ce qui augmenterait alors la création de richesse des Américains.
Malheureusement, ces mesures ne suffiraient pas à faire éclater la bulle monétaire qui sévit aux États-Unis car ces obligations publiques détenues par des organisations fédérales ne font pas partie de la masse monétaire.
Cependant, un assainissement de la gestion de la res publica et cette injection de 800 milliards de dollars stimulant la croissance pourrait inciter les titulaires de capitaux à les sortir des fonds mutuels de trésorerie pour les placer dans des investissements créateurs de richesses.
C’est ainsi par exemple que la société Berkshire Hathaway de Warren Buffett conserve… 400 milliards de dollars de disponibilités qui ne sont pas créatrices de richesses ! Le retour à de bons fondamentaux l’inciterait à les investir au lieu de financer… cette dette publique dont les inconvénients sont supérieurs à ses avantages.
En outre, la reprise de la croissance sur des bases saines amènerait les dirigeants des entreprises à investir davantage au lieu de conserver des flux de trésorerie en trop forte augmentation, cf. mon article sur la masse monétaire.
En effet, après le pic créé par cette histoire de coronavirus, l’augmentation de l’hypertrophie monétaire est due essentiellement à l’agrégat monétaire M3-M2 composé de la trésorerie globale des entreprises et des dépôts dans les fonds mutuels de trésorerie.
Ainsi, Kevin Warsh pourrait mettre fin à l’augmentation de la bulle monétaire qui handicape fondamentalement l’économie américaine sans toutefois parvenir à la faire éclater de façon à revenir à une situation normale, c’est-à-dire avec un ratio de masse monétaire M3 inférieur à 80 % du PIB courant, comme c’était le cas au cours de la seconde moitié, du XXe siècle (cf. le document 1 ci-dessus).
Il n’existe donc pas de solution concevable pour mettre fin à cette hypertrophie de la masse monétaire aux États-Unis et c’est elle qui provoque fondamentalement la fin du leadership de l’Amérique sur le monde.
Cette perte de la toute-puissance de l’Amérique n’est pas causée par l’importance de la dette de l’État fédéral ni par celle des dettes des entreprises ni des ménages, ni par la désindustrialisation, ni par l’excès de financiarisation des activités économiques, ni par le wokisme, ni par autre chose…
Le premier pilier des Reaganomics est une monnaie saine, dixit Arthur Laffer.
Au cours de la seconde moitié du XXe siècle, les membres du FOMC pouvaient toujours faire baisser un des trois agrégats monétaires en provoquant une récession, ce qui a toujours permis de maintenir la masse monétaire M3 toujours en deçà de cette limite de 80 % du PIB.
Pour atteindre cet objectif, il leur suffisait d’augmenter le taux de base de la Fed de façon créer une récession.
C’est ce qui a permis de maintenir ce ratio M3/PIB dans la limite critique des 80 % mais ce n’est plus possible en ce XXIe siècle car cette bulle monétaire est trop importante.
La seule solution qui serait envisageable pour faire éclater cette bulle monétaire serait, pour les mondialistes, de créer une crise majeure, un effondrement de l’activité économique comme il ne s’en est jamais produit aux États-Unis, un grand reset comme l’ont évoqué certains réseaux mais ils n’ont pas la possibilité de le mettre en œuvre dans un avenir envisageable et c’est heureux car cette situation aurait des conséquences catastrophiques.
Les Américains sont donc victimes de leurs propres erreurs et de l’abandon de leur culture monétariste alors qu’ils étaient persuadés de pouvoir continuer à exercer pour toujours leur leadership sur le monde.
C’est maintenant la Chine qui est devenue la plus grande puissance mondiale, surtout grâce à Deng Xioping qui a réussi à convaincre le parti (communiste) au pouvoir de renoncer au… communisme et d’adopter le capitalisme libéral.
En outre, les dirigeants de la Chine sont devenus les meilleurs défenseurs de ce capitalisme libéral qui est basé, évidemment, sur la liberté alors que les dirigeants des États-Unis usent et abusent de menaces, de sanctions, de coercition, de prédation et de guerres.
***
Cliquer ici pour lire l’article de Sudeep Reddy publié sur le Wall Street Journal en 2010.
Cliquer ici pour accéder à la page de la Fed publiant son bilan au 27 juin 1996.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
La guerre lancée par les dirigeants des États-Unis et d’Israël contre l’Iran a déjà provoqué de toute façon une crise mondiale majeure (qui ne commencera à se manifester vraiment que dans quelques semaines) car le blocage du trafic des navires dans le détroit d’Ormuz a interrompu les chaines d’approvisionnement à partir de ces produits de base que sont les hydrocarbures.
Ainsi par exemple, Tobias Meyer, en tant que PDG du groupe DHL, est bien placé pour observer les réactions de ses clients qui échangent partout dans le monde des informations et des produits.
Cliquer ici pour lire un article publié par ZeroHedge qui montre clairement que tous les secteurs économiques vont être gravement perturbés dans l’avenir proche.
Galante Escobar, responsable du gaz naturel liquéfié (GNL) chez Vitol est bien placé lui aussi pour prédire qu’une crise alimentaire se produira inévitablement dans les mois à venir, ce qui se traduira par des augmentations de prix dans les pays développés et des rationnements et dans beaucoup d’autres pays et même des famines dans les régions les plus défavorisées de la planète.
Cliquer ici pour lire un article à ce sujet publié par ZeroHedge.
Les stocks de pétrole sont déjà globalement au plus bas et la situation s’aggravera au fur et à mesure que le détroit d’Ormuz sera plus ou moins fermé.
Document 1 :
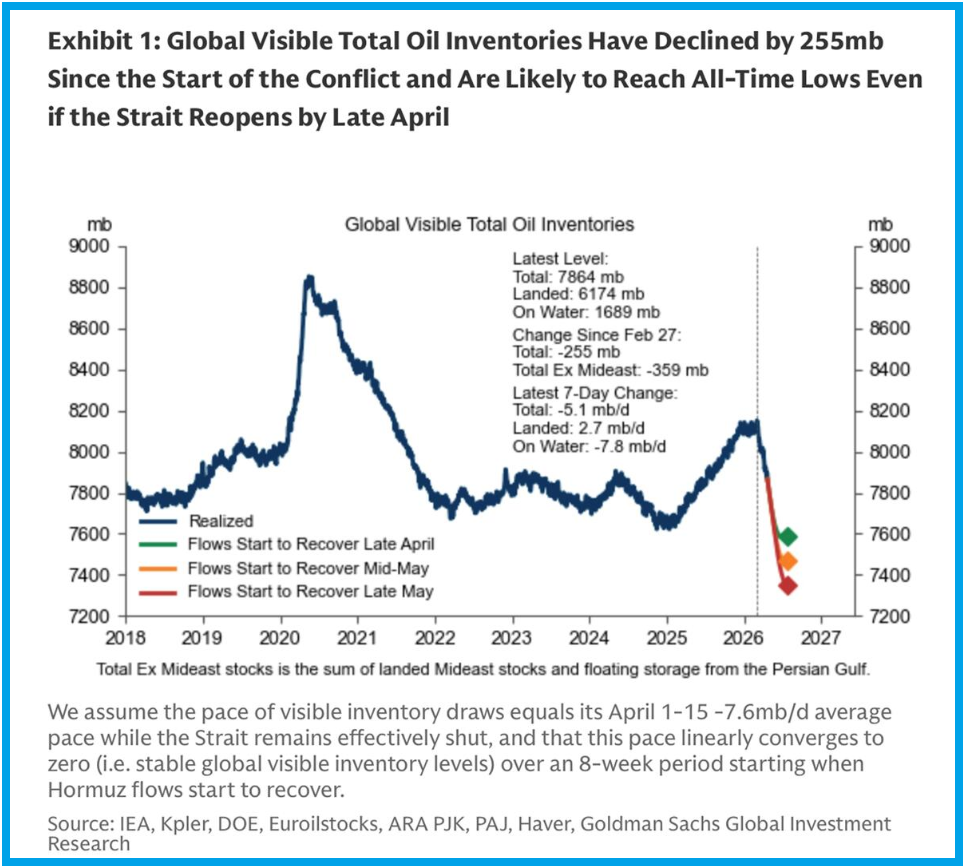
Cliquer ici pour lire l’article publié par ZeroHedge d’où est tiré ce document.
Notre Bécassine adorée, à savoir Christine Lagarde a même confirmé le 20 avril 2026 qu’elle envisageait de tels rationnements dans sa zone !
Cliquer ici pour lire une réponse via l’intelligence artificielle à ce sujet.
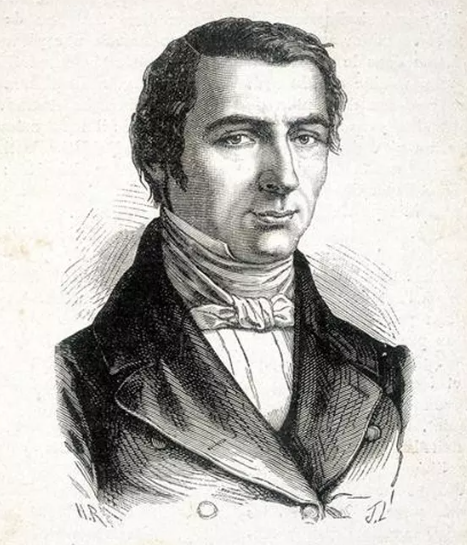
Du temps où des économistes libéraux existaient en France, à la fin du XIXe siècle, Frédéric Bastiat a montré simplement et clairement que toute guerre est de toute façon destructrice de richesse.
Document 2 :
Cliquer ici pour lire une réponse via l’intelligence artificielle à ce sujet.
Cliquer ici pour lire une réponse via l’intelligence artificielle au sujet du sophisme de la vitre cassée.
Toute guerre coute cher, très cher, ne serait-ce qu’en munitions pour l’agresseur comme le montre Simplicius,
Document 3 :
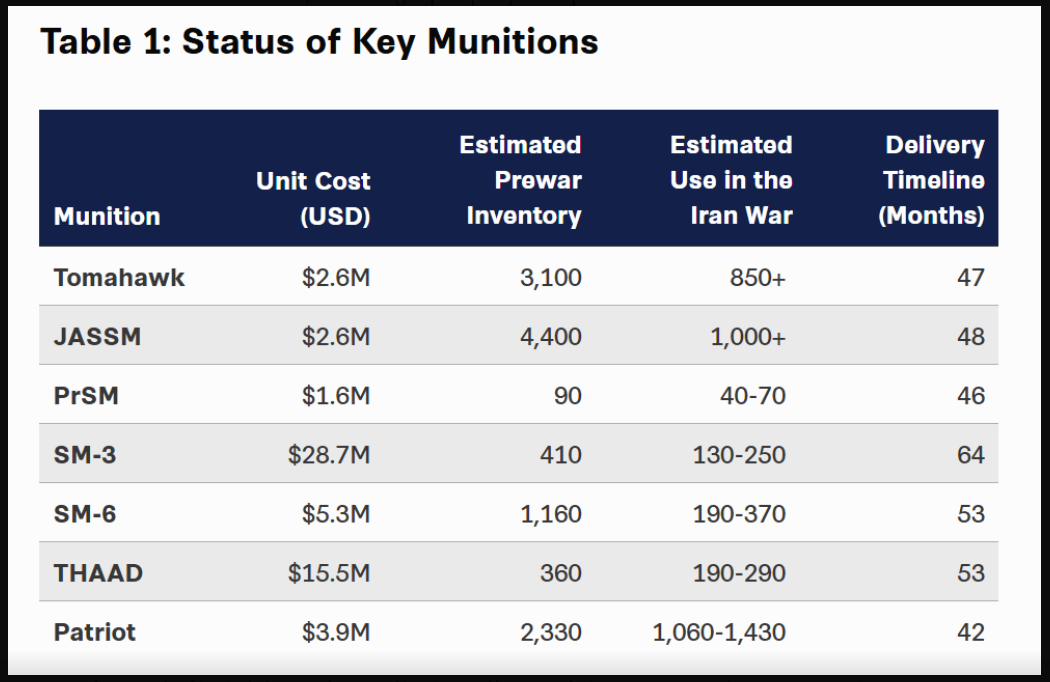
Cliquer ici pour lire l’article publié par Simplicius d’où est tiré ce document.
Cette guerre de 2026 contre l’Iran aura donc créé une crise mondiale majeure et elle devrait aussi faire éclater la bulle monétaire américaine…
En effet, comme je l’ai écrit à maintes reprises, une hypertrophie monétaire de l’ordre de 10 000 milliards de dollars s’est développée aux États-Unis, cf. mes articles à ce sujet.
Document 4 :
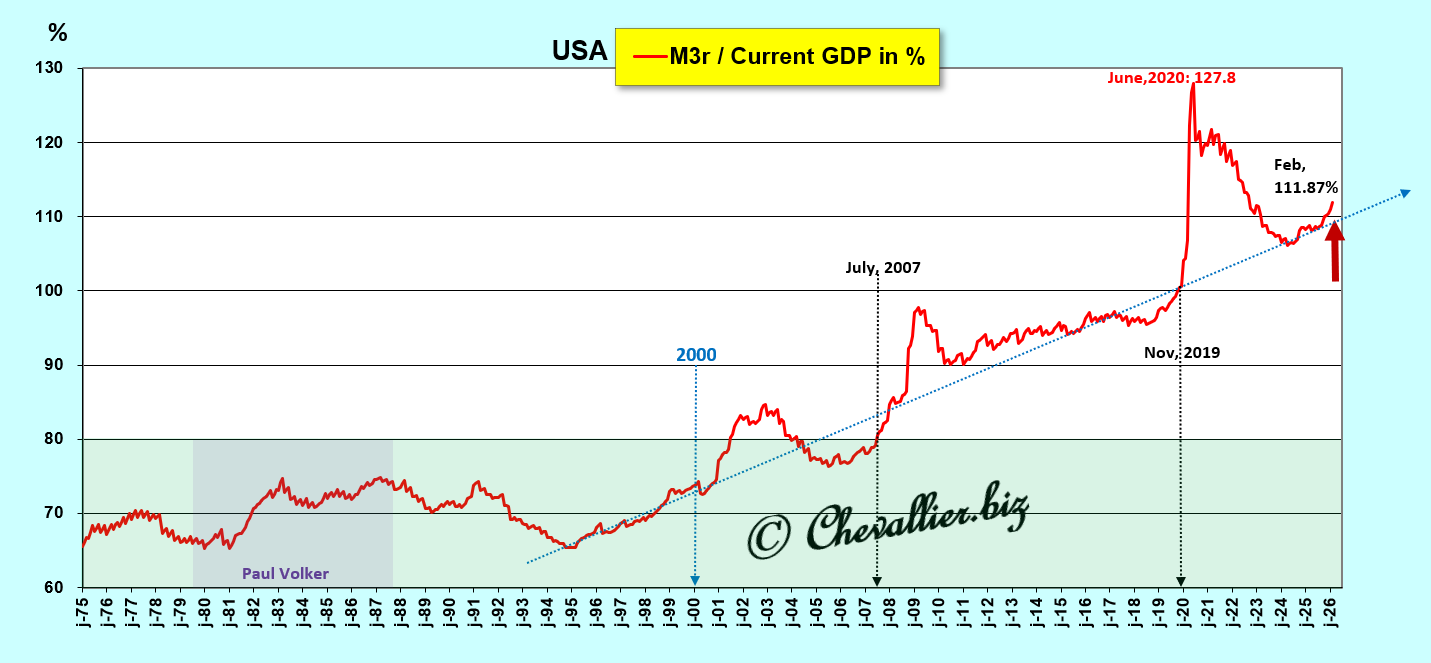
Dans le passé les membres du FOMC ont augmenté le taux de base de la Fed pour résorber les bulles monétaires qui s’y étaient développées mais cette solution n’a pas pu produire l’éclatement de cette bulle monétaire car elle est présentement trop importante.
Aucune solution n’était envisageable a priori pour restaurer l’argent sain aux États-Unis.
Cependant, cette crise qui est présentement en gestation, provoquée par cette guerre contre l’Iran, va bouleverser les marchés financiers partout dans le monde et en particulier aux États-Unis, ce qui va provoquer des pertes gigantesques pour beaucoup d’intervenants, et en particulier pour ce qui concerne les produits dérivés dont les engagements notionnels se montent à… 200 000 milliards de dollars pour les seules banques américaines !
Document 5 :
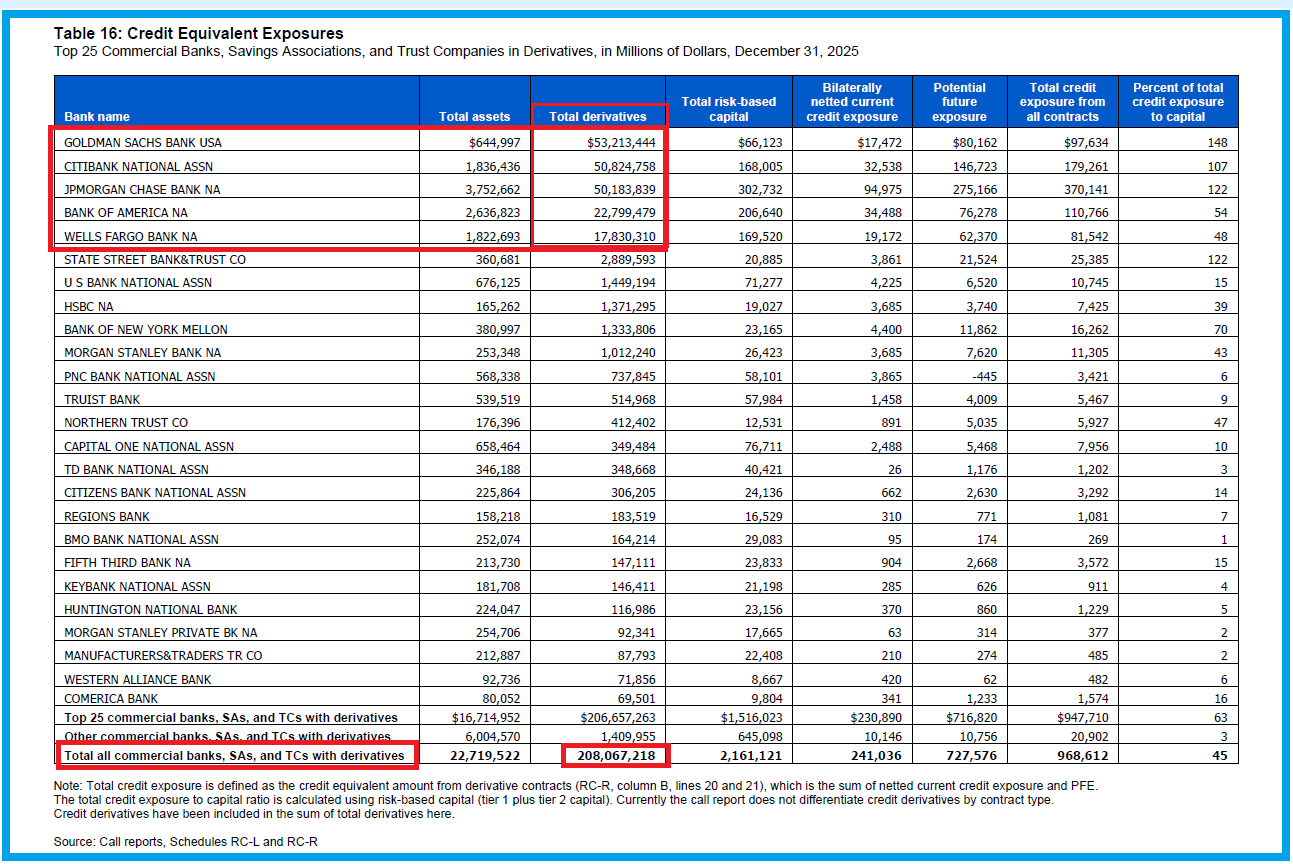
Evidemment, la particularité principale de ces produits dérivés est de réduire en temps normal les risques sur les sous-jacents sur lesquels ils portent, mais personne n’envisageait une telle guerre contre l’Iran car c’était… évidemment inenvisageable pour toute personne sensée.
Ces pertes sur les produits dérivés ne seront pas les seules car c’est tout le système bancaire des États-Unis qui ne respecte plus depuis une vingtaine d’années les règles prudentielles qui étaient en vigueur au XXe siècle après la Seconde guerre mondiale.
Ces pertes devraient donc faire éclater cette bulle monétaire américaine et donc refaire partir la croissance… théoriquement et paradoxalement, toutes choses égales par ailleurs car la croissance du PIB réel est inversement proportionnelle à la masse monétaire libre, cf. mes articles à ce sujet !
Document 6 :
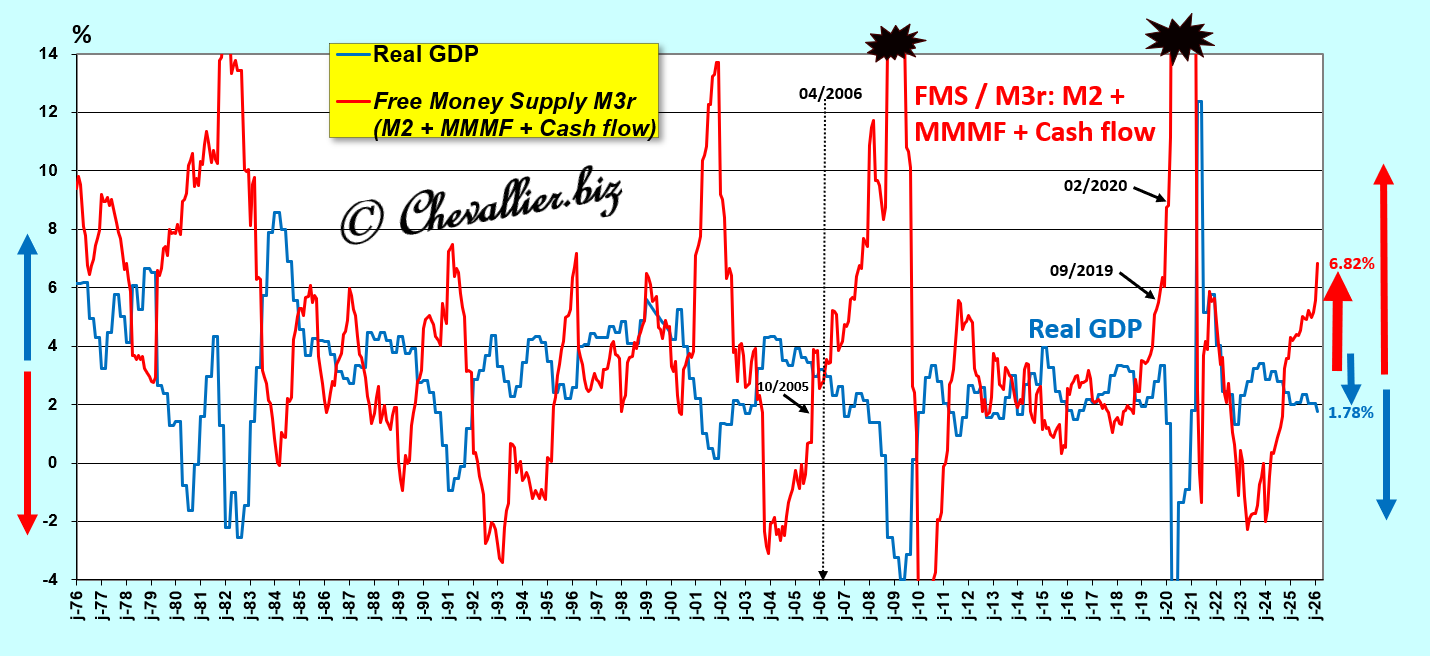
La statue de la Liberté devrait être déplacée maintenant en Chine qui est devenue le pays phare du capitalisme libéral…
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Comme je l’ai écrit précédemment… Depuis le lundi 2 mars, c’est-à-dire dès […]
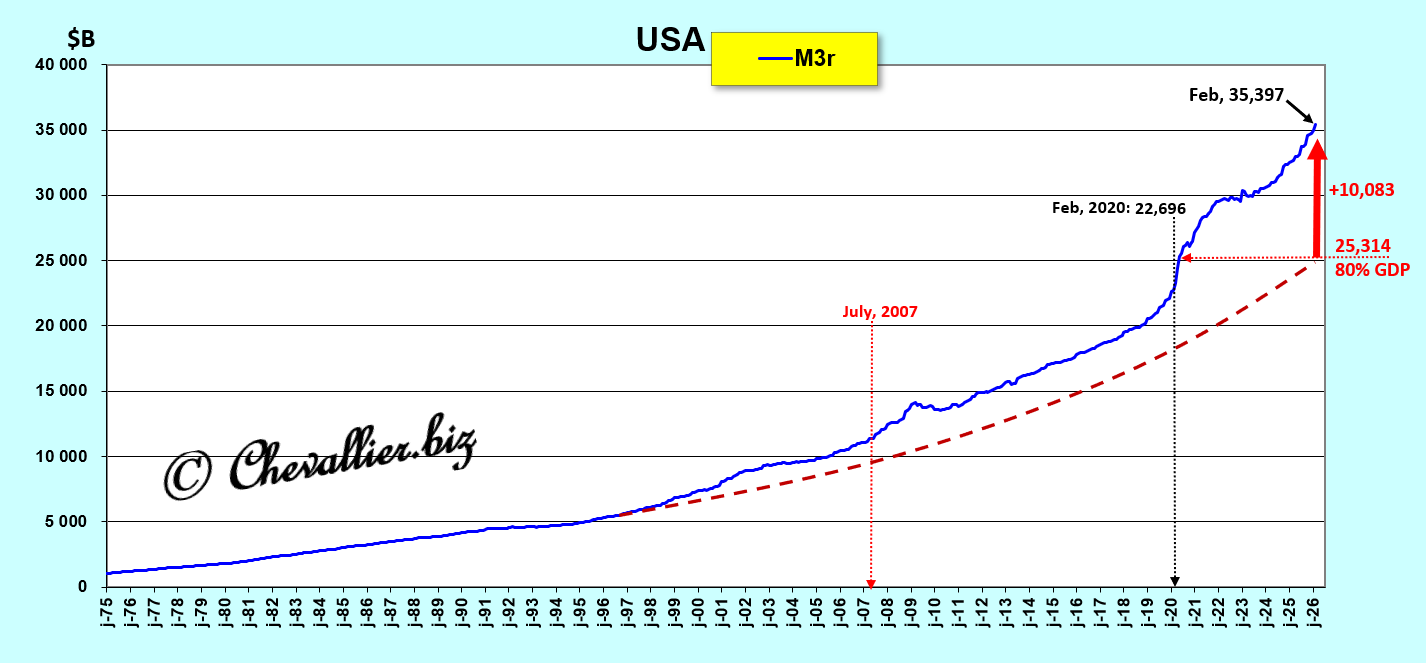
L’hypertrophie de la masse monétaire M3 des États-Unis continue à augmenter : plus de 10 000 milliards de dollars sont en excédent par rapport aux normes, ce qui est létal à terme.
***
La Fed publiait normalement depuis l’après-guerre les chiffres de la masse monétaire M3 en circulation aux États-Unis comme toutes les banques centrales de tous les pays normalement constitués le font depuis des décennies mais Ben Bernanke a décidé de ne plus les publier dès son entrée en fonction à la présidence de la Fed en février 2006.
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat monétaire M3-M2, et qui sont encore et toujours publiées par les autorités américaines.
En effet, ces données sont indispensables à toute analyse monétaire afin de comprendre et anticiper les variations de l’activité économique et financière de toute nation…
***
La masse monétaire M3r continue d’augmenter.
Elle a atteint 35 397 milliards de dollars à la fin du mois de février dernier, derniers chiffres publiés à ce jour, ce qui correspond à une hypertrophie de plus de… 10 000 milliards de dollars par rapport aux normes de 80 % du PIB courant à ne pas dépasser (cf. les explications ci-dessous après le document 5) !
Document 1 :
L’évolution sur la longue période de ce ratio M3r/PIB (en pourcentage) depuis que ces données sont publiées par notre ami Fred de Saint Louis, met en évidence que l’argent est resté sain aux États-Unis au cours de la seconde moitié du XXe siècle mais qu’une hypertrophie monétaire létale à terme s’y est développée surtout à partir du mois de juillet 2007 pour exploser en 2020 avec cette histoire de coronavirus, la situation se dégradant encore récemment…
Document 2 :
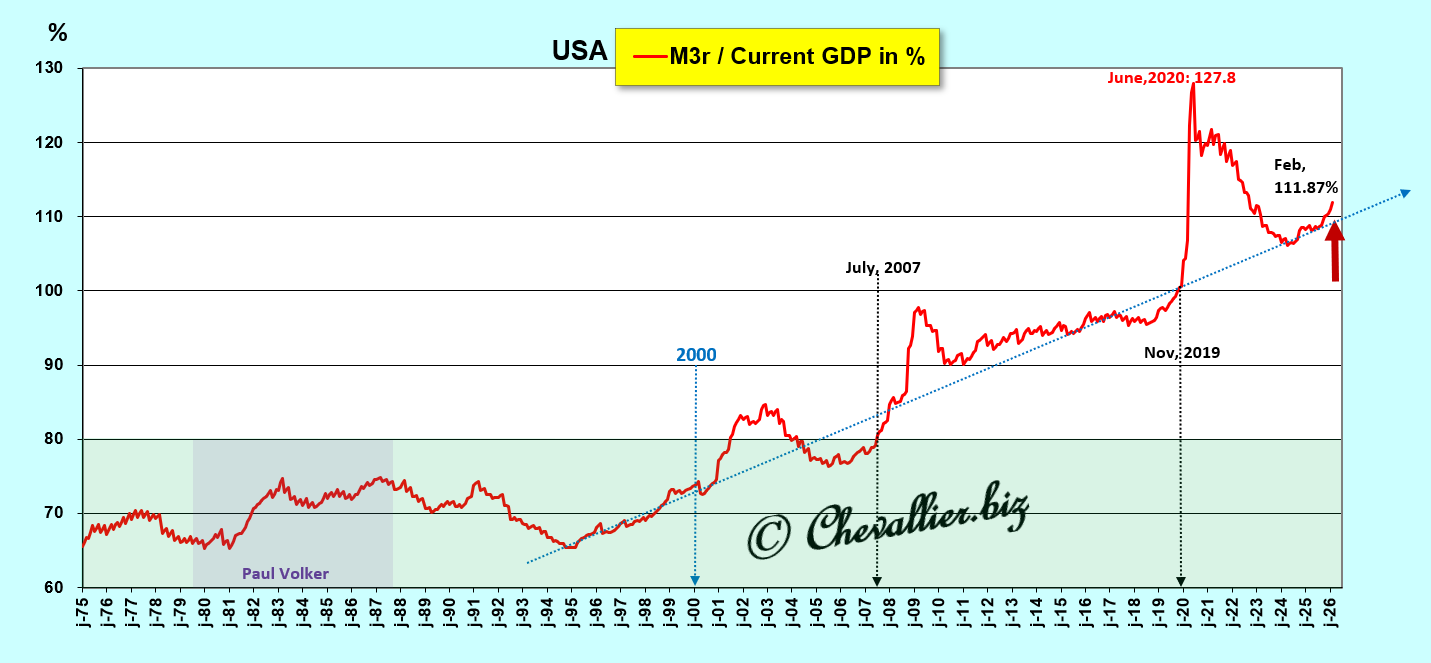
Ce dernier graphique (document 2) montre très clairement que le ratio M3/PIB a fluctué autour de 70 % de 1976 à l’an 2000 car les autorités américaines ont alors défendu énergiquement une rigueur indispensable pour que le système monétaire des États-Unis respecte cette règle prudentielle indispensable, à savoir un ratio M3/PIB inférieur à 80 %.
En effet, l’Amérique était alors fortement engagée à défendre le monde libre face au communisme qui a connu ses heures de gloire au XXe siècle, avant l’effondrement de l’URSS.
Pour cela, la condition nécessaire de la réussite du capitalisme libéral était de conserver en toutes circonstances l’argent sain, ce qui a été effectivement réalisé.
Cependant, par la suite, les pressions exercées par les dirigeants du secteur financier sur les autorités américaines ont été très fortes si bien qu’ils ont pu développer de nouveaux produits financiers qui ont fait leur fortune au détriment des intérêts nationaux.
Ainsi par exemple, les produits dérivés (dont les CDS) ont été développés au début des années 2000, le Bitcoin et les cryptomonnaies à partir de 2010.
Par ailleurs les dirigeants des banques ont exercé de fortes pressions sur les autorités monétaires pour ne plus respecter les réglementations restrictives qui ont maintenu la confiance de la population dans leurs banques pendant la seconde moitié du XXe siècle.
Ainsi par exemple, la règle prudentielle d’endettement édictée par ce bon vieux Greenspan qui recommandait un ratio de capitaux propres supérieur à 10 % du total des dettes n’est plus qu’un lointain souvenir d’une époque révolue…
Autre exemple de dérives bancaires : le crédit privé qui n’aurait jamais dû exister commence à poser présentement de gros problèmes, même aux banques… officielles !
***
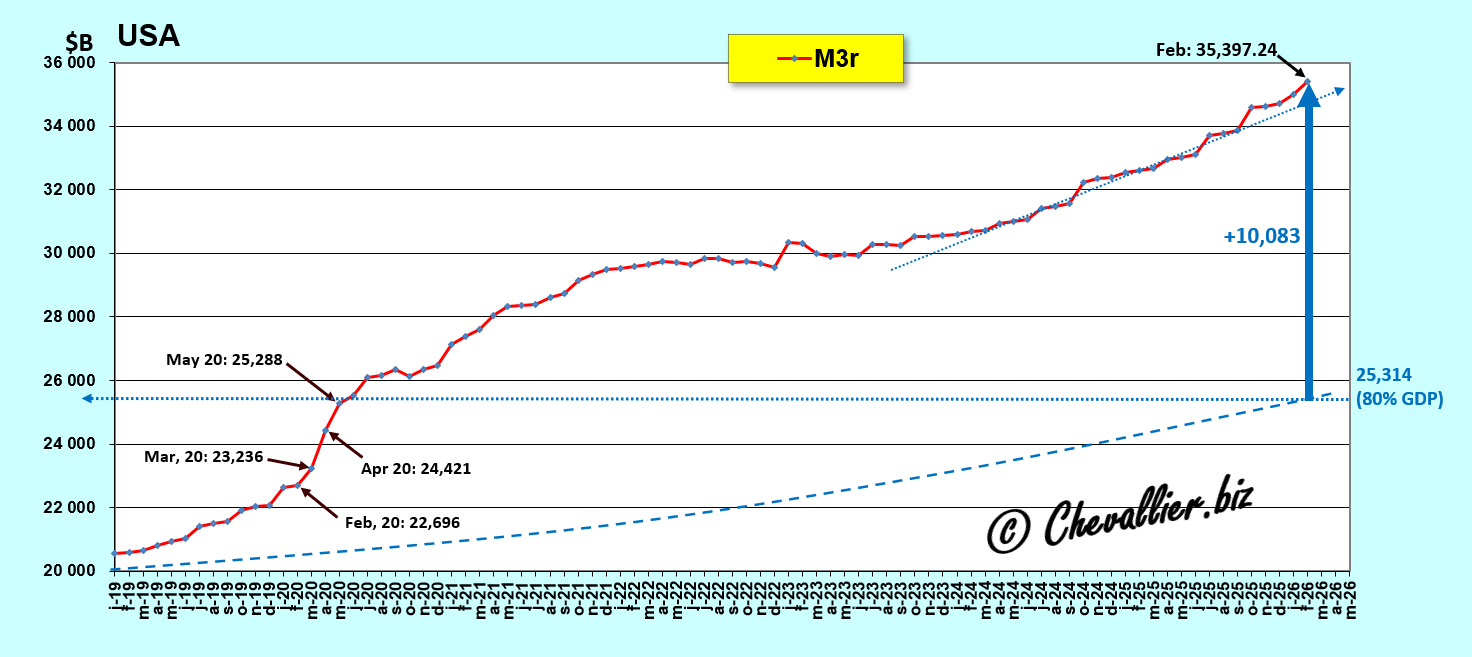
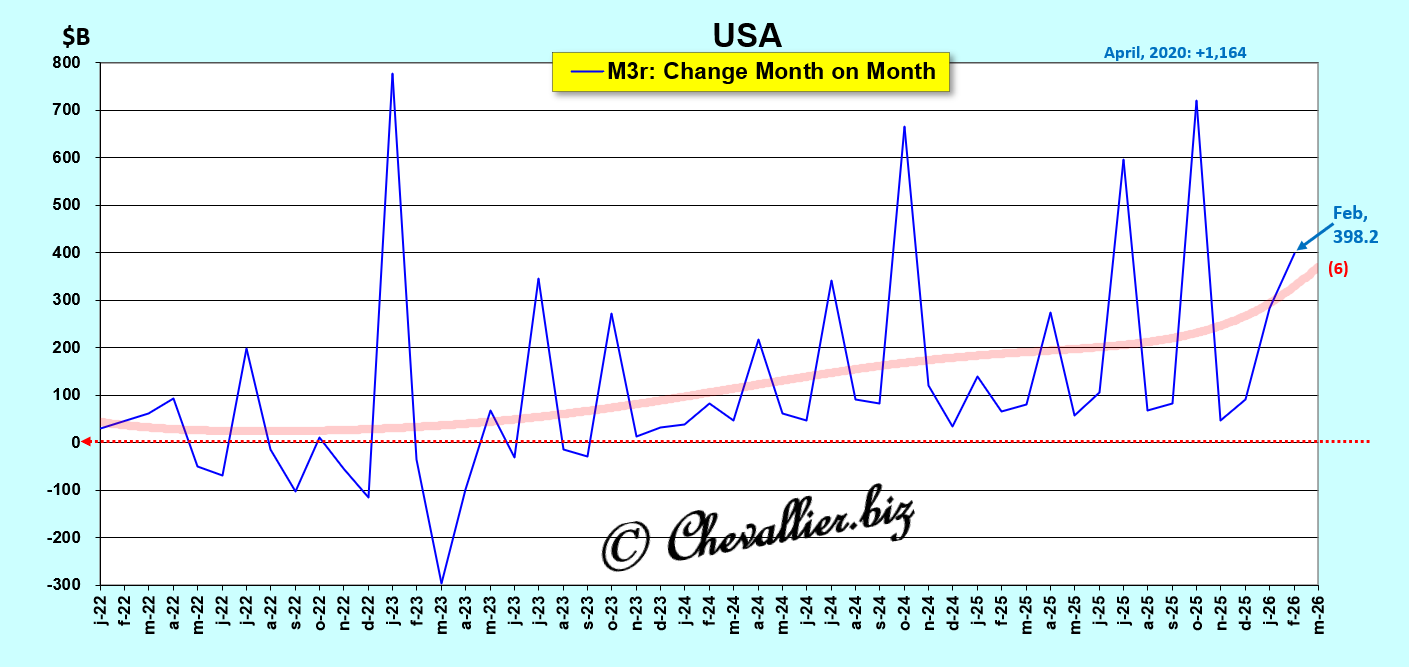
Un zoom sur la période récente, depuis 2019, montre que la dérivée seconde de la masse monétaire M3r augmente d’une façon inquiétante depuis la fin du mois d’octobre 2025…
Document 3 :
Les variations d’un mois sur l’autre de cette masse monétaire M3r sur la longue période confirment que ces turbulences financières ont commencé à se manifester à la fin des années 90 et qu’elles sont devenues hors normes à partir de l’automne 2005, date à laquelle Ben Bernanke a été choisi pour diriger la Fed car il était réputé comme étant un fin connaisseur de la gestion des crises pour avoir étudié avec brio celle de 1929.
Document 4 :
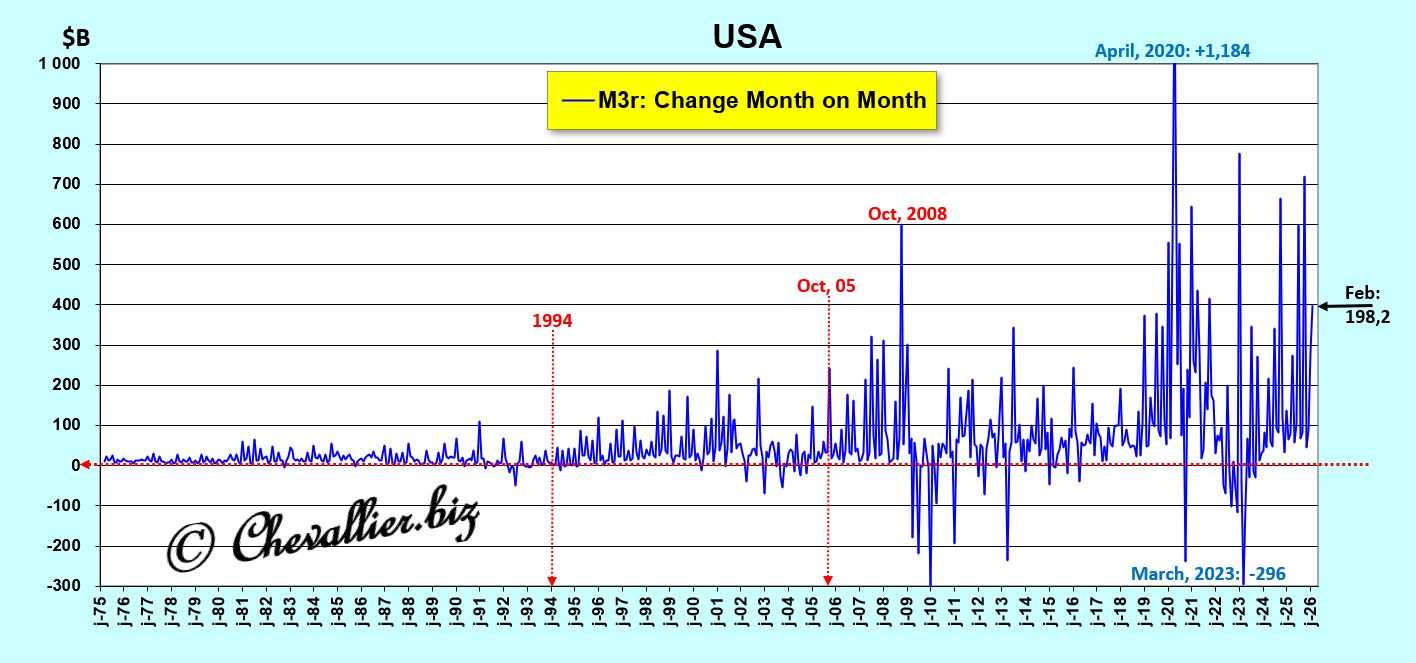
Effectivement, l’augmentation d’un mois sur l’autre de la masse monétaire M3r a été de 398,2 milliards de dollars au mois de février dernier, sur une tendance haussière.
Document 5 :
***
Pour rappel, l’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer, ce qui signifie que les ratios des agrégats monétaires par rapport au PIB annuel courant (en pourcentage) ne doivent pas dépasser certaines limites qui sont tirées de l’observation de leur évolution sur la longue période, depuis l’après-guerre, aux États-Unis.
Pour rappel, la masse monétaire globale d’une nation notée M3 est la résultante de trois agrégats monétaires…
L’agrégat monétaire M1 est la somme des soldes positifs des comptes courants et des billets en circulation et ce ratio M1/PIB (en pourcentage) ne doit pas dépasser 15 % du PIB.
L’agrégat monétaire M2 est constitué de la somme des agrégats M1 et de l’agrégat M2-M1 qui comprend les dépôts sur les comptes d’épargne. Ce ratio M2-M1 / PIB (en pourcentage) doit être inférieur à 40 % du PIB.
Enfin, l’agrégat M3-M2 correspond à la trésorerie globale des entreprises et des fonds mutuels de trésorerie. Ce ratio M3-M2 / PIB (en pourcentage) doit représenter moins de 25 % du PIB.
Document 6 :
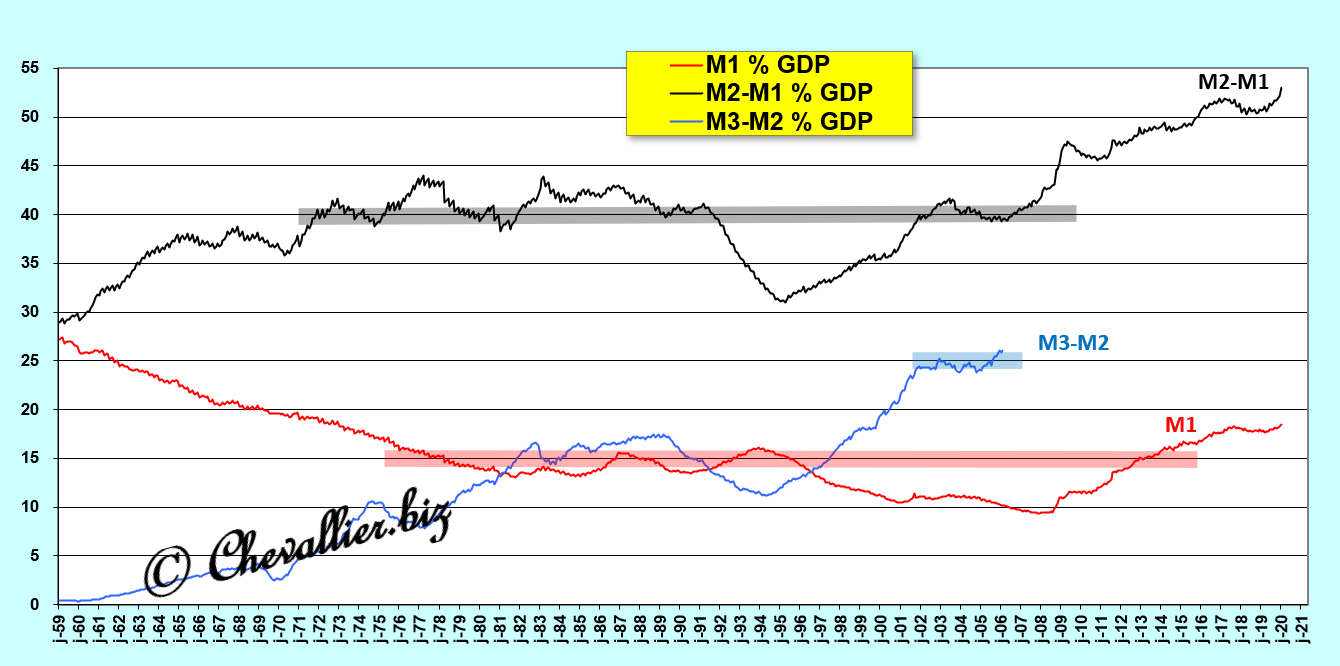
Cependant, le problème est que depuis 2006, Ben Bernanke a fait interdire la publication du montant de la masse monétaire totale des États-Unis, M3, dès sa prise de fonction à la présidence de la Fed en février 2006 pour que les économistes monétaristes ne puissent plus les analyser et en tirer des conclusions qui sont pourtant essentielles.
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat M3-M2, et qui sont encore et toujours publiées par ailleurs…
En effet, la masse monétaire totale M3 d’une nation est composée d’une part de l’agrégat monétaire M2 (dont les montants sont encore et toujours publiés mensuellement aux États-Unis) et d’autre part des fonds mutuels de trésorerie (Money Market Mutual Funds, MMMF) et de la trésorerie globale des entreprises, Corporate net cash flow.
Notre ami Fred de Saint Louis publie ces données pour ce qui concerne les fonds mutuels de trésorerie (MMMF) sous le code MMMFFAQ027S et la trésorerie globale des entreprises sous le code CNCF.
Ainsi, pour la période allant jusqu’en 1990, les courbes obtenues par les séries publiées par notre ami Fred de Saint Louis à partir des chiffres de l’agrégat M3 coïncident parfaitement avec celles des chiffres des fonds mutuels de trésorerie et de la trésorerie globale des entreprises.
Par la suite un décrochage se constate pour tendre finalement à se résorber en 2006.
Document 7 :
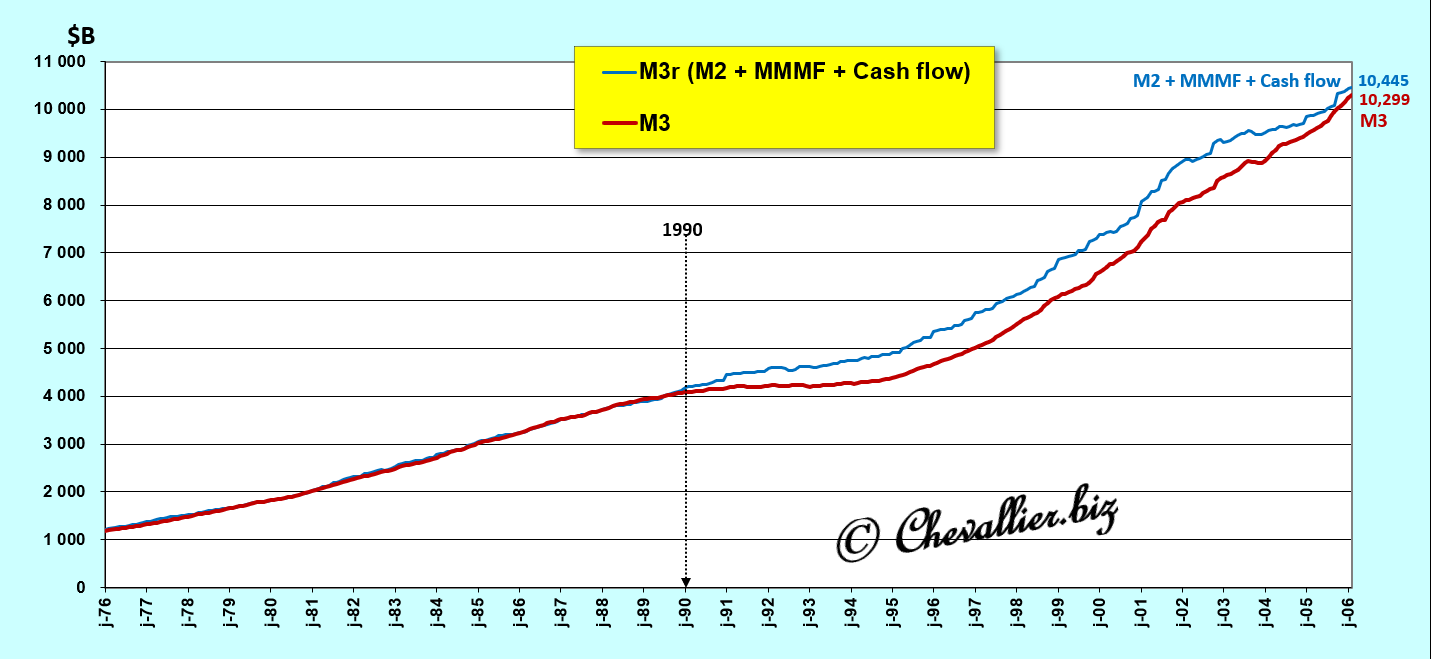
Ainsi, l’utilisation de l’agrégat monétaire M3-M2 défini par les chiffres des fonds mutuels de trésorerie et de la trésorerie globale des entreprises permet de définir l’évolution de la masse monétaire M3 des États-Unis après le mois de février 2006 jusqu’au mois de février 2026, derniers chiffres publiés à ce jour, pour l’agrégat monétaire M2, les autres données étant estimées conformes à l’évolution du trimestre précédent (en attendant la publication des chiffres du premier trimestre 2026), ce qui permet de donner une image la plus fidèle possible de la réalité.
Document 8 :
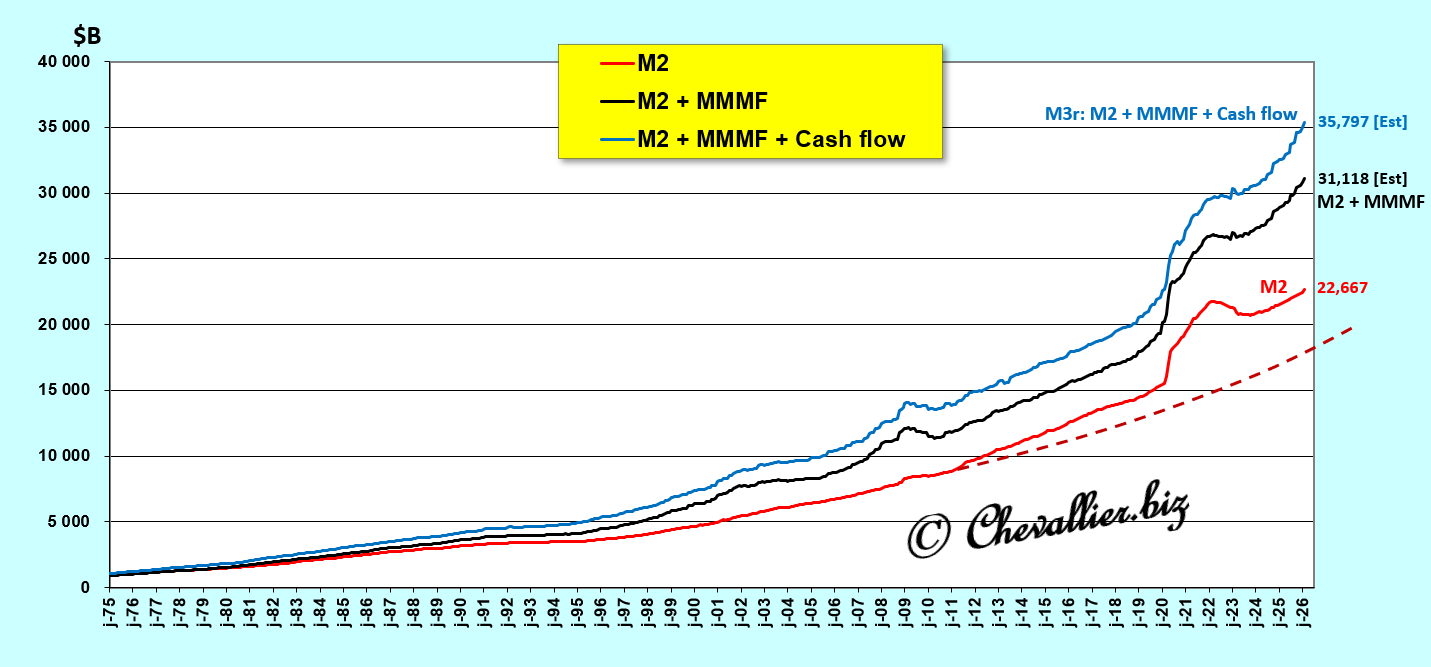
[Les courbes en tirets correspondent à une évolution qui aurait dû être normale des séries]
Ces courbes tirées des séries statistiques publiées par les autorités américaines permettent de mettre en évidence que l’augmentation de cette hypertrophie de la masse monétaire M3r est surtout provoquée par la hausse hors normes des fonds mutuels de trésorerie et marginalement par celle des flux de trésorerie.
Document 9 :
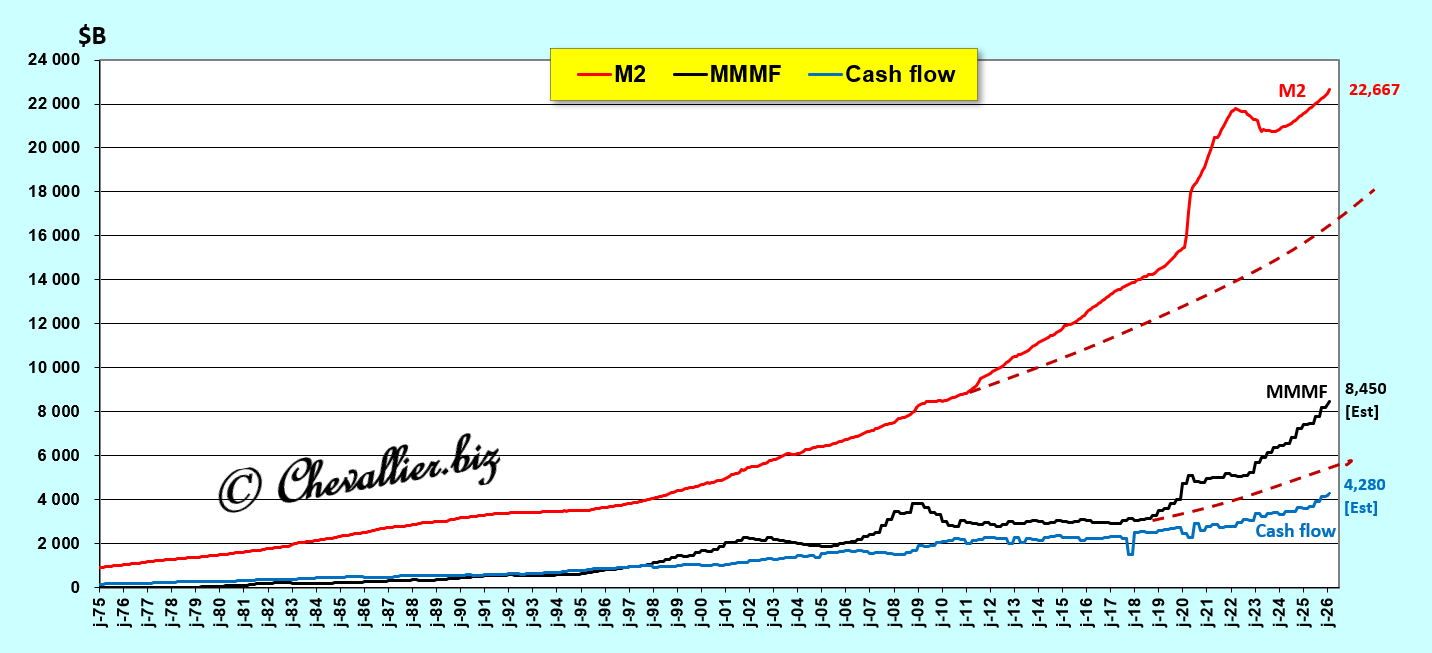
Les variations d’une année sur l’autre de la masse monétaire M3r ne sont pas significatives, surtout après les fortes turbulences totalement hors normes de 2020 à 2023 à cause de cette histoire de coronavirus,
Document 10 :
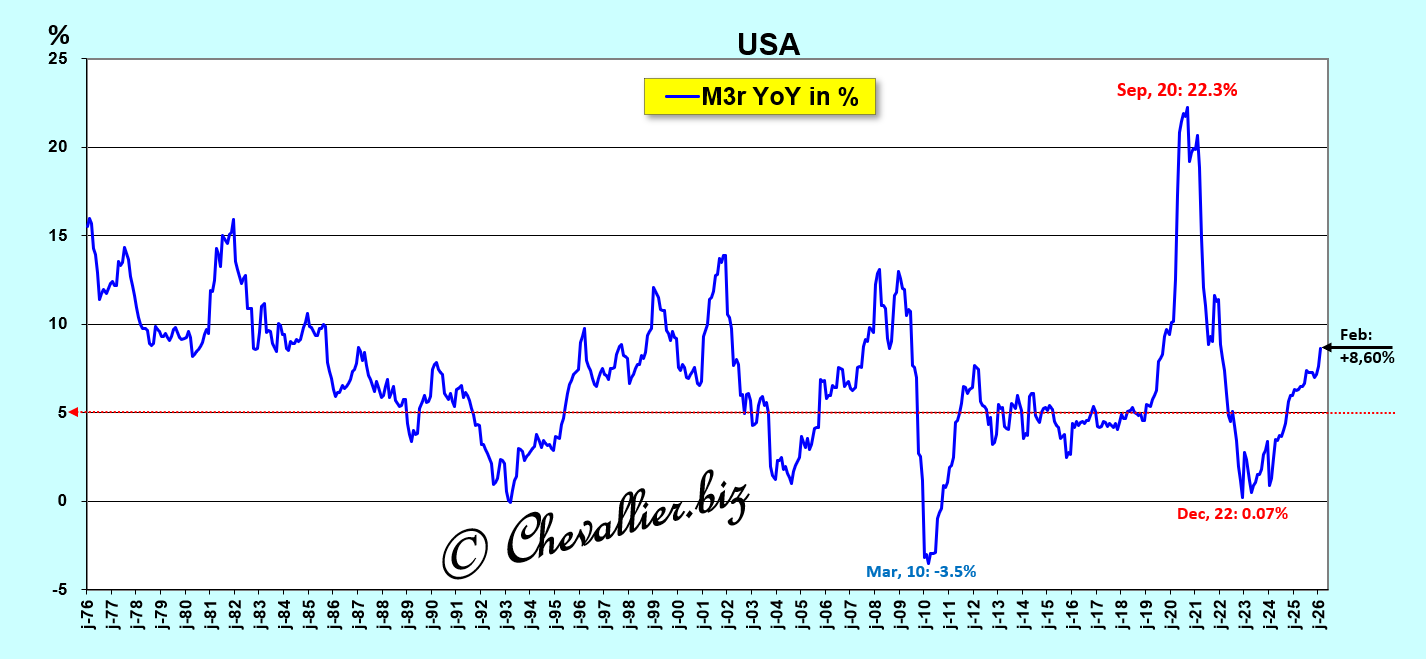
La vitesse de circulation de la monnaie est le rapport PIB/M3r, c’est-à-dire l’inverse du ratio M3/PIB (en pourcentage). Ce n’est pas un concept utilisable.
Il est préférable de se baser sur le ratio M3/PIB en pourcentage qui est plus facilement compréhensible.
Document 11 :
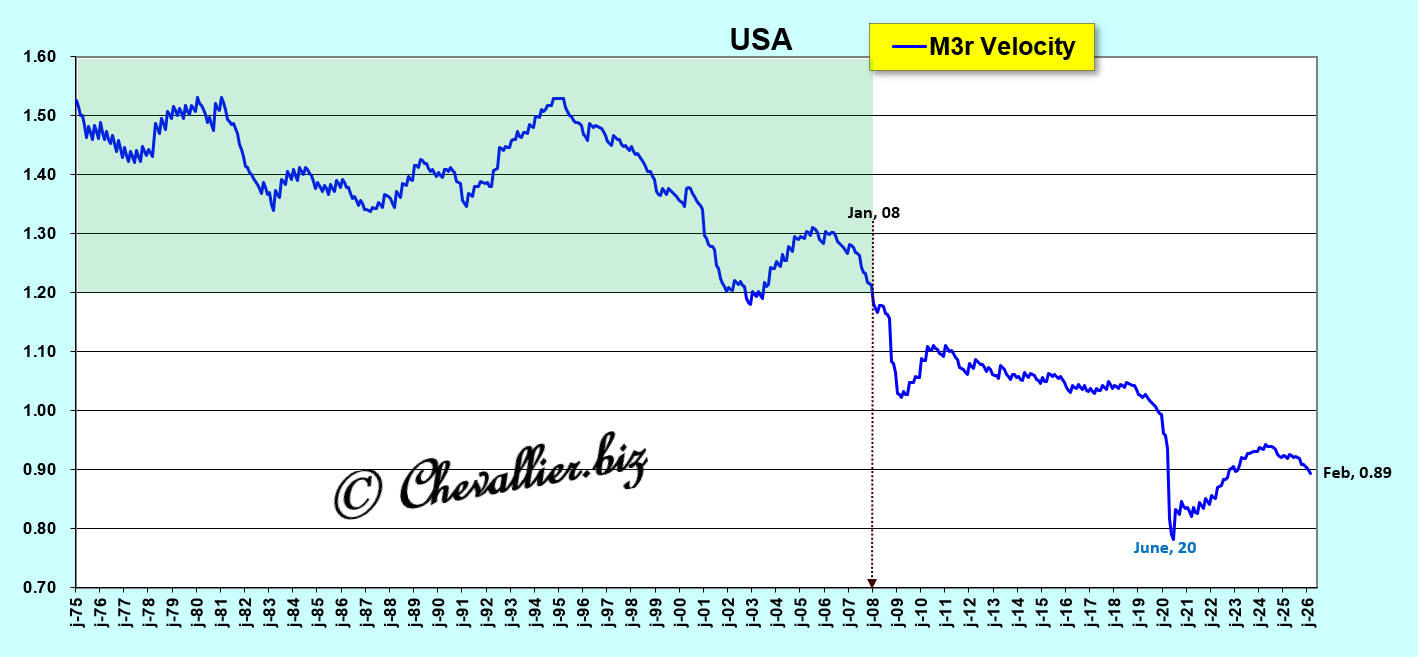
Toutefois, cette vitesse de circulation est un concept pédagogiquement utile car il permet de justifier le fait que plus la monnaie circule rapidement, plus la croissance en est stimulée, et inversement.
***
Ces données ainsi précisées et analysées permettent de comprendre les relations entre les variations de la masse monétaire M3 d’une nation et celles de son PIB réel…
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là de problèmes et de solutions qui sont pourtant à la base de l’activité économique de toute nation.
C’est la raison pour laquelle Ben Bernanke a pris soin de prendre ces dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Ainsi, seules les personnes qui agissent en interne à la Fed disposent de ces données pourtant fondamentales et elles peuvent manipuler à leur guise la communication financière et les marchés financiers !
***
Les conclusions qui peuvent être tirées de ces données confirment donc qu’une hypertrophie monétaire (toujours létale à terme) menace gravement les États-Unis à tout moment, surtout en cas de perturbations exogènes, ce qui est effectivement le cas en ce début d’année 2026 avec cette guerre contre l’Iran.
Dès lors, une crise majeure est en gestation, en concordance avec l’adage d’Arthur, Laffer : le premier pilier des Reaganomics (et des monétaristes) est l’argent sain, ce qui signifie qu’une nation doit toujours avoir un ratio M3/PIB inférieur à 80 %, ce qui n’est pas le cas présentement !
***
Les données sur les fonds mutuels de trésorerie (MMMF) sont celles qui sont codées MMMFFAQ027S par notre ami Fred de Saint Louis.
Cliquer ici pour y accéder.
Les données pour le quatrième trimestre 2025 pour les fonds mutuels de trésorerie (MMMF) et de la trésorerie globale des entreprises (CNCF) sont celles qui sont publiées par les autorités et reportées par notre ami Fred de Saint Louis.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Les plus-values sur le stock d’or de la France géré par la Banque de France en 2025 ont été de 89,5 milliards d’euros dont 11 milliards d’euros proviennent d’une opération hors normes portant sur la vente de 129 tonnes d’or de la France aux États-Unis (et y ayant été détenues précédemment) avec pour contrepartie un achat de 129 tonnes d’or en Europe, ce qui maintient ce stock d’or au même poids depuis un certain nombre d’années…
***
Ces opérations de ventes-achats portant sur le stock d’or de la France font donc apparaitre in fine une plus-value inattendue et extraordinaire de… 11 milliards d’euros.
Elle ne résulte pas de l’augmentation du prix de l’or en 2025 ni du génie des salariés de la Banque de France mais de ceux de la banque américaine… JP Morgan…
En effet, en tant qu’experts sur les marchés de l’or des deux côtés de l’Atlantique, les dirigeants de JP Morgan ont proposé à leurs homologues de la Banque de France de faire une opération d’ingénierie financière assez sophistiquée qui a consisté à vendre au cours de l’année 2025 (et au début de 2026) la totalité du stock d’or de la France de 129 tonnes géré par la Banque de France mais maintenu en dépôt depuis des décennies à la Fed.
Cet or se présentait sous différentes formes, en lingots, en barres, à différents titres (teneur en or) et il était évidemment possible pour de fins connaisseurs des marchés de l’or aux États-Unis comme le sont les salariés de JP Morgan de maximiser le produit de la vente de cet or.
Evidemment, les dirigeants de la Banque de France n’ont pas voulu faire apparaitre une baisse du poids total de l’or de la France détenu officiellement dans leurs actifs car cela aurait fait hurler tous les Français attachés à cet or national.
Ils ont donc acheté en Europe le même poids d’or (au 31 décembre 2025), soit 129 tonnes à ce jour, mais de l’or au standard LBMA (London Bullion Market Association) à une pureté de 99,99 % en barres de 400 onces.
Or, les ventes aux États-Unis de ces 129 tonnes de l’or de la France ont généré des plus-values de 11,0 milliards d’euros par rapport aux achats du même poids d’or en Europe au standard LBMA compte tenu des caractéristiques propres de ces marchés.
Cette opération d’ingénierie financière est, disons normale pour les salariés de JP Morgan qui sont réputés pour leurs compétences, entre autres sur les marchés de l’or, aux États-Unis et en Europe.
La manip a été bien conçue et parfaitement bien réalisée, avec une synchronisation sans faille des opérations effectuées simultanément (en sens contraire, ventes/achats) en 2025 et en toute discrétion car personne n’en a eu connaissance en source ouverte du moins, avant la publication des comptes de la Banque de France le 24 mars 2026 sur l’exercice 2025.
Ainsi se confirme ce que deux députés (communistes à l’origine) ont dénoncé publiquement en 2019, à savoir que la banque JP Morgan était comme chez elle à la Banque de France au point de lui faire bénéficier d’une plus-value inespérée de 11 milliards d’euros pour des prestations facturées pour un montant dérisoire comparativement au montant de cette plus-value.
Un ascenseur, ça monte, mais ça descend toujours.
L’éviction de Sylvie Goulard de la direction de la Banque de France fin 2022 n’a pas servi à protéger les intérêts de la France à la Banque de France car le vers est depuis longtemps dans le fruit à l’insu du plein gré des Français comme toujours ignares en matière financière…
***
Je reprends maintenant les explications précises concernant la gestion récente des réserves nationales d’or gérées par la Banque de France car il apparait que ces manipulations ont été mal comprises par un certain nombre de personnes…
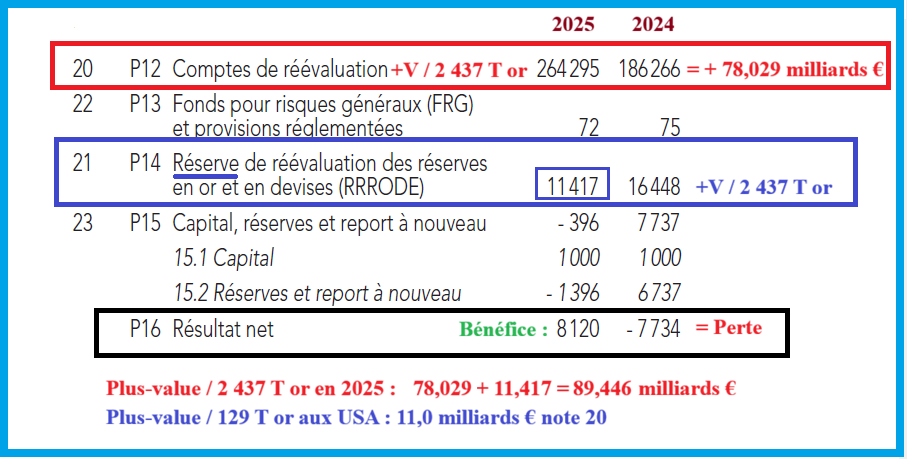
D’après son bilan publié le 24 mars par la Banque de France pour l’exercice 2025, une partie des plus-values réalisées sur le stock des 2 437 tonnes d’or de la France en dépôt à la Banque de France (à la clôture de l’exercice) se monte à 264,295 milliards d’euros (poste P12) et une autre partie de ces plus-values est comptabilisée dans le poste P14.
En effet, les grosses têtes de la Banque de France constituent une réserve prudentielle sur les plus-values réalisées sur le stock d’or et de devises qu’elle détient de façon à pouvoir faire face ultérieurement à des baisses possibles à l’avenir du prix de cet or et des cours des devises, ce qui est parfaitement admissible.
La Banque de France a donc provisionné en quelque sorte 11,417 milliards d’euros enregistrés au poste P14 selon des règles prudentielles bien préétablies, portant (normalement) sur la valeur du stock total de 2 437 tonnes d’or de la France.
Donc, les plus-values totales réalisées au 31 décembre 2025 sur le stock d’or de la France sont le résultat de l’addition des postes P12 et P14 soit de 264,295 + 11,417 ce qui fait 275,712 milliards d’euros.
Cependant, la plus-value sur le stock d’or de la France générée au cours de la seule année 2025 est le résultat de la différence des plus-values enregistrées fin 2025 et (moins) celles de 2024, à savoir 264,295 – 186,266 soit 78,029 milliards d’euros auxquelles il faut rajouter les plus-values sur la seule année 2025 comptabilisées dans la réserve au poste P14, soit 11,417 milliards d’euros, ce qui fait un total de 89,446 milliards d’euros.
Document 1 :
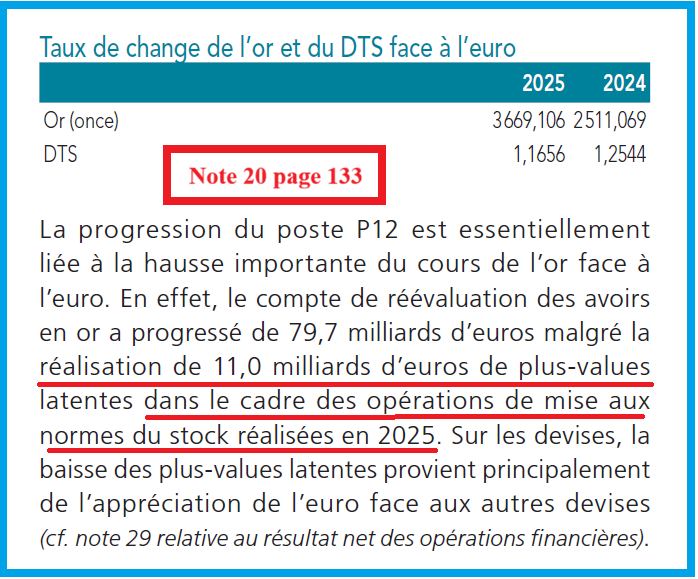
La note 20 page 133 du rapport de gestion de la Banque de Fance précise d’une façon absconse que la plus-value a été de 11,0 milliards d’euros sur les opérations portant sur l’or de la France lors des ventes/achats en 2025.
Document 2 :
Les nuls de la Banque de France ne sont même pas capables de s’exprimer correctement en français car ces plus-values ne sont pas latentes, car d’après le Larousse, latentes signifierait que ces plus-values existeraient de manière diffuse, sans être apparentes, mais qui pourraient à tout moment se manifester, or ces plus-values sont bien réelles et indubitablement comptabilisées dans le bilan de la Banque de France !
Par ailleurs, les dirigeants de la Banque de France se sont arrogés eux-mêmes le droit de ne pas respecter les règles comptables IFRS que doivent pourtant respecter toutes les entreprises. C’est la raison pour laquelle ils comptabilisent ces opérations de façon à ce que les personnes qui ne maitrisent pas leurs règles ne puissent pas facilement comprendre les manipulations contestables qu’ils font…
Même les professionnels de l’information financière n’ont généralement pas compris les explications données par les dirigeants de la Banque de France lors de la publication de ses résultats le 24 mars au point qu’ils ont dû publier le lendemain le 25 mars un communiqué complémentaire !
Toutefois, ils n’ont pas précisé que c’est la banque américaine JP Morgan qui fournit officiellement des prestations sur l’or pour le compte de la Banque de France qui est indubitablement l’auteur de cette plus-value inattendue de 11 milliards d’euros.
C’est ma fidèle lectrice Corinne qui m’a une fois de plus fort pertinemment rappelé que c’est JP Morgan qui a ainsi œuvré en toute discrétion.
Donc, encore un grand merci à Corinne !
***
Cliquer ici pour accéder au bilan de la Banque de France pour 2025.
Cliquer ici pour (re) lire un de mes derniers articles sur les nuls de la Banque de France.
© Chevallier.biz
Les pertes de la Banque de France en 2025 sont inférieures celles de 2024 et ses capitaux propres sont constitués pour l’essentiel de plus-values sur l’or obtenues par des opérations… de bas étage.
***
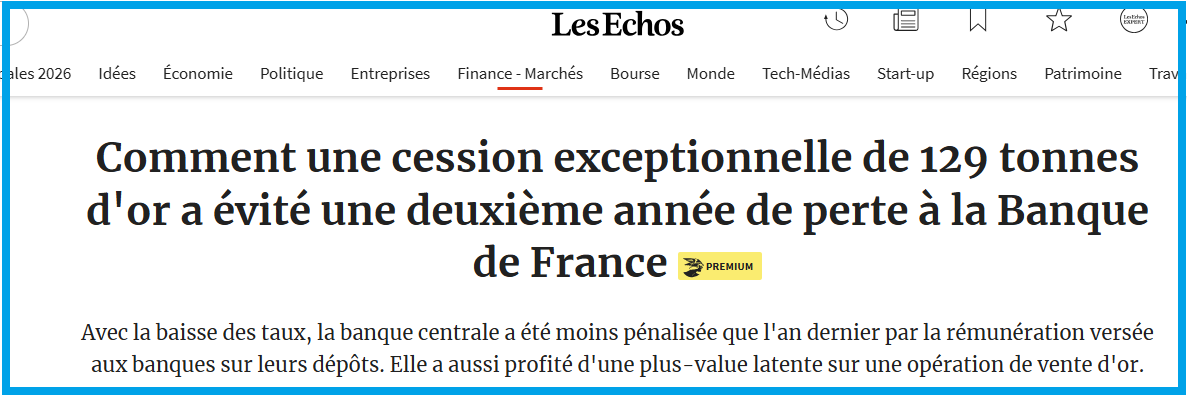
La Banque de France a publié son bilan 2025 le 24 mars au matin et une certaine frayeur s’est propagée dans la journée comme en témoigne par exemple le titre de l’article ambigu des Échos, journal de référence, consacré à ce sujet qui laisse entendre qu’elle aurait effectué une vente de 129 tonnes d’or alors que c’est le mot cession qui est écrit !
Document 1 :
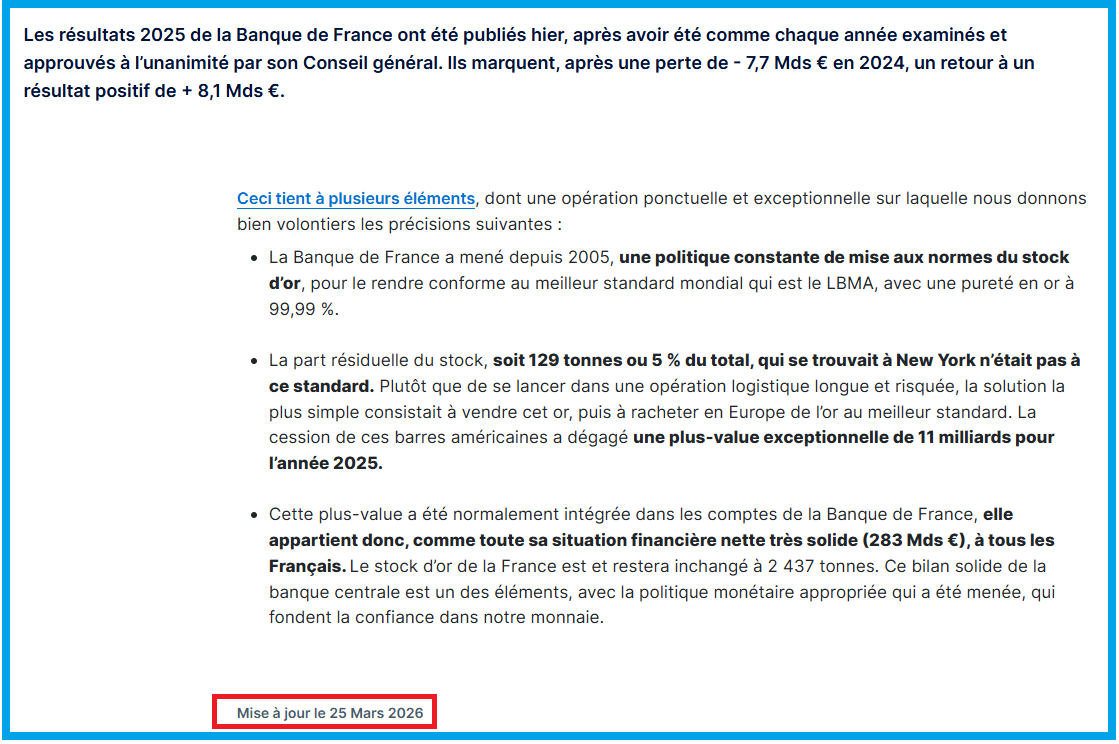
Les dirigeants de la Banque de France ont été obligés de publier piteusement en catastrophe le lendemain, dans la journée du 25 mars, un communiqué expliquant clairement que les bénéfices de l’exercice de 2025 proviennent de la réintégration dans ses chambres fortes à Paris des 129 tonnes d’or de la France qui étaient stockées aux États-Unis depuis des décennies en utilisant des procédures judicieuses qui ont permis de générer des plus-values de 11 milliards d’euros !
La manip a consisté à vendre sur le marché des États-Unis ces 129 tonnes d’or en 2025 et au début de cette année 2026, ce qui a permis de réévaluer cet or de 11,4 milliards d’euros compte tenu des particularités de ce marché américain et des parités entre le dollar et l’euro, sans supporter le coût du transport transatlantique, et d’acheter en contrepartie sur les marchés européens 129 tonnes d’or en barres conformes aux standards actuels.
Document 2 :
Dès lors, les dirigeants de la Banque de France ont rassuré tout le monde sauf… ma fidèle lectrice Corinne qui m’a une fois de plus fort pertinemment rappelé que c’est la banque américaine JP Morgan qui fournit officiellement des prestations sur l’or pour le compte de la Banque de France comme en témoigne la question posée par un député communiste…
Document 3 :
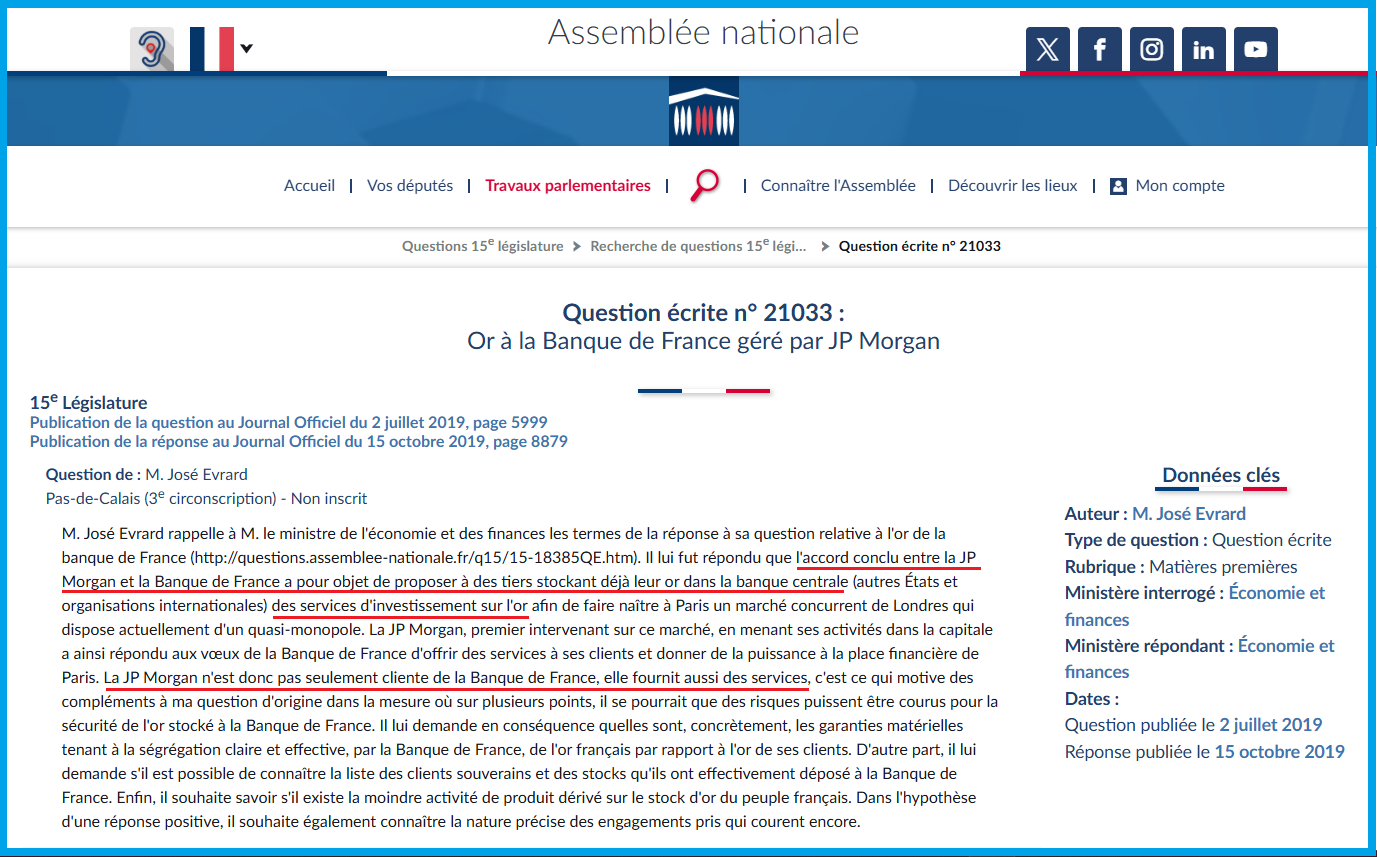
… et la réponse du Ministre de l’Economie et des finances à cette date, à savoir un certain Bruno Lemaire de triste mémoire.
Document 4 :
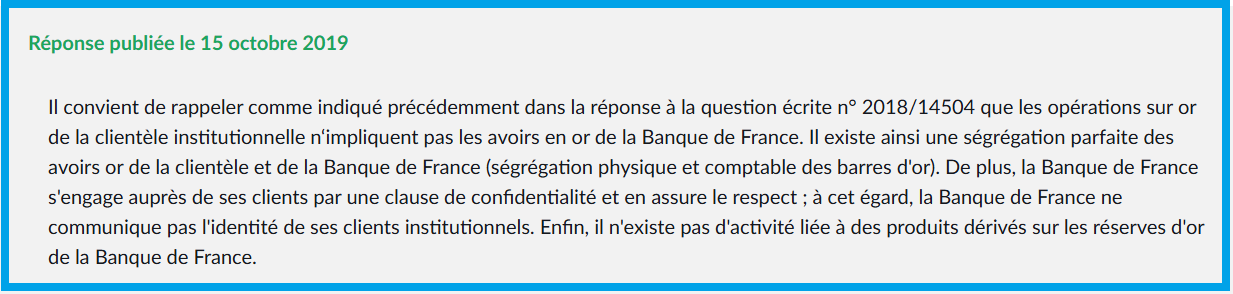
Auparavant, un autre député lui aussi communiste avait posé une question écrite au sujet du rôle de la banque américaine JP Morgan pour ce qui concerne son rôle dans les opérations sur l’or de la Banque de France…
Document 5 :
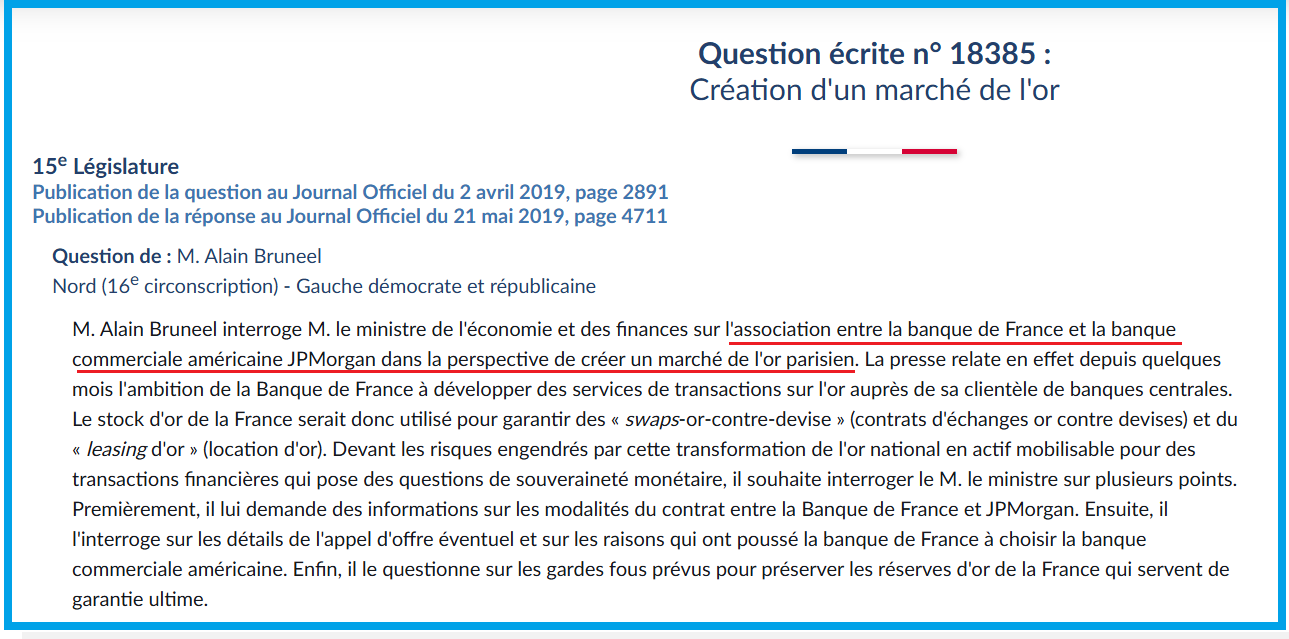
… auquel le même ministre a répondu en précisant que la banque américaine JP Morgan « a souhaité localiser une partie de ses activités sur l’or à Paris » et qu’elle développe « l’offre de services de transactions sur l’or sur la place de Paris » !
Document 6 :
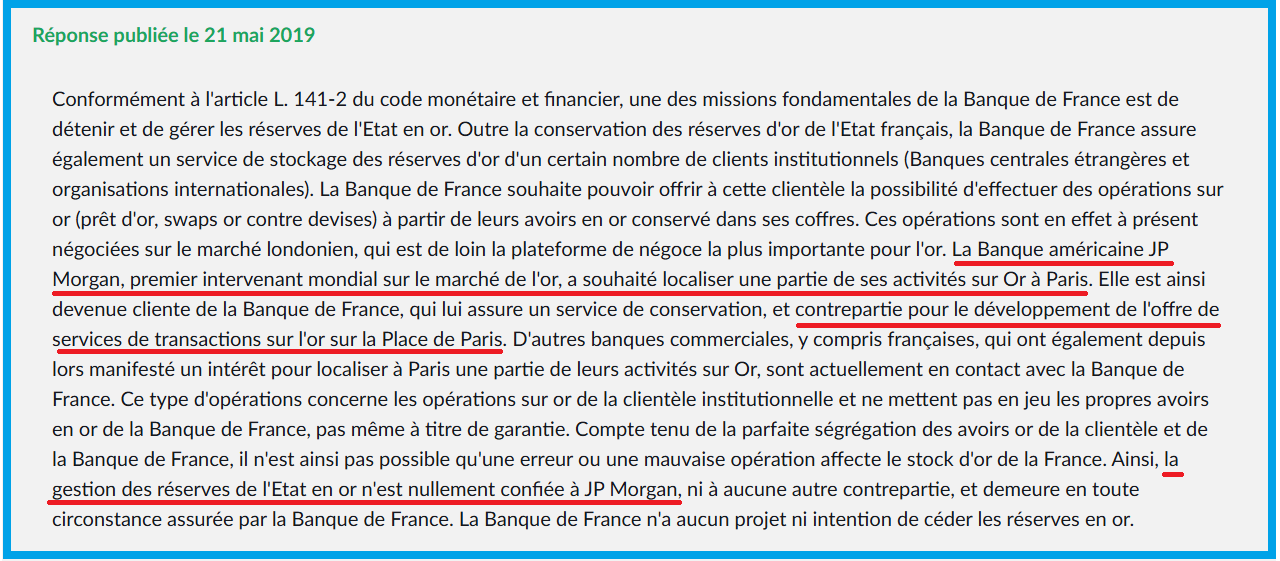
Conclusion : d’après ces informations officielles, les dirigeants de la banque de France ont donc demandé à la banque américaine JP Morgan d’effectuer ces opérations sur l’or aux États-Unis et en Europe… sans citer le rôle de cette banque dans cette opération !
Il est bien entendu admissible que des banques fournissent des prestations pour le compte de la Banque de France mais il aurait été, disons, honnête, de la part des dirigeants de la Banque de France de le préciser car il est possible de contester qu’une banque américaine puisse intervenir sur des opérations importantes portant sur 129 tonnes d’or, soit deux fois 15,5 milliards d’euros environ !
Un grand merci donc à Corinne !
***
Le bas du passif du bilan de la Banque de France pour l’exercice 2025 révèle le montant de ses pertes miraculeusement épongées par ces manipulations sur l’or,
Document 7 :
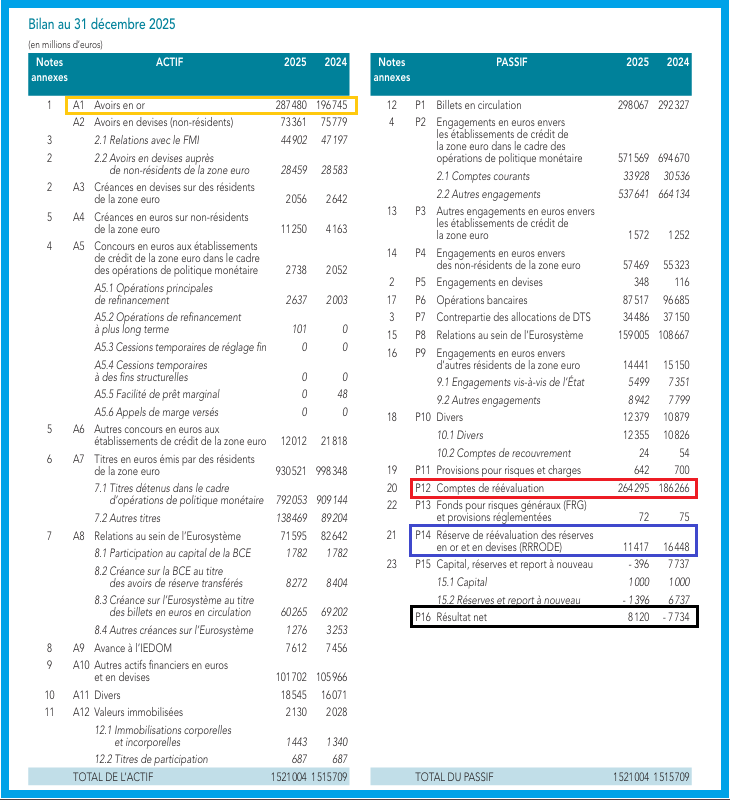
Un zoom sur cette partie du passif permet de mettre en évidence que ces manips sur l’or sont enregistrées dans le poste P14 intitulé Réserve de réévaluation des réserves en or et en devises pour un montant de 11,417 milliards d’euros en 2025 alors qu’il se montait à… 16,448 milliards d’euros en 2024 sans magouilles sur l’or aux États-Unis par JP Morgan !
Document 8 :
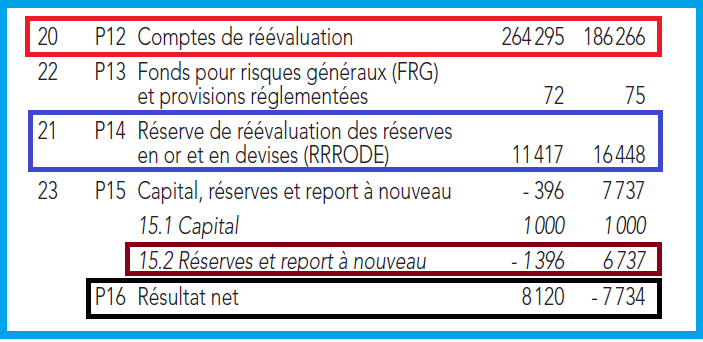
Au final, les grosses têtes de la banque de France osent publier triomphalement finalement un bénéfice de 8,120 milliards d’euros en 2025 contre une perte de 7,734 milliards d’euros en 2024 !
***
Compléments…
La Banque de France, comme les autres banques centrales de la zone euro ne respecte pas les règles comptables IFRS que doivent pourtant respecter toutes les entreprises, telle est la décision qui a été prise lors du passage à l’euro par… les dirigeants de l’Eurosystème !
Ainsi, les capitaux propres correspondent au montant des postes P12 à P16 soit 283,508 milliards d’euros.
Or, sur ce total, 275,712 milliards d’euros sont constitués de plus-values sur l’or (postes P12 et P14 soit 264,295 + 11,417).
Donc, les capitaux propres de la Banque de France, hors plus-values sur l’or, c’est-à-dire sur sa propre activité, n’a dégagé que des capitaux propres pour la différence entre ces données (283,508-275,712), soit… 7,596 milliards d’euros pour un total de bilan de… 1 521 milliards d’euros !
Enfin, le compte de résultat fait apparaitre pour 2025 une perte de… 3 millions d’euros !
Document 9 :
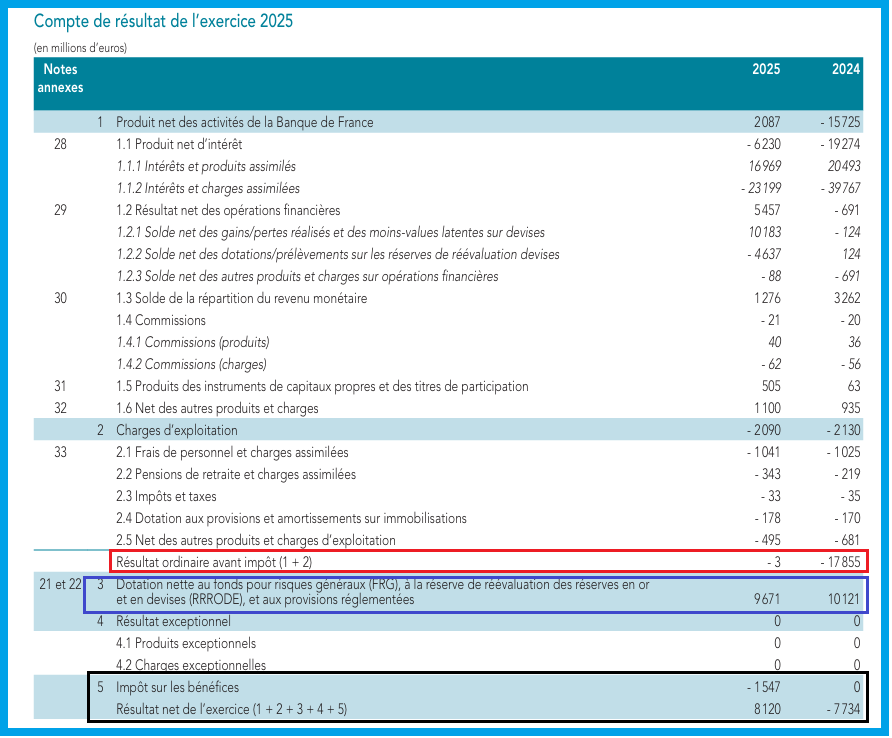
***
Cliquer ici pour accéder à l’article des Echos sur le bilan de la Banque de France pour 2025.
Cliquer ici pour accéder au bilan de la Banque de France pour 2025.
Cliquer ici pour accéder la page de la question d’un député sur l’or de la Banque de France.
Cliquer ici pour accéder la page de la question d’un autre député sur l’or de la Banque de France.
© Chevallier.biz
Depuis l’effondrement des pays communistes, la nébuleuse constituée des réseaux connus sous différents noms, dont le plus représentatif est celui des mondialistes, a pour objectif de réduire la population mondiale en vue d’en asservir les survivants.
L’opération la plus connue est celle qui a lancé en 2020 ce coronavirus qui a provoqué la mort prématurée d’un grand nombre de personnes vulnérables et beaucoup de personnes sont encore victimes présentement de maladies dont des cancers qui en sont induits.
La guerre menée par le bloc constitué des États-Unis et d’Israël contre l’Iran s’inscrit dans le cadre de cette guerre mondiale lancée par ces mondialistes contre l’ensemble de la population mondiale.
En effet, cette guerre n’est pas qu’une nouvelle guerre parmi les guerres menées par les autorités israéliennes contre les pays dont les populations sont majoritairement musulmanes et qui sont géographiquement proches d’Israël.
C’est ainsi que cette guerre contre l’Iran a et aura pour principale conséquence de réduire la production et la commercialisation d’engrais dans les pays de l’hémisphère Nord juste au moment des semailles de printemps, ce qui réduira dans des proportions importantes la production agricole mondiale, donc d’aliments pour plusieurs milliards d’habitants et d’en renchérir les prix.
Dans les prochains mois des centaines de millions de personnes seront victimes de famines ou de sous-nutrition, ce qui détériorera leur santé avec souvent des conséquences létales.
Ce sera là le résultat recherché par les malthusiens et les eugénistes dont entre autres Bill Gates en est un des fervents défenseurs.
Cette guerre contre l’Iran a et aura aussi pour conséquence de réduire la production d’énergie dans le monde et d’en augmenter les prix quelle qu’en soit son issue.
En effet, de toute façon, une partie de la production de gaz naturel du Qatar (le méthane, 10 à 20 % de la production mondiale) ne sera pas commercialisée à cause de la destruction d’équipements d’extraction et de liquéfaction qui ne pourront être remplacés que dans des délais de trois à cinq ans à des coûts considérables.
Evidemment, les prix à la pompe ont et vont augmenter, ce qui est et sera l’effet le mieux perçu par la population générale mais de toute façon, la diminution de l’offre d’hydrocarbures et l’augmentation de leurs prix se diffuseront dans l’ensemble des économies dans le monde entier, ce qui provoque et provoquera des perturbations dans tous les secteurs et une crise mondiale majeure… pour la plus grande satisfaction de ces mondialistes dont la finalité est justement d’accentuer le désordre dans le monde entier.
La guerre menée par le bloc constitué des États-Unis et d’Israël contre l’Iran n’est donc pas uniquement une guerre provoquée par une partie des partisans du Grand Israël qui ont fait pression sur le Donald pour la lancer.
Elle s’inscrit dans le cadre de cette guerre mondiale lancée par ces mondialistes contre l’ensemble de la population mondiale.
***
Jeffrey Sachs vient d’intervenir judicieusement au sujet de cette guerre en Iran, cliquer ici pour visionner son intervention (sous-titrage possible en français).
Jeffrey Sachs a raison de rappeler que l’Amérique n’est pas au bord du gouffre et que ses détracteurs ont tort en prétendant que le dollar ne vaut plus rien !
En effet, le dollar USD a pour contrepartie le PIB des États-Unis qui est constitué à 88,7 % de biens et de services produits dans des entreprises, évidemment privées.
Document 1 :
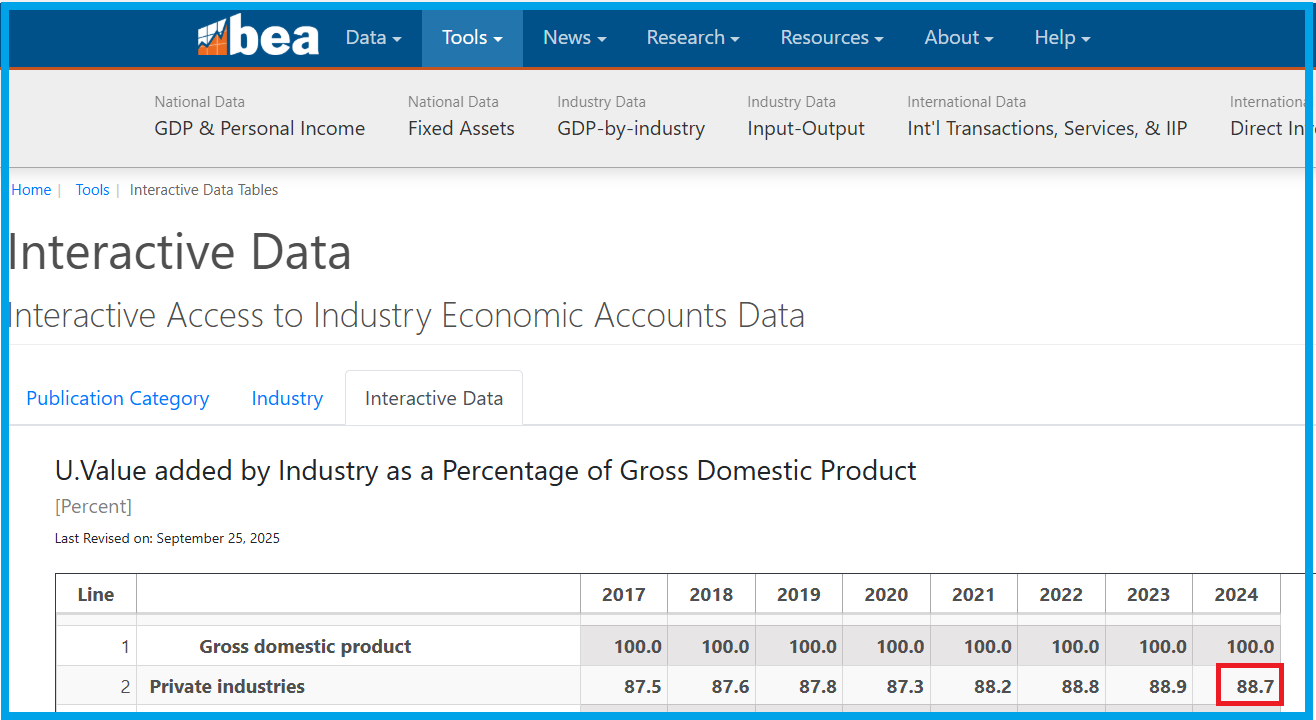
Les services du système bancaire américains ne constituent que 3,5 % de ce PIB.
Document 2 :
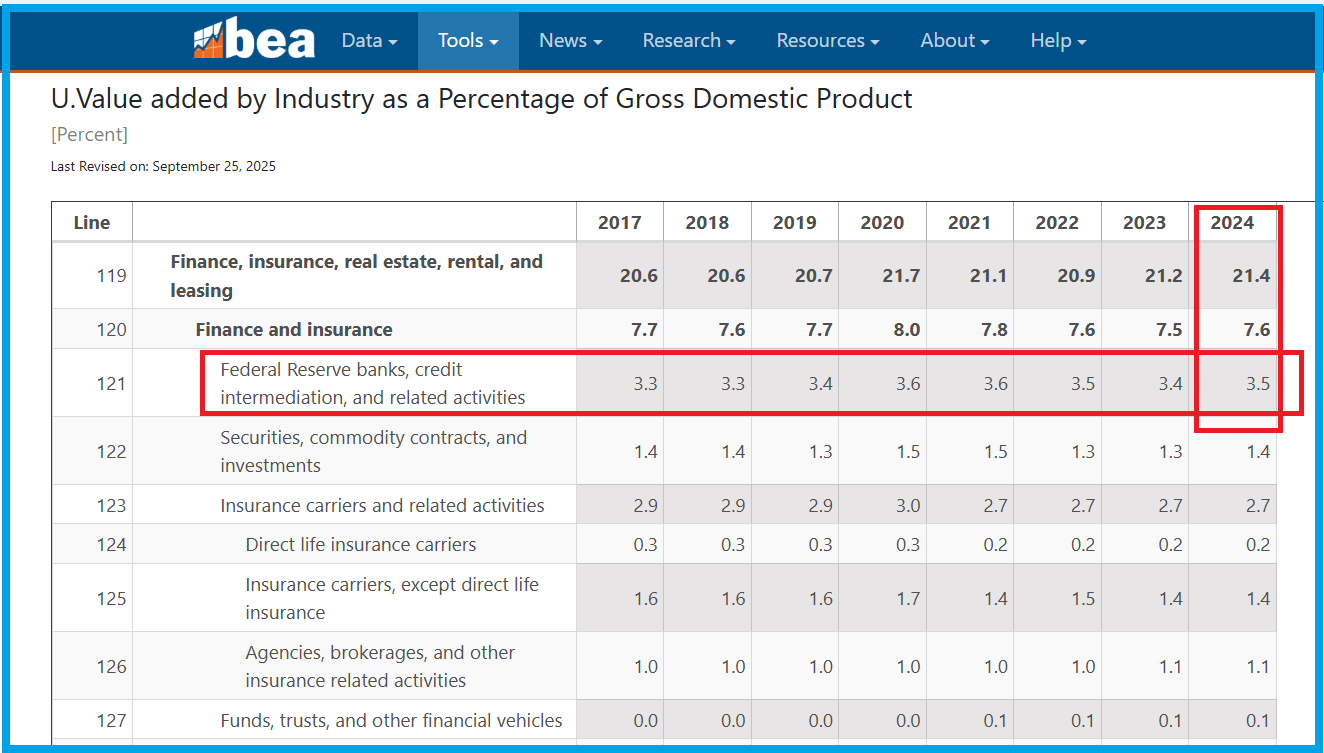
L’Amérique est donc encore une grande puissance économique produisant des biens et des services grâce à ses entreprises dont la productivité est globalement à un haut niveau.
Cliquer ici pour accéder aux données publiées par le gouvernement des États-Unis à ce sujet.
© Chevallier.biz
[Article réservé aux abonnements Platinum, Gold et Premium] Les séances boursières se suivent mais les marchés peuvent se retourner très […]
Que se passe-t-il sur les marchés financiers après le déclenchement de la guerre contre l’Iran par le bloc américain constitué […]
Le Président des États-Unis d’Amérique a donné l’ordre à l’armée d’attaquer l’Iran de concert avec Israel le samedi matin 28 février (à l’heure iranienne).
Que va-t-il se passer à partir de lundi 2 mars ?
Cette guerre va se poursuivre, évidemment, avec beaucoup de morts et de blessés, et des bouleversements géopolitiques considérables dans le monde.
Indépendamment de ces problèmes, que va-t-il se passer à partir de lundi 2 mars sur les marchés financiers ?
Logiquement, la réponse est relativement simple et précise : le momentum crash qui était en attente depuis le mois de mars 2023 va se produire… enfin !
C’est la suite inévitable des cycles de l’économie américaine mis en évidence à partir de l’évolution des rendements des bons du Trésor des États-Unis, et plus précisément pour ce qui concerne l’écart de certains de ces rendements, cf. mes articles à ce sujet.
Les caractéristiques de ce momentum crash seront semblables à ce qui s’est passé en février-mars 2020 à la suite de cette histoire de coronavirus.
Cette guerre en Iran est la cause exogène de ce momentum crash, les causes endogènes étant, d’une part la bulle monétaire qui s’est développée aux États-Unis et qui dépasse largement les normes, et d’autre part les dérives des banksters qui concernent en particulier les problèmes du crédit dit privé, c’est-à-dire des prêts aventureux accordés par des établissements financiers qui n’ont pas le statut de banque.
Comme je l’ai déjà écrit à maintes reprises, cette crise, comme toute crise a des effets négatifs considérables, à savoir un Krach, mais c’est aussi l’opportunité de bénéficier de plus-values importantes à condition d’investir judicieusement sur des produits financiers qui vont prendre de la valeur au fil des semaines à venir, ce qui permet au mieux de tripler un capital financier, comme je l’ai écrit précédemement et comme je le propose par ailleurs…
***
D’après l’évolution des rendements des bons du Trésor des États-Unis, il était certain que, dès le début de l’après midi du vendredi 27 février, le Donald allait donner l’ordre d’attaquer l’Iran dès le lendemain, cf. mon article à ce sujet.
Cependant, d’après l’évolution des futures du cours du baril de pétrole sur la base du Crude Oil April 26, aucune hausse n’est observable au cours de la séance du vendredi 27 février qui s’est même terminée en petite baisse !
Document 1 :
Le pic en volume (en baisse) s’est produit à 12 heures 30 à 18 600 contrats pendant 5 minutes pour terminer à 765 contrats seulement pendant les 5 dernières minutes de la séance et il en a été de même au cours des phases précédentes !
Document 2 :
[Un contrat porte sur une transaction de 1 000 barils.]
Les cours du pétrole n’ont pas explosé au cours du mois de février dans l’anticipation d’une guerre en Iran puisqu’ils ont fluctué normalement dans une bande de 62 à 67 dollars en baissant même marginalement dans les dernières heures de cotation.
Document 3 :
D’après l’évolution des cours du pétrole, des rendements des treasurys et des autres titres, les marchés financiers n’anticipaient pas de grands bouleversements à la suite du déclenchement de cette guerre en Iran, ce qui est étonnant.
Le problème avec les guerres est qu’elles ne se déroulent jamais comme les militaires les prévoyaient.
Les investisseurs donnent l’impression d’avoir mal anticipé eux-aussi les conséquences de cette guerre et ils risquent d’avoir de mauvaises surprises…
***
Par ailleurs, sur la base des interventions de Larry Johnson, j’ai écrit en message privé dès le 3 janvier (2026) que l’enlèvement de Maduro était le prélude d’une guerre en Iran et du blocage du détroit d’Ormuz, et nous avons eu raison !
Cette guerre est l’étincelle qui va déclencher ce momentum crash qui sera fatal au Donald qui est tombé dans le piège qu’il a lui-même créé !
© Chevallier.biz
La baisse du taux de base de la Fed le 10 décembre a marqué le début du lancement de la […]
La baisse du taux de base de la Fed le 10 décembre a marqué le début du lancement de la […]
L’Amérique est au bord du gouffre ! La dette de 38 000 milliards de dollars ne pourra jamais être remboursée ! Les Américains doivent payer de plus en plus d’intérêts ! C’est ingérable !
Et la réalité…
***
Une fois de plus, il est étonnant de constater que de très grosses erreurs sont commises par tant de gens dans le monde, et non des moindres, à propos de la dette américaine, c’est-à-dire de la dette de l’État fédéral alors qu’il est très facile d’en déterminer le véritable montant, en particulier en comparaison avec le PIB et d’en tirer les bonnes conclusions…
Ainsi, le gouvernement des États-Unis publie chaque jour les données sur les montants de ses dettes, soit 38 352,8 milliards de dollars au 24 décembre pour ce qui concerne le total de sa dette détenue par le public (entouré en rouge).
Or, l’État fédéral étant un gigantesque monstre, le Trésor ne paie pas chaque jour toutes les factures de cet État fédéral, il emprunte des dollars pour les distribuer ensuite à un très grand nombre d’entités étatiques (des agences) qui gèrent ces fonds pour effectuer elles-mêmes leurs paiements, sans passer par la caisse centrale du Trésor.
C’est la raison pour laquelle, 7 585,7 milliards de dollars (entouré en noir) doivent être défalqués de ce premier total, ce qui fait une dette nette fédérale de 30 767,2 milliards de dollars (entouré en bleu) … ce qui est la dette, sous-entendu, véritablement détenue par le public !
Document 1 :
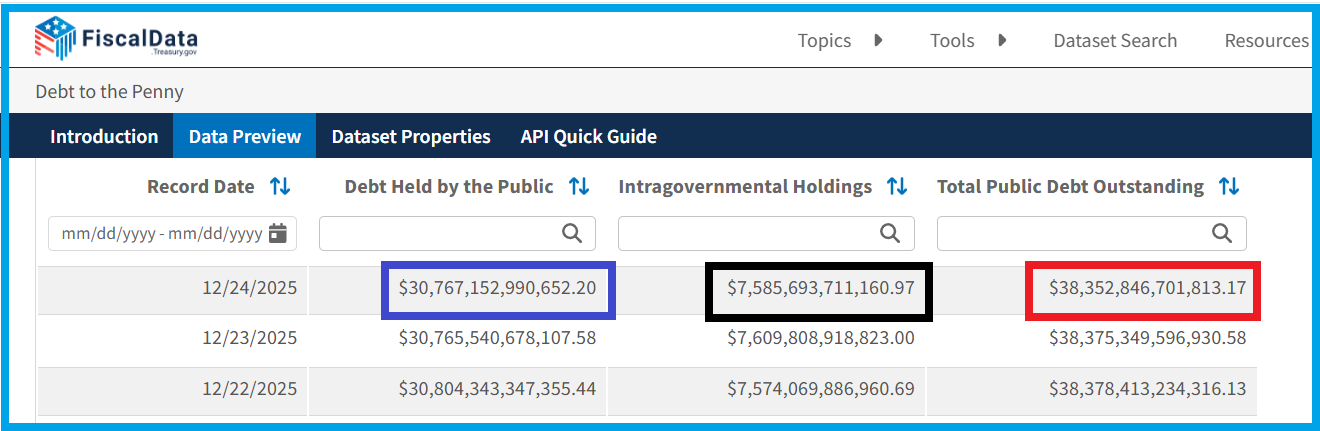
Ainsi, sur la base de ces données officielles, toutes les personnes qui prétendent que la dette de l’État fédéral, étant de 38 000 milliards de dollars, serait impossible à rembourser, l’Amérique étant alors au bord du gouffre… se trompent lourdement !
Par ailleurs, comme il est logique de déduire la dette de l’État fédéral sur lui-même comme indiqué officiellement ci-dessus, il est logique et même indispensable de soustraire de la dette détenue par le public (30 767,1 milliards de dollars) le total des bons du Trésor détenus par la Fed qui est de 4 204,2 milliards de dollars au 17 décembre, derniers chiffres publiés,
Document 2 :
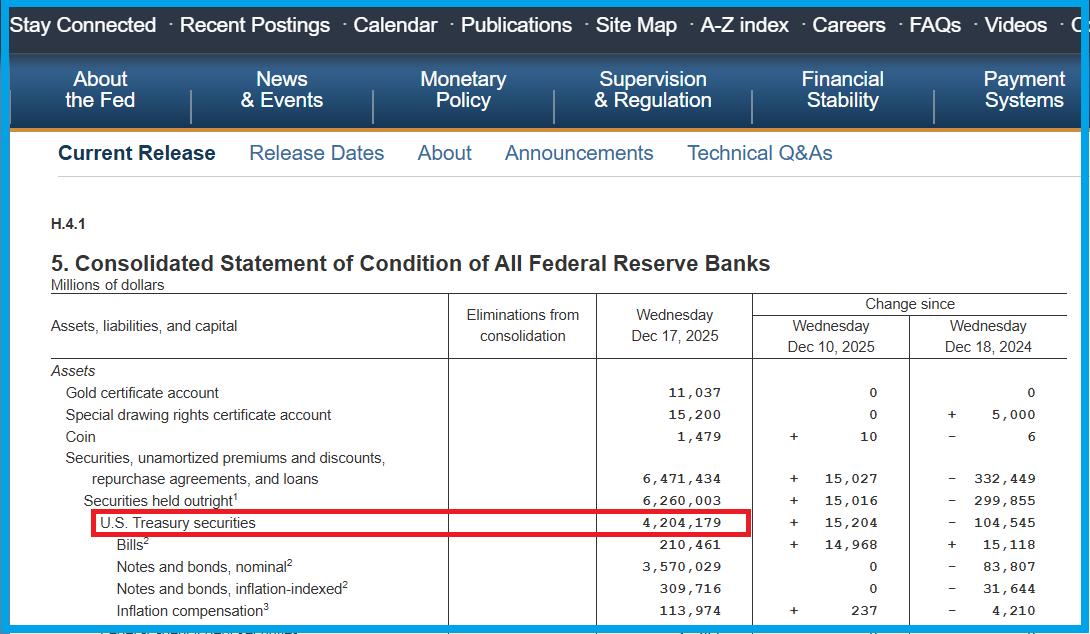
La dette nette américaine détenue par le public est donc de 26 563 milliards de dollars, d’après les derniers chiffres publiés à ce jour (30 767,2 moins 4 204,2 milliards de dollars).
26 563 milliards de dollars, c’est beaucoup, ou pas beaucoup ?
De tels chiffres sont difficilement compréhensibles par beaucoup de monde…
Il faut donc comparer ce chiffre à quelque chose d’autre, le PIB annuel courant par exemple, qui est de 31 095,1 milliards de dollars à la fin du troisième trimestre 2025, là aussi, derniers chiffres publiés à ce jour,
Document 3 :
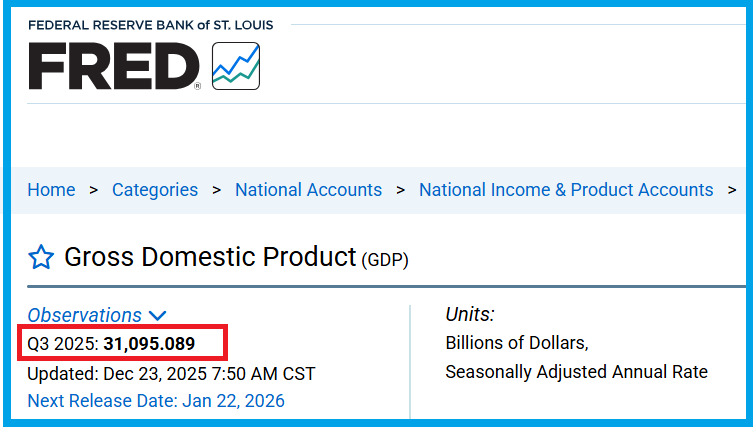
Ainsi, la dette réelle de l’État fédéral de 26 563 milliards de dollars ne représente que 85,4 % du PIB annuel courant de 31 095,1 milliards de dollars… ce qui est considéré a priori comme étant dans les normes admissibles !
Il est donc très étonnant que cette réalité ne soit pas prise en considération par tout le monde.
***
Pire encore, il est là très étonnant de constater que la trésorerie du Trésor de l’État fédéral fluctuait de l’ordre de 5 à 10 milliards de dollars chaque jour avant le 22 octobre 2008 et qu’elle a fait des bonds considérables pour atteindre un sommet à 1 817 milliards de dollars le 29 juillet 2020 !
Document 4 :
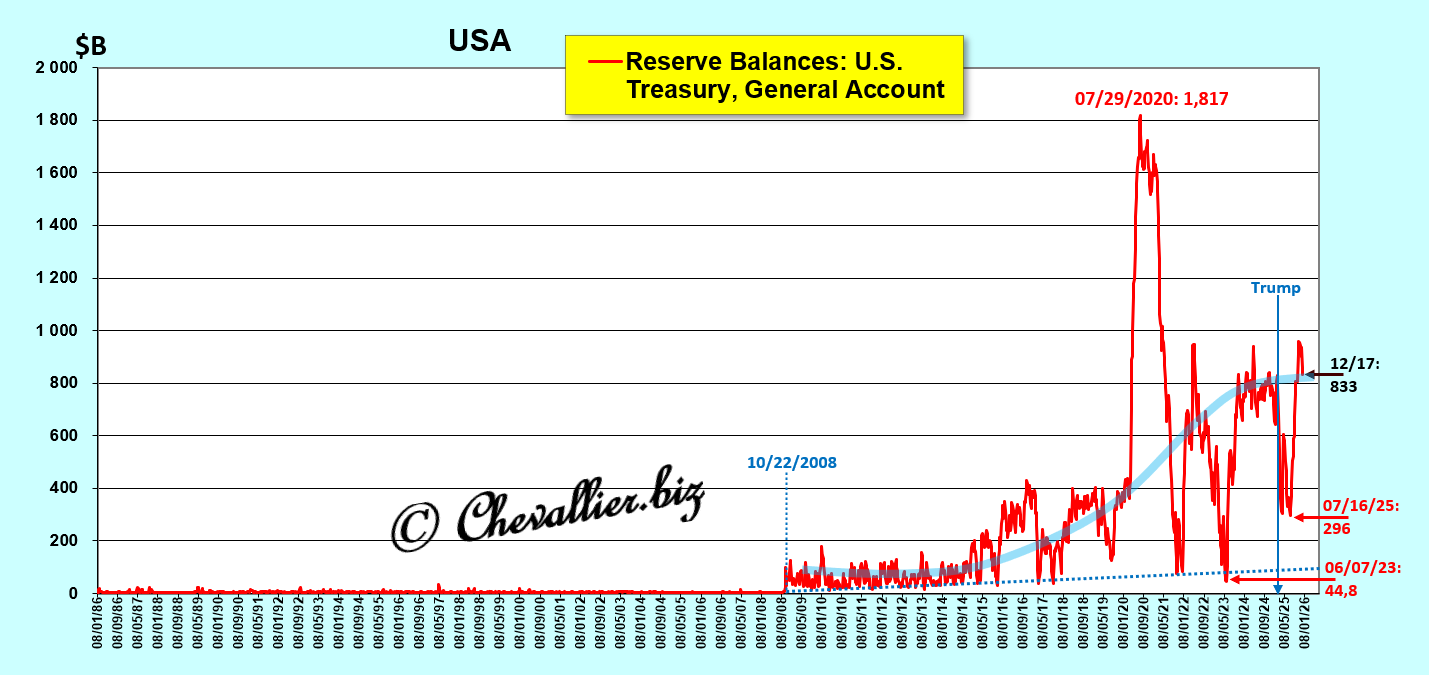
Pourquoi de tels bonds ?
Officiellement, pas de réponse, d’autant plus que personne ne pose cette question pourtant très importante car cet excès de trésorerie coûte très cher aux contribuables américains.
Sur la même période, depuis 1976, d’après les données trimestrielles, les dépenses de l’État fédéral sont certes sur une trajectoire haussière mais sans commune mesure par rapport à l’évolution de la trésorerie du Trésor,
Document 5 :
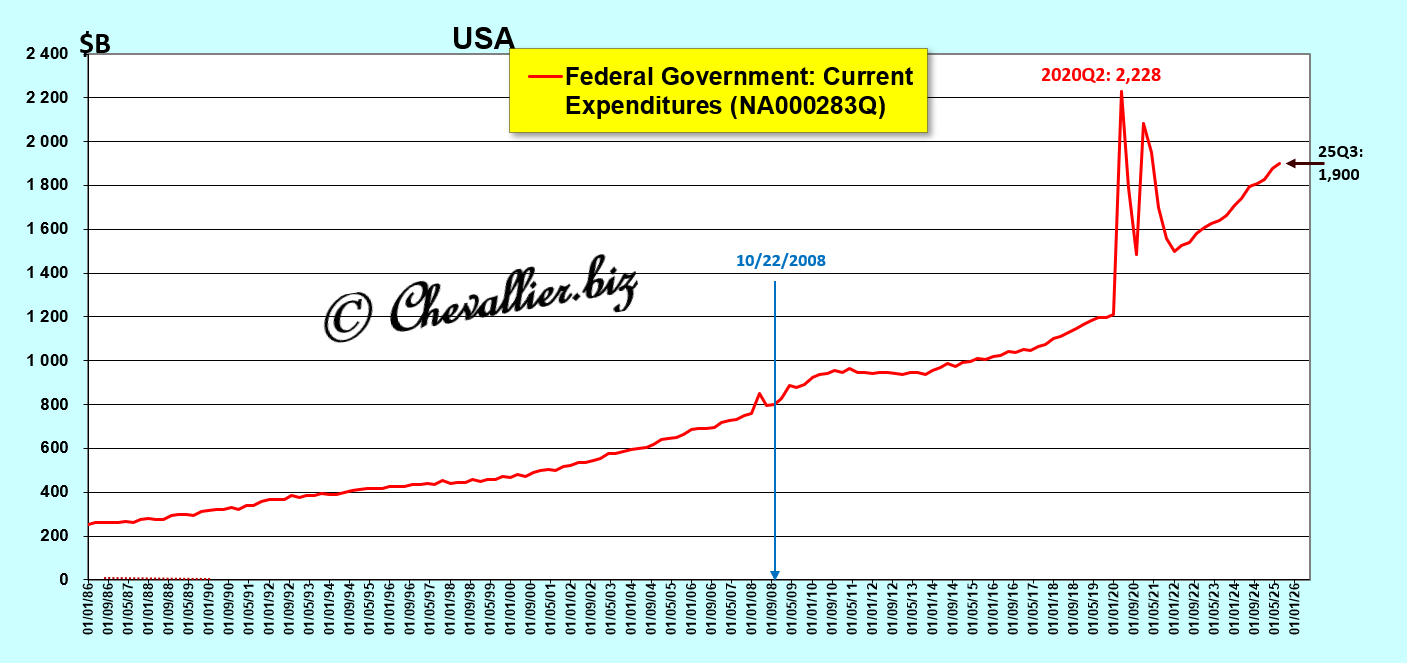
En effet, le 22 octobre 2008 ne marque pas de rupture nette par rapport à la période précédente pour ce qui concerne ces dépenses fédérales.
Zoom sur la période récente,
Document 6 :
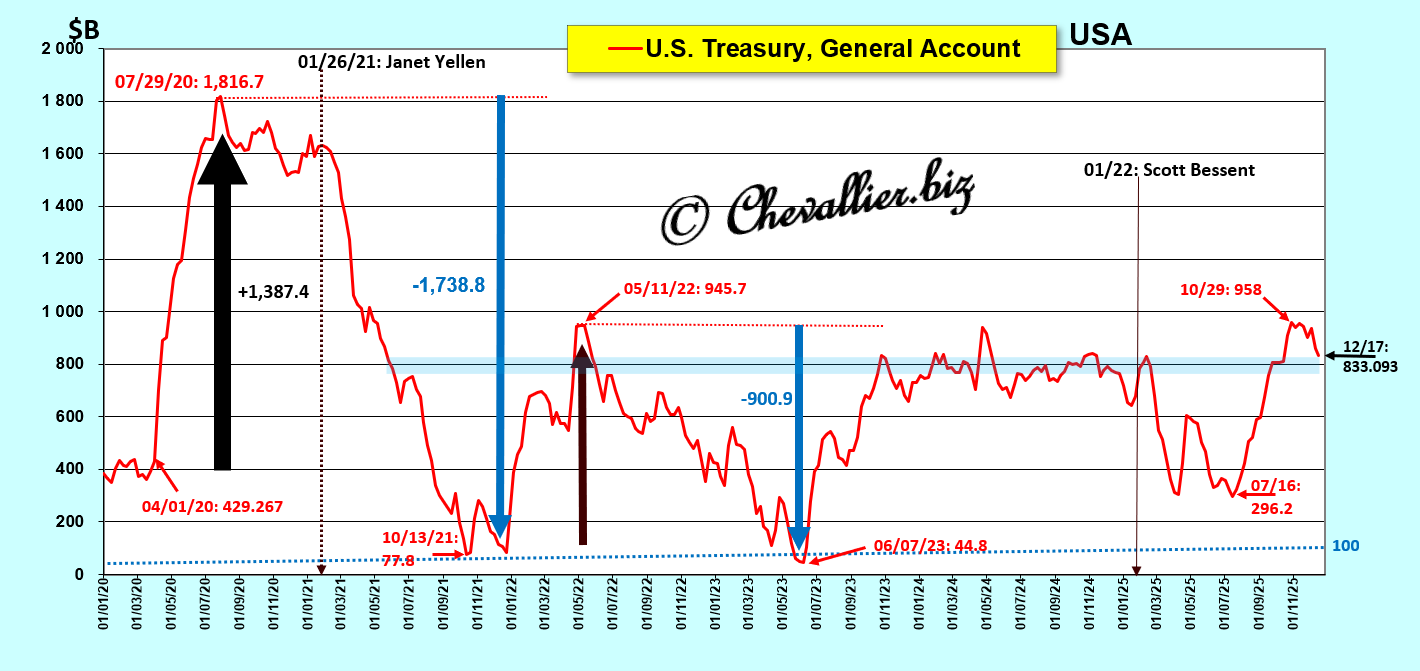
Un début de réponse se trouve logiquement dans les disponibilités détenues par les banques américaines qui ont explosé depuis le mois d’octobre 2008 !
Document 7 :
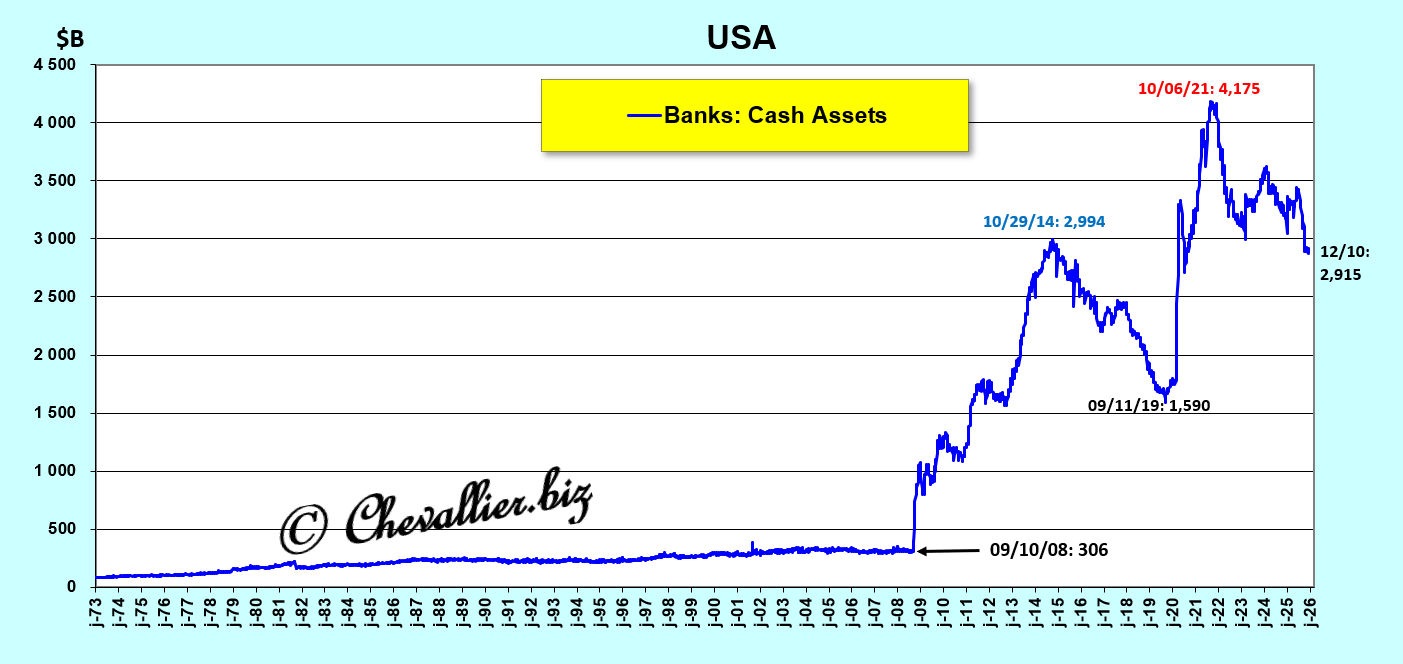
L’évolution des disponibilités des banques américaines doit s’analyser par rapport au total de leurs actifs,
Document 8 :
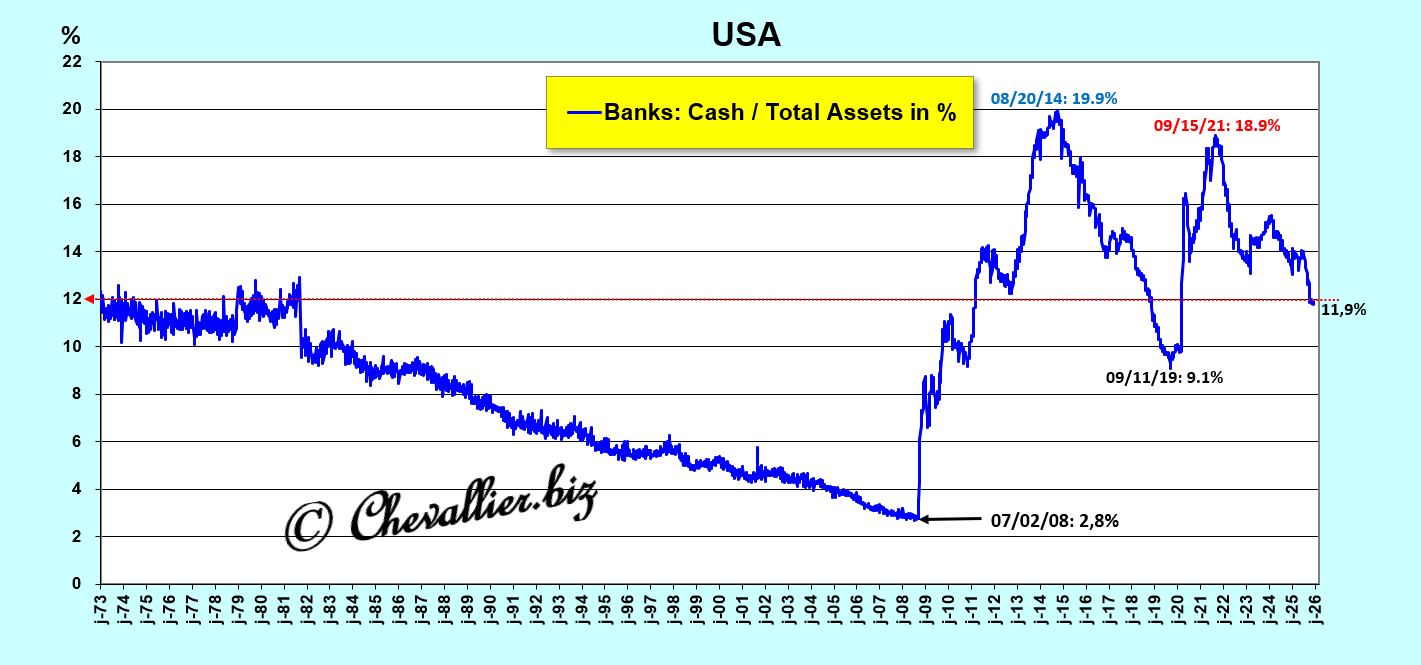
Suite de ces aventures financières et monétaires dans un prochain article…
Scott Bessent, le Secrétaire du Trésor, a compté sur ses doigts pour vérifier ces chiffres.
***
Cliquer ici pour accéder aux données officielles de la dette fédérale détenue par des étrangers.
Cliquer ici pour accéder au site publiant les dernières données sur la dette fédérale.
Cliquer ici pour accéder au site de notre ami Fred de Saint Louis publiant les dernières données sur la dette fédérale.
Cliquer ici pour accéder au site de notre ami Fred de Saint Louis publiant les dernières données sur la dette fédérale détenue par l’étranger.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Beaucoup de banques ont de très grosses difficultés à se procurer des liquidités lorsque les variations de l’écart entre le SOFR et le EFFR sont importantes…
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate qui est le taux du marché concernant les prêts au jour le jour non garantis entre banques, ce taux étant lié à celui des fonds fédéraux. Il est fixé actuellement par la Fed à 3,64 %.
Document 1 :
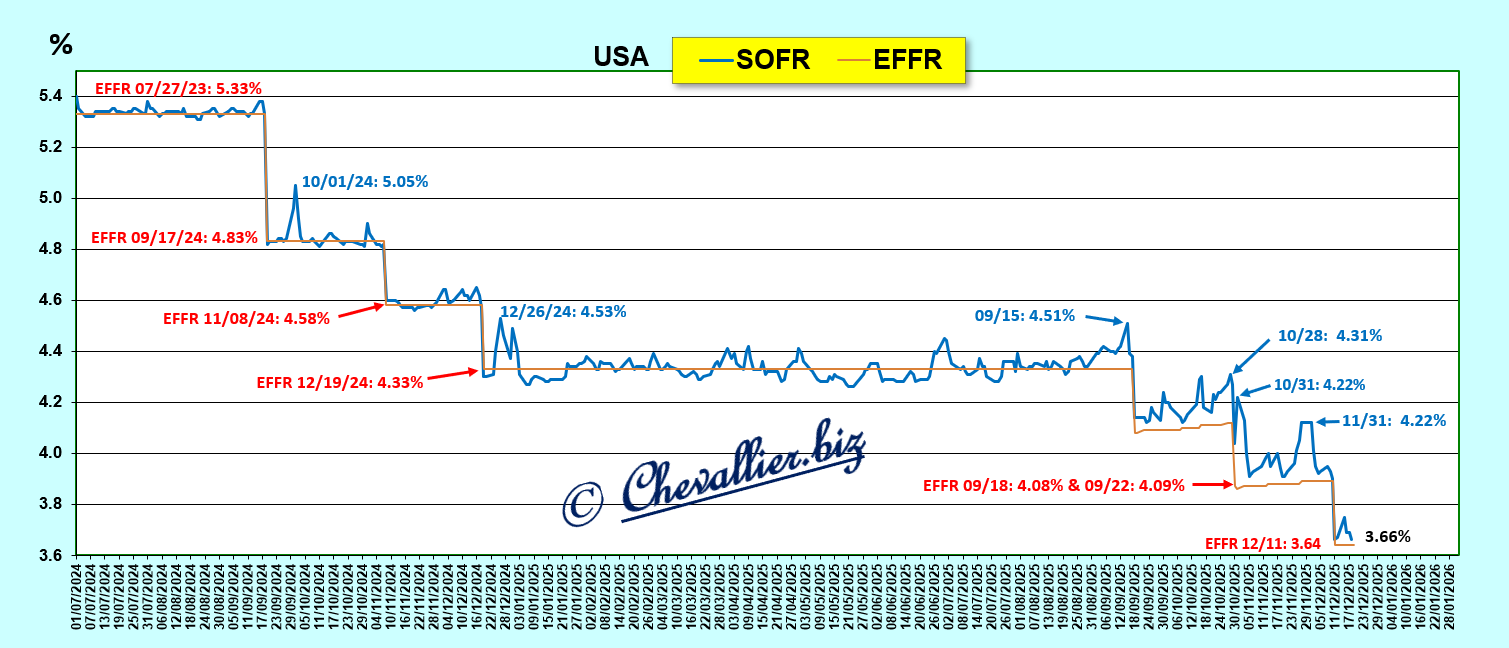
L’écart entre les taux du SOFR et du EFFR est un indicateur majeur fiable. Il est sur une tendance haussière inquiétante.
Les fluctuations de cet écart ressemblent aux secousses sismiques avant un tremblement de terre majeur !
L’analyse objective de ces fluctuations de l’écart entre le SOFR et le EFFR révèle indubitablement que les banques américaines manquaient cruellement de liquidités en 2018 et 2019 et qu’elles ont été sauvées par l’apport de plus de 8 000 milliards de dollars de la part des autorités sous le prétexte de cette histoire de coronavirus.
Ainsi, après le 17 mars 2020 cet écart est devenu négatif, ce qui correspond à un retour à une situation considérée comme étant relativement normale, à savoir que les banques qui avaient besoin de liquidités pouvaient en emprunter à d’autres banques dans le cadre de la procédure du SOFR, donc avec des taux inférieurs à celui défini par la Fed.
Par contre, la situation s’est inversée à partir du début du mois de juillet dernier en présentant des fluctuations à haute fréquence comparables à celles de 2018-2019,
Document 2 :
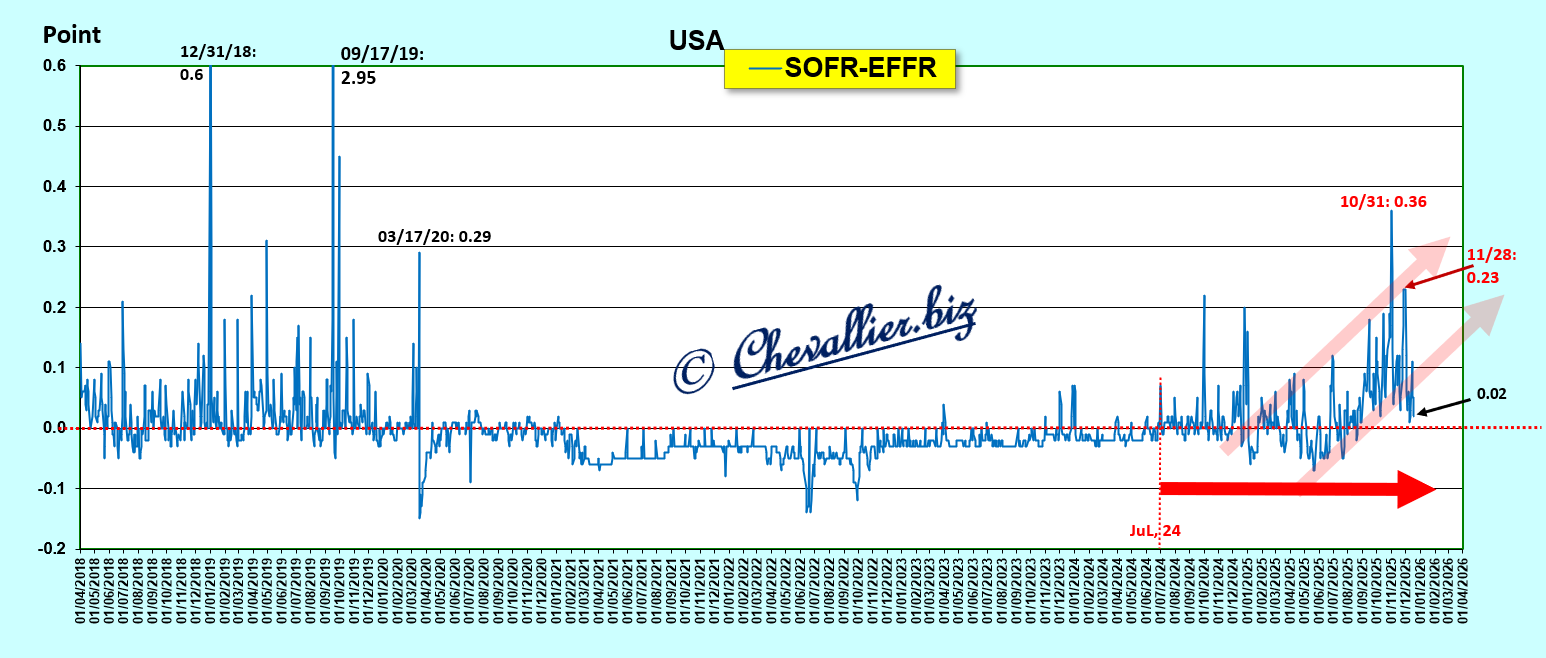
Un zoom sur la période 2018-2019 montre que cet écart a bien fluctué sur une tendance nettement positive…
Document 3 :
… alors que cet écart a fluctué par la suite autour de zéro mais par valeurs négatives au premier semestre 2025 pour bondir par la suite jusqu’à fin novembre,
Document 4 :
Conclusion de ces observations : le système bancaire américain a été sauvé en 2020 par l’intervention des dirigeants de la Fed (présidée par Jérome Powell) sous le prétexte de cette histoire de coronavirus.
Autre formulation : il est donc possible que cette histoire de coronavirus ait été créée pour permettre ce sauvetage hors normes du système bancaire américain !
Il s’agit là de conclusions objectives de l’observation de cet indicateur fiable qu’est l’écart entre le SOFR et le EFFR.
Le problème est alors présentement le suivant : que vont-ils inventer dans l’avenir proche pour sauver une nouvelle fois le système bancaire américain, et même l’ensemble du système économique et monétaire des États-Unis ?
Réponse dans l’avenir proche, mais c’est quand même inquiétant…
***
Ce qui est écrit ci-dessus est l’actualisation de ce que j’ai écrit précédemment le 7 décembre mais un autre indicateur fiable est à prendre en considération : le repo qui est une opération par laquelle la Fed prête des dollars au jour le jour à des banques qui sont a priori en manque de liquidités, avec en collatéral des bons du Trésor.
Les montants de ces interventions sont nettement inférieurs aux reverse repo qui sont en quelque sorte l’inverse des repo, à savoir des dépôts au jour le jour à la Fed de liquidités excédentaires,
Document 5 :
Là encore, il apparait clairement que le repo est un bon indicateur de l’augmentation du stress qui règne dans les banques lorsqu’elles manquent de liquidités, en concordance avec l’écart SOFR-EFFR,
Document 6 :
Zoom sur la période récente, et… plus rien après le 15 décembre !
Document 7 :
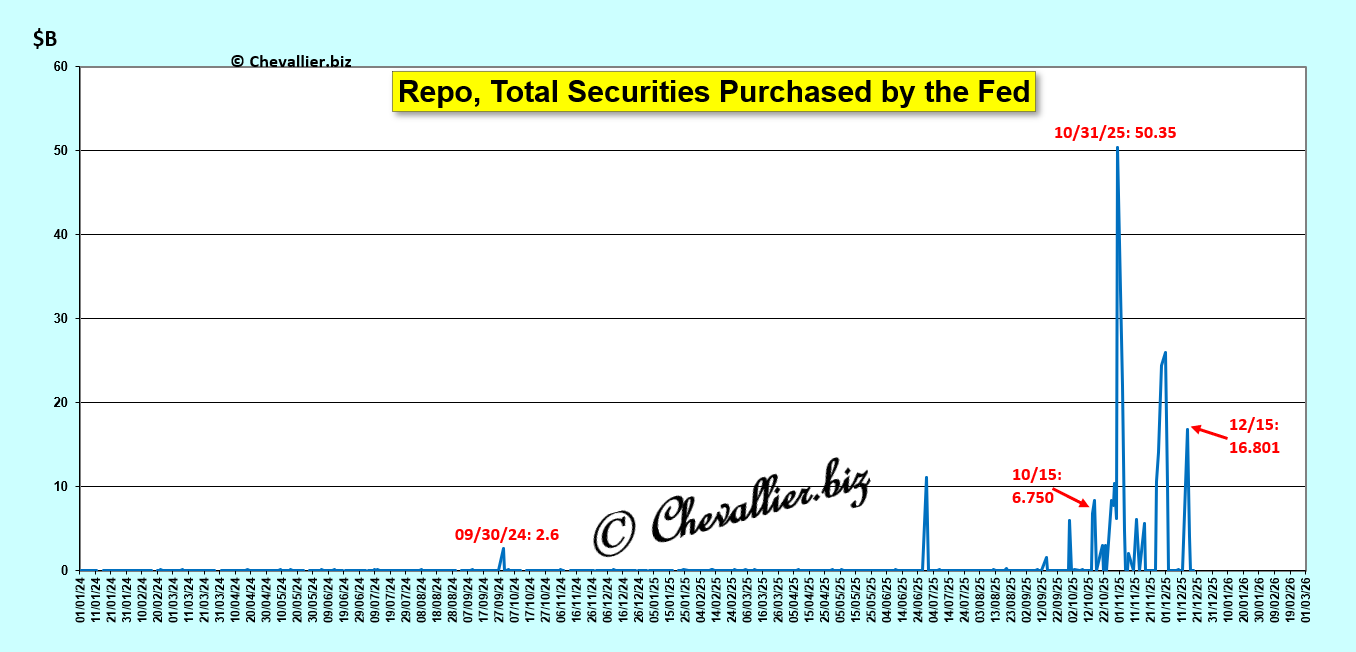
Une première réponse à l’arrêt apparent de cette pénurie de liquidités est le début des opérations d’achats de bons du trésor par la Fed auprès des banques qui sont en manque de liquidités dès le 12 décembre pour des montants modestes cependant mais ces opérations révèlent le stress qui règne dans des banques,
Document 8 :
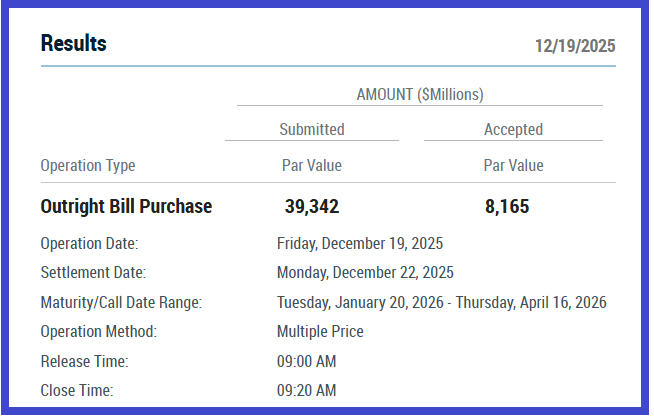
Une seconde réponse est fournie par un article de ZeroHedge qui révèle que c’est la banque JPMorgan qui est en fait à elle seule la cause de l’accentuation du manque de liquidités dans la globalité des 4 000 banques américaines !
Et une fois de plus je remercie ma fidèle lectrice, Corinne pour avoir attiré mon attention sur cet article !
Ainsi, le manque de liquidité dans le système bancaire américain est plus ou moins occulté alors que ce problème va avoir des conséquences très graves et qu’il est parfaitement analogue à ce qui s’est passé en 2008 et en 2020 !
Document 9 :
Tout comme en 2019.
Ce qui soulève la question suivante : en 2019, six mois après que la Fed ait lancé son programme « NOT QE » (comme l’appelait alors la presse pour prétendre que la monétisation des titres par la Fed était… enfin, pas ce qu’elle semble être), nous avons vécu la plus grande crise financière de l’histoire moderne, lorsque la Covid a non seulement paralysé l’économie mondiale, mais aussi poussé la Fed à injecter chaque jour des milliers de milliards (ce n’est pas une faute de frappe) dans le marché pour maintenir à flot le système financier occidental.
Pouvons-nous nous attendre à quelque chose d’identique en mai/juin 2026 ?
Le manque de liquidité des banques américaines se propage dans les banques de la zone euro comme le montre l’augmentation des swaps de la BCE qui viennent de bondir à 480 millions de dollars (USD) le 17 décembre contre une vingtaine de millions au cours des semaines précédentes !
Document 10 :
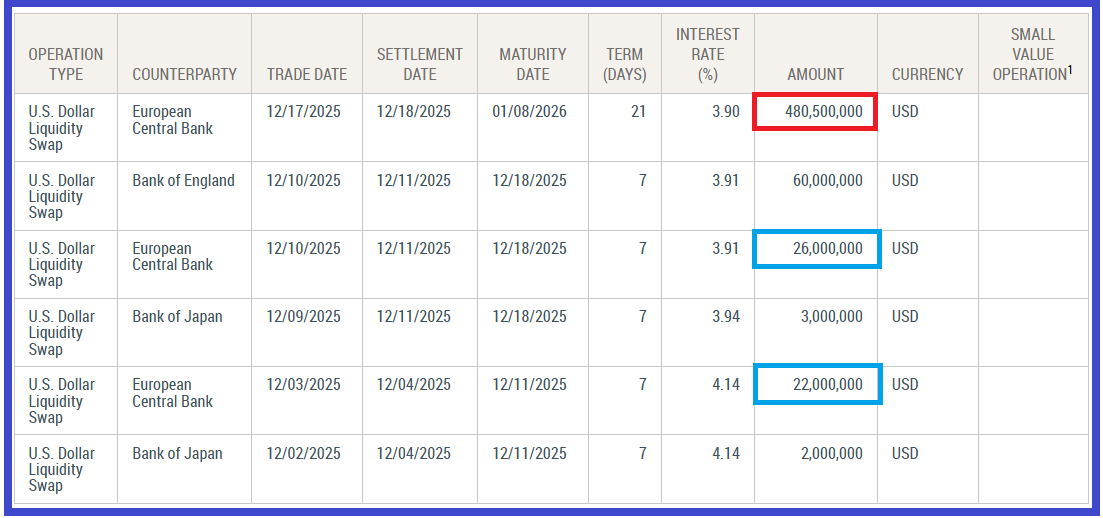
***
Cliquer ici pour lire l’article de ZeroHedge cité ci-dessus.
Cliquer ici pour accéder à la page de la Fed de New York publiant ses opérations d’achats de treasurys.
Cliquer ici pour accéder à la page de la Fed de New York publiant les opérations de swaps de devises.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
L’écart entre le SOFR et le EFFR est un indicateur fiable qui confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités…
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 3,89 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses (à 3,92 %) plutôt que d’emprunter auprès de la Fed à 3,89 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
Document 1 :
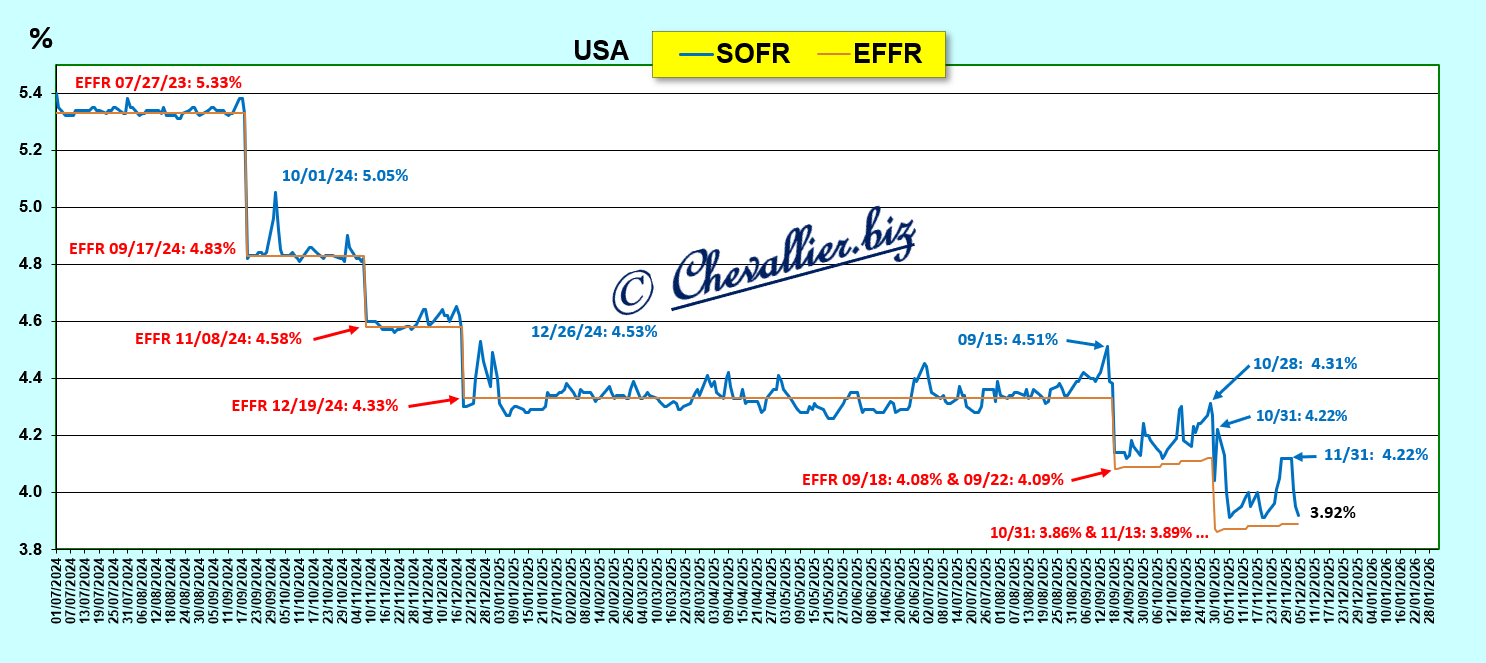
L’écart entre le SOFR et le EFFR est un indicateur majeur fiable. Il est sur une tendance haussière inquiétante.
Les fluctuations de cet écart ressemblent aux secousses sismiques avant un tremblement de terre majeur !
L’analyse objective de ces fluctuations de l’écart entre le SOFR et le EFFR révèle indubitablement que les banques américaines manquaient cruellement de liquidités en 2018 et 2019 et qu’elles ont été sauvées par l’apport de plus de 8 000 milliards de dollars de la part des autorités sous le prétexte de cette histoire de coronavirus.
Ainsi, après le 17 mars 2020 cet écart est devenu négatif, ce qui correspond à un retour à une situation relativement normale, à savoir que les banques qui avaient besoin de liquidités pouvaient en emprunter à d’autres banques dans le cadre de la procédure du SOFR, donc avec des taux inférieurs à celui de la Fed.
Par contre, la situation s’est inversée à partir du début du mois de juillet dernier en présentant des fluctuations à haute fréquence comparables à celles de 2018-2019,
Document 2 :
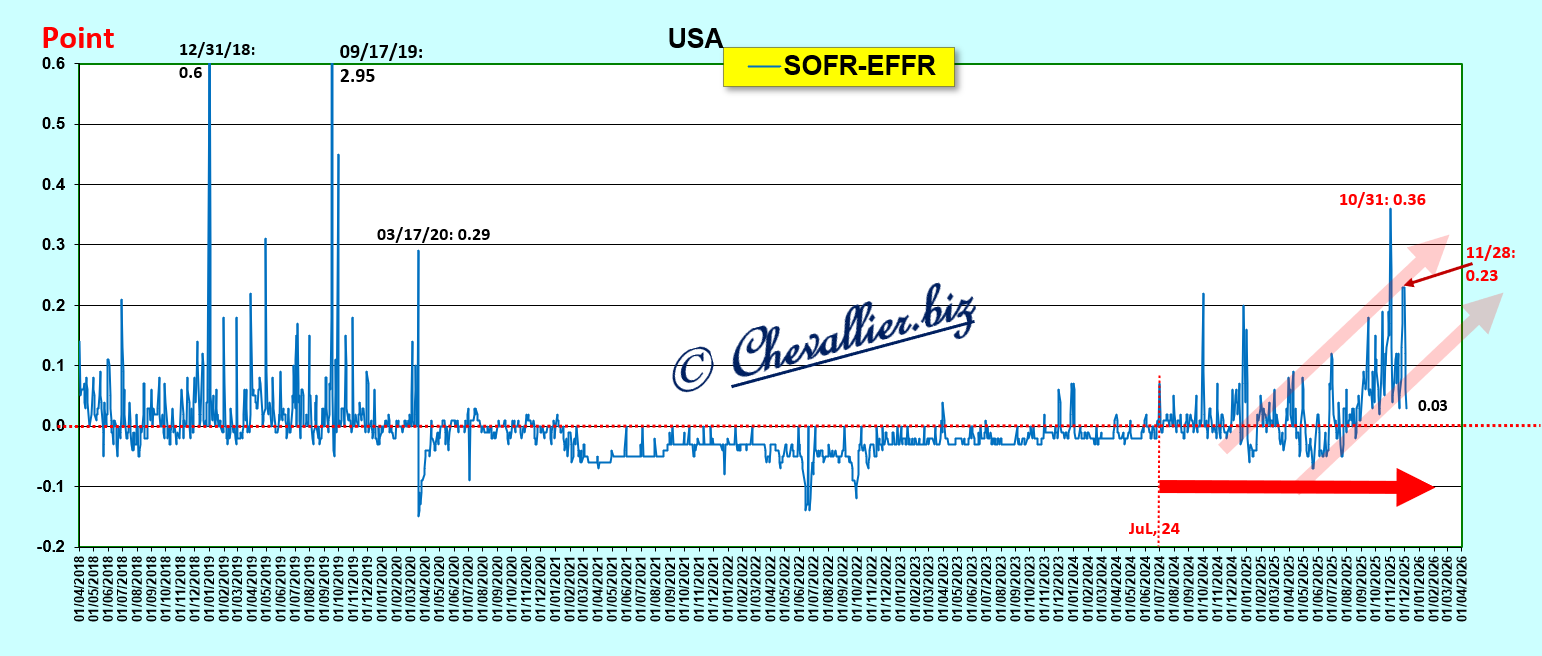
Un zoom sur la période 2018-2019 montre que cet écart a bien fluctué sur une tendance nettement positive…
Document 3 :
… alors que cet écart a fluctué par la suite autour de zéro mais par valeurs négatives au premier semestre 2025 pour bondir par la suite jusqu’à ce jour,
Document 4 :
Conclusion de ces observations : le système bancaire américain a été sauvé en 2020 par l’intervention des dirigeants de la Fed (présidée par Jérome Powell) sous le prétexte de cette histoire de coronavirus.
Autre formulation : il est donc possible que cette histoire de coronavirus ait été créée pour permettre ce sauvetage hors normes du système bancaire américain !
Il s’agit là de conclusions objectives de l’observation de cet indicateur fiable qu’est l’écart entre le SOFR et le EFFR.
Le problème est alors présentement le suivant : que vont-ils inventer dans l’avenir proche pour sauver une nouvelle fois le système bancaire américain, et même l’ensemble du système économique et monétaire des États-Unis ?
Réponse dans l’avenir proche, mais c’est quand même inquiétant…
***
Kevin Hassett passe pour devenir le successeur de Jerome Powell à la tête de la Fed.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Actualisation des données au premier décembre, confirmant l’aggravation de la situation pour le repo en attendant le momentum crash…
Kevin Hassett passe pour devenir le successeur de Jerome Powell à la tête de la Fed. Il vient de déclarer dimanche 30 novembre que les marchés financiers lui étaient très favorables vendredi 28 novembre…
“Once it became clear that the president’s getting closer to make a decision, the markets really celebrated, interest rates went down, we had one of our best Treasury auctions ever,” Hassett said on Fox.
« Dès qu’il est devenu évident que le président était sur le point de prendre une décision, les marchés ont vraiment exulté, les taux d’intérêt ont baissé et nous avons connu l’une de nos meilleures ventes aux enchères de bons du Trésor de tous les temps », a déclaré Hassett sur Fox.
… mais ce lundi 1er décembre, les rendements des treasurys explosent !
Ça commence mal pour Kevin Hassett…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques s’est encore aggravée récemment car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight, dans le cadre de la procédure dite de Reverse Repo Program (ON RRP).
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 18 novembre, avec seulement 905 millions de dollars de dépôts, le système bancaire américain n’a quasiment plus de liquidités excédentaires à déposer auprès de la Fed, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment et cette situation perdure à ce jour !
Document 1 :
La situation de ces banques devient critique à la fin de chaque mois à un tel point qu’elles ont déposé 460 milliards de dollars à la fin de mois de juin dernier et ces dépôts sont en très nette baisse depuis ce pic au point d’atteindre seulement 7,561 milliards de dollars seulement le 30 novembre !
Document 2 :
La situation des banques américaines bien gérées s’est donc nettement dégradée depuis le début du second semestre au point qu’elles ne peuvent plus rien déposer en liquidités excédentaires disponibles. Elles sont au plancher.
Inversement, les banksters qui sont obligés d’emprunter des liquidités auprès de la Fed dans le cadre de la procédure dite des repo sont obligés d’y recourir de plus en plus (ici en valeurs négatives, en bleu), mais pour des montants nettement inférieurs à ceux des reverse repo !
Document 3 :
Un changement d’échelle dans ce graphique met en évidence que la situation des banksters peut se détériorer très rapidement !
Document 4 :
Un autre changement d’échelle pour les montants empruntés en catastrophe par les banksters auprès de la Fed depuis 2003 met en évidence les prémices des secousses sismiques du manque de liquidité avant 2008, les brusques besoins en 2020 et les bonds de ces dernières semaines,
Document 5 :
Zoom sur la période récente débutant en 2024,
Document 6 :
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient encore de bondir le 28 novembre à 4,12 % !
Document 7 :
L’écart entre le SOFR et le EFFR est sur une tendance haussière inquiétante, d’autant plus que les données sur le SOFR ne sont disponibles qu’avec un décalage d’un jour, donc sans les données à ce jour (1er novembre).
Les données du dernier jour ouvré du mois de novembre, soit le 28 sont enfin disponibles et elles confirment que la situation des établissements financiers américains s’est dégradée comme le montre cet écart entre le SOFR et le EFFR qui a atteint 23 points de base, sur une nette tendance haussière !
Document 8 :
Et cerise sur le gâteau, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 3,89 % pour… prêter ces fonds à 4,12 % !
***
Ces problèmes de liquidités des banques américaines vont avoir de graves répercussions sur les banques européennes et françaises en particulier car ces banques américaines vont refuser dans un avenir proche de prêter des dollars USD à leurs homologues européennes qui seront alors dans l’incapacité d’honorer leurs engagements en dollars, ce qui les obligera alors à cesser leur activité, selon l’expression en usage officiellement, ce qui signifie que toutes les opérations bancaires seront alors bloquées, comme cela a failli se passer en 2011 et en 2012 et pendant quelques heures récemment dans l’Ouest de la France !
***
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 3,89 % (en augmentation ce jour par rapport à la séance précédente qui était de 3,88 %) c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses (à 4,12 %) plutôt que d’emprunter auprès de la Fed à 3,89 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
***
Cliquer ici pour accéder aux données sur le repo et le reverse repo publiées par le gouvernement.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques s’est encore aggravée récemment car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight, dans le cadre de la procédure dite de Reverse Repo (ON RRP).
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 18 novembre, avec seulement 905 millions de dollars de dépôts, le système bancaire américain n’a quasiment plus de liquidités excédentaires à déposer auprès de la Fed, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment et cette situation perdure à ce jour !
Document 1 :
La situation de ces banques devient critique à la fin de chaque mois à un tel point qu’elles ont déposé 460 milliards de dollars à la fin de mois de juin dernier et ces dépôts sont en très nette baisse depuis ce pic au point d’atteindre seulement 7,561 milliards de dollars seulement le 30 novembre !
Document 2 :
La situation des banques américaines bien gérées s’est donc nettement dégradée depuis le début du second semestre au point qu’elles ne peuvent plus rien déposer en liquidités excédentaires disponibles. Elles sont au plancher.
Inversement, les banksters qui sont obligés d’emprunter des liquidités auprès de la Fed dans le cadre de la procédure dite des repo sont obligés d’y recourir de plus en plus (ici en valeurs négatives, en bleu), mais pour des montants nettement inférieurs à ceux des reverse repo !
Document 3 :
Un changement d’échelle dans ce graphique met en évidence que la situation des banksters peut se détériorer très rapidement !
Document 4 :
Un autre changement d’échelle pour les montants empruntés en catastrophe par les banksters auprès de la Fed depuis 2003 met en évidence les prémices des secousses sismiques du manque de liquidité avant 2008, les brusques besoins en 2020 et les bonds de ces dernières semaines,
Document 5 :
Zoom sur la période récente débutant en 2024,
Document 6 :
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient encore de bondir le 27 novembre à 4,05 % !
Document 7 :
L’écart entre le SOFR et le EFFR est sur une tendance haussière inquiétante, d’autant plus que les données sur le SOFR ne sont disponibles qu’avec un décalage d’un jour, donc sans les données à ce jour (30 novembre) au dernier jour ouvré du mois de novembre, soit le 28 !
Document 8 :
Et cerise sur le gâteau, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 3,88 % pour… prêter ces fonds à 4,05 % !
***
Par ailleurs, beaucoup de gros investisseurs ont déposé globalement… 7 567 milliards de dollars au 25 novembre dans des fonds mutuels de trésorerie (MMMF) plutôt que de les placer dans des banques gérées par de possibles banksters !
Document 9 :
***
Ces problèmes de liquidités des banques américaines vont avoir de graves répercussions sur les banques européennes et françaises en particulier car ces banques américaines vont refuser dans un avenir proche de prêter des dollars USD à leurs homologues européennes qui seront alors dans l’incapacité d’honorer leurs engagements en dollars, ce qui les obligera alors à cesser leur activité, selon l’expression en usage officiellement, ce qui signifie que toutes les opérations bancaires seront alors bloquées, comme cela a failli se passer en 2011 et en 2012 et pendant quelques heures récemment dans l’Ouest de la France !
***
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 3,88 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses (à 4,0 %) plutôt que d’emprunter auprès de la Fed à 3,88 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Les pertes possibles de BNP-Paribas sont colossales mais tout va bien : ses actionnaires peuvent gagner 11 % sur les futurs dividendes en investissant dans ses actions…
***
Le cours de BNP-Paribas est plombé par les conséquences judiciaires de son implication dans le financement de la guerre au Soudan au profit de son ancien président Omar al-Bashir dans les années 1990-2000
En effet, le 17 octobre dernier, un jury du tribunal fédéral de Manhattan a accordé 21 millions de dollars d’indemnités à trois Soudanais victimes de la guerre qui a eu lieu dans leur pays dans les années 1990 et 2000 et… 30 000 autres Soudanais ont entrepris des actions collectives pour les mêmes raisons !
En outre, un article publié par le Wall Street Journal le 31 octobre rapporte que BNP-Paribas a provisionné 190 millions d’euros (220 millions de dollars) dans ses comptes d’après le rapport financier du troisième trimestre 2025 parce que BNP-Paribas et BlackRock via une institution financière non bancaire, HPS, ont quasiment perdu plus de 500 millions de dollars qu’ils lui ont imprudemment prêtés !
Ces créanciers accusent Bankim Brahmbhatt, propriétaire des sociétés de télécommunications peu connues Broadband Telecom et Bridgevoice, d’avoir falsifié des créances clients censées servir de garantie pour des prêts.
Document 1 :
La chute du cours de BNP-Paribas, d’un plus haut de cette année à 84,70 euros le 15 août est tombé à un plus bas de 65,32 euros le 7 novembre soit près de… 22 milliards d’euros de pertes !
Document 2 :
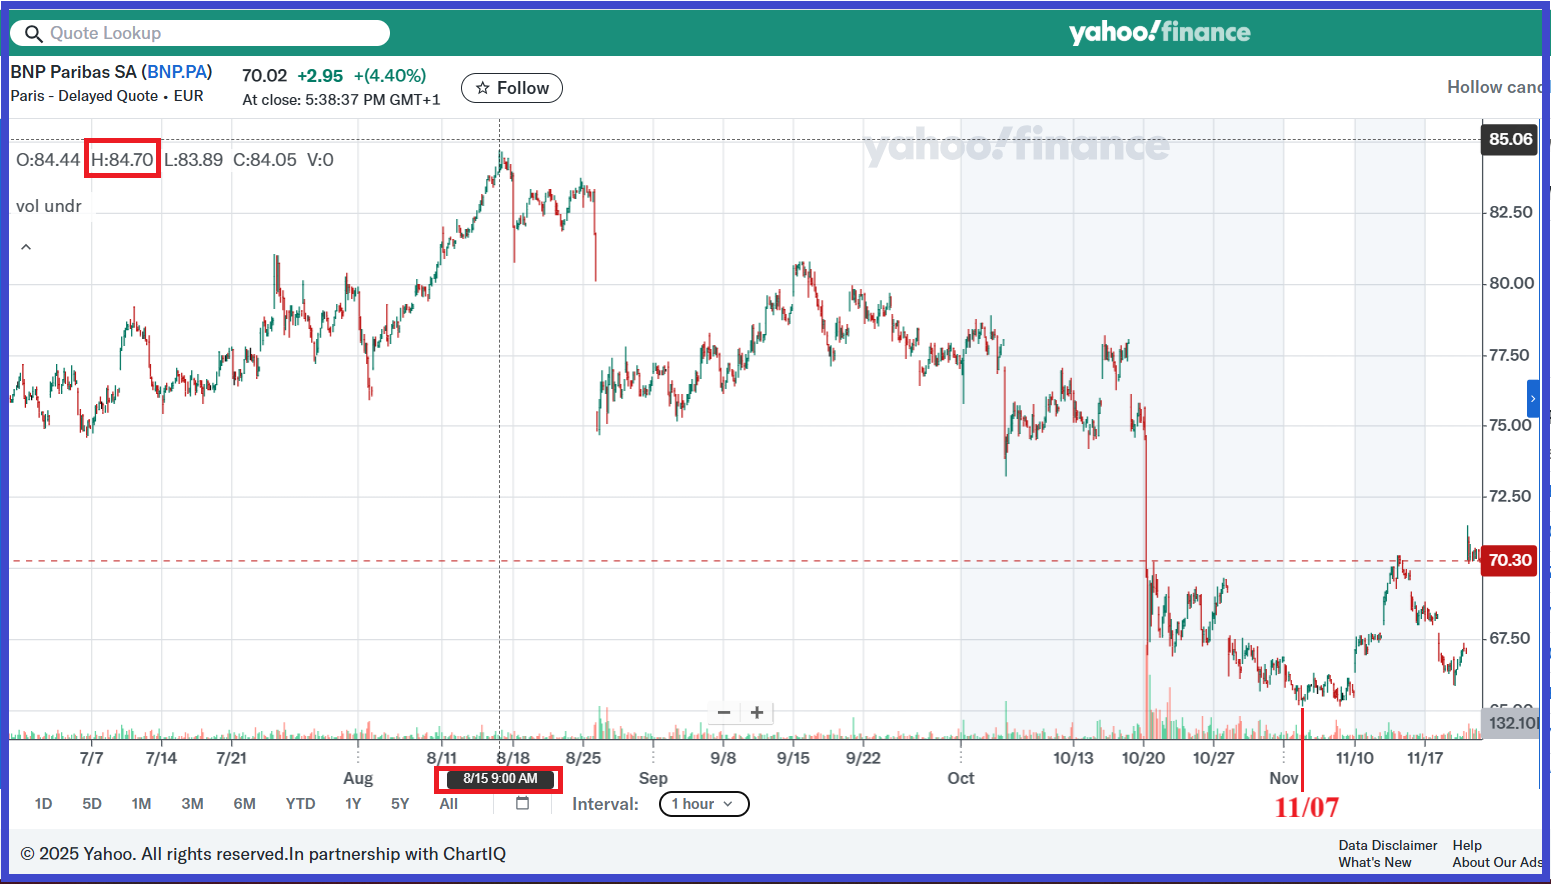
Par rapport à un plus haut historique de 95,10 euros dans la semaine du 14 mai 2007, la perte est de plus de 33 milliards d’euros pour une capitalisation boursière présentement de 78,7 milliards d’euros !
Document 3 :
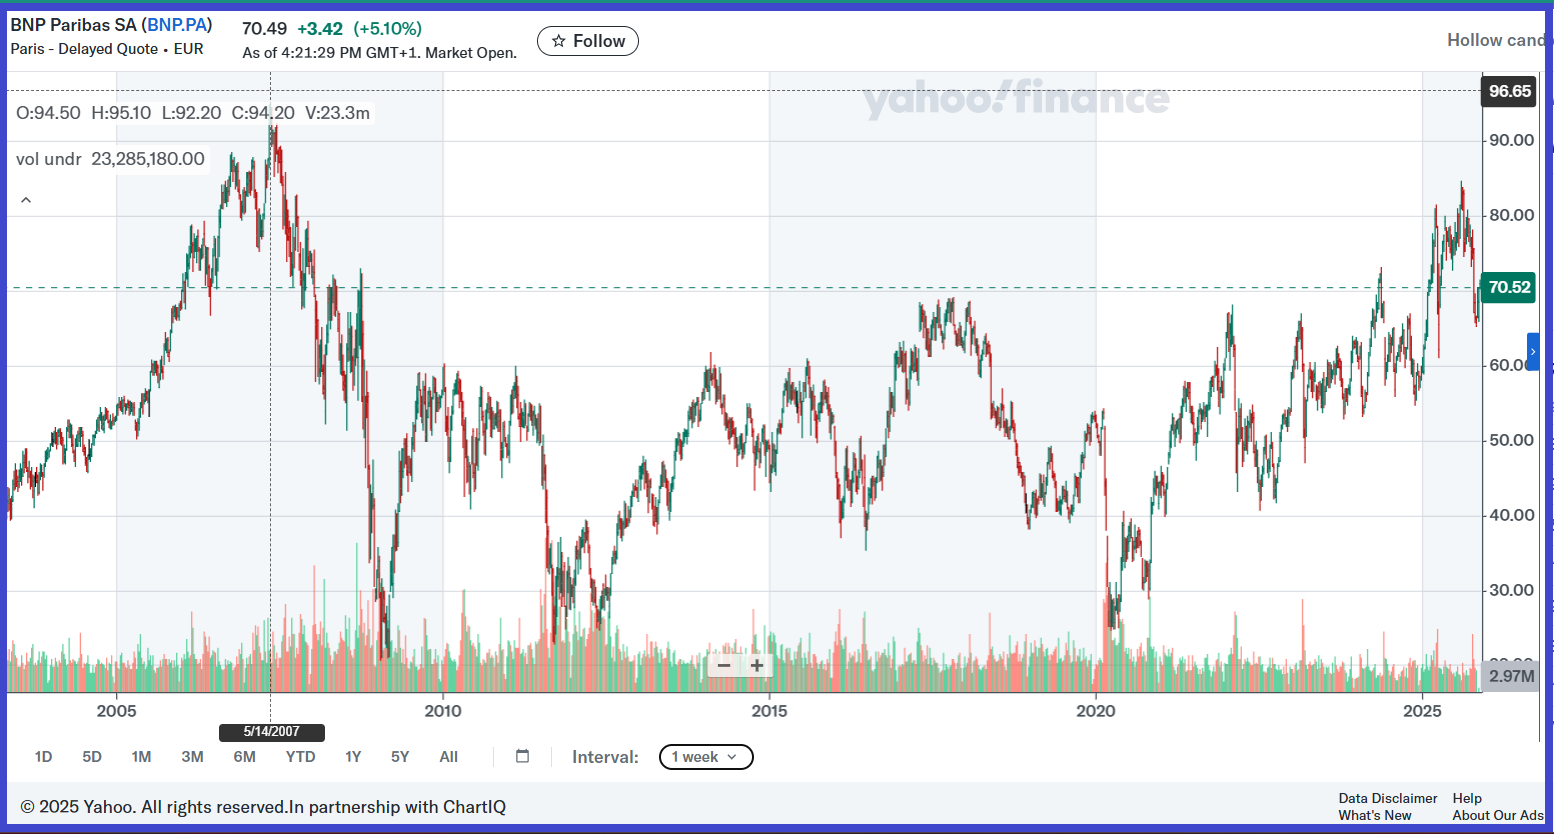
Bravo les artistes !
Mais tout va bien !
… Car les dirigeants de BNP-Paribas viennent d’annoncer de bonnes nouvelles pour les actionnaires : ils vont bénéficier de rachats d’actions pour un total de 1,15 milliard d’euros d’ici la fin du mois. La banque distribuera par la suite aux actionnaires l’excédent de capital excédant le seuil de 13 % de son ratio CET1 d’après le Wall Street Journal !
C’est ainsi que le cours de BNP-Paribas a bondi ce 20 novembre de 4,4 % car le dividende de 7,40 euros correspond à un taux de distribution de… 11 % ce qui constitue manifestement un record du monde !
Document 4 :
C’est drôle, personne ne parle de ce record du monde pourtant bien français…
***
Cliquer ici pour visionner ou revisionner ce film documentaire datant de 2018 particulièrement édifiant et plus que jamais d’actualité : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
Cette affaire soudanaise y est abordée à 1 heure 19 minute 50 secondes de ce film.
Cliquer ici pour lire l’article du Wall Street Journal à ce sujet.
Cliquer ici pour lire mon article sur la perte de 200 millions par BNP.
Cliquer ici pour lire mon article sur les banques françaises après la publication de leurs résultats du troisième trimestre.
Cliquer ici pour lire mon article sur les problèmes de BNP sur le Soudan.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Ces problèmes de liquidités des banques américaines vont avoir de graves répercussions sur les banques européennes et françaises en particulier car ces banques américaines vont refuser dans un avenir proche de prêter des dollars USD à leurs homologues européennes qui seront alors dans l’incapacité d’honorer leurs engagements en dollars, ce qui les obligera alors à cesser leur activité, selon l’expression en usage officiellement, ce qui signifie que toutes les opérations bancaires seront alors bloquées, comme cela a failli se passer en 2011 et en 2012 et pendant quelques heures récemment dans l’Ouest de la France !
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques vient encore de s’aggraver brusquement car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight, dans le cadre de la procédure dite de Reverse Repo (ON RRP).
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 18 novembre, avec seulement 905 millions de dollars de dépôts, le système bancaire américain n’a quasiment plus de liquidités excédentaires à déposer auprès de la Fed, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment !
Document 1 :
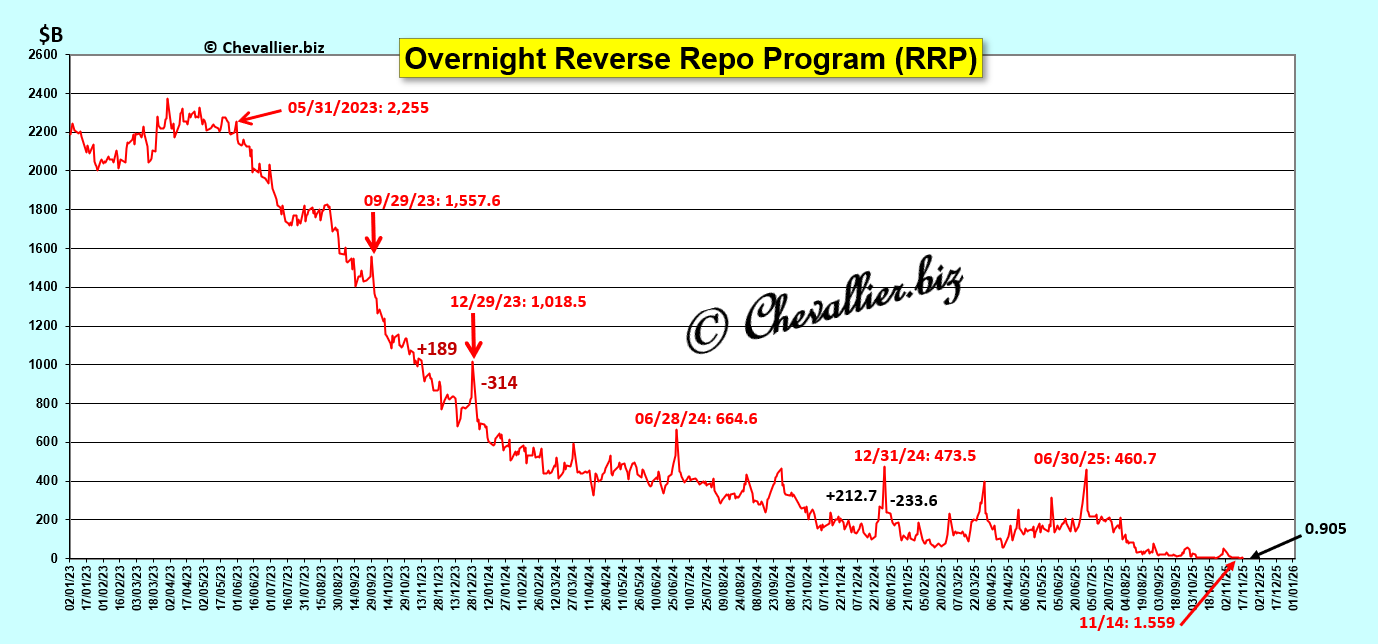
Les liquidités des banques américaines sont globalement 2 889 milliards de dollars au 5 novembre d’après les derniers chiffres publiés par la Fed (H.8, table 3, item 29) mais 905 millions de dollars seulement sont en dépôt à la Fed dans le cadre de ces reverse repo, ce qui confirme que le système interbancaire est bien bloqué !
Document 2 :
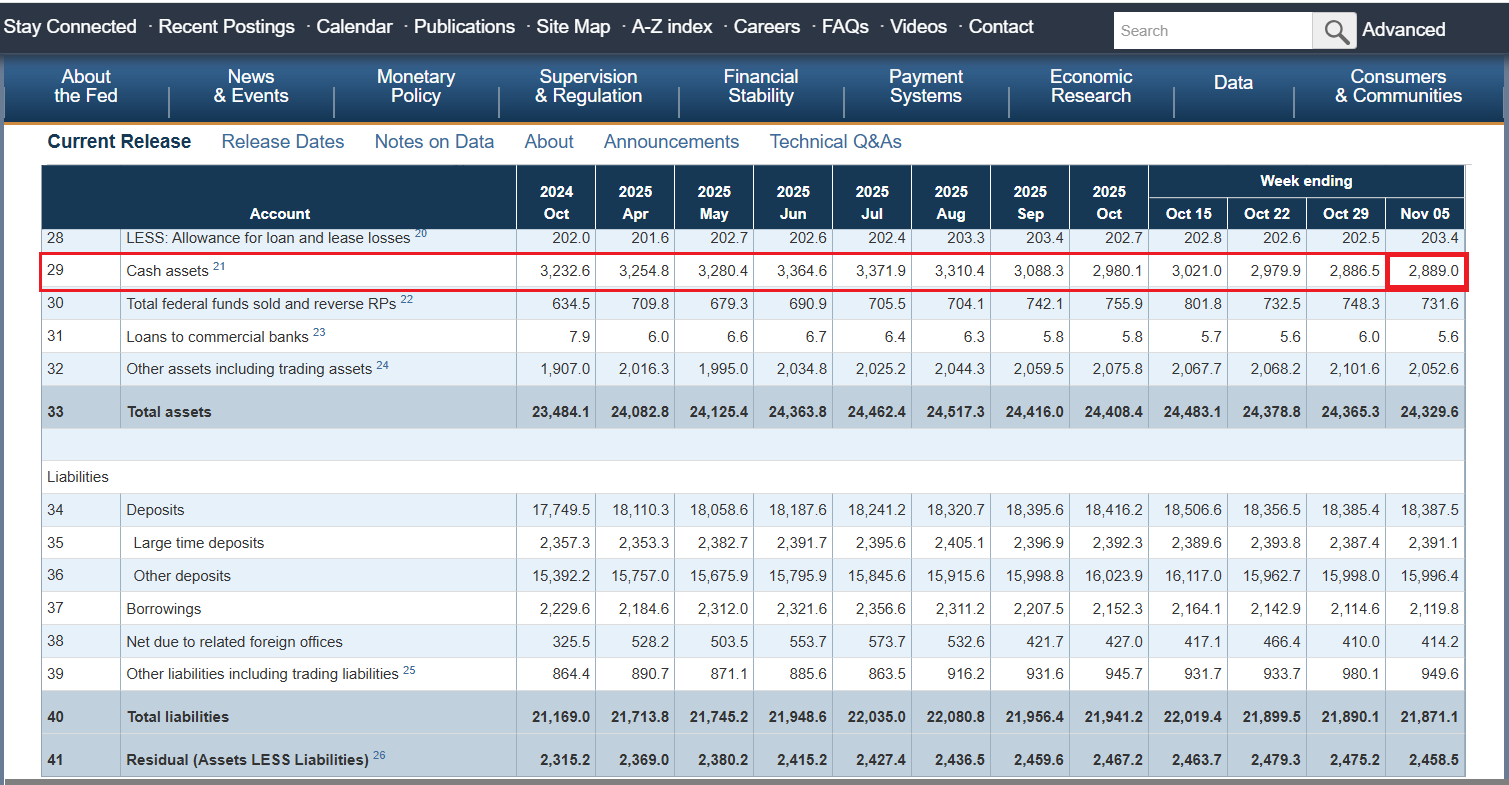
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 3 :
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à… 2 554 milliards de dollars !
Ces liquidités excédentaires sont maintenant tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 4 :
Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient encore de bondir le 18 novembre à 4,0 % !
Document 6 :
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 3,88 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses (à 4,0 %) plutôt que d’emprunter auprès de la Fed à 3,88 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
Document 7 :
Et cerise sur le gâteau, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 3,88 % pour… prêter ces fonds à 4,0 % !
Document 8 :
***
Par ailleurs, beaucoup de gros investisseurs ont déposé globalement… 7 536 milliards de dollars au 12 novembre dans des fonds mutuels de trésorerie (MMMF) plutôt que de les placer dans des banques gérées par de possibles banksters !
Document 9 :
Le Donald n’a peut-être pas été mis au courant de ce qui va lui arriver. Il risque d’avoir de mauvaises surprises…
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Presque personne n’en parle en France, seuls des articles publiés aux États-Unis précisent que BNP-Paribas a provisionné très discrètement 200 millions pour couvrir des pertes du même montant…
***
En effet, un article publié par le Wall Street Journal le 31 octobre et repris par ZeroHedge rapporte que BNP-Paribas a provisionné 190 millions d’euros (220 millions de dollars) dans ses comptes d’après le rapport financier du troisième trimestre 2025 en ne donnant aucune justification pertinente,
Document 1 :
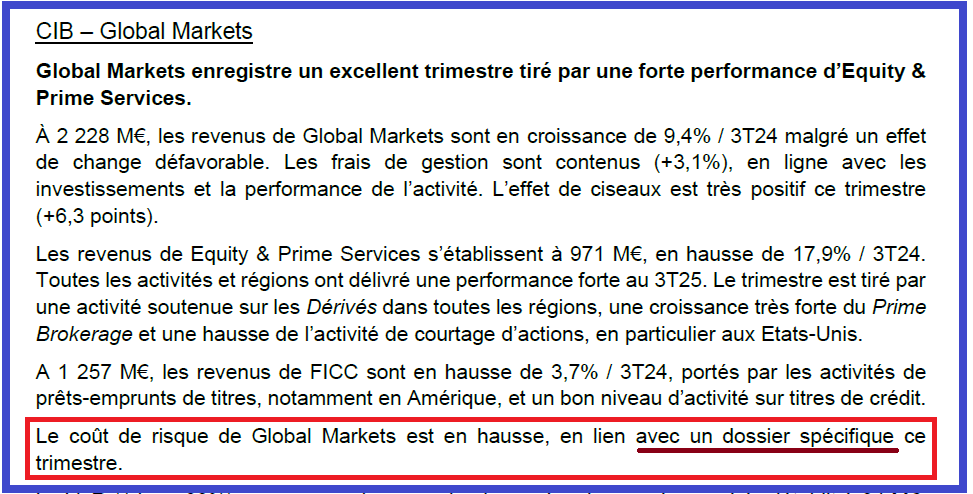
Document 2 :
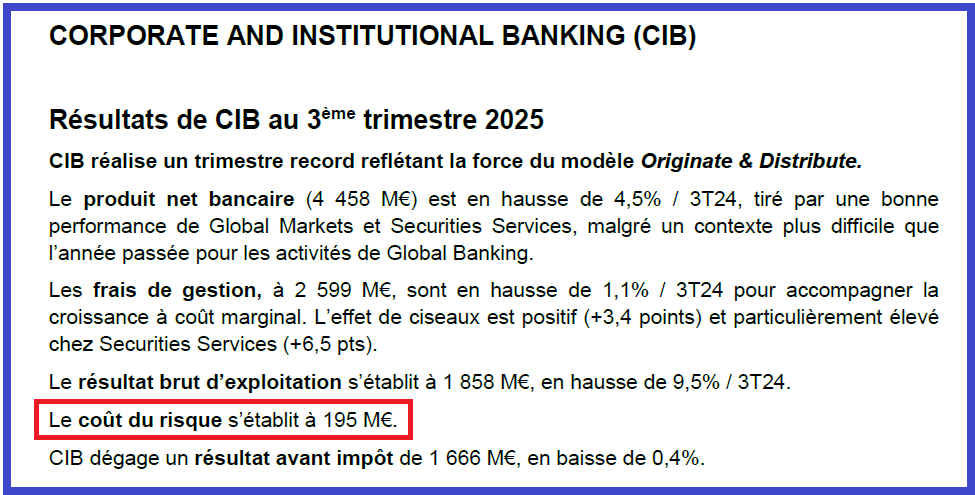
L’article du Wall Street Journal explique clairement que BNP-Paribas et BlackRock via une institution financière non bancaire, HPS, ont quasiment perdu plus de 500 millions de dollars qu’ils lui ont imprudemment prêtés !
Document 3 :
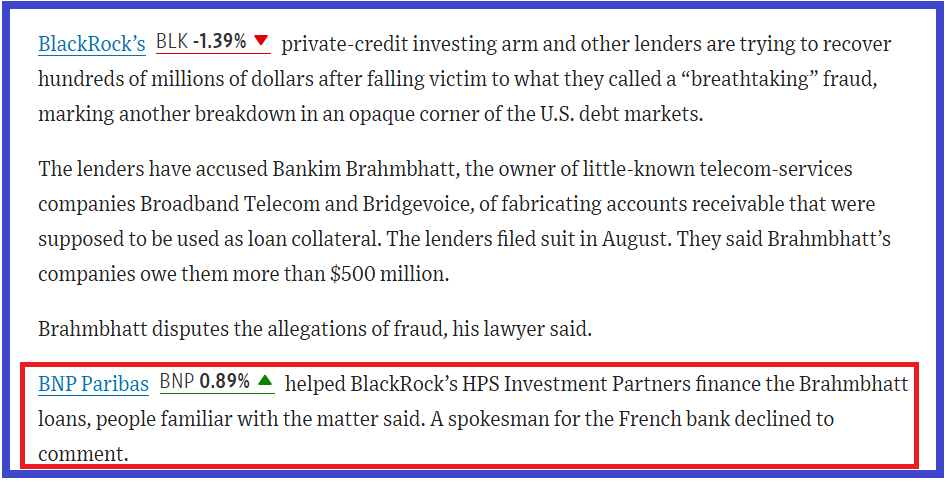
La branche d’investissement en crédit privé et d’autres prêteurs tentent de récupérer des centaines de millions de dollars après avoir été victimes de ce qu’ils ont qualifié de fraude « stupéfiante », marquant une nouvelle défaillance dans un secteur opaque des marchés de la dette américains.
Les créanciers accusent Bankim Brahmbhatt , propriétaire des sociétés de télécommunications peu connues Broadband Telecom et Bridgevoice, d’avoir falsifié des créances clients censées servir de garantie pour des prêts. Ils ont porté plainte en août et affirment que les sociétés de Brahmbhatt leur doivent plus de 500 millions de dollars.
Brahmbhatt conteste les allégations de fraude, a déclaré son avocat.
BNP a aidé HPS Investment Partners, filiale de BlackRock, à financer les prêts accordés à Brahmbhatt, ont déclaré des sources proches du dossier. Un porte-parole de la banque française a refusé de commenter cette information.
En France, le journal Les Echos a repris en mauvais copié-collé l’article du Wall Street Journal.
Rien dans la presse généraliste et aucune information de la par des banksters de BNP-Paribas sur cette affaire.
***
Cliquer ici pour lire l’article du Wall Street Journal à ce sujet.
Cliquer ici pour lire l’article de ZeroHedge à ce sujet.
Cliquer ici pour lire l’article des Echos à ce sujet.
© Chevallier.biz
Les trois banksters français viennent de publier leurs résultats financiers du troisième trimestre 2025. La propagande est élogieuse mais leurs cours ont plongé ! Les marchés sont réalistes…
***
D’après les journaleux du Figaro, tout va bien pour les banques françaises car elles tirent leurs forces de leur… diversification !
En quoi une prétendue diversification serait une force pour une banque ?
C’est là encore du grand n’importe quoi, pas de l’analyse financière en tout cas.
Et elles résisteraient à l’instabilité politique… après avoir bien plongé récemment depuis les aventures de ce Lecornu !
Document 1 :
Un peu de sérieux maintenant.
Comment ont réagi les marchés, c’est-à-dire les investisseurs financiers après l’analyse des comptes à dormir debout des banksters français ?
Commençons par le Crédit Agricole.
Plouf !
Son cours a plongé brusquement de 5,0 % le 30 octobre après la publication de ses comptes !
Document 2 :
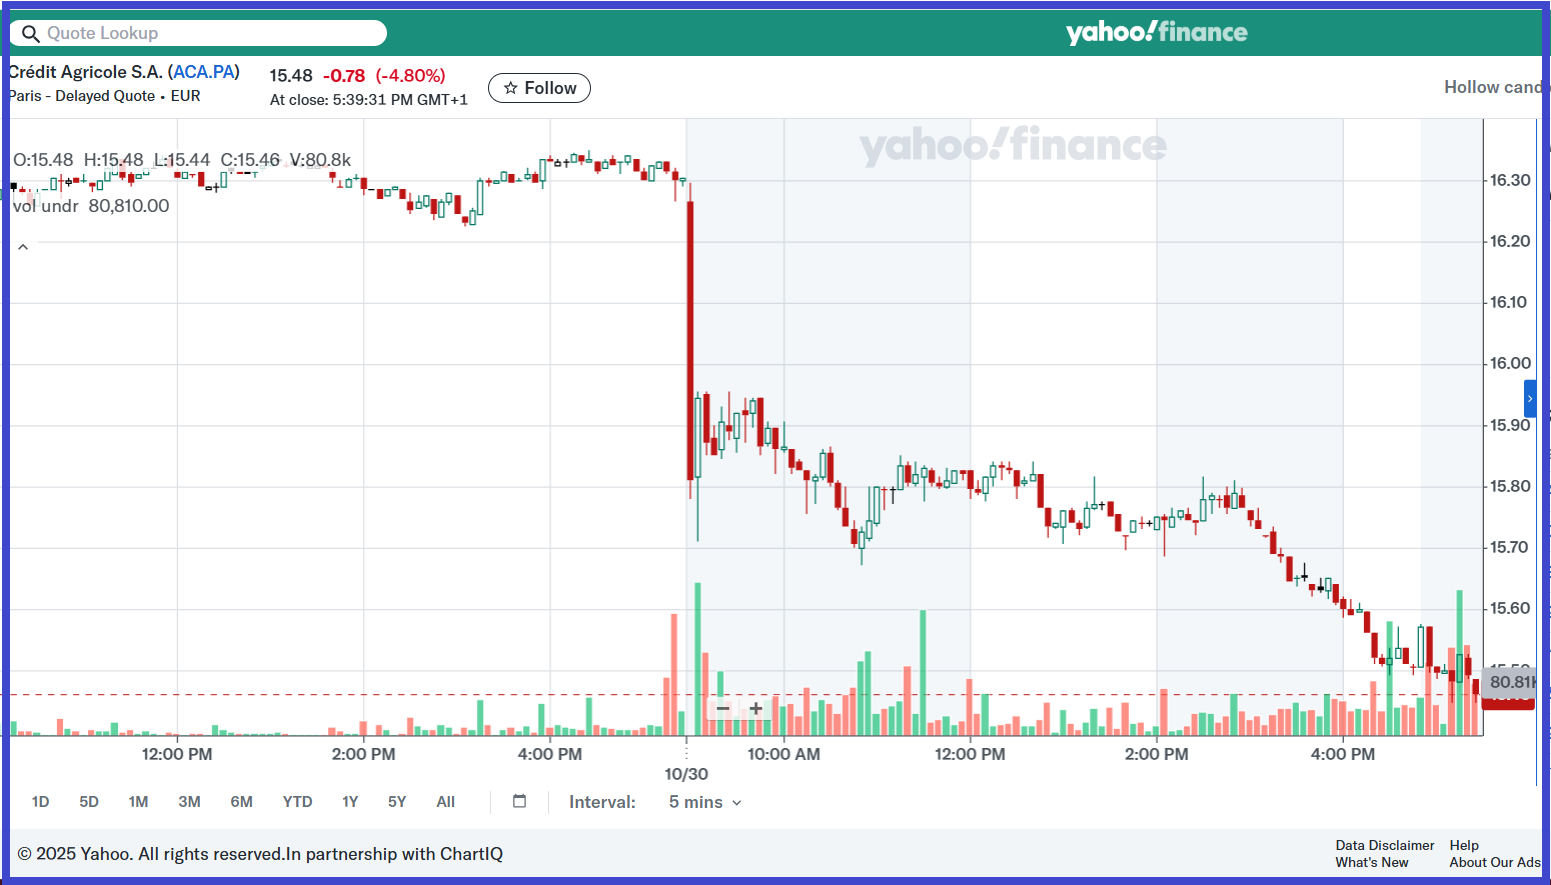
A cause des aventures de ce Lecornu à Matignon et des tares de cette banque, le cours du Crédit Agricole n’en finit pas de plonger de plus en plus profondément,
Document 3 :
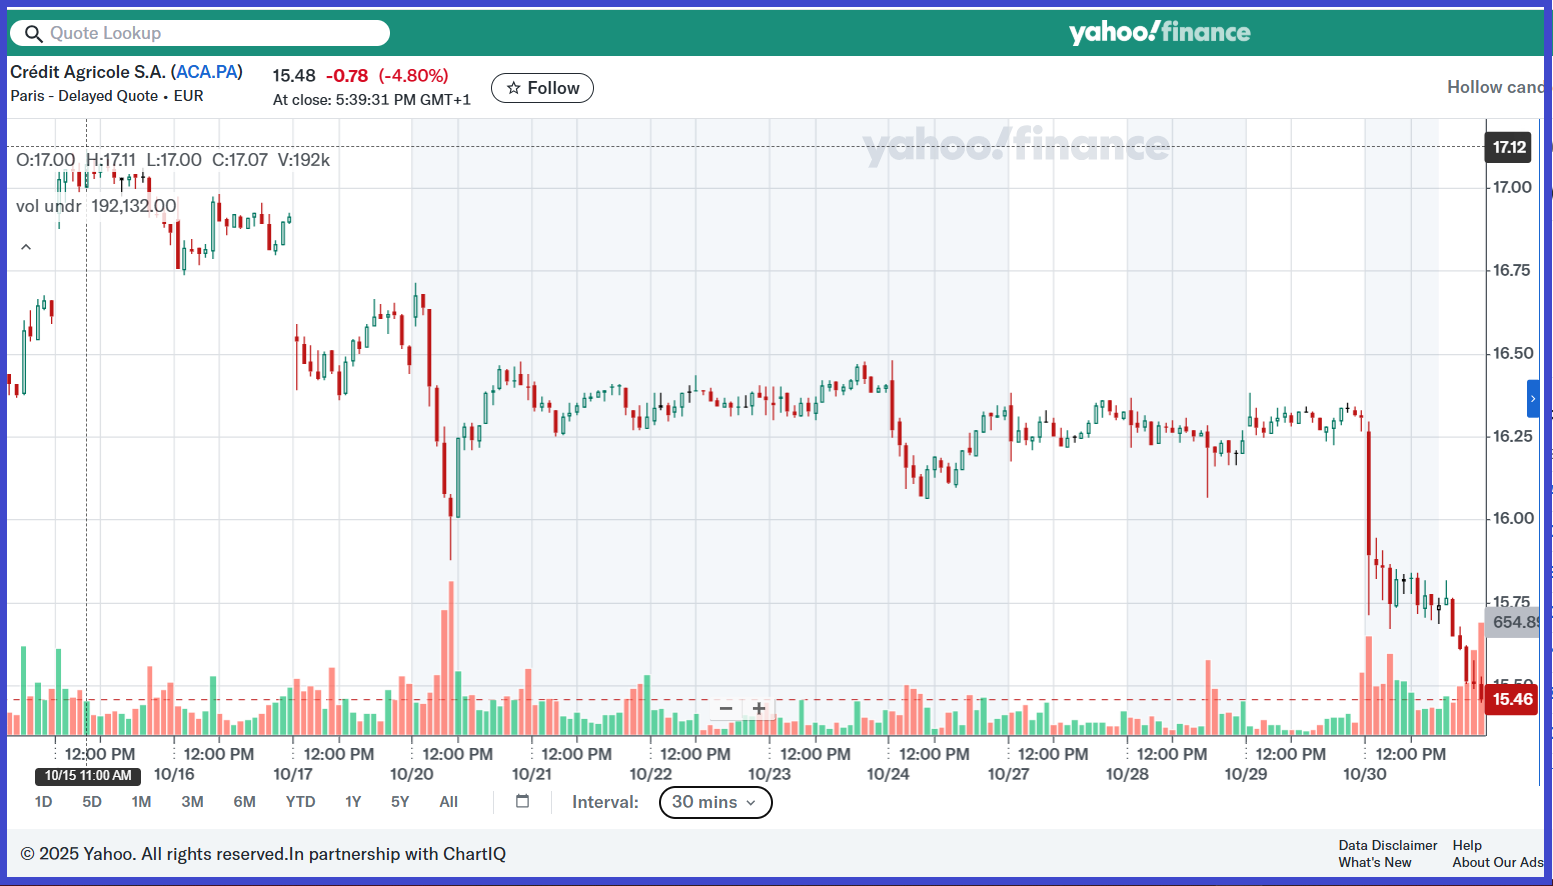
Par rapport à un plus haut atteint en octobre 2006, le cours du Crédit Agricole a plongé de… 51,1 % !
Document 4 :
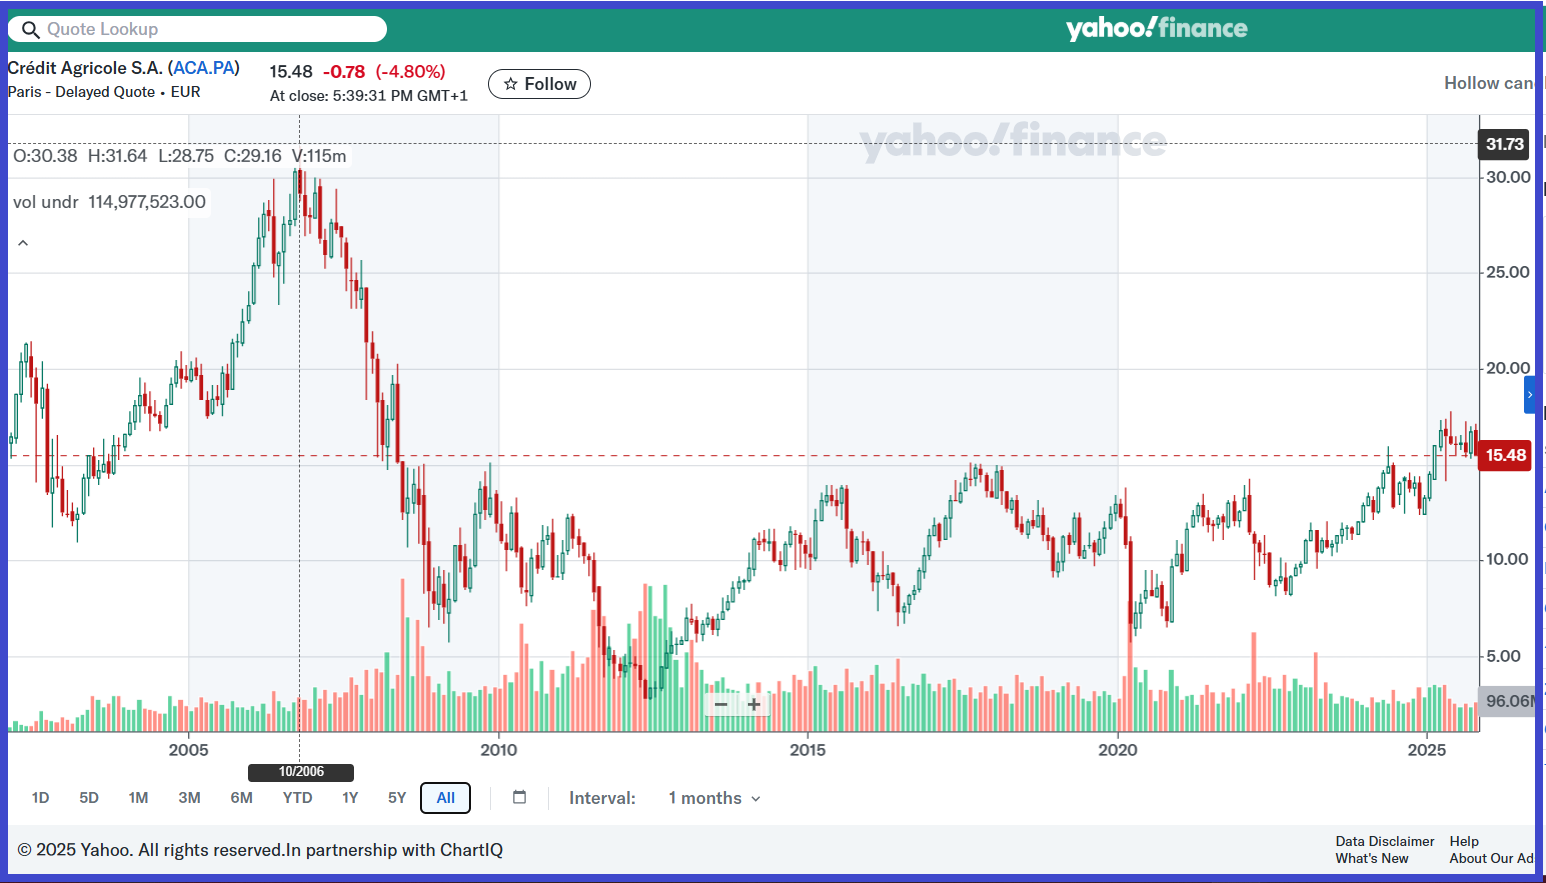
Passons maintenant à la big bank too big to fail BNP-Paribas.
Son cours a plongé de 14 % après la publication de ses résultats !
Document 5 :
Et son cours continue à plonger depuis la mi-septembre pour les mêmes raisons que le Crédit Agricole,
Document 6 :
Par rapport à un plus haut atteint en mai 2007, le cours de BNP-Paribas a plongé de… 30,4 % !
Document 7 :
Enfin, le pire parmi les pires de ces banksters français : Société Générale.
Son cours a plongé de 8,48 % après la publication de ses résultats !
Document 8 :
Et son cours continue à plonger depuis la mi-septembre,
Document 9 :
Par rapport à un plus haut atteint début juillet 2007, le cours de Société Générale a plongé de… 63,6 % !
Document 10 :
Heureusement, les Français sont bien informés et ils ont une bonne culture financière.
Ils ont confiance en leurs banques… qui sont supervisées par… un ancien dirigeant de… BNP-Paribas…
Tout va bien.
Pour l’instant.
Carpe diem.
© Chevallier.biz
Les banksters de BNP-Paribas viennent de se faire rattraper par de vieilles histoires : vendredi 17 octobre, un jury du tribunal fédéral de Manhattan a accordé 21 millions de dollars d’indemnités à trois Soudanais victimes de la guerre qui a eu lieu dans leur pays dans les années 1990 et 2000 et… 30 000 autres Soudanais ont entrepris des actions collectives pour les mêmes raisons !
En conséquence, dès vendredi 17 le cours de BNP-Paribas a baissé un peu de 85 euros à 78 euros (pour les initiés) pour ne plonger que lundi 20 à un plus bas de 67 euros, ce qui fait une baisse totale maximale de 14,1 % et environ 11,3 milliards d’euros de pertes !
Document 1 :
Tout se passait pourtant bien dans la chaleur estivale des vacances avec un pic à 85 euros le 13 du mois d’août mais la chute a culminé à 21,2 % au plus bas de ce lundi 20 octobre avec une perte de l’ordre de 17 milliards d’euros au plus fort de ce plongeon !
Document 2 :
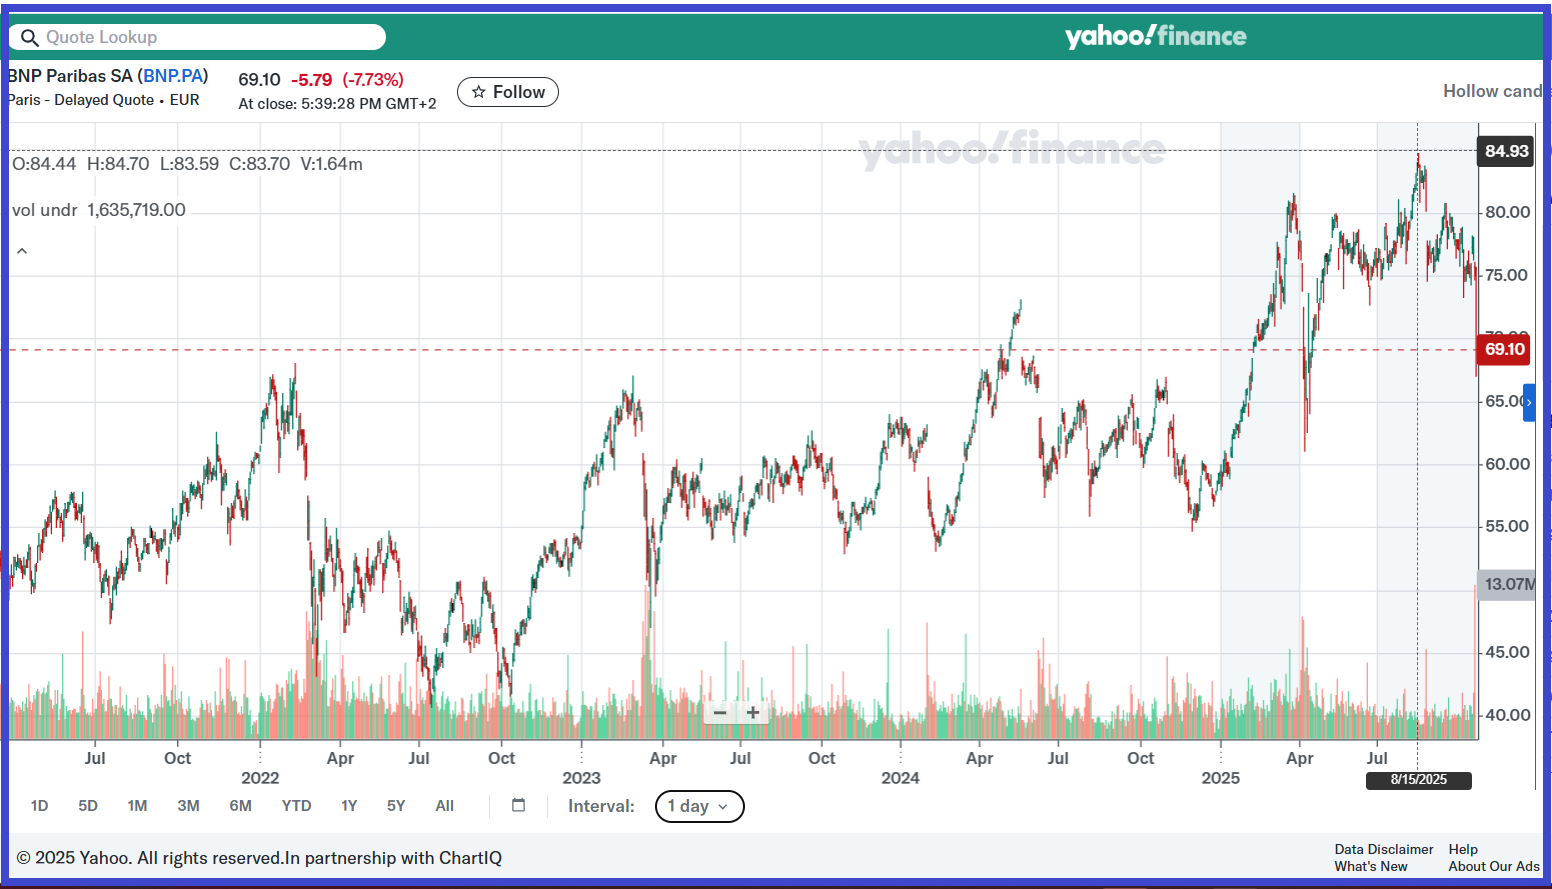
Evidemment, les dirigeants de BNP-Paribas ne sont pour rien dans cette guerre. C’est encore un coup bas de ces… d’Américains !
***
Cliquer ici pour visionner ou revisionner ce film documentaire datant de 2018 particulièrement édifiant et plus que jamais d’actualité : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
Cette affaire soudanaise y est abordée à 1 heure 19 minute 50 secondes de ce film.
Cliquer ici pour lire un article de Bloomberg à ce sujet.
Cliquer ici pour lire mon article précédent sur BNP-Paribas.
***
Complément…
Les banksters sont solidaires ! Ils ont fait baisser les rendements du bon à 10 ans du Trésor français à la dernière minute de cotation de ce lundi 20 pour diminuer les écarts de l’OAT par rapport au Bund et au 10 ans italien,
Document 3 :
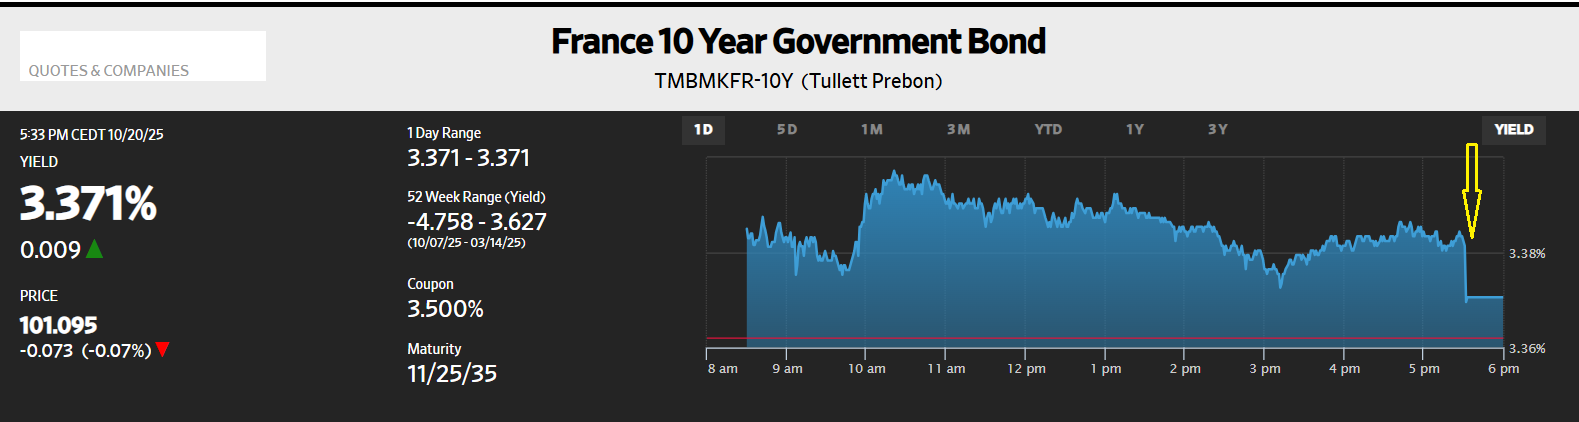
© Chevallier.biz
Les agissements hors normes du Donald et d’autres intervenants majeurs continuent à rapprocher l’Amérique du momentum crash tant attendu, ce […]
Les rendements des mauvais bons à 10 ans du Trésor français continuent à baisser sur leur tendance longue par rapport à leurs homologues des PIGS. La France est bien le pire de ces pays…
***
L’écart entre les rendements du bon à 10 ans du Trésor italien par rapport à son homologue français est donc passé en territoire négatif dès le lendemain de la dégradation de la note souveraine de la France par Fitch Ratings vendredi 12 et cet écart continue à augmenter !
Document 1 :
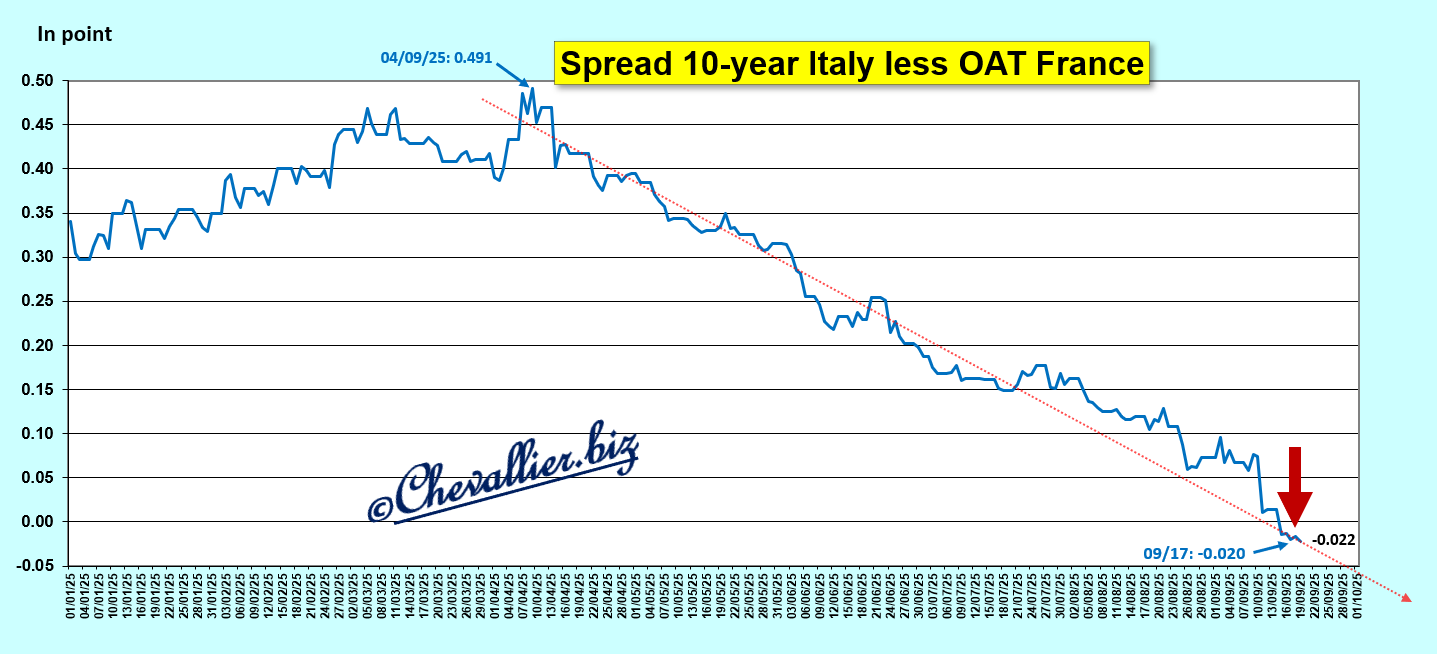
L’écart entre les rendements du bon à 10 ans du Trésor italien par rapport à son homologue français est donc passé en territoire négatif, ce qui ne s’est jamais produit depuis le début des turbulences financières qui ont précédé la Grande récession de 2008 !
Document 2 :
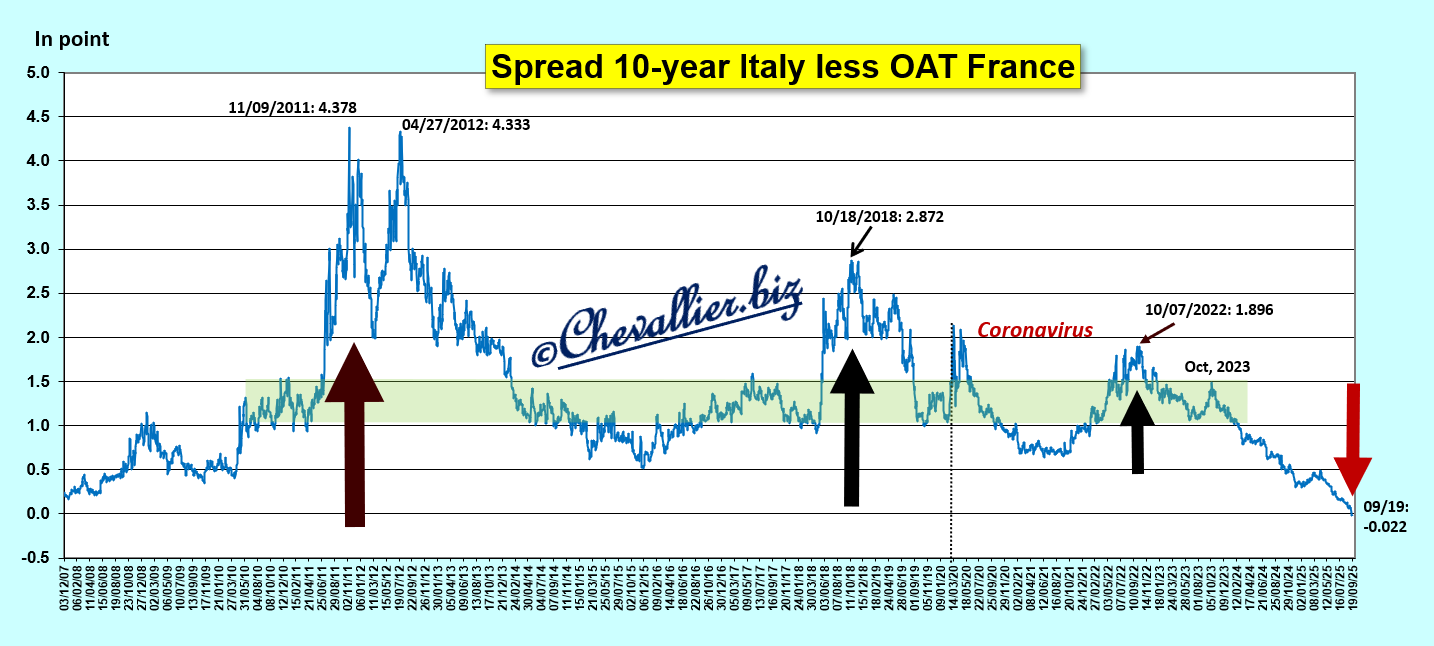
Pour la première fois depuis le début de ces turbulences financières, et pendant toute cette semaine, les rendements des mauvais bons à 10 ans du Trésor français ont été supérieurs à ceux des PIGS !
Document 3 :
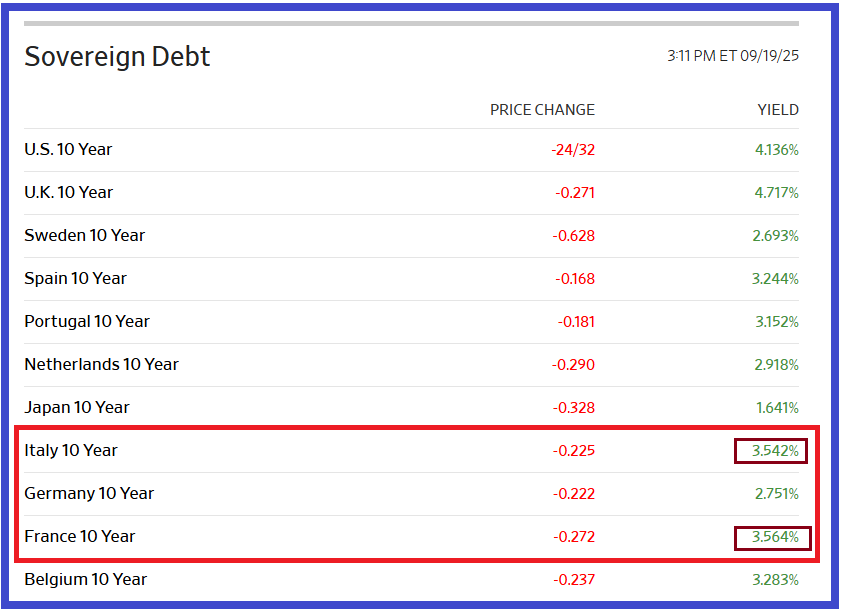
Pour rappel, les rendements du 10 ans de la Grèce sont nettement inférieurs à eux de l’OAT !
Document 4 :
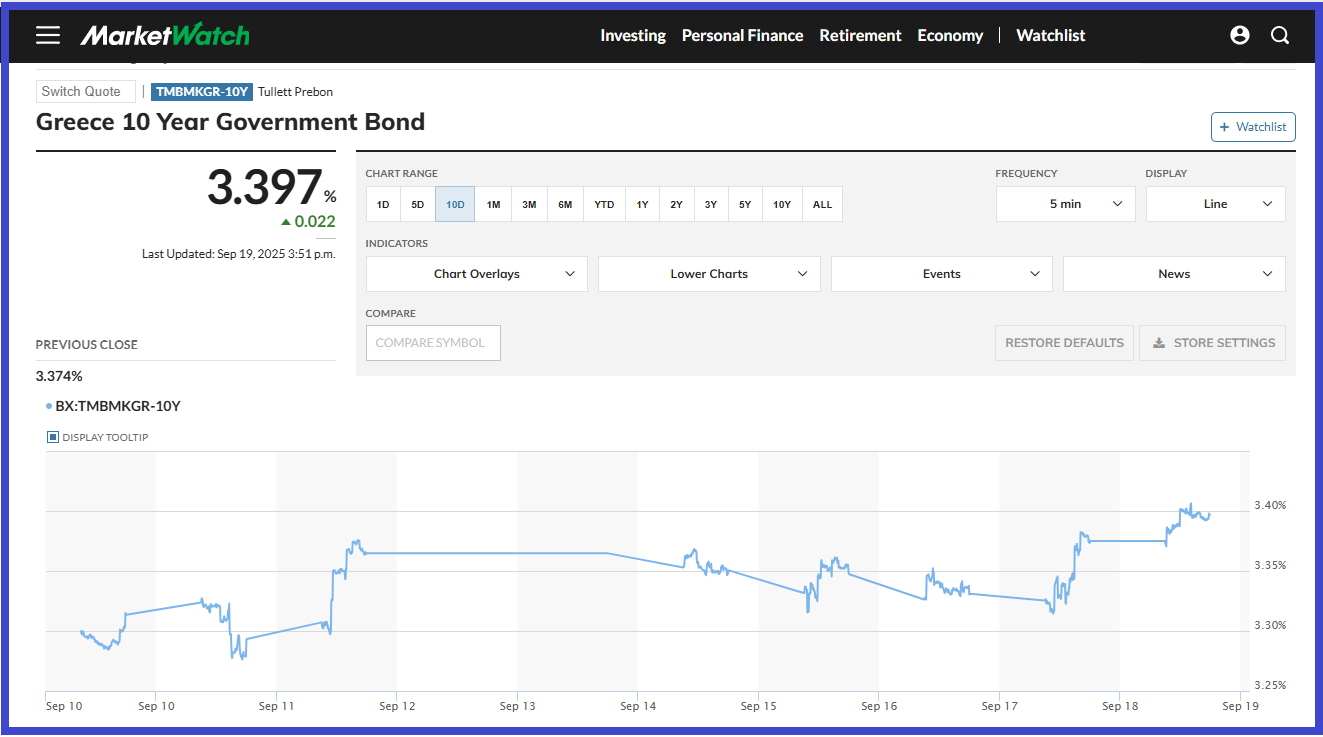
L’écart entre les bons à 10 ans du Trésor français et ceux du Bund fluctue aux alentours de 80 points de base depuis l’annonce de l’engagement de l’article 49.1 par Bayrou fin août !
Document 5 :
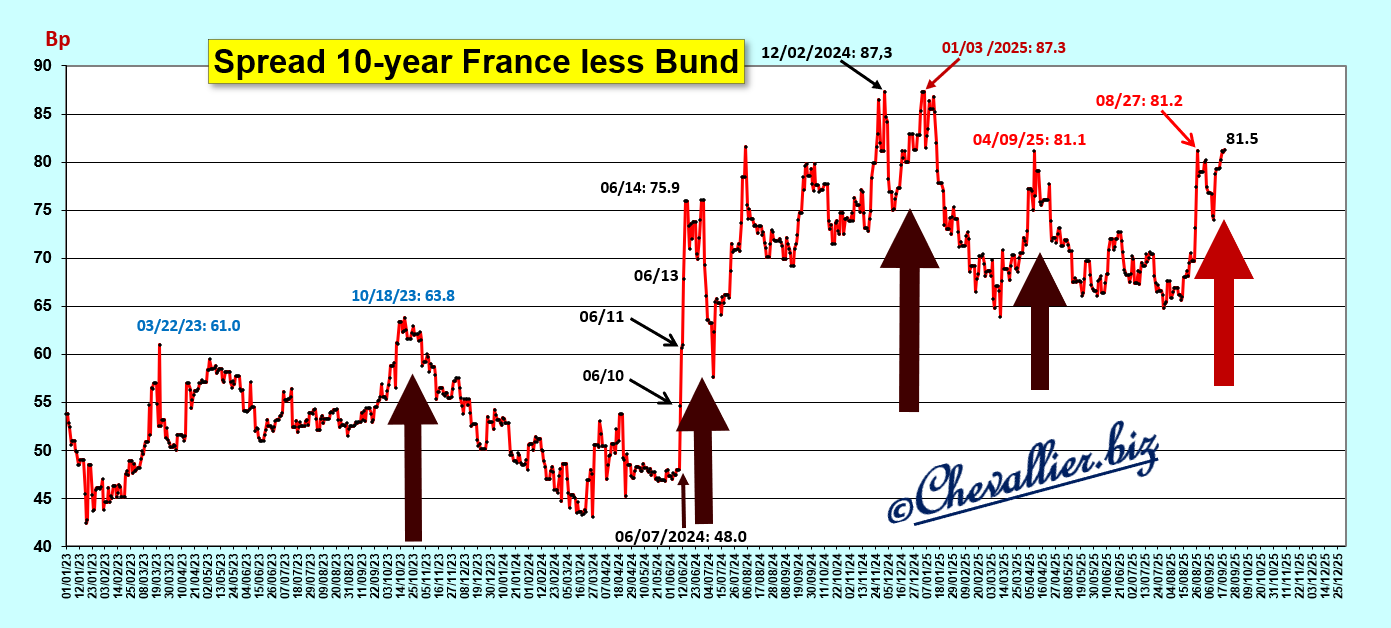
C’était pire en 2011-2012 mais maintenant c’est la France et non plus la Grèce qui est le pays critique de la zone,
Document 6 :
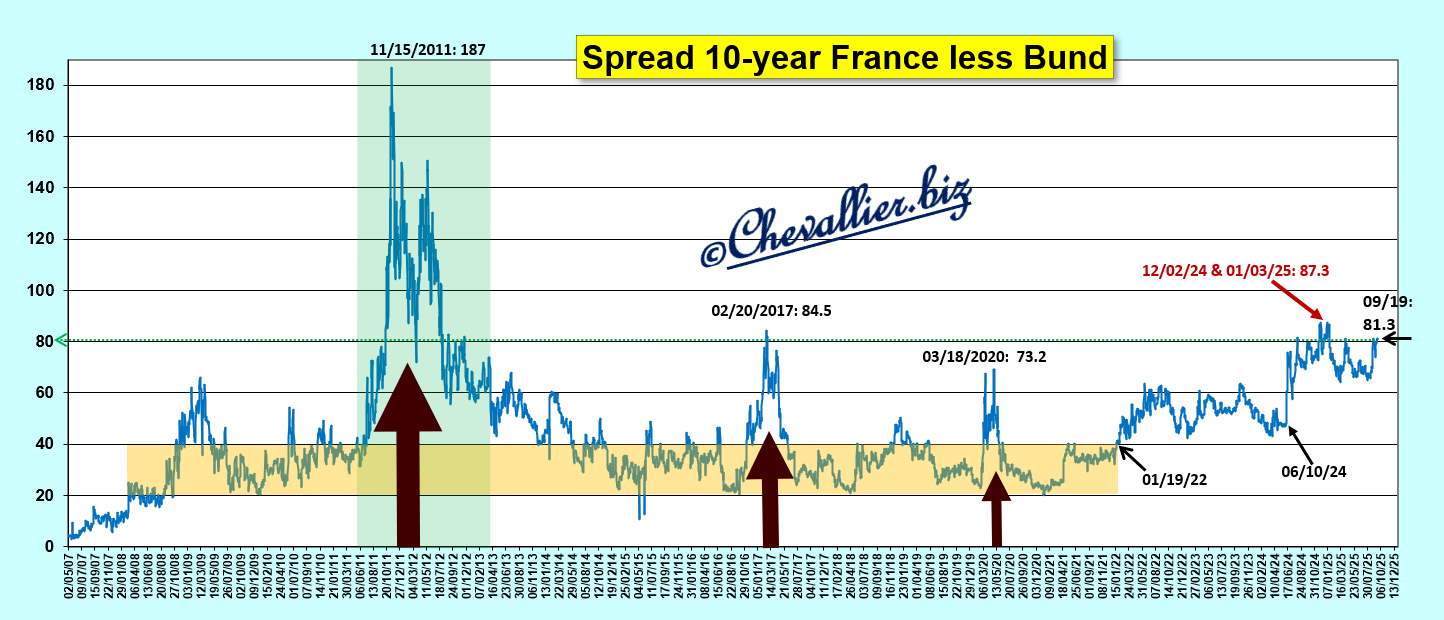
Pour rappel, évolution des rendements des bons des Trésors de cette zone,
Document 7 :
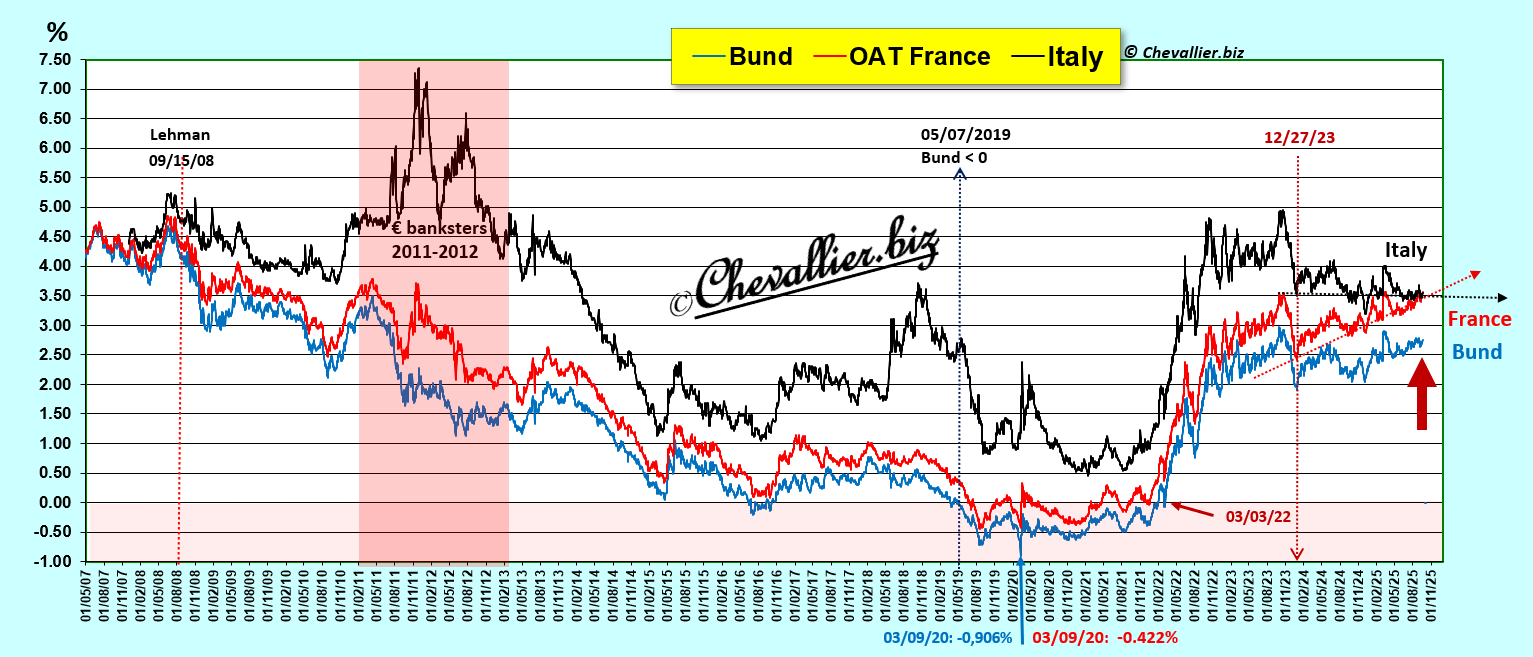
L’écart entre d’une part les rendements de l’OAT et du Bund et d’autre part leurs homologues américains se réduit dangereusement,
Document 8 :
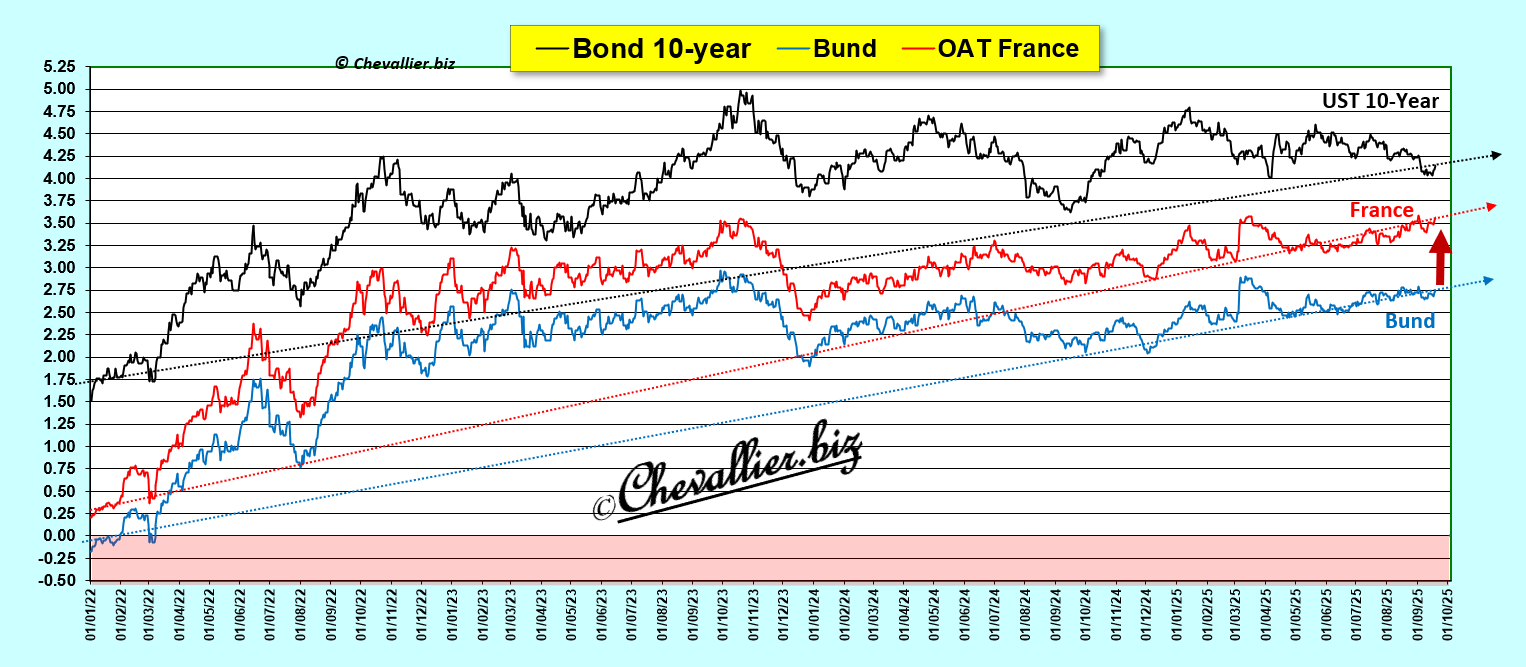
Les rendements européens montent, ce qui signifie que, inversement, automatiquement, mathématiquement, leurs prix baissent car les investisseurs sortent dans la mesure du possible leurs capitaux de cette région pourrie pour les placer… ailleurs.
Cet écart correspond toujours à une accentuation des problèmes des malheureux euro-zonards,
Document 9 :
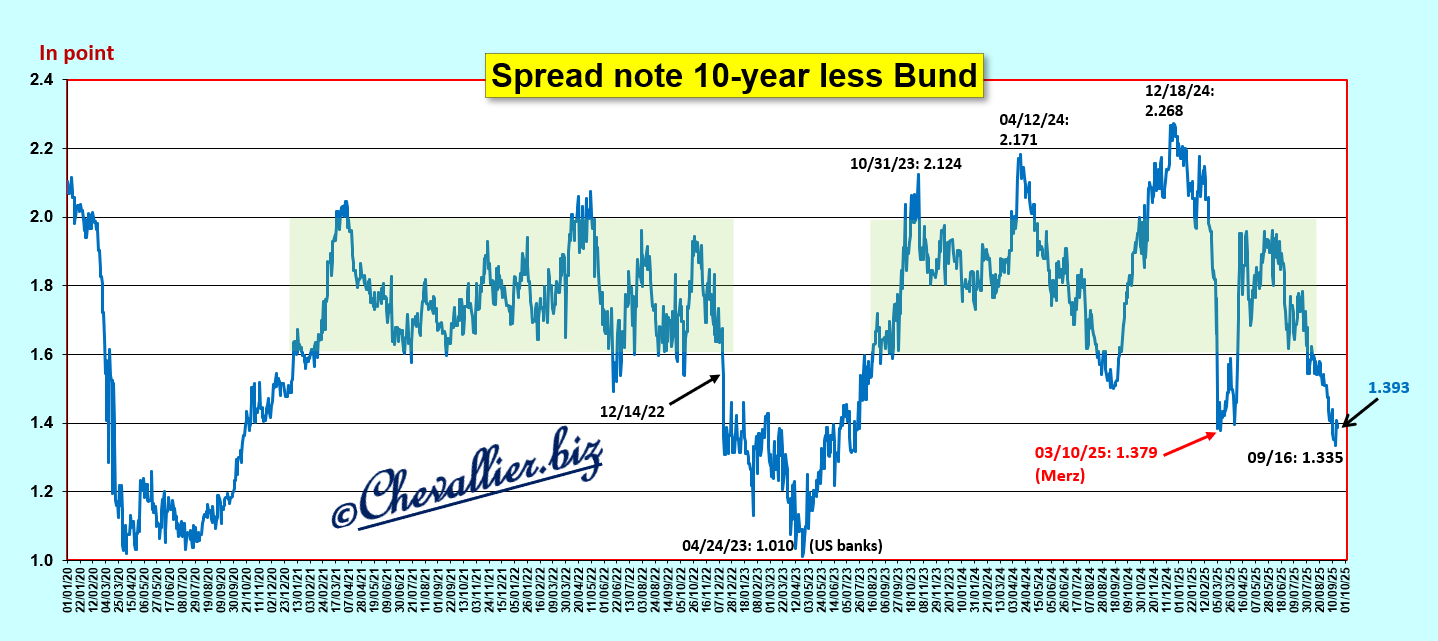
***
Pour rappels…
Le risque majeur qui se présente aux Français ne provient pas d’un éventuel défaut de paiement sur la dette souveraine de la France mais du manque de liquidités des banques françaises, surtout en dollars (USD) comme en 2011-2012.
Elles ne pourront alors plus poursuivre leur activité, ce qui signifie que le système bancaire sera totalement bloqué, aucun paiement ne pourra plus se faire par quel moyen que ce soit, pendant… un certain temps !
BNP-Paribas avec ses… 40 000 milliards d’euros d’engagements notionnels sur des produits dérivés est la pire des big banks too big to fail !
Par ailleurs, Goldman Sachs envisage sérieusement d’autres scénarios qui aboutissent à d’autres désordres possibles, cf. mon article précédent !
***
© Chevallier.biz
Les rendements des mauvais bons à 10 ans du Trésor français continuent à baisser sur leur tendance longue par rapport à leurs homologues des PIGS. La France est maintenant le pire de ces pays…
***
Les rendements des bons à 10 ans du Trésor français sont restés à un haut niveau lundi 15 septembre et le lendemain après la dégradation de la note souveraine de la France par Fitch Ratings vendredi 12 après la clôture des marchés américains alors que les rendements des bons à 10 ans du Trésor italien ont continué sur leur tendance baissière… ce qui a fait plonger leur écart (Italie / France) en territoire négatif : – 1,4 point de base lundi 15, plus bas record de ce cycle à – 1,3 point de base ce mardi 16 !
Document 1 :
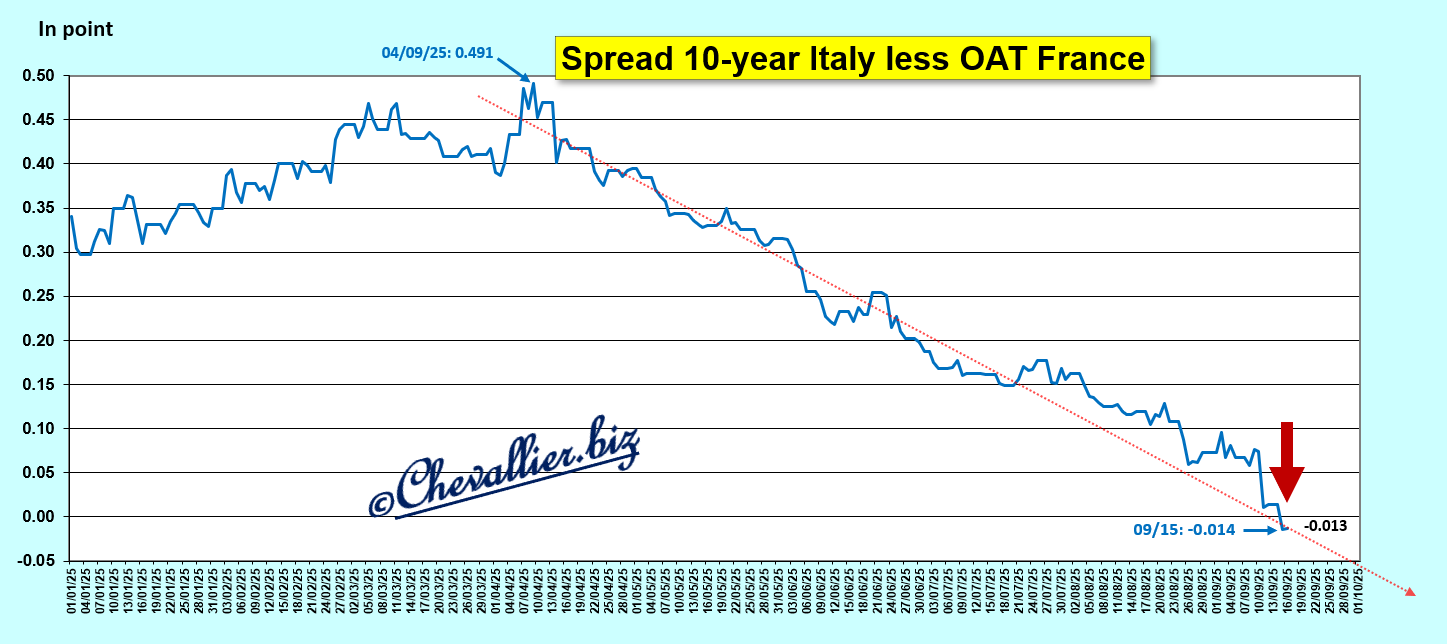
L’écart entre les rendements des bons à 10 ans du Trésor italien par rapport à leurs homologues français est donc passé en territoire négatif, ce qui ne s’est jamais produit depuis le début des turbulences financières qui ont précédé la Grande récession de 2008 !
Document 2 :
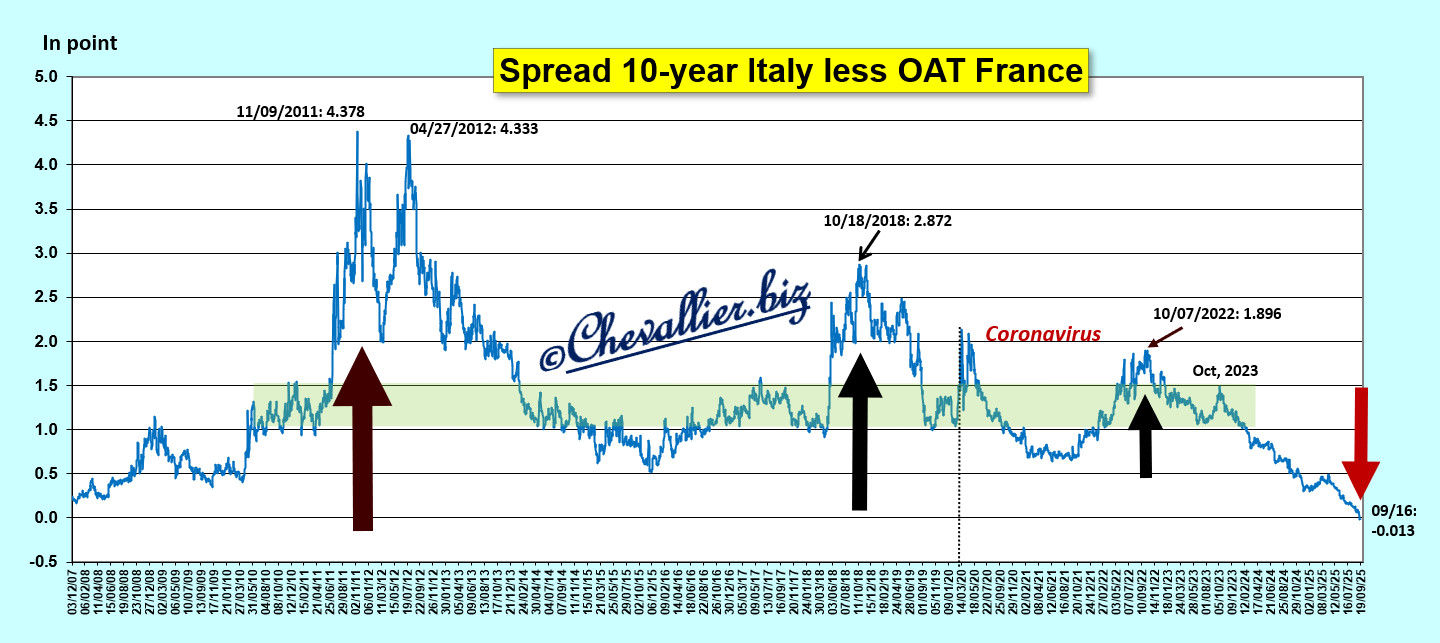
Pour la première fois depuis le début de ces turbulences financières, les rendements des mauvais bons à 10 ans du Trésor français sont plus hauts que ceux des PIGS !
Document 3 :
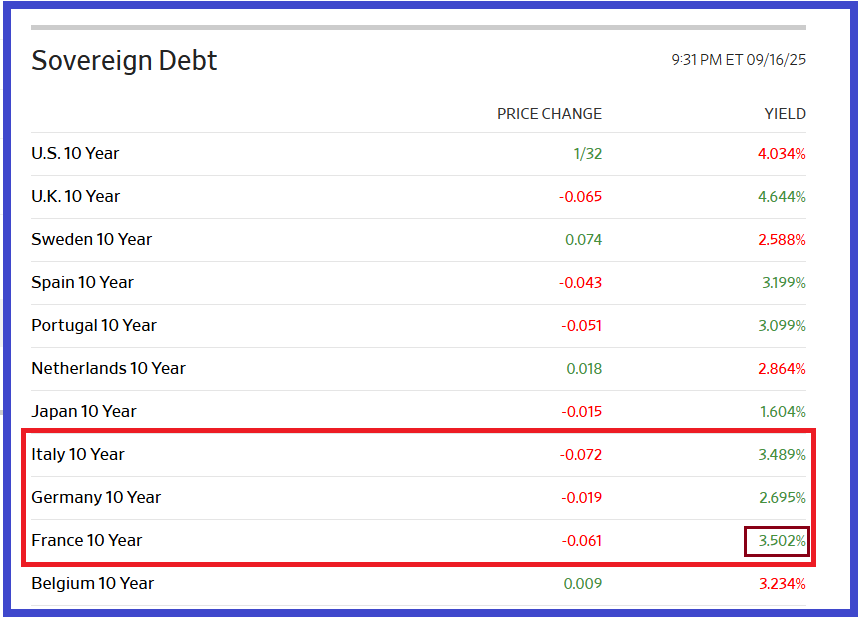
Pour rappel, les rendements du 10 ans de la Grèce sont nettement inférieurs à eux de l’OAT !
Document 4 :
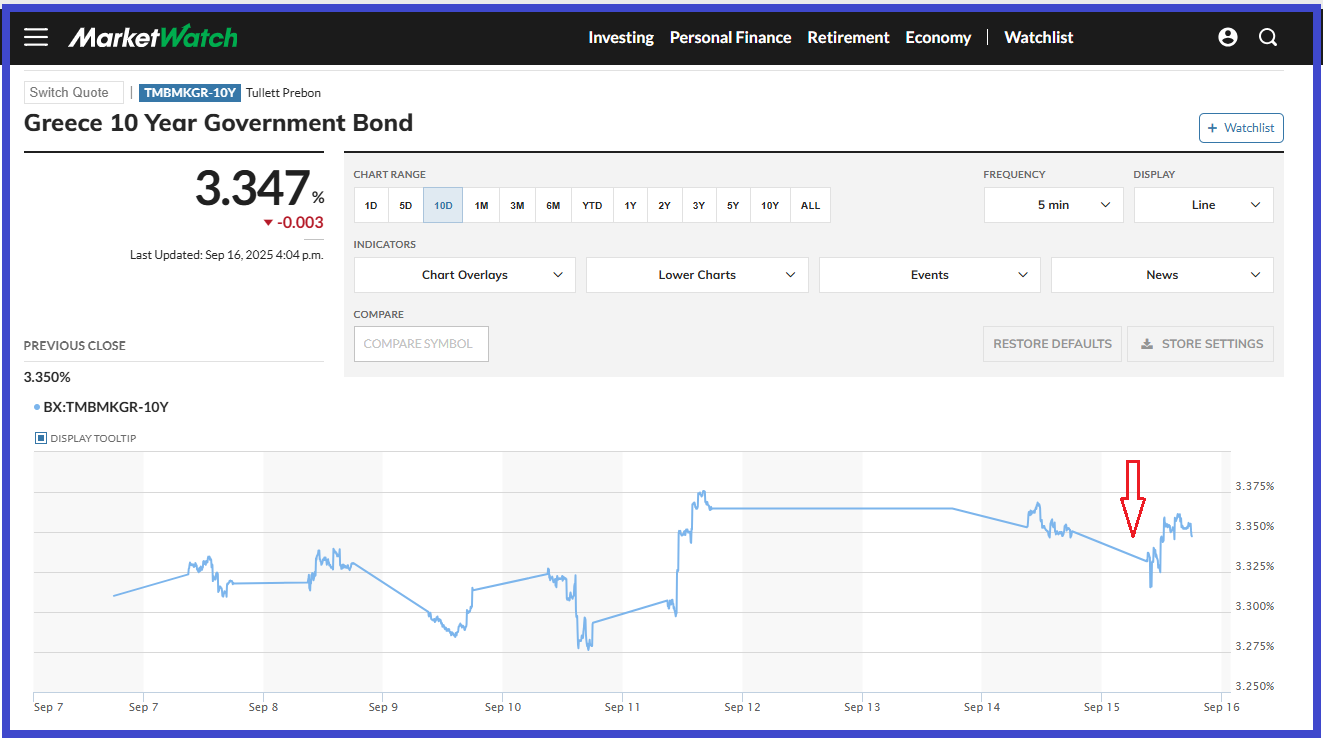
L’écart entre les bons à 10 ans du Trésor français et ceux du Bund fluctue aux alentours de 80 points de base depuis l’annonce de l’engagement de l’article 49.1 par Bayrou fin août !
Document 5 :
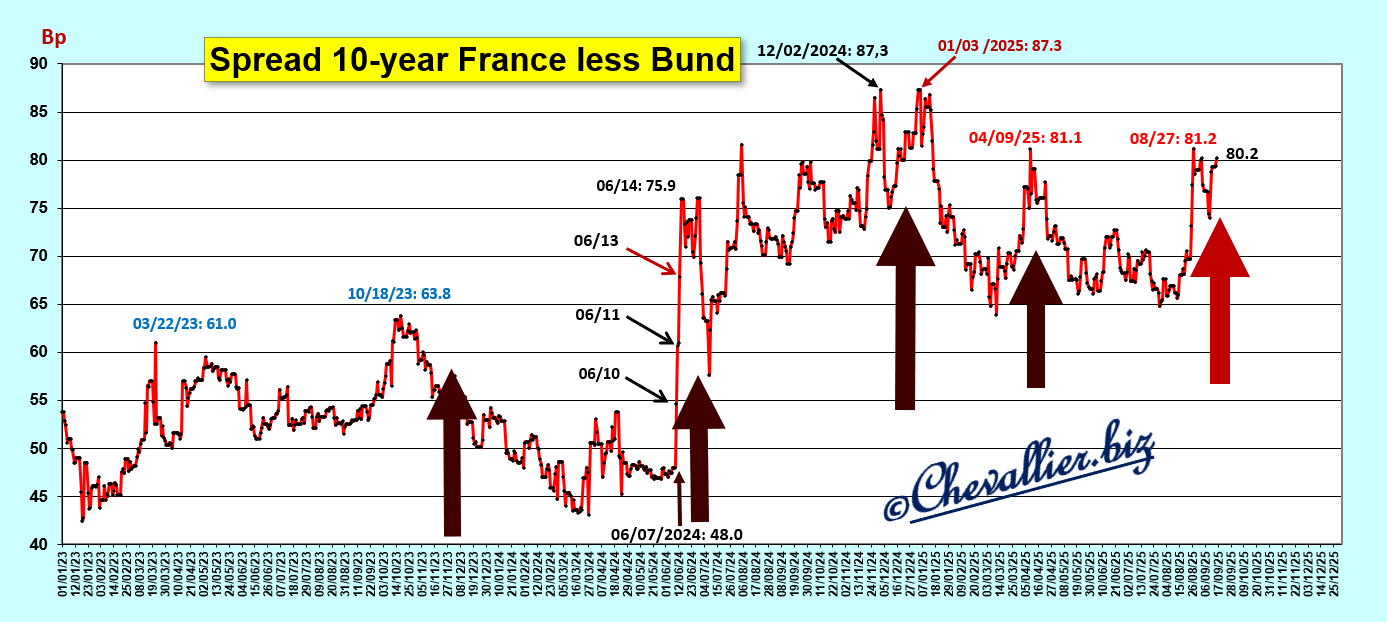
C’était pire en 2011-2012 mais maintenant c’est la France et non plus la Grèce qui est le pays critique de la zone,
Document 6 :
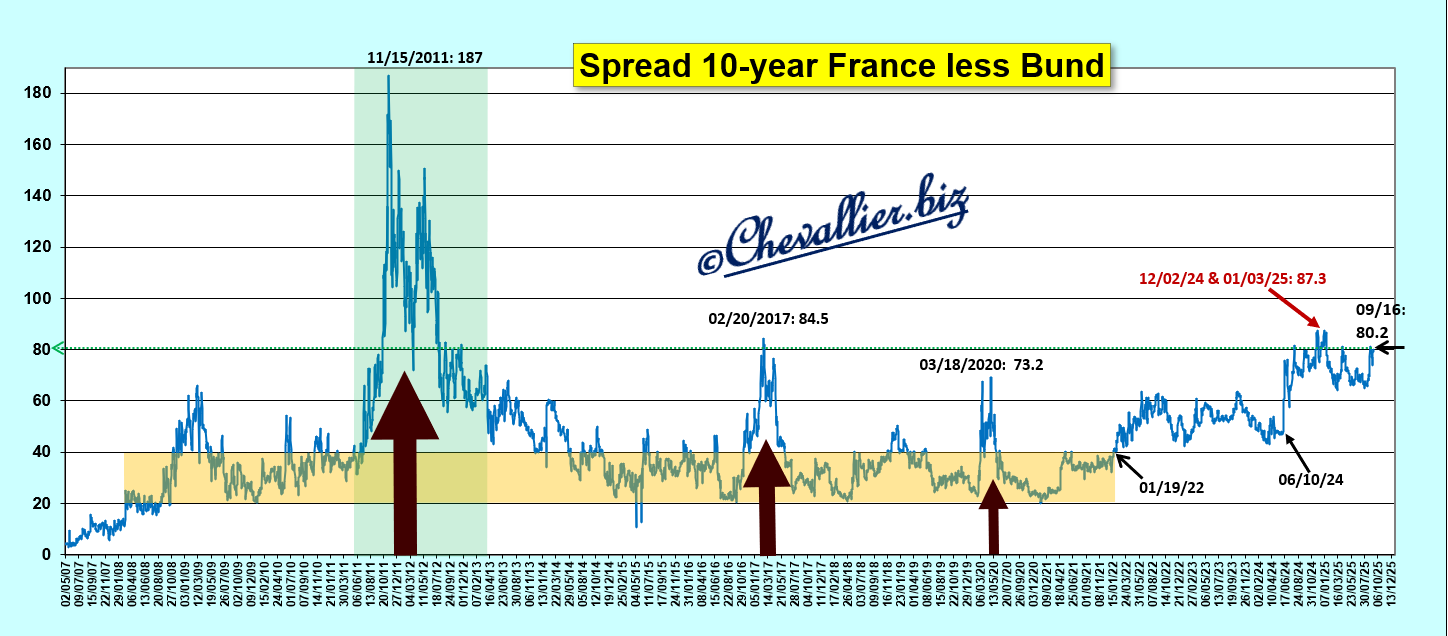
Pour rappel, évolution des rendements des bons des Trésors de cette zone,
Document 7 :
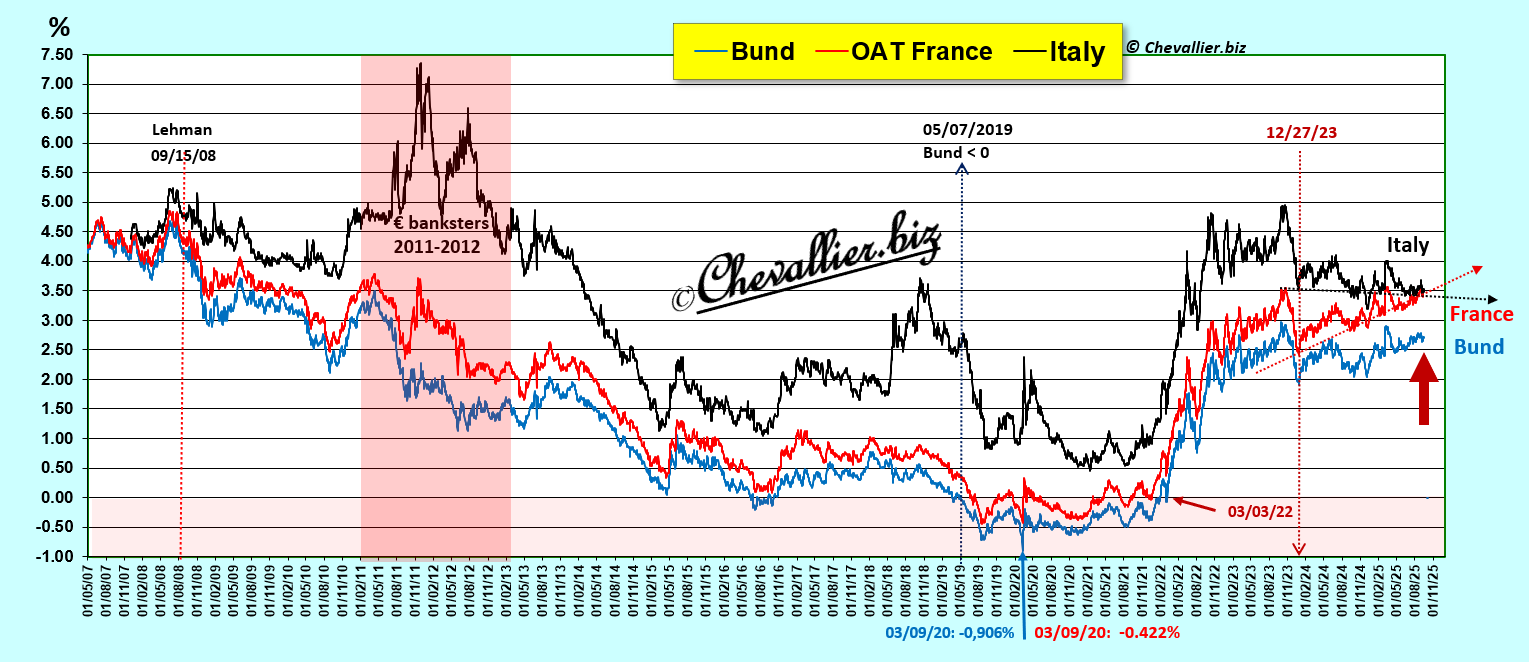
L’écart entre d’une part les rendements de l’OAT et du Bund et d’autre part leurs homologues américains se réduit dangereusement,
Document 8 :
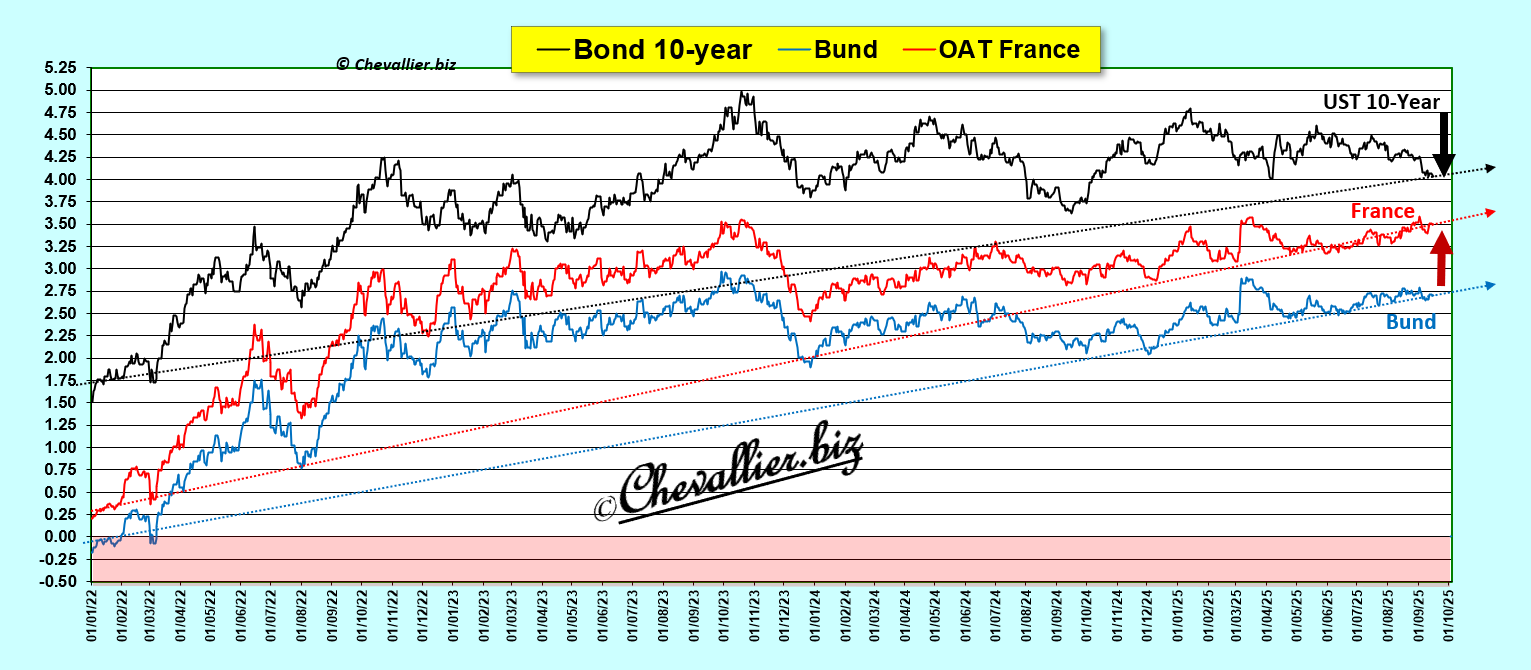
Les rendements européens montent, ce qui signifie que, inversement, automatiquement, mathématiquement, leurs prix baissent car les investisseurs sortent dans la mesure du possible leurs capitaux de cette région pourrie pour les placer… ailleurs.
Cet écart correspond toujours à une accentuation des problèmes des malheureux euro-zonards,
Document 9 :
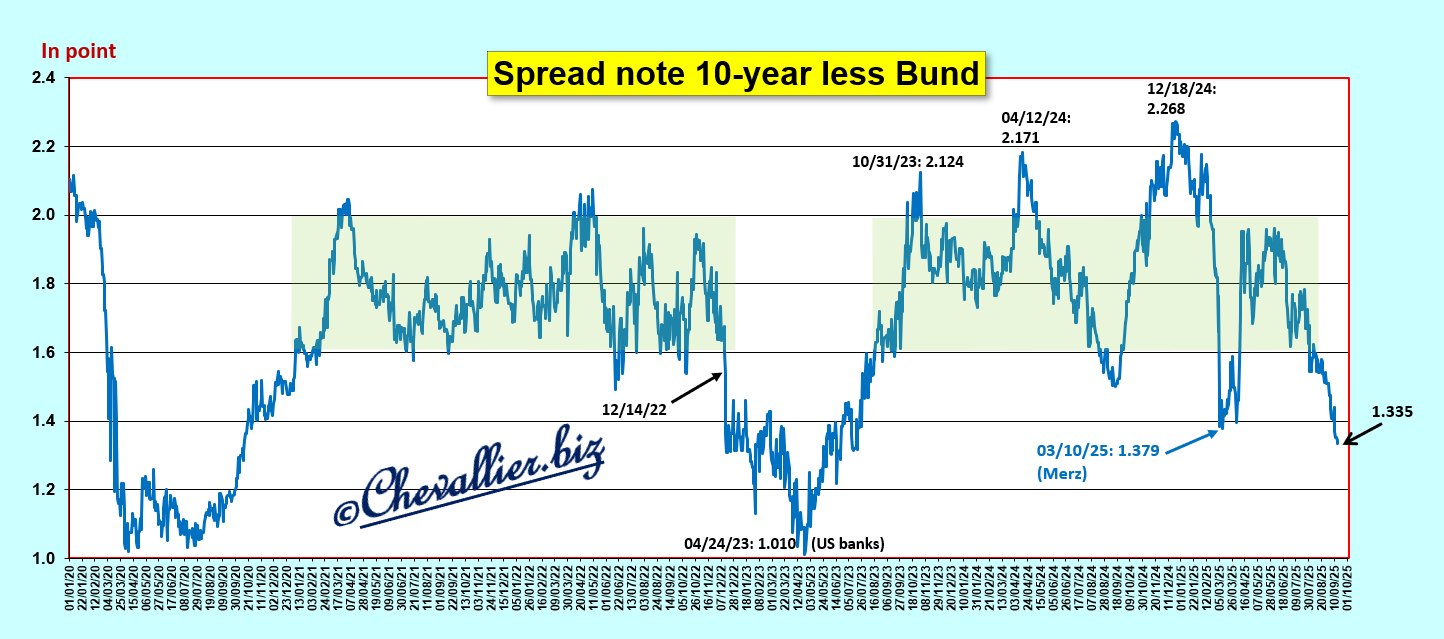
Les rendements des bons à 10 ans du Trésor français n’ont presque pas baissé lundi 15 et mardi 16…
Document 10 :
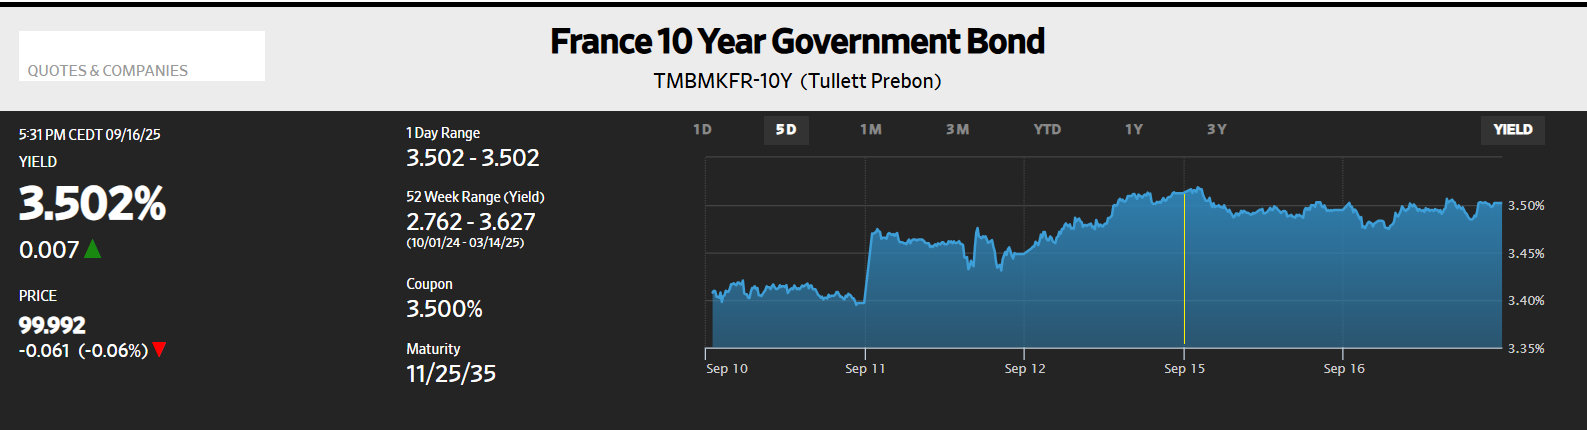
… alors que ceux de l’Italie ont nettement baissé,
Document 11 :
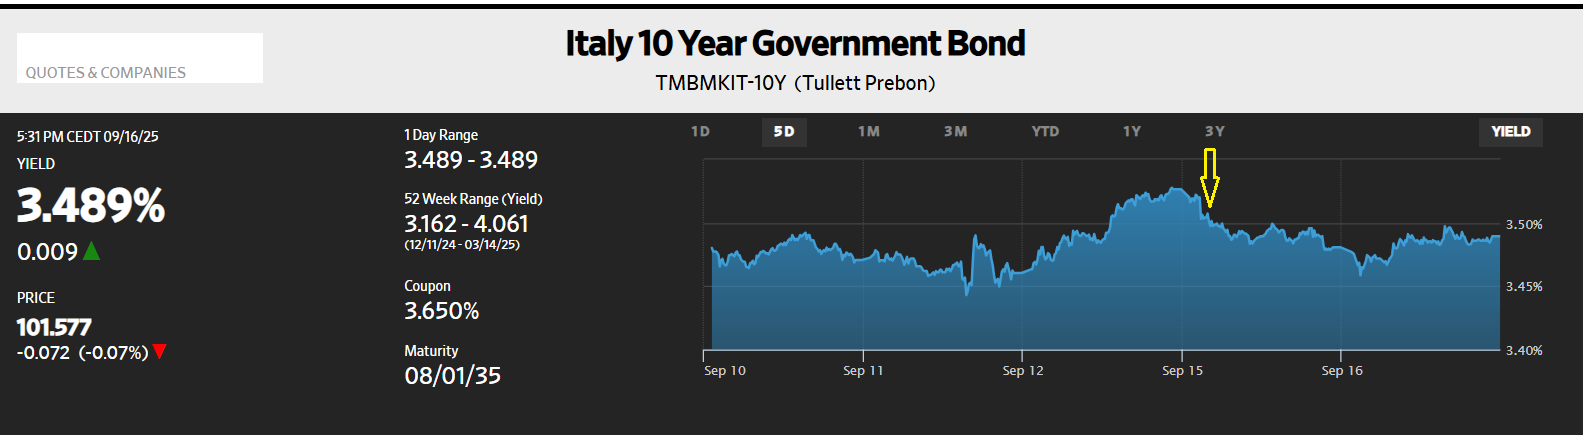
***
Pour rappels…
Le risque majeur qui se présente aux Français ne provient pas d’un éventuel défaut de paiement sur la dette souveraine de la France mais du manque de liquidités des banques françaises, surtout en dollars (USD) comme en 2011-2012.
Elles ne pourront alors plus poursuivre leur activité, ce qui signifie que le système bancaire sera totalement bloqué, aucun paiement ne pourra plus se faire par quel moyen que ce soit, pendant… un certain temps !
BNP-Paribas avec ses… 40 000 milliards d’euros d’engagements notionnels sur des produits dérivés est la pire des big banks too big to fail !
Par ailleurs, Goldman Sachs envisage sérieusement d’autres scénarios qui aboutissent à d’autres désordres possibles, cf. mon article précédent !
***
© Chevallier.biz

Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Ces problèmes de liquidités des banques américaines vont avoir de graves répercussions sur les banques européennes et françaises en particulier car ces banques américaines vont refuser dans un avenir proche de prêter des dollars USD à leurs homologues européennes qui seront alors dans l’incapacité d’honorer leurs engagements en dollars, ce qui les obligera alors à cesser leur activité, selon l’expression en usage officiellement, ce qui signifie que toutes les opérations bancaires seront alors bloquées, comme cela a failli se passer en 2011 et en 2012 et pendant quelques heures récemment dans l’Ouest de la France !
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques vient de s’aggraver brusquement car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight, dans le cadre de la procédure dite de Reverse Repo (ON RRP).
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 15 septembre, avec seulement 16,954 milliards de dollars de dépôts, le système bancaire américain n’a quasiment plus de liquidités excédentaires à déposer auprès de la Fed, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment !
Document 1 :

Les liquidités des banques américaines sont globalement 3 168 milliards de dollars au 3 septembre d’après les derniers chiffres publiés par la Fed (H.8, table 3, item 29) mais 16,954 milliards de dollars seulement sont en dépôt à la Fed dans le cadre de ces reverse repo, ce qui confirme que le système interbancaire est bien bloqué !
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 2 :

Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à… 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 3 :

Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 4 :

Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient encore de bondir le 16 septembre à 4,51 % !
Document 5 :

Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 4,33 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses (à 4,51 %) plutôt que d’emprunter auprès de la Fed à 4,33 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
Document 6 :

Et cerise sur le gâteau, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 4,33 % pour… prêter ces fonds à 4,41 % !
Document 7 :
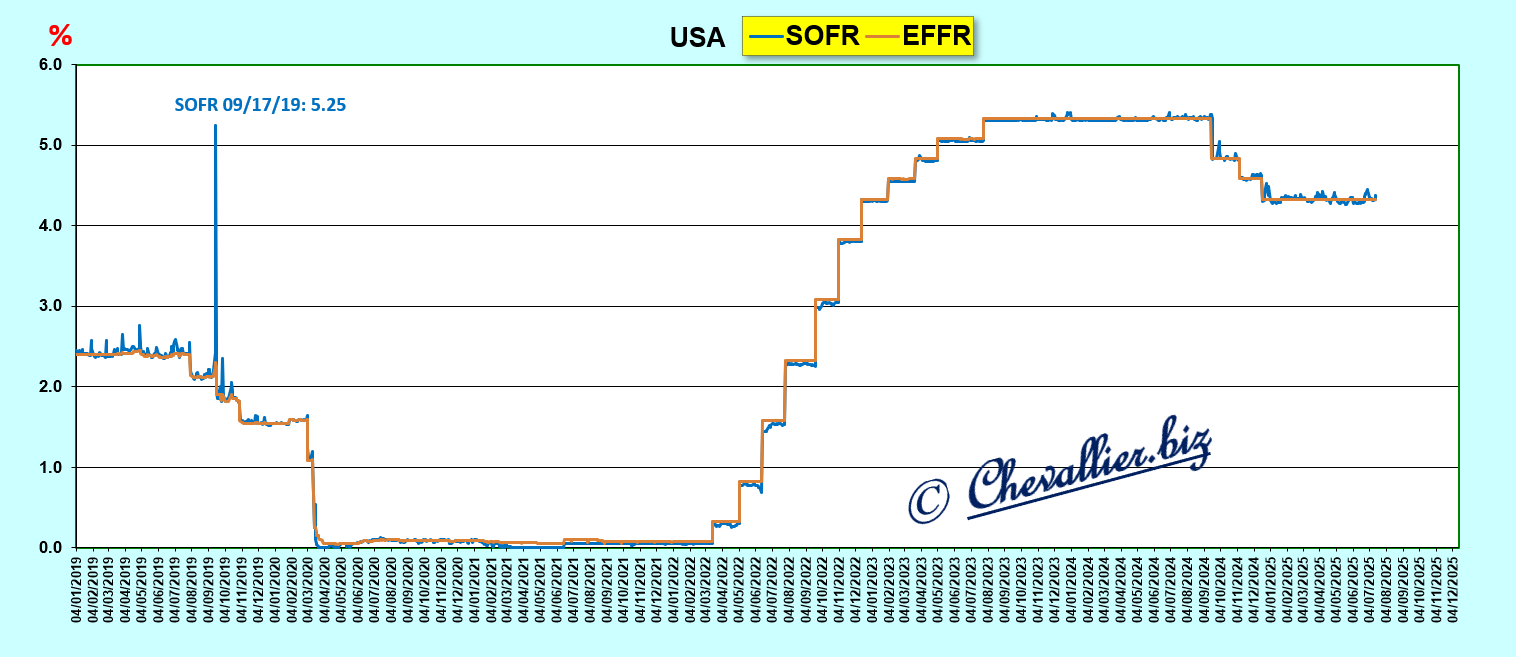
***
Par ailleurs, beaucoup de gros investisseurs ont déposé globalement… 7 303 milliards de dollars au 11 septembre dans des fonds mutuels de trésorerie (MMMF) plutôt que de les placer dans des banques gérées par de possibles banksters !
Document 8 :

Le Donald n’a peut-être pas été mis au courant de ce qui va lui arriver. Ça va chauffer, sans provoquer de bronzage artificiel !
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire un article de Bloomberg (à ce sujet)… qui est étonnamment rassurant !
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz

Le problème qui se pose pour la dette de la France n’est pas celui de la dégradation de sa note (de AA- à A+) par Fich Ratings le 12 septembre, mais celui des délits d’initiés qui ont eu lieu la veille…
***
Une fois de plus, Corinne, ma fidèle lectrice, toujours aussi pertinente a eu raison de penser et d’écrire dès le 11 septembre dans l’après-midi que des délits d’initiés portant sur la dégradation de la note de la dette souveraine de la France par Fitch Ratings le lendemain, ont été la véritable cause de la hausse subite des rendements des mauvais bons du Trésor français au début de la séance du 11 septembre !
***
En effet, les rendements des bons à 10 ans du Trésor français ont explosé dès le début de la séance du jeudi 11 septembre en passant de 3,397 % (à la clôture de la veille) à un plus haut de 3,486 % dans les minutes qui ont suivi l’ouverture de la séance (de ce 11 septembre), ce qui signifie que des investisseurs ont vendu de gros paquets de ces mauvais bons après avoir eu confidentiellement la confirmation que Fitch Ratings allait abaisser la note de la France !
Document 1 :

En passant de 3,397 % à 3,486 % la hausse de ces rendements du 10 ans a été de 2,6 % pour un encours de la dette négociable de 2 745 milliards d’euros, ce qui signifie, en extrapolant ces chiffres, que des bons du Trésor français ont été vendu le 11 septembre en quelques minutes pour un total de… 72 milliards en net !
Comme de mystérieux et anonymes intervenants ont racheté en masse une bonne partie de ces mauvais bons français (pour qu’ils ne passent pas au-dessus des rendements de leurs homologues italiens), la fuite de capitaux sur les OAT a été largement supérieure à… 100 milliards d’euros en quelques minutes !
Ces mystérieux et anonymes intervenants sont a priori des personnes qui ont agi en utilisant des capitaux de l’Eurosystème afin qu’il ne soit pas davantage ébranlé par les désordres français !
Le bond en avant des rendements des mauvais bons à 10 ans du Trésor français a été gigantesque lors de l’ouverture de la séance de cotation du 11 septembre…
Document 2 :

… alors que les rendements des bons du Trésor italien de la même échéance n’a pas varié notablement au début de la séance du 11 septembre à 8 heures 25 par rapport à la veille…
Document 3 :

… sur la base des chiffres publiés par le Wall Street Journal, avec une incrémentation de 5 minutes, les rendements de l’OAT ont bondi à 3,470 % à la même heure à 8 heures 25…
Document 4 :

… si bien que l’écart entre les bons à 10 ans du Trésor italien et ceux de son homologue français a été de 1,1 point de base le 11 septembre en fin de séance,
Document 5 :

L’écart entre les rendements des bons à 10 ans des Trésors italiens et français est donc tombé presque à zéro, ce qui ne s’est jamais produit depuis le début des grandes turbulences des marchés financiers mondiaux, juste avant la Grande récession de 2008,
Document 6 :

Depuis le début de l’année 2024, les rendements des bons à 10 ans du Trésor italien sont sur une tendance légèrement baissière, ce qui signifie que les investisseurs achètent de la dette italienne car l’endettement public italien se réduit (par rapport au PIB) alors que pour la France et pour l’Allemagne les rendements des bons à 10 ans de leurs Trésors sont sur une tendance haussière,
Document 7 :

L’écart entre les rendements de l’OAT et du Bund est dangereusement remonté à un haut niveau aux alentours de 80 points de base,
Document 8 :

La situation de la dette française se dégrade par paliers par rapport à celle de l’Allemagne depuis 2022,
Document 9 :

Vue d’ensemble de l’évolution des rendements des bons à 10 ans des Trésors français, allemands et italiens depuis 2017,
Document 10 :

Les rendements des bons à 10 ans des Trésors français et allemands se rapprochent de ceux des États-Unis, ce qui signifie que la situation dans ces pays européens se dégrade plus rapidement et plus gravement qu’en Amérique,
Document 11 :
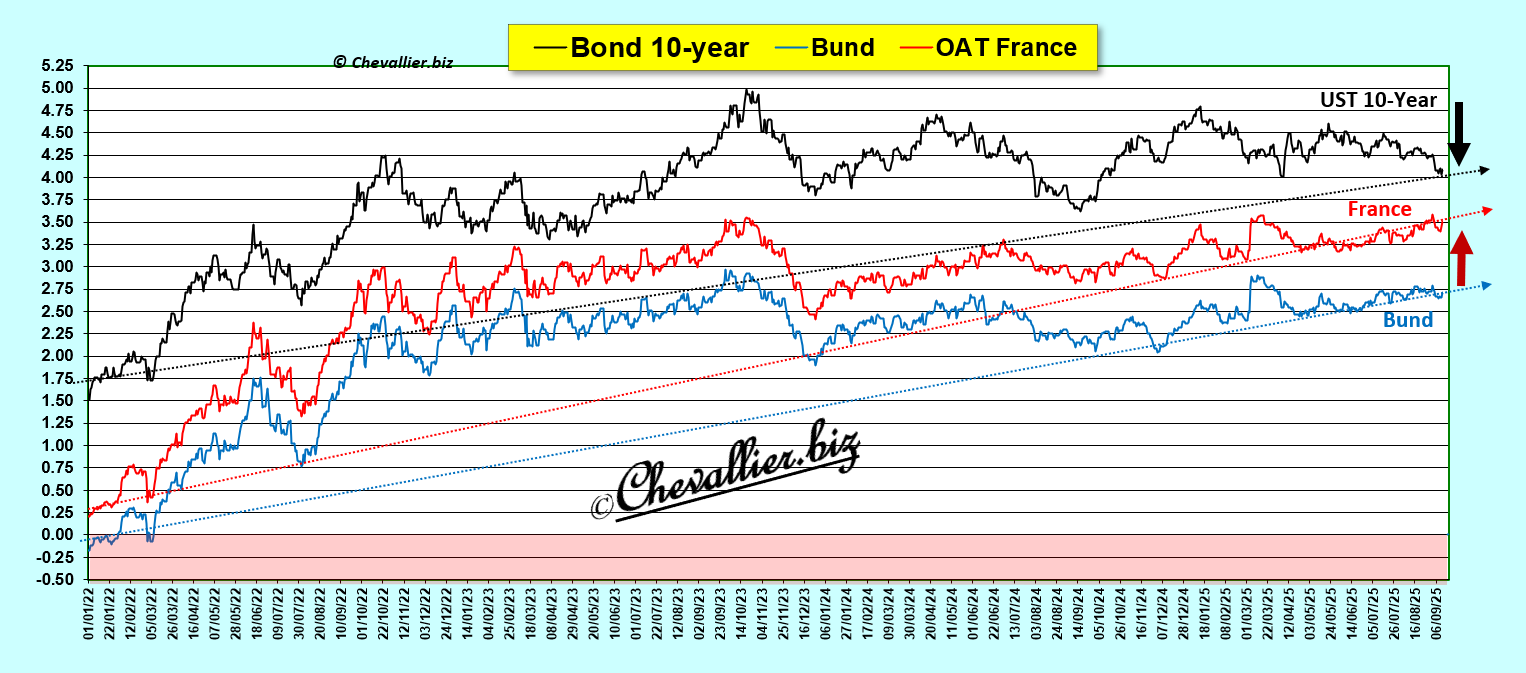
L’écart entre les rendements des notes à 10 ans et du Bund tend donc à se réduire,
Document 12 :

La situation de l’Allemagne s’est nettement dégradée elle aussi le 12 septembre !
Document 13 :

***
Pour rappels…
La dégradation de la note de la France par Fitch Ratings n’était pas certaine le 11 septembre mais possible. Ceux qui ont bénéficié frauduleusement de cette information et qui ont réagi rapidement ont donc gagné globalement quelques milliards d’euros… ce qui est condamnable mais pas condamné, évidemment !
Le risque majeur qui se présente aux Français ne provient pas d’un éventuel défaut de paiement sur la dette souveraine de la France mais du manque de liquidités des banques françaises, surtout en dollars (USD) comme en 2011-2012.
Elles ne pourront alors plus poursuivre leur activité, ce qui signifie que le système bancaire sera totalement bloqué, aucun paiement ne pourra plus se faire par quel moyen que ce soit, pendant… un certain temps !
BNP-Paribas avec ses… 40 000 milliards d’euros d’engagements notionnels sur des produits dérivés est la pire des big banks too big to fail !
Par ailleurs, Goldman Sachs envisage sérieusement d’autres scénarios qui aboutissent à d’autres désordres possibles, cf. mon article précédent !
***
Cliquer ici pour lire le communiqué de la dégradation de la note de la France par Fich Ratings le 12 septembre 2025.
Cliquer ici pour lire un article instructif du Figaro à ce sujet.
Cliquer ici pour accéder à la page du Wall Street Journal fournissant les données sur les bons des Trésors.
Cliquer ici pour accéder à la page de France Trésor.
Cliquer ici pour lire mon article sur BNP-Paribas à ce sujet.
© Chevallier.biz

Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Ces problèmes de liquidités des banques américaines vont avoir de graves répercussions sur les banques européennes et françaises en particulier car ces banques américaines vont refuser dans un avenir proche de prêter des dollars USD à leurs homologues européennes qui seront alors dans l’incapacité d’honorer leurs engagements en dollars, ce qui les obligera alors à cesser leur activité, selon l’expression en usage officiellement, ce qui signifie que toutes les opérations bancaires seront alors bloquées, comme cela a failli se passer en 2011 et en 2012 et c’est ce qui s’est passé pendant quelques heures samedi dernier dans l’Ouest de la France !
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques vient de s’aggraver brusquement car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight, dans le cadre de la procédure dite de Reverse Repo (ON RRP).
En effet, la Fed n’a reçu en dépôt que 17,923 milliards de dollars seulement le 3 septembre, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment !
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 5 septembre, avec seulement 20,997 milliards de dollars de dépôts, le système bancaire américain n’a quasiment plus de liquidités excédentaires à déposer auprès de la Fed !
Document 1 :

Les liquidités des banques américaines sont globalement de 3 200 à 3 300 milliards de dollars fin août d’après les derniers chiffres publiés par la Fed (H.8, table 3, item 29) mais 20 milliards de dollars seulement sont en dépôt à la Fed dans le cadre de ces reverse repo, ce qui confirme que le système interbancaire est bien bloqué.
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 2 :

Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à… 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 3 :

Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 4 :

Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient encore de bondir le 5 septembre à 4,41 %,
Document 5 :

Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 4,33 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses plutôt que d’emprunter auprès de la Fed à 4,33 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé, donc dans le cadre du SOFR et en dehors du cadre de la Fed.
Document 6 :

Et cerise sur le gâteau, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 4,33 % pour… prêter ces fonds à 4,41 % !
***
Par ailleurs, beaucoup de gros investisseurs ont déposé globalement… 7 259 milliards de dollars au 4 septembre dans des fonds mutuels de trésorerie (MMMF) plutôt que de les placer dans des banques gérées par de possibles banksters !
Document 7 :

Le Donald n’a peut-être pas été mis au courant de ce qui va lui arriver. Ça va chauffer !
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques vient de s’aggraver brusquement car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight dans le cadre de la procédure dite de Reverse Repo (ON RRP).
En effet, la Fed n’a reçu en dépôt que 17,923 milliards de dollars seulement ce 3 septembre, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment !
Document 1 :
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 3 septembre, le système bancaire américain n’a quasiment plus de liquidités excédentaires !
Document 2 :
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 3 :
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à… 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 4 :
Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
En outre, un autre indicateur confirme que beaucoup de banques ont de très grosses difficultés à se procurer des liquidités : le SOFR vient de bondir ce jour à 4,39 %,
Document 6 :
Pour rappel, le SOFR, Secured Overnight Financing Rate est le taux de financement garanti au jour le jour, une mesure générale du coût d’emprunt de liquidités au jour le jour garanties par des titres du Trésor qui remplace le Libor.
Ce SOFR est à comparer au EFFR, Effective Federal Funds Rate, le taux du marché des fonds fédéraux qui est actuellement de 4,33 % c’est-à-dire au milieu de la bande de fluctuation du taux de base de la Fed qui est de 4,0 à 4,50 %.
Lorsque le taux du jour sur ce marché SOFR dépasse le EFFR, cela signifie que des banques qui ont besoin de liquidités sont obligées d’emprunter des milliards de dollars à d’autres banques qui ont des excédents à ces conditions désavantageuses plutôt que d’emprunter auprès de la Fed à 4,33 %.
En effet, les banques qui empruntent des liquidités à la Fed sont obligées de déposer en pension des titres (des bons du Trésor) en garantie. Comme les banques qui sont en manque de liquidités ne peuvent pas déposer de titres en garantie, elles sont obligées d’emprunter à des banques qui en ont en excédent, mais à un taux plus élevé.
Document 7 :
Par ailleurs, les banques qui ont des titres disponibles peuvent emprunter des sommes importantes à la Fed à un taux de 4,33 % pour prêter ces fonds à 4,39 % !
Document 8 :
Le Donald n’a peut-être pas été mis au courant de ce qui va lui arriver. Ça va chauffer, sans provoquer de bronzage artificiel !
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Bayrou-Macron superstars : ils ont réussi à provoquer 20 milliards d’euros de pertes dans les capitalisations boursières des trois big banks françaises en deux heures de séances boursières !
***
Dans mon article précédent au sujet des réactions des marchés financiers à la suite du discours de Bayrou le 26 août (annonçant l’engagement de l’article 49.1) je n’ai pas pris en considération les pertes du Crédit Agricole car cette banque est une usine à gaz abominable constituée de différentes entités dont seulement l’une d’entre elles est cotée en bourse, ce qui ne reflète pas précisément la situation de l’ensemble du groupe.
Donc, j’en rajoute une bonne louche avec le Crédit Agricole SA (l’entité cotée) car, finalement, au total, ces trois big banks too big to fail ont subi… 20 milliards d’euros de pertes en deux heures de séances boursières !
En effet, lorsque Bayrou annonçait l’engagement de l’article 49.1 le 26 août, le cours de Crédit Agricole est passé de 16,99 € à 16 heures 30, heure du début de sa déclaration…
Document 1 :
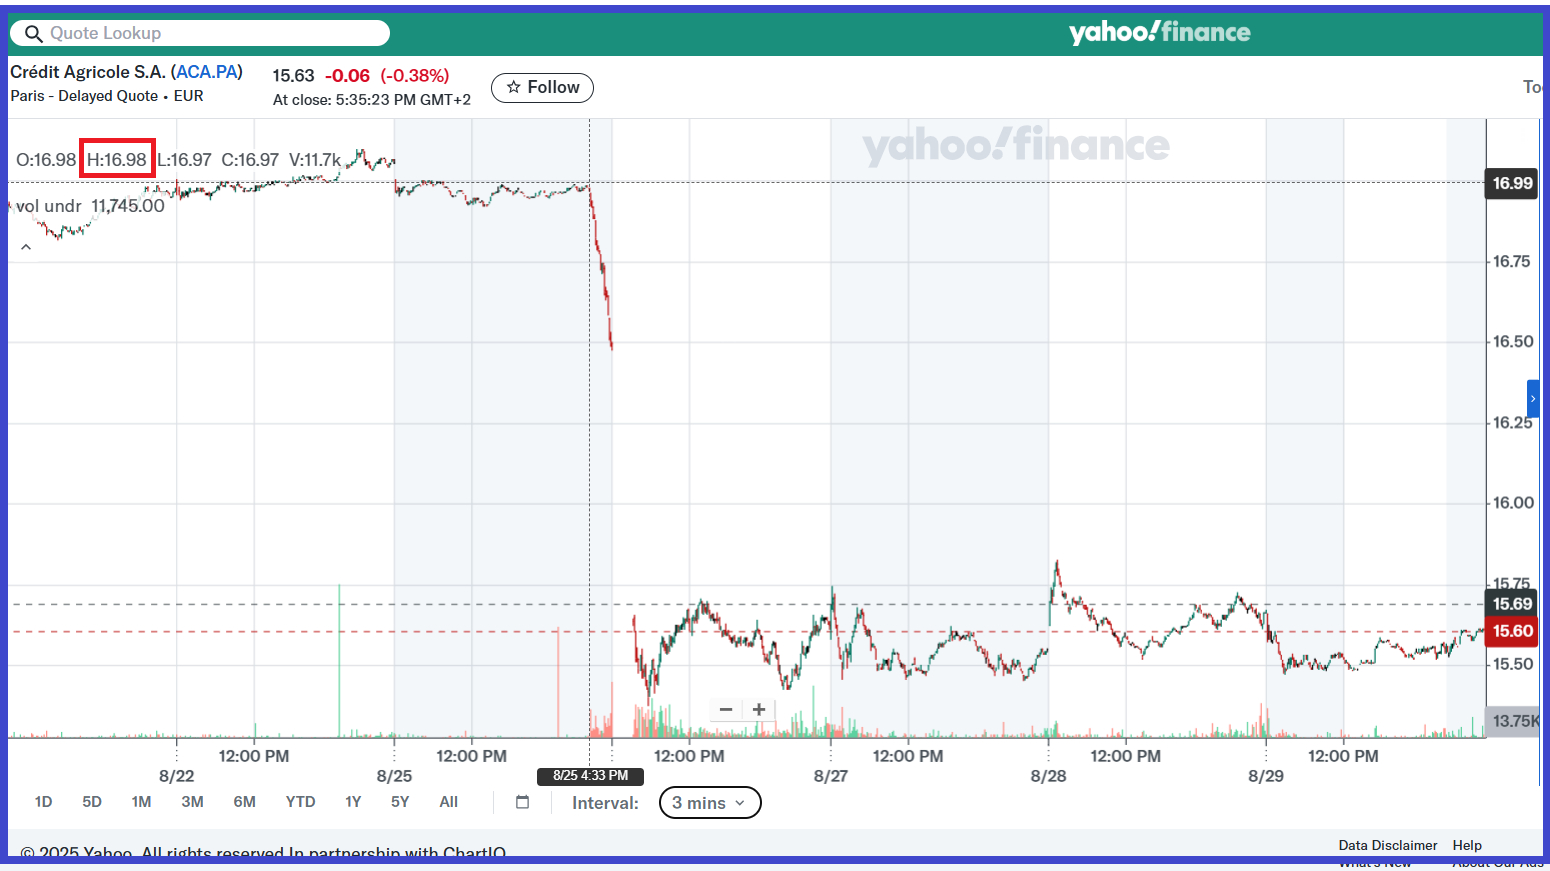
… à 15,38 € le lendemain matin à 10 heures 20, ce qui correspond à une baisse de 9,48 % en (quasiment) deux heures de séance, soit une perte de capitalisation boursière de… 4,870 milliards d’euros !
Document 2 :
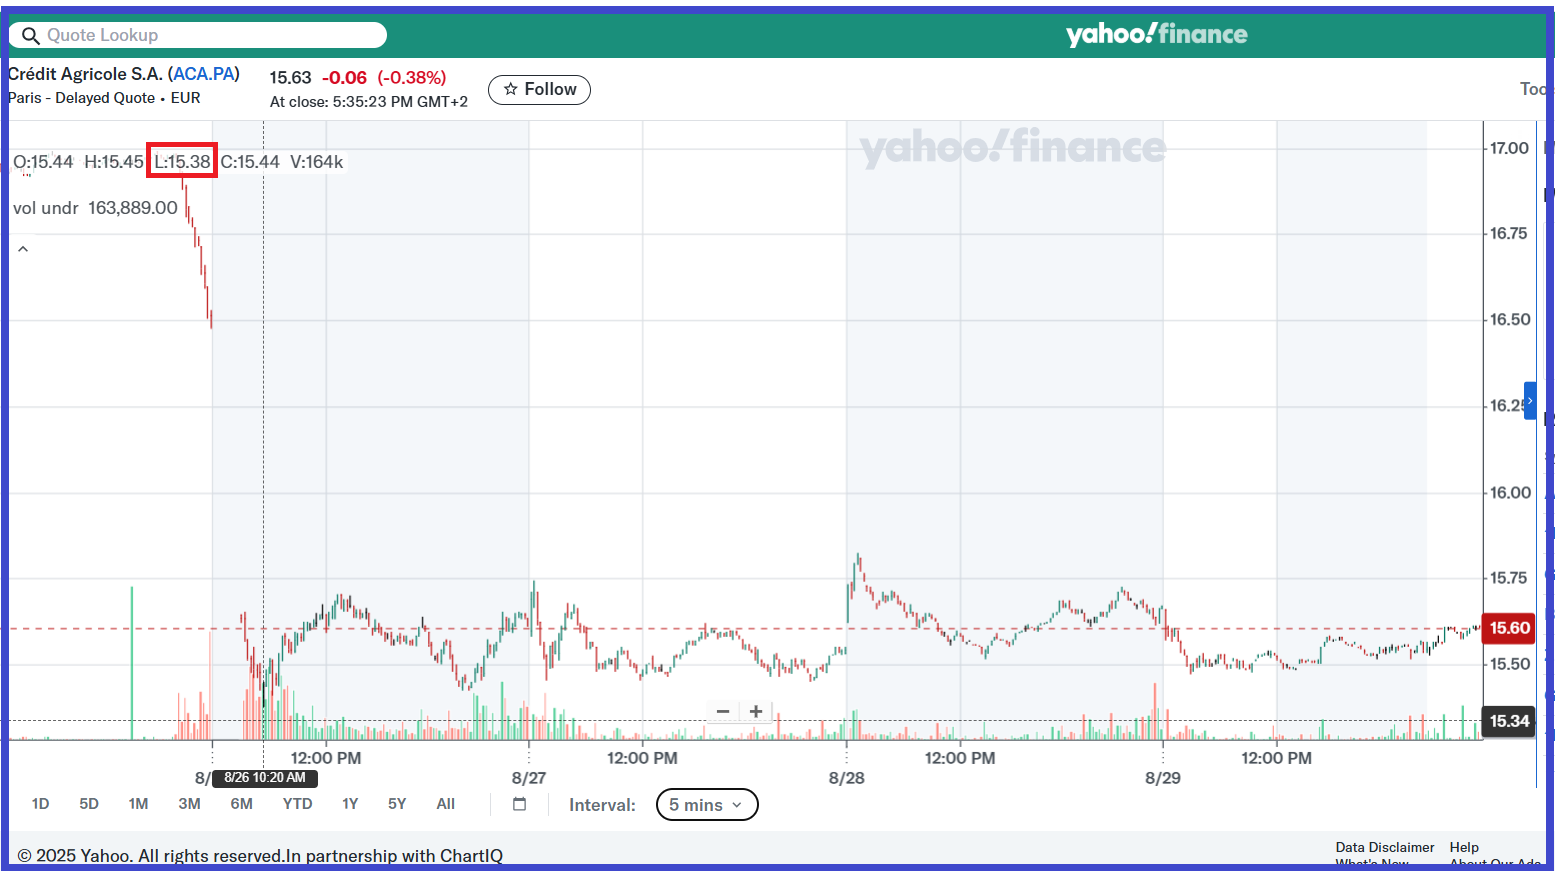
Pour plus de clarté, j’ai récapitulé dans un tableau les pertes, en pourcentage et en milliards d’euros, enregistrées dans les capitalisations boursières de ces trois big banks les 26 et 27 août, ce qui conduit à une perte globale de… 20, 078 milliards d’euros très exactement !
Document 3 :
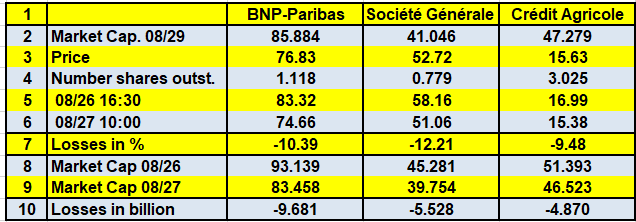
***
Comme je l’ai écrit précédemment, ce qui est à craindre pour les Français n’est pas un défaut de paiement sur la dette de l’État, mais le grand risque systémique qui se produira quand les trois big banks too big to fail seront dans l’incapacité de continuer à poursuivre leur activité, c’est-à-dire quand toutes les opérations bancaires seront arrêtées en France.
Dans cette situation, les cartes bancaires seront alors inopérantes d’une minute à l’autre, aucune communication ne sera possible avec ces banques, ni dans les agences (qui seront fermées), ni par téléphone ni par messages ni par emails pendant… un certain temps !
Ce simple discours inattendu de Bayrou interprété par les investisseurs comme étant créateur d’une aggravation de la situation économique et sociale en France (un changement de Premier ministre) a suffi pour faire perdre 20 milliards d’euros en deux heures !
Pour rappel, les commissaires aux comptes ont écrit dans leurs rapports d’audit que, le jour où ces trois big banks seront dans l’incapacité de continuer à poursuivre leur activité, demain matin par exemple, comme elles ont déjà failli l’être en 2011-2012, ne contestez pas les conclusions de notre audit (et ne nous attaquez pas) car nous vous avons prévenu de ce risque !
Ce sont les politicards français de tous bords qui ont provoqué et qui continuent à provoquer volontairement la lente dégradation de la situation économique et financière de la France.
Il est étonnant que les Français ne réagissent pas face à de tels risques en considérant que ceux qui les annoncent pourtant clairement sont des… complotistes…
***
Le cours de Crédit Agricole est encore largement inférieur à son plus haut historique de 34 € atteint début septembre 2006, ce qui signifie que cette banque n’a toujours pas résolu ses problèmes fondamentaux depuis cette crise de 2008 et qu’elle est encore dans une situation qui peut l’empêcher de poursuivre normalement son activité, comme le rapportent les commissaires aux comptes dans leur jargon dans leurs rapports d’audit, c’est-à-dire qu’elle peut à tout moment, d’un jour à l’autre cesser son activité comme en 2011-2012, d’après les confidences tardives de certains de ses dirigeants !
Document 4 :
Pour survivre, les dirigeants de Crédit Agricole accordent des très généreux dividendes à leurs actionnaires : 1,10 € par action, ce qui fait une rentabilité hors normes de… 7,01 % (c’est le taux de distribution) alors que celui de la Générale est dans le haut des normes à 3,3 %.
Les Français sont complètement inconscients de laisser ainsi en liberté (non surveillée !) de tels banksters, surtout quand les politicards qu’ils élisent accumulent des décisions qui aggravent les turbulences financières et leur niveau de vie.
***
Cliquer ici pour visionner ou revisionner ce film documentaire datant de 2018 particulièrement édifiant et plus que jamais d’actualité : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
© Chevallier.biz
Le grand risque, systémique, créé par les politicards français n’est pas un défaut sur la dette de l’État mais celui constitué par les conséquences de leurs décisions sur les big banks too big to fail.
***
En un seul discours, Bayrou a fait perdre une quinzaine de milliards d’euros de capitalisation boursière aux deux principales banques françaises !
En effet, lorsque Bayrou annonçait l’engagement de l’article 49.1 le 26 août à partir de 16 heures 30, les cours des deux big banks too big to fail ont chuté violemment…
Ainsi, le cours de BNP-Paribas est passé de 83,32 € à 16 heures 30, heure du début de sa déclaration…
Document 1 :
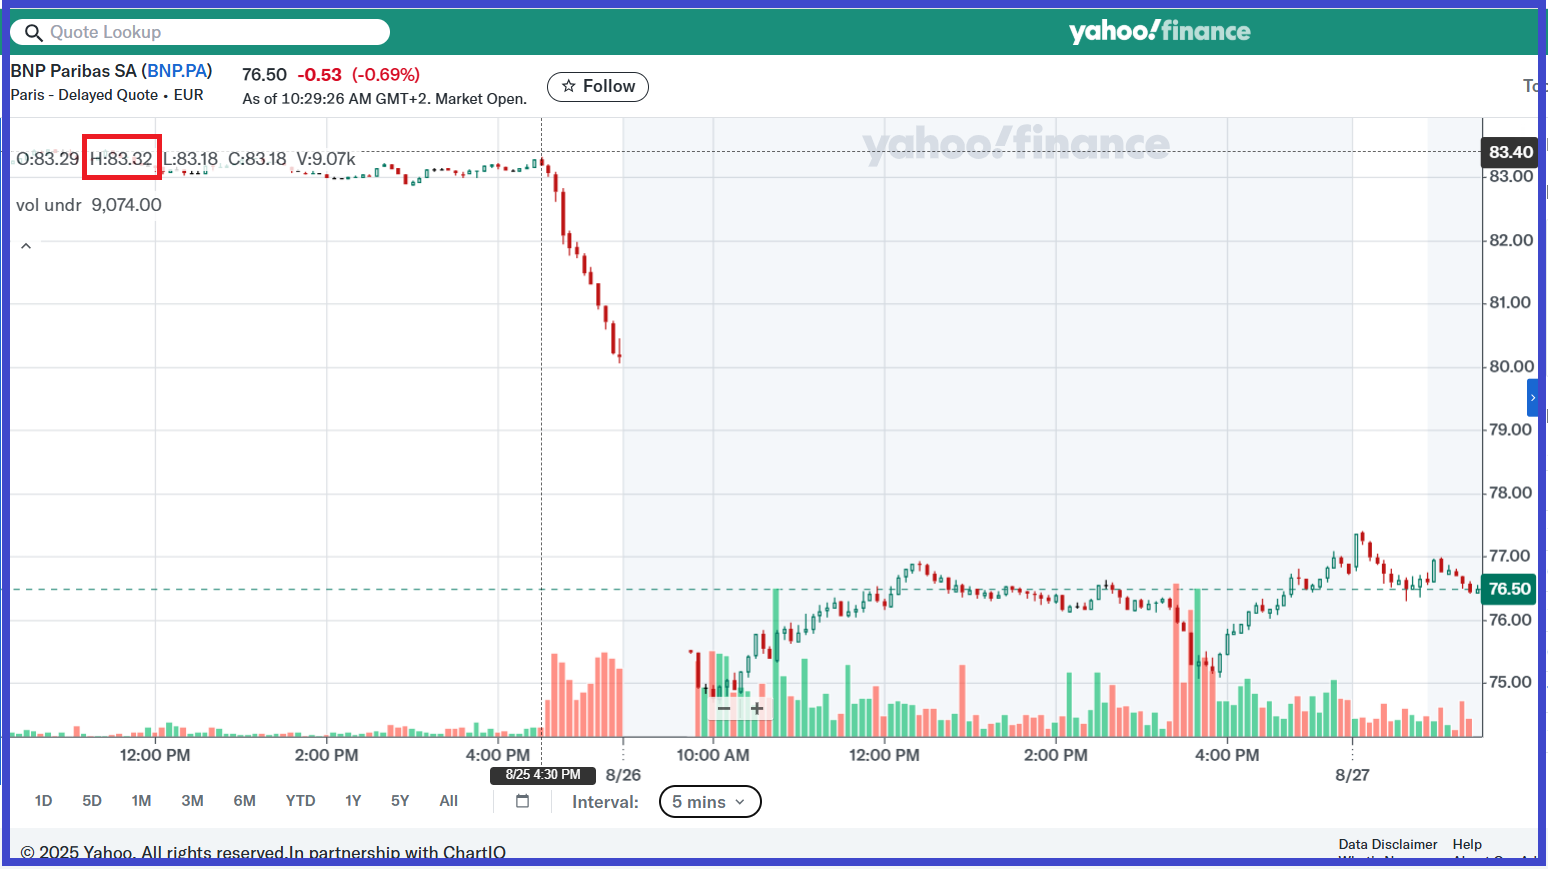
… à 74,66 € le lendemain matin à 10 heures 05, ce qui correspond à une baisse de 10,4 % en deux heures de séance, soit une perte de capitalisation boursière de l’ordre de… 10 milliards d’euros !
Document 2 :
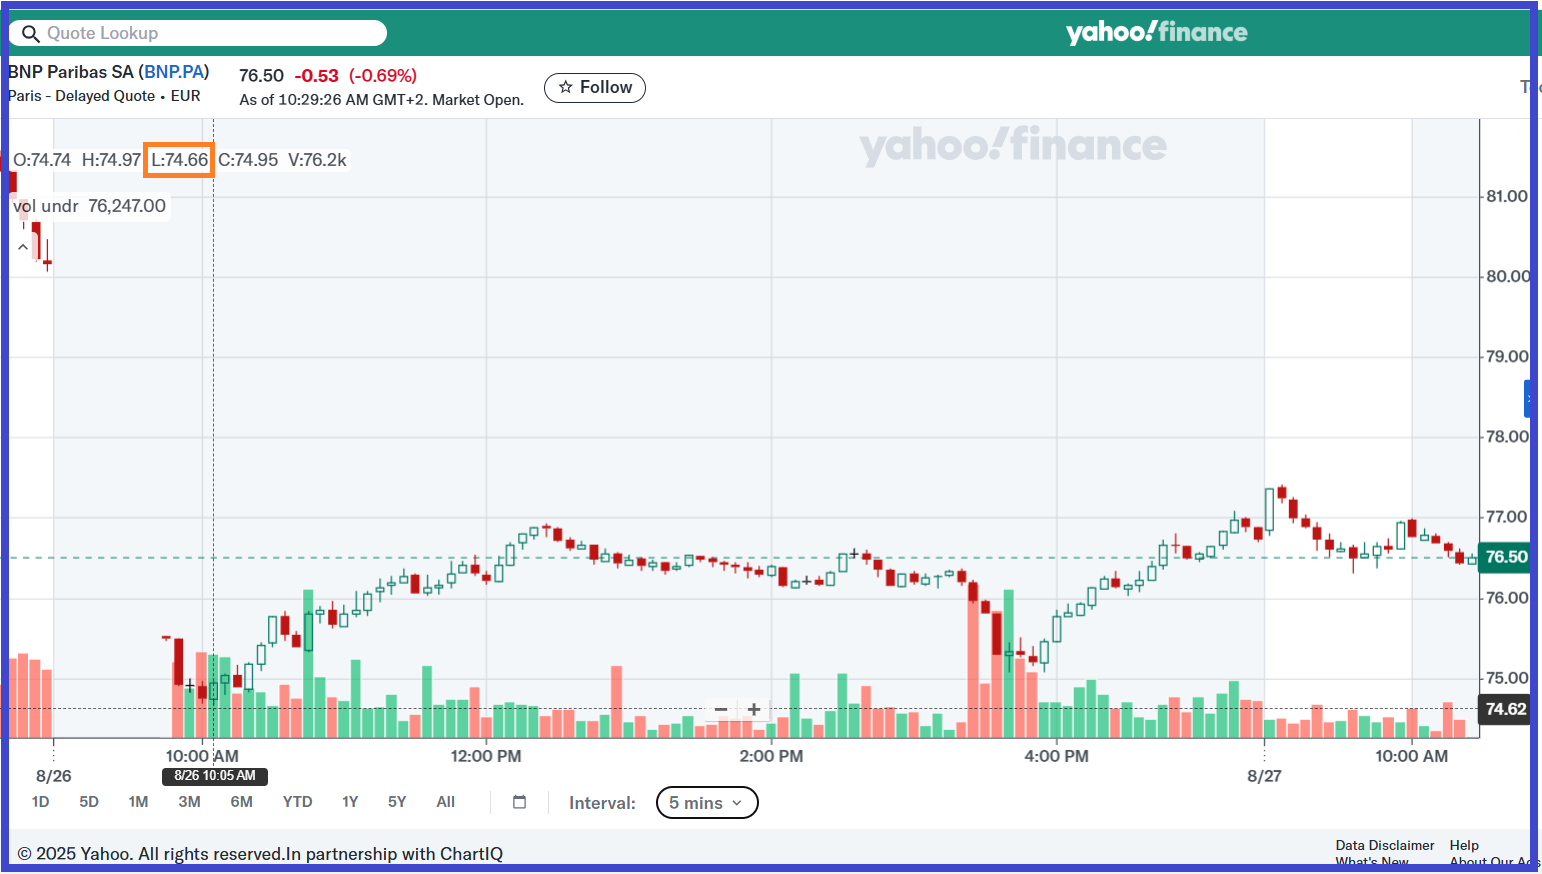
Le cours de BNP-Paribas est encore largement inférieur à son plus haut historique de 95 € atteint à la mi-mai 2007, ce qui signifie que cette banque n’a toujours pas résolu ses problèmes fondamentaux depuis cette crise de 2008 et qu’elle est encore dans une situation qui peut l’empêcher de poursuivre normalement son activité, comme le rapportent les commissaires aux comptes dans leur jargon dans leurs rapports d’audit, c’est-à-dire qu’elle peut à tout moment, d’un jour à l’autre cesser son activité comme en 2011-2012, d’après les confidences tardives de certains de ses dirigeants !
Document 3 :
Il en est de même pour Société Générale dont le cours est passé de 58,16 € le 26 août à 16 heures 30…
Document 4 :
… à 51.06 € le lendemain à 10 heures 10, ce qui correspond à une baisse de 12,2 % en deux heures de séance, soit une perte de capitalisation boursière de l’ordre de… 5,5 milliards d’euros !
Document 5 :
La situation de la Générale est bien pire que celle de BNP car son cours est très largement inférieur à son plus haut historique de… 144 € atteint à la mi-mai 2007, ce qui correspond à une baisse de… 64 % !
Document 6 :
Au total, sur ces seules deux banques, en deux heures de séance boursière, la perte de capitalisation boursière aura été d’une bonne quinzaine de milliards d’euros !
Bravo l’artiste, en deux heures, Bayrou fait pire que le Mozart de la finance !
***
Pour survivre, les dirigeants de BNP-Paribas accordent des très généreux dividendes à leurs actionnaires : 4,79 € par action, ce qui fait une rentabilité hors normes de 6,2 % (c’est le taux de distribution) alors que celui de la Générale est dans le haut des normes à 3,3 %.
***
Pour donner une idée de la dangerosité de BNP-Paribas, ses dirigeants osent accorder à leurs clients des engagements de financement pour 371,567 milliards d’euros en ne prenant que 88,904 milliards d’euros de garanties, ce qui fait une perte potentielle proche de… 300 milliards d’euros en cas de fortes turbulences financières !
Document 7 :
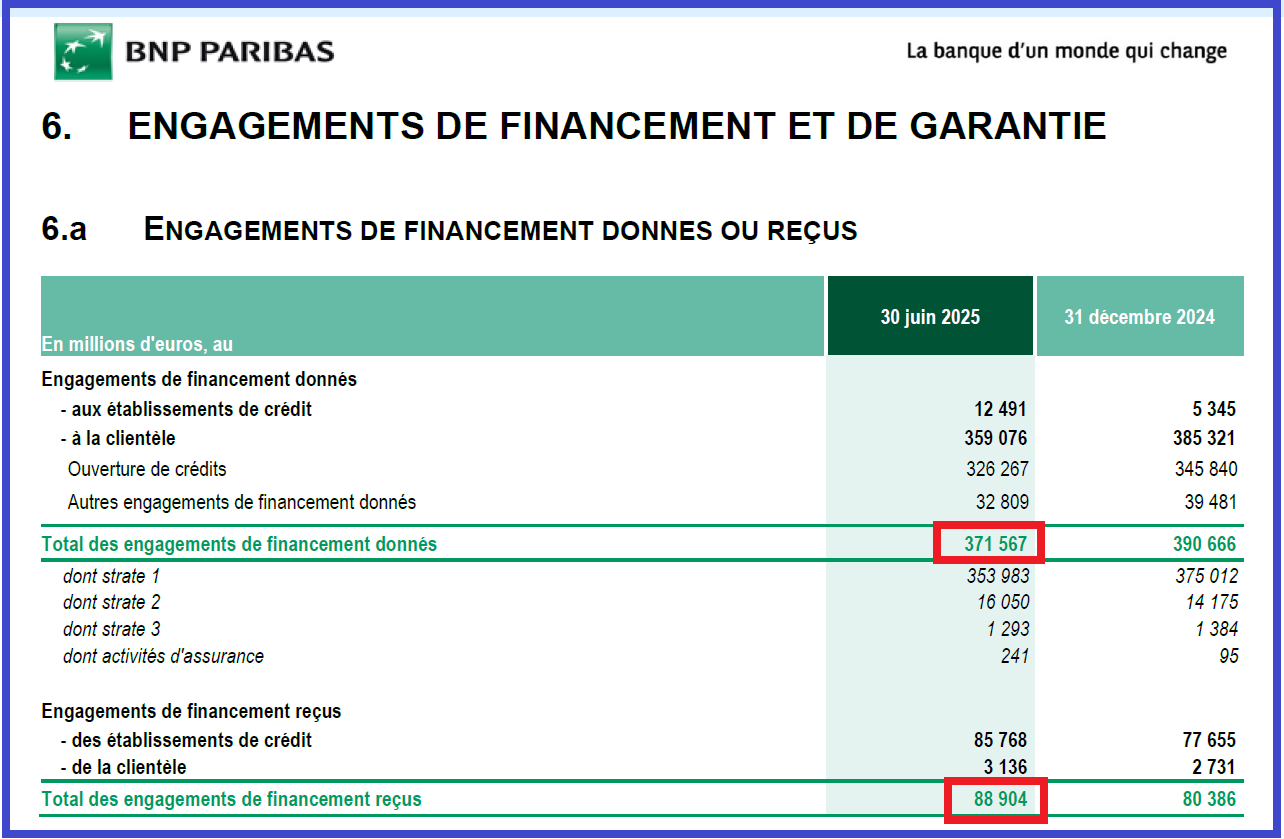
Pour rappel, aux États-Unis, les banques qui prennent de tels engagements exigent des garanties supérieures à au moins deux fois leurs engagements, ce qui est le minimum.
Autre exemple de dangerosité de BNP-Paribas : le montant de ses engagements notionnels sur les produits dérivés était de… 40 719 milliards d’euros fin juin dernier !
Document 8 :
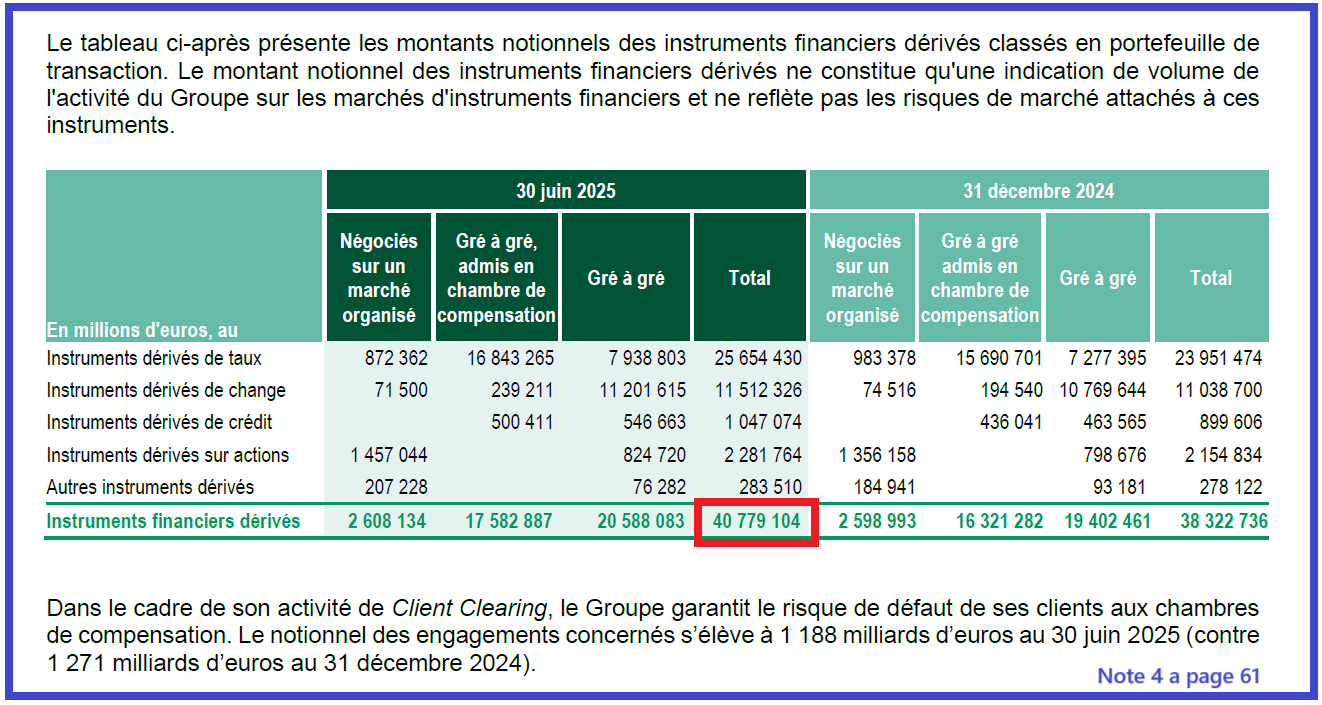
En se référant aux banques américaines, BNP-Paribas serait sur la quatrième marche du podium quant au montant de ses produits dérivés !
Document 9 :
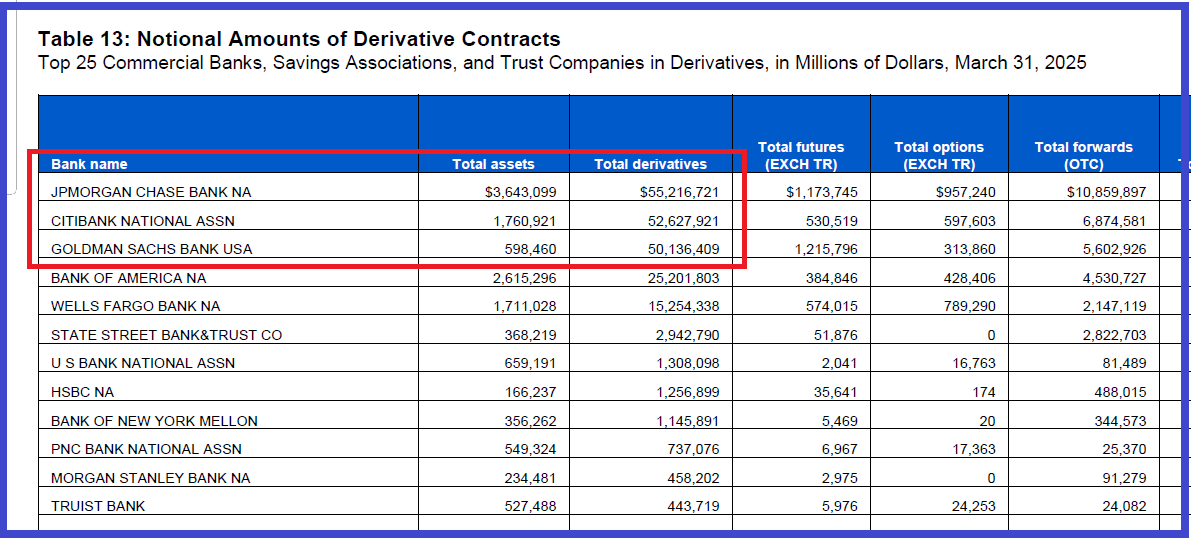
Les Français sont complètement inconscients de laisser ainsi en liberté (non surveillée !) de tels banksters, surtout quand les politicards qu’ils élisent accumulent des décisions qui aggravent les turbulences financières et leur niveau de vie.
***
Ces deux banques ont donc perdu plus de 10 % de leur capitalisation boursière en deux heures sur un simple discours d’un premier ministre, ce qui montre qu’elles sont au bord du gouffre, ce qui n’est pas le cas des entreprises françaises, y compris celles qui sont cotées sur le CAC 40 qui n’a baissé que de 3,4 %, y compris la baisse de ces deux big banks.
Cliquer ici pour accéder au site du gouvernement des États-Unis publiant les données des produits dérivés des banques de son ressort.
Cliquer ici pour visionner ou revisionner ce film documentaire datant de 2018 particulièrement édifiant et plus que jamais d’actualité : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
Cliquer ici pour accéder à mon article précédent sur BNP-Paribas.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Les banques qui avaient des excès de liquidités n’en ont plus. Le système bancaire américain est au bord du point de rupture…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui avaient des soldes créditeurs en fin de journée refusaient de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
La situation de ces bonnes banques vient de brusquement s’aggraver car elles n’ont plus de liquidités excédentaires à placer auprès de la Fed, d’un jour à l’autre, en overnight dans le cadre de la procédure dite de Reverse Repo (ON RRP).
En effet, la Fed n’a reçu en dépôt que 22,344 milliards de dollars seulement ce 19 août, c’est-à-dire quasiment zéro, par rapport à ce qu’elles avaient précédemment !
Document 1 :
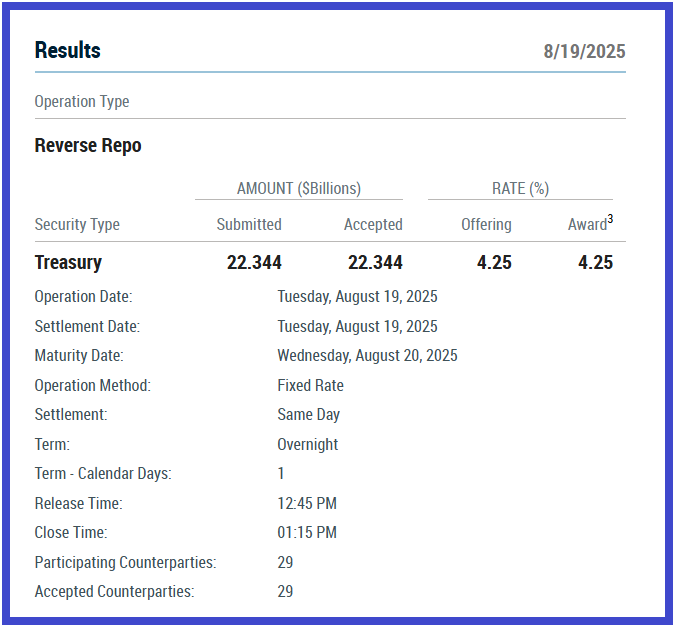
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 19 août, le système bancaire américain n’a quasiment plus de liquidités excédentaires !
Document 2 :
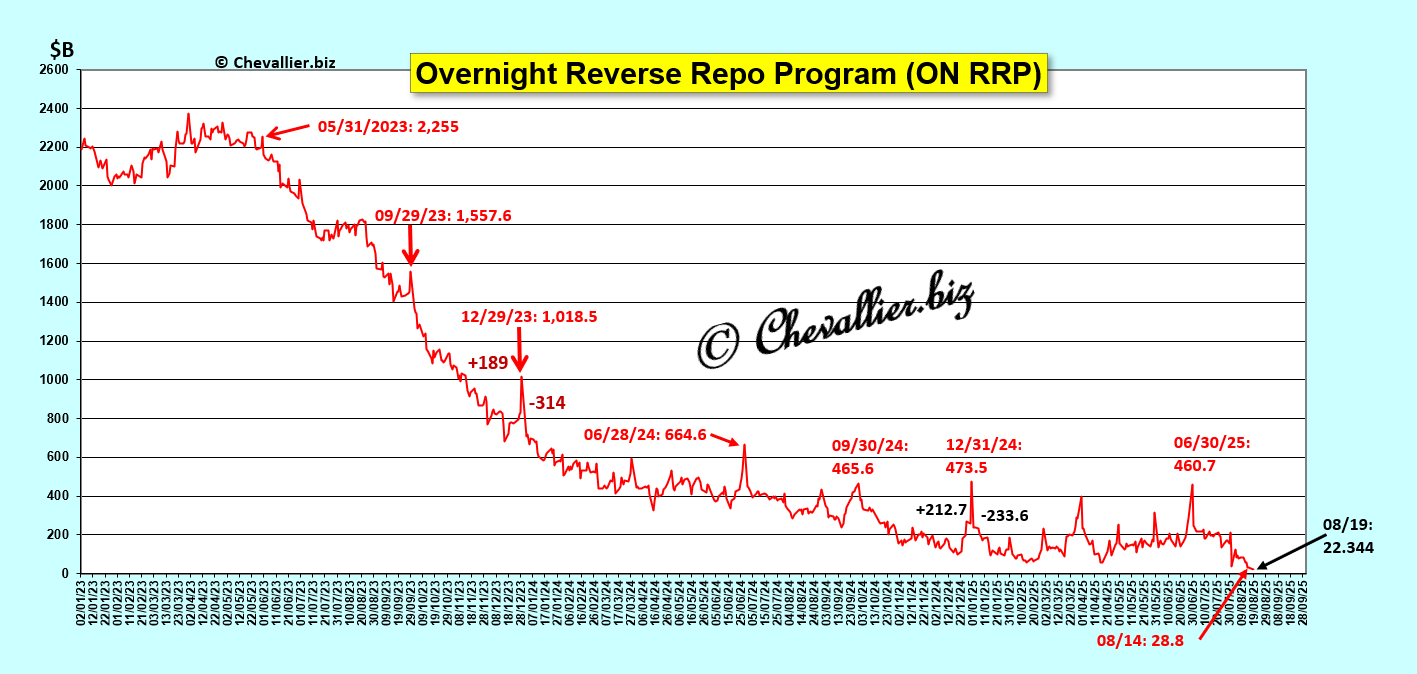
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 3 :
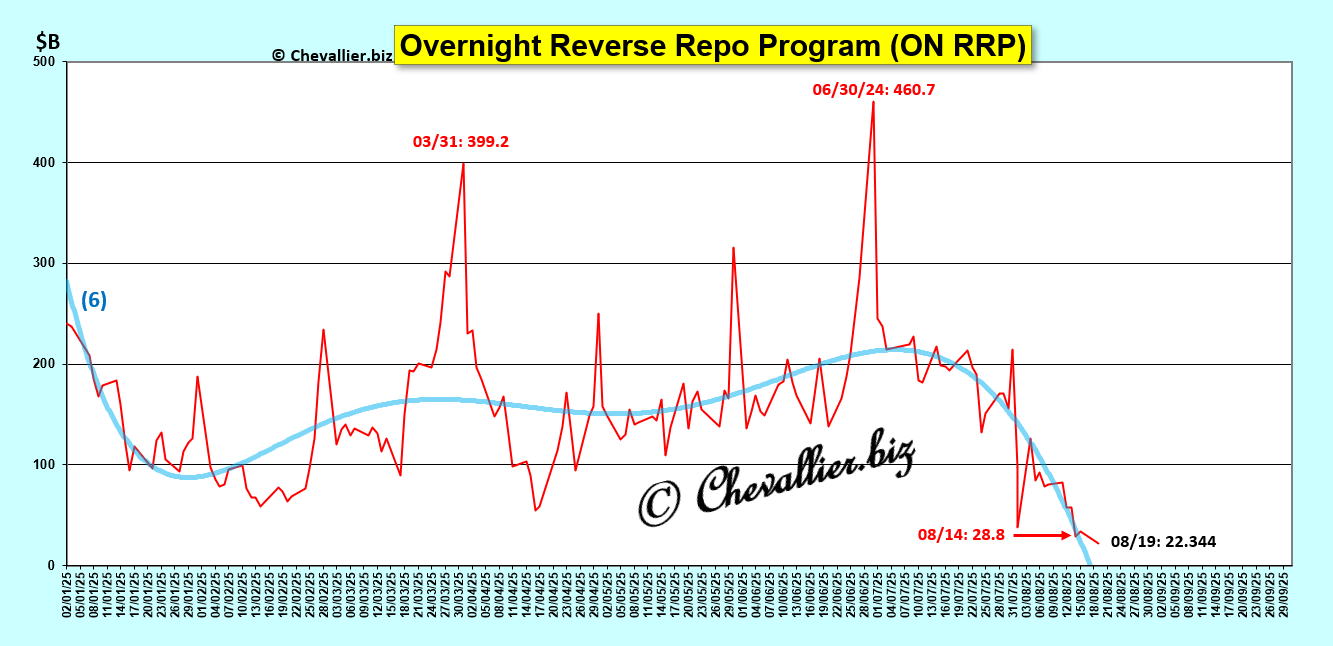
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à… 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 4 :
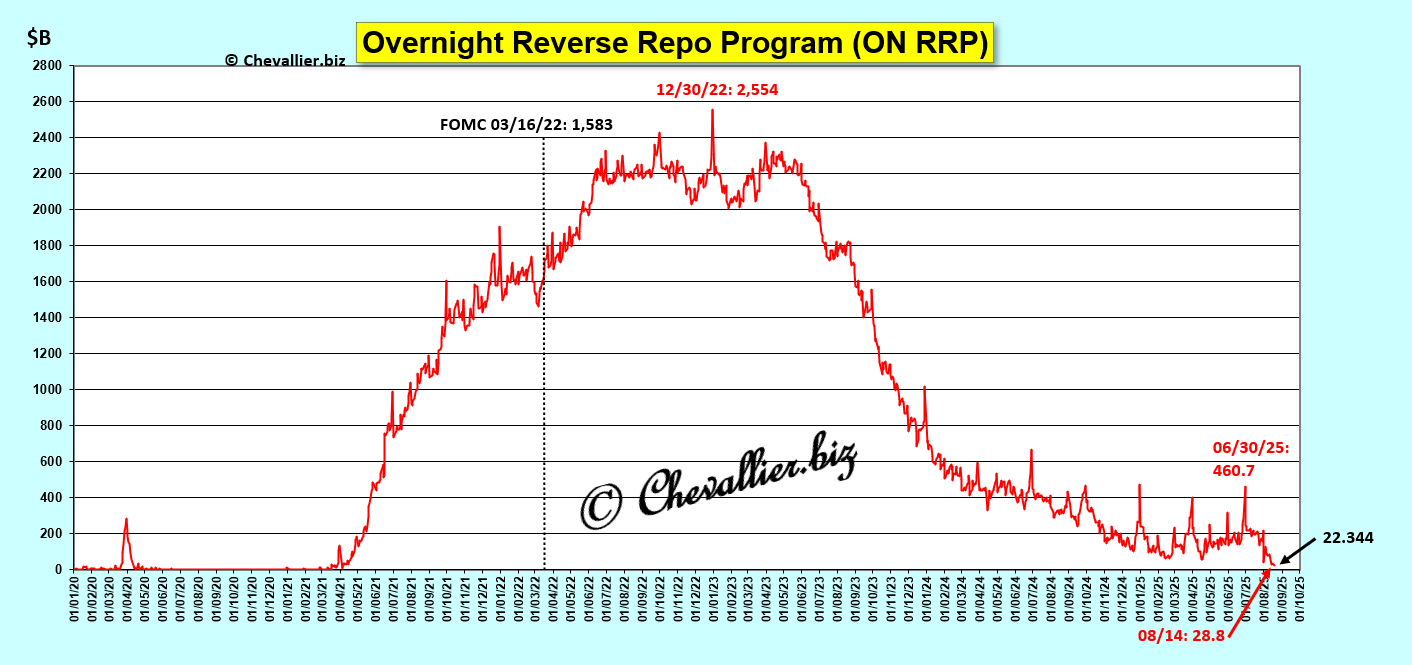
Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
Le Donald n’a peut-être pas été mis au courant de ce qui va lui arriver. Ça va chauffer, sans provoquer de bronzage artificiel !
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Certaines banques ont des excès de liquidités et d’autres en manquent. La confiance entre les banques a disparu…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
En conséquence, les dirigeants des bonnes banques déposent leurs liquidités excédentaires à la Fed d’un jour à l’autre, en overnight dans le cadre de la procédure dite de Reverse Repo (ON RRP).
La Fed a reçu en dépôt 33,757 milliards de dollars seulement le 15 août émanant de banques bien gérées qui ont des liquidités excédentaires mais qui ne veulent pas les prêter à des banksters qui risquent de ne pas pouvoir les rembourser le lendemain !
Document 1 :
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 15 août, le système bancaire américain n’a quasiment plus de liquidités excédentaires !
Document 2 :
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant… 460 milliards de dollars de leurs bilans !
Document 3 :
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 4 :
Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
Par ailleurs, 7 186 milliards de dollars sont placés dans les fonds mutuels de trésorerie qui auraient pu rester en dépôt dans les banques.
2 365 milliards de dollars ont ainsi été placés dans ces fonds mutuels de trésorerie depuis les ersatz de faillites de trois banques au printemps 2023, ce qui montre que leurs titulaires n’ont plus confiance en ces banques, même pour des dépôts à très court terme !
Document 6 :
Le système bancaire américain est en réalité très fragile. Il peut s’écrouler lors de ce momentum crash qui couve, justement depuis le début de l’année 2023.
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Certaines banques ont des excès de liquidités et d’autres en manquent. La confiance entre les banques a disparu…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
En conséquence, les dirigeants des bonnes banques déposent leurs liquidités excédentaires à la Fed d’un jour à l’autre, en overnight dans le cadre de la procédure dite de Reverse Repo (ON RRP).
La Fed a reçu en dépôts 28,8 milliards de dollars seulement le 14 août émanant de banques bien gérées qui ont des liquidités excédentaires mais qui ne veulent pas les prêter à des banksters qui risquent de ne pas pouvoir les rembourser le lendemain !
Document 1 :
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo et au 13 août, le système bancaire américain n’a quasiment plus de liquidités excédentaires !
Document 2 :
La situation des banksters américains se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant 460 milliards de dollars de leurs bilans !
Document 3 :
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à 2 554 milliards de dollars !
Ces liquidités excédentaires sont quasiment tombées à zéro, ce qui signifie, inversement, que des banksters ont a priori de grosses difficultés à disposer de liquidités, ce qui les fragilise considérablement au point de ne plus pouvoir fonctionner normalement,
Document 4 :
Une fois de plus, le système bancaire américains est au bord du point de rupture.
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
© Chevallier.biz
Le marché interbancaire américain ne fonctionne plus normalement depuis 2021. Certaines banques ont des excès de liquidités et d’autres en manquent. La confiance entre les banques a disparu…
***
Le marché interbancaire américain ne fonctionne plus normalement car les banquiers vertueux qui ont des soldes créditeurs en fin de journée refusent de prêter leurs disponibilités excédentaires aux banksters qui ont des situations nettes débitrices comme cela se pratiquait habituellement jusqu’en 2020.
En conséquence, les dirigeants des bonnes banques déposent leurs liquidités excédentaires à la Fed d’un jour à l’autre, en overnight dans le cadre de la procédure des Reverse Repos (ON RRP).
La Fed a reçu en dépôts 57,2 milliards de dollars seulement le 13 août émanant de banques bien gérées qui ont des liquidités excédentaires mais qui ne veulent pas les prêter à des banksters !
Document 1 :
Depuis le printemps 2023, les banques bien gérées ont de moins en moins de liquidités excédentaires placées à la Fed dans le cadre de cette procédure de reverse repo,
Document 2 :
Leur situation se dégrade nettement depuis le début du second semestre après un pic atteint à la fin du deuxième trimestre afin de faire semblant de respecter les règles d’endettement en évacuant 460 milliards de dollars de leurs bilans !
Document 3 :
Le marché interbancaire américain s’est très fortement dégradé à partir du mois de mars 2021 dans la mesure où les dirigeants des banques bien gérées ont placé de plus en plus de liquidités auprès de la Fed au point d’atteindre un plus haut record à la fin de l’année 2022 à 2 554 milliards de dollars !
Document 4 :
Pour rappel, depuis que les données du ON RRP sont publiées, c’est-à-dire depuis le début de l’année 2003, le marché interbancaire américain a toujours fonctionné normalement, y compris pendant la Grande récession mais tout a basculé depuis le début de cette histoire de coronavirus qui a créé le plus grand désordre dans le système bancaire américain !
La crise bancaire qui devrait se produire devrait donc avoir des conséquences plus graves que celle qui s’est produite en 2008 !
Document 5 :
***
Cliquer ici pour accéder aux données sur le reverse repo publiées par le gouvernement.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz

L’équipe du Donald a défini dans un certain secret depuis quelque temps des mesures qui ont et qui auront des conséquences importantes, dont cette réévaluation du prix de l’or dans les réserves américaines…
***
Une fois de plus, Corinne, ma fidèle lectrice, a eu l’excellente idée de me rappeler cet article de ZeroHedge publié le… 18 février dernier annonçant que l’équipe du Donald allait comptabiliser les réserves d’or des États-Unis à leur juste valeur du marché, c’est-à-dire aux alentours de 3 500 dollars (USD) l’once présentement,
Document 1 :

En français :
Le 3 février, le nouveau secrétaire au Trésor de Trump, Scott Bessent, a déclaré : « D’ici 12 mois, nous allons monétiser les actifs du bilan américain. » Ces commentaires – qui s’inscrivaient dans le contexte du financement par le gouvernement américain d’un nouveau fonds souverain – ont incité Gillian Tett, du Financial Times, à suggérer que la spéculation croissante sur la réévaluation de l’or pourrait être à l’origine de la flambée du prix de l’or . À savoir : « Actuellement, [les stocks d’or américains] sont évalués à seulement 42 dollars l’once dans les comptes nationaux. Mais des observateurs avertis estiment que si ces stocks étaient valorisés à leur valeur actuelle – 2 800 dollars l’once –, cela pourrait injecter 800 milliards de dollars dans le compte général du Trésor, via un accord de rachat. Cela pourrait réduire la nécessité d’émettre autant d’obligations du Trésor cette année. » (Techniquement oui, pratiquement – sachant que le gouvernement américain dépense plus de 7 000 milliards de dollars chaque année, le « bénéfice » équivaudrait à… moins de deux mois de dépenses).
***
Le dernier bilan hebdomadaire de la Fed publié le 7 août évalue dans ses actifs le montant des réserves d’or des États-Unis détenu et comptabilisé par la Fed pour un total de… 11,037 milliards de dollars seulement à 42 dollars l’once, c’est-à-dire au prix de l’or en 1973 après la décision prise par Richard Nixon le 15 août 1971 de ne plus fournir d’or au prix de 35 dollars l’once en contrepartie de dollars USD,
Document 2 :
Une rubrique du passif de la Fed est à zéro en attente d’être documentée par… une réévaluation de l’or, par exemple : other capital account faisant partie de ses capitaux propres,
Document 3 :

Une réévaluation du stock d’or des États-Unis portant sur un total de 261,5 millions d’onces d’or déclaré officiellement par les autorités propulse le montant de ces réserves de 915,250 milliards de dollars à un prix de 3 500 dollars l’once, cours fluctuant à ce niveau ce jour, ce qui porte le total des actifs de la Fed à 7 556,093 milliards de dollars,
Document 4 :
Quid du passif de la Fed ?
Logiquement et comptablement, il devrait être majoré de ce même montant de 915,250 milliards de dollars inscrits dans cette rubrique des capitaux propres de la Fed, ou du compte du Trésor (TGA, US Treasury General Account),
Document 5 :
Donc, grâce au génie incommensurable du Donald, les Américains sont sur le point de recevoir miraculeusement 900 milliards de dollars de… nulle part ou de personne, c’est-à-dire d’une sous-évaluation (comptable) du stock d’or des États-Unis depuis 1973 !
C’est énorme, gigantesque !
Oui mais c’est… rien en réalité, ou du moins pas grand-chose en comparaison des dépenses annuelles de l’État fédéral qui se montent à 7 000 milliards de dollars et d’une dette de 29 601 milliards de dollars (et même moins compte tenu des bons du Trésor détenus par la Fed et le Trésor) pour un PIB annuel courant de 30 331 milliards de dollars !
Document 6 :
Alors, que penser de ces dernières inventions du Donald ?
Je suppose qu’il va proposer de créer un fonds souverain et y placer ces 900 milliards de dollars dont il pourrait en distribuer une partie aux Américains les plus pauvres (selon certains critères) qui sont aussi des électeurs qu’il veut choyer en prévision des prochaines élections de midterm…
***
Cette réévaluation de l’or détenu par l’Amérique pose un certain nombre de problèmes dont les solutions sont difficilement prédictibles…
En effet, un premier problème se pose : qu’en est-il réellement de ce stock d’or ?
En effet, personne n’a pu vérifier à ce jour qu’il y a effectivement 261,5 millions d’onces d’or dans les réserves de Fort Knox et à la Fed de New York malgré un grand nombre de demandes sans réponse.
Ce stock d’or peut être largement inférieur aux données publiées ou… largement supérieures car de grandes quantités d’or ont pu être récupérées par les militaires des États-Unis lors de guerres (ou par la CIA) comme par exemple les réserves d’or de la Libye (143 tonnes stockées dans la banque centrale) lors de l’assassinat de Kadhafi en 2011…
Autre problème : le Donald a imposé des droits de douane de 39 % sur les exportations helvètes aux États-Unis dont sur l’or en lingots d’un kilo et de 100 onces.
La quasi-totalité de l’or commercialisé internationalement fondu et validé par des entreprises en Suisse est donc soumise a priori à une majoration de prix aux États-Unis de 39 % ce qui porte le prix de l’once d’or ainsi importé à… 4 726 dollars !
Il n’est pas certain que la folle équipe du Donald ait pu anticiper correctement toutes les conséquences de cette réévaluation du prix des réserves d’or américaines.
***
La publication de l’application de droits de douane de 39 % sur l’or importé de Suisse par le Financial Times et cette réévaluation du prix de l’or de la Fed ont fait bondir brièvement le prix de l’once à un plus haut record de 3 534,10 dollars à l’ouverture des marchés ce 8 août !
Document 7 :
Le cours de l’or explose depuis le début du mois de mars 2024, avec de probables délits d’initiés…
Document 8 :
Suite de ces problèmes dans des articles à venir…
***
Cliquer ici pour lire l’article de ZeroHedge du 8 août à ce sujet.
Cliquer ici pour lire l’article de ZeroHedge du 18 février à ce sujet.
Cliquer ici pour lire les posts du compte X d’EndGame Macro à ce sujet.
Cliquer ici pour lire l’article du FT US hits one-kilo gold bars with tariffs in blow to refining hub Switzerland.
© Chevallier.biz
La Revue de Presse Papale de notre ami Pierre Jovanovic est en ligne en ce mois d’août avec… DIEUdonné lui-même !
Pierre Jovanovic reçoit DIEUdonné pour commenter les principales actualités politiques, économiques et financières du moment.
Un cadeau pour ceux qui partent en vacances, pour ceux qui y sont et pour ceux qui viennent de rentrer…
Sans oublier le livre 2008 qui revient en arrière sur cette période historique que nous vivons de façon à mieux comprendre ce qui va nous arriver !
Cliquer ici pour retrouver l’ensemble des actualités de la Revue de Presse.

Les banksters de la BCE ont publié le 9 juillet le bilan hebdomadaire de l’Eurosystème qui fait apparaitre à la rubrique 11 du passif une perte en capitaux propres de… 44,5 milliards d’euros au 4 juillet par rapport à son bilan arrêté à la fin du trimestre précédent !
Document 1 :

Chut ! personne n’en parle !
Le plus drôle est que personne, absolument personne n’en parle. Aucun article n’est consacré à cette nouvelle perte historique et kolossale !
Même ceux que l’on désigne par la dissidence, c’est-à-dire ceux qui n’ont jamais cru à cette histoire de coronavirus et qui s’estiment compétents pour dénoncer les banksters et autres nuisibles en tous genres, refusent de répercuter mes articles et de les faire connaitre à l’exception de notre ami Pierre Jovanovic…
Cette perte de 44,5 milliards d’euros est due principalement à la baisse du cours de l’or au cours des trois derniers mois et des dépôts des banques dites commerciales.
En effet, la rubrique 11 du passif de l’Eurosystème, compte de réévaluation, est constituée de la somme des plus-values (et des moins-values !) sur ses réserves d’or qui sont donc dissociées du montant de la rubrique 12 capital et réserves qui comptabilise son capital (initial) et les bénéfices (ou les pertes) accumulés, ces deux rubriques constituant l’équivalent en langage courant et selon les règles comptables de ses capitaux propres… conformément à ce que publie la Banque de France dans ses bilans mensuels et annuels !
Document 2 :

Effectivement, cette perte de 44,5 milliards d’euros au cours du dernier trimestre s’explique principalement par une perte de 29,7 milliards d’euros sur le cours de l’or au cours du deuxième trimestre 2025 (rubrique 1 de l’actif) et par la baisse de 27 milliards d’euros des dépôts des banques dites commerciales (rubrique 2 de l’actif).
Document 3 :
Petite remarque : le montant des réserves d’or de l’Eurosystème qui avait dépassé la semaine précédente la barre symbolique des 1 000 milliards d’euros vient de la franchir à nouveau, mais par le bas du fait de la baisse du prix de l’or à la fin du deuxième trimestre par rapport à son prix à la fin du trimestre précédent !
Pour rappel, la BCE n’a quasiment plus de capital purement financier par rapport au total de ses actifs : seulement 37 milliards d’euros (cf. document 1), l’essentiel provenant des gains sur les prix de ses réserves en or qui ne devraient pas être cessibles car cet or ne devrait pas appartenir à l’Eurosystème mais aux nations le constituant.
***
Les banksters de la zone euro déposent de moins en moins de disponibilités auprès de la BCE car ils en manquent… de plus en plus !
En effet, ils ont déposé 46 milliards d’euros en moins au 18 juillet (rubrique 2 du passif) par rapport à la semaine précédente !
Document 4 :

Cette baisse des dépôts des banques dites commerciales à la BCE est compensée par les apports d’administrations publiques surendettées (qui n’ont en réalité pas ces capitaux qu’elles ont empruntés !) et par de généreux investisseurs non-résidents qui ne peuvent être que de riches pays dits musulmans producteurs et exportateurs d’hydrocarbures…
Les dépôts des banques dites commerciales à la BCE sont en chute libre depuis novembre 2022,
Document 5 :

Pour rappel…
Normalement, c’est-à-dire avant 2008, les banques qui avaient des disponibilités excédentaires (c’est-à-dire une situation nette positive en fin de séance) les prêtaient à celles qui avaient une situation nette négative en fin de séance.
Ainsi, le marché interbancaire fonctionnait… normalement, ce qui n’est plus le cas surtout depuis 2015.
Les dirigeants des banques qui sont bien gérées et qui ont des disponibilités excédentaires ne veulent plus les prêter à des banksters, mais à la BCE, car ils n’ont pas confiance en ces banksters !
En conséquence ces dépôts auprès de la BCE ont explosé après 2015 et surtout après 2020.
Le système bancaire européen est donc encore fortement fragilisé.
***
Cliquer ici pour accéder à la page du site de la BCE qui fournit ces informations sur les bilans hebdomadaires de l’Eurosystème.
Cliquer ici pour accéder à la page du site de la Banque de France d’où est extrait le document 2.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Momentum crash, actualisation au 15 juillet 2025 Lire la suite »
Les conflits internationaux qui sévissent présentement révèlent que l’Europe ne joue plus un rôle dominant dans le monde.
C’est une étape importante de la décadence de l’Europe et de la France en particulier qui se manifeste dans l’évolution des rendements des bons à 10 ans des Trésors de référence.
Lors de la dernière séance avant le 14 juillet, les rendements des mauvais bons à 10 ans du Trésor français ont terminé à 3,417 %…
Document 1 :
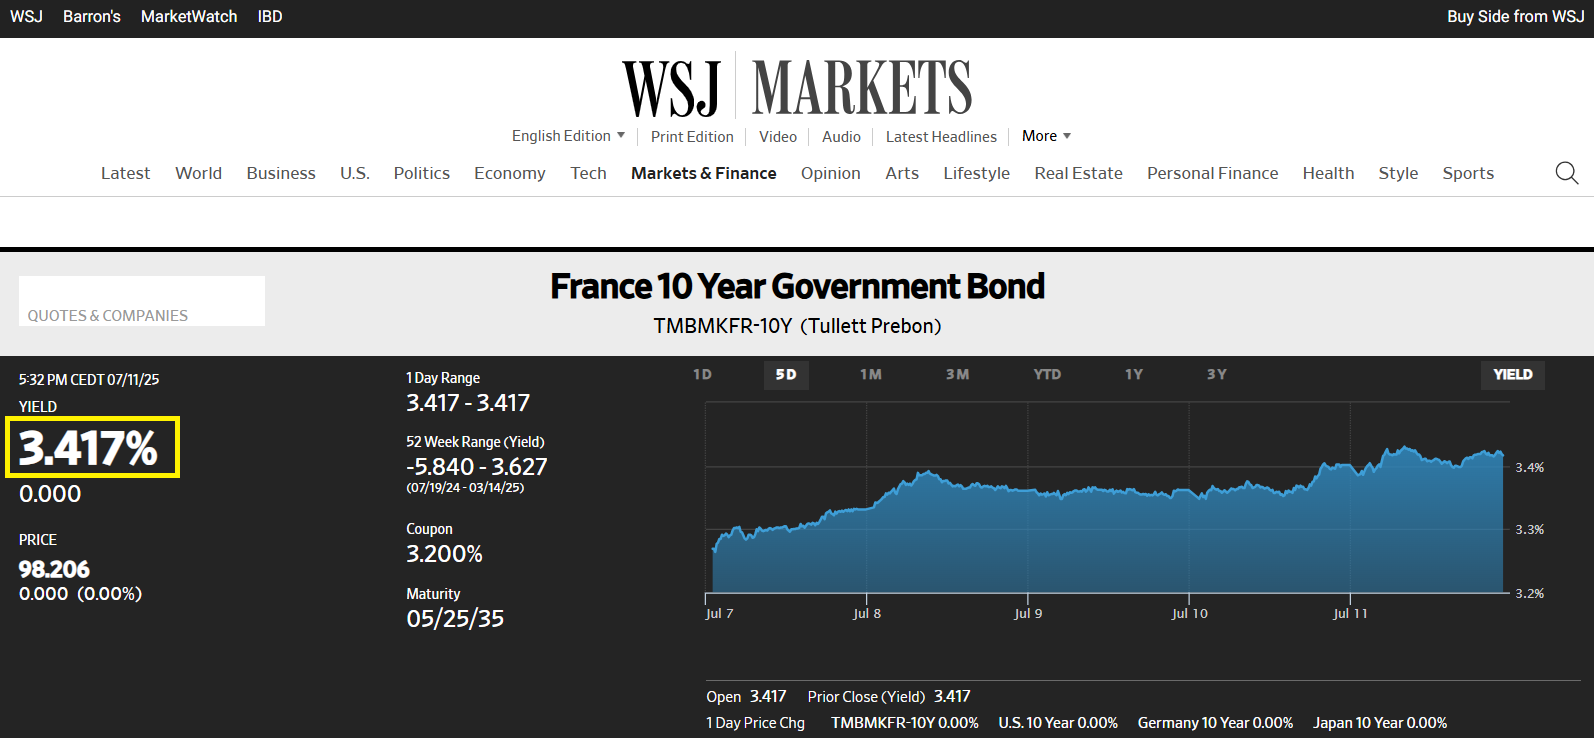
… alors que les rendements de son homologue grec ont terminé à 3,397 %… ce qui signifie que les investisseurs estiment que les finances publiques grecques sont plus fiables et mieux gérées que celles de la France macronnienne !
Document 2 :
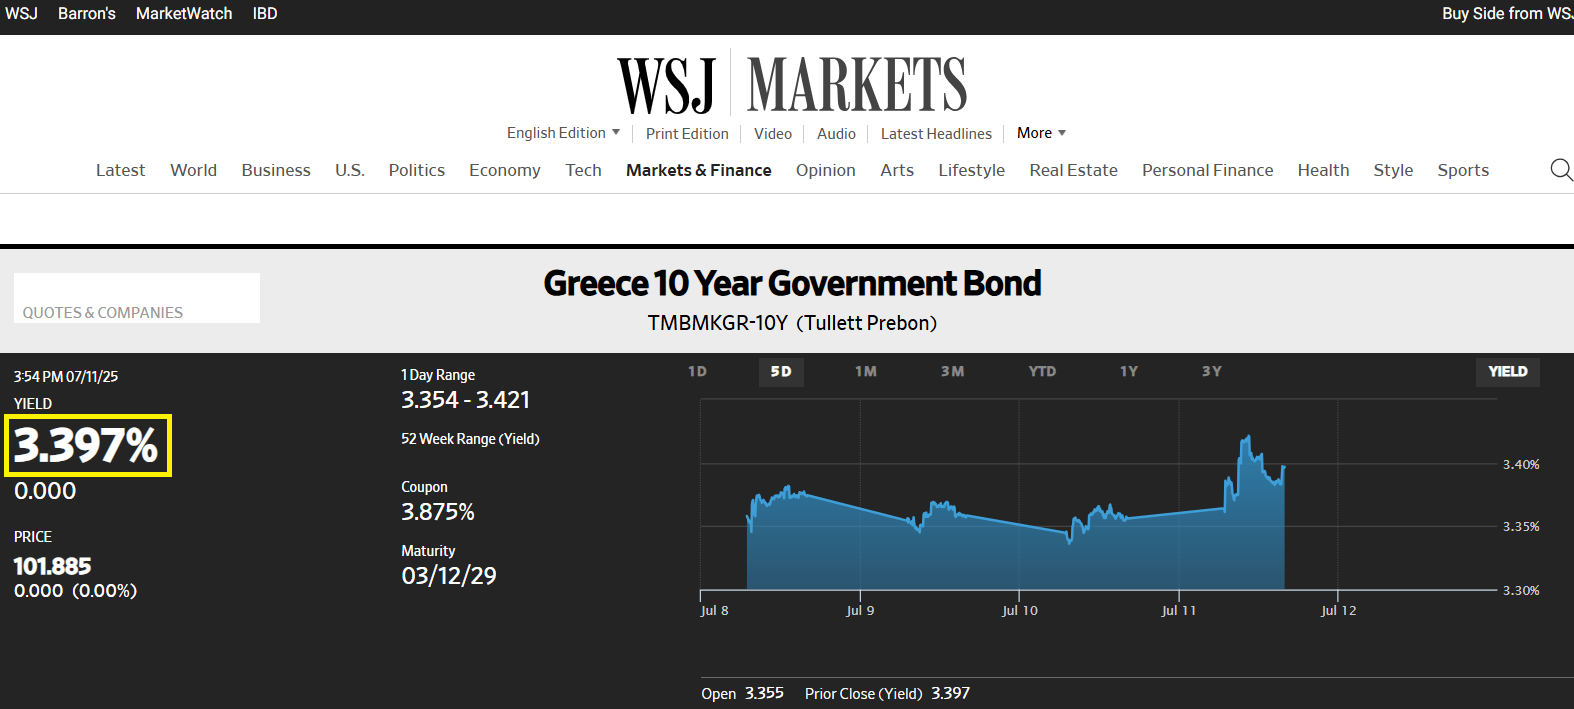
Jusqu’au 9 juillet 2025, les rendements des mauvais bons à 10 ans du Trésor grec étaient supérieurs à leurs homologues français mais cette structure s’est inversée par la suite et les 10 et 11 juillet, ce sont les rendements des mauvais bons à 10 ans du trésor français qui ont évolué et terminé au-dessus de leurs homologues grecs !
Document 3 :

Pour rappel, la hausse des rendements de ces bons signifie que leurs prix baissent et inversement. Les investisseurs vendent donc du Bund et de l’OAT française et achètent préférentiellement des bons italiens.
Depuis un pic en octobre 2023, les rendements de ces bons convergent, vers le haut pour le Bund et l’OAT française et vers le bas pour ceux de l’Italie,
Document 4 :
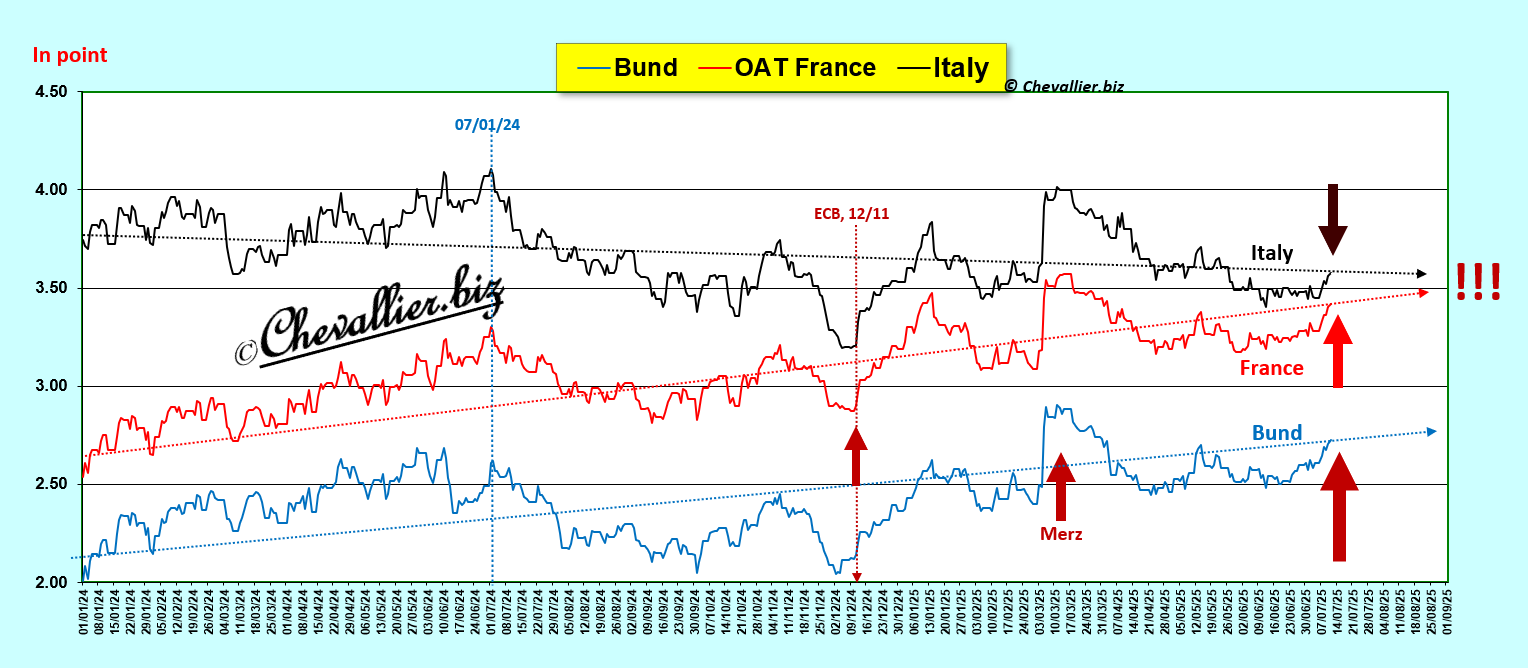
L’écart entre les rendements du bon à 10 ans italien et son homologue français bat son plus bas record de ce cycle en atteignant 0,160 à 0,162 point ces derniers jours en fins de séances,
Document 5 :

C’est le plus bas record de cet écart depuis 2007 qui a été l’année du début des grandes turbulences financières européennes !
Document 6 :

Les rendements des mauvais bons des Trésors de la zone euro ont commencé à diverger en 2008 pendant la Grande récession américaine avec un pic en 2011-2012 lorsque les grandes banques européennes étaient au bord de la faillite, puis en 2018 et enfin en liaison avec cette histoire de coronavirus.
Document 7 :
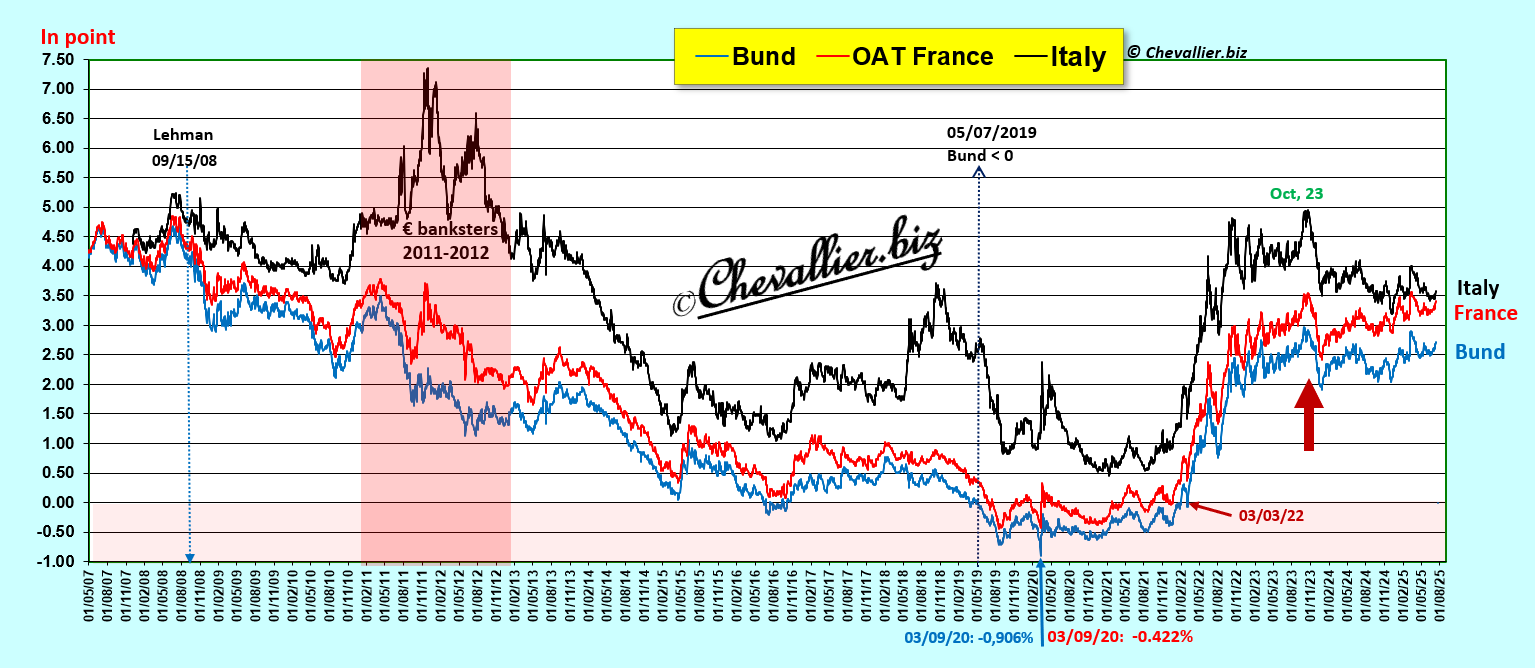
Pour information, les rendements des bons à 10 ans des Trésors espagnols et portugais sont inférieurs à ceux de la France, ce qui signifie que d’après les marchés financiers les finances publiques de ces deux pays sont en meilleure santé que celles de la France !
Document 8 :
Ces cochons de pays du Club Med, les PIGS sont en réalité infectés par la France qui va possiblement devenir le pire de ces pays !
En attendant la chute finale…
© Chevallier.biz
Les conflits internationaux qui sévissent présentement révèlent que l’Europe ne joue plus un rôle dominant dans le monde.
C’est une étape importante de la décadence de l’Europe et de la France en particulier qui se manifeste dans l’évolution des rendements des bons à 10 ans des Trésors de référence avec une exception notable : les rendements des relativement bons bons du Trésor italien continuent à baisser ce premier juillet plus rapidement que ceux de l’Allemagne et de la France !
Document 1 :
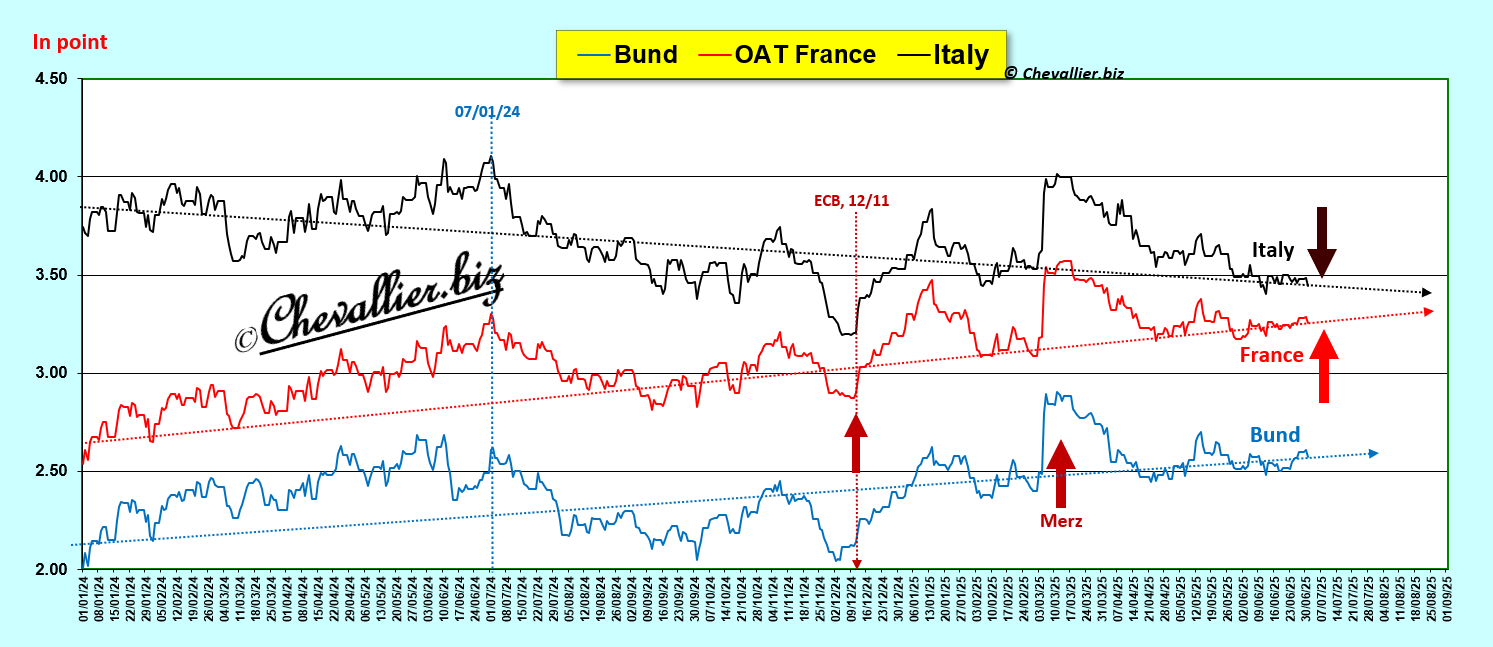
Pour rappel, la hausse des rendements des bons signifie que leurs prix baissent et inversement. Les investisseurs vendent donc du Bund et de l’OAT française et achètent préférentiellement des bons italiens.
L’écart entre les rendements du bon à 10 ans italien et son homologue français a même battu son plus bas record de ce cycle en franchissant par le bas la barre de 0,2 point en atteignant 0,187 point ce jour en fin de séance !
Document 2 :
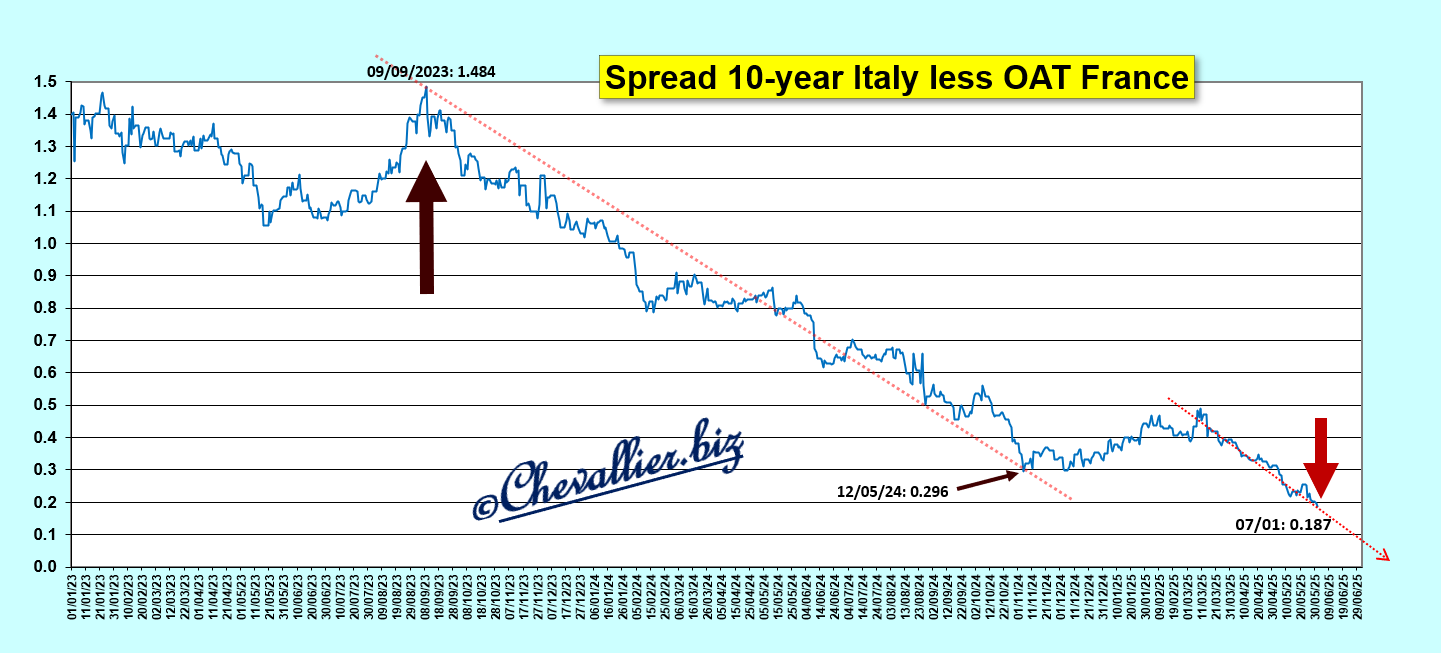
C’est le plus bas record de cet écart depuis 2007 qui a été l’année du début des grandes turbulences financières européennes !
Document 3 :
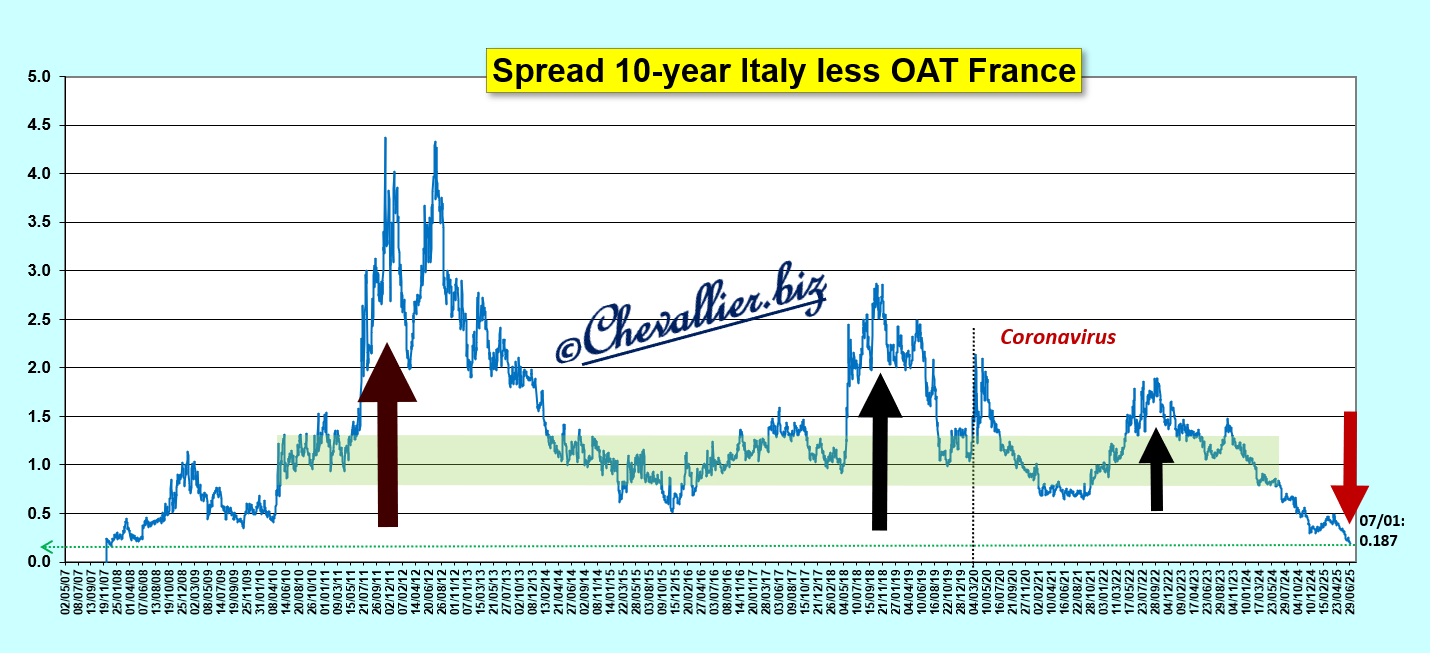
Les rendements des mauvais bons des Trésors de la zone euro ont commencé à diverger en 2008 pendant la Grande récession américaine avec un pic en 2011-2012 lorsque les grandes banques européennes étaient au bord de la faillite, puis en 2018 et enfin en liaison avec cette histoire de coronavirus.
Depuis un pic en octobre 2023, les rendements de ces bons convergent, vers le haut pour le Bund et l’OAT française et vers le bas pour l’Italie,
Document 4 :
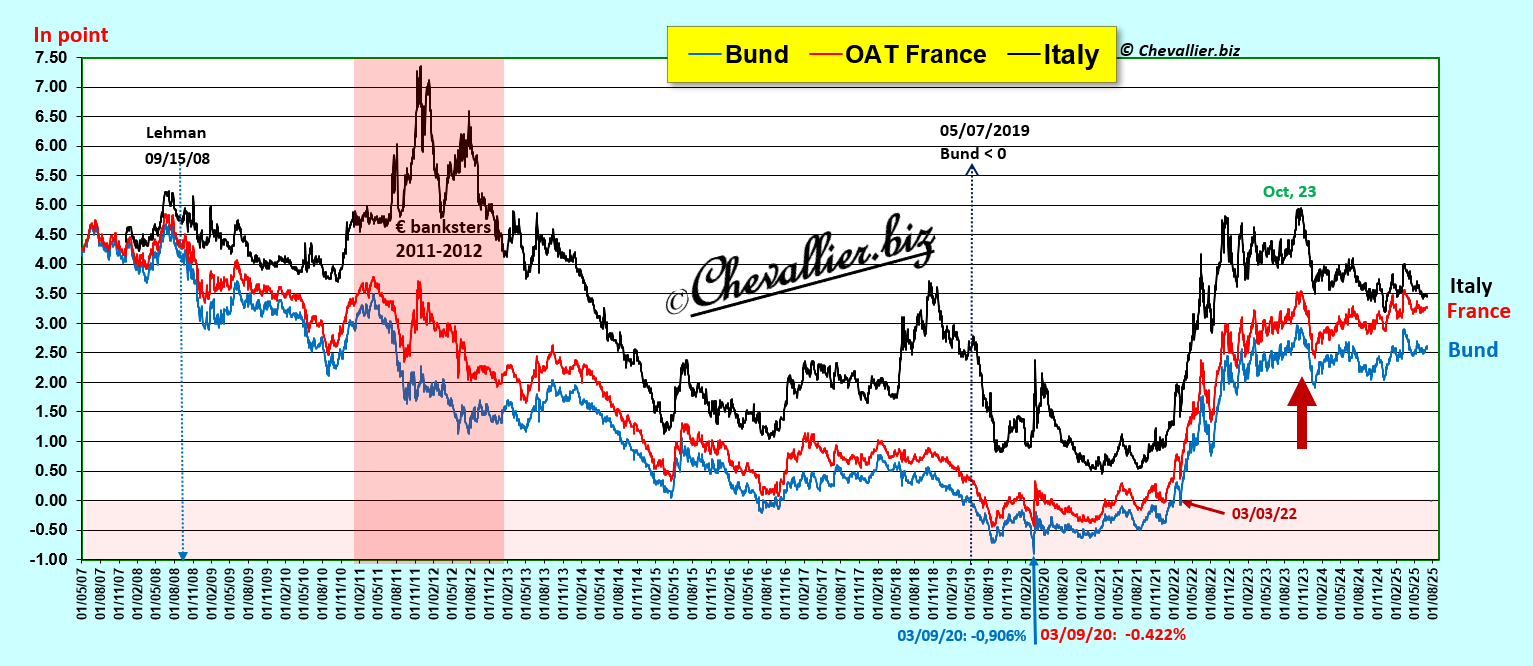
Pour information, les rendements des bons à 10 ans des Trésors espagnols et portugais sont inférieurs à ceux de la France, ce qui signifie que d’après les marchés financiers les finances publiques de ces deux pays sont en meilleure santé que celles de la France !
Document 5 :
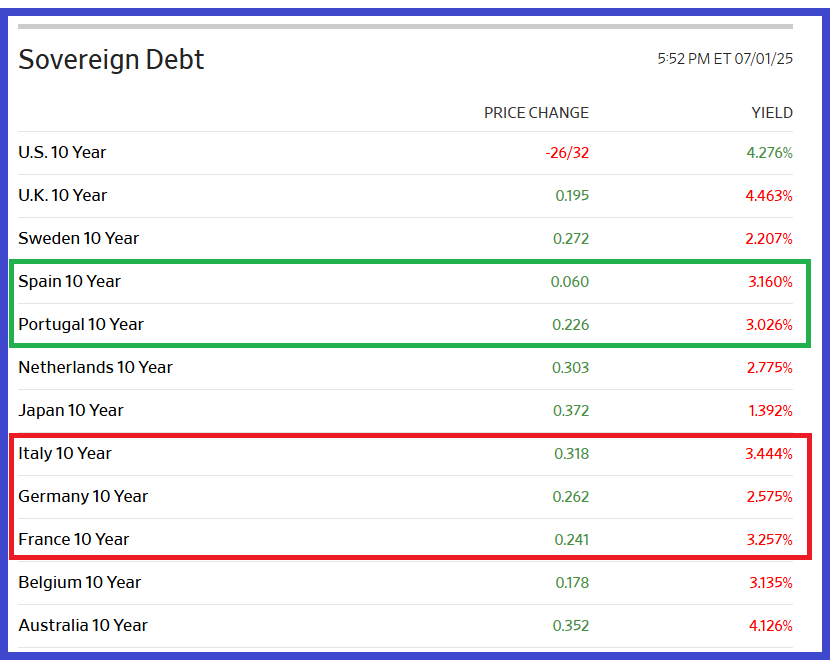
En attendant la chute finale…
Quelle est la recette miracle qui réussit tant aux Italiens ?
Cliquer ici pour découvrir la bonne solution !
© Chevallier.biz


 Lateo.net - Flux RSS en pagaille (pour en ajouter : @ moi)
