 Connexion


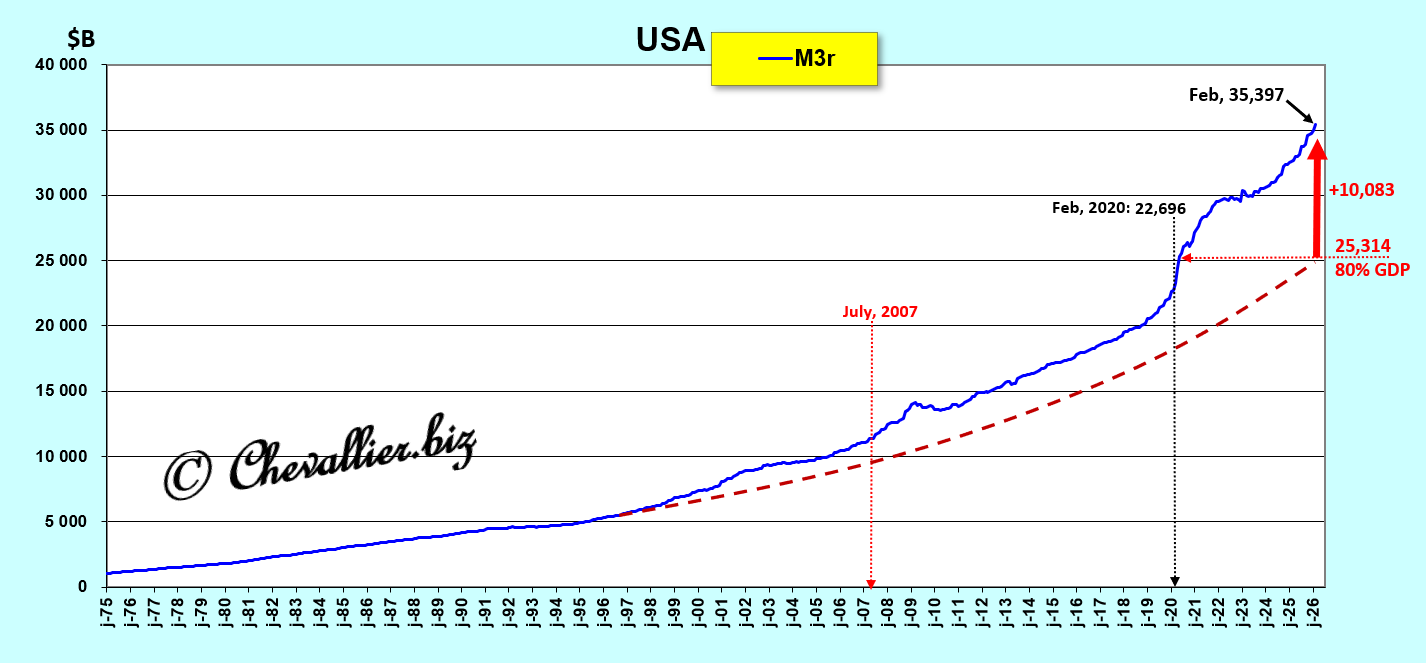
L’hypertrophie de la masse monétaire M3 des États-Unis continue à augmenter : plus de 10 000 milliards de dollars sont en excédent par rapport aux normes, ce qui est létal à terme.
***
La Fed publiait normalement depuis l’après-guerre les chiffres de la masse monétaire M3 en circulation aux États-Unis comme toutes les banques centrales de tous les pays normalement constitués le font depuis des décennies mais Ben Bernanke a décidé de ne plus les publier dès son entrée en fonction à la présidence de la Fed en février 2006.
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat monétaire M3-M2, et qui sont encore et toujours publiées par les autorités américaines.
En effet, ces données sont indispensables à toute analyse monétaire afin de comprendre et anticiper les variations de l’activité économique et financière de toute nation…
***
La masse monétaire M3r continue d’augmenter.
Elle a atteint 35 397 milliards de dollars à la fin du mois de février dernier, derniers chiffres publiés à ce jour, ce qui correspond à une hypertrophie de plus de… 10 000 milliards de dollars par rapport aux normes de 80 % du PIB courant à ne pas dépasser (cf. les explications ci-dessous après le document 5) !
Document 1 :
L’évolution sur la longue période de ce ratio M3r/PIB (en pourcentage) depuis que ces données sont publiées par notre ami Fred de Saint Louis, met en évidence que l’argent est resté sain aux États-Unis au cours de la seconde moitié du XXe siècle mais qu’une hypertrophie monétaire létale à terme s’y est développée surtout à partir du mois de juillet 2007 pour exploser en 2020 avec cette histoire de coronavirus, la situation se dégradant encore récemment…
Document 2 :
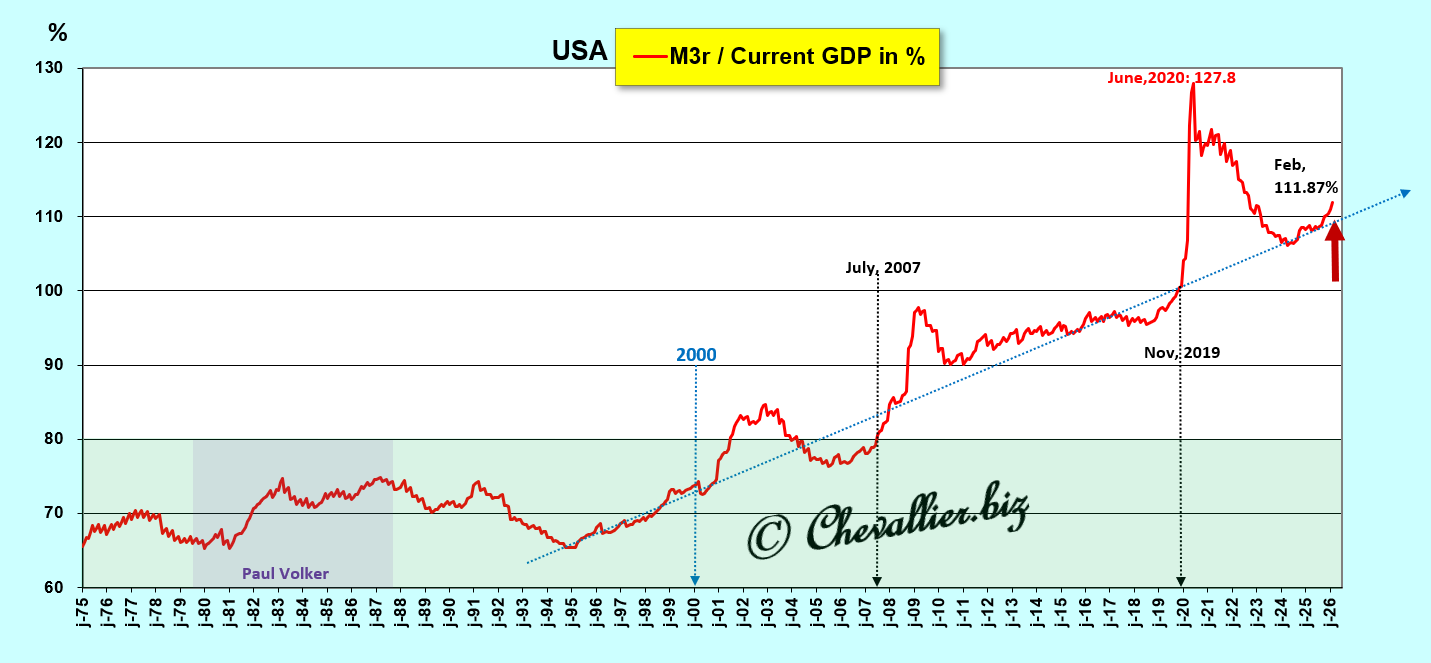
Ce dernier graphique (document 2) montre très clairement que le ratio M3/PIB a fluctué autour de 70 % de 1976 à l’an 2000 car les autorités américaines ont alors défendu énergiquement une rigueur indispensable pour que le système monétaire des États-Unis respecte cette règle prudentielle indispensable, à savoir un ratio M3/PIB inférieur à 80 %.
En effet, l’Amérique était alors fortement engagée à défendre le monde libre face au communisme qui a connu ses heures de gloire au XXe siècle, avant l’effondrement de l’URSS.
Pour cela, la condition nécessaire de la réussite du capitalisme libéral était de conserver en toutes circonstances l’argent sain, ce qui a été effectivement réalisé.
Cependant, par la suite, les pressions exercées par les dirigeants du secteur financier sur les autorités américaines ont été très fortes si bien qu’ils ont pu développer de nouveaux produits financiers qui ont fait leur fortune au détriment des intérêts nationaux.
Ainsi par exemple, les produits dérivés (dont les CDS) ont été développés au début des années 2000, le Bitcoin et les cryptomonnaies à partir de 2010.
Par ailleurs les dirigeants des banques ont exercé de fortes pressions sur les autorités monétaires pour ne plus respecter les réglementations restrictives qui ont maintenu la confiance de la population dans leurs banques pendant la seconde moitié du XXe siècle.
Ainsi par exemple, la règle prudentielle d’endettement édictée par ce bon vieux Greenspan qui recommandait un ratio de capitaux propres supérieur à 10 % du total des dettes n’est plus qu’un lointain souvenir d’une époque révolue…
Autre exemple de dérives bancaires : le crédit privé qui n’aurait jamais dû exister commence à poser présentement de gros problèmes, même aux banques… officielles !
***
Un zoom sur la période récente, depuis 2019, montre que la dérivée seconde de la masse monétaire M3r augmente d’une façon inquiétante depuis la fin du mois d’octobre 2025…
Document 3 :
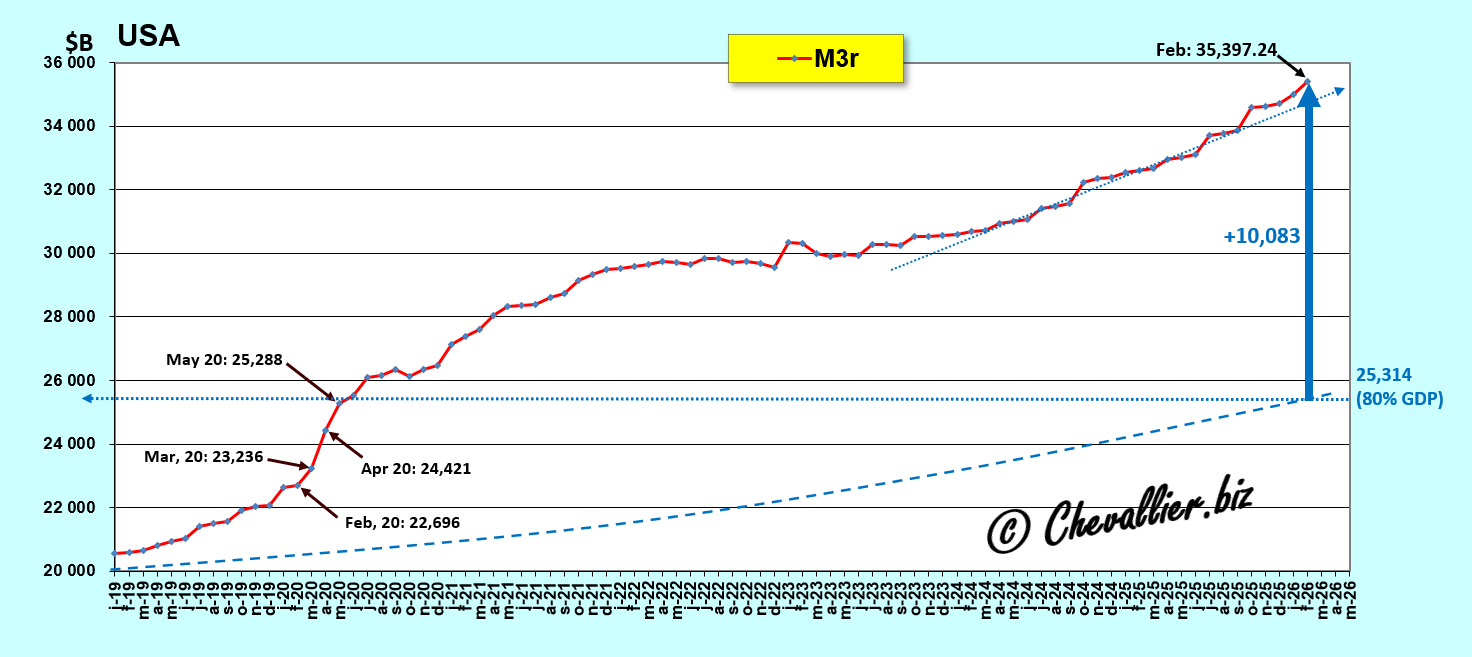
Les variations d’un mois sur l’autre de cette masse monétaire M3r sur la longue période confirment que ces turbulences financières ont commencé à se manifester à la fin des années 90 et qu’elles sont devenues hors normes à partir de l’automne 2005, date à laquelle Ben Bernanke a été choisi pour diriger la Fed car il était réputé comme étant un fin connaisseur de la gestion des crises pour avoir étudié avec brio celle de 1929.
Document 4 :
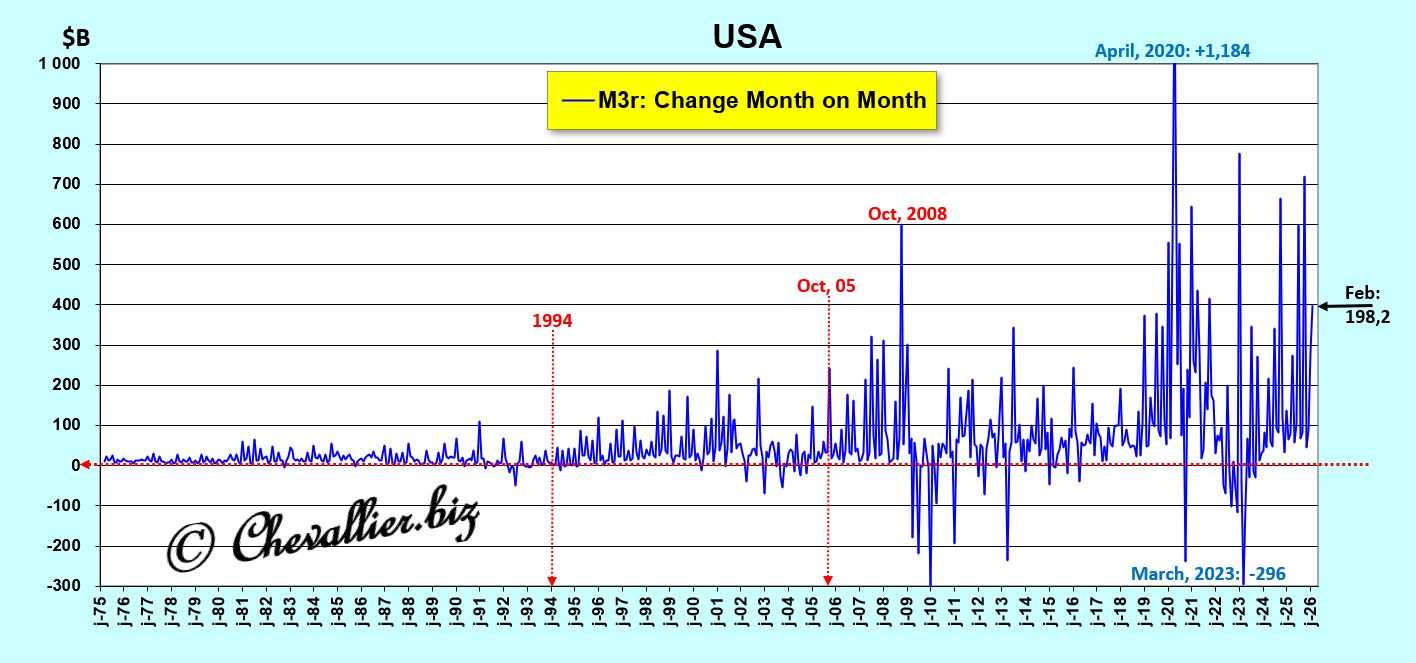
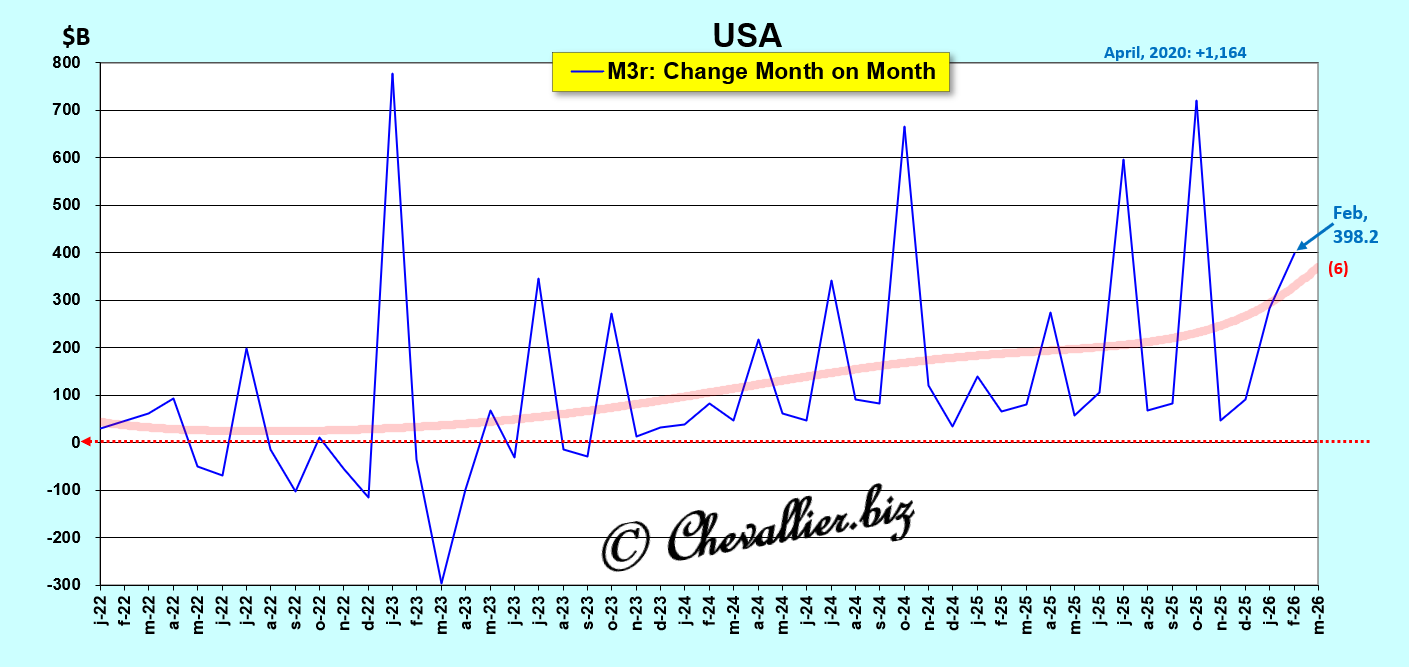
Effectivement, l’augmentation d’un mois sur l’autre de la masse monétaire M3r a été de 398,2 milliards de dollars au mois de février dernier, sur une tendance haussière.
Document 5 :
***
Pour rappel, l’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer, ce qui signifie que les ratios des agrégats monétaires par rapport au PIB annuel courant (en pourcentage) ne doivent pas dépasser certaines limites qui sont tirées de l’observation de leur évolution sur la longue période, depuis l’après-guerre, aux États-Unis.
Pour rappel, la masse monétaire globale d’une nation notée M3 est la résultante de trois agrégats monétaires…
L’agrégat monétaire M1 est la somme des soldes positifs des comptes courants et des billets en circulation et ce ratio M1/PIB (en pourcentage) ne doit pas dépasser 15 % du PIB.
L’agrégat monétaire M2 est constitué de la somme des agrégats M1 et de l’agrégat M2-M1 qui comprend les dépôts sur les comptes d’épargne. Ce ratio M2-M1 / PIB (en pourcentage) doit être inférieur à 40 % du PIB.
Enfin, l’agrégat M3-M2 correspond à la trésorerie globale des entreprises et des fonds mutuels de trésorerie. Ce ratio M3-M2 / PIB (en pourcentage) doit représenter moins de 25 % du PIB.
Document 6 :
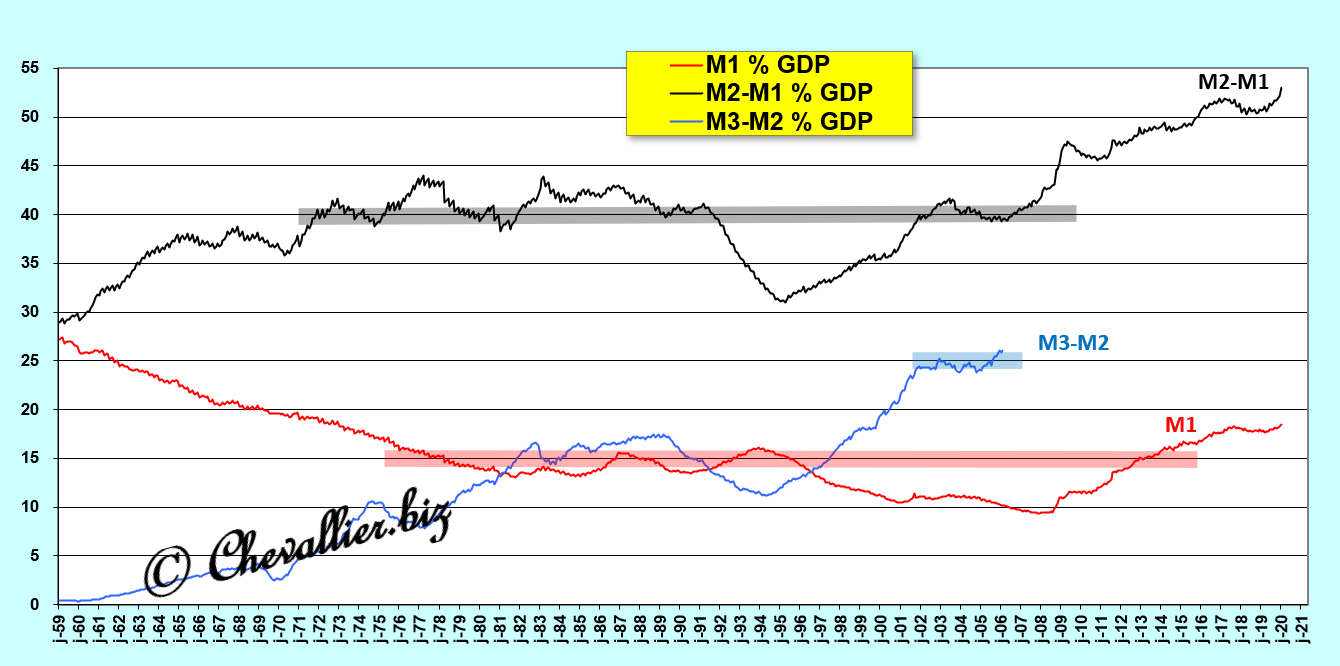
Cependant, le problème est que depuis 2006, Ben Bernanke a fait interdire la publication du montant de la masse monétaire totale des États-Unis, M3, dès sa prise de fonction à la présidence de la Fed en février 2006 pour que les économistes monétaristes ne puissent plus les analyser et en tirer des conclusions qui sont pourtant essentielles.
Cependant, j’ai réussi à reconstituer le montant de la masse monétaire M3 des États-Unis, notée M3r avec un r pour révisée, à partir des entités qui constituent l’agrégat M3-M2, et qui sont encore et toujours publiées par ailleurs…
En effet, la masse monétaire totale M3 d’une nation est composée d’une part de l’agrégat monétaire M2 (dont les montants sont encore et toujours publiés mensuellement aux États-Unis) et d’autre part des fonds mutuels de trésorerie (Money Market Mutual Funds, MMMF) et de la trésorerie globale des entreprises, Corporate net cash flow.
Notre ami Fred de Saint Louis publie ces données pour ce qui concerne les fonds mutuels de trésorerie (MMMF) sous le code MMMFFAQ027S et la trésorerie globale des entreprises sous le code CNCF.
Ainsi, pour la période allant jusqu’en 1990, les courbes obtenues par les séries publiées par notre ami Fred de Saint Louis à partir des chiffres de l’agrégat M3 coïncident parfaitement avec celles des chiffres des fonds mutuels de trésorerie et de la trésorerie globale des entreprises.
Par la suite un décrochage se constate pour tendre finalement à se résorber en 2006.
Document 7 :
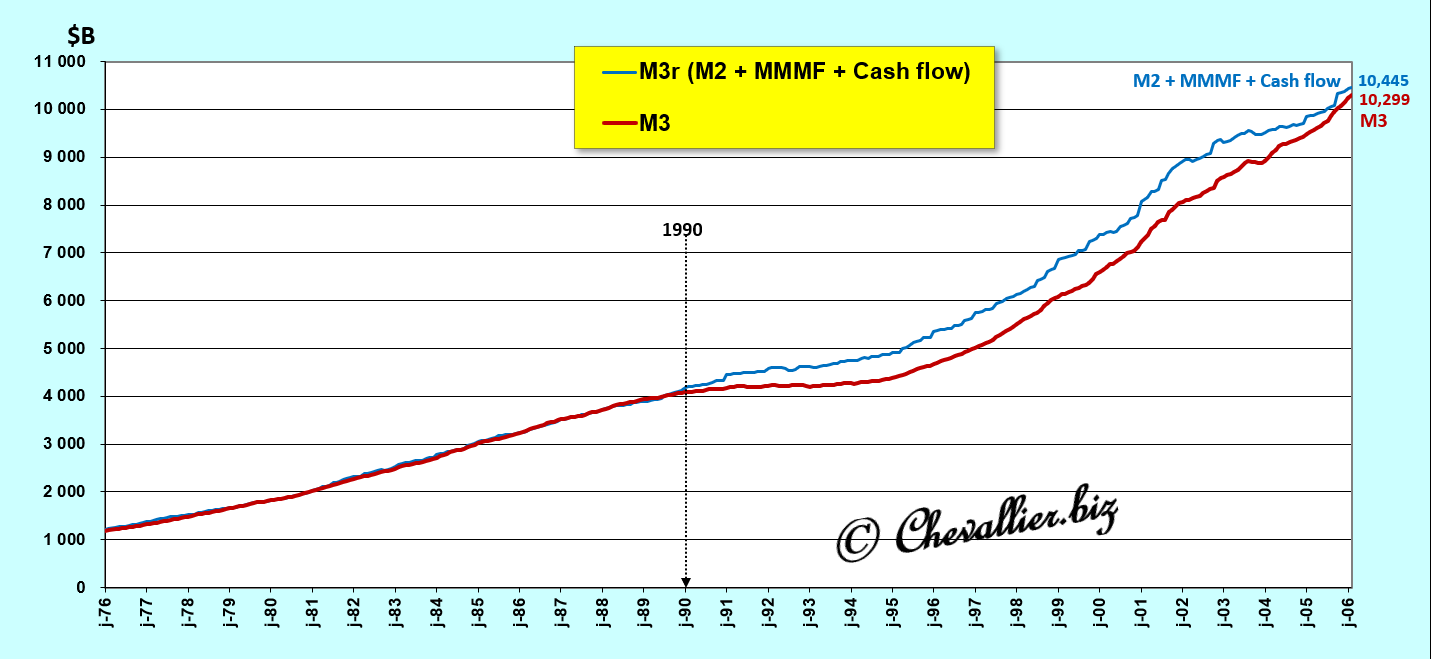
Ainsi, l’utilisation de l’agrégat monétaire M3-M2 défini par les chiffres des fonds mutuels de trésorerie et de la trésorerie globale des entreprises permet de définir l’évolution de la masse monétaire M3 des États-Unis après le mois de février 2006 jusqu’au mois de février 2026, derniers chiffres publiés à ce jour, pour l’agrégat monétaire M2, les autres données étant estimées conformes à l’évolution du trimestre précédent (en attendant la publication des chiffres du premier trimestre 2026), ce qui permet de donner une image la plus fidèle possible de la réalité.
Document 8 :
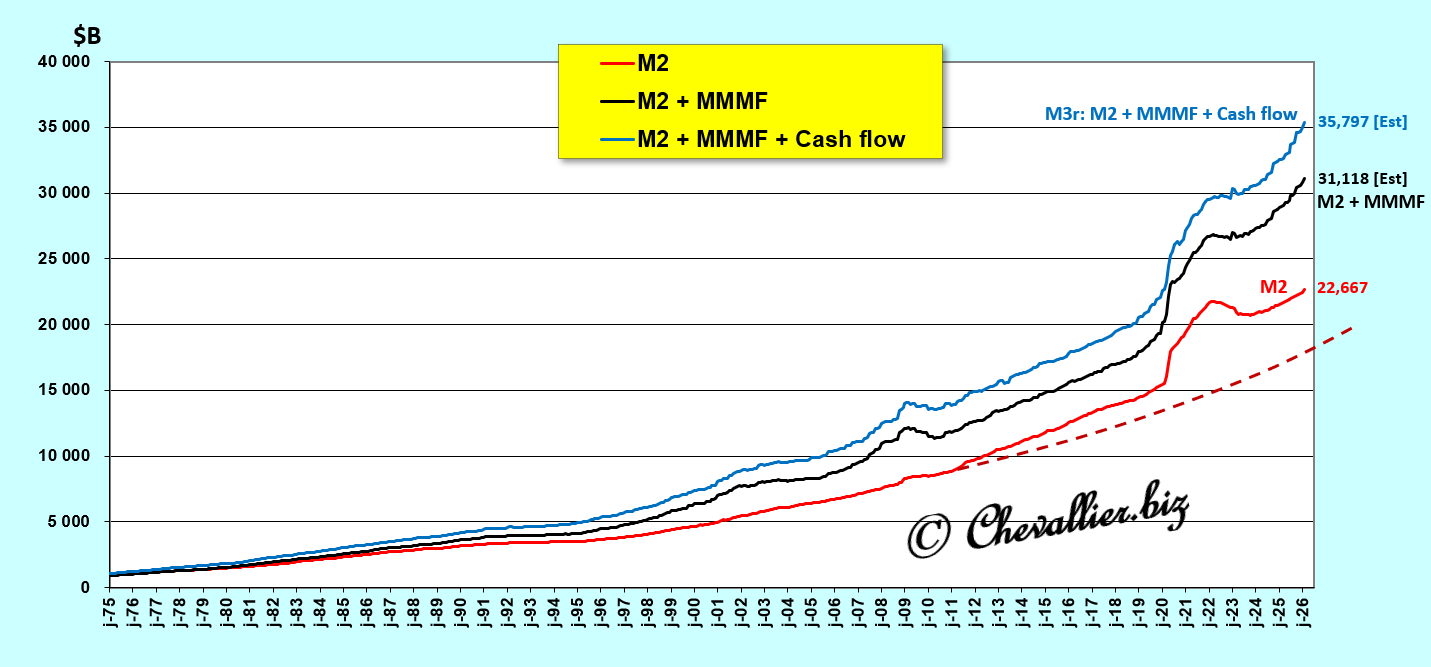
[Les courbes en tirets correspondent à une évolution qui aurait dû être normale des séries]
Ces courbes tirées des séries statistiques publiées par les autorités américaines permettent de mettre en évidence que l’augmentation de cette hypertrophie de la masse monétaire M3r est surtout provoquée par la hausse hors normes des fonds mutuels de trésorerie et marginalement par celle des flux de trésorerie.
Document 9 :
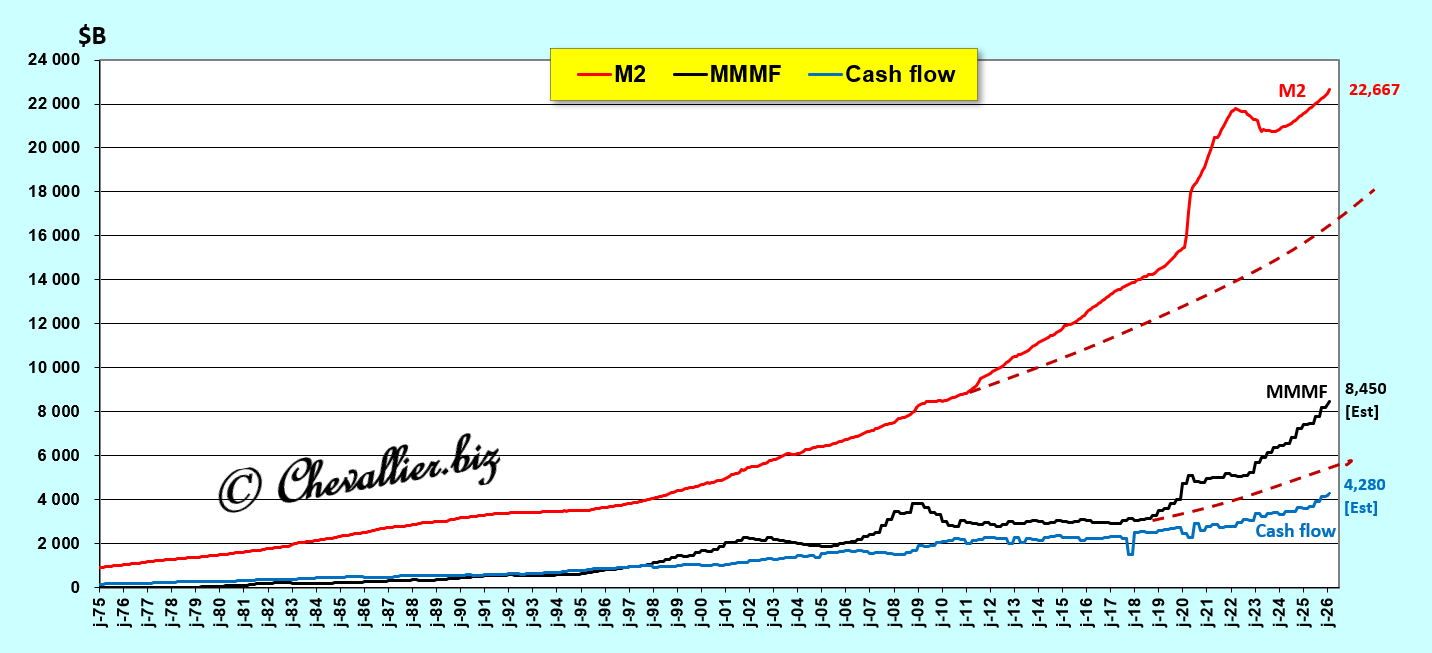
Les variations d’une année sur l’autre de la masse monétaire M3r ne sont pas significatives, surtout après les fortes turbulences totalement hors normes de 2020 à 2023 à cause de cette histoire de coronavirus,
Document 10 :
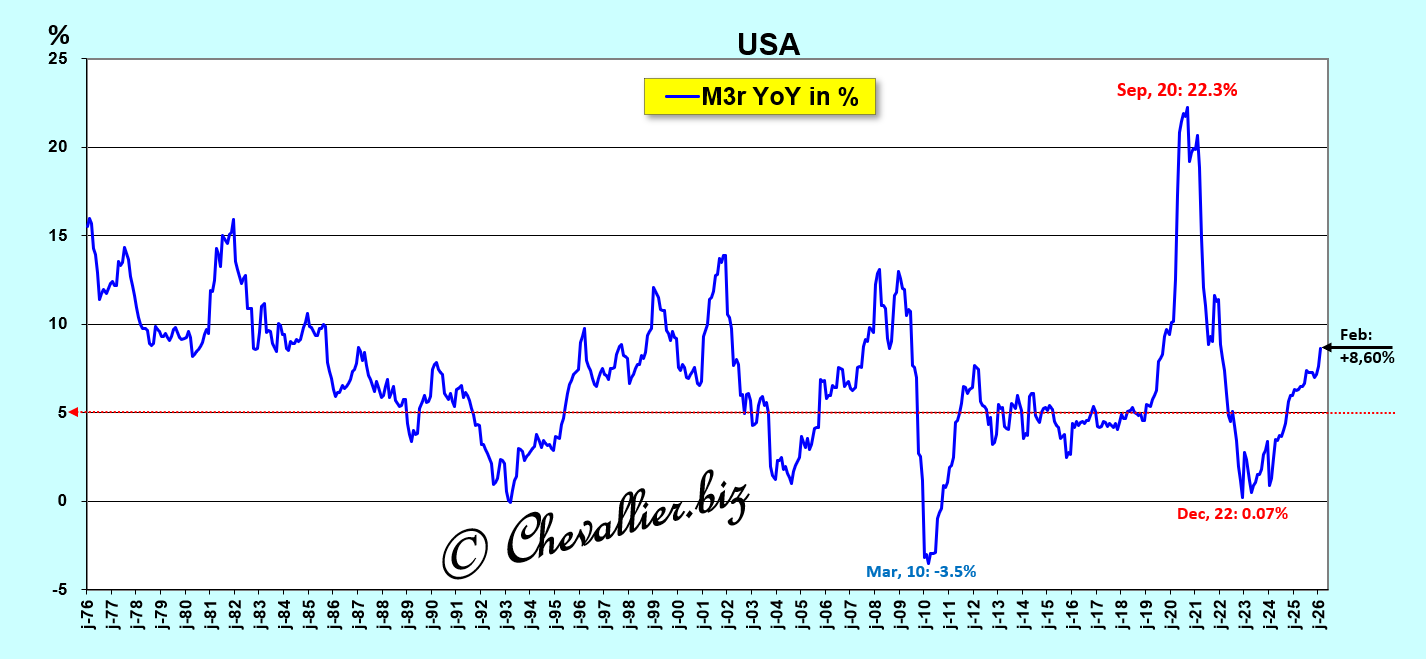
La vitesse de circulation de la monnaie est le rapport PIB/M3r, c’est-à-dire l’inverse du ratio M3/PIB (en pourcentage). Ce n’est pas un concept utilisable.
Il est préférable de se baser sur le ratio M3/PIB en pourcentage qui est plus facilement compréhensible.
Document 11 :
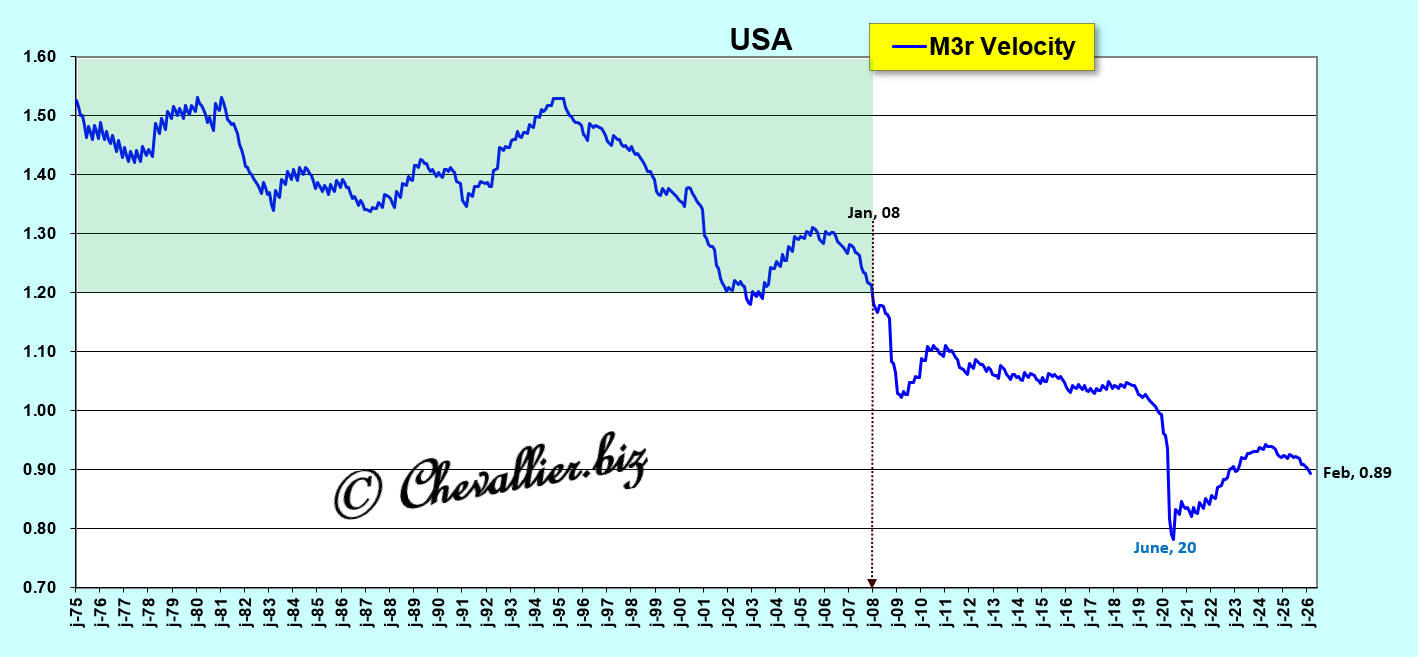
Toutefois, cette vitesse de circulation est un concept pédagogiquement utile car il permet de justifier le fait que plus la monnaie circule rapidement, plus la croissance en est stimulée, et inversement.
***
Ces données ainsi précisées et analysées permettent de comprendre les relations entre les variations de la masse monétaire M3 d’une nation et celles de son PIB réel…
Les analyses et conclusions concernant les incidences des variations des agrégats monétaires sur celles du PIB réel ne sont plus prises en considération par les personnes qui interviennent sur les marchés financiers depuis une vingtaine d’années alors qu’il s’agit là de problèmes et de solutions qui sont pourtant à la base de l’activité économique de toute nation.
C’est la raison pour laquelle Ben Bernanke a pris soin de prendre ces dispositions pour que la Fed ne publie plus les chiffres hebdomadaires des agrégats monétaires M1, M2 et M3 à partir du moment où il a pris ses fonctions de chairman de la Fed en février 2006.
Par la suite, Jerome Powell a rajouté une couche d’opacité en ne publiant plus que les seules données mensuelles du seul agrégat monétaire M2.
Ainsi, seules les personnes qui agissent en interne à la Fed disposent de ces données pourtant fondamentales et elles peuvent manipuler à leur guise la communication financière et les marchés financiers !
***
Les conclusions qui peuvent être tirées de ces données confirment donc qu’une hypertrophie monétaire (toujours létale à terme) menace gravement les États-Unis à tout moment, surtout en cas de perturbations exogènes, ce qui est effectivement le cas en ce début d’année 2026 avec cette guerre contre l’Iran.
Dès lors, une crise majeure est en gestation, en concordance avec l’adage d’Arthur, Laffer : le premier pilier des Reaganomics (et des monétaristes) est l’argent sain, ce qui signifie qu’une nation doit toujours avoir un ratio M3/PIB inférieur à 80 %, ce qui n’est pas le cas présentement !
***
Les données sur les fonds mutuels de trésorerie (MMMF) sont celles qui sont codées MMMFFAQ027S par notre ami Fred de Saint Louis.
Cliquer ici pour y accéder.
Les données pour le quatrième trimestre 2025 pour les fonds mutuels de trésorerie (MMMF) et de la trésorerie globale des entreprises (CNCF) sont celles qui sont publiées par les autorités et reportées par notre ami Fred de Saint Louis.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
Les commissaires aux comptes des trois big banks françaises too big to fail sont unanimes : tous les matins, elles peuvent être dans l’impossibilité d’ouvrir leurs agences, comme en 2011-2012…
***
Les commissaires aux comptes sont souvent accusés d’être trop complaisants dans leurs rapports d’audits car ils sont payés justement par les sociétés dont ils examinent les comptes qu’ils certifient généralement et donc possiblement complaisamment comme étant conformes aux règles comptables en vigueur (IFRS).
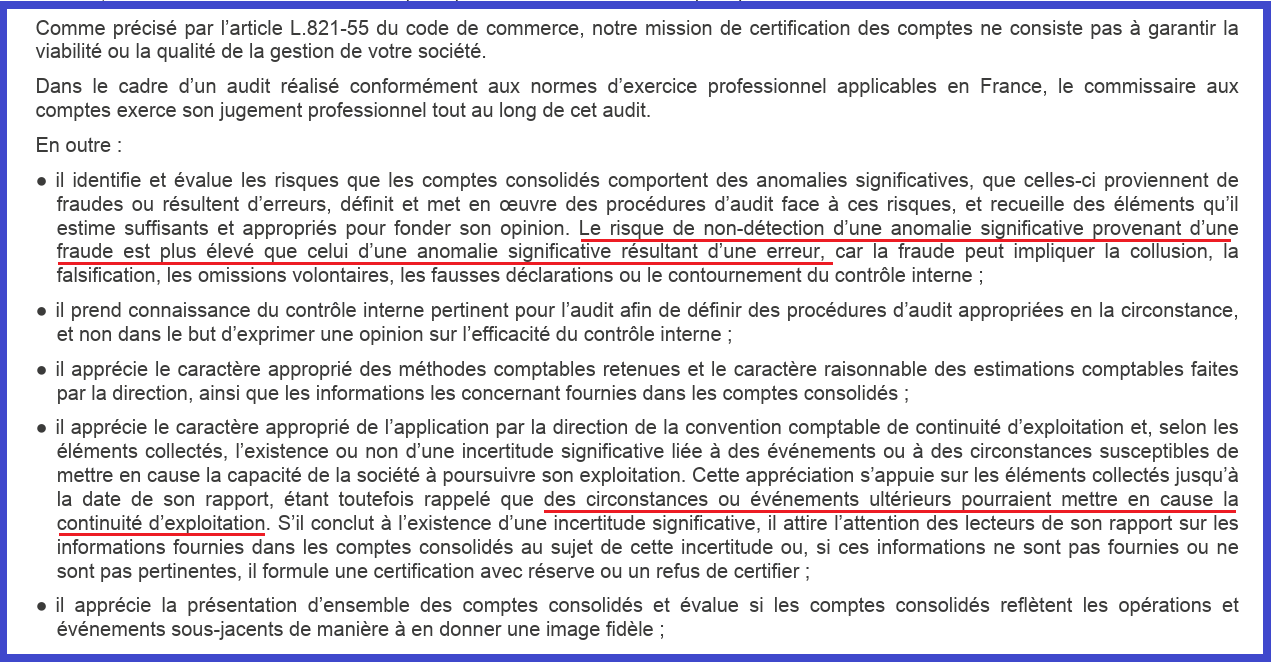
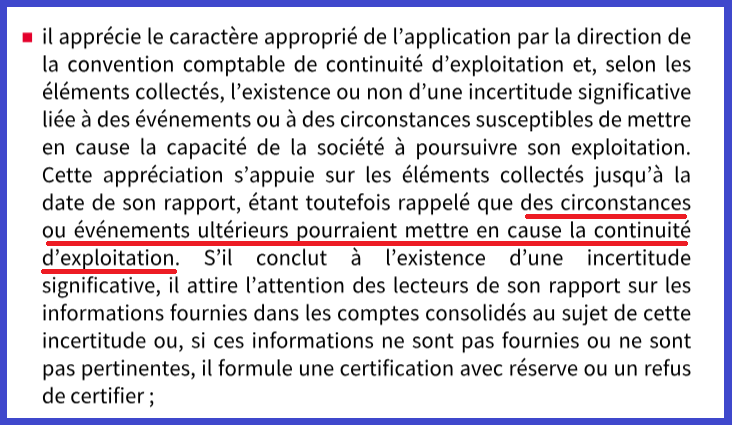
Cependant, comme les années précédentes, dans les conclusions de leurs rapports d’audit, ils sont unanimes : ils déclarent tous que « des circonstances ou événements ultérieurs pourraient mettre en cause la continuité d’exploitation », ce qui signifie en décryptant leur langage abscons, que ces banques sont au bord de la faillite, et qu’en attendant une issue problématique, leurs agences peuvent être fermées à tout moment, du jour au lendemain pour une durée indéterminée !
Ces commissaires aux comptes prennent donc leurs précautions en écrivant clairement dans leurs rapports d’audit sur les comptes de l’exercice 2024 que le public, c’est-à-dire les clients de ces banques, ne devra pas les accuser ultérieurement de ne pas les avoir prévenus des risques qu’ils encourraient en confiant leur argent à ces banksters dans le cas où ils auront à subir des pertes résultant de la fermeture de ces banques.
Ces commissaires aux comptes précisent même que « le risque de non-détection d’une anomalie significative provenant d’une fraude est plus élevé que celui d’une anomalie significative résultant d’une erreur »… ce qui signifie en langage clair que, si ces banques sont au bord du gouffre, ce ne sera pas à cause de pas de chance, mais de fraudes, c’est-à-dire d’opérations condamnables qui leur auront été camouflées !
En clair : ya des cadavres dans les placards, ça se sent, mais on n’a pas le droit de les ouvrir !
Les Français, clients de ces banques ont confiance en leurs banques mais les commissaires aux comptes qui les ont examinés n’ont pas confiance dans les comptes qui leur ont été présentés !
Ces commissaires aux comptes sont compétents, lucides et prudents, et cerise sur le gâteau, ils ont de l’humour car ils reprennent tous… les mêmes formulations dans les conclusions de leurs rapports d’audit !
Extrait de la conclusion du rapport d’audit de BNP-Paribas pour les comptes de l’exercice 2024,
Document 1 :
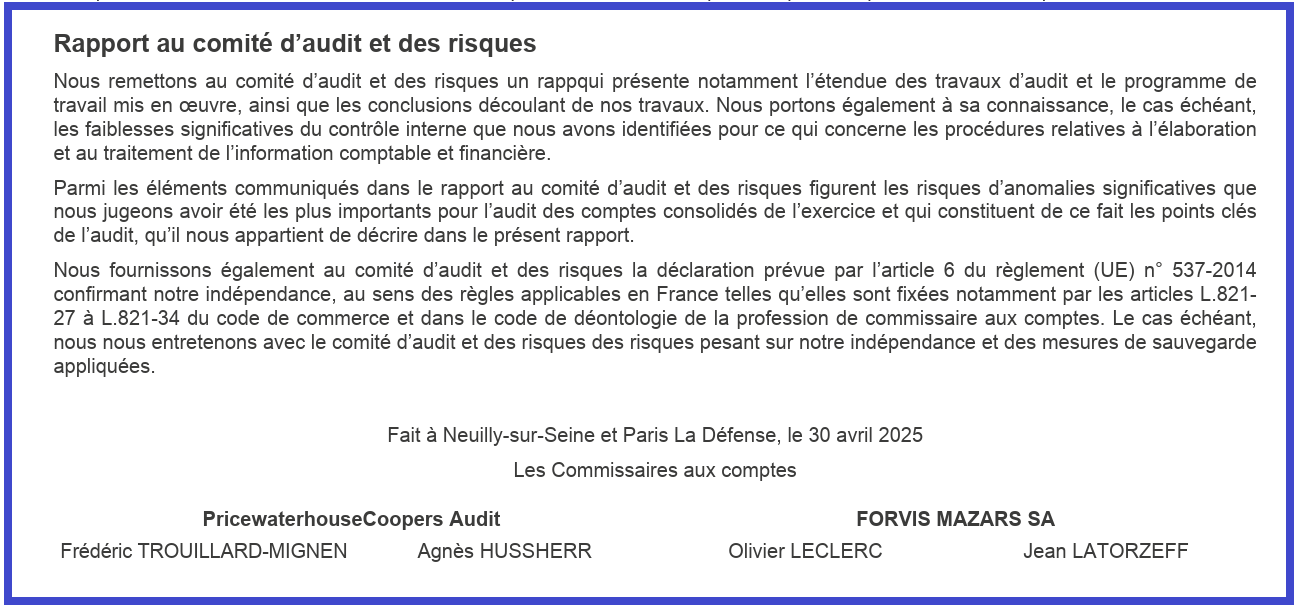
Signature des commissaires aux comptes du rapport d’audit de BNP-Paribas,
Document 2 :
Extraits de la conclusion du rapport d’audit de Société générale pour les comptes de l’exercice 2024,
Document 3 :
Document 4 :
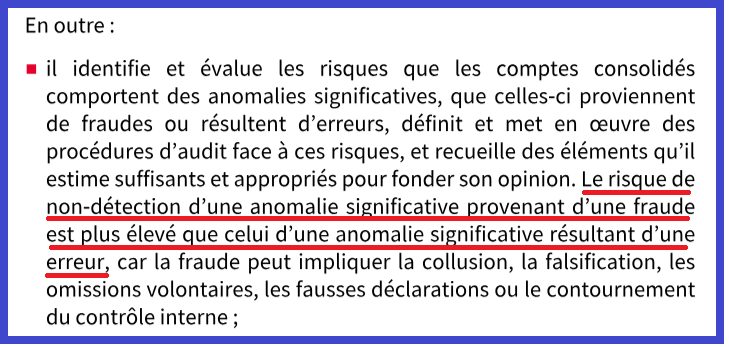
Signature des commissaires aux comptes du rapport d’audit de Société Générale,
Document 5 :
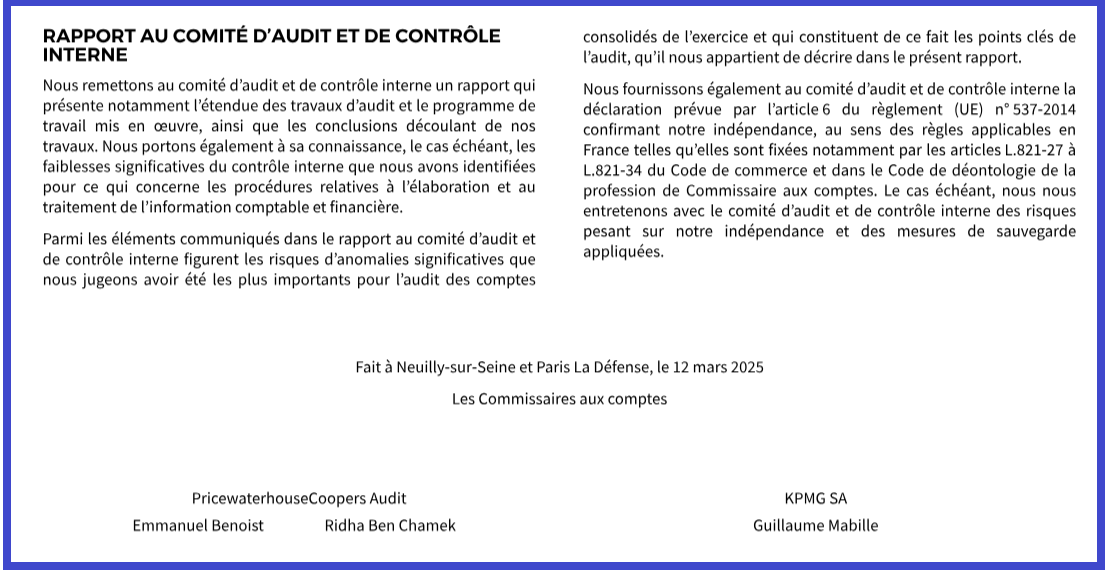
Extrait de la conclusion du rapport d’audit du Groupe Crédit Agricole, pour les comptes de l’exercice 2024,
Document 6 :
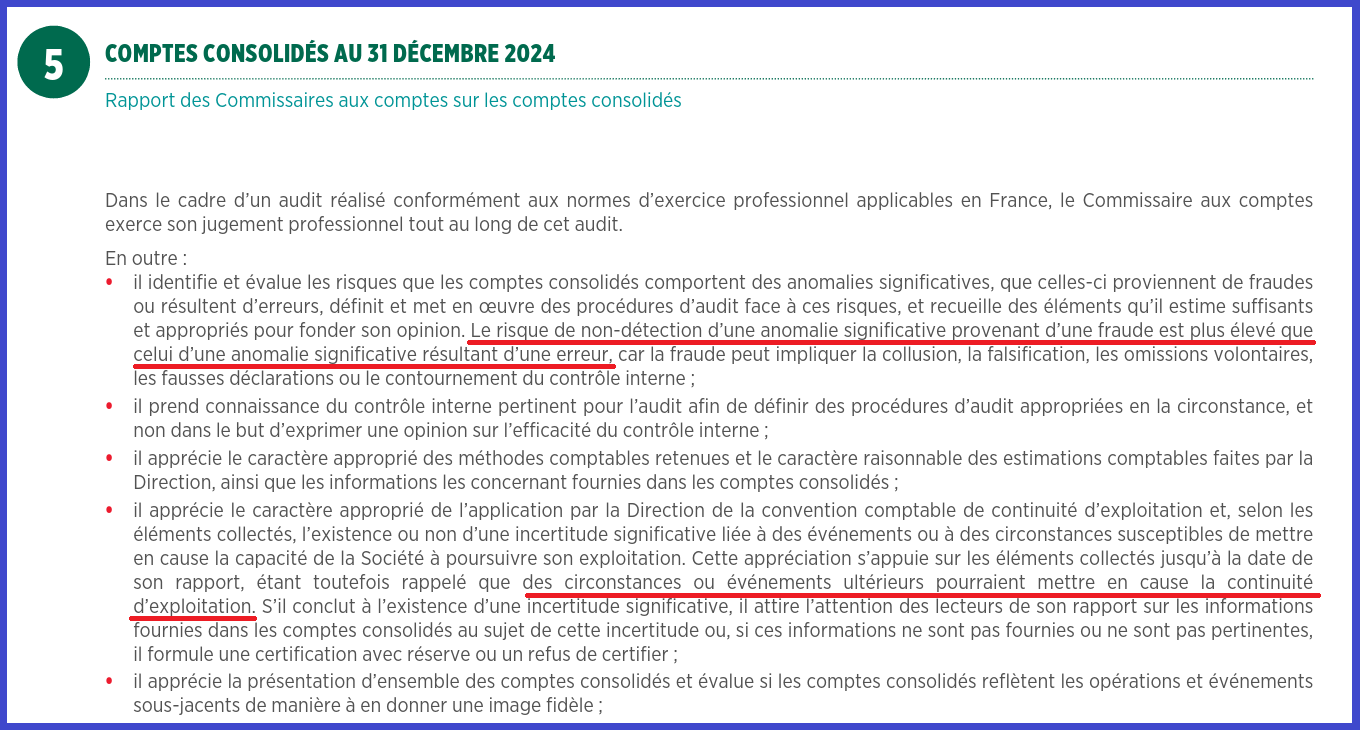
Signature des commissaires aux comptes du rapport d’audit du Groupe Crédit Agricole,
Document 7 :
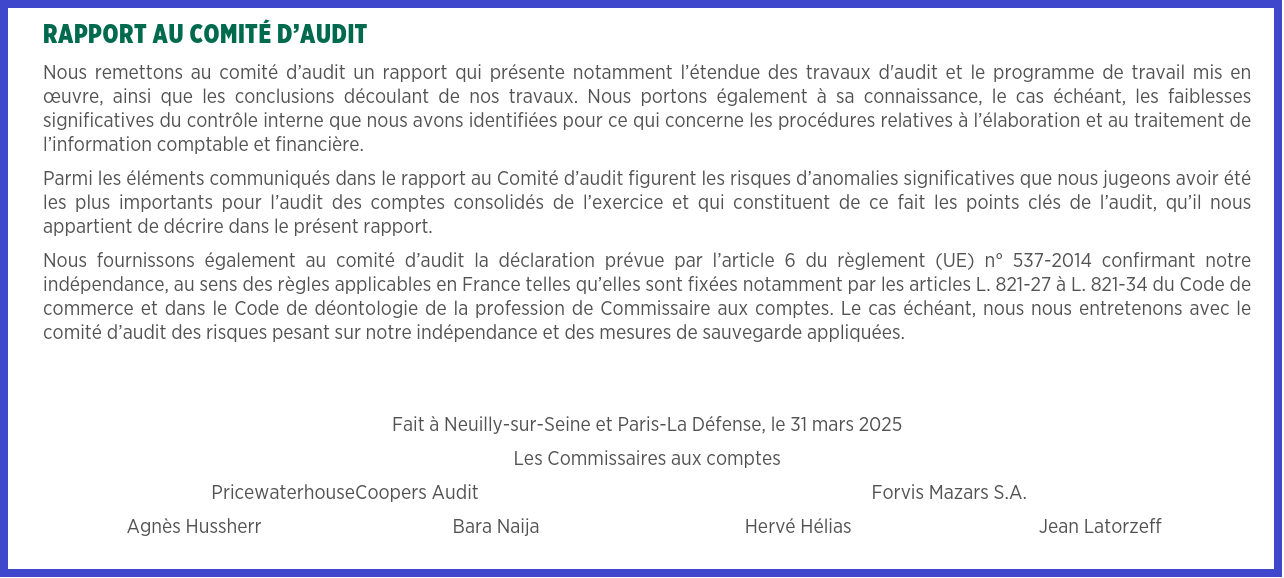
Le Groupe Crédit Agricole est le pire de ces trois banques. En effet, il est très difficile d’obtenir son rapport financier annuel certifié pour l’exercice 2024.
Les recherches sur le site tournent en rond sans obtenir le résultat recherché. Pour récupérer ce rapport, il faut effectuer une recherche sur Google sur Crédit agricole SA commissaires aux comptes 2024, saisir cet item, et ensuite clique sur L’ A01 du Document d’Enregistrement Universel 2024 !
Document 8 :
***
Le passif du bilan du Groupe Crédit Agricole confirme mes analyses précédentes sur les comptes de BNP-Paribas et de Société Générale, à savoir que le ratio des capitaux propres sur le total du bilan de 5,5 % est a priori largement inférieur aux normes prudentielles de 10 %.
En outre, les actifs ne sont financés qu’à 45 % par les dépôts de la clientèle alors qu’aux États-Unis ce ratio est de 75 % pour l’ensemble des banques,
Document 9 :
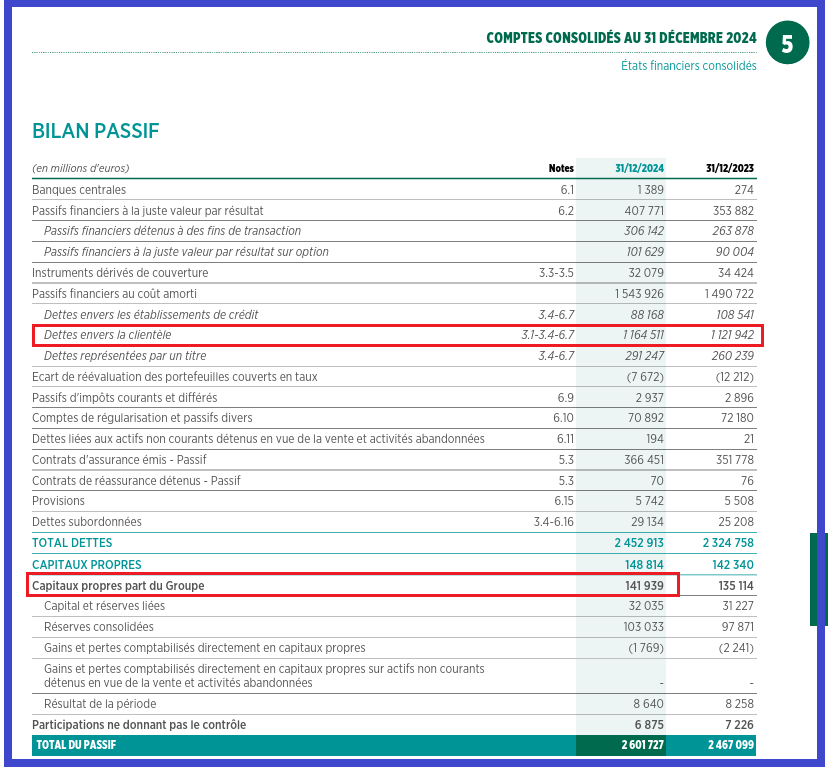
Ce détail est en réalité très important car il signifie que les clients du Crédit Agricole comme ceux des autres banques françaises n’ont pas assez d’argent sur leurs comptes bancaires, ce qui fragilise à leur tour la situation de ces banques qui ne peuvent pas financer normalement leurs actifs !
En d’autres termes, et pour faire simple : les banques françaises n’ont pas assez d’argent parce que les Français, en particulier les gilets jaunes, n’en ont pas assez !
Tout le monde est perdant.
L’avenir est très sombre. Même les commissaires aux comptes l’admettent !
Pour rappel, d’après la Direction Générale des Finances publiques (DGFiP) sur 41 millions de foyers fiscaux, 19 millions seulement d’entre eux ont payé des impôts sur le revenu en 2024 !
***
Document 10 :
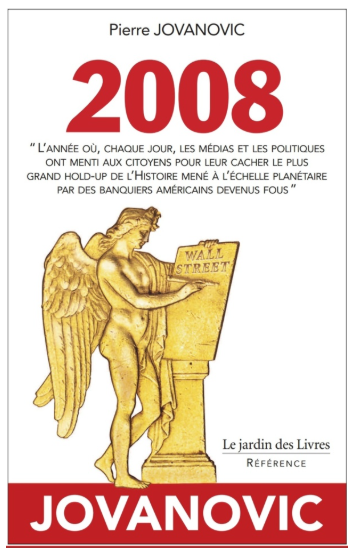
Notre ami Pierre Jovanovic est justement indigné par les comportements condamnables mais jamais condamnés des banksters français et américains, mais il ne dénonce dans son livre 2008 que ce qui est la partie visible de ces icebergs, le plus gros et le plus dangereux, c’est toujours la partie immergée des banques, et c’est ce que laissent entendre clairement les conclusions de ces rapports d’audits.
Et finalement, merci aux auditeurs de PricewaterhouseCoopers Audit !
***
Cliquer ici pour commander le livre 2008 de Pierre Jovanovic.
Cliquer ici pour visionner ou revisionner ce film documentaire datant de 2018 particulièrement édifiant et plus que jamais d’actualité : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
Cliquer ici pour voir le rapport financier certifié de 2024 de BNP-Paribas.
Cliquer ici pour voir le rapport financier certifié de 2024 de Société Générale.
Cliquer ici pour voir le rapport financier certifié de 2024 du Groupe Crédit Agricole.
Cliquer ici pour accéder à la page du site du Groupe Crédit Agricole permettant de lire le rapport financier certifié de 2024.
Cliquer ici pour voir mon article sur le rapport financier certifié de 2024 de BNP-Paribas.
Cliquer ici pour voir mon article sur le rapport financier certifié de 2024 de Société Générale.
© Chevallier.biz
Des mouvements anormaux portant sur plusieurs centaines de milliards de dollars ont été effectués aux États-Unis par les dirigeants de grandes banques…NON américaines fin 2024-début 2025 pour essayer de camoufler l’insuffisance de leurs capitaux propres !
***
J’ai bien relevé la semaine dernière, écrit et publié que des dirigeants de grandes banques américaines (c’est-à-dire d’établissements financiers ayant une licence bancaire aux États-Unis) ont fait baisser globalement de 291,3 milliards de dollars le total de leurs actifs au dernier jour de l’année 2024, en données brutes, c’est-à-dire non corrigées des variations saisonnières (d’après les derniers chiffres publiés par la Fed), ce qui constitue la plus forte baisse d’actifs depuis toujours, c’est-à-dire depuis que ces données sont publiées, soit depuis 1973 !
Et l’amplitude de ces variations a encore augmenté au 8 janvier, mais à la hausse de… 488,8 milliards de dollars, ce qui constitue la deuxième plus forte hausse de cet item depuis 1973 !
Document 1 :
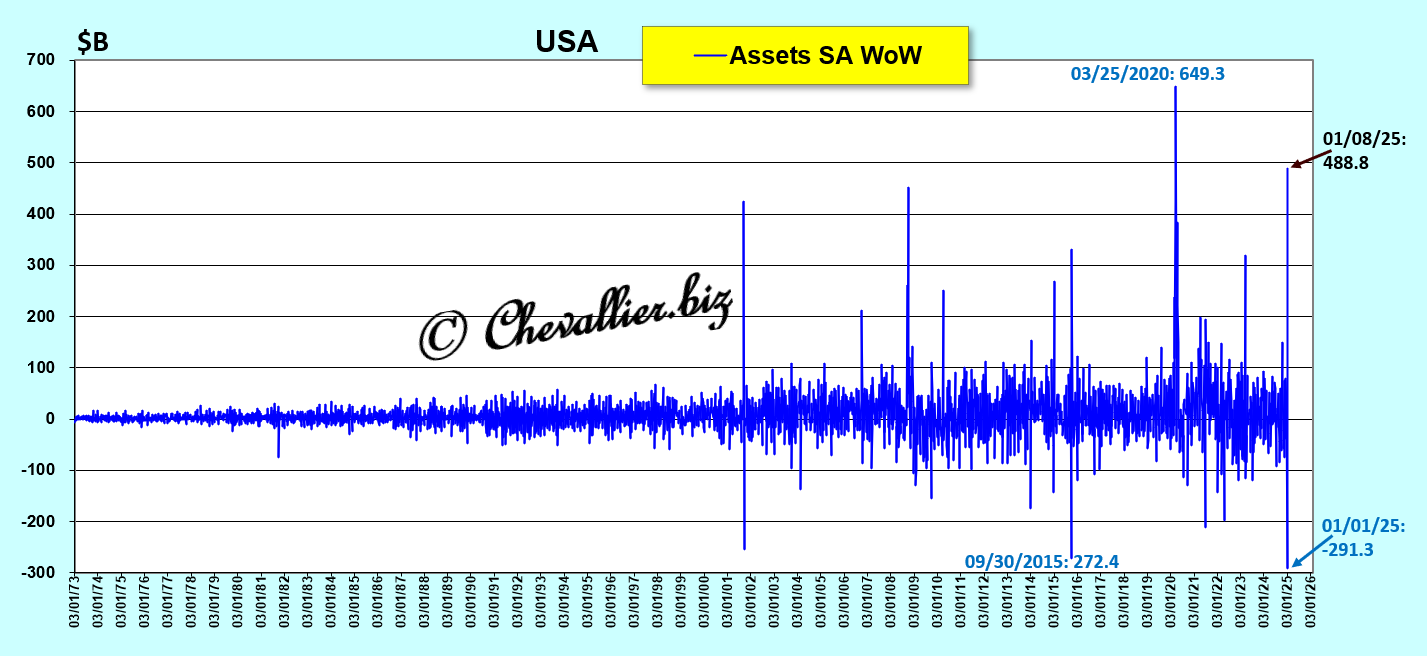
L’explication de cette baisse des actifs des grandes banques américaines est la suivante : la plupart des dirigeants de ces banques américaines ont décidé de faire baisser d’une façon importante le total de leurs bilans au 31 décembre 2024 pour ne pas être obligés d’augmenter le montant de leurs capitaux propres afin de donner l’impression de respecter les exigences réglementaires de capitalisation en vigueur aux États-Unis, ce qui signifie en d’autres termes que… ces banques sont en réalité présentement dangereusement sous-capitalisées selon leurs données publiées !
Cette brusque baisse des actifs des banques ne s’est pas produite à la fin des deux années précédentes (d’après les données corrigées des variations saisonnières, SA, Seasonally adjusted), ce qui signifie que la sous-capitalisation actuelle de ces grandes banques américaines s’est récemment fortement aggravée… ce qui ne fait l’objet d’aucun article, du moins à ma connaissance !
La hausse de près de 500 milliards de dollars des actifs telle qu’elle résulte de la publication de ces chiffres par la Fed au 8 janvier signifie que les dirigeants de ces banques ont ramené aux États-Unis ces capitaux sur les comptes de leur banque dès après la fin de l’exercice 2024 et là aussi il est étonnant que ces mouvements de capitaux n’aient pas fait l’objet d’articles publiés dans les médias financiers, du moins à ma connaissance !
Document 2 :
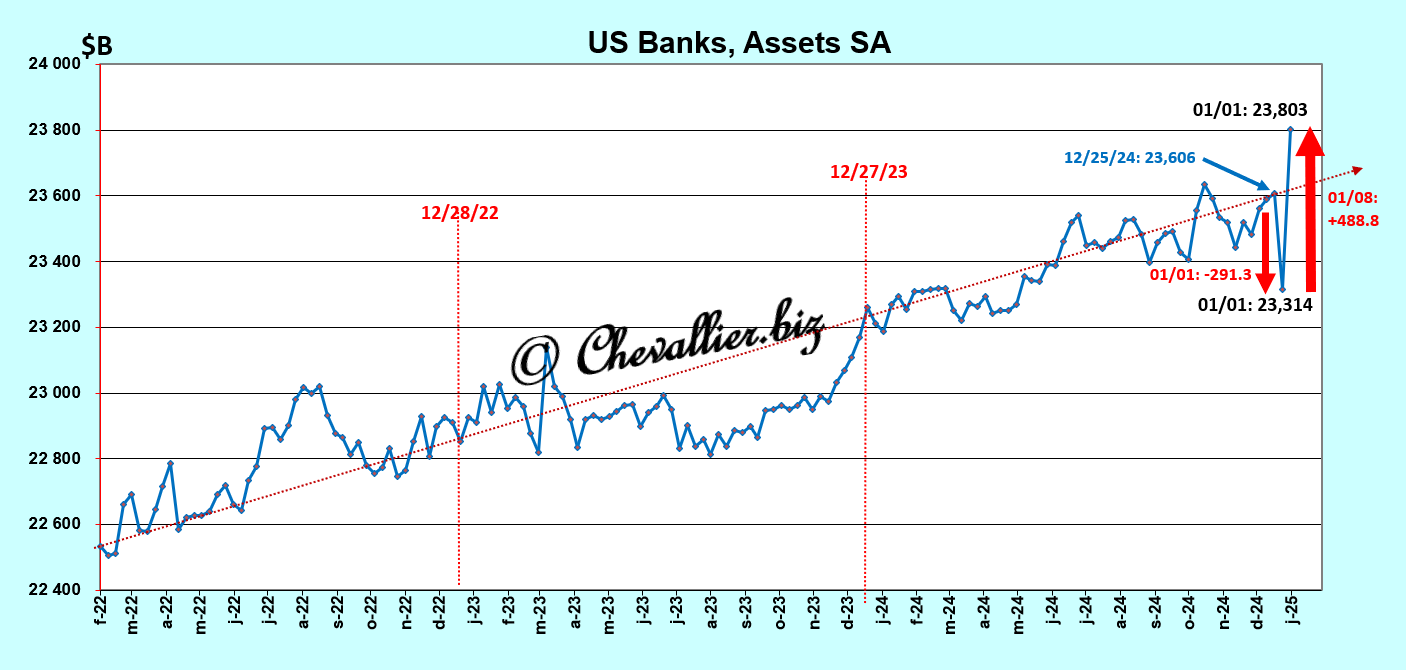
La question est alors la suivante : qui sont ces dirigeants de ces établissements ayant une licence bancaire aux États-Unis qui ont sorti quelques 500 milliards de dollars fin décembre 2024 de leurs bilans… pour les y replacer dans les premiers jours de janvier 2025 ?
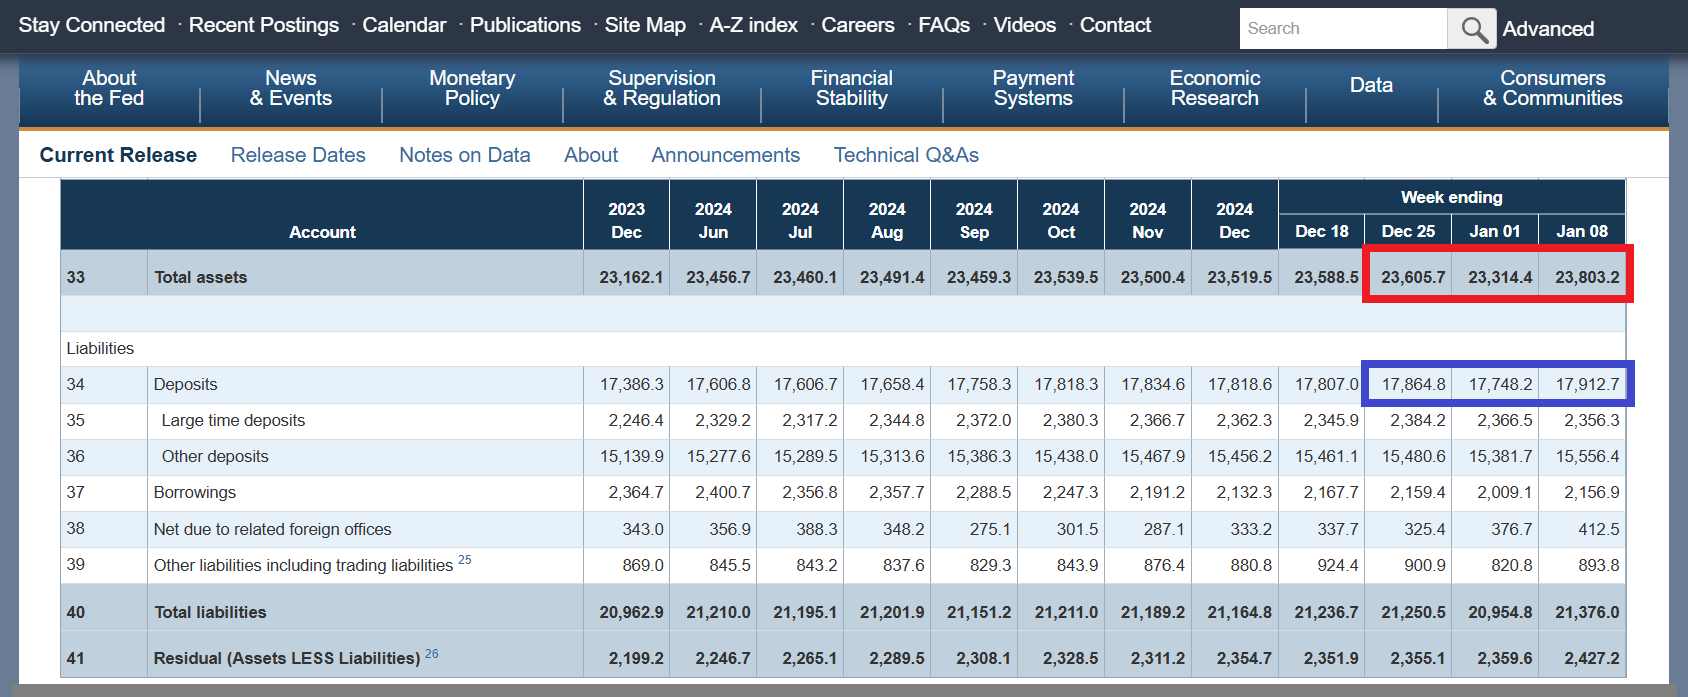
La réponse se trouve dans les publications de la Fed sous la rubrique Assets and Liabilities of Commercial Banks in the United States – H.8
Les données corrigées des variations saisonnières rapportées au tableau 2 sont conformes aux chiffres des séries publiées par notre ami Fred de Saint Louis telles qu’elles ressortent sur les deux documents précédents.
Les actifs de toutes les banques enregistrées aux États-Unis ont bien baissé globalement de 291,3 milliards de dollars entre le 25 décembre 2024 et le premier janvier 2025 (après avoir déjà baissé significativement au cours des semaines précédentes) et ils ont augmenté de… 488,8 milliards de dollars au 8 janvier,
Document 3 :
Les actifs de toutes les banques enregistrées aux États-Unis en données brutes, c’est-à-dire NON corrigées des variations saisonnières rapportées au tableau 3 de la Fed font état d’une hausse de 473,5 milliards de dollars des actifs de toutes les banques enregistrées aux États-Unis pendant de la première semaine de 2025, ce qui est en concordance avec les chiffres du tableau 2.
Document 4 :
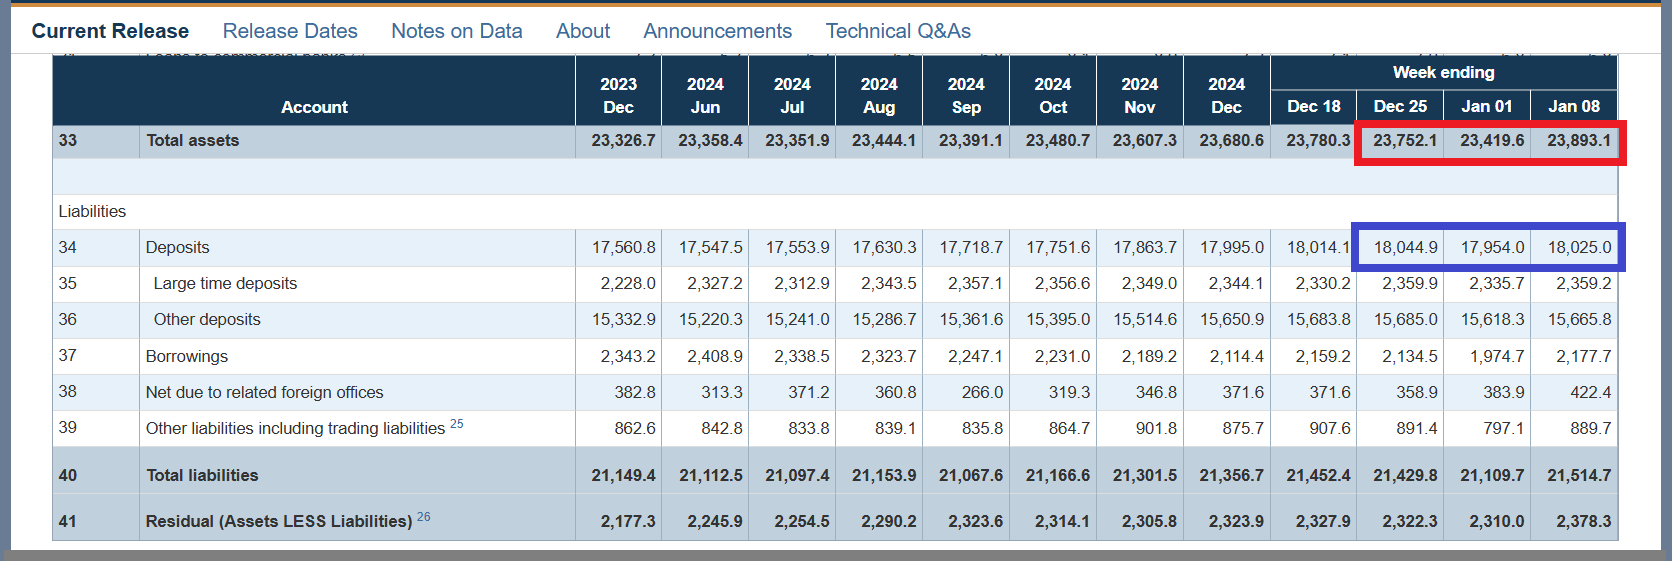
Pour ce qui concerne les actifs des seules banques purement américaines, c’est-à-dire ayant leur siège social aux États-Unis, ils n’ont augmenté que de 41,6 milliards de dollars au cours de la première semaine de 2025 en données corrigées des variations saisonnières, tableau 4 de la Fed, ce qui signifie que la hausse des actifs de l’ensemble des banques enregistrées aux États-Unis ne provient que des banques dites étrangères, c’est-à-dire qui ont leur siège social en dehors des États-Unis, leur entité américaine n’en étant qu’une filiale,
Document 5 :
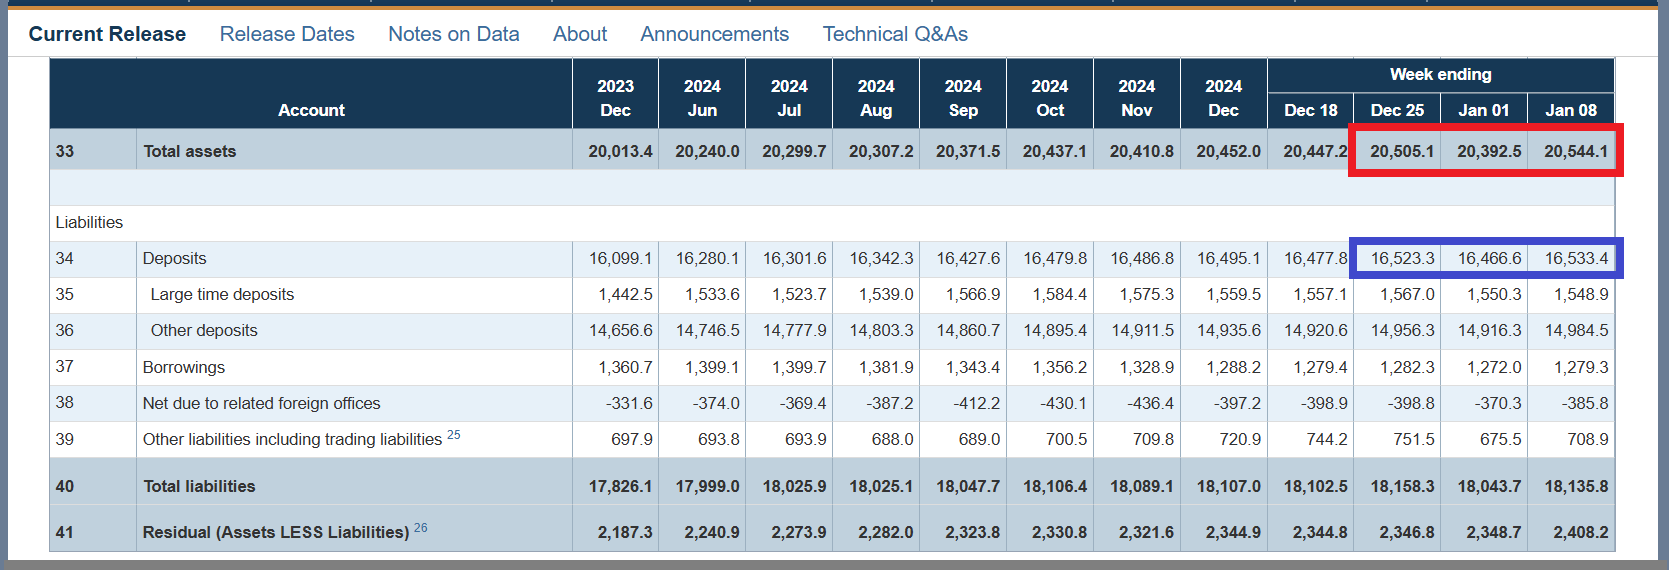
Conclusion : les American banksters ne sont pas les dirigeants des banques purement américaines, c’est-à-dire ayant leur siège social aux États-Unis, mais les dirigeants de banques étrangères ayant leur siège social situé hors des États-Unis, c’est-à-dire par exemple en Europe, en Asie et dans certains pays ayant des richesses importantes tirées d’hydrocarbures…
Les mêmes observations conduisent aux mêmes conclusions pour ce qui concerne la hausse des actifs des seules banques purement américaines évaluée en données brutes, c’est-à-dire non corrigées des variations saisonnières, tableau 5 de la Fed, à savoir une augmentation de 34,3 milliards de dollars seulement au cours de la première semaine de 2025,
Document 6 :
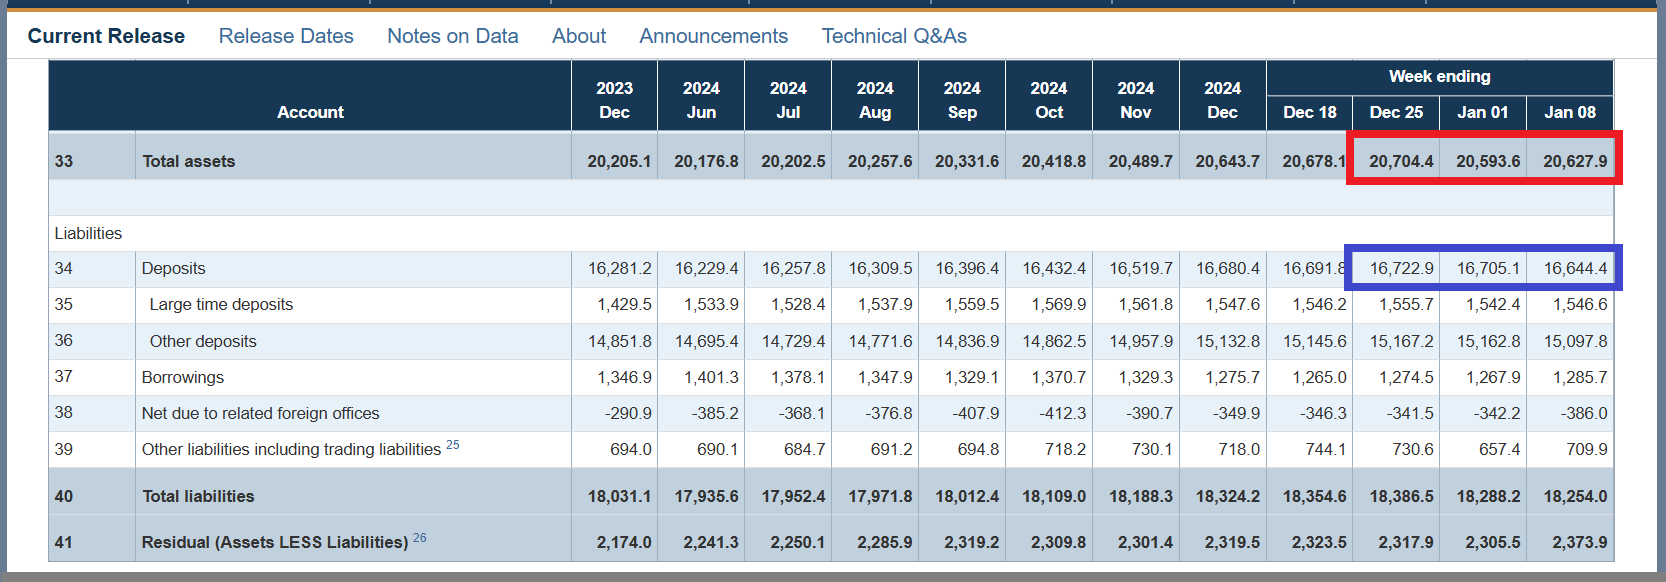
Pour ce qui concerne les actifs des seules grandes banques purement américaines, c’est-à-dire ayant leur siège social aux États-Unis, ils n’ont augmenté que de 8,7 milliards de dollars au cours de la première semaine de 2025 en données corrigées des variations saisonnières, tableau 5 de la Fed, ce qui signifie que la hausse des actifs de l’ensemble des grandes banques enregistrées aux États-Unis ne provient que des banques dites étrangères, c’est-à-dire qui ont leur siège social en dehors des États-Unis, leur entité américaine n’en étant qu’une filiale,
Document 7 :
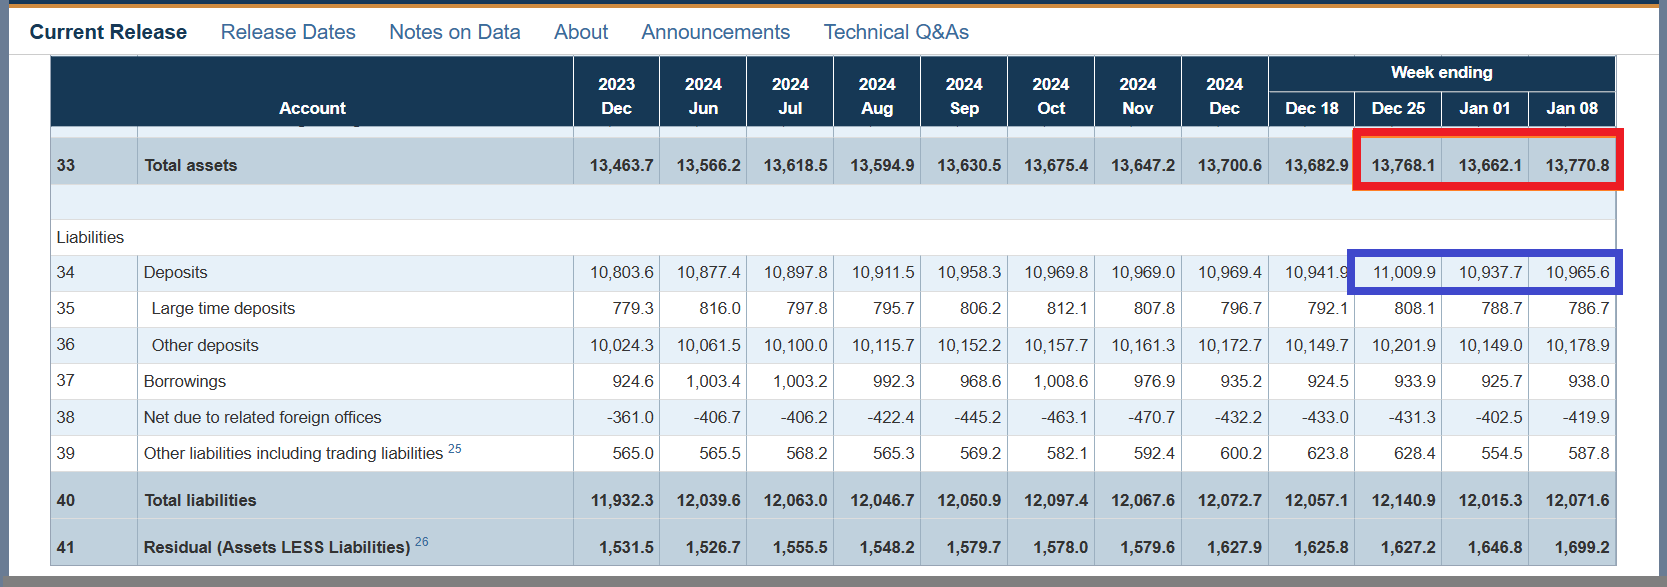
Les mêmes observations conduisent aux mêmes conclusions pour ce qui concerne la hausse des actifs des seules grandes banques purement américaines évaluée en données brutes, c’est-à-dire non corrigées des variations saisonnières, tableau 6 de la Fed, à savoir une augmentation de 4,7 milliards de dollars seulement au cours de la première semaine de 2025,
Document 8 :
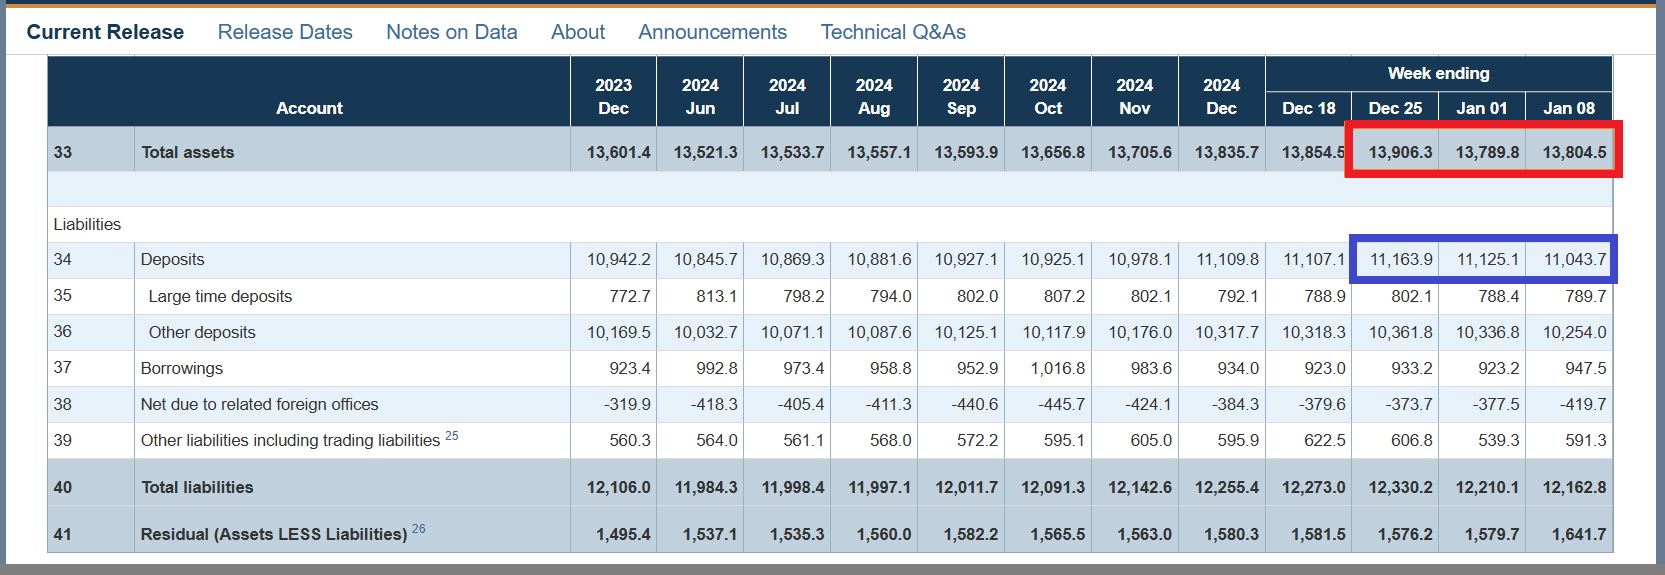
Toutes les données de la Fed concordent : les American banksters sont donc bien les dirigeants des seules banques étrangères, c’est-à-dire dont le siège social est situé hors des États-Unis car leurs filiales ne respectent pas les réglementations édictées par les autorités bancaires américaines concernant la nécessité de conserver des capitaux propres en conformité avec les normes en vigueur.
Ces banques étrangères fragilisent ainsi le système bancaire américain car le total de leurs actifs est loin d’être négligeable : 3 265 milliards de dollars (23 893,1 – 20 627,9 cf. documents 4 et 6 ci-dessus) ce qui représente 15 % du total des actifs des seules banques purement américaines c’est-à-dire qui ont leur siège social aux États-Unis.
En diminuant irrégulièrement de 500 milliards de dollars le total de leurs actifs, ces banques étrangères sont censées respecter ainsi les obligations de capitalisation en vigueur aux États-Unis mais elles évitent ainsi (frauduleusement) de devoir recapitaliser leurs filiales américaines.
Le montant de capitaux propres « économisé » globalement par cette opération (condamnable) peut être évalué sur la base du raisonnement suivant…
Pour simplifier et donner des ordres de grandeur, JPMorgan a 345 milliards de dollars de capitaux propres publiés à son bilan fin 2024 pour 4 002 milliards de dollars d’actifs, soit un ratio de capitalisation de 8,6 %.
Pour 3 265 milliards de dollars d’actifs, les banques étrangères sont censées respecter les règles de capitalisation américaines, admettons que ce soit sur la base du ratio de JPMorgan de 8,6 %, le montant global de leurs capitaux propres devrait se monter alors à 238,4 milliards de dollars, mais comme elles ont retiré 500 milliards de dollars environ fin décembre 2024, elles ont « économisé » ainsi (mais frauduleusement) globalement 8,6 % de capitaux propres, soit 42,5 milliards de dollars.
Le Donald une fois intronisé grand chef américain et défenseur des entreprises des États-Unis devrait faire sanctionner ces banksters étrangers !
Cliquer ici pour accéder aux données de la Fed H.8 à ce sujet.
Cliquer ici pour lire mon article précédent à ce sujet.
© Chevallier.biz
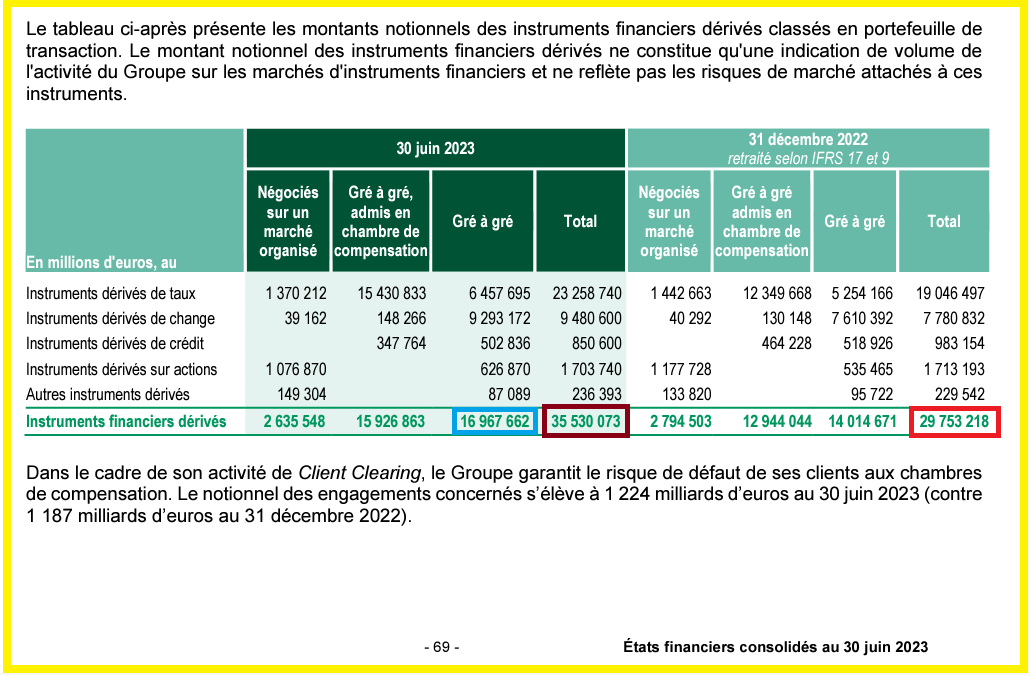
Le total des produits dérivés de BNP-Paribas se montait à plus de… 35 000 milliards d’euros fin juin 2023, ce qui classe ces banksters au quatrième rang des plusse pires des banques mondiales !
***
Ce n’est pas du complotisme ni des élucubrations : le rapport financier de BNP-Paribas pour le deuxième trimestre 2023 publie page 69 un tableau récapitulant le total de leurs produits dérivés sous l’appellation habituelle de montants notionnels des instruments financiers dérivés (classés en portefeuille de transaction) qui dépasse les… 35 000 milliards d’euros compte tenu d’autres engagements notionnels,
Document 1 :
Pour donner une idée de l’importance de ces produits dérivés de BNP, il suffit de se référer aux derniers chiffres publiés par les autorités américaines qui montrent que BNP se situe au quatrième rang de ce classement mondial, c’est-à-dire après les trois plus grandes banques américaines, loin devant Bank of America,
Document 2 :
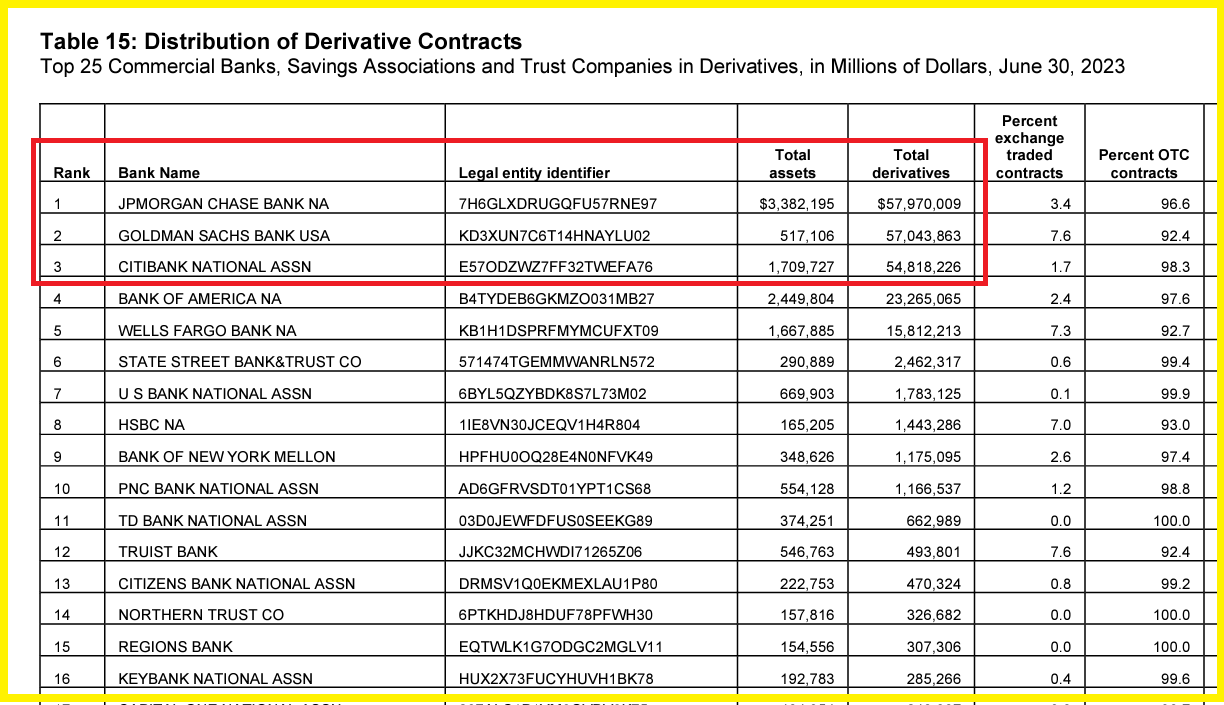
Ce document est publié par l’Office of the Comptroller of the Currency au 30 juin 2023, derniers chiffres publiés, tableau 15 page 19, cliquer ici pour le voir.
Pour JPMorgan, 96,6 % étaient des contrats de gré à gré (Over-The-Counter, OTC), c’est-à-dire établis en toute opacité.
Beaucoup d’Américains s’inquiètent de l’importance de ces produits dérivés qui se trouvent dans les comptes de leurs grandes banques mais quasiment personne en France ne s’en soucie, sauf de très rares exceptions…
Les pauvres Français sont totalement inconscients.
Les produits dérivés sont des instruments financiers qui jouent un rôle très important car ils permettent de réduire les risques que supportent les entreprises face aux incertitudes dans l’avenir envisageable mais ces engagements ne devraient pas dépasser certaines limites.
Il serait pourtant simple d’imposer aux banques la règle suivante : les produits dérivés ne devraient pas dépasser le total de leurs actifs par exemple mais les banksters ont toujours pu empêcher les autorités de prendre une telle mesure prudentielle élémentaire.
Jusqu’à présent, les produits financiers, lorsqu’ils sont bien gérés, ne génèrent finalement que peu de pertes pour les uns qui sont inversement peu de bénéfices pour les autres mais en cette période qui sort des normes, les pertes peuvent être gigantesques pour les mauvais investisseurs !
Par ailleurs, le hors bilan du dernier rapport financier de BNP-Paribas fait très peur à toute personne sensée : les engagements donnés et reçus révèlent que cette banque a donné des engagements pour 364,025 milliards d’euros alors que les engagements reçus (c’est-à-dire les garanties) ne sont que de… 76,288 milliards d’euros !
Document 3 :
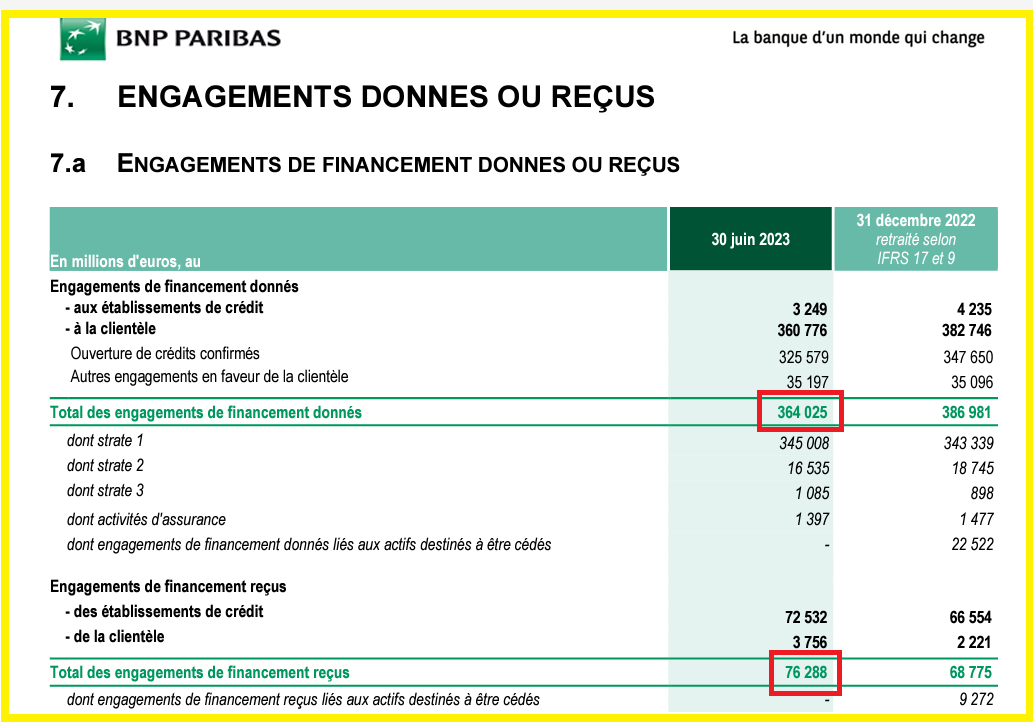
364,025 milliards d’euros d’engagements de financement sur le hors bilan garantis par… 76,288 milliards conduisent à une perte potentielle de… 287,737 milliards (à la fin du 2° trimestre 2023 !
Monumental. Gigantesque.
Pour premier rappel, d’après les lois et les règlements en vigueur aux États-Unis, la totalité des engagements hors bilan doit impérativement être couverte largement par des garanties, cf. mon article à ce sujet sur JPMorgan en 2021.
Pour second rappel, sont comptabilisés dans les actifs du hors bilan des banques les seuls montants des engagements pris par leurs clients (des entreprises) qui leur demandent de payer à leur place les opérations de crédit-bail qu’ils sont susceptibles de devoir payer sans délai.
Les banques proposent ces services (parce qu’ils sont fortement rémunérateurs) mais elles doivent prendre évidemment des garanties solides au cas où leurs clients ne pourraient pas les rembourser.
Les garanties obtenues par BNP-Paribas sont largement inférieures à la logique élémentaire (à défaut d’obligations légales en Europe), ce qui est potentiellement catastrophique.
Evidemment, d’autres cadavres sont cachés dans des placards de ces banksters mais ces seuls deux documents suffisent à montrer une fois de plus que lorsque cette banque fera faillite, comme elle a failli le faire en 2011-2012, ce sera trop tard pour agir…
Pour rappel, d’anciens banksters de BNP-Paribas ont reconnu que, pendant plusieurs mois, en 2011-2012, ils ne savaient pas, en quittant leurs bureaux le soir, si leur banque allait pouvoir ouvrir le lendemain…
Cliquer ici pour (re)voir le film édifiant de France 3 sur les banksters de BNP : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne, généralement censuré après mes articles car ces banksters de BNP me surveillent toujours…
Un film à voir et à revoir, pendant qu’il n’est pas censuré.
Lorsque nous voulons analyser la bonne ou la mauvaise santé d’une banque, il faut aussi prendre en considération le montant de ses capitaux propres…
Compte tenu des règles comptables, le montant réel des capitaux propres d’une banque n’est pas celui qui figure à son bilan mais celui qui est connu sous la dénomination (en anglais) de Common Equity Tier 1 (CET 1) et qui est généralement publié dans des documents annexes (ici dans les diapositives),
Document 4 :
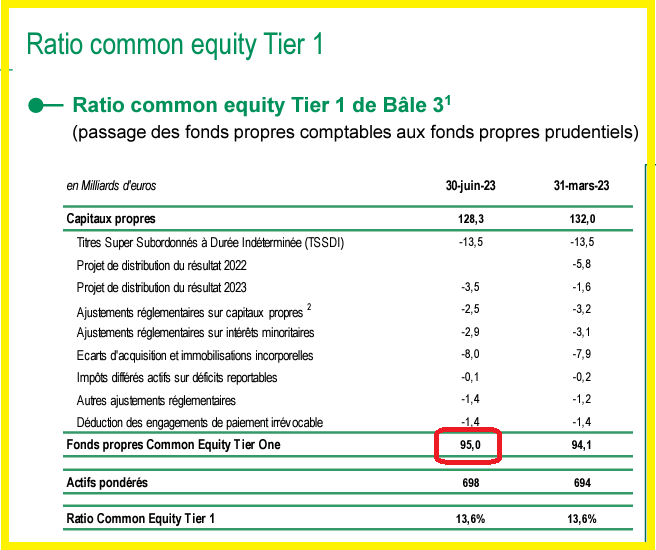
Cependant, ce mode de calcul ne donne pas une image fidèle de la réalité car il ne respecte pas les principes des règles comptables dites IFRS qui veulent que les prêts réputés risqués (enregistrés dans les strates 2 et 3) soient entièrement provisionnés.
En effet, BNP-Paribas ne déprécie que partiellement ces prêts. Il faut donc diminuer le montant des capitaux propres publiés en CET 1 du total des prêts non dépréciés classés dans les strates 2 et 3, ici entourées en bleu,
Document 5 :
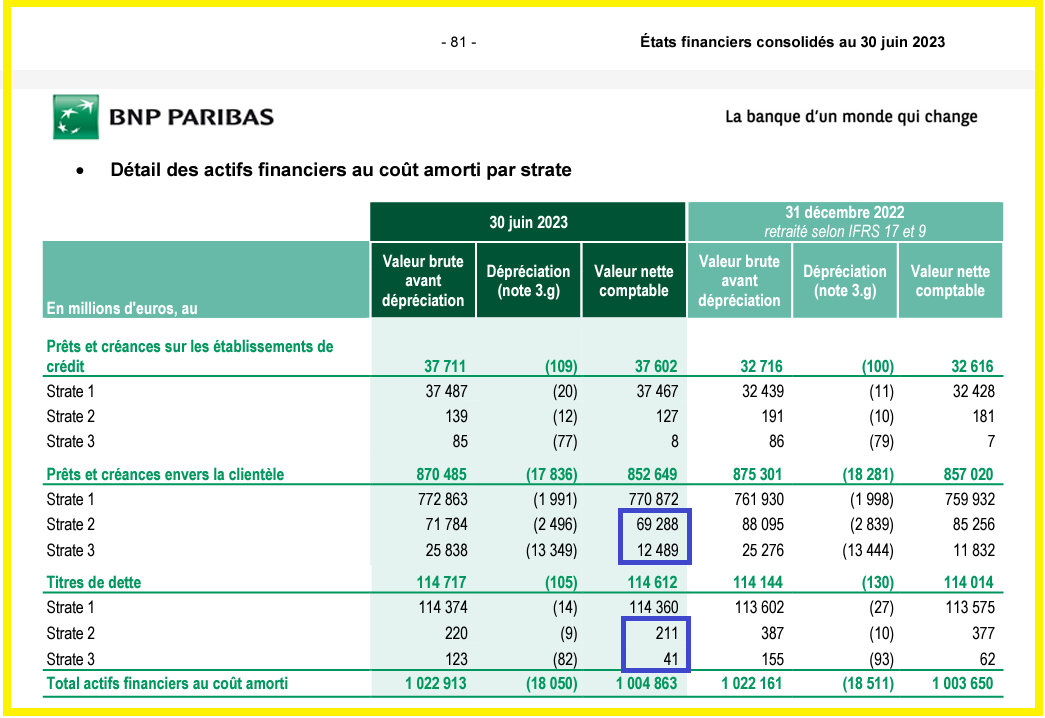
Ainsi, 81,029 milliards d’euros ne sont pas comptabilisés en pertes potentielles dans les comptes de BNP-Paribas.
Il faut donc diminuer d’autant le montant des capitaux propres publiés en CET1 (95,0 milliards d’euros) pour déterminer le montant réel des capitaux propres de BNP-Paribas en conformité avec les principes des règles comptables (IFRS), soit… 12,971 milliards d’euros !
12,971 milliards d’euros de capitaux propres pour des actifs se montant à… 2 671,181 milliards d’euros, c’est quasiment zéro !
BNP-Paribas est donc une banque qui n’a donc plus de capitaux propres en appliquant les seules règles comptables les concernant !
Je ne suis pas le seul à décrypter ainsi les comptes de BNP-Paribas et à en tirer ces conclusions.
Tout le monde sait que BNP-Paribas est au bord de la faillite, du moins dans les milieux financiers professionnels. C’est la raison pour laquelle les investisseurs délaissent ce titre dont le cours continue à fluctuer au même niveau depuis le début des années 2000…
Document 6 :
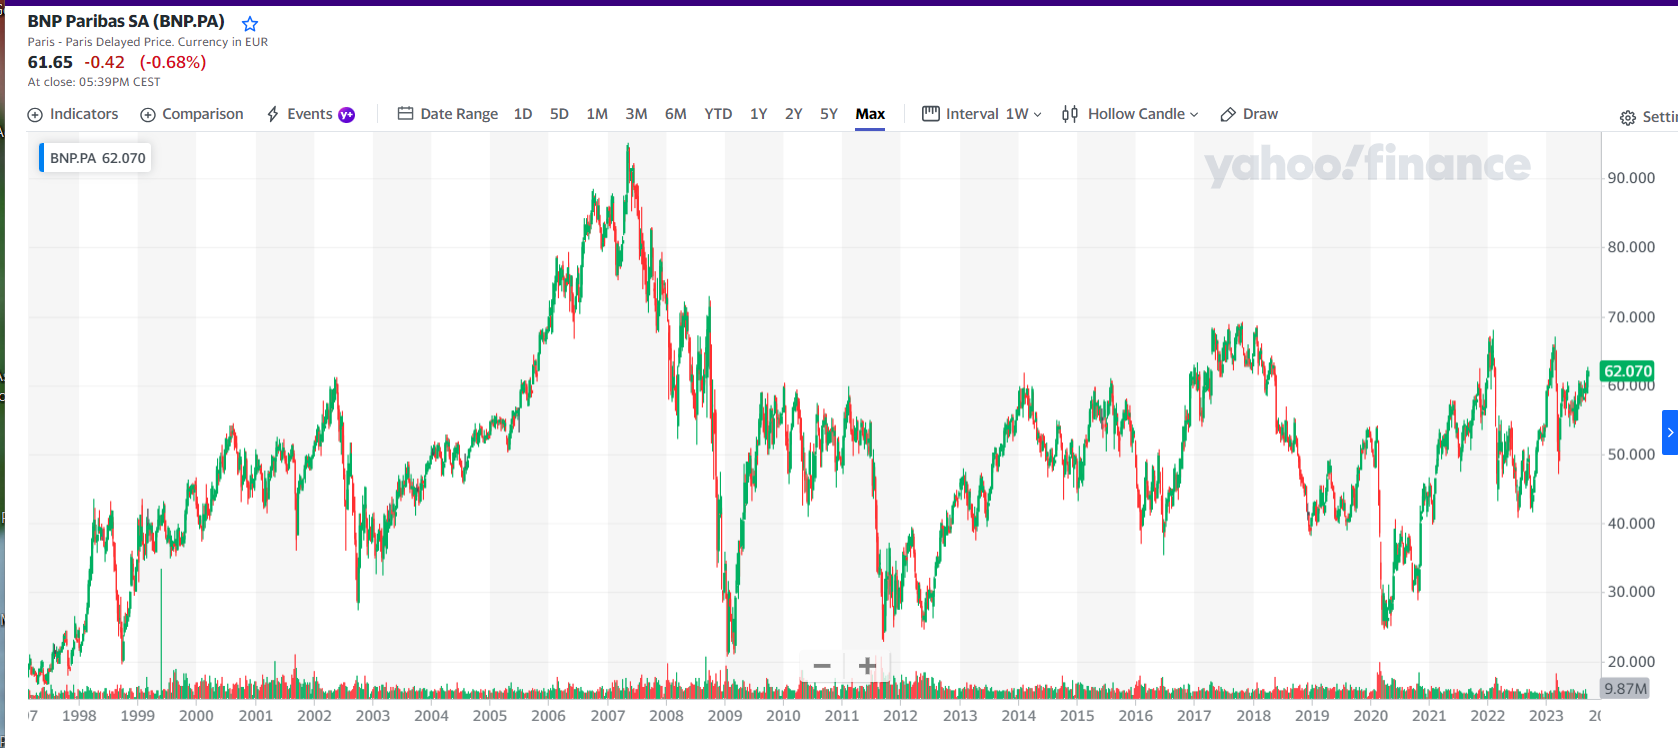
… alors que le cours de JPMorgan a presque quadruplé depuis 2012 en passant de 40 à 150 dollars !
Document 7 :
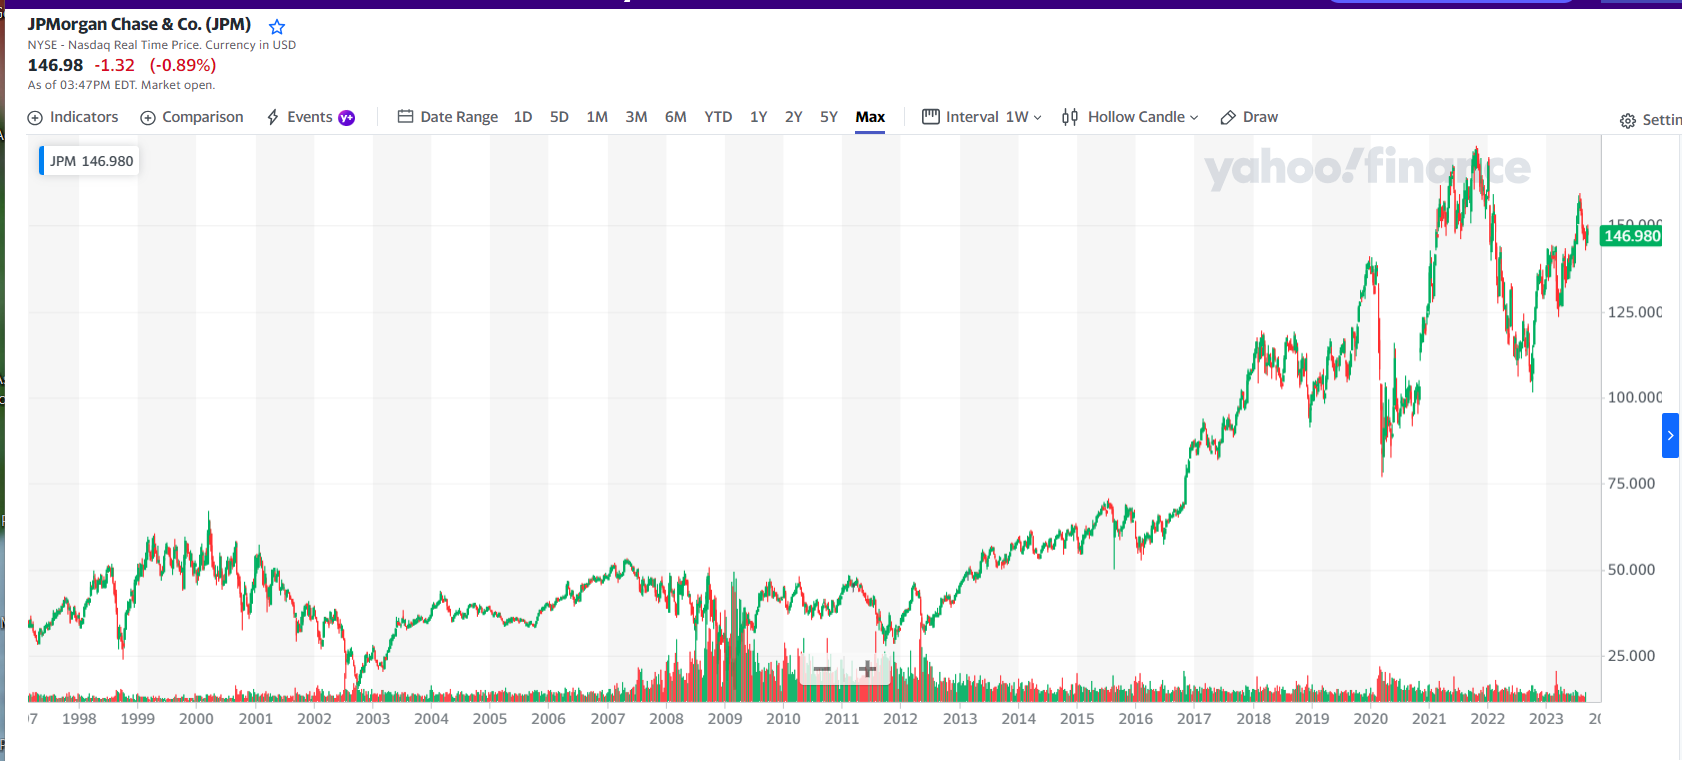
Les dirigeants de BNP-Paribas font pourtant de gros efforts pour doper leur titre en distribuant de généreux dividendes. En effet, le taux de distribution (le pourcentage de dividendes versés par rapport au cours de l’action) de BNP-Paribas est de 6,4 % contre seulement 2,8 % pour JPMorgan !
Comme en 2011-2012, BNP-Paribas est donc très proche du dépôt de bilan et ce n’est pas la seule banque européenne dans cette situation…
***
Cliquer ici pour accéder aux documents publiés par BNP-Paribas au 30 juin 2023.
Cliquer ici pour voir le rapport financier de BNP-Paribas d’où sont tirés les 1 et 3.
Cliquer ici pour voir mon article sur BNP-Paribas pour le 4° trimestre 2022.
Cliquer ici pour voir mon article sur BNP-Paribas pour le 4° trimestre 2021.
***
Dans le document 5, les strates (terme utilisé par BNP-Paribas pour stage en anglais) correspondent à des catégories de prêts dits risqués.
En strate 1 sont classés les prêts réputés non risqués… pour lesquels les dirigeants de BNP-Paribas déprécient quand même une bonne centaine de millions d’euros !
En strate 2 sont enregistrés des prêts dont les bénéficiaires ont déjà connu des défauts de paiements finalement régularisés sans grandes difficultés.
En strate 3 se retrouvent les prêts qui risquent fortement de ne jamais être remboursés.
© Chevallier.biz
Beaucoup de banques américaines sont au bord de la faillite à cause de la bulle monétaire qui s’est développée au cours de ces dernières années. Explications de certains de ces dysfonctionnements…
***
Pour rappel, les banques financent une grande partie de leurs actifs par les dépôts de leurs clients qui sont réputés comme étant généralement globalement stables.
En effet, les banques ont quasiment toutes beaucoup de clients, de nouveaux clients et des clients habituels qui déposent et retirent de l’argent de leurs comptes, ce qui alimente un mouvement brownien qui se manifeste finalement globalement par une certaine stabilité dans le total de ces dépôts, du moins tant que ces banques sont considérées comme étant fiables.
Ces ressources sont donc justement considérées comme stables et donc fiables, ce qui donne légitimement aux dirigeants de ces banques le droit de pouvoir financer une grande partie de leurs actifs qui sont eux-aussi stables, et c’est ce qui s’est produit depuis plusieurs décennies.
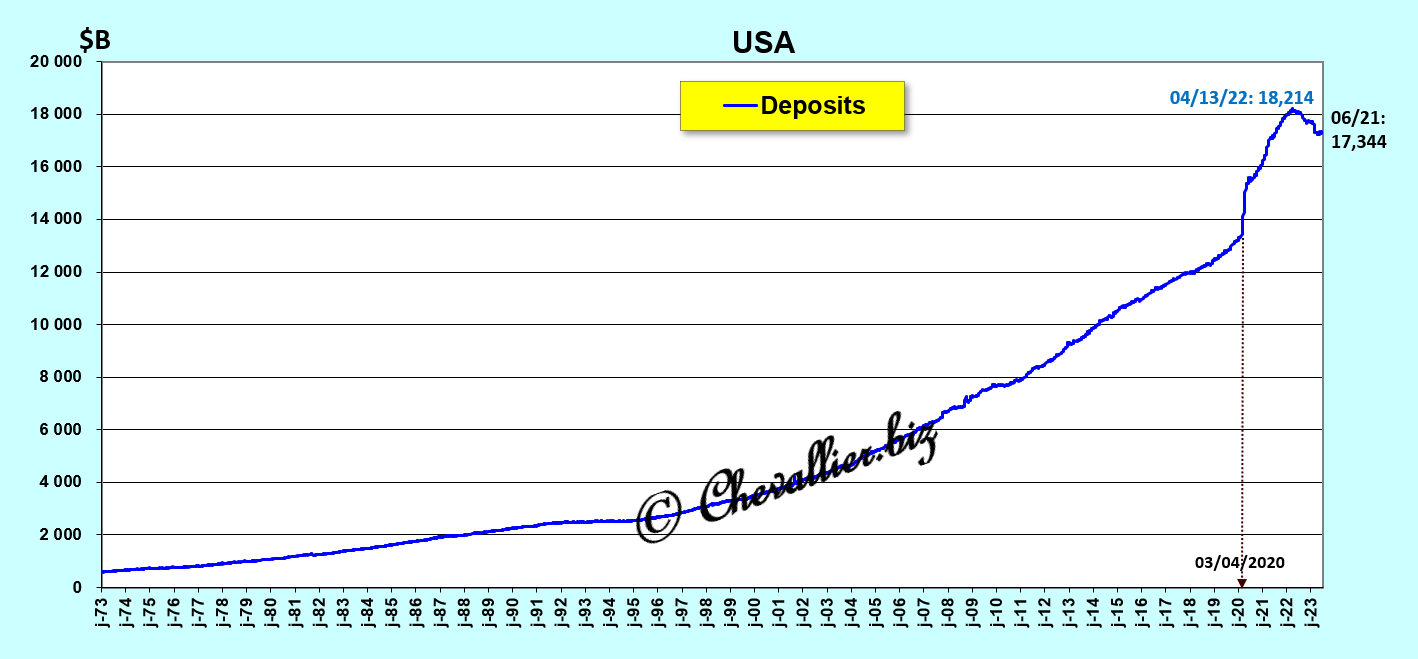
Comme les autorités des États-Unis ont décidé de distribuer des milliards de milliards de dollars en 2020-2021 aux Américains tout en interdisant à la plupart d’entre eux de travailler sous le prétexte de cette histoire de coronavirus, les dépôts des clients des banques américaines ont bondi à un plus haut historique de… 18 214 milliards de dollars au 13 avril 2022,
Document 1 :
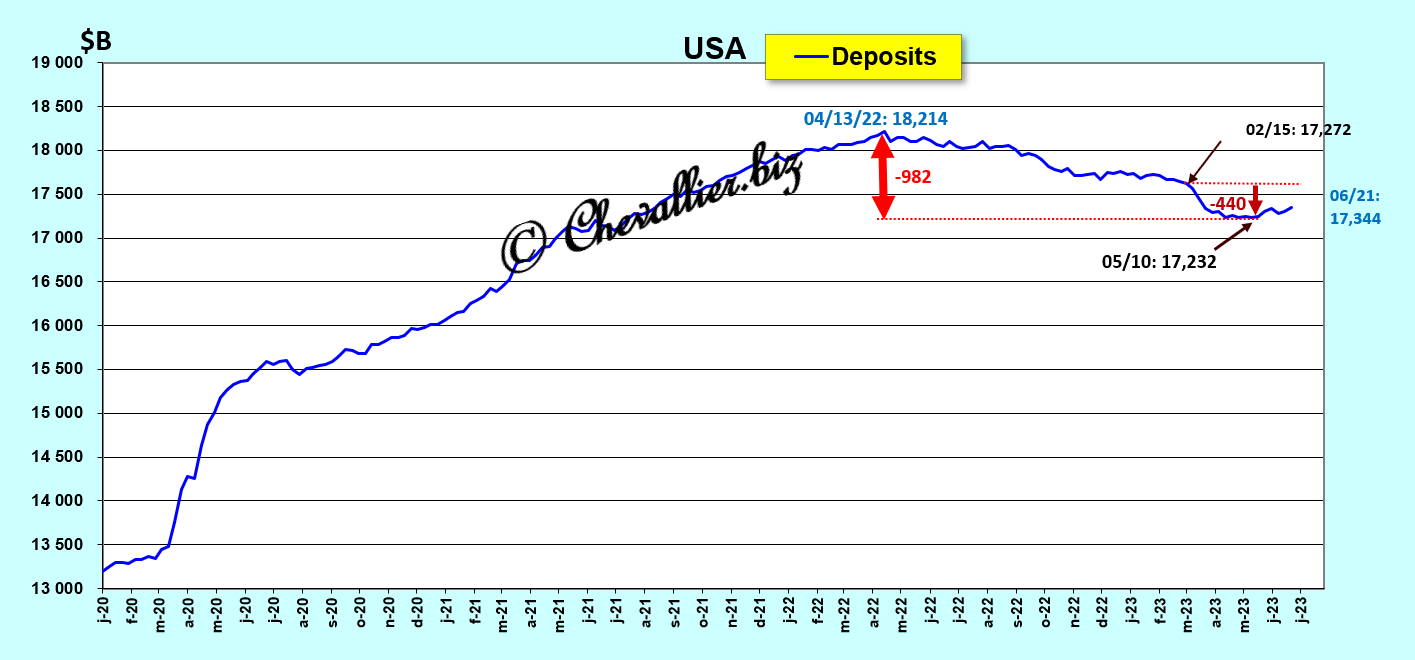
Par la suite, ils ont baissé de presque… 1 000 milliards de dollars, soit de 5,4 % ce qui est peu par rapport à cette énorme bulle monétaire,
Document 2 :
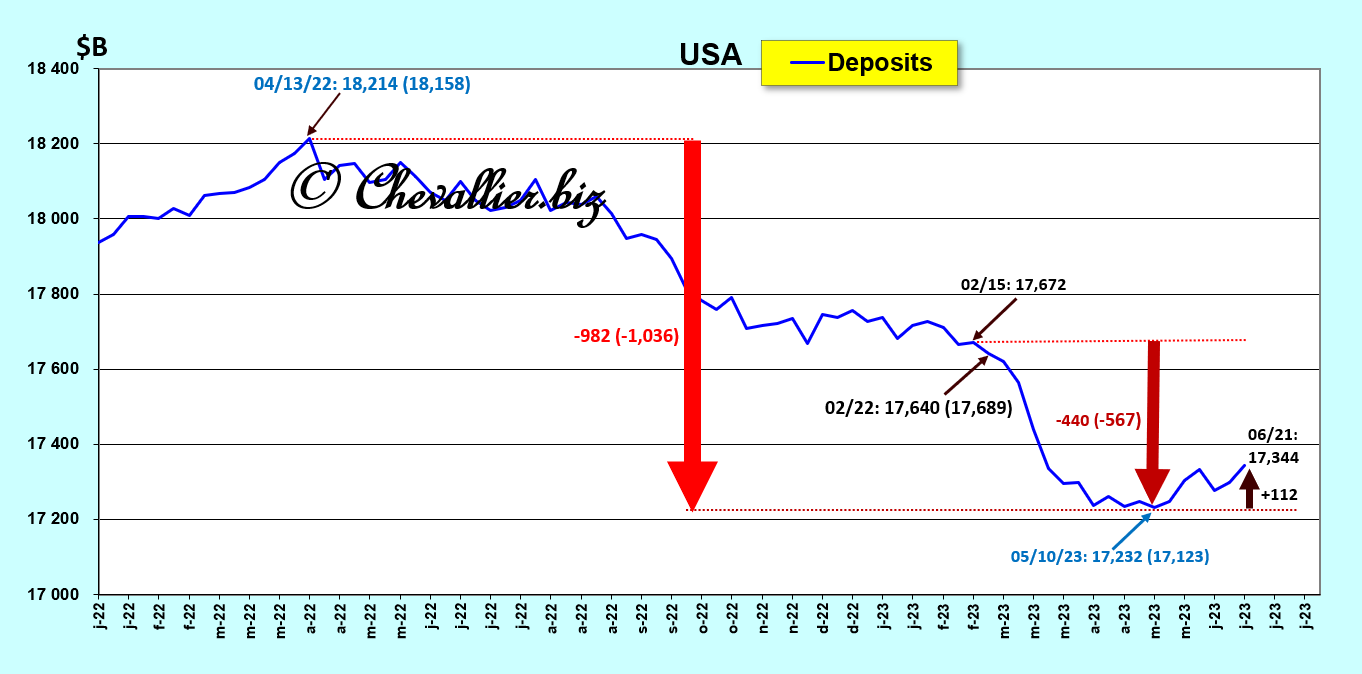
La baisse de ces dépôts s’est accélérée à partir du 22 février dernier lorsque les gestionnaires des trésoreries de certaines start-ups californiennes ont retiré leurs avoirs de leur banque principale comme par exemple ce fut le cas avec Silicon Valley Bank.
En effet, ils craignaient, et à juste titre, qu’elles fassent faillite, ce qui s’est produit pour trois d’entre elles,
Document 3 :
Cependant, la chute de ces dominos bancaires s’est arrêtée avec les interventions énergiques des dirigeants de JPMorgan et de certaines autorités américaines.
Comme les dépôts des start-ups n’étaient pas garantis par la FDIC, les gestionnaires des trésoreries de ces entreprises les ont placés précipitamment (en quelques clics de mulot) sur les fonds mutuels de trésorerie qui les investissent normalement en Treasuries à court terme, ce qui leur permet in fine de bénéficier d’une garantie automatique du gouvernement !
Document 4 :
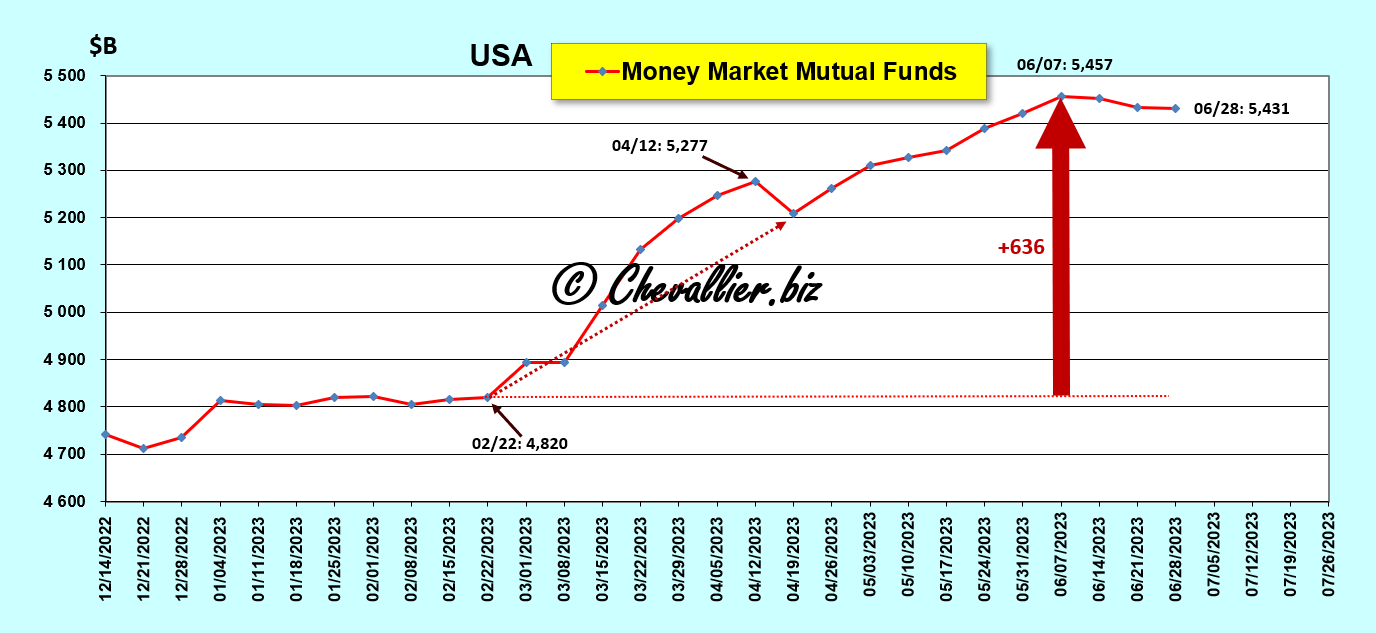
Ainsi, la baisse des dépôts bancaires de 440 milliards de dollars à partir du 22 février (document 3) s’est retrouvée compensée par la hausse de 636 milliards de dollars sur les fonds mutuels de trésorerie dont les totaux ont ainsi bondi à des plus hauts historiques,
Document 5 :
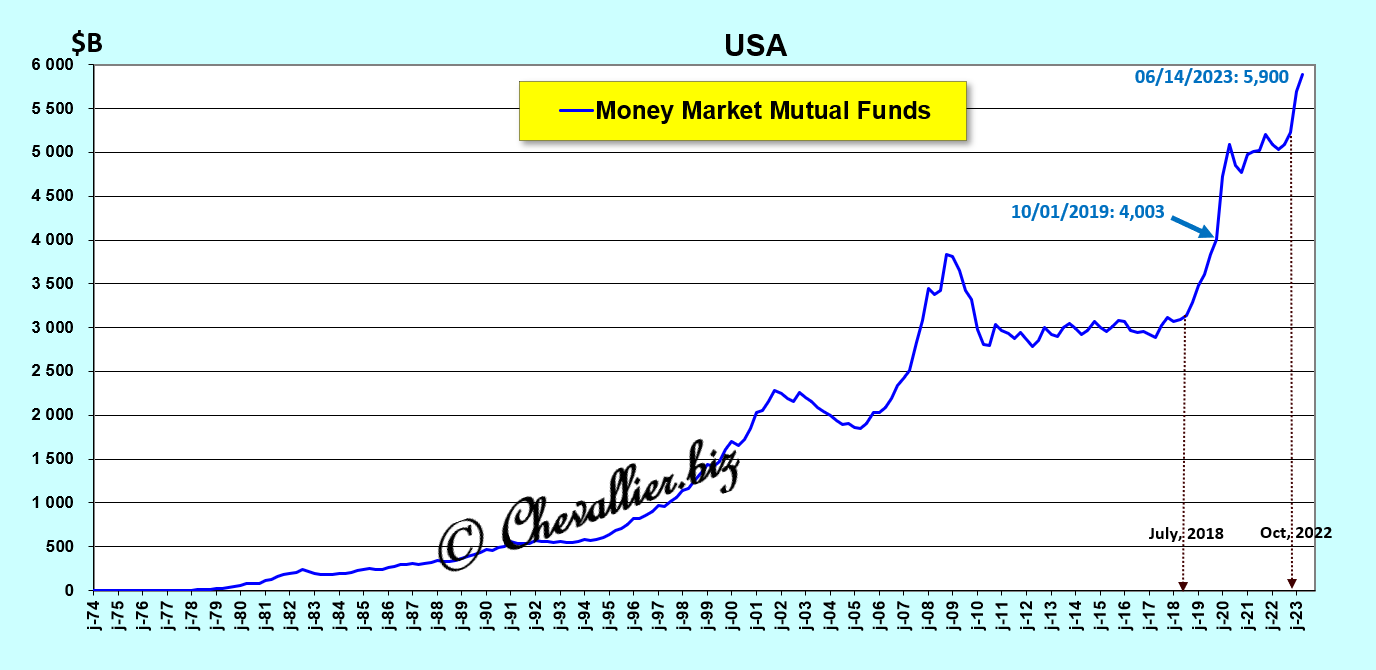
Les chiffres du document 5 émanant de notre ami Fred de Saint Louis sont différents de ceux fournis par l’Investment Company Institute (document 4) mais les variations sont du même ordre.
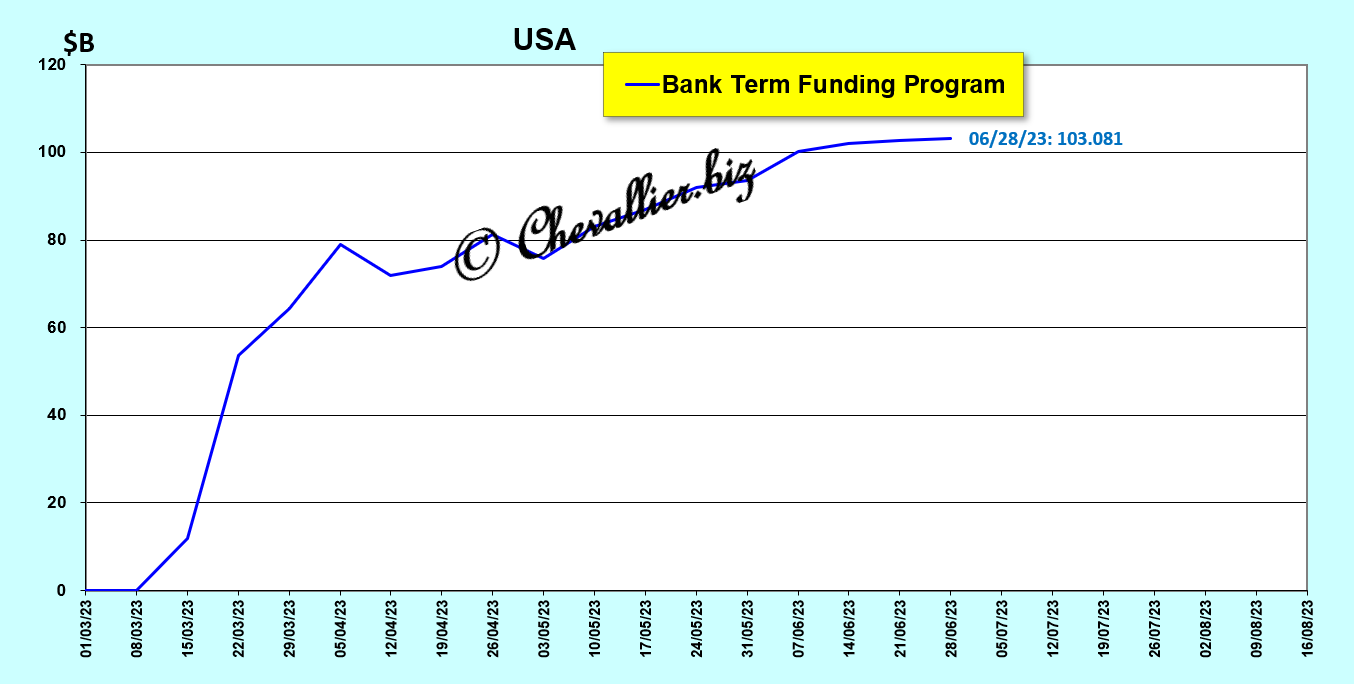
La dégradation de la situation de certaines banques américaines se constate aussi sur les chiffres du Bank Term Funding Program (BTFP) qui montrent que certaines d’entre elles ont impérativement besoin des apports d’une… centaine de milliards de dollars pour pouvoir ne pas faire faillite présentement !
Document 6 :
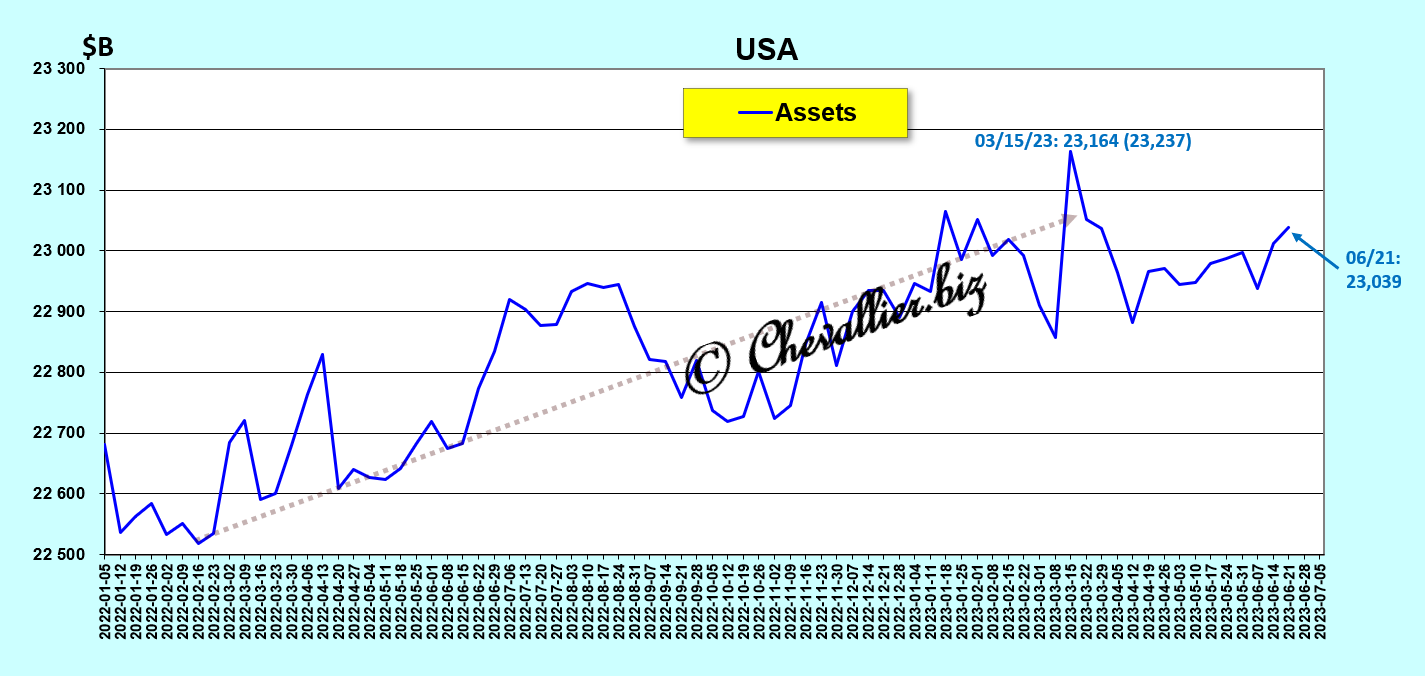
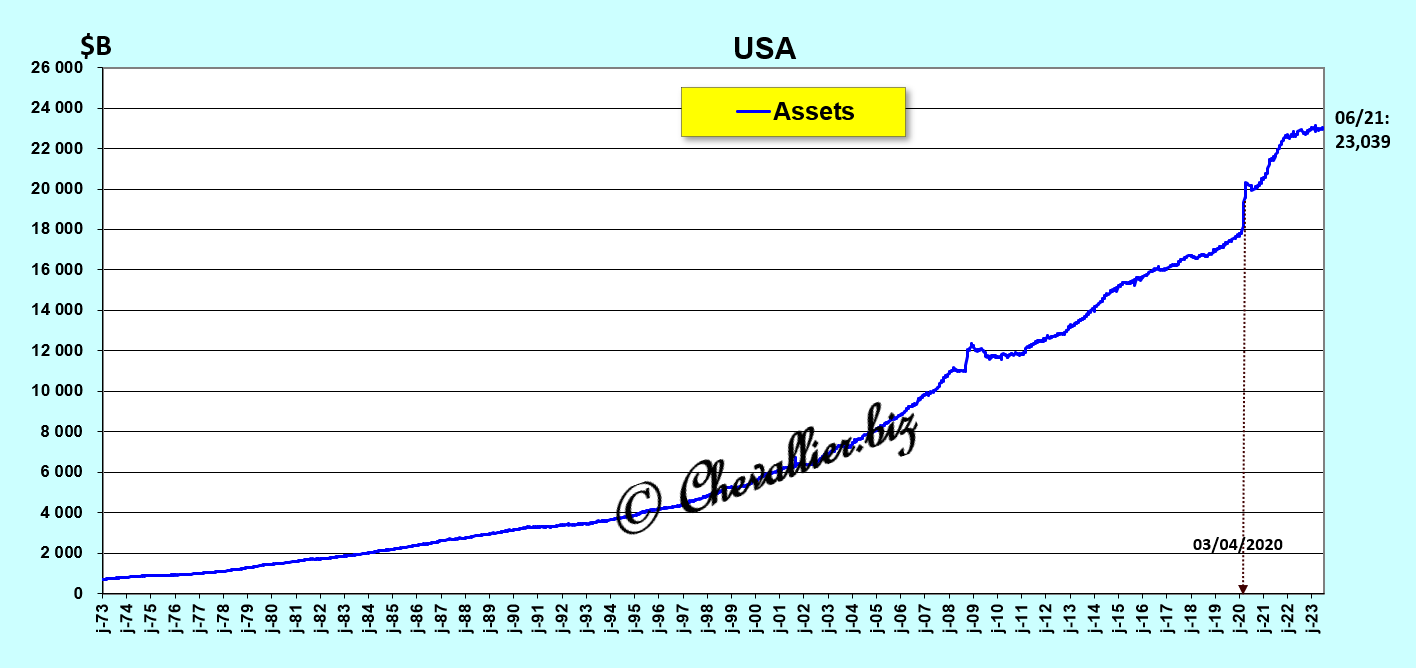
Les actifs des banques américaines continuent à fluctuer à un plus haut niveau historique,
Document 7 :
Ces actifs des banques américaines ont explosé à partir de 2020 avec la distribution de ces milliers de milliards de dollars sous le prétexte de cette histoire de coronavirus,
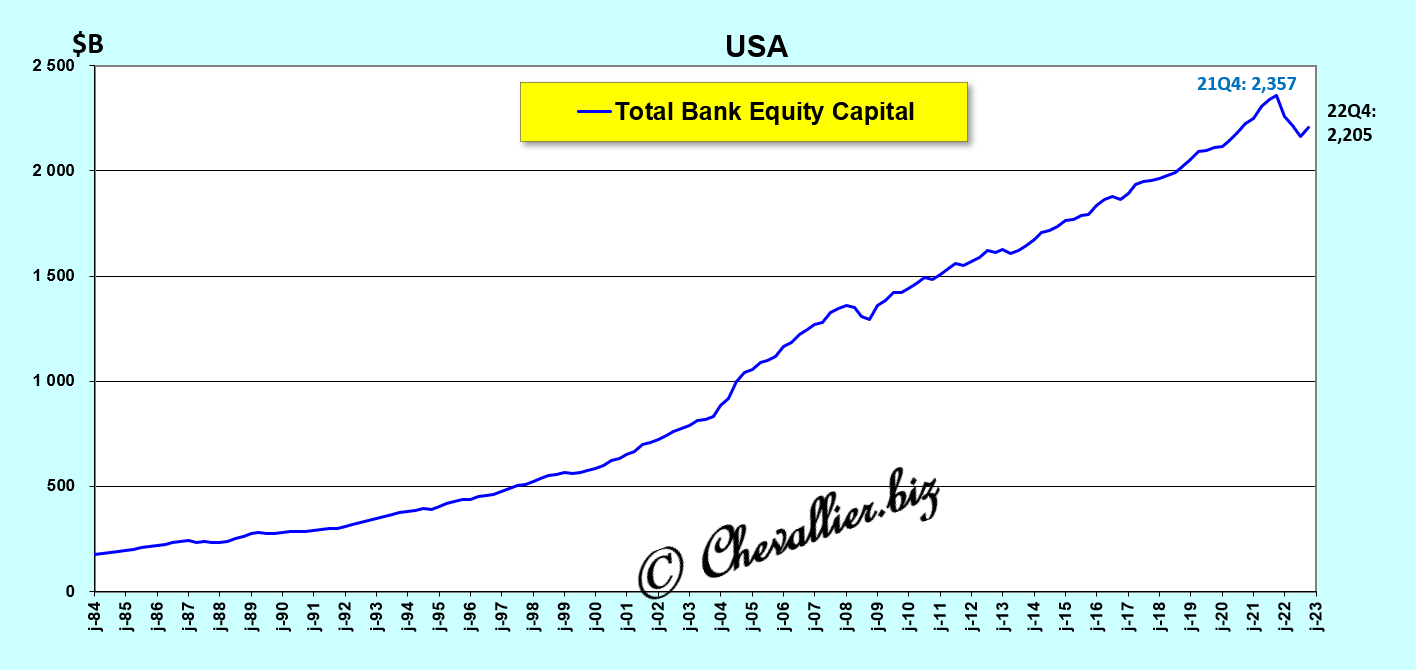
Document 8 :
Après avoir atteint un sommet fin 2021, les capitaux propres des banques américaines ont globalement reflué.
Leur leverage moyen globalement satisfaisant à 10 cache cependant des disparités car certaines banques sont sous-capitalisées alors que d’autres sont confortablement capitalisées,
Document 9 :
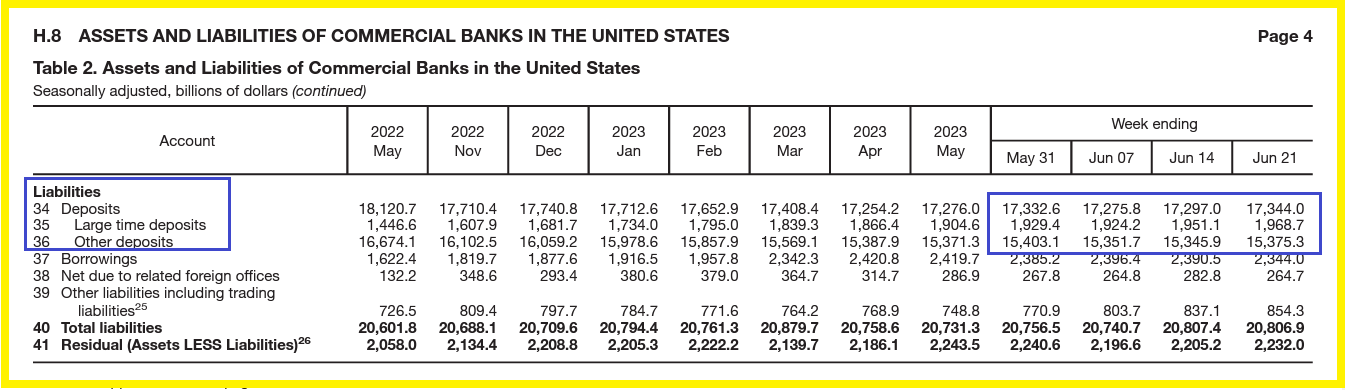
Cependant, ces chiffres publiés au sujet des banques américaines sont sujets à des variations importantes (les chiffres entre parenthèses du document 3 sont ceux qui ont été publiés la semaine précédente !).
Par ailleurs, les chiffres publiés par la Fed sur les séries saisonnalisées sont très différents de ceux des séries désaisonnalisées au point que leurs variations sont inversées !
Document 10 :
Document 11 :
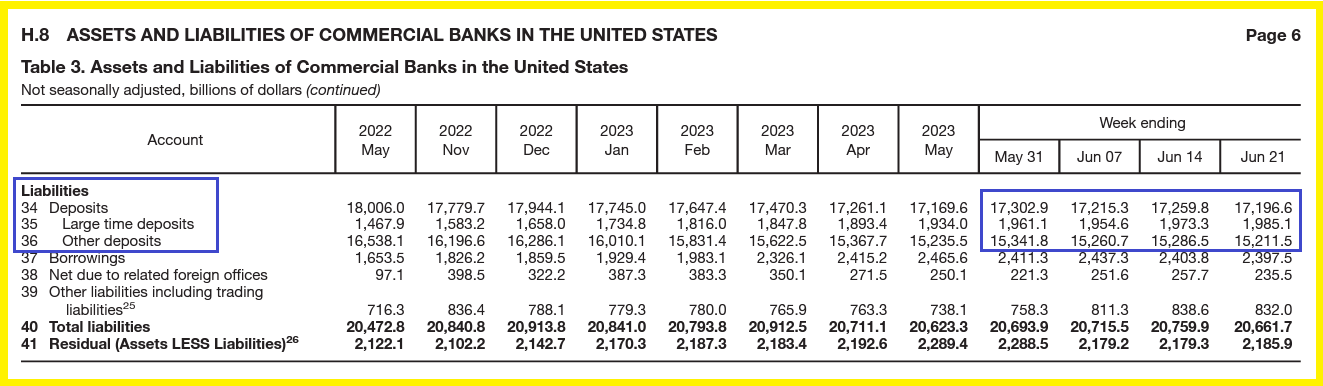
Les chiffres publiés par les banques et les autorités américaines ne sont donc pas totalement fiables. Des cadavres sont certainement cachés dans des placards.
Le système bancaire américain est donc susceptible de subir de très fortes turbulences dans un avenir proche à cause de la bulle monétaire qui s’est développée au cours de ces dernières années et qui s’est accentuée depuis 2020, cf. mes articles à ce sujet…
***
Cliquer ici pour lire un article de ZeroHedge concernant ces problèmes.
Cliquer ici pour accéder au communiqué de la Fed sur les actifs des banques (H.8)
© Chevallier.biz
3 grandes banques américaines ont fait faillite, d’autres banques systémiques sous-capitalisées peuvent tomber car des gestionnaires de trésoreries d’entreprises n’ont plus confiance en elles…
***
[Article en accès libre]
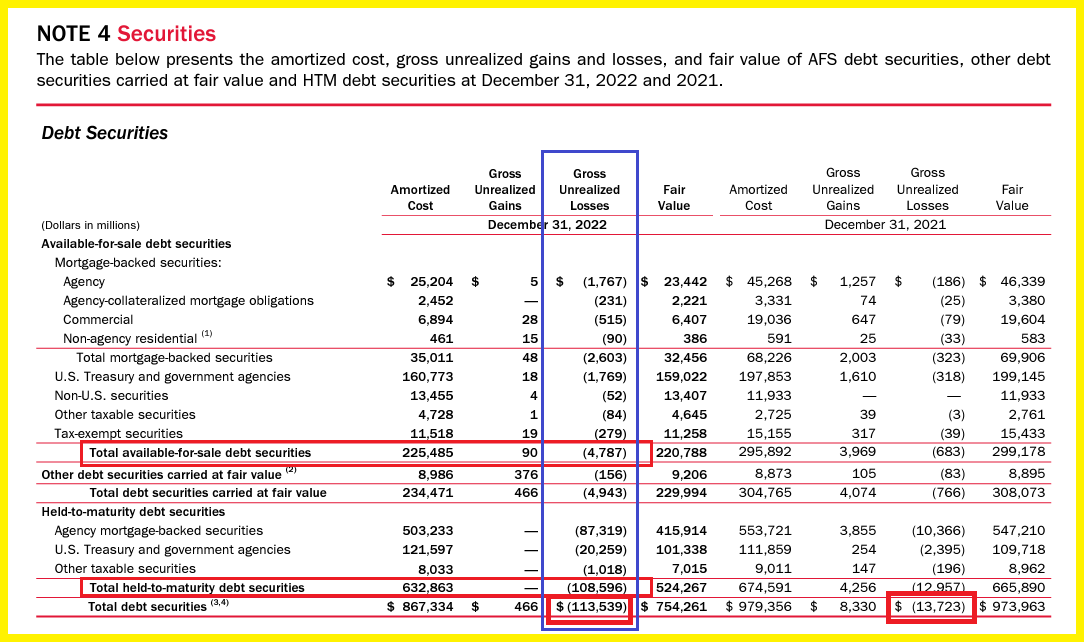
Les pertes non réalisées sur les titres de Bank of America sont passées de 13,7 milliards de dollars fin 2021 à… 113,539 milliards de dollars à la fin de l’année 2022 !
Document 1 :
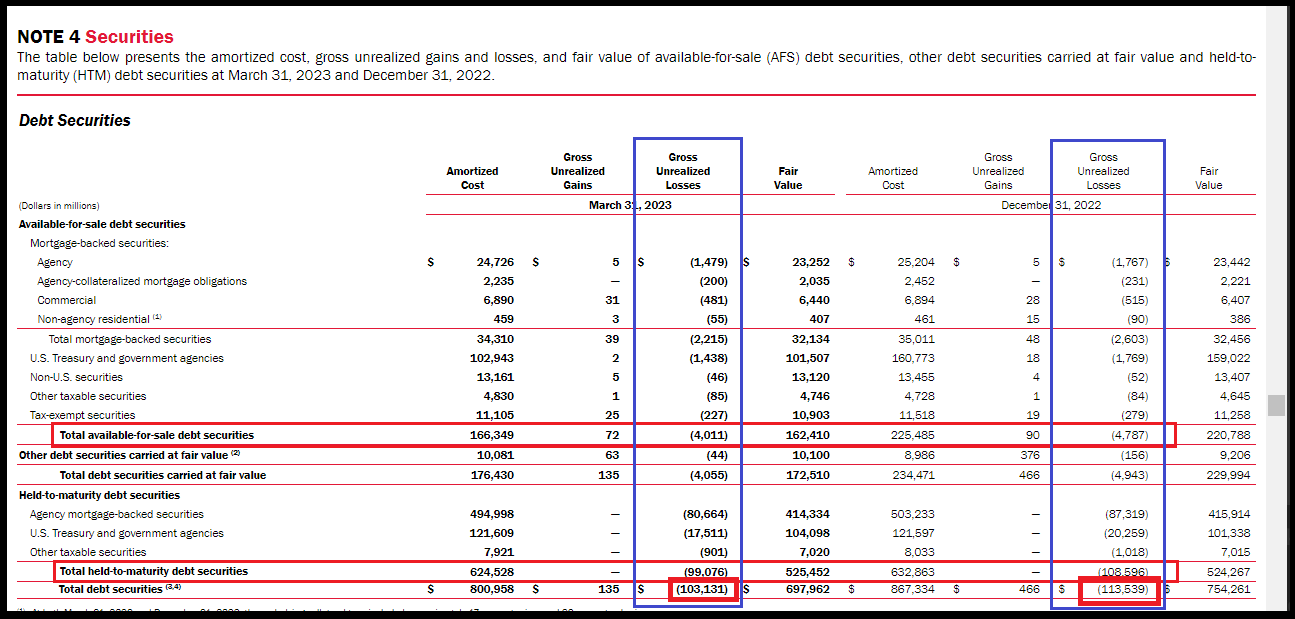
Ces pertes non réalisées sur les titres ont un peu diminué à la fin du premier trimestre 2023 mais elles se sont montées à… 103,131 milliards de dollars !
Document 2 :
Le montant des capitaux propres réels publié par Bank of America, c’est-à-dire le Common equity tier 1 capital, se montait à 184,432 milliards de dollars à la fin du premier trimestre 2023 mais en réalité ce n’est pas le véritable montant des capitaux propres de Bank of America…
Document 3 :
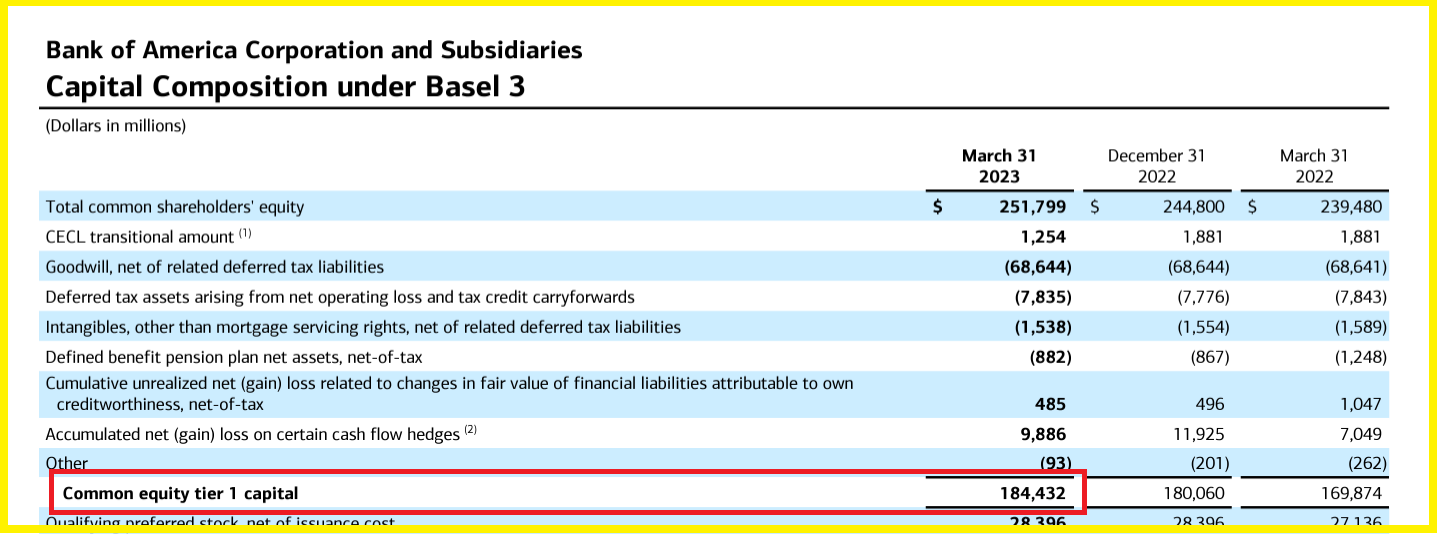
En effet, pour obtenir le véritable montant des capitaux propres de Bank of America, il faut partir du Common equity tier 1 capital (184,432 milliards de dollars) auquel il faut soustraire les pertes non réalisées sur les titres (103,131 milliards de dollars).
Le véritable montant des capitaux propres de Bank of America est donc finalement de… 70,893 milliards de dollars seulement !
Il donne alors une image fidèle de la réalité de la situation de cette banque à la fin du premier trimestre 2023.
Les capitaux propres réels de Bank of America sont donc de 70,893 milliards de dollars seulement pour des actifs de… 3 194,657 milliards de dollars !
Document 4 :
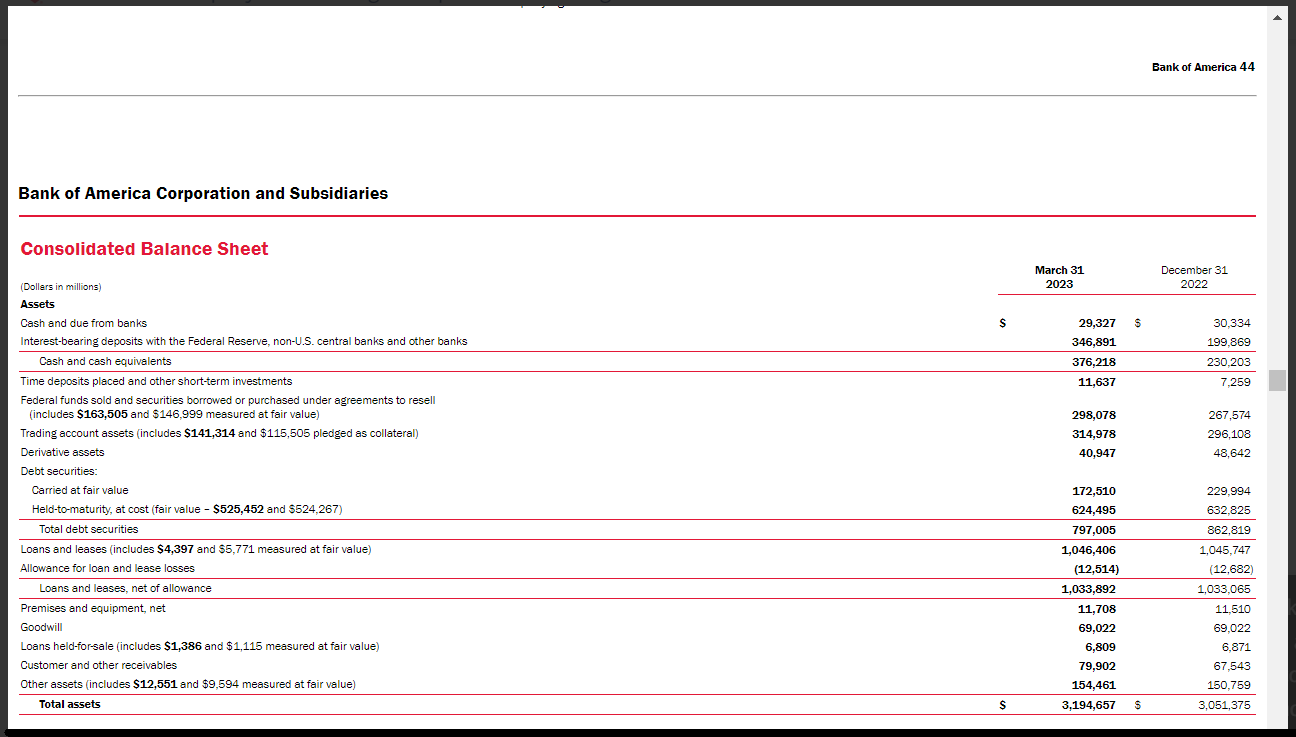
Le total des dettes réelles de Bank of America (3 123,764 milliards de dollars) représente donc 44 fois le montant de ses véritables capitaux propres (70,893 milliards de dollars), ce qui dépasse de très loin les normes car ce multiple d’endettement (leverage) ne devrait pas dépasser 10 !
Le cours de Bank of America a donc baissé logiquement pour fluctuer au niveau qui était le sien en 1998 et il pourrait plonger à sa valeur à la casse, c’est-à-dire à 70 milliards de dollars alors que sa capitalisation boursière est présentement de… 234 milliards de dollars !
Document 5 :
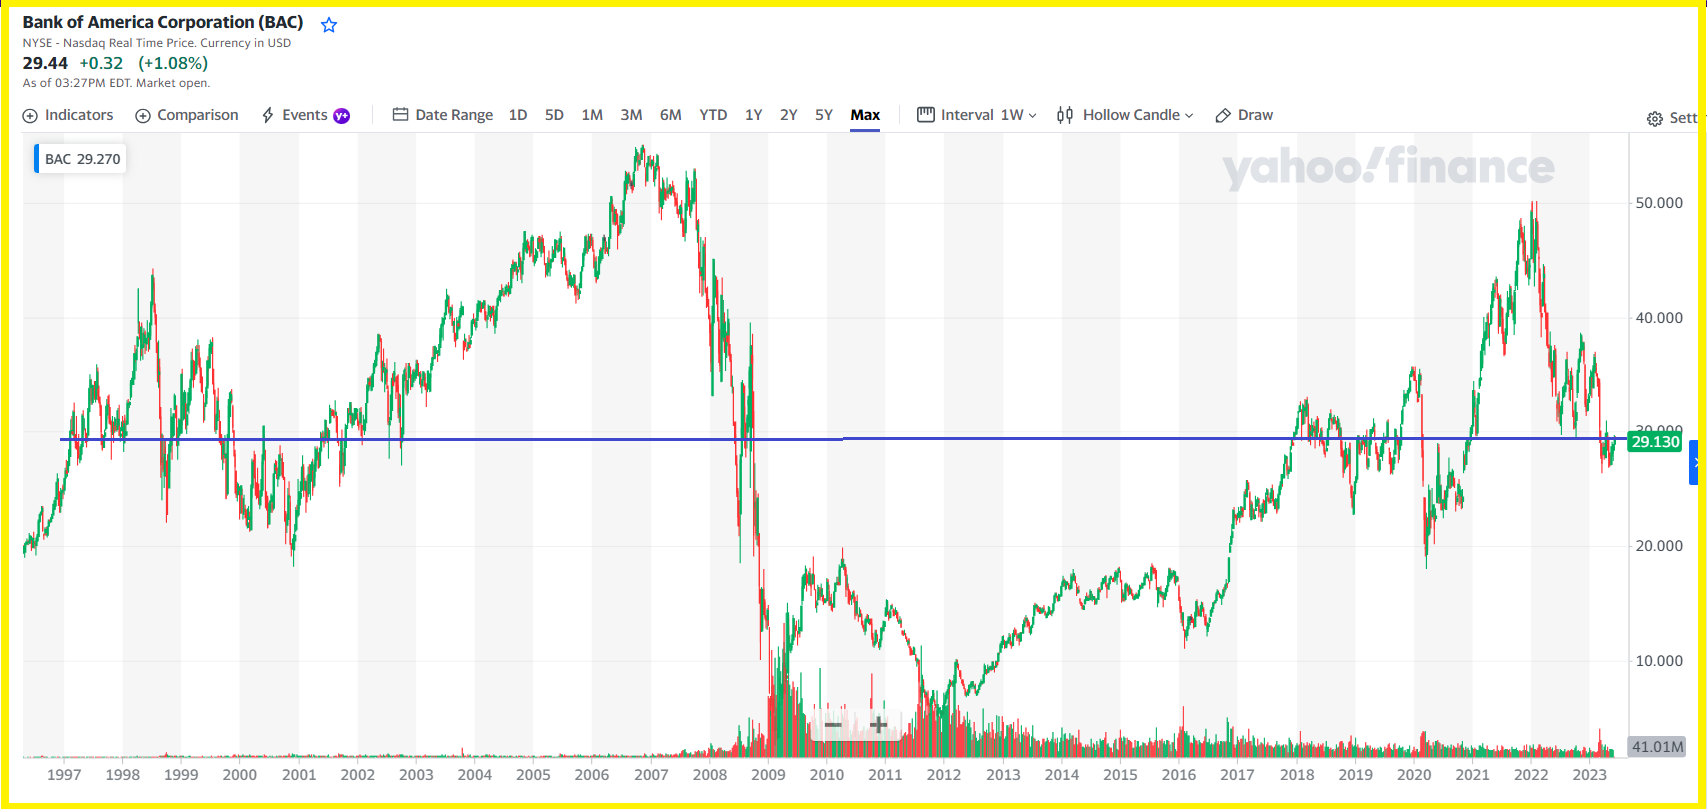
Le cours de Bank of America a donc baissé récemment mais il peut encore plonger à… 3 dollars comme il l’a déjà fait en 2009 ou même à… zéro, c’est-à-dire que cette banque peut être déclarée en faillite comme l’a été Silicon Valley Bank, mais avec plus de 3 000 milliards de dollars d’actifs, le risque est alors systémique !
Ce n’est pas là une hypothèse d’école mais une réalité bien tangible envisagée entre autres par beaucoup de gestionnaires de trésoreries d’entreprises comme le montre l’augmentation des dépôts dans les fonds de trésorerie depuis fin février 2023,
Document 6 :
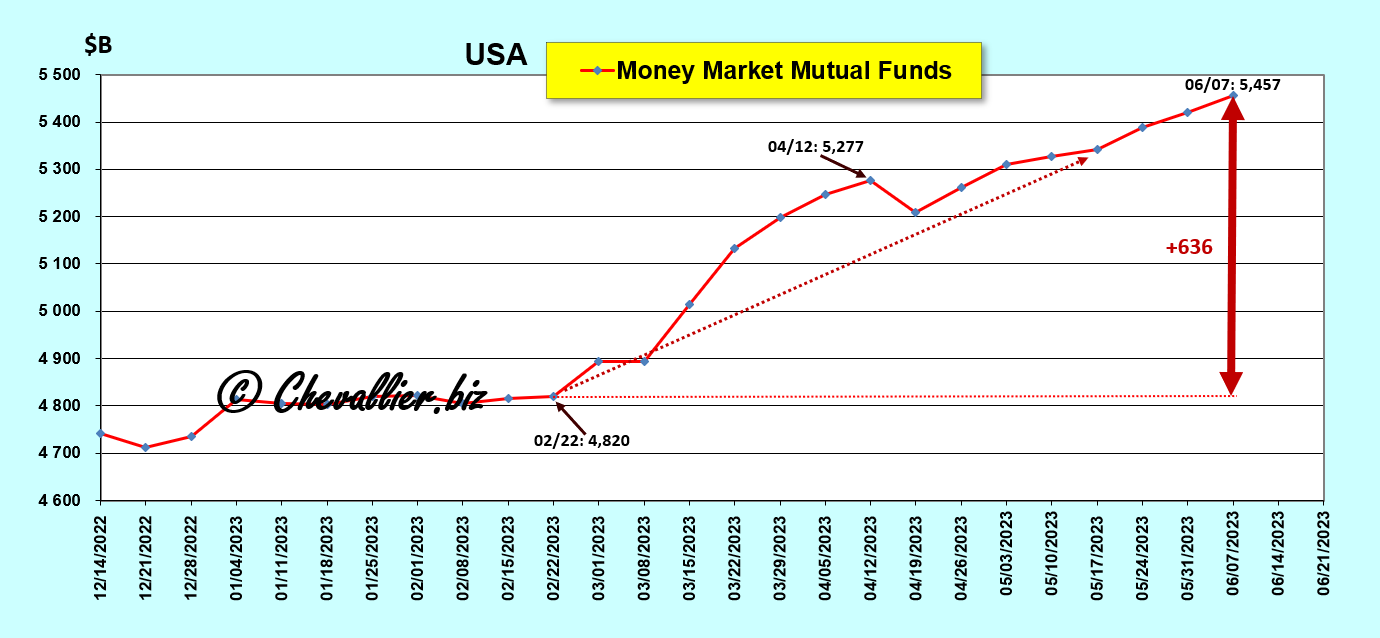
En effet, des gestionnaires de trésoreries d’entreprises qui disposent de millions et même souvent de milliards de dollars de disponibilités (qui ne sont évidemment pas assurées par la FDIC !), ont sorti de leurs banques habituelles… 636 milliards de dollars depuis fin février pour les placer dans des fonds de trésorerie afin de les sauvegarder en cas d’effondrement du système bancaire américain !
Ils ont trouvé là une excellente solution face aux risques posés par les banques sous-capitalisées, en dehors de toute polémique stérile.
Articles à venir à ce sujet…
***
Le document 1 est tiré du rapport financier annuel 2022 page 158 de Bank of America.
Le document 2 est tiré du rapport financier 10-Q du premier trimestre 2023 page 57 et page 45 pour le document 4.
Le document 3 est tiré du rapport financier Supplemental Information page 7.
Cliquer ici pour accéder aux pages de Bank of America pour les investisseurs.
Le document 6 est tiré des données publiées dans le Weekly Money Market Mutual Fund Assets par de l’Investment Company Institute (ICI).
Cliquer ici pour y accéder.
© Chevallier.biz
Big tsunami bancaire US : dépôts, capitaux propres et fonds monétaires Lire la suite »
First Republic Bank : JPMorgan gagnera 20 % sur ce deal Lire la suite »
Banques : de la panique des marchés financiers aux manipulations des informations Lire la suite »
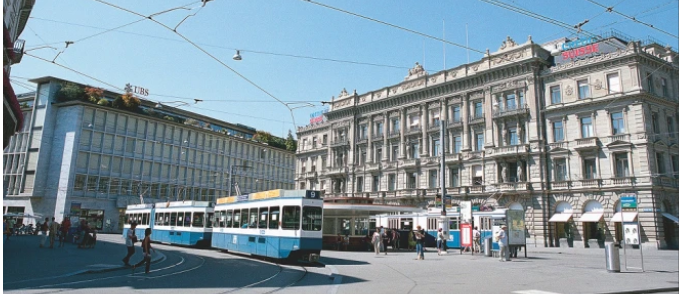
Les autorités suisses font pression pour qu’UBS absorbe le Crédit Suisse mais UBS aurait déjà dû être déclarée en faillite car ses capitaux propres sont négatifs en application des règles comptables…
***
Les articles et commentaires sur la situation des banques aux États-Unis et en Europe sont nombreux mais pour comprendre ce qui se passe à ce sujet, il faut commencer par analyser les comptes de ces banques…
Pour ce qui concerne UBS, le point de départ de toute analyse élémentaire est constitué par le montant de ses capitaux propres réels, à savoir le Total common equity tier 1 capital publié dans son dernier rapport financier arrêté au 31 décembre 2022, soit 45,457 milliards de dollars (USD),
Document 1 :
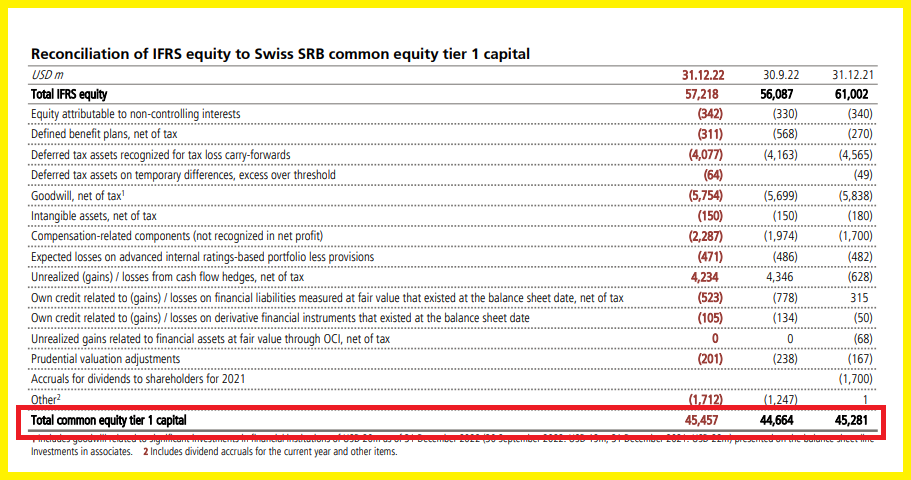
Ces 45,5 milliards de dollars doivent être rapprochés du montant du total des dettes d’UBS, Total liabilities, à savoir 1 047 milliards de dollars de façon à déterminer ce ratio fondamental pour les banques qu’est le leverage, c’est-à-dire le multiple d’endettement.
Pour rappel le leverage est le ratio entre les dettes sur les capitaux propres, ici 1 047 sur 45,5 soit 23,0 ce qui signifie que les dettes représentent 23 fois le montant de ses capitaux propres alors que ce ratio devrait être inférieur à 10 selon ce bon vieux Greenspan !
Document 2 :
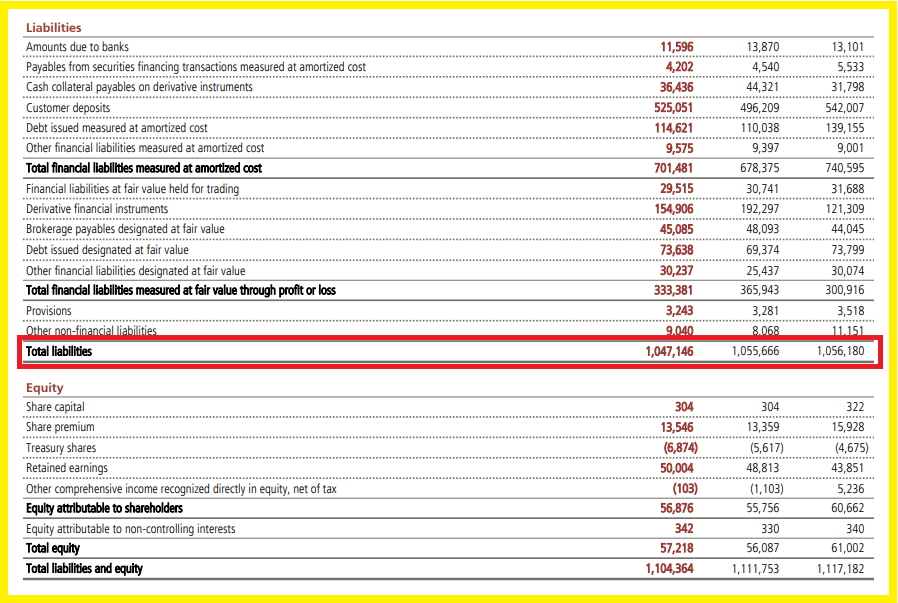
Pour qu’UBS soit une banque fiable, il aurait fallu que le total de ses dettes soit au maximum de 455 milliards de dollars (soit 10 fois ses capitaux propres) !
Les dirigeants d’UBS n’ont pas respecté les règles prudentielles d’endettement car ils ont donc emprunté 593 milliards de dollars en trop (1 047-45,5), ce qui fragilise cette banque.
Les autorités monétaires suisses auraient dû leur imposer de respecter cette règle mais elles ne l’ont pas fait car ces dirigeants d’UBS sont en fait plus influents que leurs superviseurs !
Pire : le dernier rapport financier d’UBS publie les chiffres du hors bilan qui révèlent que la banque s’est engagée à payer à ses clients pour 87,1 milliards de dollars alors que les garanties reçues ne sont que de 20,6 milliards de dollars, ce qui conduit à des pertes potentielles de… 66,5 milliards !
Document 3 :
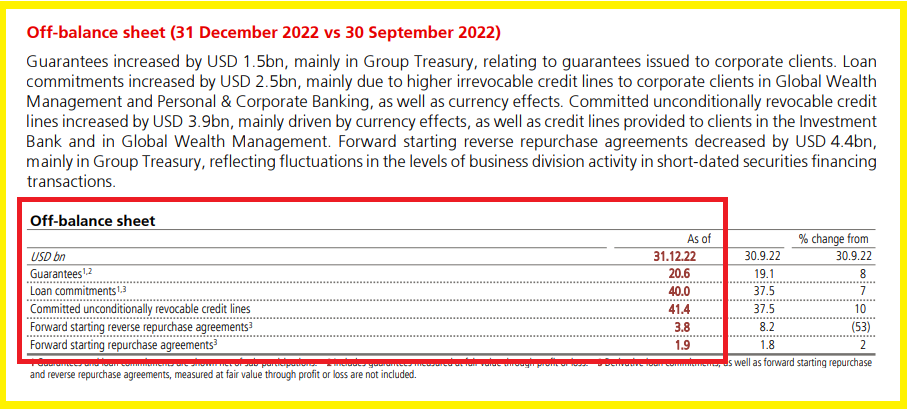
Le chiffre de 87,1 milliards de dollars est le résultat de la somme au 31 décembre 2022 des quatre dernières lignes de ce document 3 qui sont constituées d’engagements à payer par UBS dans le cadre des seules opérations comptabilisées dans le hors bilan, à savoir des engagements de prêts, des lignes de crédit irrévocables sans condition et des opérations de mise en pension et de prise en pension à terme.
Par ailleurs, le rapport financier d’UBS ne publie plus les chiffres permettant de connaitre le montant des pertes potentielles sur les actifs tels que les prêts qu’elle a accordés et qui se montaient à 26 milliards de dollars à la fin du troisième trimestre 2021 pour un total de 722,8 milliards (cf. mon article à ce sujet) à rapprocher des 727,568 milliards au 31 décembre 2022,
Document 4 :
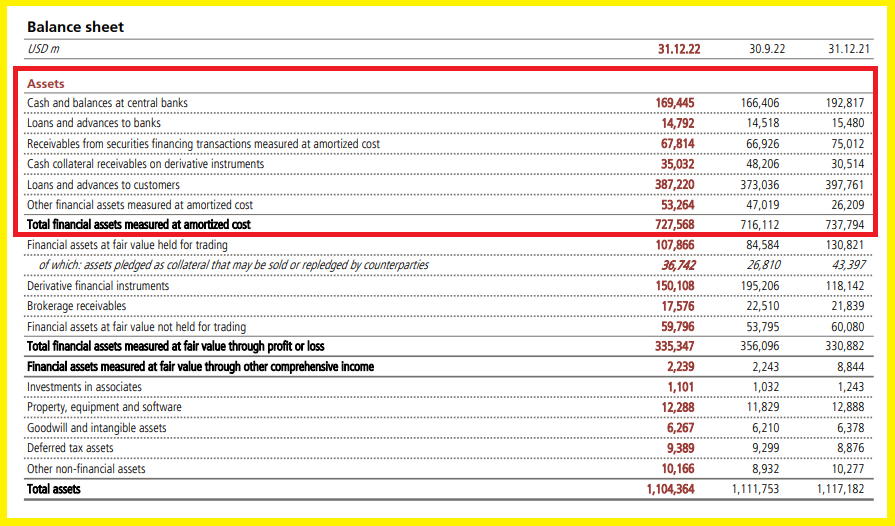
En conséquence, les pertes non comptabilisées sur ces postes devraient être au moins de l’ordre de 25 milliards de dollars alors que les provisions ne sont que de… 3,042 milliards !
Document 5 :
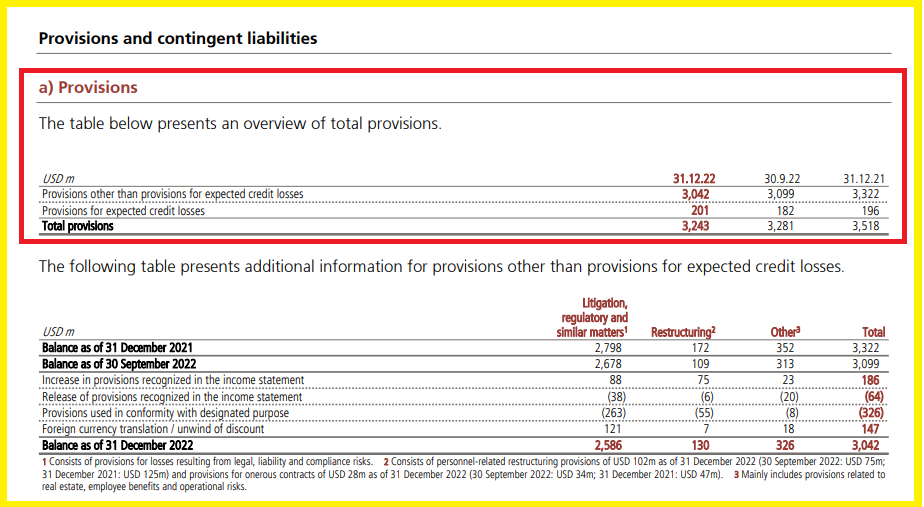
Ces cinq documents extraits du dernier rapport financier d’UBS (non audité) pour 2022 montrent clairement que cette banque aurait dû être déclarée en faillite depuis longtemps, cf. mes nombreux articles à ce sujet.
Les dirigeants d’UBS et de Crédit Suisse n’ont pas respecté les règles prudentielles d’endettement, ce qui aurait dû être condamnable et les autorités monétaires les ont laissé faire, ce qui conduit présentement à une situation catastrophique.
Une banque en faillite ne peut pas être sauvée par une autre banque en faillite !
Pendant des années, j’ai montré clairement à partir de l’analyse des rapports financiers que la situation de beaucoup de big banks, surtout européennes était potentiellement catastrophique.
Maintenant, c’est trop tard pour agir.
Le tsunami bancaire que j’annonçais explicitement depuis mars 2020 a commencé à se manifester. La vague devrait s’amplifier dans les jours, les semaines et les mois à venir et les conséquences risquent d’être très graves, surtout en France, un pays dont la population peut agir brusquement et très violemment.
Il aurait été préférable d’avoir un minimum de culture économique et monétaire élémentaire…
***
UBS (à gauche) et Crédit Suisse (à droite) ont leur siège à Zurich sur la… Paradeplatz !
Cliquer ici pour lire mon article précédent et très instructif sur UBS.
Cliquer ici pour accéder aux informations financières d’UBS.
Cliquer ici pour lire le dernier rapport financier d’UBS.
© Chevallier.biz
Bank of America est la seule big bank qui publie le montant de ses pertes non réalisées : 113,5 milliards de dollars pour 180 milliards de capitaux propres réels ! Et d’autres cadavres sont peut-être cachés…
***
Grosse surprise, le rapport financier de Bank of America pour l’exercice 2022 publie page 160 dans sa note 4 le montant des « pertes non réalisées » (Gross Unrealized Losses) au 31 décembre 2022, à savoir 113,5 milliards de dollars !
Document 1 :
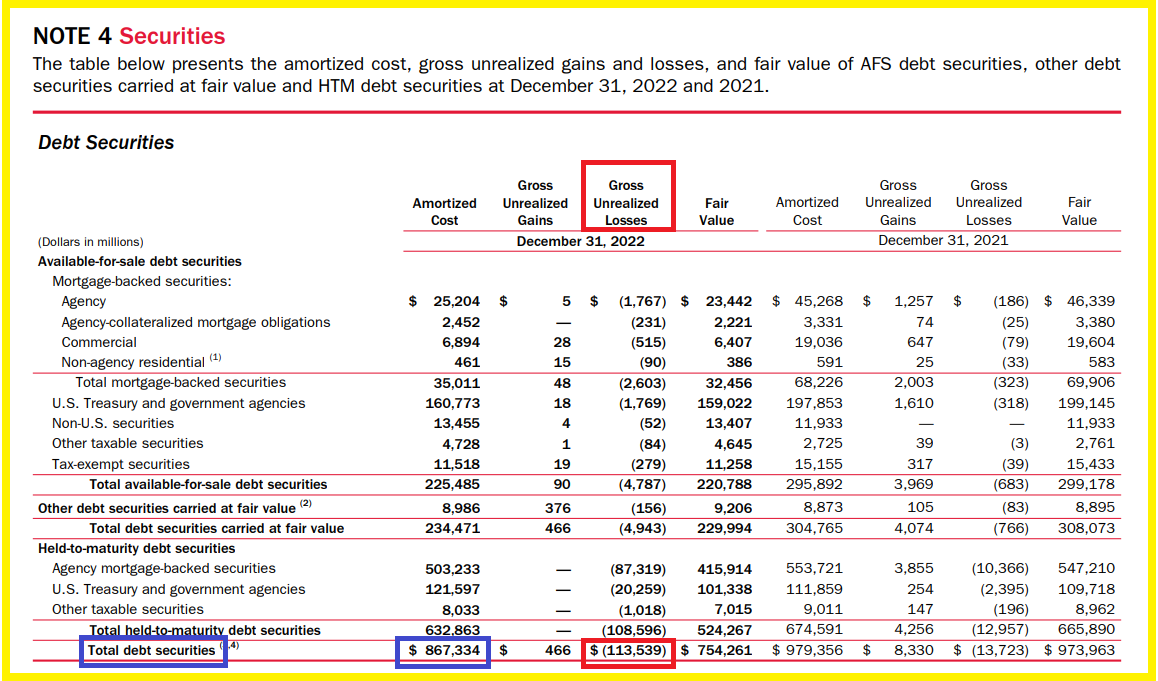
Ces 113,5 milliards de pertes portent sur un portefeuille de 867,3 milliards de dollars de titres (securities) qui sont constitués pour la plupart a priori de Treasuries.
Comme les membres du FOMC ont fait monter depuis le 16 mars 2022 le taux de base de la Fed de zéro à près de 5 %, les prix des contrats portant sur ces Treasuries ont chuté, ce qui a conduit des banques comme la Silicon Valley Bank à comptabiliser des pertes importantes car ses dirigeants ont été obligés de céder en catastrophe un bon paquet de titres pour récupérer des liquidités.
Bank of America n’est pas obligée (pour l’instant du moins) de vendre une partie de ces titres pour récupérer des liquidités, elle n’a donc pas été obligée de comptabiliser ces 113,5 milliards de dollars de pertes !
Par contre, en application des règles comptables dites IFRS, elle aurait dû comptabiliser ces titres à leur juste valeur (at fair value), au prix du marché (market price), donc en enregistrant 113,5 milliards de dollars de pertes sur ce poste venant en diminution de ses capitaux propres !
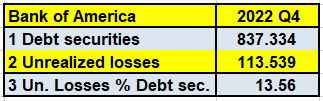
Ces pertes non comptabilisées représentent 13,56 % du montant des titres,
Document 2 :
Le bilan publié par Bank of America ne donne donc pas une image fidèle de la réalité !
Document 3 :
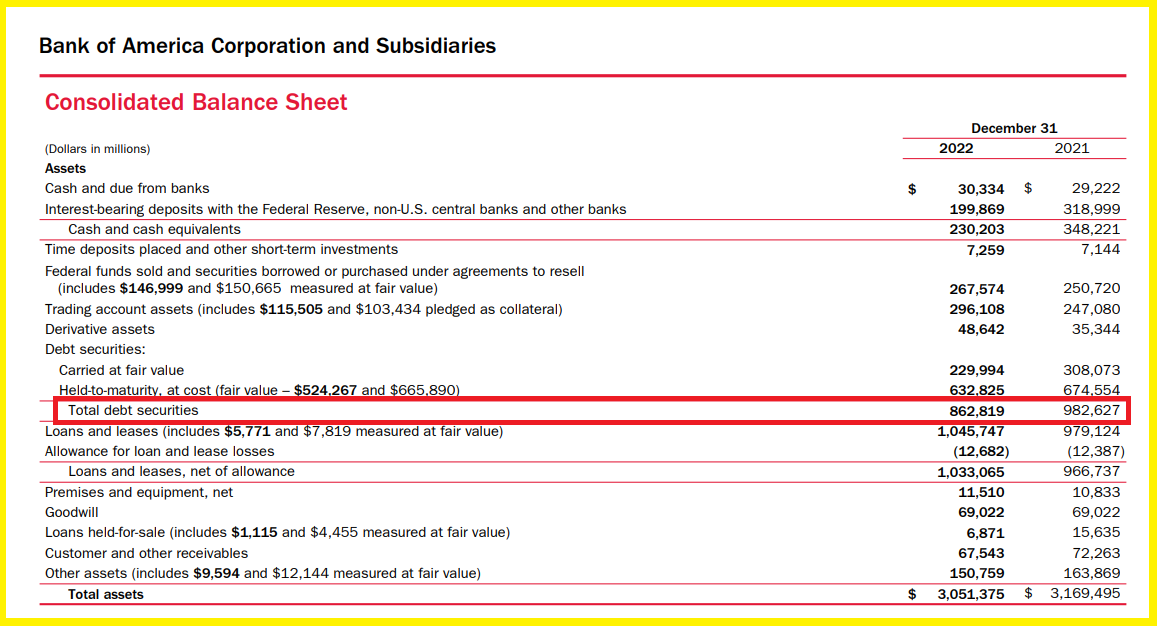
Il s’agit donc là d’une tromperie (d’une fraude) portant sur la réalité des comptes de cette banque, ce qui est condamnable mais pas condamné, surtout que les autorités bancaires américaines acceptent le concept de « pertes non réalisées » qui n’existait pas précédemment !
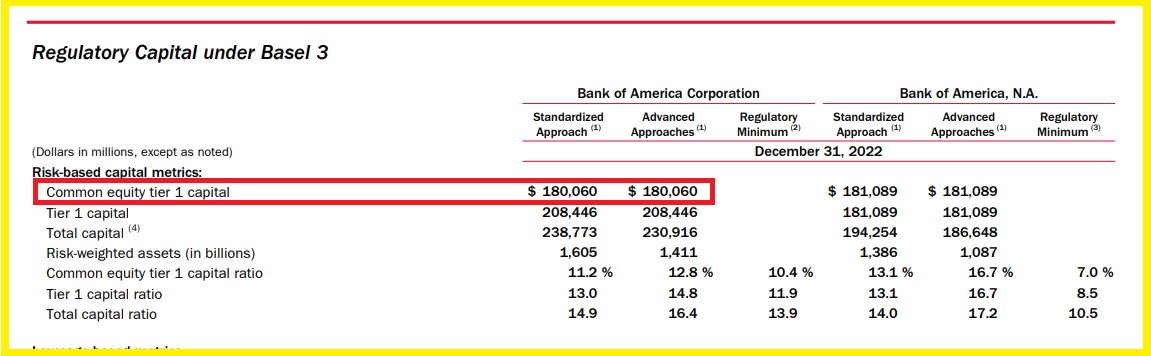
Les capitaux propres publiés au bilan ne correspondent pas non plus à la réalité, mais Bank of America n’est pas la seule banque dans ce cas, car, pour des raisons disons techniques, le montant réel des capitaux propres est publié par ailleurs sous l’appellation de common equity Tier 1,
Document 4 :

Le montant réel des capitaux propres est donc publié normalement : 180,060 milliards de dollars,
Document 5 :
Le leverage réel de Bank of America est donc de 15,4 comme au cours des années précédentes, sans amélioration.
Document 6 :
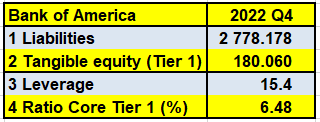
Pour rappel, le leverage ou multiple d’endettement en français est le rapport entre le montant des dettes et celui des véritables capitaux propres. Il ne doit pas dépasser 10, ce qui signifie que les dettes d’une banque ne doivent pas dépasser 10 fois le montant de ses capitaux propres.
En diminuant ces 180 milliards des 113 milliards de « pertes non réalisées », ce leverage explose loin des normes, ce qui expose Bank of America à la faillite !
Dans ces conditions, il ne faut pas s’étonner que les cours des actions des banques américaines baissent, que les rendements des Treasuries baissent eux-aussi car beaucoup de mauvais investisseurs portent en catastrophe leurs capitaux sur ces titres qui étaient considérés comme sûrs.
Un tsunami bancaire est possible, y compris aux États-Unis.
Il est étonnant que les autorités américaines aient fait ces séries de fautes grossières. Il est donc fort possible qu’il y ait des manipulations à grande échelle des marchés financiers…
Cliquer ici pour voir les rapport financier 2022 de Bank of America.
Cliquer ici pour lire mon article précédent sur Bank of America.
© Chevallier.biz
Deutsche Bank, 1° trimestre 2022 Lire la suite »
 Tags de l’article
Bank of America, 1° trimestre 2022 Lire la suite »
Citigroup, 1° trimestre 2022 Lire la suite »
Wells Fargo, 1° trimestre 2022 Lire la suite »
JPMorgan Chase & Co. 1° trimestre 2022 Lire la suite »
Société Générale, 4° trimestre 2021 Lire la suite »
Olivier Pichon m’a encore invité à son émission Politique et éco sur TVLibertés en compagnie de Pierre Bergereau et je l’en remercie vivement.
Dans cette dernière émission mise en ligne ce 21 février nous avons abordé une fois de plus les problèmes posés par les banksters en particulier français dont surtout ceux de BNP-Paribas.
Cliquer ici pour voir cette émission : Des folies de la BNP à la prochaine crise financière
J’ai repris pour l’essentiel mes analyses publiées précédemment sur mon site, en particulier dans cet article en libre accès Crise à venir, banques et eurodollars, cliquer ici pour le (re)lire.
Cette émission est en quelque sorte la suite logique de celle au cours de laquelle j’avais déjà abordé ces problèmes de comptabilité bancaire, ce qui est un sujet important mais qui ne passionne généralement pas les foules, mais qui a fait 392 000 vues sur YouTube à ce jour…
Cliquer ici pour (re)voir cette émission.
Au cours de cette émission du 21 février 2022, je présente des informations publiées par la Fed de Washington que les banques françaises n’ont jamais publiées et qui confirment mes analyses, à savoir que BNP-Paribas comme Société Générale sont en manque dramatique de dollars (USD) au point d’en demander plusieurs… centaines de milliards à la Fed de New York fin 2019 !
La situation actuelle de BNP-Paribas est identique à celle qui a prévalu en 2011-2012 quand les dirigeants de cette banque ne savaient pas en quittant leurs bureaux le soir si leur banque allait pouvoir ouvrir ses guichets normalement le lendemain matin comme le rapporte le film BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne.
Cliquer ici pour (re)voir ce film.
Et je montre aussi, d’après son bilan mensuel fin 2021, que la Banque de France a apporté pour… 195 milliards d’euros en dollars (USD) à ces deux banques fin 2021 !
Cerise sur le gâteau, je montre en outre que la rémunération normale d’un fondé de pouvoirs d’une banque qui négocie un accord portant sur 10 milliards de dollars reçoit une trentaine de millions de dollars en rémunération personnelle…
Cette règle s’est appliquée pour un futur éventuel candidat à l’élection présidentielle…
Dans un pays démocratique normal, la justice ferait son travail…
Je mettrai en ligne très prochainement des informations plus précises sur ce que peuvent faire les malheureux Euro-zonards pour sauver leur patrimoine face à cette crise essentiellement financière et bancaire qui est cours de développement.
© Chevallier.biz
Abstract
Une crise majeure est en cours de développement. Elle est la suite logique de cette histoire de coronavirus.
En effet, les banques centrales sont obligées de relever leurs taux de base en particulier pour contrer l’inflation, ce qui va provoquer comme toujours en pareilles circonstances une récession qui sera amplifiée par les défauts de paiement en dollars (USD) de grandes banques européennes…
***
Pour comprendre les problèmes économiques, financiers, bancaires et monétaires qui se posent actuellement, prenons l’exemple de BNP-Paribas…
Comme toutes les entreprises, les actifs de BNP-Paribas (2 634 milliards d’euros) sont financés par des dettes et des capitaux propres, liabilities and equity en anglais, le passif en français.
Document 1 :
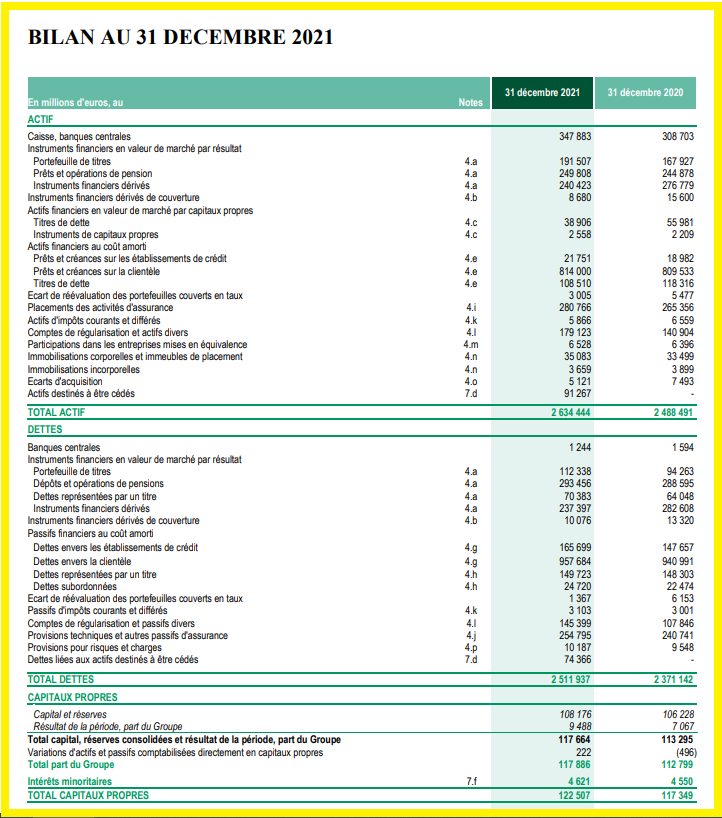
A titre de comparaison, le PIB annuel de la France est de l’ordre de 2 500 milliards d’euros (selon les méthodes de calcul) !
Les capitaux propres tangibles (c’est-à-dire réels) des banques sont ceux qui sont publiés dans leurs rapports financiers sous la dénomination de Common Equity Tier 1 (one), à savoir 92,0 milliards d’euros à la fin de l’exercice 2021,
Document 2 :

Tout le reste du bilan est donc constitué de dettes, soit pour 2 542 milliards d’euros (2 634-92).
Ce qui est important, c’est le multiple d’endettement (leverage) qui est le rapport le total des dettes sur les capitaux propres tangibles, soit ici 2 542 sur 92 c’est-à-dire 27,64 ce qui signifie que le total des dettes de BNP-Paribas est 27,64 fois plus élevé que le montant de ses capitaux propres réels.
Or la règle prudentielle d’endettement (et de bonne gestion des banques) est que ce multiple d’endettement ne doit pas dépasser 10 (le total des dettes ne doit pas dépasser 10 fois le montant des capitaux propres tangibles).
C’est simple, tout est simple.
BNP-Paribas comme la plupart des banques européennes est donc une banque surendettée (ou sous-capitalisée), ce qui est grave alors que les banques américaines respectent cette règle prudentielle d’endettement… mais depuis 2009 seulement !
Plus grave encore, le hors bilan de BNP-Paribas est très largement hors normes…
BNP-Paribas, comme la plupart des banques, comptabilise dans le hors bilan les opérations de crédit-bail qu’elle est susceptible d’effectuer pour le compte de certains de ses clients que sont des entreprises. Comme ces engagements ne seront pas décidés par BNP, ils ne sont pas comptabilisés dans le bilan de la banque mais dans le hors bilan.
Ce sont des engagements pris par la banque (ici par BNP) de payer éventuellement rapidement des sommes importantes pour le compte de ses clients et elle doit donc demander pour cela à ses clients des garanties supérieures à ses engagements.
Or dans le cas de BNP-Paribas, ses engagements de financement se montaient à la fin du 4° trimestre 2021 à un total de… 366,403 milliards d’euros garantis par… 45,437 milliards, seulement !
Document 3 :
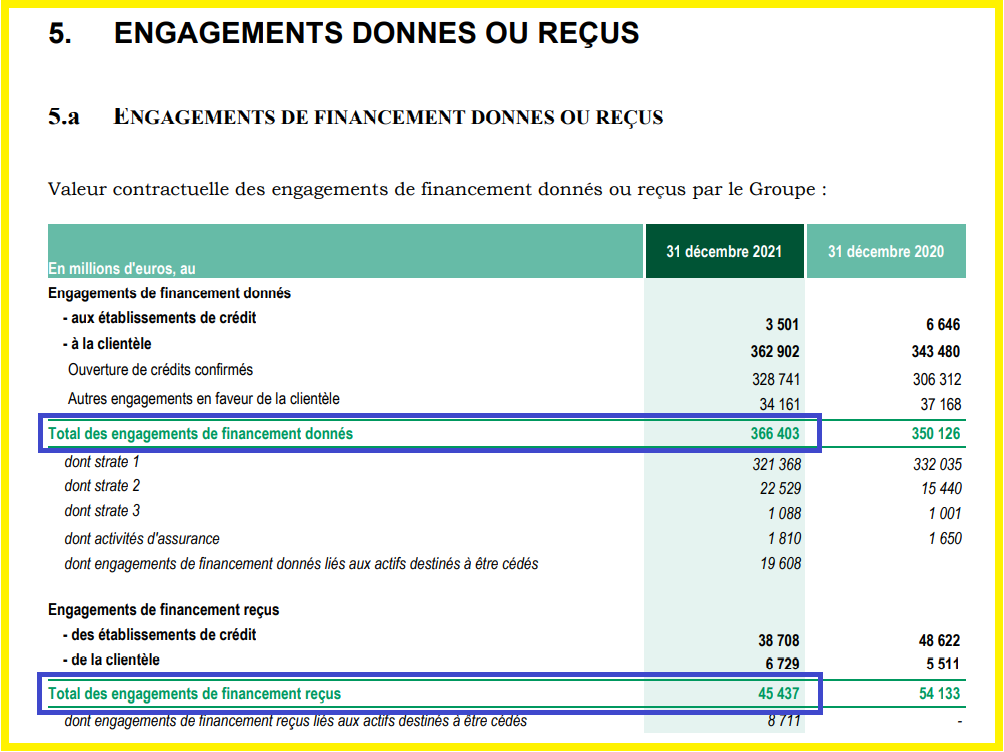
366,403 milliards d’euros d’engagements de financement sur le hors bilan garantis par… 45,437 milliards conduisent à une perte potentielle de… 320,966 milliards !
Monumental. Gigantesque !
Pire encore, BNP-Paribas ne respecte pas entièrement la règle comptable IFRS 9 qui impose aux banques de provisionner les pertes prévisionnelles sur les prêts qu’elle a accordés à ses clients qui risquent de ne jamais les rembourser. Ils portent sur des sommes considérables.
Document 4 :
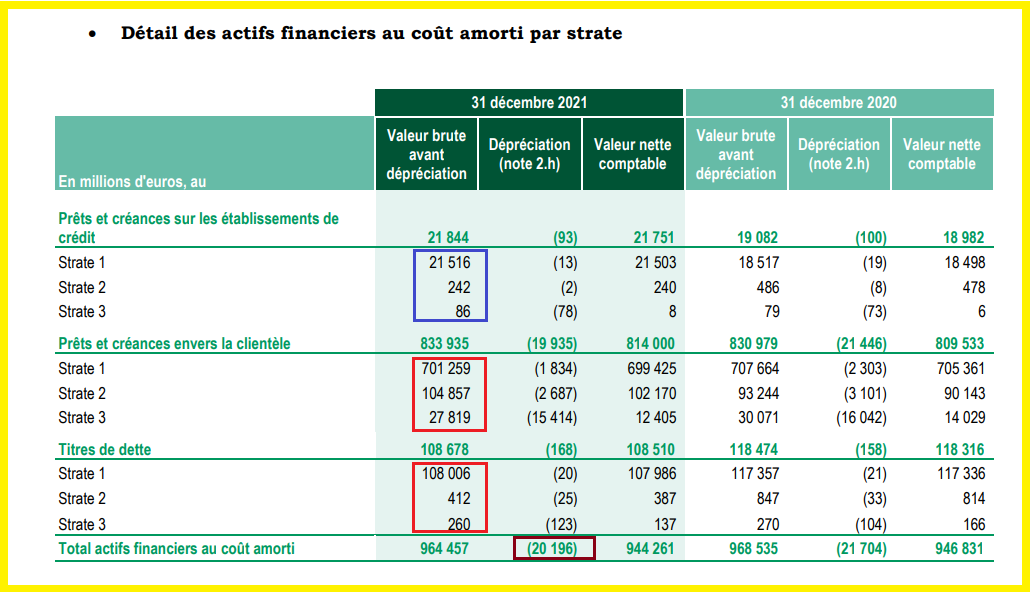
En appliquant les règles comptables en vigueur et d’après les chiffres communiqués dans le rapport financier du 4° trimestre 2021 (cf. mon article à ce sujet), les pertes potentielles sur les prêts octroyés sont de… 142 milliards d’euros alors que les provisions ne sont que de 20 milliards d’euros !
BNP-Paribas risque donc de supporter dans un avenir proche des pertes de 122 milliards d’euros sur les prêts que la banque a accordés (142-20) !
Conclusion : les pertes potentielles sur le hors bilan sont de 321 milliards d’euros et de 122 milliards sur les prêts, soit au total… 443 milliards !
Toujours d’après les chiffres publiés par BNP-Paribas dans son rapport financier de 2021, comme le montant des capitaux propres tangibles de BNP-Paribas n’est que de 92 milliards d’euros, cette banque est au bord du défaut de paiement pour un montant de… 351 milliards d’euros (443-92) !
Monumental. Gigantesque. Dantesque !
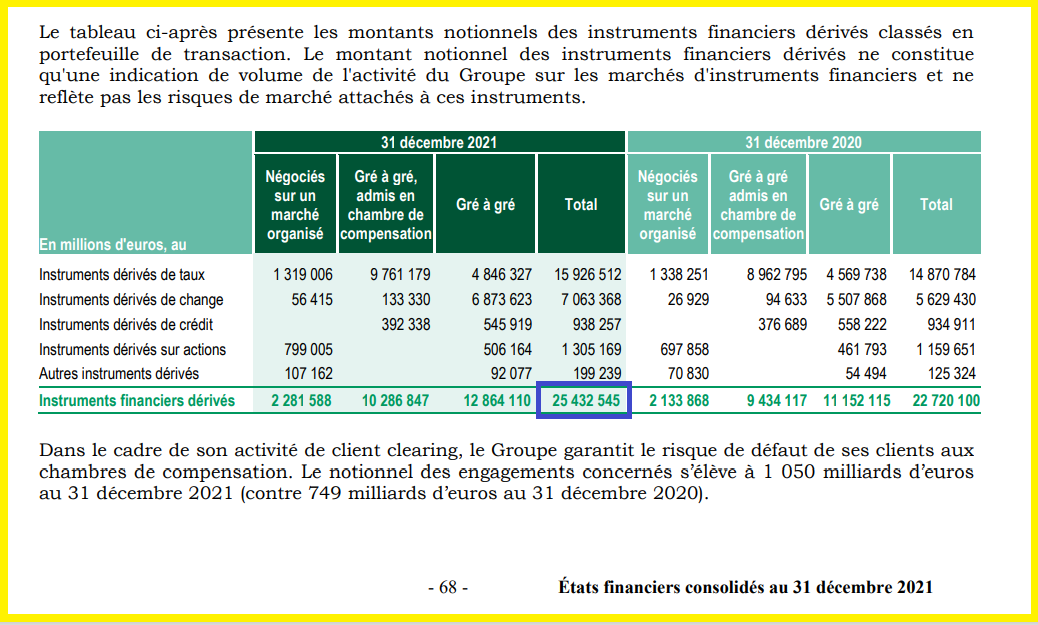
Et il y a encore plusse pire : le risque de défaut de paiement porte surtout sur les paiements en dollars (des États-Unis, USD) car la plupart des produits dérivés sont conclus en ces dollars et ils portent sur des montants notionnels de… 25 432 milliards d’euros mais en grande partie en USD,
Document 5 :
Qu’en est-il de la disponibilité en dollars (USD) de BNP-Paribas face à ces paiements exigibles en USD ?
Là est le gros, le très gros problème posé aux dirigeants de BNP-Paribas et à beaucoup d’autres dirigeants de banques non américaines.
En effet, BNP-Paribas est dramatiquement en manque de dollars (USD) pour faire face à ses engagements. Ses dirigeants ne peuvent plus en emprunter aux banques américaines car leurs dirigeants qui n’ont pas confiance en ces banksters européens ne veulent plus leur livrer ces USD.
Pour ne pas tomber en défaut de paiement en dollars, les dirigeants de BNP-Paribas (comme ceux de Société Générale) sont donc obligés de demander des dollars auprès de banques centrales qui sont les seules à accepter de leur en apporter.
Ainsi, la Fed de New York a publié les données concernant les montants des sommes demandées par des banques de son ressort (c’est-à-dire du district de New York) dans le cadre de la procédure dite des repos (repurchase operations) jusqu’à la fin de l’année 2019… parce qu’elle y est obligée par une des très nombreuses dispositions de la loi Dodd-Franck à l’initiative de… Bernie Sanders.
D’après ces documents, l’entité américaine de BNP-Paribas Securities Corp. (autorisée à faire une telle demande) a demandé à la Fed l’apport de… 112,5 milliards de dollars à la fin du 3° trimestre 2019 !
Document 6 :
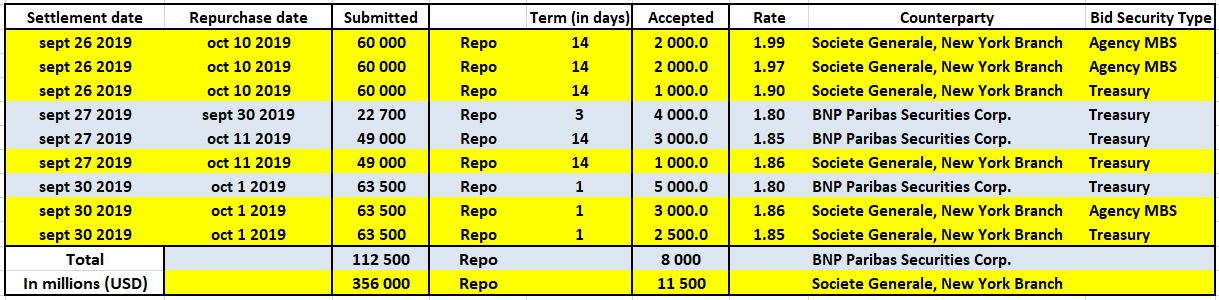
Société Générale, New York Branch a demandé 356 milliards de dollars pour la même échéance, soit 468,5 milliards pour ces deux banques françaises, ce qui confirme ainsi qu’elles étaient déjà en manque dramatique de dollars (USD) au second semestre 2019 avant cette histoire de coronavirus !
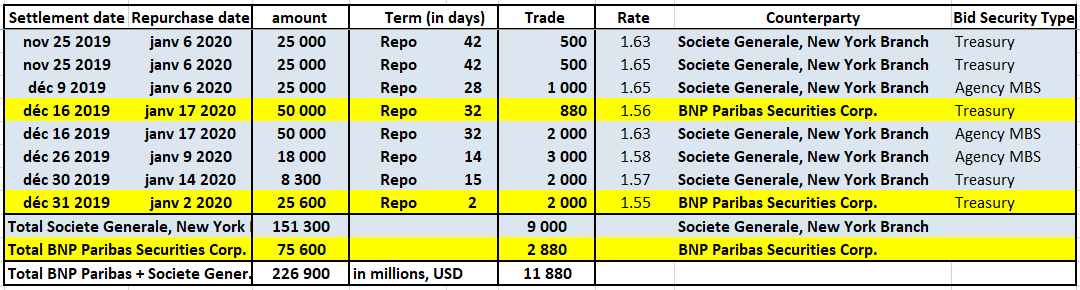
Fin 2019, BNP-Paribas a demandé 75,6 milliards de dollars à la Fed de New York mais n’en a obtenu que… 2,880 milliards !
Document 7 :
La situation des banques qui étaient déjà en difficultés avant cette histoire de coronavirus s’est nettement dégradée par la suite à cause des mauvaises décisions prises par les autorités américaines et européennes sous le prétexte de lutter contre ce virus.
Plus grave, les dirigeants de la Fed ont pris la décision (à partir du mois de mars 2020) de ne plus utiliser la procédure dite des repos pour prêter des dollars aux banques qui en demandaient (et qui en avaient absolument besoin pour ne pas être en défaut de paiement) parce que ces données globales doivent être obligatoirement publiées, ce qui aurait eu pour conséquence d’affoler les marchés financiers.
Ils ont donc utilisé (entre les mois de mars et le début du mois de juillet 2020) trois nouvelles procédures (pour prêter des milliards de dollars) dans le cadre desquelles il est possible pour la Fed de ne pas publier d’information.
Il n’est donc plus possible de connaitre, depuis début juillet 2020, le montant des prêts de la Fed de New York aux banques qui manquent de liquidités.
Cependant, il faut prendre en considération le fait que le marché interbancaire est un marché à sommes nulles, ce qui signifie que, aux banques qui ont une position nette débitrice correspondent inversement des banques qui ont une position nette créditrice, globalement pour le même montant.
La Fed de New York publie les montants globaux des dépôts au jour le jour des banques qui ont des excès de liquidités dans le cadre de la procédure dite du ONRRP (Overnight Reverse Repo Program).
Ces reverse repos ont bondi depuis le 1° trimestre 2021 pour atteindre… 1 905 milliards de dollars fin 2021. Il apparait alors que les besoins de liquidités des banques qui en manquent sont largement supérieurs à ce qu’ils étaient fin 2019 !
Malheureusement, les dirigeants de la Fed ont décidé de ne pas publier les données complètes (les noms des banques et les montants reçus) et ils n’y sont pas obligés par une loi…
Document 8 :

Les banques européennes qui ont bénéficié jusqu’à présent des apports en dollars de la part de la Fed de New York sont donc totalement dépendantes actuellement du bon vouloir des dirigeants de la Fed qui peut donc les mettre en défaut de paiement en dollars à tout moment.
Leurs besoins sont donc bien de l’ordre de plusieurs centaines de milliards de dollars pour les deux seules banques françaises, BNP-Paribas et Société Générale d’après les documents publiés par la Fed et d’après mes analyses qui sont ainsi confirmées.
Par ailleurs, ces deux banques françaises bénéficient aussi des apports en dollars (USD) de la part de la BCE comme le montre son bilan arrêté au 31 décembre 2021…
En effet, la rubrique 6 du passif, Engagements en euros envers des non-résidents de la zone euro, montre que ces non-résidents ont apporté pour… 710 milliards d’euros à la BCE fin 2021,
Document 9 :
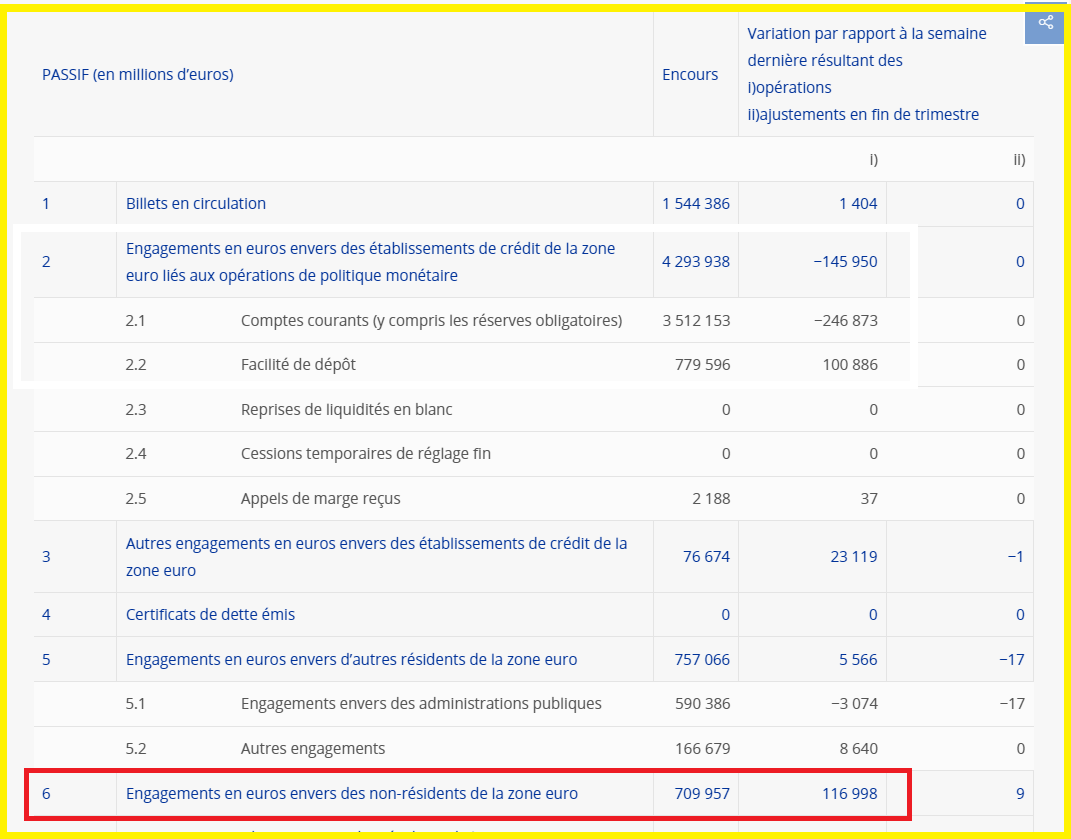
Ces 710 milliards d’euros sont en fait des apports émanant de banques qui sont établies en dehors de la zone euro et qui disposent donc de devises (fortes), a priori de dollars (USD) et qui se trouvent dans des pays riches exportateurs d’hydrocarbures dirigés par des musulmans…
Au niveau de la France, le bilan de la Banque de France au 31 décembre 2021 montre que ces apports de non-résidents (en USD) se sont montés à… 195,2 milliards d’euros,
Document 10 :

D’une part, ces apports de 195 milliards d’euros en devises (et non pas en euros) ne peuvent provenir que de dollars (USD, légitimes) dont disposent ces pays musulmans.
D’autre part, les bénéficiaires finals de ces apports ne peuvent être que les banksters de BNP-Paribas et de Société Générale, ce qui est là encore la preuve que ces deux banques sont cruellement en manque de liquidités en dollars… comme en 2011-2012, et c’est très probablement pire qu’en 2011.
En effet, d’anciens banksters de BNP-Paribas ont reconnu que, pendant plusieurs mois, en 2011-2012, ils ne savaient pas, en quittant leurs bureaux le soir, si leur banque allait pouvoir ouvrir le lendemain…
Cliquer ici pour (re)voir le film édifiant de France 3 sur les banksters de BNP : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne, généralement censuré après mes articles car ces banksters de BNP me surveillent toujours…
Un film à voir et à revoir, pendant qu’il n’est pas censuré.
Comme en 2011-2012, BNP-Paribas est donc très proche du dépôt de bilan et ce n’est pas la seule banque européenne dans cette situation…
Ce manque de liquidités en dollars (USD) provient surtout des produits dérivés de BNP-Paribas dont le montant total des engagements notionnels se montait à plus de 25 000 milliards d’euros fin décembre 2021 !
Document 11 :
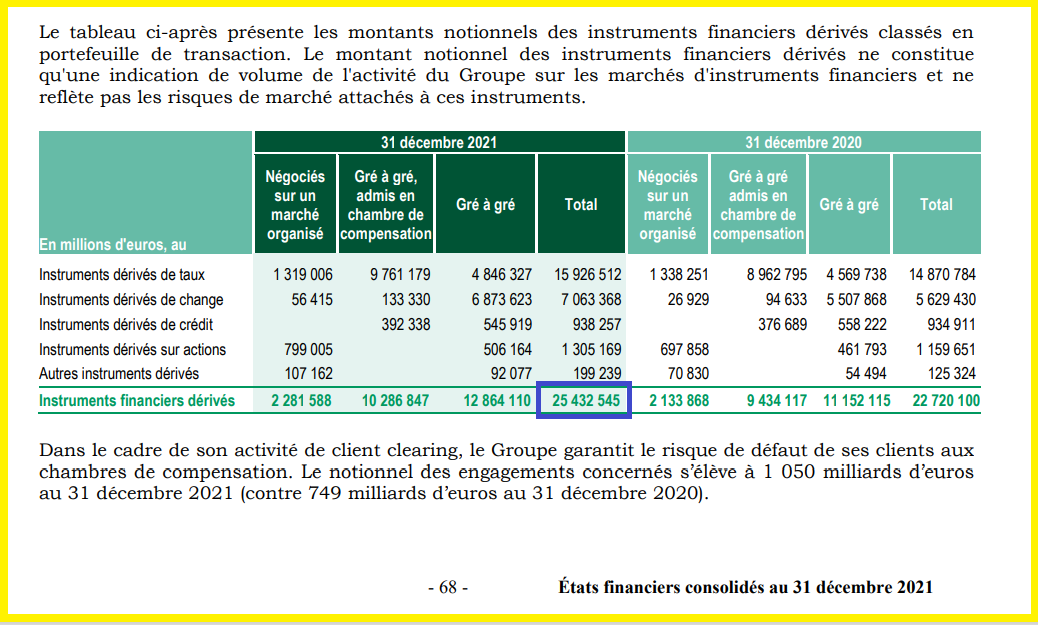
Pour donner un ordre de grandeur de l’importance de ces 25 000 milliards d’euros (correspondant à 29 000 milliards de dollars), le total des dettes de l’Etat fédéral des États-Unis est de 30 000 milliards de dollars !
Le gros problème, le très gros problème est que les contrats portant sur ces produits dérivés sont le plus souvent libellés en dollars (USD), et c’est la raison pour laquelle BNP-Paribas comme les autres grandes banques européennes sont au bord du défaut de paiement, en dollars mais en fait peu importe que ce soit en dollars : elles sont en défaut de paiement… potentiel mais qui peut se produire à tout moment.
Ces banques ne doivent leur survie qu’aux interventions en leur faveur de la part des dirigeants de la Fed et de la BCE…
BNP-Paribas est au pied du podium des trois plus grandes banques mondiales ayant les produits dérivés les plus importants, après, dans l’ordre, JPMorgan, Goldman Sachs et Citigroup,
Document 12 :
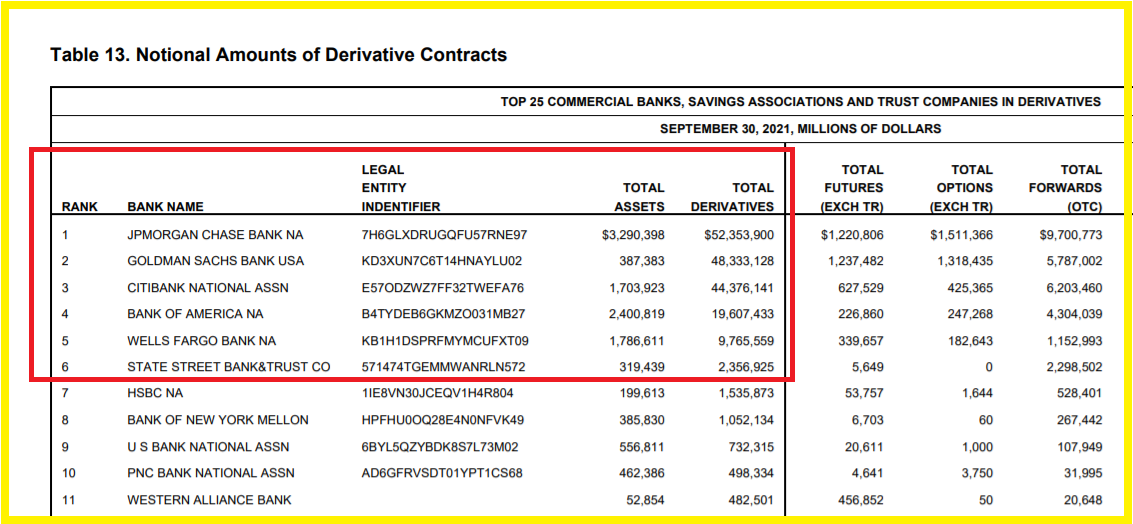
S’il est admissible, par les Américains (les contribuables des États-Unis) que la Fed puisse sauver les banques (purement) américaines comme JPMorgan, Goldman Sachs, Citigroup et Bank of America, il leur est difficile d’admettre que les dirigeants de la Fed fassent de même en faveur de banques européennes qui utilisent indument des dollars (USD) que la Fed ne supervise pas.
Deutsche Bank est dans une situation comparable à celle de BNP-Paribas ainsi que d’autres banques européennes.
Ainsi s’est développée une masse de dollars (USD) en circulation en Europe et dans le monde qui n’est pas contrôlée par la Fed et qui est possiblement une pure création monétaire ex nihilo sans contrepartie réelle.
L’objet de la crise qui est en gestation est de faire éclater cette bulle monétaire en remontant le taux de base de la Fed.
La montée en puissance de cette crise se voit clairement sur le graphique représentant l’évolution de l’écart entre les rendements des bons à 10 ans et (moins) ceux à 2 ans du Trésor américain (les Treasurys), le spread 10y-2y,
Document 13 :
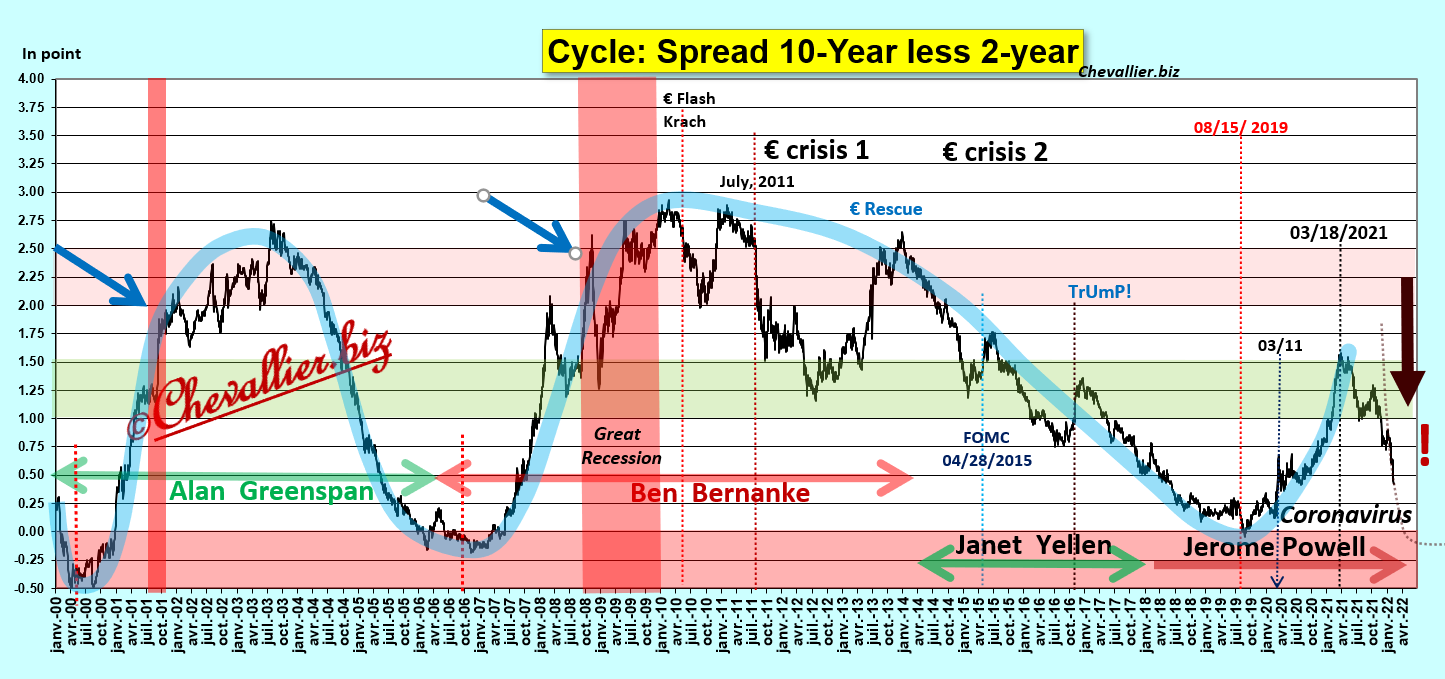
Cette histoire de coronavirus a donc bien été créée d’abord pour empêcher le Donald de se faire réélire en 2020 en provoquant une récession (car les Américains votent toujours contre le Président sortant en pareilles circonstances), ensuite pour faire éclater cette bulle monétaire en dollars (USD) qui s’est développée hors des États-Unis en flinguant au passage la vieille Europe continentale.
Ces deux objectifs s’inscrivent dans le cadre du socialisme fabien…
Pour rappel et pour l’essentiel, le socialisme fabien développe l’idée suivante (depuis 1884 !) : le capitalisme libéral est la meilleure solution pour maximiser la richesse produite par les hommes mais il a deux inconvénients majeurs, d’une part il est basé sur des nations qui sont inévitablement amenées à entrer en guerre entre elles, d’autre part il est profondément inégalitaire.
Comme dans un système démocratique, les citoyens ne sont pas capables de gérer au mieux la res publica, ce sont les financiers (c’est-à-dire actuellement les multimilliardaires) qui sont les mieux placés pour le faire en imposant une sorte système capitaliste libéral contrôlé par eux et une forme de socialisme pour la masse de ces citoyens de base.
C’est donc cet ensemble disparate de multimilliardaires qui œuvre dans le plus grand secret pour mettre en place cette politique définie sur le très long terme.
Ils communiquent une partie de leurs idées lors d’évènements comme le très célèbre Forum de Davos mais ce n’est pas là que sont prises les décisions les plus importantes qui sont prises dans les cercles les plus restreints des grandes entreprises et de ces multimilliardaires.
Une partie de leurs décisions les plus confidentielles se voit cependant lors de l’analyse des bilans des banques dites commerciales et des banques centrales (cf. supra).
Ainsi par exemple, personne en France ne se pose la question suivante : comment la Banque de France finance-t-elle ses 2 042 milliards d’euros d’actifs (cf. document 10) ?
Une grande partie de la réponse est la suivante : au passif, par 394,1 milliards d’euros de billets (et de pièces), par les 195,2 milliards des non-résidents et surtout par les dépôts des IFM (Institutions Financières et Monétaires) pour… 1 185,9 milliards d’euros…
Et personne (sauf de très rares exceptions !) ne se pose la question suivante : d’où viennent ces 1 185,9 milliards d’euros de ces IFM ?
La réponse est la suivante, à l’actif : ces 1 185,9 milliards d’euros sont les 515,7 milliards prêtés par la Banque de France à des banques (IFM) et par 515,5 milliards (de liquidités) déposés par les banques.
Ainsi, la Banque de France (comme la BCE) prête aux banques de l’argent qu’elle n’a pas en leur demandant de redéposer une partie de cet argent dans ses comptes, ce qui est de la pure création monétaire ex nihilo… que (presque) personne ne dénonce !
***
Une partie des informations données dans cet article provient d’un site américain, Wall Street On Parade de Pam Martens.
C’est une de mes lectrices qui me l’a fait connaitre et je l’en remercie vivement.
Cliquer ici pour voir les résultats de BNP-Paribas d’où sont tirées ces données.
Cliquer ici pour voir les données sur les repos publiées par la Fed de New York.
Cliquer ici pour lire un de mes articles précédents sur les banksters américains et européens.
Cliquer ici pour accéder au site de Pam Martens Wall Street On Parade.
© Chevallier.biz
BNP-Paribas, 4° trimestre 2021 Lire la suite »
Tags de l’article
Stratégie d’investissement au 21 janvier 2022 Lire la suite »
Wells Fargo, 4° trimestre 2021 Lire la suite »
[ Article en libre accès]
Les banksters de BNP-Paribas ont annoncé triomphalement le 20 décembre avoir conclu l’accord de la vente de leur filiale américaine Bank of the West pour 16,3 milliards de dollars (USD) à la Banque de Montréal.
Tous mes médias ont repris servilement le communiqué des banksters de BNP.
Qu’en est-il réellement ?
Premier point : BNP-Paribas est plombé par plus de 300 milliards d’euros en hors bilan !
Document 1 :
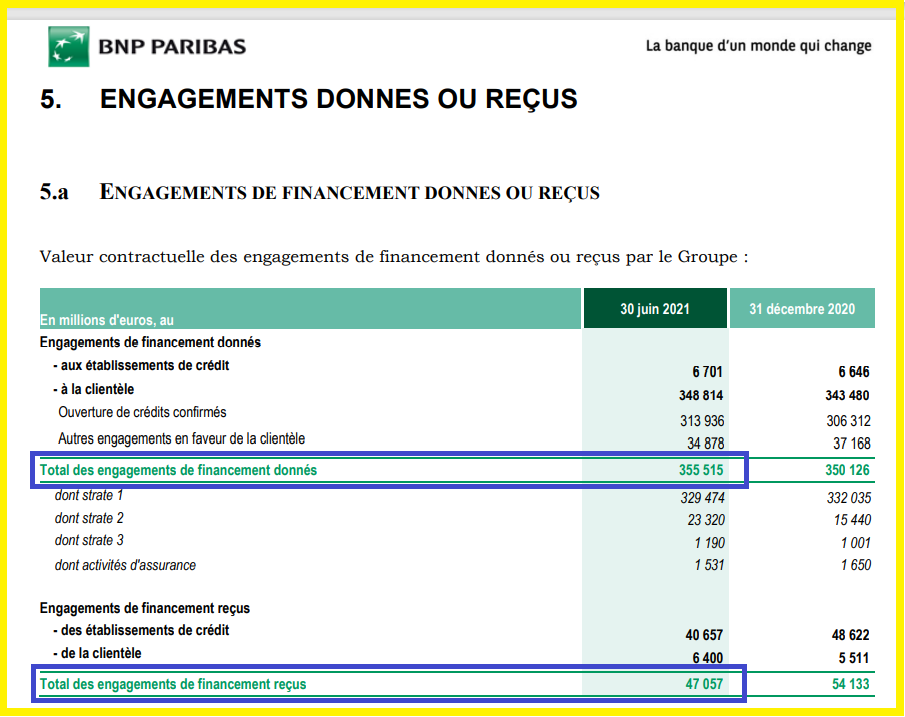
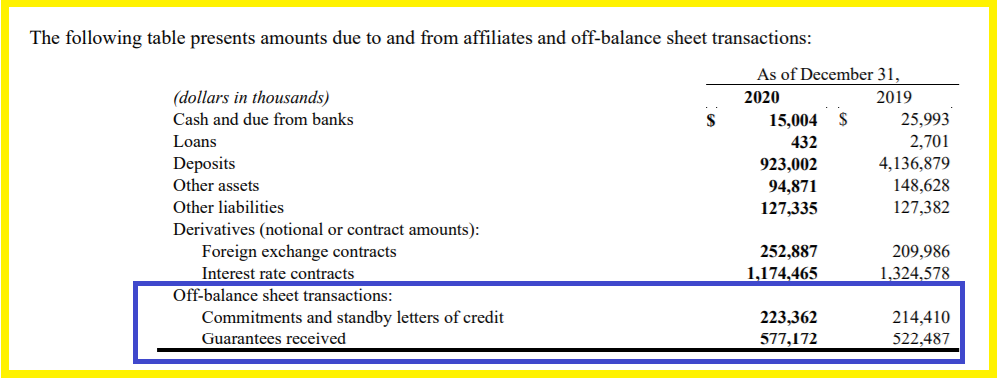
Les banksters de BNP-Paribas auraient pu suivre l’exemple de leur filiale Bank of the West qui avait fin 2020 en hors bilan 577 millions de dollars de garanties pour 223 millions d’engagements, ce qui est normal, c’est-à-dire conforme à la logique et à la réglementation en matière bancaire,
Document 2 :
Deuxième point : les capitaux propres tangibles de Bank of the West étaient de 9,297 milliards de dollars fin 2020, derniers chiffres publiés dans le rapport financier 2020…
Document 3 :

… pour un total du bilan de 96,058 milliards de dollars, ce qui conduit à un multiple d’endettement (leverage) de 9,33 car le total des dettes est de 86,760 milliards,
Document 4 :
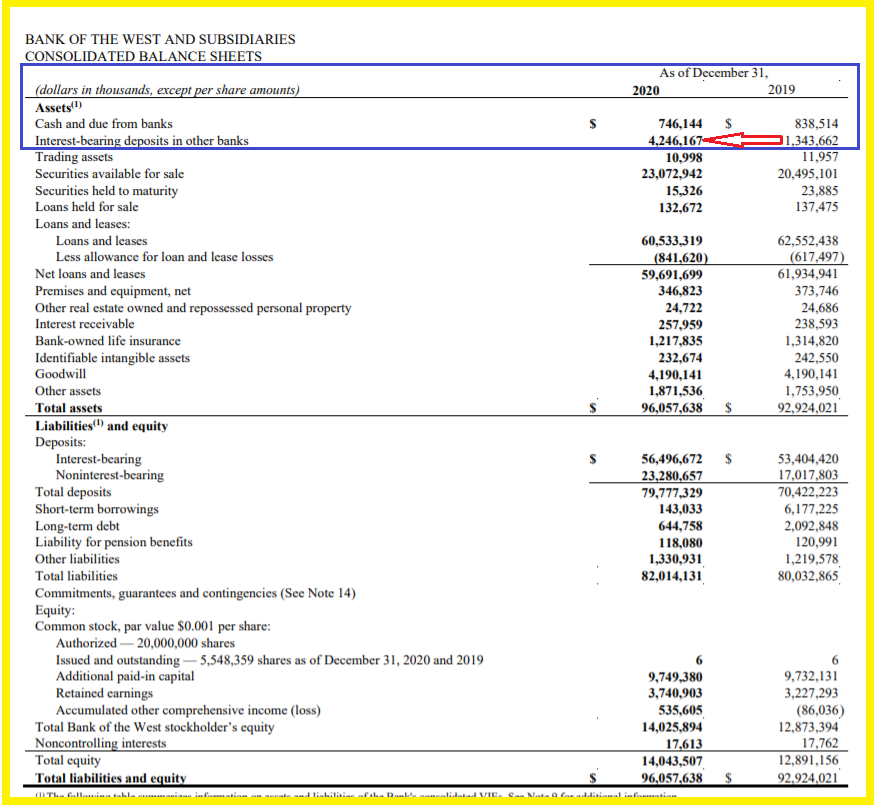
Pour rappel, le leverage est le rapport entre le total des dettes et le montant des capitaux propres tangibles.
Un leverage inférieur à 10 est parfait car il respecte la règle prudentielle édictée par ce bon vieux Greenspan alors que le leverage de BNP-Paribas n’est même plus à prendre en considération dès lors que le hors bilan est négatif à plus de 300 milliards d’euros !
Pour rappel, le leverage de la plupart des big banks américaines est inférieur à 10.
Troisième point critique : le montant des engagements notionnels sur les produits dérivés de Bank of the West n’est que de 21,881 milliards de dollars fin 2020…
Document 5 :
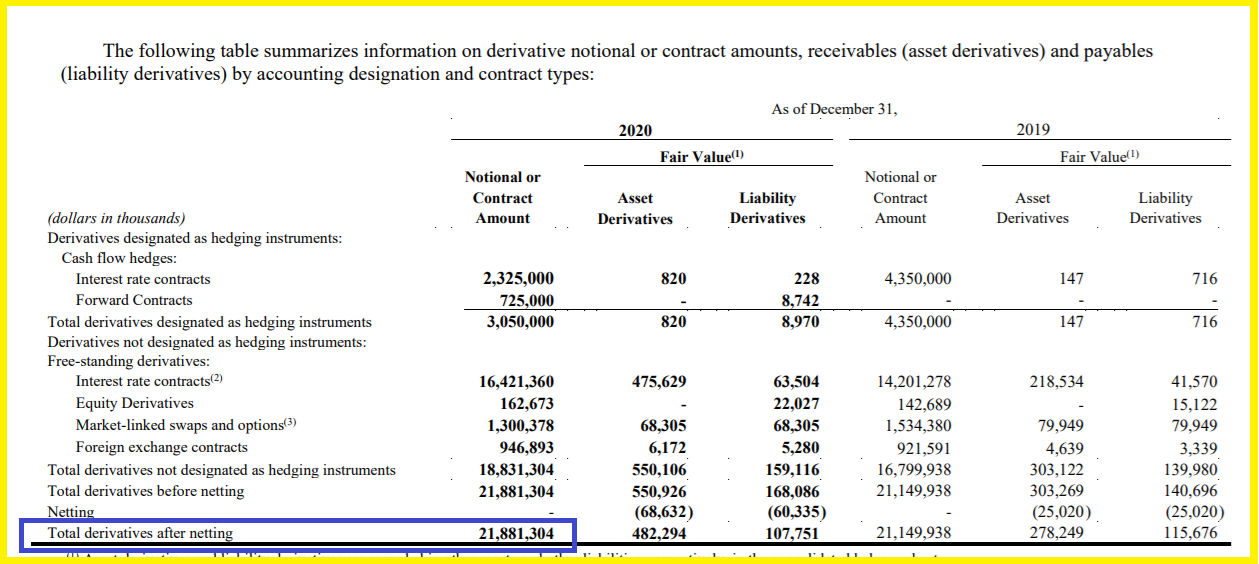
… contre… 27 062 milliards d’euros pour BNP-Paribas fin juin 2021 !
Document 6 :

Conclusion : Bank of the West est une banque qui respecte les règles comptables et de bonne gestion contrairement à BNP-Paribas qui aurait dû être déclarée en faillite depuis longtemps et qui n’est maintenue en survie que grâce à la complicité des gens des autorités monétaires et bancaires de la zone (euro).
Les banksters de BNP-Paribas ont donc accepté le 20 décembre de vendre leur filiale américaine Bank of the West pour 16,3 milliards de dollars (USD) en prétendant que ce montant leur était avantageux.
Qu’en est-il réellement ?
Les bénéfices de Bank of the West étaient de 1,215 milliard de dollars en 2020,
Document 7 :
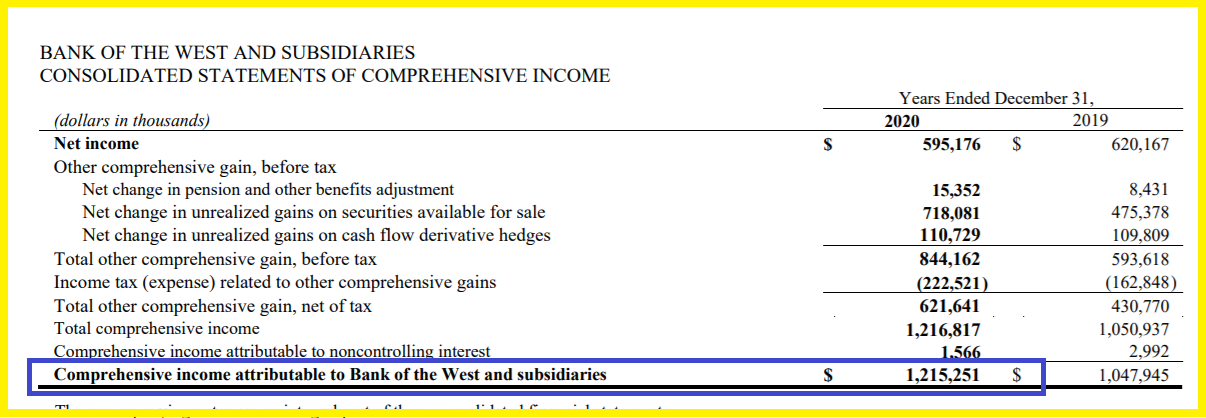
Normalement, la valeur d’une entreprise cotée est de 16 fois le montant de ses bénéfices sur les 4 derniers trimestres.
La vente de Bank of the West aurait pu porter logiquement et équitablement sur un montant de 19,444 milliards de dollars (USD).
Si les bénéfices sont sur une tendance haussière, il est logique d’anticiper pour le prix de vente d’une telle entreprise une valorisation supérieure à cette norme.
Ainsi par exemple, BBVA a vendu à l’été dernier (2021) ses activités américaines à PNC Financial Services Group Inc. pour 11,6 milliards de dollars, ce qui correspondait à 20 fois le montant de ses bénéfices annuels.
Il aurait donc été logique que BNP-Paribas vende ses activités américaines pour le même multiple de ses bénéfices annuels c’est-à-dire pour… 24,305 milliards de dollars (USD) !
Or, avec un prix de vente de 16,3 milliards de dollars, l’acquéreur, la Banque de Montréal a fait une bonne affaire de… 8 milliards de dollars (USD) au détriment des banksters de BNP-Paribas !
Une fois de plus, je suis le seul, à ma connaissance du moins, à décrypter correctement les tromperies des banksters, ici de BNP-Paribas…
En fait, en bradant en catastrophe Bank of the West le 20 décembre, les banksters ont voulu échapper aux foudres des autorités américaines et récupérer des dollars (USD) qui leur font cruellement défaut !
***
Cliquer ici pour accéder aux rapports financiers annuels de Bank of the West.
Cliquer ici pour lire le communiqué des banksters de BNP-Paribas sur la vente de Bank of the West.
Cliquer ici pour lire l’article de L’Agefi sur cette vente et sur celle de BBVA.
© Chevallier.biz
Eurodollars et banksters : du coronavirus au tsunami bancaire Lire la suite »
Crédit Agricole (Groupe), 3° trimestre 2021 Lire la suite »
Tags de l’article
Groupe BPCE, 3° trimestre 2021 Lire la suite »
BNP-Paribas, 3° trimestre 2021 Lire la suite »
Tags de l’article
Société Générale, 3° trimestre 2021 Lire la suite »
Tags de l’article
UBS Group AG, 3° trimestre 2021 Lire la suite »
Tags de l’article
Stratégie d’investissement au 31 octobre 2021 Lire la suite »
Big banks US, 3° trimestre 2021 Lire la suite »
Bank of America, 3° trimestre 2021 Lire la suite »
JPMorgan Chase & Co. 3° trimestre 2021 Lire la suite »
Citigroup, 3° trimestre 2021 Lire la suite »
Wells Fargo, 3° trimestre 2021 Lire la suite »
Dans mon article précédent sur la Turquie, je n’ai pris en considération qu’une seule banque, la plus importante par le total de son bilan (Ziraat Bank), ce qui est insuffisant pour donner une image fidèle des caractéristiques de l’ensemble des banques turques mais il apparait finalement qu’elle est bien représentative des autres.
Mes analyses du système bancaire (et monétaire) turc doivent donc être complétées…
Pour rappel, les banques sont des entreprises dont l’activité principale est de prêter l’argent qu’elles ont, c’est-à-dire leurs capitaux propres tangibles (réels, Equity en anglais), et l’argent qu’elles n’ont pas mais qu’elles empruntent et qui constitue pour elles des dettes (Liabilities).
La règle de bonne gestion est simple : le total de leurs dettes ne doit pas dépasser 10 fois le montant de leurs capitaux propres.
C’est le principal critère pour évaluer les banques : le multiple d’endettement, le leverage en anglais.
Or, une analyse minutieuse des plus grandes banques turques montre qu’elles respectent toutes cette règle de bonne gestion, sauf deux d’entre elles,
Document 1 :
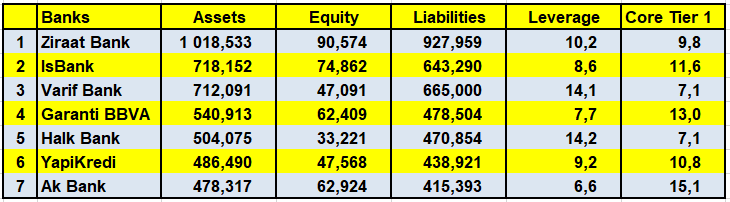
Sommes en milliards de livres turques. Le ratio Core Tier 1 est l’inverse (en pourcentage) du leverage : c’est le montant des capitaux propres par rapport aux dettes (multiplié par 100) qui doit être supérieur à 10 % comme c’est le cas pour IsBank avec 11,6 %.
Pour rappel, en anglais, le mot passif n’existe pas car les actifs (Assets) ne peuvent être financés que par des capitaux propres et des dettes, tout ce qui ne constitue pas des capitaux propres étant des dettes par définition.
C’est simple. Tout est simple.
Donc, ce tableau (document 1) montre clairement que les grandes banques turques ont toutes un leverage inférieur (ou égal) à 10 sauf Varif Bank et Halk Bank qui ont des leverages de 14, ce qui est (presque) parfait.
A titre de comparaison, les leverages des grandes banques américaines et européennes tels que je les ai calculés pour la fin du 2° trimestre 2020 montrent que seules trois big banks américaines avaient des leverages inférieurs à 10 alors que ceux des grandes banques européennes culminaient pour quatre d’entre elles à plus de 50 !
Document 2 :

En réalité, la situation des grandes banques européennes et en particulier françaises est pire encore puisqu’en tenant compte des règles IFRS et des engagements hors bilan qui ne sont pas couverts par des garanties, certaines ont des capitaux propres largement négatifs comme Société Générale et BNP-Paribas alors que les banques turques ont des garanties sur le hors bilan qui se montent au double de leurs engagements !
Document 3 :
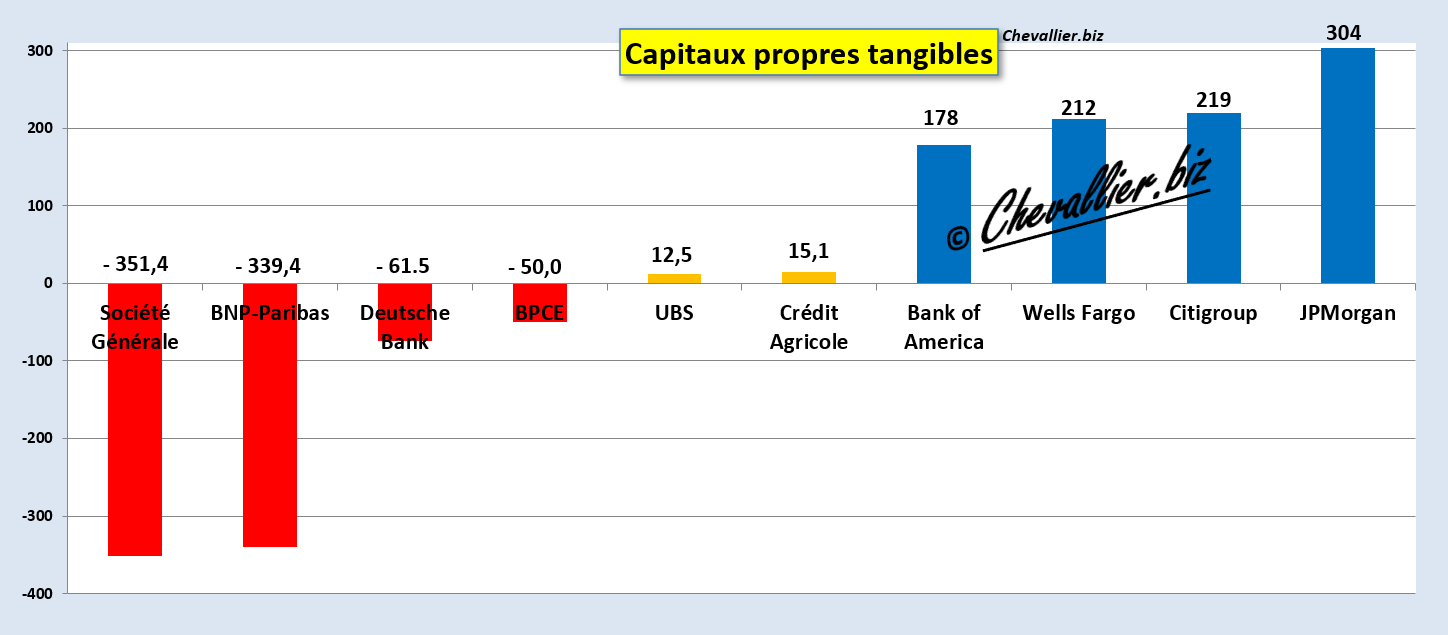
Yapa foto !
Le système bancaire turc est donc parfaitement sain, ce qui n’est pas le cas des banques européennes.
Pour rappel, l’argent sain est le premier pilier des Reaganomics, dixit Arthur, Laffer et pour que l’argent soit sain dans une nation, il est nécessaire que les banques respectent les règles prudentielles d’endettement, ce qui est le cas en Turquie, ce qui se constate aussi et surtout dans la structure des agrégats monétaires.
Dans la mesure où ces conditions fondamentales sont respectées, il est compréhensible que la croissance soit forte en Turquie, ce qui se constate par le fait que l’argent circule rapidement : les Turcs travaillent, gagnent de l’argent et le dépensent rapidement.
Une fois de plus, tout est simple.
***
La plus grande banque turque par le total de son bilan est Ziraat Bank qui avait un leverage inférieur à 9 jusqu’en 2019 mais qui est de 10,2 fin 2020 peut-être à cause de cette histoire de coronavirus.
Un tel résultat est parfait.
Document 4 :
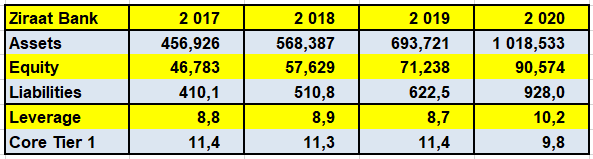
La Ziraat Bank, banque de l’agriculture en français, a été créée au XIX° siècle dans l’actuelle Serbie qui faisait alors partie de l’Empire Ottoman pour financer les investissements des agriculteurs.
***
IsBank (banque du travail en français) a été créée par Mustafa Kemal Atatürk après la dissolution de l’Empire Ottoman après la 1° Guerre mondiale pour financer le développement de la Turquie moderne.
Son leverage est absolument parfait, toujours à moins de 9 !
Document 5 :
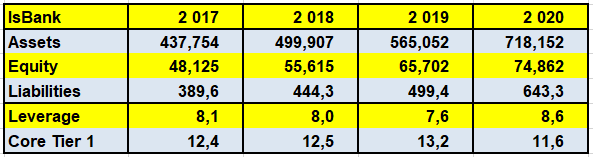
***
Le capital de Varif Bank (banque de l’héritier en français) est détenu principalement par le Trésor, Turkey Wealth Fund et le VakıfBank Pension Fund.
Le leverage de cette banque a malheureusement dérapé en 2020 très certainement là-aussi à cause de cette histoire de coronavirus !
Document 6 :
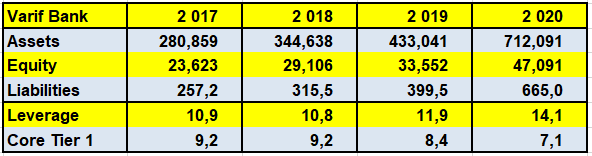
***
Garanti BBVA est une banque turque dont juste un peu moins de 50 % du capital appartient à la banque espagnole BBVA, Banco Bilbao Vizcaya Argentaria.
Elle est parfaitement bien gérée avec un leverage inférieur à 8 même en 2020 !
Document 7 :
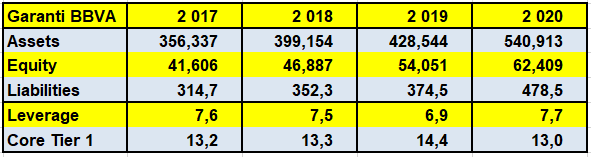
***
Halk Bank (banque des personnes en français) est une des rares banques qui a financé les ventes d’or noir d’Iran sous embargo américain en achetant pour 13 milliards de dollars (USD) d’or (véritable) sur le marché libre…
Evidemment, une multitude de poursuites ont été lancées contre cette banque et contre toutes les personnes qui sont considérées comme ayant participé à ces opérations.
Dans ces conditions, il est compréhensible que cette banque ait des ennuis qui se manifestent avec un leverage de 14 qui est mauvais pour une banque turque mais encore admissible dans le monde bancaire…
Document 8 :
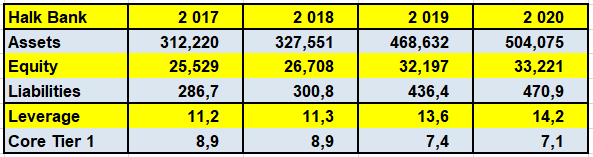
***
YapiKredi (prêts à la construction en français) est une banque qui développe son activité de prêts, dans les fonds de pension et dans l’assurance non-vie.
Son leverage toujours de l’ordre de 9 est parfait.
Document 9 :
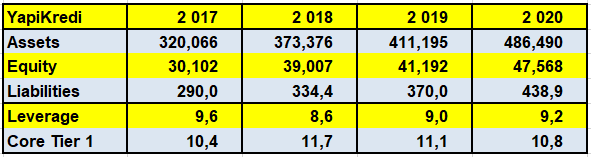
***
Citigroup a investi 10 % dans le capital d’AkBank (la banque blanche en français) en 2013 mais a revendu ses parts en 2015.
C’est la grande banque turque la mieux gérée avec un leverage de 6,6 fin 2020 !
Document 10 :
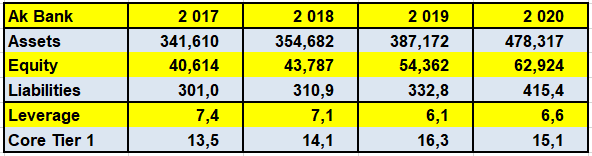
***
Toutes les données de ces banques sont tirées des comptes consolidés annuels certifiés publiés dans leurs rapports financiers mais selon les règles comptables en vigueur en Turquie : Regulation on the Procedures and Principles for Accounting Practices and Retention of Documents by Banks, “Banking Regulation and Supervision Agency” (BRSA), “Turkish Accounting Standards”, “Turkish Financial Reporting Standards”.
Ces règles comptables turques sont légèrement différentes de celles de l’IFRS mais les leverages calculés sont peu différents selon les règles qui sont adoptées (turques ou IFRS) comme le montrent deux exemples parmi d’autres…
Pour IsBank, le leverage est de 9,4 en IFRS au lieu de 8,6 selon la BRSA,
Document 11 :
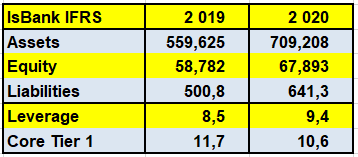
Pour Varif Bank, le leverage est de 14,3 en IFRS et de 14,1 selon la BRSA,
Document 12 :
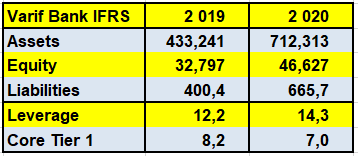
Les écarts entre les leverages en IFRS et selon la BRSA sont donc bien négligeables et ils ne remettent pas en question les conclusions de mes analyses.
Copie d’écran des passifs des comptes annuels consolidés et certifiés de ces deux banques selon l’IFRS,
Document 13 :
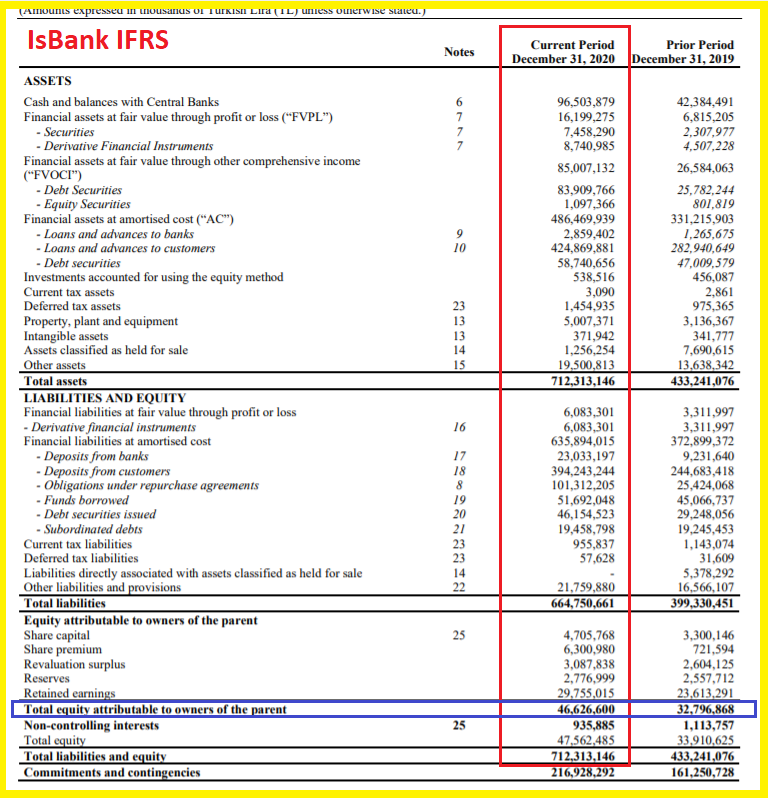
Document 14 :
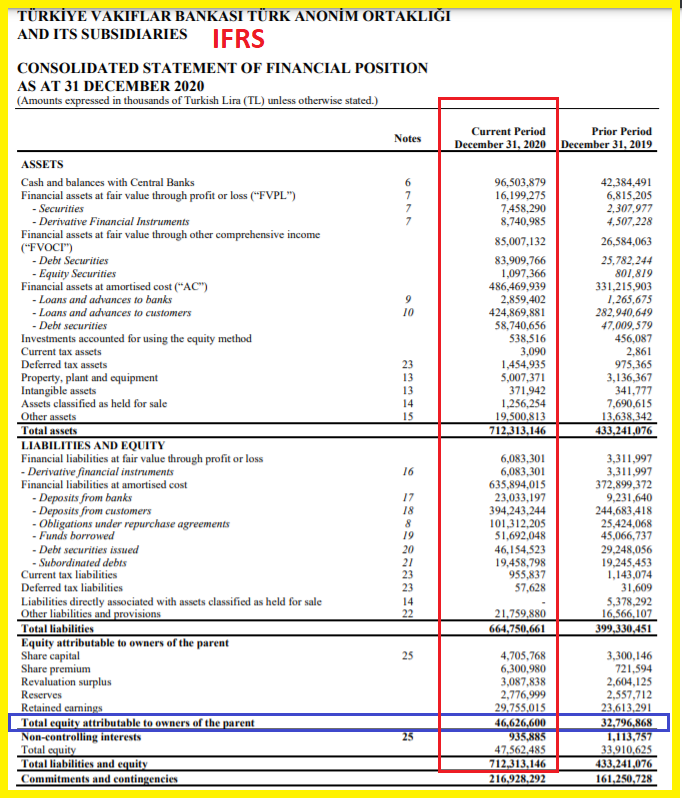
***
Pour mémoire, copies d’écran des passifs des comptes annuels consolidés et certifiés des banques turques selon la BRSA…
Document 15 :

Document 16 :
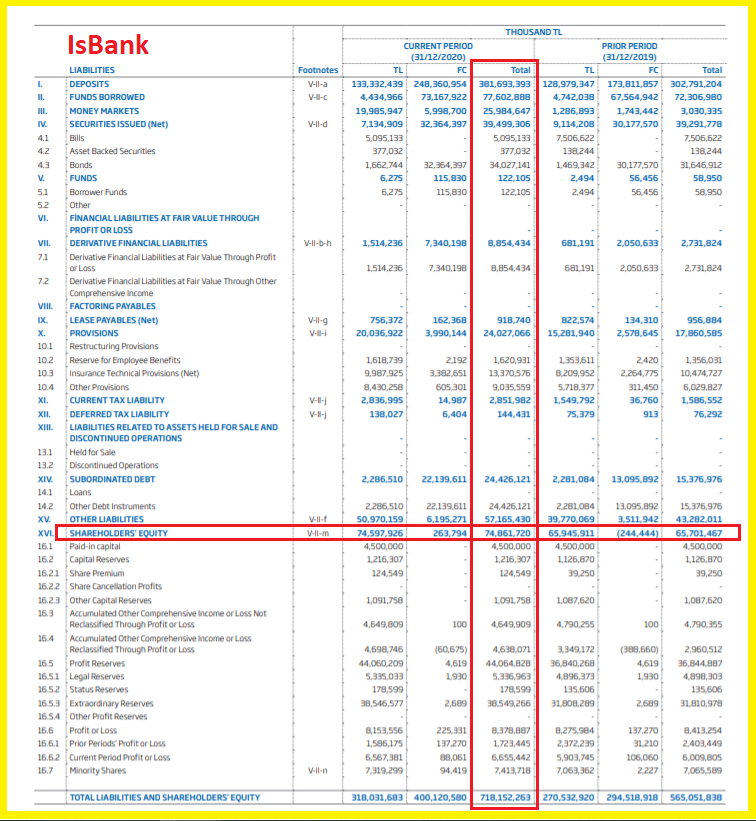
Document 17 :
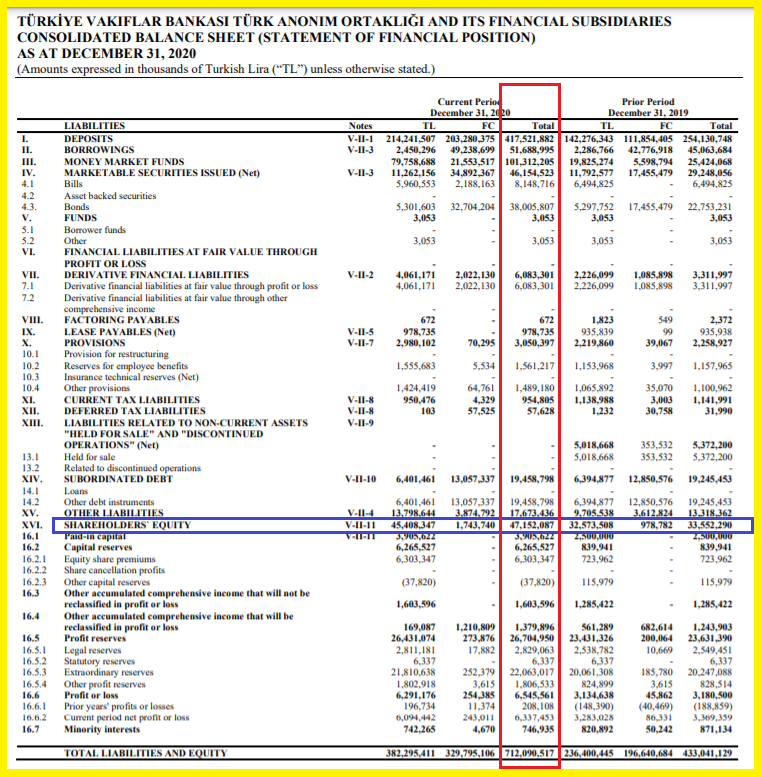
Document 18 :
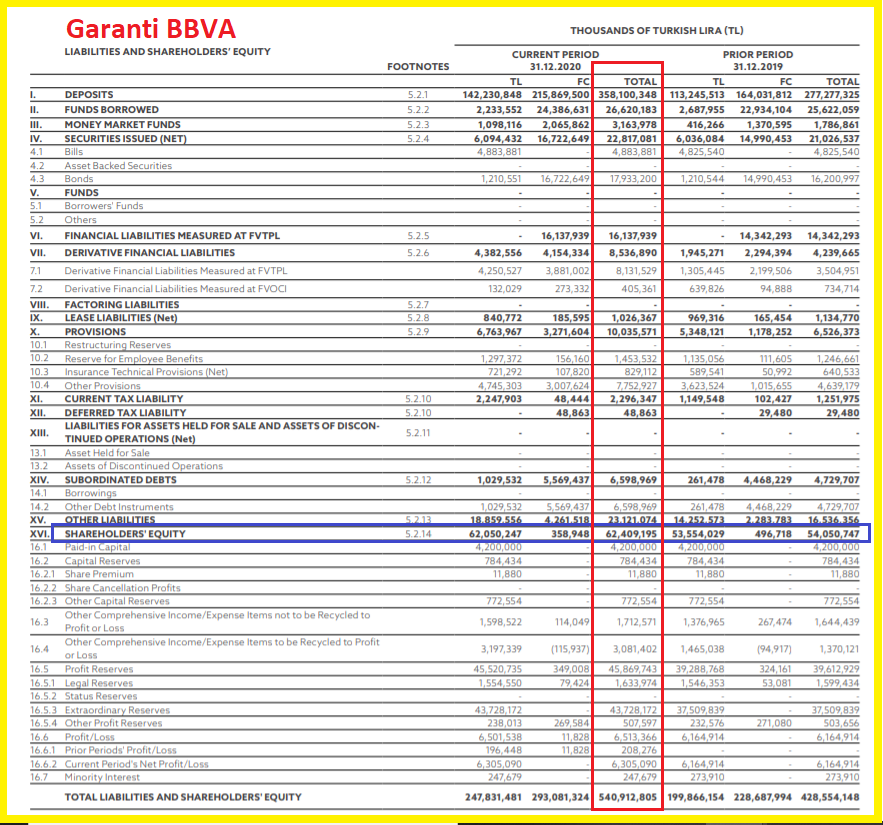
Document 19 :
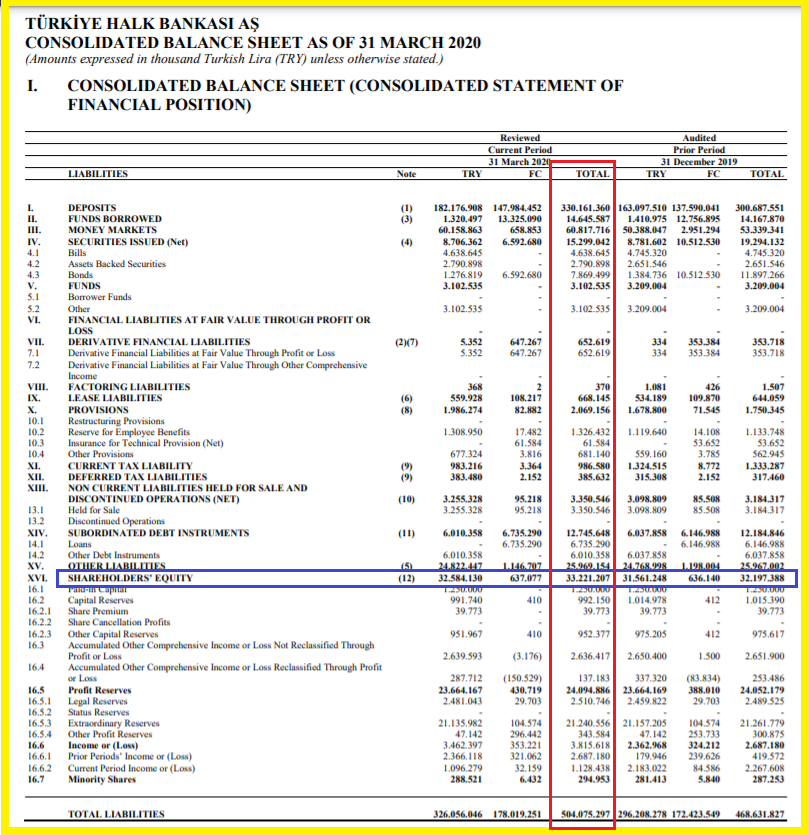
Document 20 :
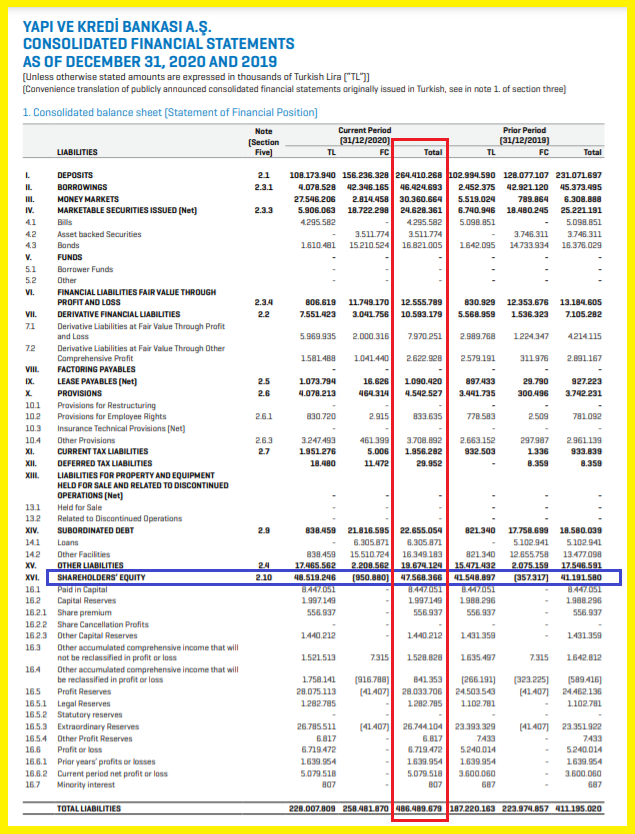
Document 21 :

***
Cliquer ici pour (re)voir mon article précédent sur les banques turques.
Cliquer ici pour accéder au site de la Ziraat Bank pour les investisseurs.
Cliquer ici pour accéder au site de IsBank, investor relations.
Cliquer ici pour accéder au rapport annuel de IsBank 2020 BRSA.
Cliquer ici pour accéder au rapport annuel de Varif bank 2020 IFRS.
Cliquer ici pour accéder au site de Varif Bank investor relations.
Cliquer ici pour accéder au rapport annuel 2020 BRSA de Varif Bank.
Cliquer ici pour accéder au site de Garanti BBVA, investor relations.
Cliquer ici pour accéder au rapport annuel 2020 de Garanti BBVA.
Cliquer ici pour accéder au site de Halk Bank, investor relations.
Cliquer ici pour accéder au rapport annuel 2020 de Halk Bank.
Cliquer ici pour accéder au site de YapiKredi, investor relations.
Cliquer ici pour accéder au rapport annuel 2020 de YapiKredi.
Cliquer ici pour accéder au site de AkBank, investor relations.
Cliquer ici pour accéder au rapport annuel 2020 de AkBank.
Le tableau d’illustration est du peintre turc İbrahim Çallı – Harman (1882-1960) datant de 1928 montrant la moisson telle qu’elle se pratiquait en 1928 et encore beaucoup plus tard !
Ce tableau est reproduit dans le rapport 2020 de Ziraat Bank.
© Chevallier.biz
Overnight Reverse Repo Program au 30 septembre Lire la suite »

Pierre Jovanovic a encore raison, une fois de plus : la Turquie a d’excellents fondamentaux mais ce pays est injustement flingué par ceux qui maintiennent leur leadership sur le monde, à savoir les Américains, du swamp, c’est-à-dire le marais ou plutôt le marigot en français, qui grenouillent et magouillent de tous ceux qui ont inventé cette histoire de coronavirus.
En effet, d’après les dernières données publiées par le gouvernement turc sur les agrégats monétaires…
Document 1 :

… il est possible de retrouver en quelques clics de mulot les montants des agrégats monétaires M1, M2-M1 et M3-M2 et évidemment celui de la masse monétaire totale M3,
Document 2 :

Avec les chiffres du PIB courant fournis par Moody’s Analytics…
Document 3 :

… il est possible de calculer la part de ces agrégats et de M3 par rapport au PIB annuel courant,
Document 4 :

Il apparait clairement que la masse monétaire M3 représente moins de 64 % du PIB au 2° trimestre 2021, ce qui est parfait !
A titre de comparaison, M3 de la zone euro correspond à… 125 % du PIB !
Document 5 :

Pour rappel : l’argent sain est le premier pilier des Reaganomics dixit Arthur, Laffer, ce qui signifie qu’une hypertrophie de la masse monétaire est létale à terme (comme par exemple, dans la zone), et inversement, des pays comme la Turquie qui ont un ratio M3/PIB inférieur à 70 % ont une économie saine dont la croissance peut se développer sur de bons fondamentaux.
La Turquie a de bons fondamentaux parce que ses big banks sont bien gérées, ce qui n’est pas le cas des banksters de la zone (euro).
En effet, d’après son bilan publié, Ziraat Bank, la plus grande banque de Turquie…
Document 6 :

… a des leverages aux alentours de 10, ce qui est une performance qu’aucune grande banque de la zone n’obtient comme je l’ai écrit à maintes reprises,
Document 7 :

Avec ces bons fondamentaux, les CDS des bons du Trésor à 5 ans de la Turquie devraient être parmi les meilleurs du monde, ce qui est loin d’être le cas !
Document 8 :

Pour rappel, plus ces CDS (Credit Default Swap) sont bas, plus les coûts des assurances sur un défaut de paiement du Trésor correspondant sont bas, et inversement.
L’Etat turc est donc fortement pénalisé par ceux qui manipulent ces marchés.
Tout est simple.
***
Pierre Jovanovic n’utilise pas les mêmes méthodes que moi : il se présente en tant que journaliste, à la mode ancienne, c’est-à-dire qu’il va dans le pays étudié, rencontre des gens, prend des photos, etc. et il en rapporte un reportage qui donne une image fidèle de la réalité.
Moi, j’analyse des données, des agrégats monétaires, des bilans des banques, etc., ce qui confirme souvent ses articles…
***
La monnaie turque est la Türk lirası (TRY).
Cliquer ici pour accéder aux chiffres des agrégats monétaires de la Turquie.
Cliquer ici pour accéder aux chiffres du PIB de la Turquie.
Cliquer ici pour accéder au site de la Ziraat Bank pour les investisseurs.
Cliquer ici pour accéder aux chiffres des CDS à 5 ans des Trésors.
© Chevallier.biz
Je ne comprends plus les gens, les Français, mais aussi les autres Européens…
Avant, c’est-à-dire au XX° siècle, les gens avaient une certaine compétence en matière économique, financière et bancaire : des journalistes étudiaient ces problèmes et rendaient publiques leurs conclusions, idem avec des professeurs, des étudiants, des professionnels (salariés de banques, comptables, chefs d’entreprises, etc.) et les gens les écoutaient, lisaient leurs articles, leurs livres.
Maintenant, ya plus rien, ya plus personne.
Ya plus que des touites sur n’importe quoi, n’importe comment et autres pouces bleus, etc.
Comment se fait-il que je sois le seul, à ma connaissance, à publier des articles sur la situation des banques à partir de l’observation élémentaire des quelques pages tirées de leurs rapports financiers ?
Le résultat de ce travail est pourtant très important car il va conditionner la vie des gens.
En effet, l’effondrement des big banks européennes aura des conséquences catastrophiques pour les gens : ce sera bien plusse pire que ce qui s’est déjà passé en Grèce et à Chypre.
Pour l’essentiel, le résultat de mes analyses est que les big banks européennes ont (presque) toutes des capitaux propres négatifs, et pas qu’un peu !
Document 1 :
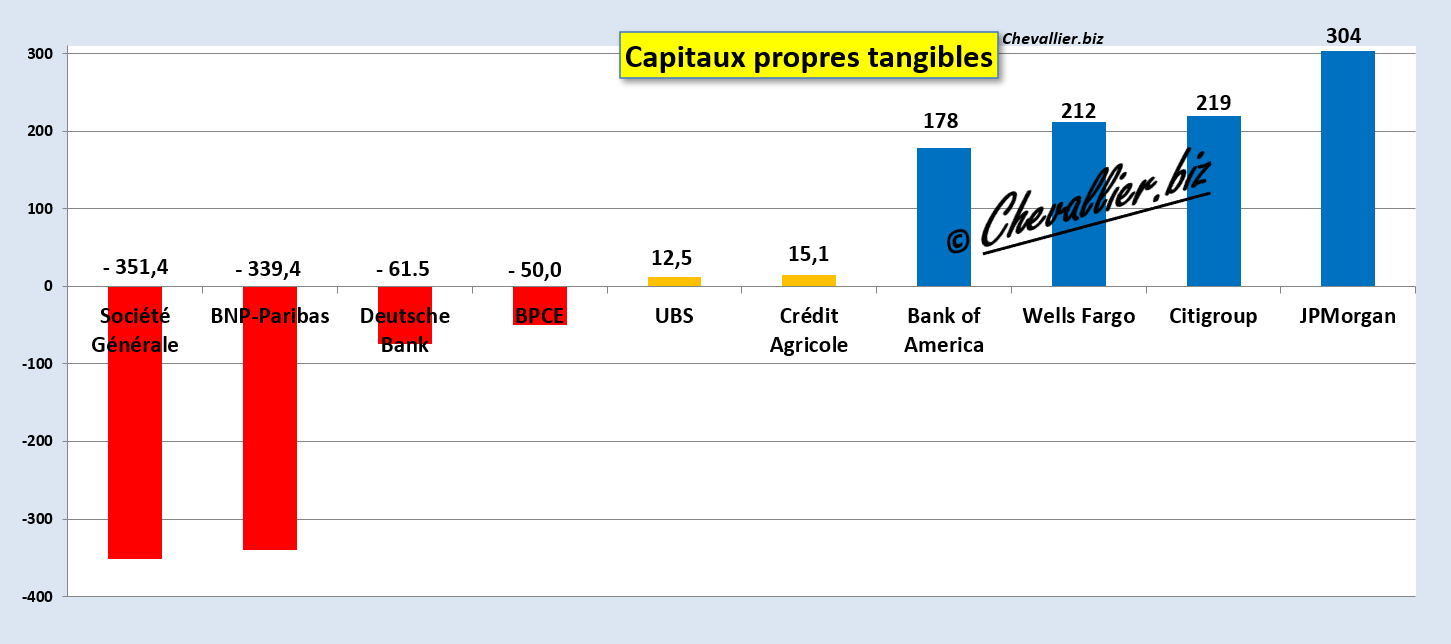
Sommes en milliards de dollars (USD) et en milliards d’euros pour les banques de la zone euro.
Il s’agit là du résultat de l’analyse de quelques documents tirés des rapports financiers publiés par ces banques et certifiés par des cabinets d’audit, de façon à déterminer le niveau des capitaux propres réels des banques.
Ce qui est létal pour la plupart des big banks européennes, ce sont surtout les pertes potentielles pour ce qui concerne les opérations dites hors bilan, c’est-à-dire des opérations qui sont faites par ces banques pour le compte de leurs clients (cf. infra).
Ainsi, d’après le rapport annuel pour l’exercice 2020, les banksters de la Générale ont accepté de s’engager à financer… 473,984 milliards d’euros pour certains de leurs clients…
Document 2 :
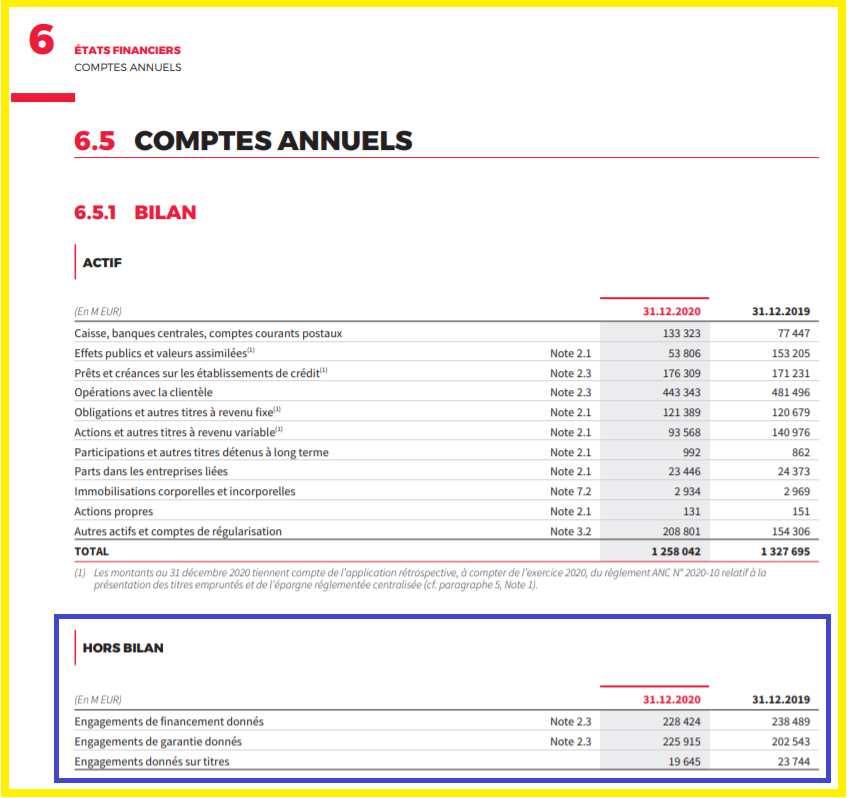
… qui ne sont garantis que par… 154,373 milliards ce qui conduit à des pertes potentielles de… 319,911 milliards sur le seul hors bilan !
Document 3 :
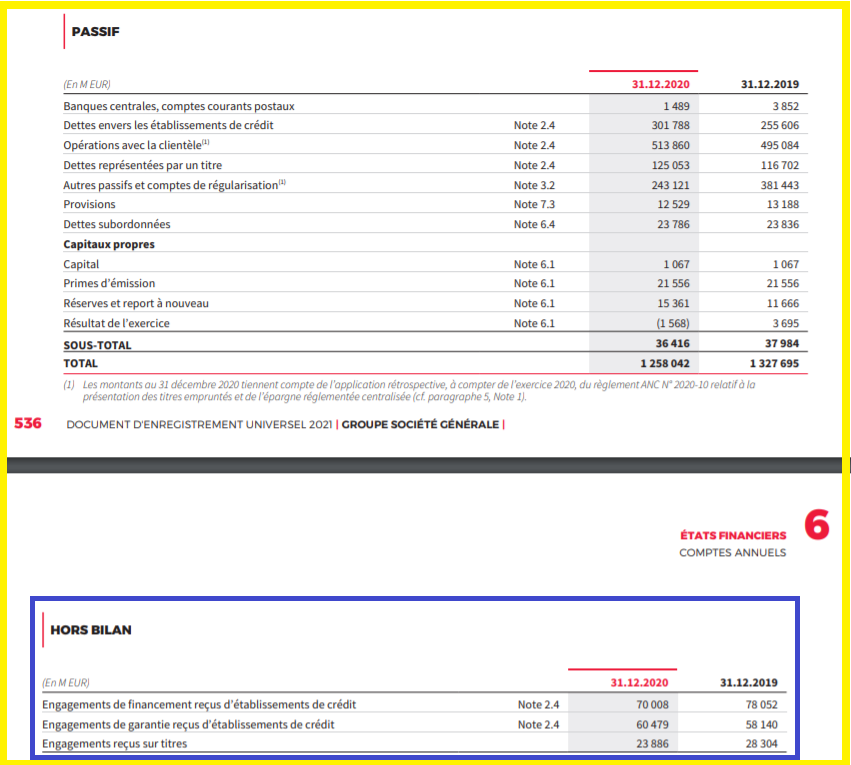
Compte tenu d’autres éléments de pertes, en particulier sur les prêts, les capitaux propres réels, dits tangibles de la Générale sont négatifs à hauteur de… – 351,4 milliards pour le 2° trimestre 2021, cf. mon article à ce sujet !!!
Idem pour les banksters de BNP-Paribas qui ont accordé des engagements de financement pour 355,515 milliards d’euros qui auraient dû être entièrement couverts par des garanties, ce qui n’est pas le cas puisque les engagements reçus ne sont que de… 47,057 milliards ce qui conduit à des pertes potentielles sur le seul hors bilan de… 308,458 milliards !
Compte tenu d’autres éléments, les capitaux propres tangibles de BNP-Paribas sont négatifs à hauteur de… – 339,4 milliards pour le 2° trimestre 2021, cf. mon article à ce sujet !!!
Document 4 :
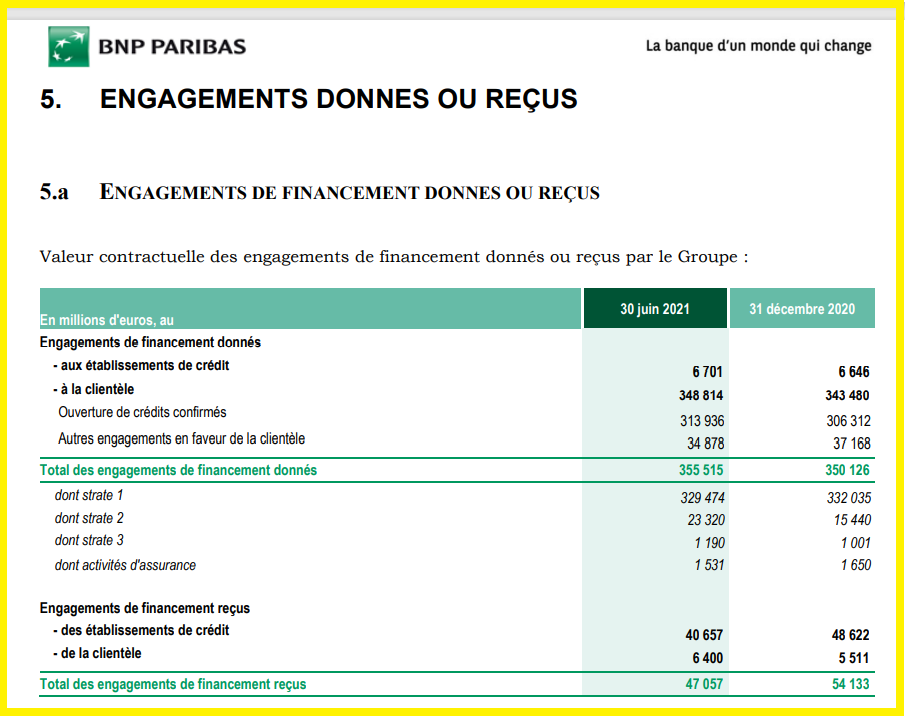
Le Groupe BPCE n’a pas de pertes potentielles sur le hors bilan car ses garanties sont largement supérieures à ses engagements mais à la fin de l’exercice 2020 ce sont 46,357 milliards d’euros qui ne sont pas provisionnés sur les prêts accordés à ses clients et ce sont donc des capitaux propres… négatifs, cf. mon article à ce sujet !
Document 5 :
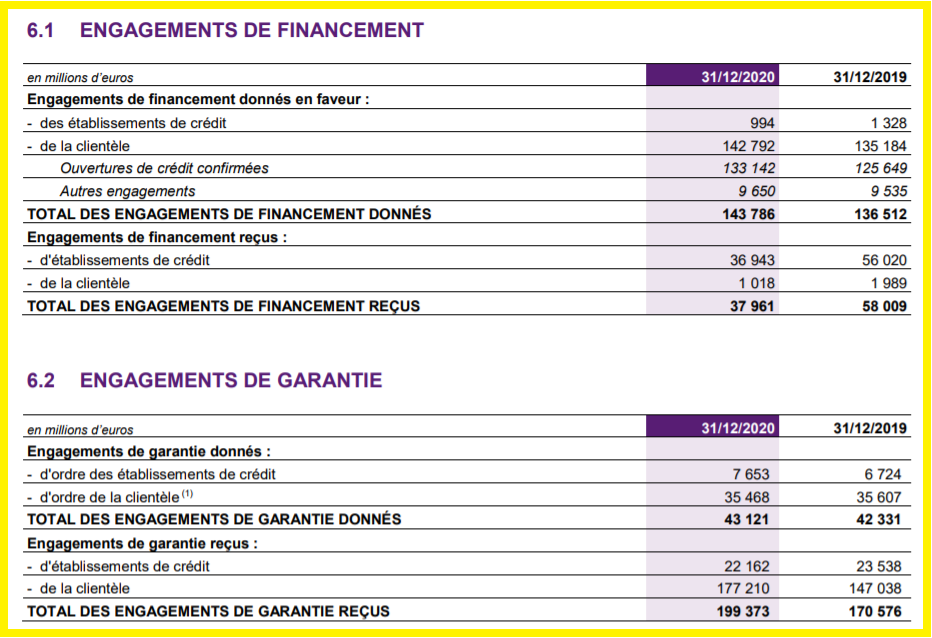
Idem pour le Groupe Crédit Agricole qui n’a pas de pertes potentielles sur le hors bilan car ses garanties sont largement supérieures à ses engagements mais le montant de ses capitaux propres tangibles n’est que de 15,107 milliards d’euros, ce qui est très largement insuffisant car le total de ses dettes est plus de 150 fois plus élevé, cf. mon article à ce sujet !
Document 6 :
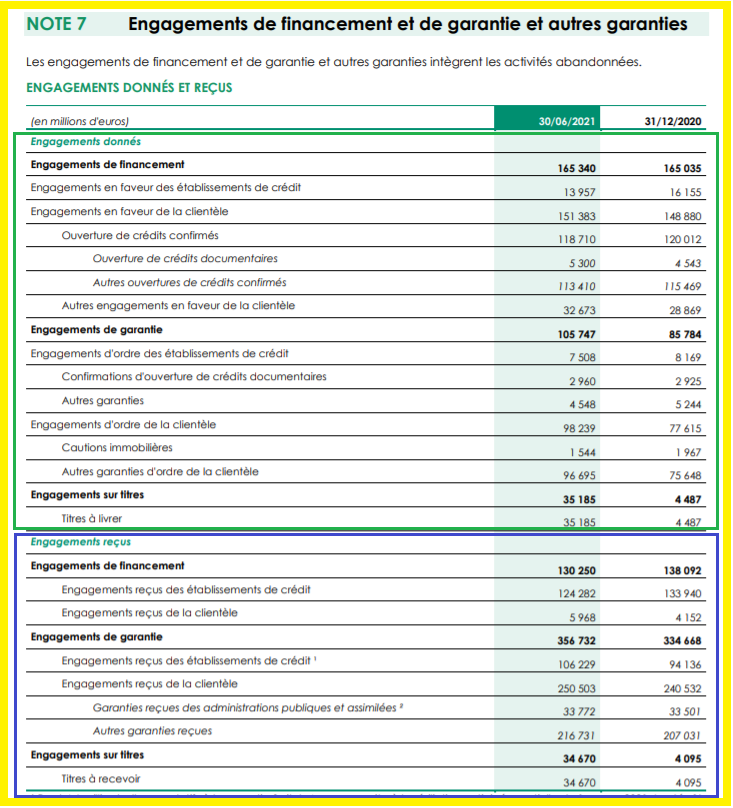
Aux États-Unis, les banques sont obligées de couvrir en totalité leurs engagements de financement par des garanties reçues et elles respectent ces lois et règlements, cf. mon article sur JPMorgan.
***
Pour faire face aux risques d’impayés à cause de cette histoire de coronavirus, les dirigeants des big banks américaines ont plus que doublé leurs provisions au cours du premier semestre 2020 pour pouvoir faire face aux pertes prévisibles sur les prêts qu’ils avaient accordé à leurs clients, ce qui correspond à une augmentation de ces provisions de plus de 50 milliards de dollars et ce sont donc autant de bénéfices qu’ils n’ont pas publié !
Document 7 :
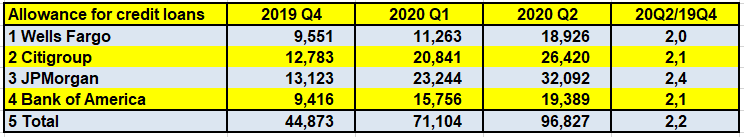
Par contre, les banksters français n’ont quasiment pas augmenté leurs provisions pour faire face aux défauts de paiements de leurs clients accentués par cette histoire de coronavirus,
Document 8 :

***
Pour rappel, toutes mes analyses, tous mes articles sont sourcés, c’est-à-dire écrits à partir de sources parfaitement fiables, de documents publiés et vérifiés, certifiés, donnant une image fidèle de la réalité.
Ce ne sont pas des opinions, subjectives.
Par ailleurs, il est possible que les mesures coercitives prises par le Mignon poudré sous le prétexte de lutter contre cette histoire de coronavirus aient en fait pour but de préparer la France à ce qui se passera lorsque le tsunami bancaire se produira car les banques françaises sont particulièrement vulnérables.
Pour rappel, j’ai expliqué lors de l’émission Politique et éco d’Olivier Pichon sur TVLibertés enregistrée le 11 mai 2021 ces problèmes bancaires, cliquer ici pour voir cette émission qui a fait plus de 307 000 vues sur YouTube !
Document 9 :
Pour rappel encore, d’anciens banksters de BNP-Paribas ont reconnu que, pendant plusieurs mois, en 2012, ils ne savaient pas si leur banque allait pouvoir ouvrir le lendemain…
Cliquer ici pour (re)voir le film édifiant de France 3 sur les banksters de BNP : BNP Paribas Dans Les Eaux Troubles De La Plus Grande Banque Européenne, généralement censuré après mes articles car ces banksters de BNP me surveillent toujours…
Un film à voir et à revoir, pendant qu’il n’est pas censuré du moins.
Comme en 2012, BNP-Paribas est donc très proche du dépôt de bilan…
***
Ce qui est létal pour la plupart des big banks européennes, ce sont surtout les pertes potentielles pour ce qui concerne les opérations dites hors bilan, c’est-à-dire des opérations qui sont faites par ces banques pour le compte de leurs clients.
En effet, à la suite de certains contrats (en particulier de crédit-bail), des entreprises sont amenées à devoir payer des sommes importantes rapidement. N’ayant pas les moyens d’effectuer immédiatement ces payements, ces entreprises demandent alors à leur banque de payer à leur place, moyennant une commission et surtout des garanties au cas où elles ne rembourseraient pas par la suite ces avances à leur banque.
Pour les banques, ce sont des engagements de payer qui portent sur des opérations (ces crédits-bails) qui ne les concernent pas directement. Elles ne doivent donc pas les comptabiliser dans leur bilan, mais en dehors de leur bilan puisqu’elles peuvent générer des pertes importantes si ces engagements ne sont pas garantis.
Toutes les banques sont amenées à accepter de tels opérations hors bilan.
© Chevallier.biz
BNP-Paribas, 2° trimestre 2021, rectificatif Lire la suite »
Tags de l’article
Société Générale, 2° trimestre 2021, rectificatif Lire la suite »
Tags de l’article
Crédit Agricole (Groupe), 2° trimestre 2021 Lire la suite »
Tags de l’article
Groupe BPCE, 2° trimestre 2021 Lire la suite »
Société Générale, 2° trimestre 2021 Lire la suite »
Tags de l’article
BNP-Paribas, 2° trimestre 2021 Lire la suite »
Tags de l’article
Deutsche Bank, 2° trimestre 2021 Lire la suite »
Big banks US, 2° trimestre 2021 Lire la suite »

Comme je l’ai écrit précédemment, Olivier Pichon m’a invité à son émission Politique et éco sur TVLibertés du 17 mai 2021 enregistrée le mardi 11 mai en compagnie de Pierre Bergereau pour aborder une fois de plus les problèmes posés par les banksters en particulier français et je l’en remercie vivement.
La France s’enfonce de plus en plus dans une dictature qui n’a plus de limite, comme pendant l’Occupation…
Cliquer ici pour voir cette émission diffusée sur YouTube.

Cette émission de TVLibertés dépasse maintenant… 272 000 vues, ce qui est exceptionnel car j’y ai abordé des problèmes très techniques de comptabilité bancaire (sans l’aide d’un tableau interactif) ce qui n’attire pas les foules d’habitude !
La dictature En Marche est en train d’accentuer les risques de tsunami bancaire en France et en Europe.
Le 15 août est une date historique : la convertibilité du dollar en or a été supprimée le 15 août 1971, ce qui est la date la plus importante de l’Histoire monétaire du monde !
Le 15 août 2021 pourrait correspondre à la chute des dominos bancaires européens et donc de la vieille Europe…
Cette histoire de coronavirus pouvait faire diversion pour faire passer finalement cette Europe affaiblie et soumise sous domination américaine.
Lire à ce sujet mes articles sur mon site et cette émission de TVLibertés.
Cliquer ici pour accéder au site de TVLibertés, avec un S car c’est le média de référence qui s’oppose à la pensée unique dominante en France.
© Chevallier.biz
Je reviens sur ces problèmes posés par cette histoire de coronavirus sur les banques…
En effet, comment les dirigeants des banques ont-ils été obligés de réagir face à cette histoire de coronavirus ?
La première réaction des dirigeants des banques a été d’estimer les incidences de cette histoire de coronavirus sur les prêts accordés précédemment qui n’anticipaient évidemment pas ce risque en 2019.
Le rapport financier de 2020 de JPMorgan donne la réponse à cette question en particulier dans la note 13 page 248,
Document 1 :
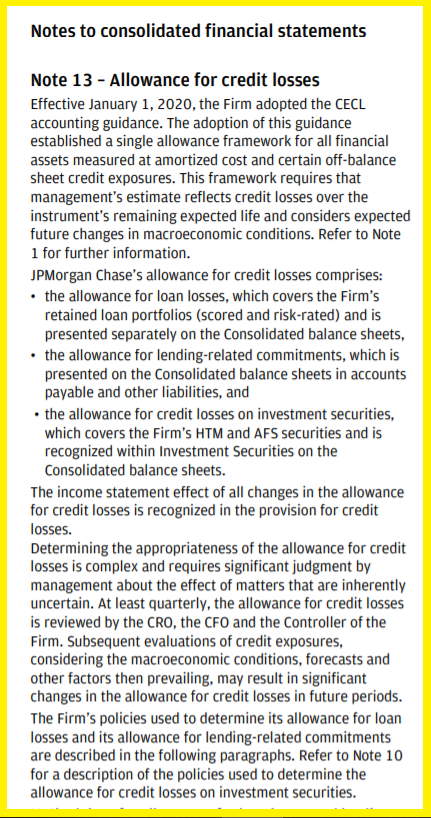
En gros, il était difficile d’estimer ces risques et les dirigeants de cette banque ont fait pour le mieux, c’est-à-dire qu’ils ont essayé de quantifier le montant des pertes prévisionnelles et ils les ont provisionnées en totalité.
Ce n’est qu’a posteriori que nous pouvons maintenant constater ce qu’ils ont réellement fait…
Fin 2019, ce sont 13,123 milliards de dollars qui étaient normalement identifiés et provisionnés pour faire face aux prêts risquant de ne pas pouvoir être remboursés à leurs échéances (Allowance for loan losses),
Document 2 :
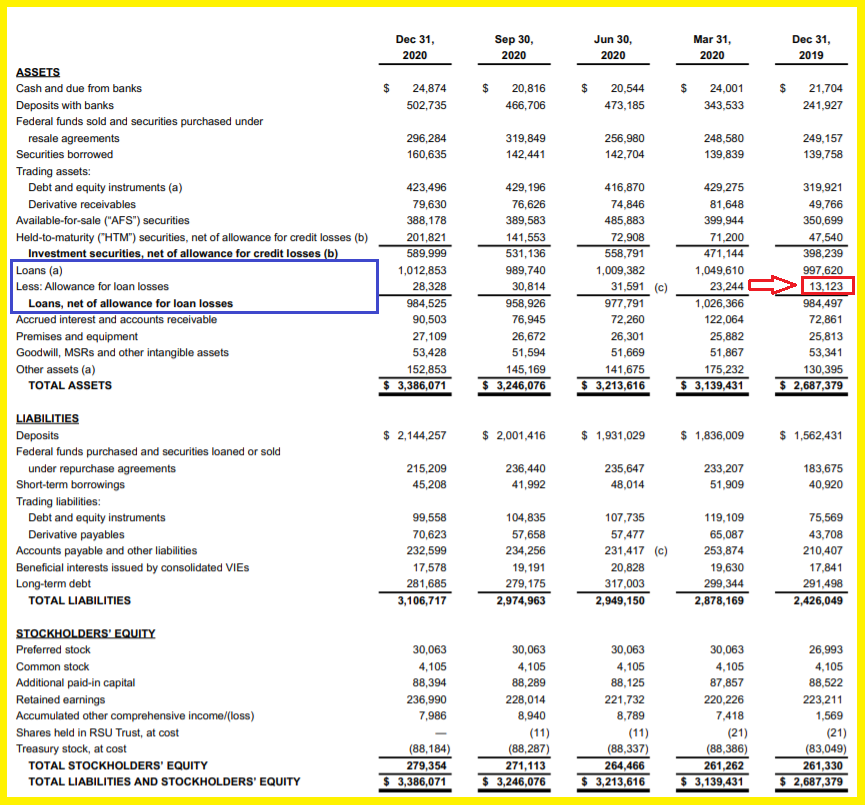
Au plus fort de la crise de cette histoire de coronavirus, c’est-à-dire à la fin du 2° trimestre 2020 (au 30 juin), les provisions ont été de 31,591 milliards de dollars,
Document 3 :
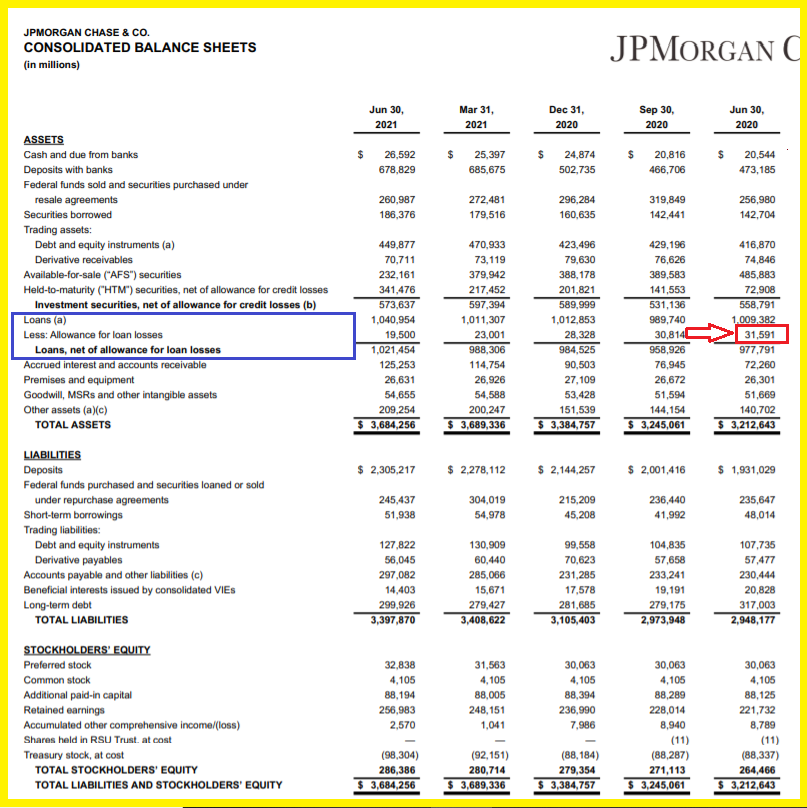
Ainsi, JPMorgan a augmenté ses provisions de 18,468 milliards de dollars en 6 mois (par rapport à 13,123 milliards fin 2019, soit + 141 % !) pour faire face aux risques de défauts de paiements provoqués par cette histoire de coronavirus !
Quid en Europe et en France pour BNP-Paribas par exemple ?
Fin 2019, BNP avait identifié pour 23,1 milliards d’euros de prêts dits douteux, c’est-à-dire des prêts dits non performants (Non Performing Loans, NPL) mais en n’en provisionnant que pour 17,1 milliards,
Document 4 :
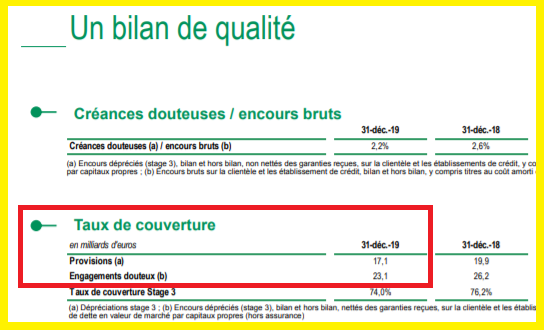
À la fin du 2° trimestre 2020 (au 30 juin), BNP identifiait pour 24,4 milliards d’euros de NPL mais les provisions n’ont été que de 17,6 milliards, soit une augmentation de 1,3 milliard seulement pour les NPL identifiés et de… 500 millions pour les provisions !
Document 5 :
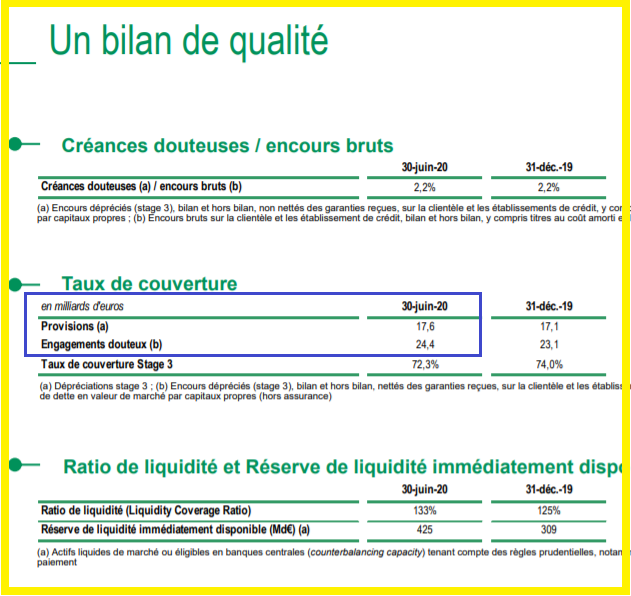
Yapa foto : les banksters européens sont bien des banksters en liberté, en totale liberté !
Et encore, BNP est la banque la moins pire des big banks européennes.
BNP comme les autres banques européennes ont minimisé les NPL et surtout les provisions pour éviter de publier des pertes kolossales car les provisions viennent évidemment en diminution des bénéfices.
Ces banksters n’ont pas été poursuivi par les autorités européennes qui les ont même incités à ne plus respecter les règles comptables en vigueur (IFRS 9) et leurs homologues de la BCE leur ont même prêté des centaines de milliards d’euros… qu’ils n’ont jamais eus, par cavalerie financière, en pure création monétaire ex nihilo !
BNP a publié pour la fin du 1° trimestre 2021 des provisions en baisse à 16,8 milliards de façon à doper ses bénéfices publiés,
Document 6 :

Par ailleurs, il faut préciser aussi que les banques américaines sont obligées de provisionner en totalité leurs engagements hors bilan… ce que ne font pas les banques européennes,
Document 7 :
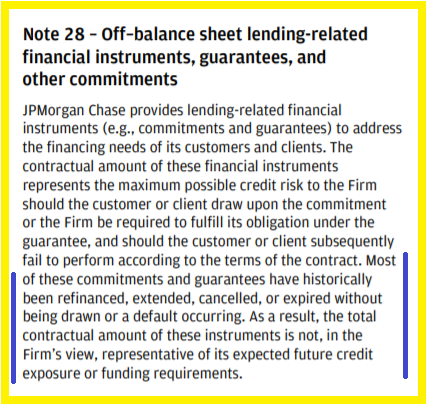
En effet, comme le montre clairement la banque helvète UBS qui est la seule à donner à ce sujet des informations financières correctes, les banques européennes (y compris en Suisse !) ne provisionnent pas en totalité leurs NPL (y compris en hors-bilan),
Document 8 :
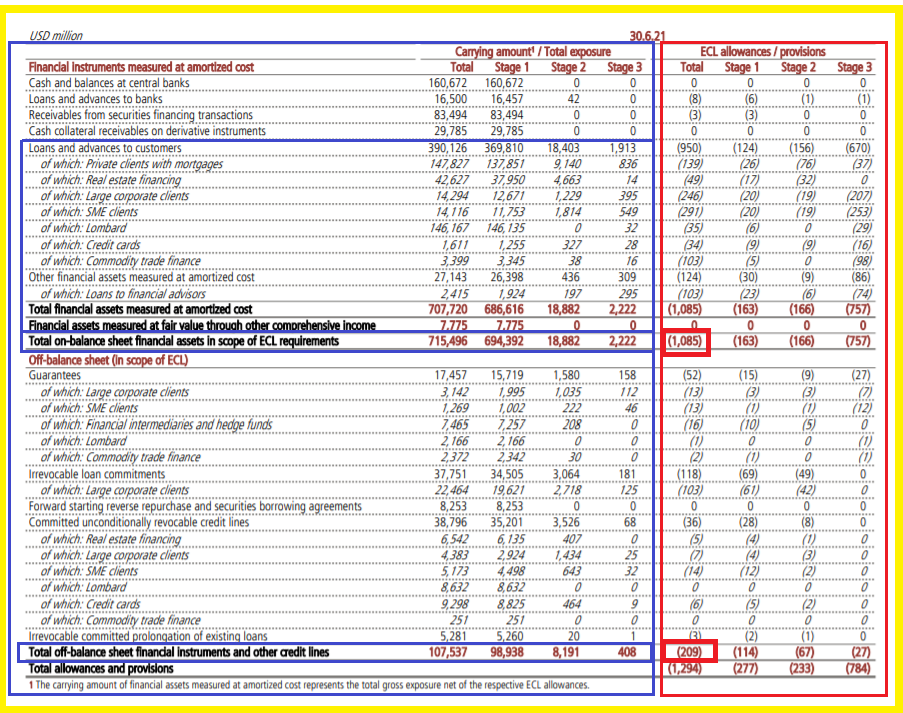
Le résultat en est qu’UBS ne provisionne pas 33,437 milliards de dollars compte tenu de pertes non reconnues de 1 % de la catégorie (stage en anglais) 1 correspondant à la règle IFRS 9,
Document 9 :
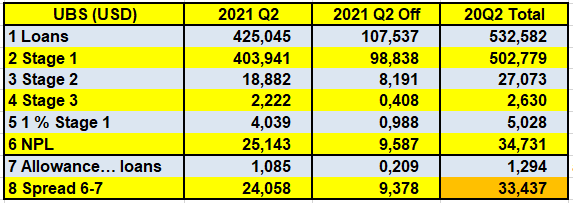
Pour rappel, les banques européennes doivent classer les NPL identifiables en trois catégories (et provisionner en totalité les NPL en catégories 2 et 3) : dans la catégorie 1 les prêts considérés comme étant sans risques, en catégorie 3 ceux qui ont déjà été en défaut de paiement et en catégorie 2 ceux qui sont entre ces deux situations.
UBS aurait donc dû provisionner 33,437 milliards de dollars, qui auraient dû venir en déduction des capitaux propres tangibles, dits Cet Tier 1 qui sont de 42,583 milliards,
Document 10 :
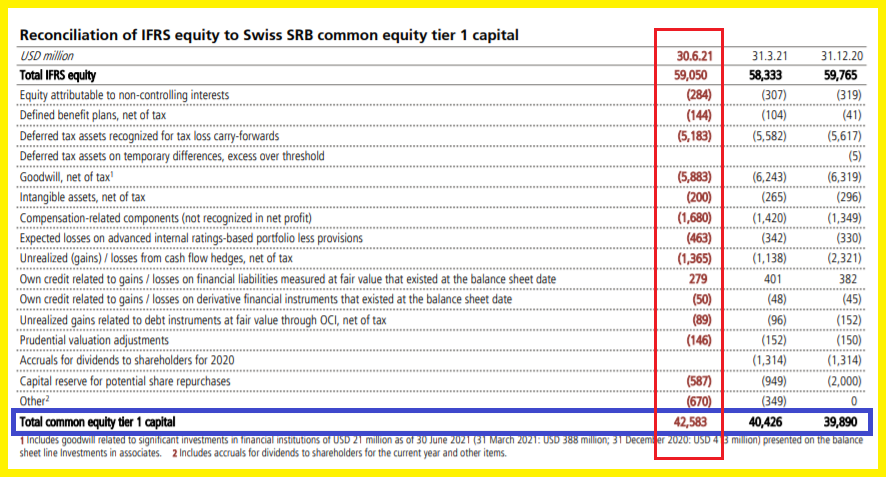
Compte tenu de ces NPL non provisionnés, le montant des véritables capitaux propres d’UBS devrait être de 12,468 milliards de dollars, ce qui conduit à un leverage de… 86,14 alors que la norme à ne pas dépasser est de 10 !
Document 11 :
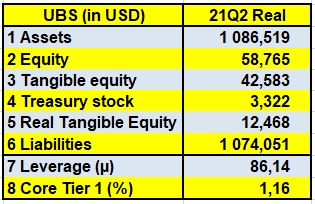
JPMorgan a un leverage de 11 au 2° trimestre 2021 en provisionnant correctement les NPL…
Les bilans publiés par UBS et aussi ceux des autres banques européennes ne donnent donc pas une image fidèle de la réalité, ce qui est grave car elles ont presque toutes des capitaux propres négatifs en réalité, ce qui signifie qu’elles auraient dû être déclarées en faillite !
Document 12 :

Pour rappel, la banque des frères Lehman a été déclarée en faillite en 2008 par les autorités américaines à cause d’un leverage de 32 !
Les banques européennes font généralement pire qu’UBS car, non seulement elles ne provisionnent pas leurs NPL à leur juste valeur de marché, mais encore elles ne publient même pas de données sur les NPL qu’elles auraient dû enregistrer comme le montre l’exemple de Société Générale,
Document 13 :
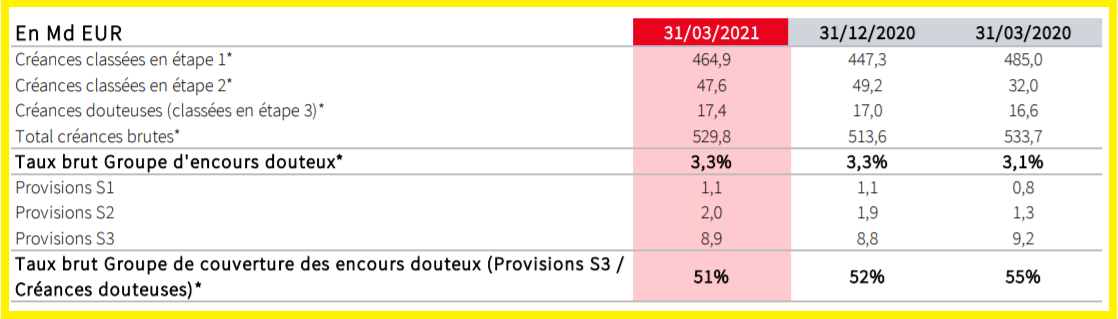
Le total de ces pertes potentielles (Non Performing Loans, NPL) de Société Générale à la fin du 1° trimestre 2021 est donc de… 65,0 milliards d’euros qui ne sont provisionnées qu’à hauteur de… 12,0 milliards, ce qui fait… 53,0 milliards de pertes non comptabilisés dans les comptes du 1° trimestre 2021 de la Générale au mépris flagrant de la règle IFRS 9.
Avec des capitaux propres tangibles de 47,6 milliards d’euros et des pertes frauduleusement non comptabilisées pour 53,0 milliards sur les NPL, les dirigeants de la Générale auraient dû déclarer la banque en faillite !
Document 14 :
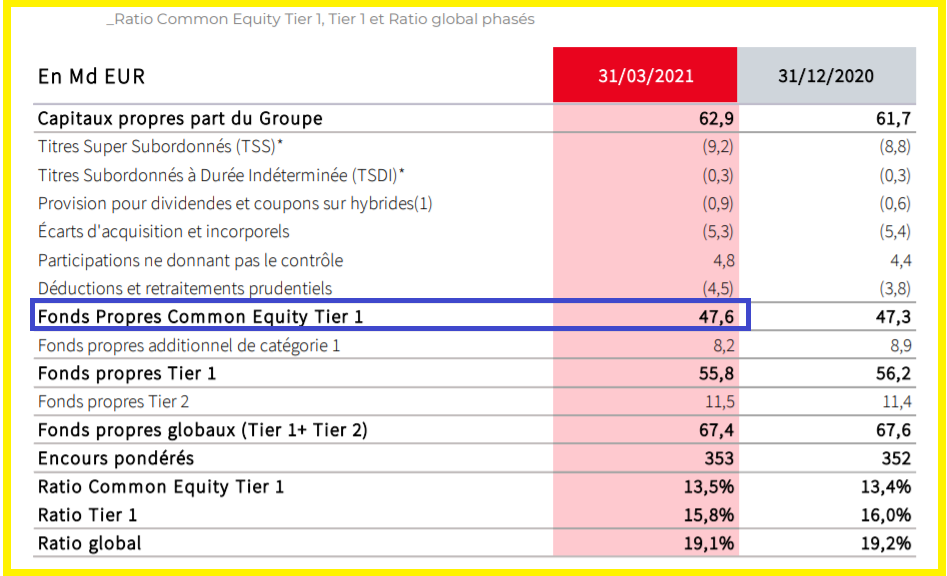
***
Traduction en français de la note 28 du document 7 :
Note 28 – Instruments financiers hors bilan liés à des prêts, garanties et autres engagements
JPMorgan Chase (JPM) fournit des instruments financiers liés à des prêts (par exemple, des engagements et des garanties) pour répondre aux besoins de financement de ses clients.
[…]
La plupart de ces engagements et garanties ont historiquement été refinancés, prolongés, annulés ou sont arrivés à échéance sans avoir été utilisés ou sans qu’il y ait eu défaut.
En conséquence, le montant contractuel total de ces instruments n’est pas, de l’avis de JPM, représentatif de son exposition au crédit ou de ses besoins de financement futurs.
***
Cliquer ici pour lire le rapport financier de JPMorgan du 4° trimestre 2020.
© Chevallier.biz
UBS Group AG, 2° trimestre 2021 Lire la suite »
Tags de l’article


 Lateo.net - Flux RSS en pagaille (pour en ajouter : @ moi)